


В канун повышения ставки Банком Японии: почему биткоин начал падение первым?
Автор: Дэвид, TechFlow
15 декабря биткоин упал с 90 000 долларов до 85 616 долларов, снизившись более чем на 5% за один день.
В этот день не произошло никаких громких скандалов или негативных событий, а ончейн-данные не показывали аномального давления продаж. Если смотреть только на криптоновости, вы вряд ли найдете «достойное» оправдание.
Но в тот же день цена золота составила 4 323 доллара за унцию, упав всего на 1 доллар по сравнению с предыдущим днем.
Первый актив просел на 5%, второй практически не изменился.
Если бы биткоин действительно был «цифровым золотом» — инструментом для хеджирования инфляции и девальвации фиатных валют, — его реакция на риски должна была бы напоминать поведение золота. Но в этот раз его динамика явно больше похожа на технологические акции с высоким бета-коэффициентом из индекса NASDAQ.
Что движет этой распродажей? Ответ, возможно, стоит искать в Токио.
Токийский эффект бабочки
19 декабря Банк Японии проведет заседание по монетарной политике. Рынок ожидает повышения ставки на 25 базисных пунктов, доведя ключевую ставку с 0,5% до 0,75%.
0,75% звучит не так много, но это наиболее высокий уровень ставки за последние 30 лет в Японии. На рынках предсказаний, таких как Polymarket, трейдеры оценивают вероятность этого повышения в 98%.

Почему решение далёкого токийского регулятора может обрушить биткоин на 5% всего за 48 часов?
Здесь нужно обратиться к явлению, известному как «карри-трейды на йене».
Логика здесь проста:
Японские ставки долгое время находились на уровне, близком к нулю, или были отрицательными, поэтому кредитование в йене обходилось практически бесплатно. В результате глобальные хедж-фонды, управляющие компании и торговые площадки массово занимали иены, меняли их на доллары и покупали активы с более высокой доходностью — казначейские облигации США, акции американских компаний или криптовалюты.
До тех пор пока доходность этих активов превышала стоимость заимствования в йене, разница служила прибылью.
Эта стратегия существует уже десятилетиями, а её масштабы трудно точно оценить. По консервативным оценкам, она составляет сотни миллиардов долларов, а если учесть производные финансовые инструменты, некоторые аналитики называют цифры в триллионы.
Кроме того, Япония обладает особым статусом:
Это крупнейший иностранный держатель государственных облигаций США, в руках которого сосредоточено 1,18 трлн долларов американского долга.
Это означает, что любые изменения в потоках капитала из Японии напрямую влияют на важнейшие мировые облигационные рынки, что впоследствии отражается на ценообразовании всех рискованных активов.
Теперь, когда Банк Японии принимает решение о повышении ставки, фундаментальная логика всей этой игры оказывается под угрозой.
Во-первых, стоимость заимствований в йене растет, а пространство для арбитража сужается. Еще сложнее то, что ожидание повышения ставки укрепляет йену, а эти институты изначально брали кредиты в йене, конвертировали их в доллары и инвестировали;
Теперь им приходится возвращать деньги, продавая долларовые активы и возвращая капитал в иены. Чем сильнее укрепляется йена, тем больше активов им придется продать.
Такие «вынужденные продажи» не выбирают ни время, ни активы. Сначала распродаются те, у которых лучшая ликвидность и которые проще всего конвертируются в наличность.
Поэтому легко понять, почему биткоин, торгующийся круглосуточно без ограничений по ценам и имеющий относительно небольшую глубину рынка по сравнению с акциями, чаще всего становится первой мишенью для массовой распродажи.
Если回顾过去 несколько циклов повышения ставок Банком Японии, эта гипотеза находит подтверждение в данных:
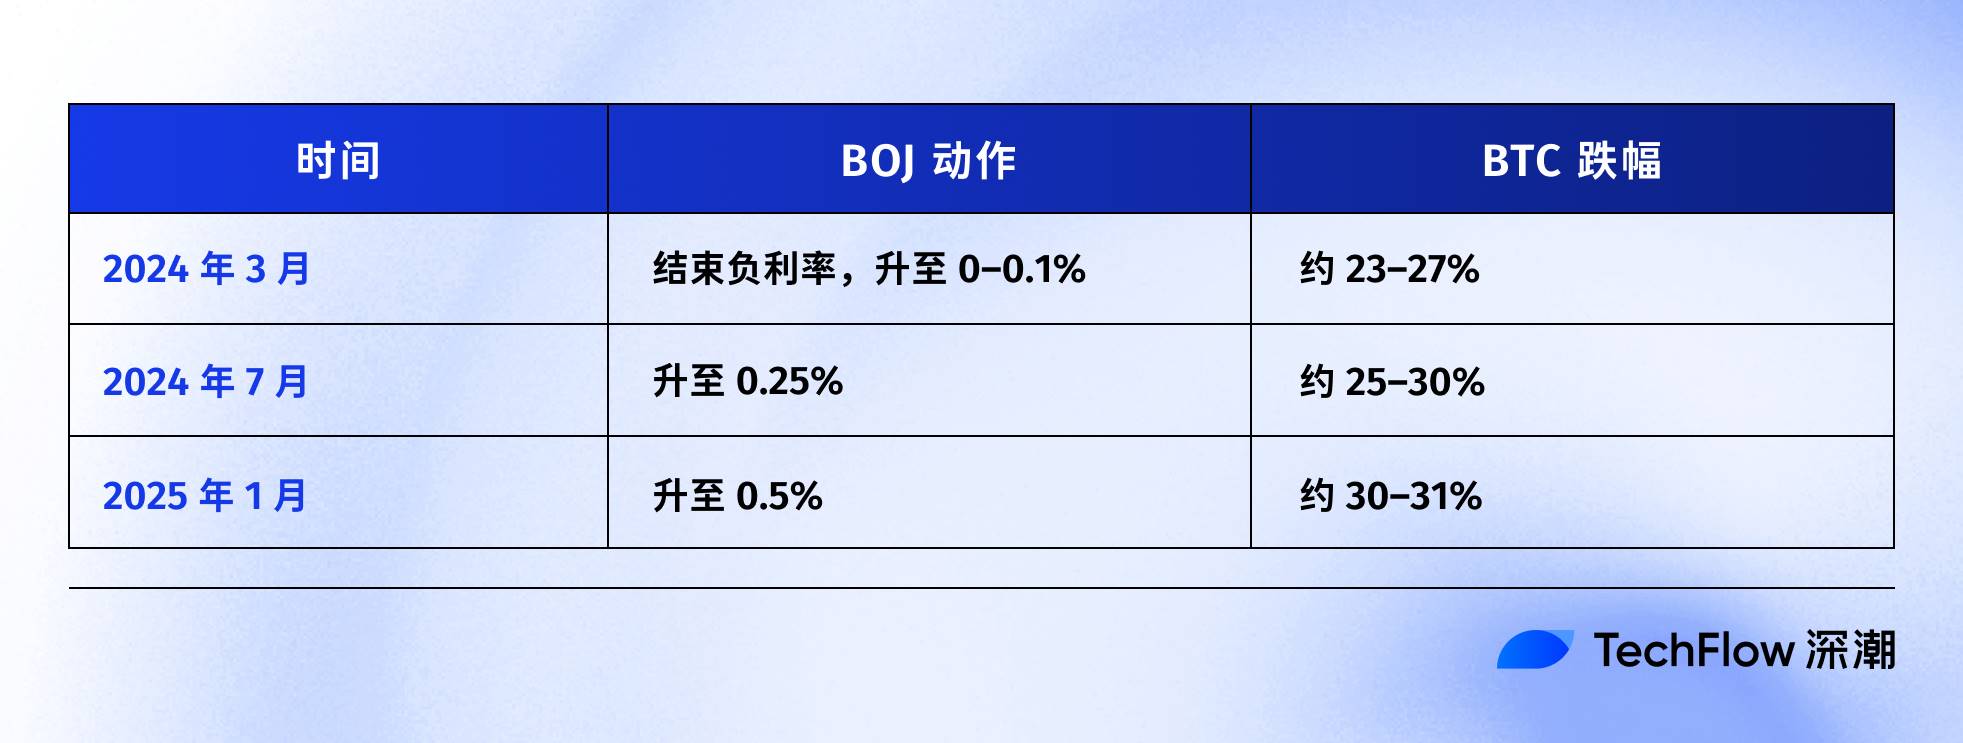
Последний случай произошел 31 июля 2024 года. После того как BOJ объявил о повышении ставки до 0,25%, курс иены к доллару укрепился с отметки 160 ниже 140, а BTC в течение следующей недели упал с 65 000 долларов до 50 000 долларов, обвалившись примерно на 23%. Капитализация всего крипторынка сократилась на 60 млрд долларов.
Согласно расчетам нескольких ончейн-аналитиков, после трех последних повышений ставок BOJ цена BTC впоследствии падала более чем на 20%.
Конкретные даты начала и конца, а также временные рамки варьируются, но направление движения остается единообразным:
При каждом ужесточении монетарной политики в Японии BTC становится главным объектом распродажи.
Поэтому автор считает, что события 15 декабря — это по сути «опережающая распродажа». Еще до публикации решения 19 декабря капитал начал заранее уходить с рынка.
В тот день чистый отток из американских спотовых Bitcoin ETF составил 357 млн долларов, что стало максимальным значением за две недели; за 24 часа на крипторынке было ликвидировано маржинальных длинных позиций на сумму свыше 600 млн долларов.
Вероятно, речь не о панике розничных инвесторов, а о каскадной ликвидации позиций по арбитражным сделкам.
Остался ли биткоин цифровым золотом?
Мы объяснили механизм карри-трейдов на йене, но остался один нерешенный вопрос:
Почему именно BTC всегда страдает первым и продается в первую очередь?
Распространенная точка зрения гласит, что BTC обладает «высокой ликвидностью и работает в режиме 24/7», и это верно, но этого недостаточно.
Настоящая причина кроется в том, что за последние два года BTC подвергся переоценке: он перестал быть «альтернативным активом», независимым от традиционных финансов, и оказался жестко интегрирован в рисковую экспозицию Уолл-стрит.
В январе прошлого года Комиссия по ценным бумагам и биржам США (SEC) одобрила спотовые Bitcoin ETF. Это знаковое событие, которого криптоиндустрия ждала целое десятилетие, позволило таким гигантам с активами на триллионы долларов, как BlackRock и Fidelity, наконец легально включать BTC в клиентские портфели.
Капитал действительно пришел. Но вместе с этим произошло изменение статуса: изменился круг держателей BTC.
Ранее BTC приобретали энтузиасты криптоиндустрии, розничные трейдеры и отдельные агрессивные семейные офисы.
Сегодня BTC покупают пенсионные фонды, хедж-фонды и алгоритмы распределения активов. Эти институты одновременно владеют акциями США, гособлигациями и золотом, управляя процессом в рамках «бюджета риска».
Когда возникает необходимость снизить риски в общем портфеле, они продают не только BTC или только акции, а пропорционально сокращают все позиции.
Данные прекрасно демонстрируют эту связь.
В начале 2025 года скользящая корреляция между BTC и индексом NASDAQ 100 местами достигала уровня 0,80 — высшего значения с 2022 года. Для сравнения: до 2020 года этот показатель обычно колебался в пределах от -0,2 до 0,2, что фактически означало отсутствие связи.
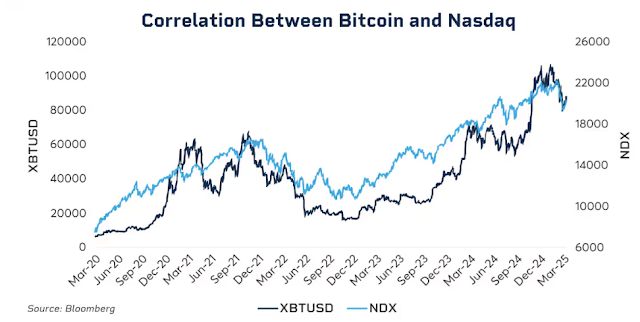
Более примечательно то, что в периоды рыночного стресса эта корреляция значительно возрастает.
Обвал марта 2020 года из-за пандемии, агрессивное повышение ставок ФРС в 2022 году, опасения по поводу тарифов в начале 2025 года... Каждый раз при нарастании страха перед рисками связь между BTC и американскими акциями становится плотнее.
Институты в моменты паники не разделяют, «это криптоактив» или «это технологическая акция». Их интересует лишь одна метка: открытая позиция по рискам.
Это приводит к неловкому вопросу: сохраняется ли еще нарратив о «цифровом золоте»?
Если посмотреть на динамику с начала 2025 года, золото подорожало более чем на 60%, показав лучший результат с 1979 года; тогда как BTC за тот же период откатился от максимумов более чем на 30%.
Оба актива позиционируются как средства защиты от инфляции и девальвации фиатных денег, но в одних и тех же макроэкономических условиях они формируют абсолютно противоположные траектории.
Это не говорит о проблемах с долгосрочной ценностью BTC: его годовая сложная доходность за пять лет по-прежнему значительно превосходит результаты индексов S&P 500 и NASDAQ.
Но на данном этапе его краткосрочная логика ценообразования изменилась: это волатильный риск-актив с высоким бета-коэффициентом, а не средство защиты капитала.
Понимая это, можно осознать, почему повышение ставки Банка Японии всего на 25 базисных пунктов способно обрушить цену BTC на тысячи долларов всего за 48 часов.
Не из-за того, что японские инвесторы распродают BTC, а потому, что при сжатии мировой ликвидности институты начинают пропорционально сокращать все рисковые позиции согласно единой логике, и BTC становится самым волатильным и быстро реализуемым звеном в этой цепи.
Что произойдет 19 декабря?
На момент написания этого текста до заседания Банка Японии оставалось два дня.
Рынок уже воспринял повышение ставки как данность. Доходность 10-летних государственных облигаций Японии достигла 1,95%, что является максимумом за 18 лет. Иными словами, облигационный рынок заранее зашил ожидания ужесточения монетарной политики в свои цены.
Если повышение ставки полностью отражено в ожиданиях рынка, вызовет ли само мероприятие 19 числа какой-либо шок?
История учит: да, однако сила реакции будет зависеть от формулировок.
Влияние решения центробанка заключается не столько в самих числах, сколько в сигналах, которые оно посылает. Даже при одинаковом повышении на 25 базисных пунктов, если губернатор Банка Японии Канао Уэда на пресс-конференции скажет, что «будет тщательно оценивать ситуацию исходя из будущих данных», рынок вздохнет с облегчением;
но если он упомянет, что «инфляционное давление сохраняется и не исключается дальнейшее ужесточение», это вполне может стать отправной точкой новой волны распродаж.
В настоящее время уровень инфляции в Японии составляет около 3%, что выше целевого показателя BOJ в 2%. Рынок беспокоит не само очередное повышение ставки, а возможный переход Японии к циклу последовательного ужесточения монетарной политики.
Если ответ положительный, размывание карри-трейдов на йене станет не разовым событием, а многослойным процессом, растянутым на месяцы.
Впрочем, некоторые аналитики полагают, что сейчас ситуация может отличаться.
Прежде всего, спекулятивные позиции по йене перешли от чистого шорта к чистому лонгу. Срыв июля 2024 года был таким резким отчасти из-за полной неожиданности рынка: тогда значительные объемы капитала всё ещё продавали иену в долг. Сейчас направление позиций изменилось, и потенциал неожиданных сюрпризов со стороны укрепления ограничен.
Во-вторых, доходность государственных облигаций Японии росла уже почти полгода, поднявшись с 1,1% в начале года до почти 2% сегодня. В каком-то смысле рынок уже самостоятельно провел «повышение ставки», и Банк Японии лишь констатирует свершившийся факт.
В-третьих, Федеральная резервная система США недавно снизила ставку на 25 базисных пунктов, и общий вектор мировой ликвидности остается расширительным. Хотя Япония действует навстречу тренду, избыточная долларовая ликвидность может частично нейтрализовать давление со стороны японских ставок.
Эти факторы не гарантируют, что BTC не упадет, но могут свидетельствовать о том, что текущая коррекция не будет такой экстремальной, как в прошлые разы.
Анализируя движения BTC после предыдущих повышений ставок BOJ, можно заметить, что цена обычно достигает дна в течение одной-двух недель после объявления решения, после чего переходит в фазу консолидации или ралли. Если эта закономерность сохранится, конец декабря — начало января станут периодом наибольшей волатильности, но также предложат окно возможностей для покупки после необоснованного падения.
Принятие и зависимость от макроэкономического фона
Если связать все вышесказанное воедино, логическая цепочка оказывается весьма прозрачной:
Повышение ставки BOJ → ликвидация карри-трейдов на йене → сжатие мировой ликвидности → сокращение рискованных позиций институтами в рамках бюджета риска → приоритетная распродажа BTC как актива с высоким бета-коэффициентом.
В этой цепи BTC не совершает никаких ошибок.
Он просто оказался в позиции, которую не может контролировать сам, — в конечном звене передачи глобальных макроэкономических ликвидностей.
Возможно, вам это не нравится, но такова новая норма эры спотовых ETF.
До 2024 года колебания стоимости BTC преимущественно диктовались внутренними криптофакторами: циклами халвинга, ончейн-метриками, динамикой работы бирж и новостями регулирования. Тогда его связь с американскими акциями и облигациями была слабой, и в некотором роде он действительно напоминал «отдельный класс активов».
После 2024 года на сцену вышла Уолл-стрит.
BTC оказался встроен в единую систему управления рисками вместе с акциями и облигациями. Изменилась структура его держателей, а вслед за ней трансформировалась и логика ценообразования.
Рыночная капитализация BTC стремительно выросла с нескольких сотен миллиардов до 1,7 трлн долларов. Но вместе с этим появился побочный эффект: иммунитет BTC к макрособытиям исчез.
Слова представителя ФРС или решение Банка Японии способны вызвать колебания котировок выше 5% всего за несколько часов.
Если вы верите в нарратив о «цифровом золоте» и надеетесь на его защитные функции в периоды нестабильности, то динамика 2025 года разочаровывает. По крайней мере, на текущем этапе рынок оценивает BTC вовсе не как защитный актив.
Возможно, это лишь временный дисбаланс. Возможно, процесс институционализации находится на ранней стадии, и после стабилизации целевых долей BTC снова обретет собственный ритм. Может быть, следующий цикл халвинга вновь докажет доминирование внутренних криптофакторов...
Но пока этого не случилось, будучи владельцем BTC, вам придется принять реальность:
Параллельно вы формируете открытую позицию по глобальной ликвидности. Процессы, происходящие в одном токийском переговорном зале, способны определить остаток вашего депозита на следующей неделе гораздо сильнее, чем любые ончейн-показатели.
Такова цена институционализации. Каждому решать самому, стоит ли оно того.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow














