


Trend Research: почему мы сохраняем позитивный прогноз по ETH?
Автор:Trend Research
После обвала рынка 10/11 весь криптопространство находилось в застойном состоянии, маркетмейкеры и инвесторы понесли серьёзные убытки, восстановление капитала и настроений потребует времени.
Однако на рынке криптовалют всегда достаточно новых колебаний и возможностей; мы по-прежнему оптимистично оцениваем перспективы.
Поскольку тенденция к слиянию основных криптоактивов с традиционными финансами в новые форматы бизнеса не изменилась, а в периоды рыночного спада они быстро наращивают свои конкурентные преимущества («экономические рвы»).
一、Укрепление консенсуса Уолл-стрит
3 декабря председатель Комиссии по ценным бумагам и биржам США Пол Аткинс в эксклюзивном интервью от FOX на Нью-Йоркской фондовой бирже заявил:“В ближайшие годы вся финансовая система США может перейти в блокчейн”.
Аткинс отметил:
(1) Ключевое преимущество токенизации заключается в том, что если активы существуют в блокчейне, структура прав собственности и свойства активов становятся высокопрозрачными. В то время как сейчас публичные компании зачастую не знают точно, кто именно является их акционером, где он находится и где хранятся акции.
(2) Токенизация также позволит реализовать расчеты в режиме “T+0”, заменив текущий цикл расчетов “T+1”. По сути своей, механизм передачи против платежа (DVP) / получения против оплаты (RVP) в блокчейне способен снизить рыночные риски и повысить прозрачность, тогда как текущий временной разрыв между клирингом, расчетами и денежной доставкой средств является одним из источников системных рисков.
(3) Он считает, что токенизация — это неизбежный тренд в сфере финансовых услуг, ведущие банки и брокерские фирмы уже активно двигаются в этом направлении. Весь мир, возможно, не потратит на это даже 10 лет… Возможно, это станет реальностью уже через несколько лет. Мы активно приветствуем новые технологии, чтобы гарантировать лидерство США в таких областях, как криптовалюта.
На самом деле Уолл-стрит и Вашингтон уже создали капиталоведущую сеть для углубленного проникновения в криптосферу, сформировав новую нарративную цепочку: американские политико-элитные круги → гособлигации США (казначейские облигации) → стейблкоины / криптоказначейства → Ethereum + RWA + L2
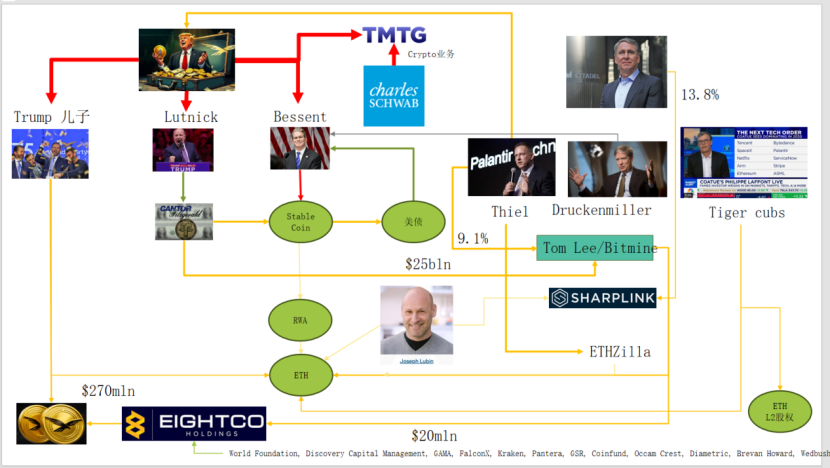
Из этой схемы видно, как семья Трампа, традиционные маркетмейкеры в госдолге, Министерство финансов США, технологические компании и криптокомпании тесно переплетены друг с другом, при этом линии в зеленых овалах формируют основной стержень:
(1) Стейблкоины (долларовые активы под капотом USDT, USDC, WLD и т.д.)
Большая часть резервных активов приходится на краткосрочные казначейские облигации США + банковские вклады, которые удерживаются через брокеров типа Cantor Fitzgerald.
(2) Казначейские облигации США (US Treasuries)
Выпуск и управление осуществляются со стороны Минфина / Бессента.
Palantir, Дракенмиллер, Tiger Cubs и другие используют их для формирования низкорисковой базовой позиции процентных ставок.
Это также доходный актив, к которому стремятся стейблкоины и казначейские компании.
(3) RWA
От казначейских облигаций США, ипотеки, дебиторской задолженности до жилищного финансирования.
Токенизация осуществляется через протоколы Ethereum L1 / L2.
(4) ETH &权益 ETH L2 (права на ETH и токены второго уровня)
Ethereum выступает основной сетью для приема RWA, стейблкоинов, DeFi и AI-DeFi.
Доля акций / токенов L2 представляет собой право требования на будущие объемы транзакций и денежный поток комиссий.
Эта цепочка выражает:
долларовой кредит → казначейские облигации США → резервы стейблкоинов → различные криптоказначейства / протоколы RWA → финальная капитализация на ETH / L2.
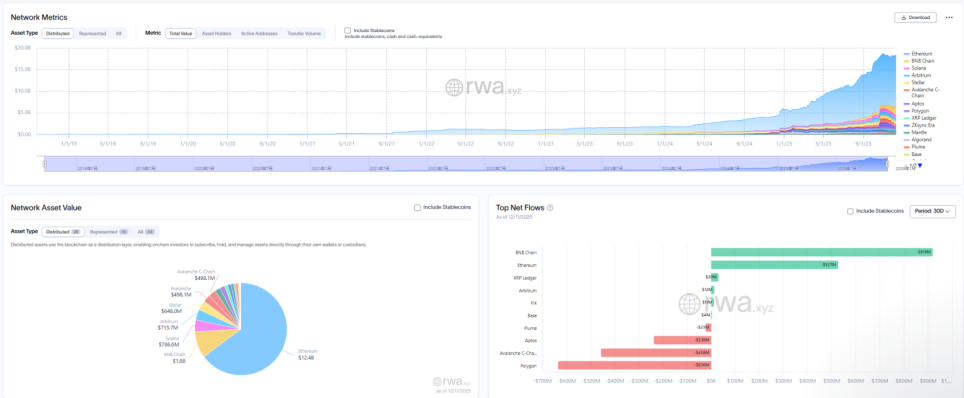
Если смотреть на TVL сектора RWA, то в отличие от других публичных блокчейнов, переживавших падение 10/11, ETH стал единственным, который быстро восстановился и пошел вверх. Текущий TVL составляет 12,4 млрд долларов, занимая 64,5% от всего объема в криптосфере.
二、Поиск Ethereum механизмов захвата стоимости
Недавнее обновление Ethereum Fusaka не вызвало на рынке особого шума, но с точки зрения эволюции сетевой структуры и экономической модели оно стало “событием знаковым”. Fusaka — это не просто масштабирование через EIP, такие как PeerDAS, а попытка решить проблему недостаточного захвата ценности на основном слое L1, возникшую с развитием L2.
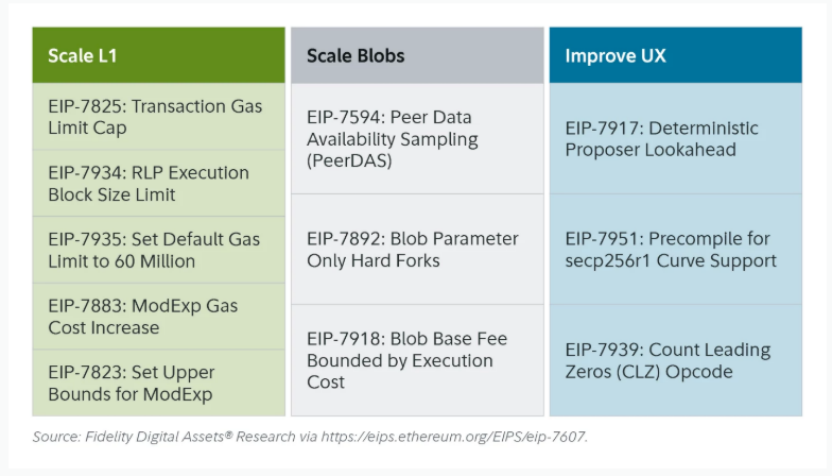
Благодаря EIP-7918 ETH внедряет базовую плату за blob (“blob base fee”) в систему “динамического минимума”, привязывая её нижнюю границу к базовой плате исполнения L1, требуя, чтобы оплата за доступность данных (DA) для blob составляла не менее примерно 1/16 от базовой платы L1; это означает, что rollup-протоколы больше не смогут долгосрочно занимать полосу пропускания blob практически без затрат, а соответствующие комиссии будут возвращаться держателям ETH в виде механизма сжигания.
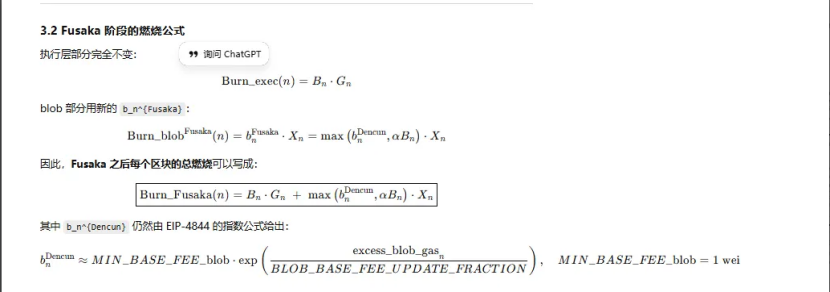
За всю историю обновлений Ethereum было три этапа, связанных со “сжиганием”:
(1) London (одномерное): сжигание только слоя исполнения, благодаря чему ETH начал получать структурное сжигание на основе использования L1.
(2) Dencun (двумерное + независимый рынок blob): сжигание слоя исполнения + blob; запись данных L2 в blob также ведет к сжиганию ETH, однако при низком спросе объем сжигания части blob близок к нулю.
(3) Fusaka (двумерное + привязка blob к L1): для использования L2 (blob) необходимо уплатить и подвергнуть сжиганию фиксированный процент от базовой платы L1, что делает связь активности L2 со сжиганием ETH более стабильной.
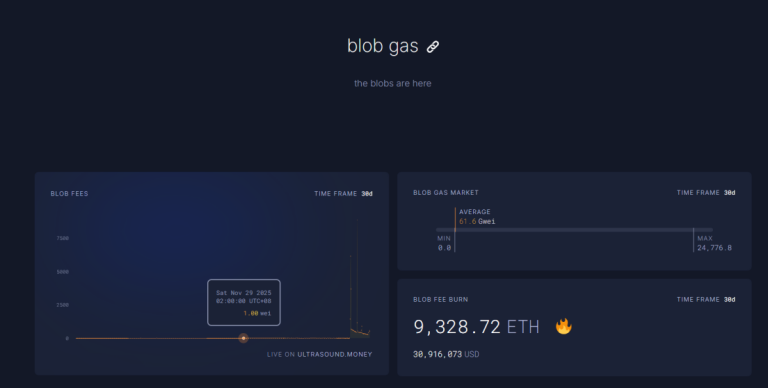
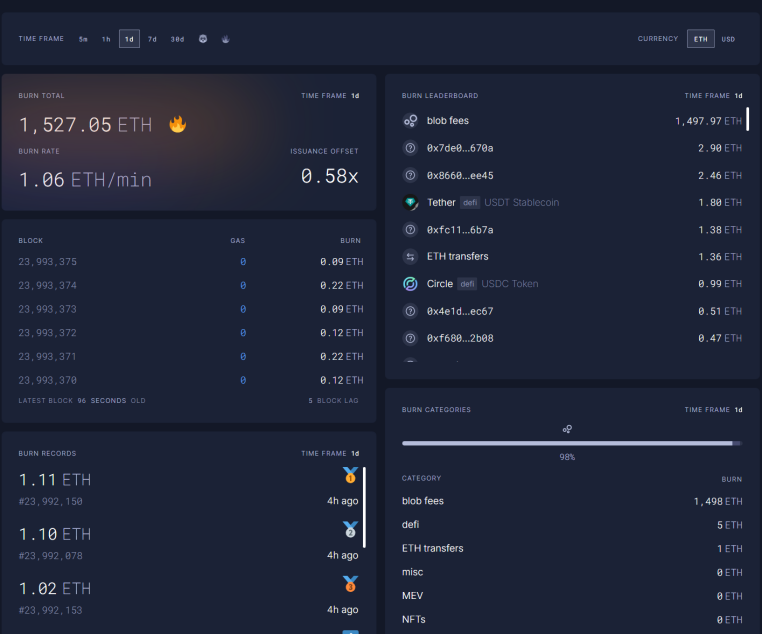
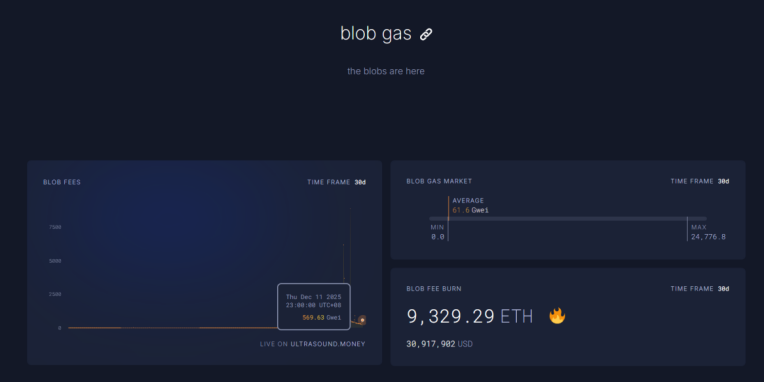
На данный момент комиссии за blob в течение 1 часа к 23:00 11 декабря достигли показателя в 569,63 млрд раз больше, чем до обновления Fusaka, ежедневно сжигается 1527 ETH. Комиссии blob стали крупнейшей частью сжигания, составив впечатляющие 98%. При дальнейшем росте активности в ETH L2 данное обновление способно вернуть Ethereum в состояние дефляции.
三、Техническое укрепление Ethereum
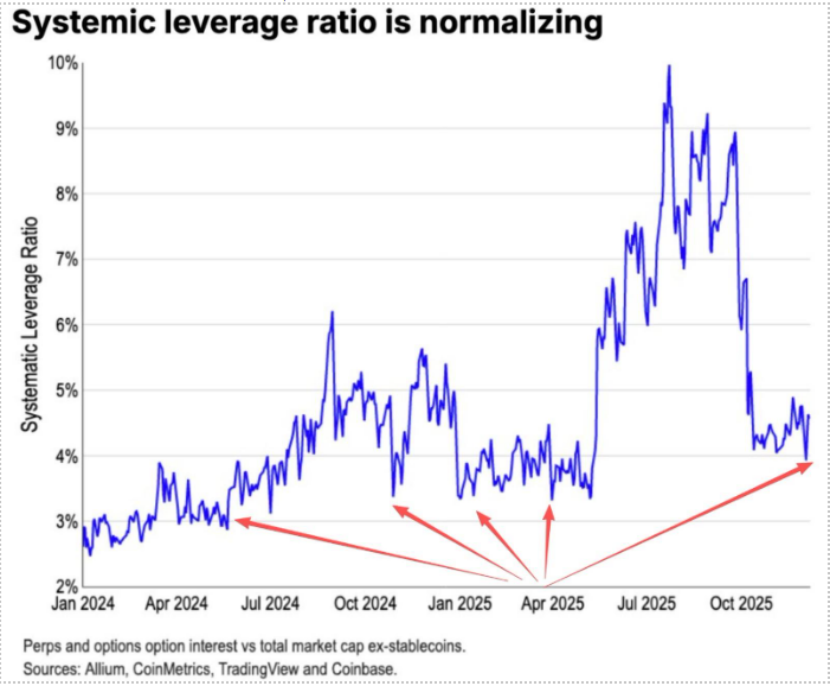
Во время падения 10/11 фьючерсные леверидж-позиции ETH были полностью расчищены, давление распространилось даже на спотовые леверидж-позиции; многие инвесторы, lacking faith in ETH, начали сокращать позиции и сбегать. Согласно данным Coinbase, спекулятивный леверидж во всем криптопространстве снизился до исторического минимума в 4%.
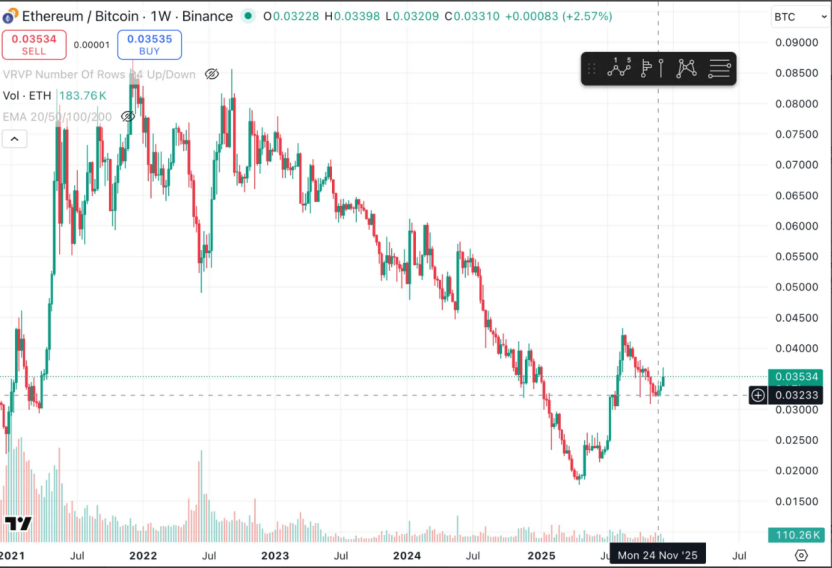
Ранее значительная часть шорт-позиций по ETH формировалась за счет классической парной торговли Long BTC / Short ETH, которая обычно демонстрировала отличные результаты на прошлых медвежьих рынках. Однако на этот раз произошёл сбой. С начала ноября пара ETH/BTC поддерживает боковую структуру сопротивления.
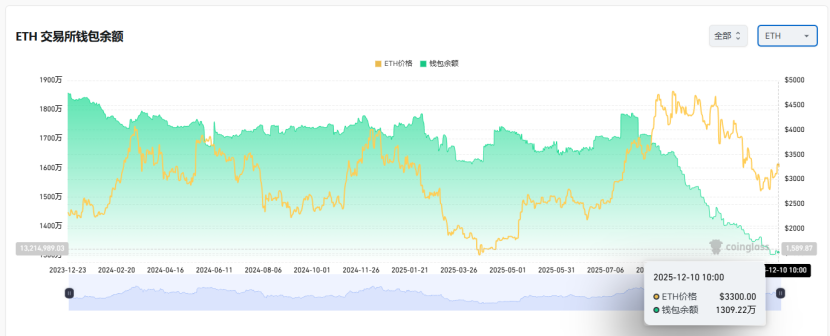
Текущие остатки ETH на биржах составляют 13 млн монет (около 10% от общего предложения), что является историческим минимумом. По мере того как стратегия Long BTC / Short ETH выходит из строя с ноября, а на фоне крайних страхов рынка постепенно可能会出现 opportunity of short squeeze («шорт-сквиз»).
В преддверии переходного периода 2025–2026 годов США и Китай уже подали дружественные сигналы касательно будущей денежно-кредитной и фискальной политики:
В будущем США будут действовать активно: снижение налогов, снижение процентных ставок, ослабление регулирования криптоиндустрии. Китай сделает ставку на умеренное смягчение политики и обеспечение финансовой стабильности (подавление волатильности).
В условиях ожиданий относительно мягкой политики в США и Китае и подавления волатильности на спуске, на фоне глубокого страха и неполного восстановления капитала и настроений, ETH всё ещё находится в благоприятной “зоне для входа”.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @trend_research_






