


Как обстоят дела у майнеров после обвала биткоина?
Автор: Prathik Desai
Перевод: Chopper
Финансовая логика биткоин-майнеров предельно проста: они зависят от фиксированных доходов по протоколу, но сталкиваются с плавающими расходами в реальном секторе. Во время рыночных колебаний именно они первыми ощущают давление на свои балансы. Доход майнеров формируется за счет продажи добытого биткоина, тогда как основные операционные расходы связаны с оплатой электроэнергии для питания тяжелого вычислительного оборудования.
На этой неделе я проанализировал несколько ключевых метрик майнинга биткоина: вознаграждение сети, выплачиваемое операторам, затраты на его получение, операционную прибыль после вычета денежных расходов и итоговую чистую прибыль согласно учетным стандартам.
При текущем уровне цены биткоина ниже 90 тыс. долларов майнеры оказались в затруднительном положении. За последние два месяца их среднедневная выручка за семь дней упала на 35% — с 60 млн до 40 млн долларов.
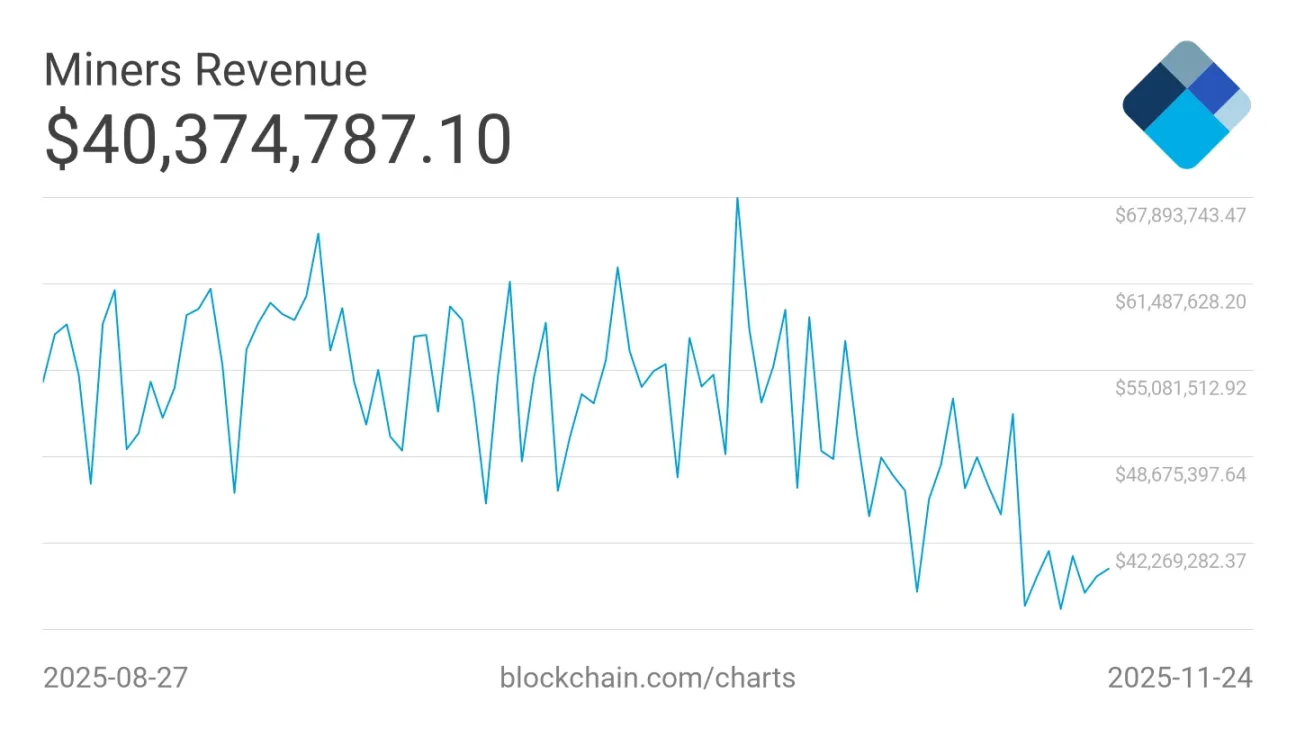
Давайте подробно разберем лежащую в основе логику.
Механизм формирования дохода в биткоине фиксирован и зашит в код протокола. Блок-вознаграждение составляет 3,125 BTC, среднее время генерации блока — 10 минут, что обеспечивает около 144 блоков в сутки, или примерно 450 BTC, добываемых всей сетью ежедневно. За 30 дней глобальная сеть майнеров выдает 13 500 BTC, что при текущей цене около 88 000 долларов оценивается примерно в 1,2 млрд долларов. Однако если распределить этот доход на рекордный хешрейт в 1078 EH/s (эксахэш/с), дневная выручка на каждую TH/s (терахэш/с) составит всего 3,6 цента. Именно эта сумма является единственной экономической основой, обеспечивающей функционирование сетевой безопасности стоимостью 1,7 трлн долларов. (Прим.: 1 EH/s=10(18)H/S;1 TH/S = 10¹² H/S)
Что касается расходов, то ключевой переменной является стоимость электроэнергии, которая зависит от локации майнинга и эффективности оборудования.
Если используются современные майнеры уровня S21 (потребление 17 джоулей на терахэш) и доступна дешевая электроэнергия, операторы все еще могут достигать денежной прибыли. Но если парк состоит из устаревших машин или тарифы на электричество высоки, каждая операция хеширования увеличивает затраты. При текущей стоимости хеша (на которую влияют сложность сети, цена биткоина, блок-вознаграждение и комиссии) майнер S19 при ставке 0,06 доллара за киловатт-час сможет лишь свести концы с концами. В случае увеличения сложности сети, незначительного падения цены биткоина или резкого роста тарифов экономическая эффективность такого оборудования резко упадет.
Проиллюстрируем это на конкретных цифрах.
В декабре 2024 года компания CoinShares оценивала денежную себестоимость добычи одного биткоина публичными операторами в III квартале 2024 года примерно в 55 950 долларов. Сегодня оценки Кембриджского университета показывают рост этой цифры до примерно 58 500 долларов. Реальная себестоимость добычи различается в зависимости от компании: крупнейшая в мире публичная биткоин-добывающая компания Marathon Digital (тикер MARA) в III квартале 2025 года имела средние затраты на электроэнергию в размере 39 235 долларов на одну монету; вторая по величине Riot Platforms (тикер RIOT) — 46 324 доллара. Несмотря на падение цены биткоина на 30% с пикового уровня до 86 000 долларов, эти компании продолжают показывать прибыль. Но здесь кроется не вся картина.
Майнерам также необходимо учитывать нерасходные статьи, такие как амортизация, обесценение активов и компенсации в виде опционов на акции, которые вместе превращают майнинг в капиталоемкую отрасль. Если учесть эти факторы, общая стоимость добычи одного биткоина легко превышает 100 000 долларов.
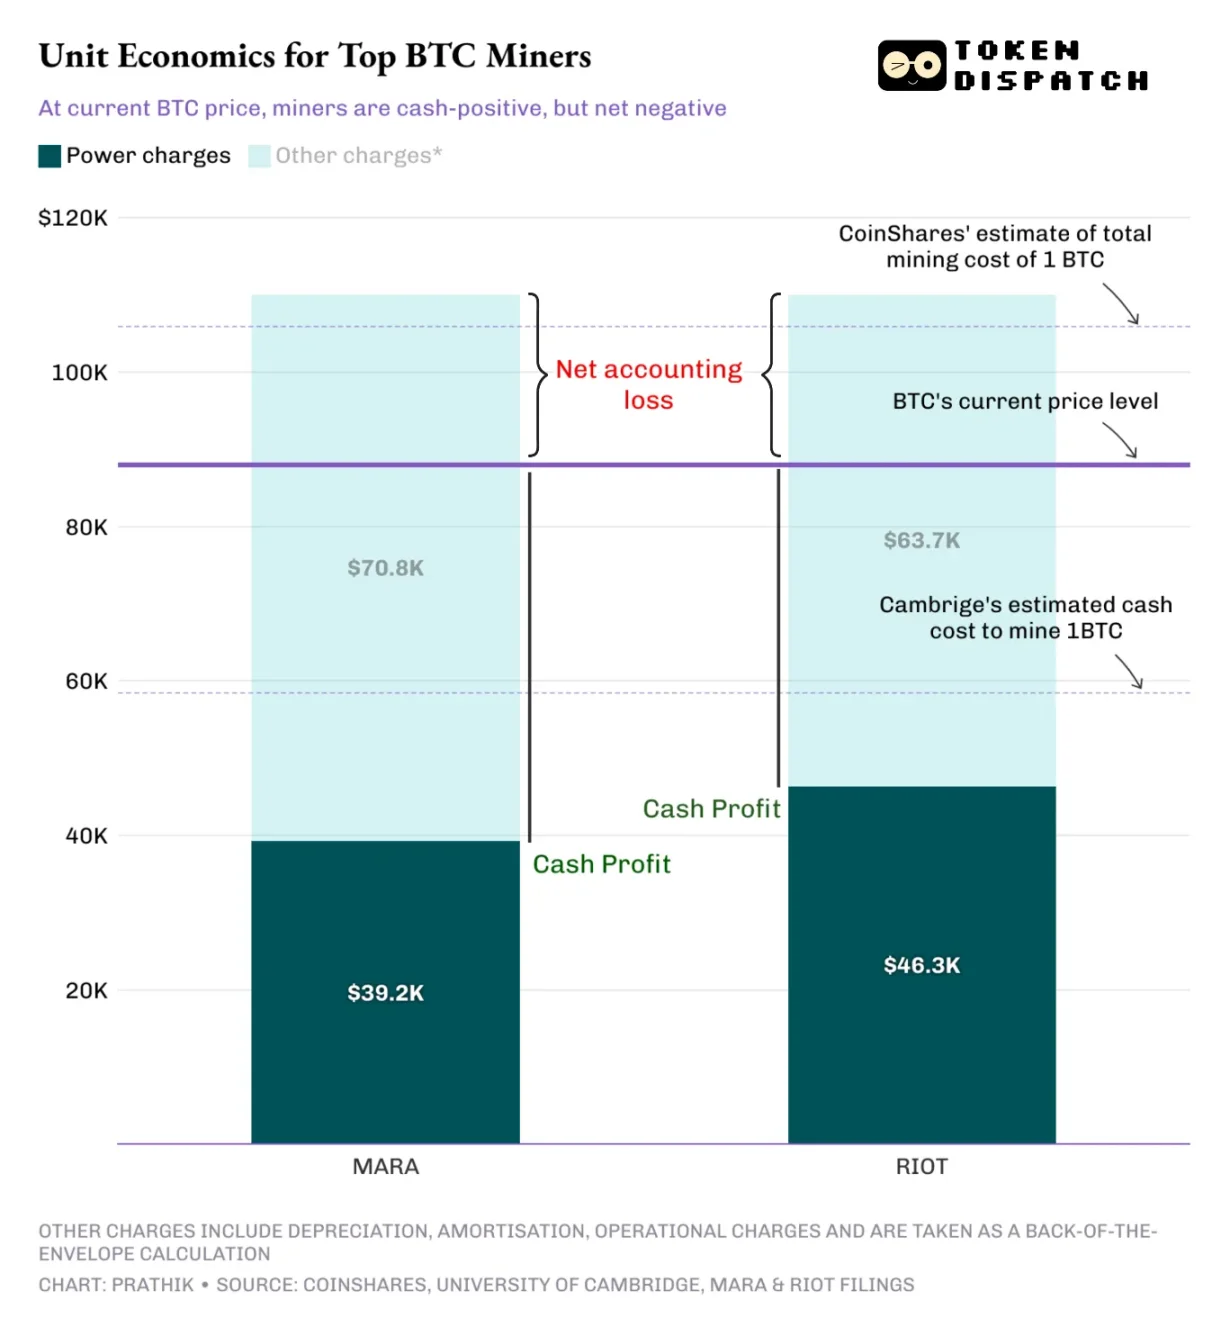
Себестоимость добычи у ведущих компаний Marathon и Riot
MARA использует как собственное оборудование, так и размещает его на хостинге у третьих лиц. Компания оплачивает электроэнергию, амортизацию и плату за хранение. Приблизительные расчеты показывают, что общая себестоимость добычи одного биткоина у MARA превышает 110 000 долларов. Даже согласно оценкам CoinShares от декабря 2024 года общие затраты составляли около 106 000 долларов.
Поверхностно индустрия майнинга биткоина выглядит устойчивой. Денежные маржи высоки, ожидается бухгалтерская прибыль, а масштаб операций позволяет беспрепятственно привлекать финансирование. Но если копнуть глубже, станет ясно, почему всё больше майнеров решают хранить добытый биткоин и даже докупать его на рынке вместо того, чтобы немедленно продавать.
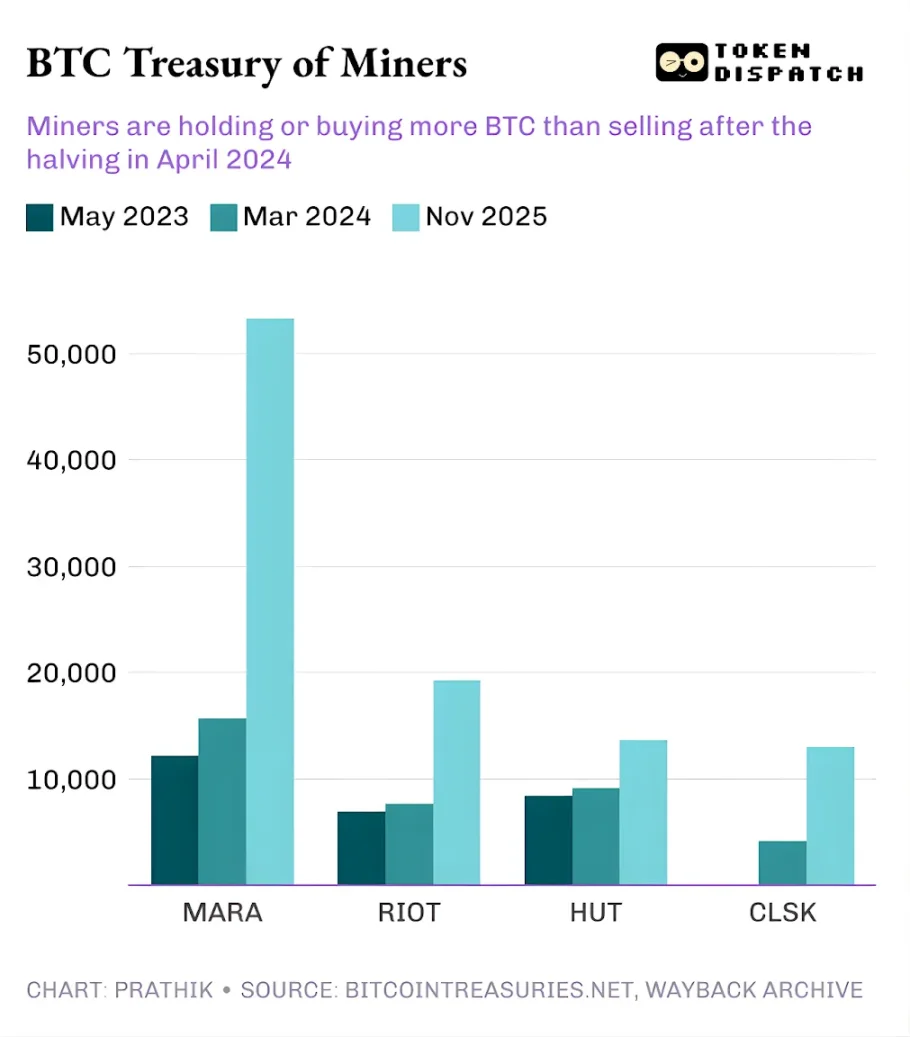
Резервы биткоина у ведущих операторов
Компании вроде MARA способны покрывать расходы благодаря сопутствующему бизнесу и доступу к капитальным рынкам. Однако многие другие операторы при малейшем росте сложности сети могут уйти в убыток.
В целом в индустрии майнинга сосуществуют два варианта точки безубыточности:
Первый тип — крупные промышленные майнеры с эффективным оборудованием, дешевой электроэнергией и легким балансом. Для них денежный поток становится отрицательным только при падении цены биткоина с 86 000 до 50 000 долларов. В настоящее время их денежная прибыль с одной добытой монеты превышает 40 000 долларов, однако вопрос о достижении бухгалтерской прибыли при текущих котировках остается открытым и индивидуален для каждой компании.
Второй тип — остальные операторы, которым при учете амортизации, обесценения и расходов на опционы будет крайне сложно сохранять безубыточность.
Даже консервативные оценки говорят о совокупной себестоимости одного биткоина в диапазоне 90–110 тысяч долларов, что означает: многие операторы уже перешагнули черту экономической безубыточности. Продолжать майнинг их заставляет лишь то, что денежные затраты еще не превышают выручку, хотя бухгалтерские расходы уже нарушили баланс. Это может подтолкнуть большее число майнеров к хранению биткоинов вместо его немедленной продажи.
Пока денежный поток остается положительным, майнеры будут продолжать работу. При цене в 88 000 долларов система кажется стабильной, но этот парадокс держится лишь на условии, что операторы не продают свою продукцию. Как только цена биткоина дополнительно снизится или майнеры окажутся вынужденными ликвидировать позиции, они упрутся в линию безубыточности.
Таким образом, несмотря на то что обвал цен продолжит оказывать давление на розничных инвесторов и трейдеров, в настоящее время он вряд ли нанесет серьезный ущерб операторам. Однако ситуация может ухудшиться, если доступ к финансированию для майнеров сузится. В таком случае двигатель роста остановится, и операторам придется усиливать инвестиции во вспомогательные виды бизнеса для поддержания операционной деятельности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














