Тройное давление на крипторынок: отток средств из ETF, редоменсирование кредитного плеча и падение ликвидности
Автор: Танаи Вед
Перевод: Луффи, Foresight News
TL;DR
-
Недавняя слабость спроса на основные каналы привлечения капитала, такие как ETF и крипто-казны (DAT), в сочетании с процессом раздоларивания (снижения плеча) в октябре и макроэкономической тенденцией к избеганию риска продолжает оказывать давление на рынок криптовалют.
-
Рынки фьючерсов и кредитования DeFi завершили полную перестройку долговых рычагов, структура позиций стала чище, системные риски снизились.
-
Спотовая ликвидность основных и альткоинов еще не восстановилась, рынок остается уязвимым и более подвержен экстремальным ценовым колебаниям.
В начале «Uptober» (традиционного октябрьского ралли) биткоин однажды взлетел до исторического максимума, но оптимизм быстро сменился пессимизмом, а обвал 11 октября тяжело ударил по уверенности участников рынка (прим.: Uptober обозначает период, когда крипторынок традиционно растет в октябре). После этого цена биткоина опустилась примерно на 40 тыс. долларов (более чем на 33%), а альткоины пострадали еще сильнее. Общая рыночная капитализация всей криптосферы снизилась почти до 3 трлн долларов. Несмотря на множество положительных фундаментальных событий в течение всего 2025 года, динамика цен и рыночное настроение остались значительно расходящимися.
В настоящее время рынок криптоактивов находится на стыке нескольких внешних и внутренних факторов. На макроуровне неопределенность в отношении вероятности снижения ключевых ставок в декабре и недавние трудности технологических акций (индекс Nasdaq) лишь усилили поведение инвесторов, направленное на сохранение капитала. Внутри крипторынка каналы, ранее служившие надежными поглотителями капитала, — ETF и крипто-казны (DAT), столкнулись с оттоком средств. Одновременно с этим волна ликвидаций 11 октября спровоцировала один из самых резких процессов раздоларивания в истории, последствия которого все еще ощущаются, а ликвидность остается низкой.
Данная статья подробно проанализирует ключевые факторы недавнего ослабления рынка криптоактивов, исследуя потоки средств в ETF, состояние долговых рычагов на рынках бессрочных фьючерсов и DeFi, а также ликвидность книжек ордеров, чтобы показать текущую структуру рынка.
Макроэкономика переходит в режим защиты от рисков
Динамика биткоина все больше расходится с основными классами активов. На фоне рекордных закупок золота центральными банками разных стран и сохраняющейся торговой напряженности стоимость золота в этом году выросла более чем на 50%, продолжая уверенный рост. Тем временем технологические акции (индекс Nasdaq) потеряли темп в четвертом квартале, а рынок заново оценивает вероятность грядущего смягчения денежно-кредитной политики ФРС США и устойчивость бычьего тренда, движимого искусственным интеллектом.
Как показали наши предыдущие исследования, корреляция биткоина с «агрессивными» технологическими акциями и «защитным» золотом носит циклический характер и адаптируется к изменениям макроэкономической картины. Это делает биткоин крайне чувствительным к рыночным шокам или катализаторам (таким как обвал в октябре и текущая тенденция к избеганию риска).
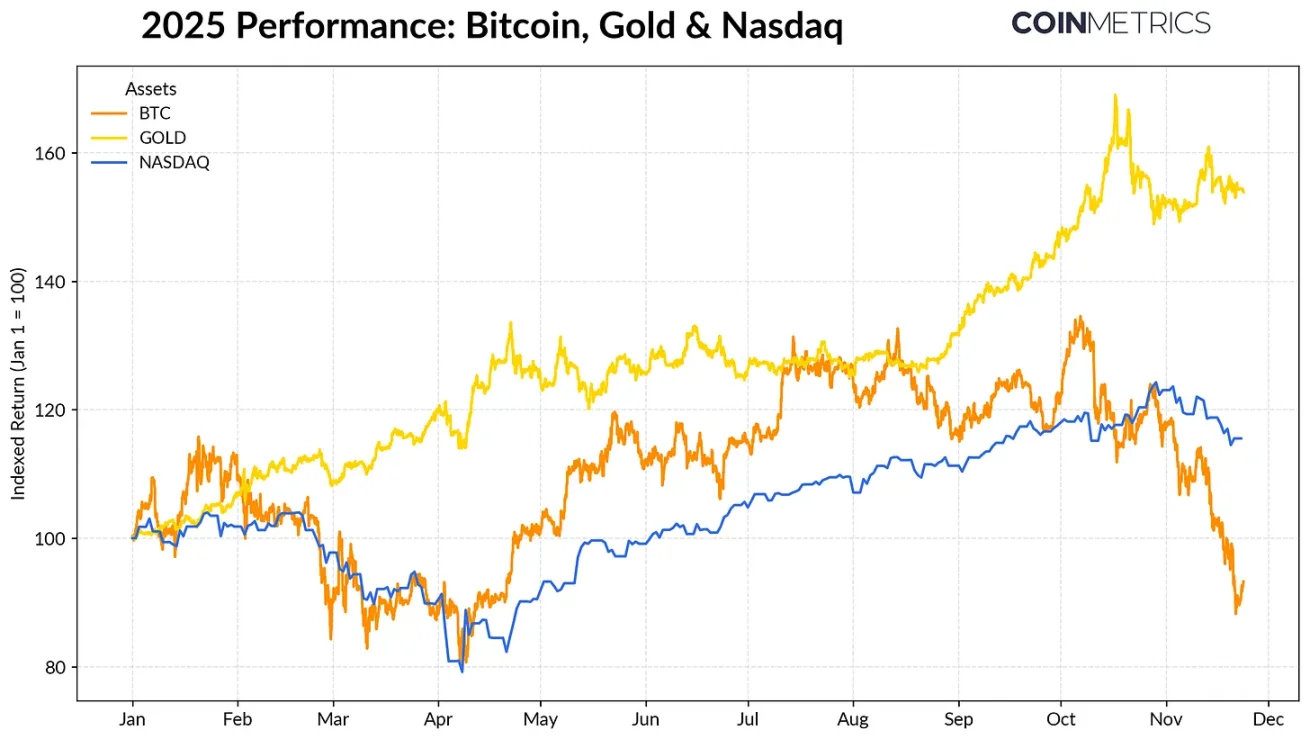
Динамика цены биткоина, золота и индекса Nasdaq в 2025 году. Источник данных: Coin Metrics и Google Finance
Являясь «якорным активом» для всего крипторынка, коррекция биткоина распространилась и на остальные цифровые активы. Несмотря на кратковременный подъем отдельных тематических секторов, таких как приватные монеты (privacy coins), большинство альткоинов по-прежнему демонстрируют высокую корреляцию с биткоином.
Снижение емкости каналов привлечения капитала ETF и DAT
Недавнее ослабление биткоина частично связано со спадом спроса на ключевые каналы финансирования, которые поддерживали его движение в 2024–2025 годах. Со второй половины октября ETF демонстрировали чистый отток средств несколько недель подряд, их совокупная сумма достигла 4,9 млрд долларов. Это крупнейшая волна редимешнов с тех пор, как в апреле 2025 года биткоин опускался до 75 тыс. долларов перед объявлением тарифов в «День освобождения». Несмотря на краткосрочный отток средств, объем ончейн-позиций продолжает расти: только ETF IBIT от BlackRock удерживает 780 тыс. BTC, что составляет около 60% от общего объема позиций всех спотовых Bitcoin ETF.
Возобновление притока средств в ETF станет сигналом стабилизации данного канала. Исторические данные показывают, что в периоды восстановления аппетита к риску спрос на ETF был решающей силой, абсорбирующей предложение биткоина.
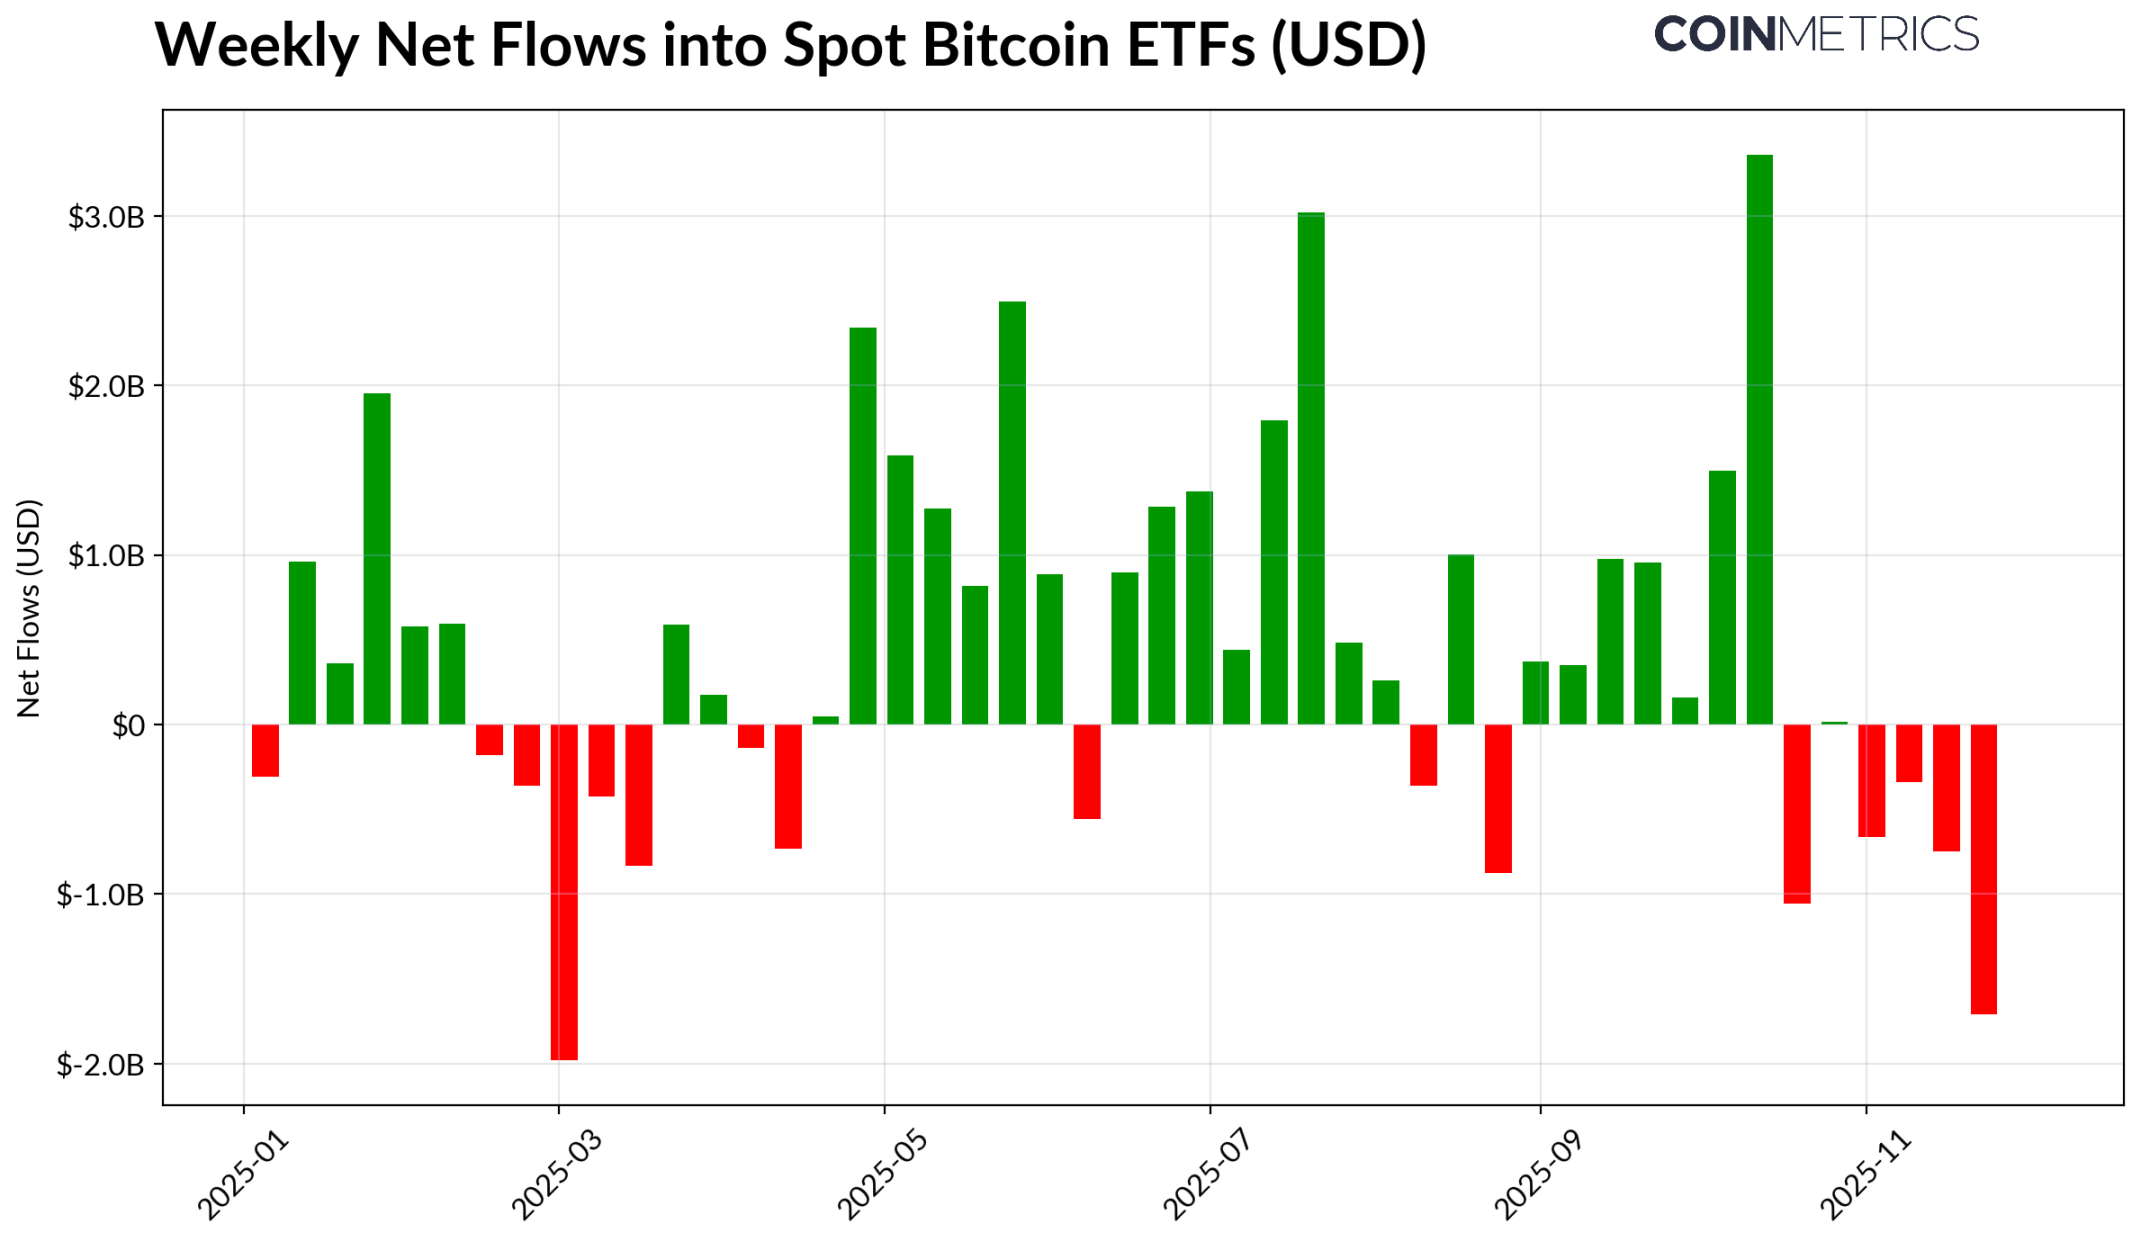
Еженедельный чистый приток средств в Bitcoin ETF. Источник: Coin Metrics
Крипто-казны (DAT) также начинают испытывать давление. По мере коррекции цен снижается рыночная стоимость акций DAT и размер их портфелей криптоактивов, что создает давление на премии к NAV, обеспечивающие работу механизма роста. Это снижает способность DAT привлекать новый капитал через эмиссию акций или долговое финансирование, ограничивая рост количества криптовалют на акцию. Меньшие по размеру новые DAT особенно чувствительны к этому: изменения рыночной конъюнктуры могут привести к тому, что точка безубыточности и оценка акций станут непригодными для дальнейшего наращивания позиций.
На сегодняшний день самая крупная DAT — Strategy — владеет 649 870 BTC при средней цене покупки 74 333 доллара США (примерно 3,2% от текущего предложения биткоина). Как видно на графиках ниже, темпы покупок Strategy значительно ускорялись при росте цены BTC и сильной оценке акций, однако в последнее время они замедлились. Тем не менее Strategy по-прежнему удерживает нереализованную прибыль, так как ее средняя цена закупки ниже текущей рыночной стоимости.
Если цены продолжат падать или возникнет риск исключения из индексов, Strategy может столкнуться с давлением. Однако улучшение рыночных условий способно укрепить ее баланс и оценку, вновь создав условия, благоприятные для наращивания позиций DAT.
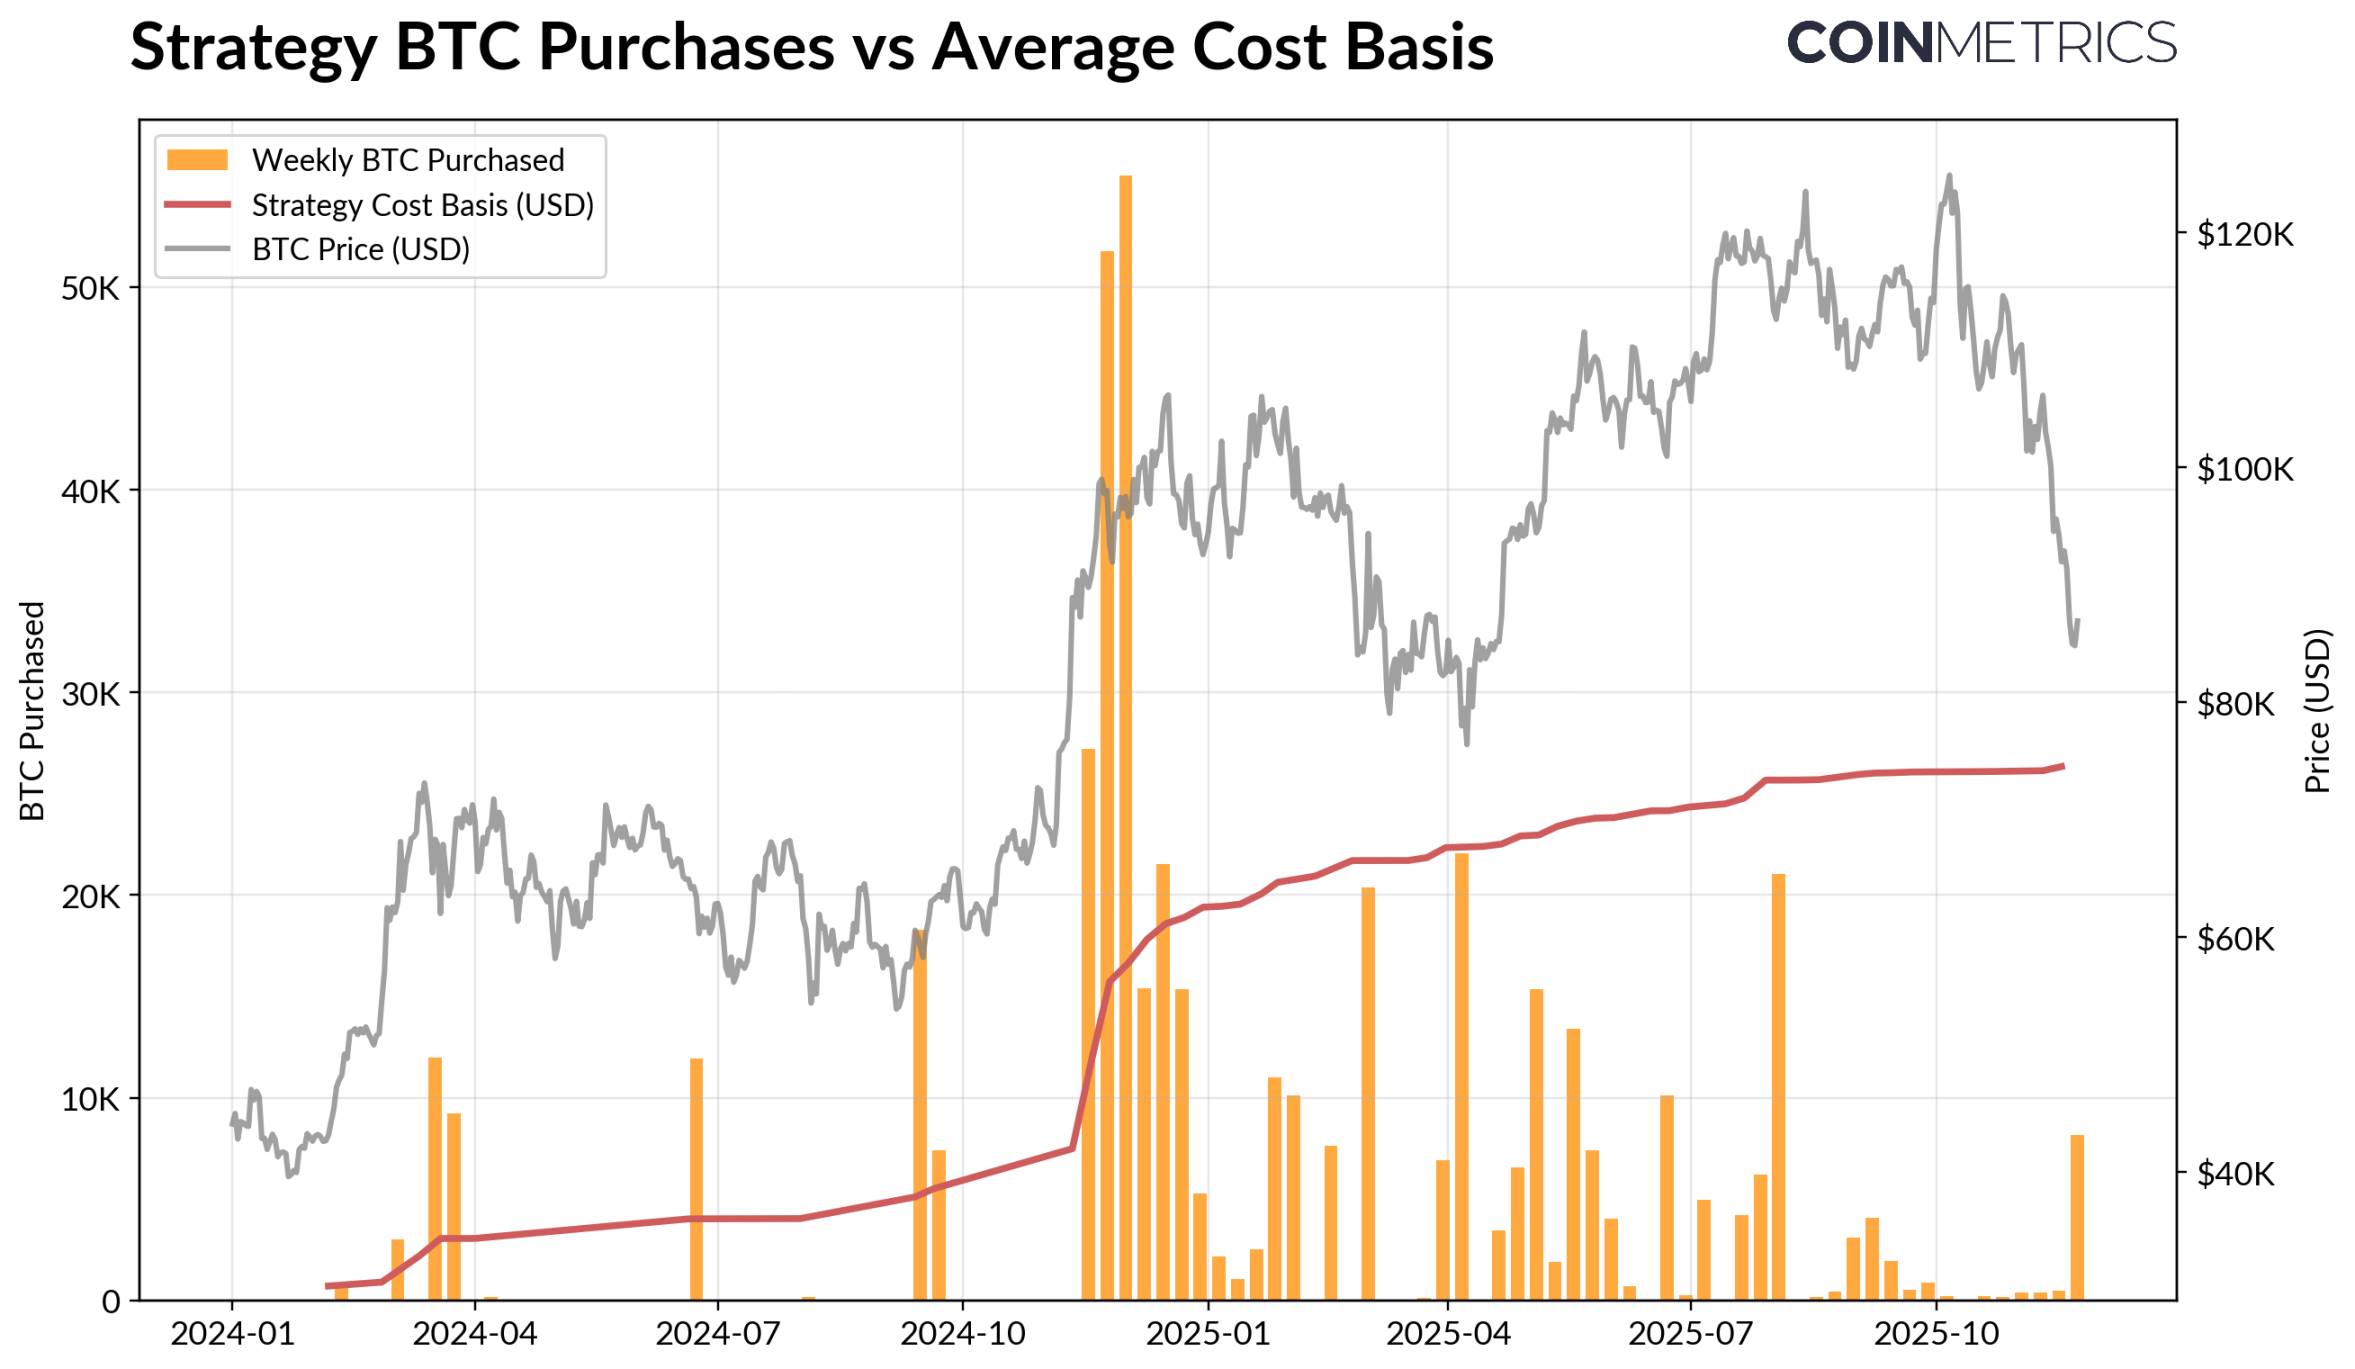
Объем покупок биткоина и средняя цена входа Strategy. Источник: Strategy и Bitbo Treasuries
Эта тенденция согласуется с ончейн-показателями доходности. Коэффициент реализованной прибыли/убытка (SOPR) для краткосрочных держателей (срок хранения < 155 дней) упал в зону убытков около -23%. Исторически такой уровень указывает на давление вынужденной распродажи со стороны наиболее чувствительных к цене игроков. Долгосрочные держатели в среднем остаются прибыльными, но данные SOPR свидетельствуют о небольшом увеличении объемов фиксации прибыли. Если SOPR краткосрочников вернется выше 1,0, а темпы распродаж долгосрочников замедлятся, это будет означать постепенную стабилизацию рынка.
Процесс раздоларивания в криптовалютах: бессрочные фьючерсы, кредитование DeFi и ликвидность
Волна ликвидаций 11 октября запустила многоуровневый цикл раздоларивания на рынках фьючерсов, DeFi и под залог стейблкоинов. Его последствия продолжают ощущаться на крипторынке.
Раздоларивание на рынке бессрочных фьючерсов
Всего за несколько часов на рынке бессрочных фьючерсов произошло одно из крупнейших принудительных закрытий позиций в истории, что привело к снижению накопленного за месяцы объема открытых позиций (OI) более чем на 30%. Наибольшее падение объема OI зафиксировано на биржах, где преобладают торговля альткоинами и розничные трейдеры (таких как Hyperliquid, Binance и Bybit), что полностью соответствует зонам высокой концентрации плеча до раздоларивания. Как показывают графики ниже, текущий объем открытых позиций значительно уступает предкризисному максимуму в более чем 90 млрд долларов и продолжает незначительно снижаться, что свидетельствует об успешной очистке системы от избыточного плеча по мере стабилизации и перебалансировки рынка.
Одновременно ослабли ставки финансирования, что отражает перезагрузку настроений лонг-позиций. В последние дни ставки финансирования биткоина находятся на нейтральном или слегка отрицательном уровне, что соответствует состоянию рынка, где участники пока не восстановили полной уверенности в направлении движения.
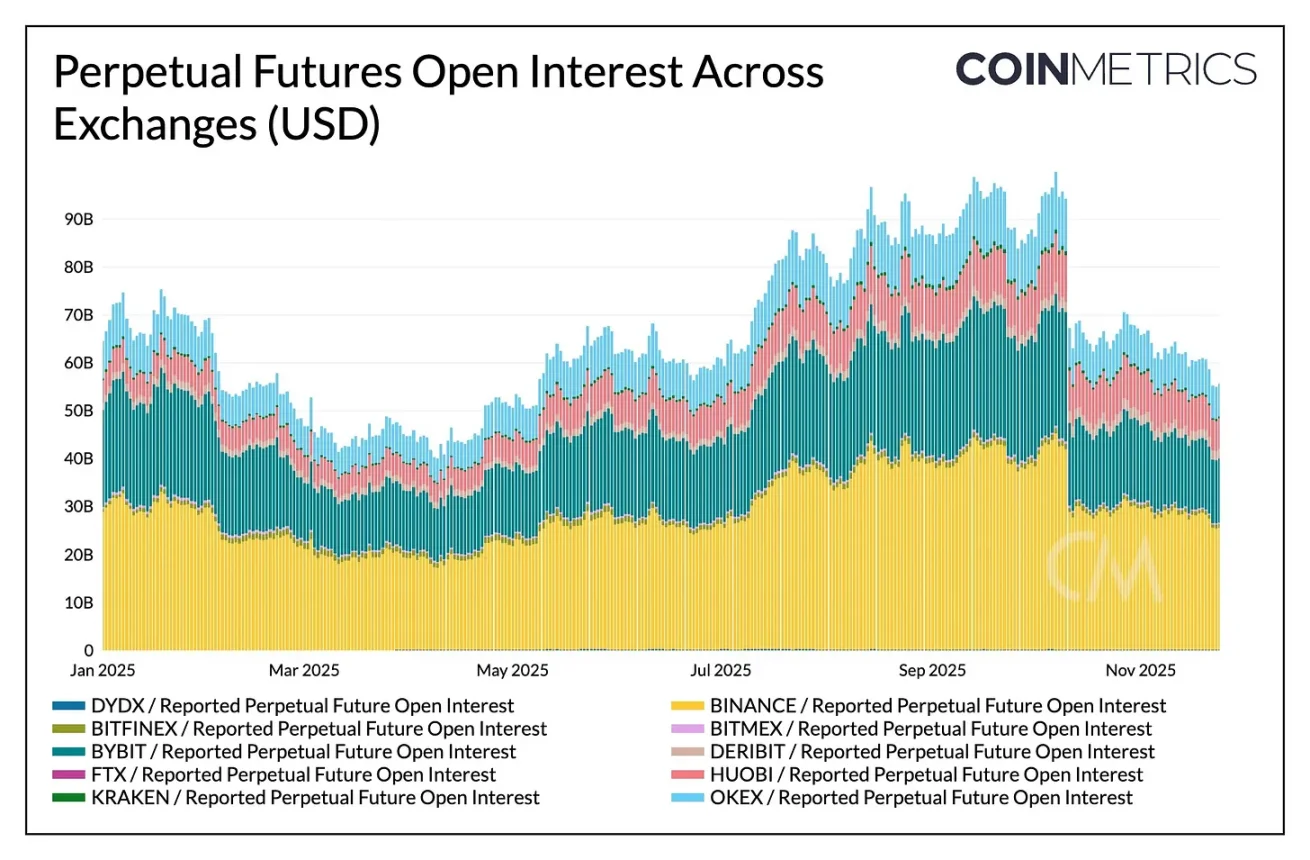
Изменение объемов открытых позиций на бессрочных контрактах по биржам. Источник: Coin Metrics
Раздоларивание в DeFi
Рынок кредитования DeFi также прошел через этап постепенного раздоларивания. С момента достижения пика в конце сентября объем активных займов в Aave V3 неуклонно снижается. На фоне слабого аппетита к риску и переоценки залоговых активов заемщики активно снижают плечо и возвращают долги. Наиболее резко сократилось кредитование в стейблкоинах: после утраты паритета Ethena USDe объем кредитов под нее обрушился на 65%, что спровоцировало массовое закрытие позиций с использованием синтетического доллара.
Также сократилось кредитование, связанное с Ethereum: объем займов под WETH и ликвидные стейкинг-токены (LST) упал примерно на 35–40%, что отражает снижение использования стратегий рекурсивного кредитования и экспозиции к процентным доходным залоги.
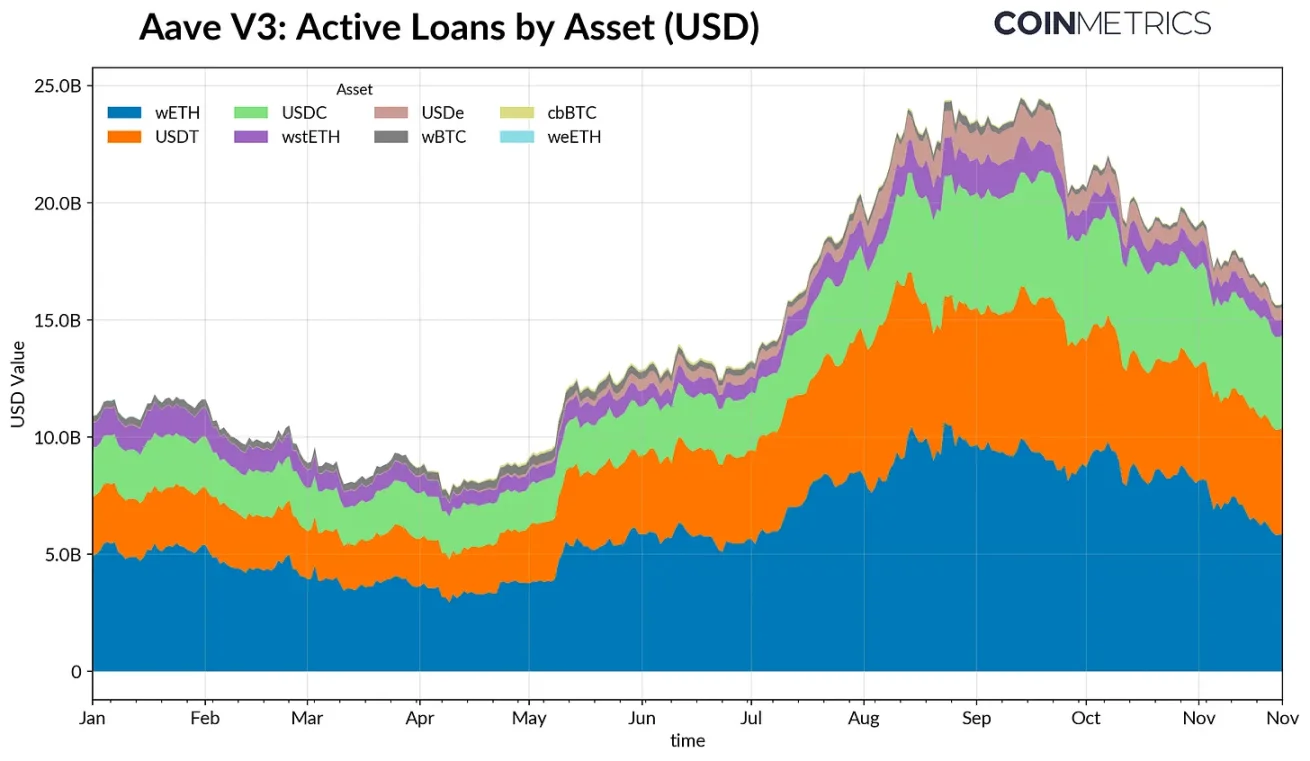
Объем активных займов в Aave V3. Источник: Coin Metrics
Низкая спотовая ликвидность
После волны ликвидаций 11 октября спотовая ликвидность остается под напряжением. На основных биржах глубина ликвидности (в диапазоне ±2%) для биткоина, эфира, Solana и других монет по-прежнему на 30–40% ниже показателей начала октября. Это свидетельствует о том, что ликвидность не восстанавливается синхронно с ценой. Из-за сокращения объема заявок рынок остается уязвимым: даже небольшие сделки способны вызывать непропорционально сильные ценовые колебания, усиливая волатильность и усиливая эффект от маржин-коллов.
Ситуация с ликвидностью альткоинов еще хуже. Глубина книжки ордеров за пределами основных монет продемонстрировала более резкое и длительное снижение, что отражает продолжающееся избегание рынком рисковых активов и сокращение активности маркетмейкеров. Полное восстановление спотовой ликвидности поможет снизить влияние ценовых шоков и стабилизировать рынок, однако на данный момент недостаток глубины остается одним из самых явных сигналов того, что системное напряжение еще не полностью снято.
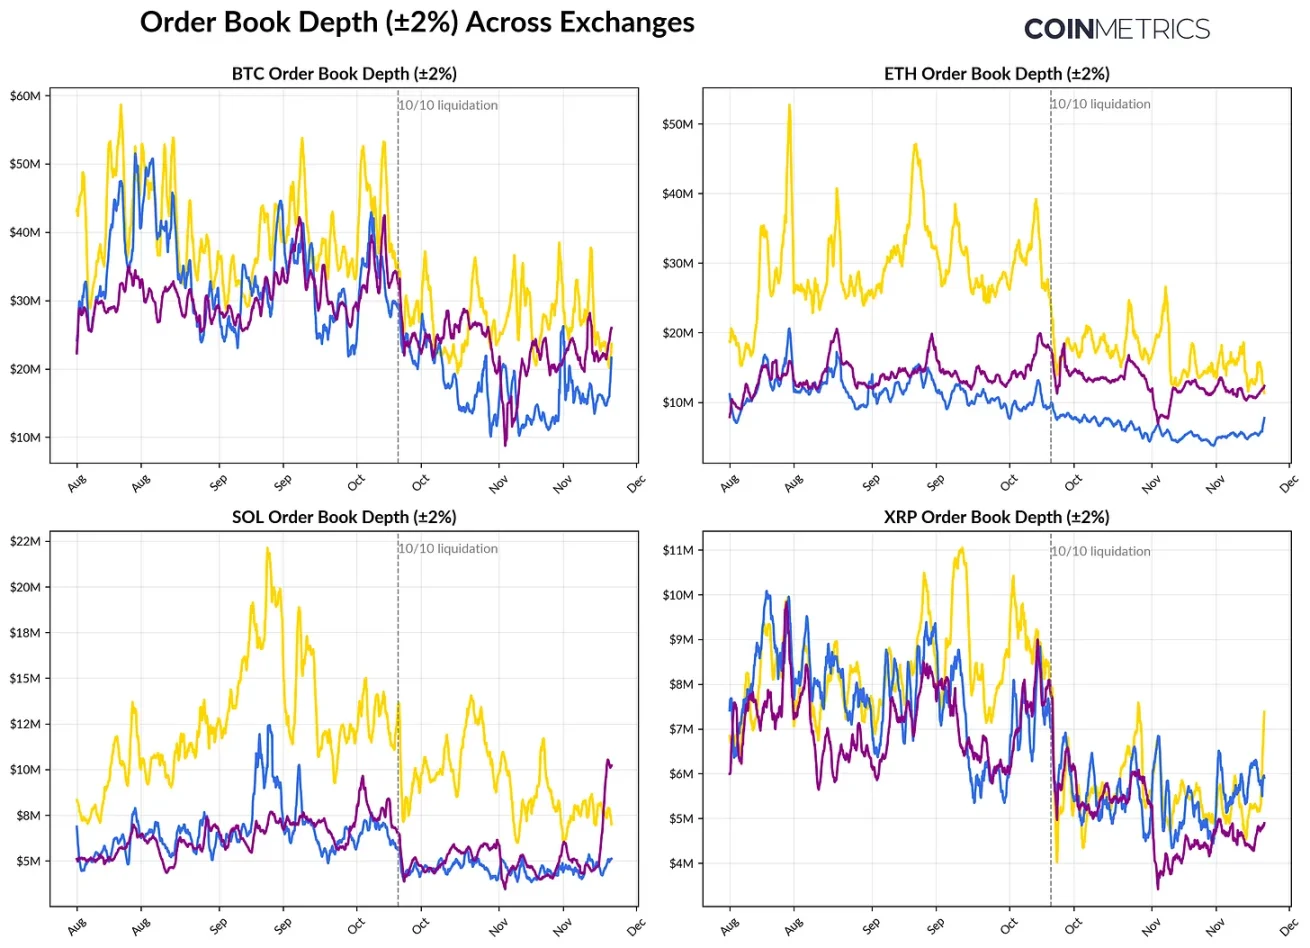
Изменение глубины книжек ордеров на биржах. Источник: Coin Metrics
Заключение
Рынок криптоактивов проходит через масштабную коррекцию, обусловленную слабым спросом со стороны ETF и DAT, перестройкой долговых рычагов на рынках фьючерсов и DeFi, а также хроническим дефицитом спотовой ликвидности. Хотя эти факторы оказывают давление на цены, они одновременно делают рыночную систему более здоровой, снижают общий уровень плеча, нейтрализуют позиции и постепенно возвращают цену к фундаментальным драйверам.
При этом макроэкономическая обстановка по-прежнему остается главным сдерживающим фактором. Слабые результаты акций ИИ-сектора, пересмотр ожиданий по ставкам и общая склонность к защите капитала подавляют рыночный спрос. Если ключевые источники капитала (приток средств в ETF, наращивание позиций DAT, рост предложения стейблкоинов) возобновят развитие, а спотовая ликвидность вырастет, это заложит основу для стабилизации и окончательного разворота рынка. До тех пор рынок останется ареной напряжения между макроэкономическим настроем на защиту и внутренней структурой крипторынка.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @coinmetrics