Исследовательский центр CoinW: актуальный обзор — разбор ключевого предложения Uniswap о выкупе: сможет ли UNI запустить переоценку стоимости?
Автор: CoinW Research
Последнее предложение о байбэке от Uniswap привлекло пристальное внимание рынка, однако основное обсуждение сосредоточено именно на механизме выкупа в рамках предложения. Запуск этого механизма способен обеспечить долгосрочный параболический рост цены токена UNI?
1. Важнейшее предложение Uniswap: углубленный анализ
Недавно генеральный директор Uniswap Хейден Адамс представил свое первое предложение по управлению протоколом, включающее активацию комиссий протокола, сжигание токенов UNI и повышение комиссий Unichain. Эти меры направлены на переход токена UNI к дефляционной модели. В случае принятия предложения объем средств Uniswap для ежегодного байбэка UNI составит около 460–510 млн долларов США, что станет мощной поддержкой для цены токена. Подробное содержание предложения следующее:
1. Активация комиссии протокола: все доходы на стороне протокола направляются на байбэк и сжигание UNI.
Это самый ключевой механизм захвата стоимости в данном предложении. Он кардинально меняет модель токена UNI, превращая его из чисто governance-токена в «производственный актив», имеющий прямую поддержку денежного потока. Это аналогично тому, как публичные компании выкупают свои акции за счет прибыли, обеспечивая долгосрочную и надежную защиту цены токена. Данный механизм является главным драйвером включения цикла «дефляции и роста стоимости». Это основа захвата ценности: UNI трансформируется из токена управления без денежного потока в «производственный актив» с прямой доходностью, подобно выкупу акций.
2. Комиссии сериализатора Unichain включаются в пул сжигания.
Данный шаг направлен на аккумулирование всей стоимости, создаваемой экосистемой Uniswap, в токене UNI. Комиссия сериализатора — это фиксированный доход блокчейна Layer2 Unichain. Ее включение в сжигание означает, что ценность UNI перестает зависеть исключительно от торговой активности в DEX и глубоко связывается с процветанием всей экосистемы Uniswap (включая ее публичную сеть), расширяя фундамент стоимости.
3. Единовременное сжигание 100 млн UNI (ретроспективное сжигание за исторические периоды без начисления комиссий).
Это сильный сигнал в пользу дефляции и мера по повышению уверенности рынка. Единовременное сжигание 16% от общего объема предложения мгновенно повышает дефицит оставшихся токенов. Логика «ретроспективной компенсации» призвана справедливо отблагодарить ранних сторонников и попытаться восполнить прошлые упущения, не принесшие доходность держателям. Ожидается, что это окажет мощное краткосрочное воздействие на рыночные настроения.
4. Запуск PFDA: предоставление торговцам «скидки на комиссии» через аукцион с одновременным удержанием дохода MEV внутри протокола.
Это инновационный механизм, решающий две задачи одновременно. За счет аукциона прав на скидку по комиссиям он эффективно возвращает ценность MEV, ранее перехватываемая сторонними поисковыми ботами, внутрь протокола. В конечном итоге эти доходы будут направлены на финансирование байбэка UNI, усиливая устойчивость экономической модели.
5. Гук агрегатора v4: консолидация ликвидности внешних DEX и взимание комиссии протокола.
Это означает эволюцию Uniswap от «провайдера ликвидности» к «уровню агрегации ликвидности и платному шлюзу». Даже если сделка не происходит в собственных пулах Uniswap, протокол сможет собирать комиссию, если маршрутизация идет через его гук. Это радикально расширяет адресуемый рынок для сбора комиссий Uniswap и представляет собой стратегический прорыв потолка доходов.
6. Унификация тарифной политики: интерфейсы/кошельки/API больше не взимают дополнительные сборы, учет доходов консолидируется на уровне протокола.
Этот шаг закрепляет центральную роль уровня протокола и защищает рвы бизнес-модели. Он предотвращает внутреннюю войну фронтендов (официального сайта, сторонних API) за счет демпинга до «нулевой комиссии», что могло бы подорвать основу доходов экосистемы. Унификация гарантирует прозрачность, предсказуемость и стабильность доходов протокола, что критически важно для долголетия экономической модели.
7. Управление и организация: слияние Labs и Фонда, установление годового бюджета в 20 млн UNI на развитие.
Это отражает стремление Uniswap найти баланс между краткосрочной финансовой отдачей и долгосрочным развитием экосистемы. Слияние повышает эффективность принятия решений, а четкий бюджет роста показывает, что команда фокусируется не только на текущей цене актива, но и将持续 инвестировать в разработчиков, ликвидность и инфраструктуру, гарантируя конкурентоспособность и лидерство протокола в ближайшие десять лет.
8. Миграция активов: ликвидность Unisocks переносится на Unichain v4 с одновременным сжиганием этой позиции LP.
Данная операция носит скорее символическое и стратегическое значение. Она демонстрирует, что команда избавляется от устаревших активов, полностью переключая ресурсы и фокус на стратегию следующего поколения вокруг Unichain и v4. Этот процесс можно рассматривать как «метаболизм» экосистемы, символизирующий разрыв со старыми моделями и концентрацию всех усилий на построении будущего.
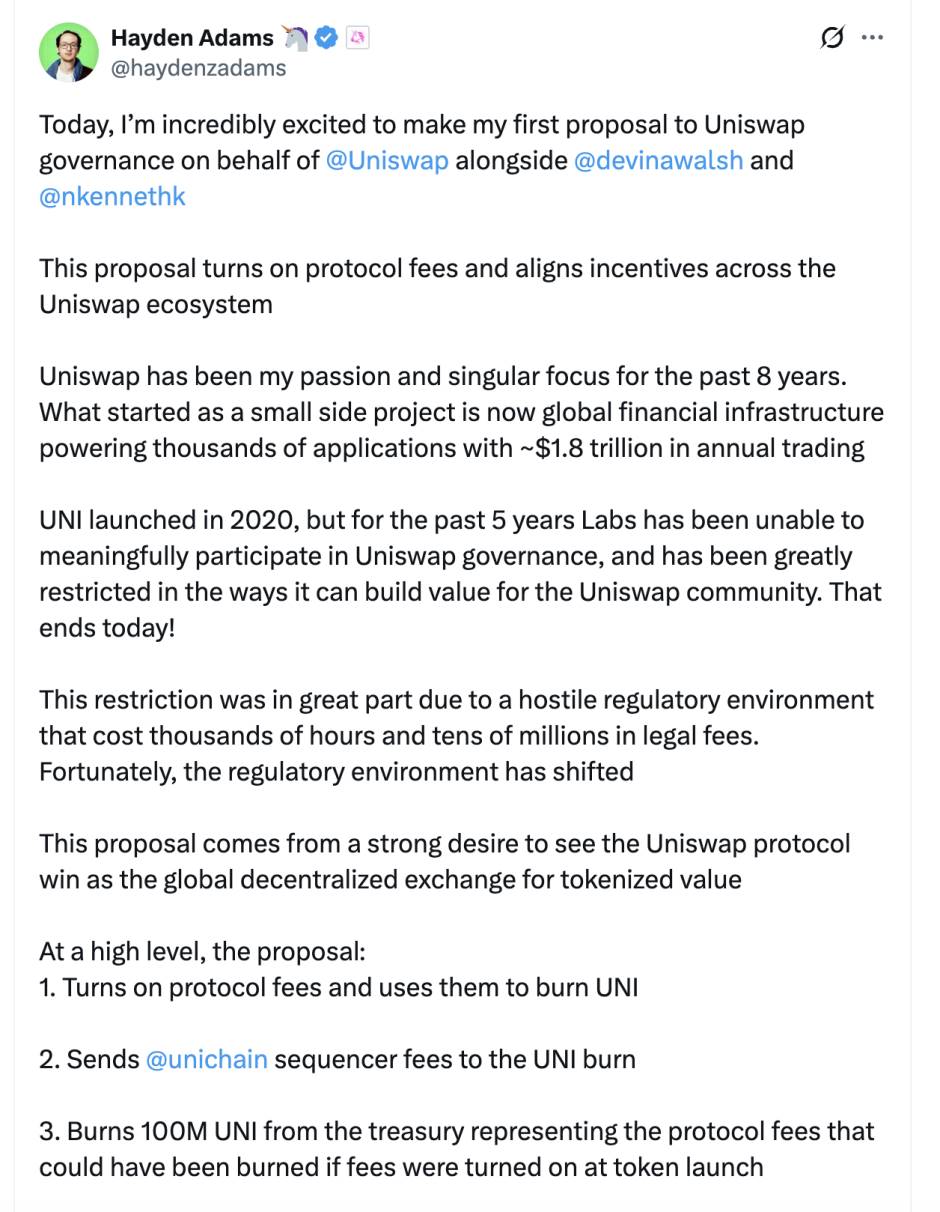
Источник изображения: основатель Uniswap (Хейден Адамс)
Мнение аналитиков: суть данного предложения заключается в создании механизма накопления стоимости «доход протокола → байбэк и сжигание → дефляция и рост стоимости токена». При успешном запуске эта модель обеспечит UNI непрерывную дисконтированную стоимость денежных потоков и надежную защиту базовой цены.
2. В случае принятия предложения: расчет байбэка и анализ доходов протокола
Расчеты проведены на основе исторических данных и параметров открытого предложения. Данное предложение предполагает прямое сжигание 100 млн токенов (16% от общего предложения). Ключевая гипотеза: доля ежедневного байбэка составляет 0,05%. Формула: комиссия протокола (0,3%) – вознаграждение LP (0,25%) = байбэк (0,05%).
1. Анализ основных источников доходов
1. Основной бизнес DEX: исходя из годовой торговой активности версий V2 и V3 на уровне ~$1 трлн, при ставке 0,05% ожидаемые годовые доходы протокола составят $500 млн.
2. Бизнес агрегатора v4: как источник добавленной стоимости, ожидается вклад в 10–20% от основной торговой активности, что принесет потенциальные годовые доходы в размере $50–100 млн.
3. PFDA и захват MEV: хотя это важный инновационный источник дохода, его пока сложно точно оценить количественно, поэтому в данный расчет не включен. Комиссия сериализатора Unichain: находится на ранней стадии развития, масштаб пока невелик, также временно исключен из расчетов.
2. Итоги годовых средств на байбэк
Консервативный сценарий (только основной бизнес DEX): годовые средства на байбэк составят около $500 млн.
Оптимистичный сценарий (с учетом дохода от агрегатора v4): ожидается диапазон от $550 млн до $600 млн в год.
Мнение аналитиков: опираясь на рыночный консенсус и расчеты данного отчета, при выделении ежедневно 0,05% доходов протокола на байбэк, данная модель способна достичь годового темпа дефляции на уровне 1,5%–2%. При текущих объемах торгов объемы средств Uniswap, доступные для байбэка UNI ежегодно, оцениваются в диапазоне $500–550 млн, что является относительно консервативной оценкой. Это эквивалентно ежемесячной поддержке покупок на рынке в размере $35–42 млн, формирующей прочную базу для среднесрочной и долгосрочной стоимости.
3. Реакция рынка: ожидание массовых закупок провоцирует резкий рост цены
По поводу данного предложения участники рынка оперативно дали позитивную оценку. Генеральный директор команды разработки Dromos Labs (создателей ведущего DEX в экосистеме Base — Aerodrome) Александр отметил: при текущих объемах торговли Uniswap ожидается, что около $460 млн комиссионных сборов ежегодно будет направляться на выкуп и сжигание, что станет мощной и устойчивой основой для покупок токена $UNI.
Генеральный директор CryptoQuant Ки Ен Юй также указал, что механизм конвертации комиссий может спровоцировать параболический рост цены Uniswap. По его анализу, даже учитывая только версии v2 и v3, годовой объем операций протокола достигает $1 трлн, что при текущих расчетах приводит к annualному сжиганию UNI на сумму около $500 млн. Кроме того, криптобиржи хранят лишь UNI на $830 млн, что означает относительно ограниченное давление продажи при будущих разблоках. Под влиянием этих оптимистичных ожиданий цена UNI выросла почти на 50% всего за несколько часов после объявления предложения.

Источник данных: DefiLlama
Мнение аналитиков: данное предложение безусловно формирует «твердую защиту» для долгосрочной стоимости UNI. Его ключевой механизм заключается в следующем: в краткосрочной перспективе создается ударная дефляция за счет единовременного сжигания 100 млн UNI (16% от оборотных); в долгосрочной — обеспечивается стабильный спрос благодаря непрерывному байбэку объемом около $38 млн в месяц (аннуально $400–500 млн). Эта двойная дефляционная модель создает сильную фундаментальную поддержку для цены.
4. Сравнение с конкурентами: амплитуда байбэка входит в топ-уровень
В соответствии с механизмом предложения, Uniswap планирует разделить текущие комиссии LP в размере 0,3%: 0,25% остаются у поставщиков ликвидности, а 0,05% направляются протоколу на выкуп UNI. Если брать за основу предполагаемый годовой доход от комиссий в размере ~$28 млрд, это означает формирование ежемесячного специального фонда для байбэка примерно в $38 млн. Такой масштаб занимает солидную позицию среди аналогичных токенов с действующим механизмом выкупа: он значительно превосходит PUMP ($35 млн/мес) и приближается к текущему максимуму — HYPE ($95 млн/мес).

Источник изображения: DUNE (HYPE)
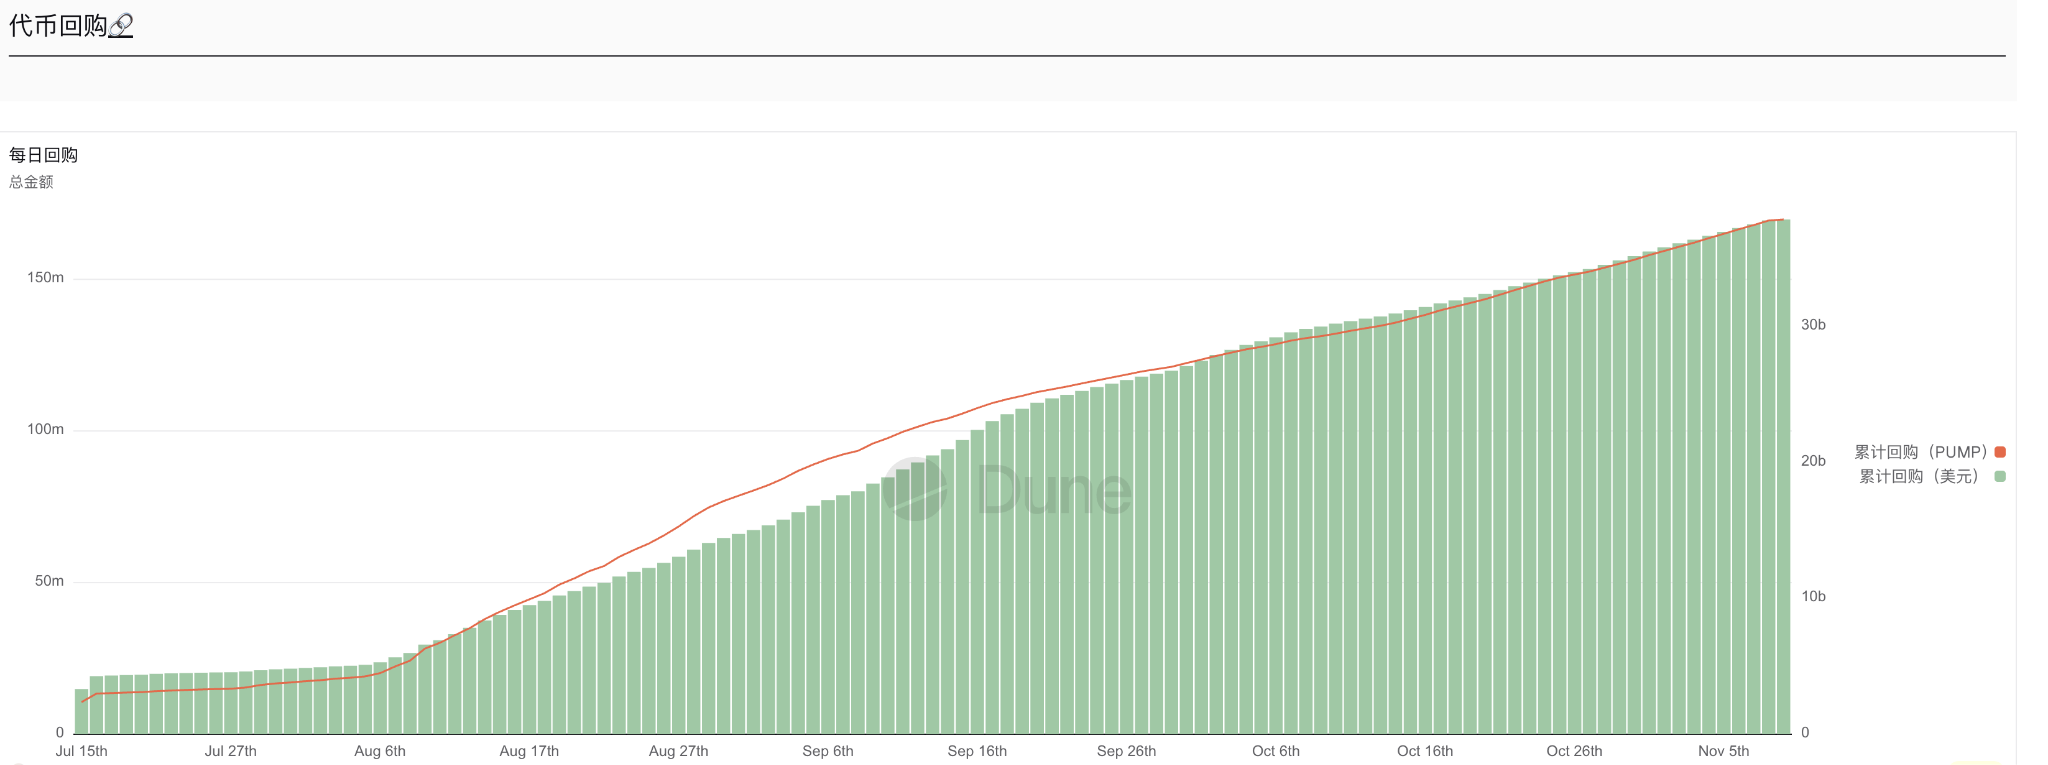
Источник изображения: DUNE (PUMP)
Мнение аналитиков: ранее колоссальные объемы торгов UNI не приносили прямой доходности владельцам токенов. План ежегодного байбэка на сотни миллионов долларов фактически запускает непрерывную программу «возврата акционерам». Это не только позволяет конкурировать с другими проектами, но и воплощает возвращение ценности протокола напрямую к его держателям.
5. Перспективы: успех или неудача зависят от якоря в лице поставщиков ликвидности (LP)
Если данное предложение Uniswap будет одобрено, оно принесет долговременные преимущества для UNI, фактически создав механизм защиты цены. Однако его успех полностью зависит от одного ключевого фактора: останутся ли поставщики ликвидности (LP)?
Сценарий успеха: предложение снижает комиссию LP с 0,3% до 0,25% (падение на 17%). LP останутся только в том случае, если новые источники дохода, такие как внутренняя генерация PFDA и MEV, полностью покроют их потерю. Стабильность LP гарантирует глубину пулов ликвидности и качество торговых условий. Только тогда доходы протокола от комиссий сохранятся, а механизм защиты посредством байбэка и сжигания будет функционировать нормально.
Рисковый сценарий: наоборот, уход LP из-за падения доходности приведет к сокращению ликвидности и оттоку объемов торгов, что в итоге вызовет синхронное падение доходов протокола и объема средств на выкуп, делая любую защитную механику невозможной.
Поэтому рядовым пользователям следует уделять пристальное внимание двум аспектам. В краткосрочной перспективе: результаты голосований по управлению и даты внедрения контрактов. В долгосрочной: уровень удержания LP и глубина пулов, стабильность ежемесячного байбэка в $38 млн, реальная эффективность внутренней генерации PFDA и MEV, а также изменения в доле рынка среди проектов-конкурентов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News