


Почему сложность операций на текущем крипторынке достигла адского уровня?
Автор: @0xkyle
Перевод и редакция: AididiaoJP, Foresight News
Как трейдер, моя основная цель всегда заключалась в поиске инвестиционных возможностей с высокой степенью уверенности и потенциалом асимметричной доходности. Я специализируюсь на выявлении подобных сделок с высоким соотношением риска и прибыли, например, покупка Solana за $20, Node Monkes при капитализации 0,1 BTC (позже выросшая до 0,9 BTC), Zerebro с рыночной капитализацией $20 млн и так далее.
Однако сегодня таких асимметричных возможностей становится всё меньше. На это влияет множество факторов, которые вместе образуют масштабную и комплексную проблему.
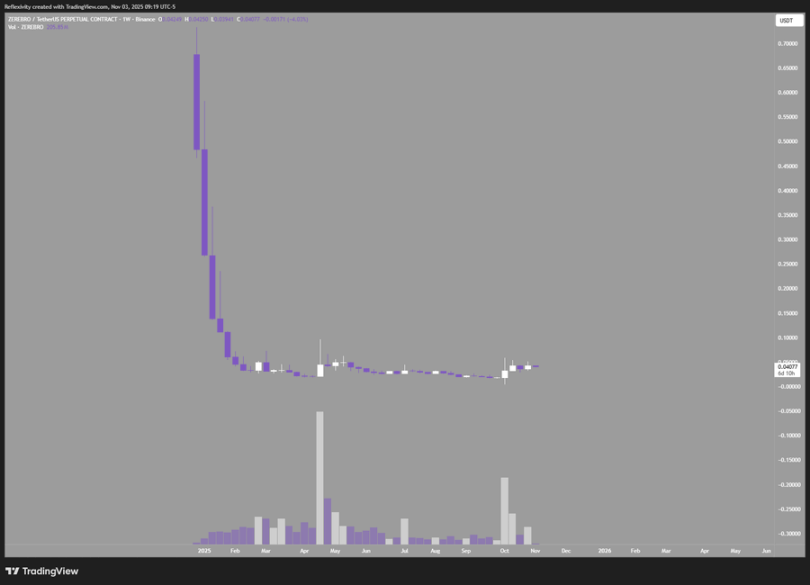
Возьмём для примера этот график: он демонстрирует динамику Zerebro, чья капитализация взлетела с $20 млн до пика в $700 млн, обеспечив 30-кратную доходность; однако впоследствии актив упал на 99% от максимальной отметки, практически вернувшись к исходной точке.
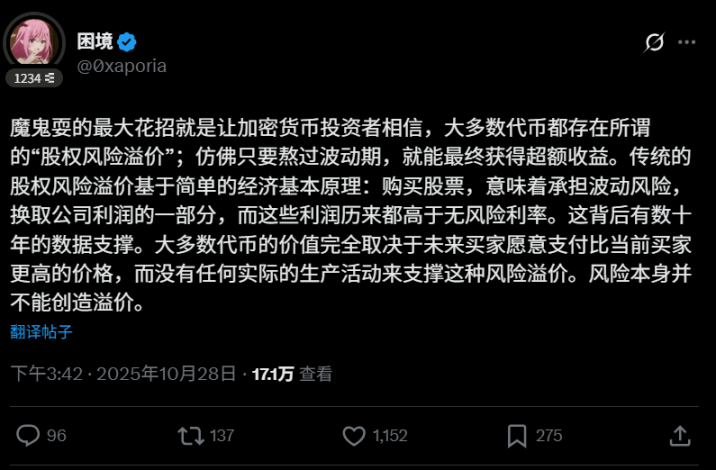
Это подводит нас к первому вопросу: всем известно, что большинство токенов в данной индустрии «в конечном итоге придётся продавать». Это создаёт порочный круг, препятствующий формированию активов, способных долгосрочно увеличивать стоимость. Более 90% криптоактивов по своей природе продиктованы спекулятивным спросом, но чистая спекуляция не работает как вечный двигатель: когда участники рынка теряют интерес или не могут стабильно получать прибыль, спекулятивная активность угасает. Твит пользователя @0xaporia точно отражает суть:
Вторая проблема заключается в структурных дефектах криптовалютного рынка. Инцидент с резкими колебаниями цены (воблами) 10 октября ярко это продемонстрировал: большинство крупных бирж привели к значительным убыткам для множества пользователей, а более $40 млрд позиций мгновенно испарилось. Этот случай преподнёс всем участникам первый урок финансовой грамотности: если ошибка возможна, она обязательно произойдёт. Подобные риски отпугивают институциональных инвесторов и крупный капитал: зачем рисковать, если существует вероятность полного обнуления?
Третья и четвёртая проблемы существуют уже давно: первое — повсеместное избыточное количество ежедневно выпускаемых новых токенов, второе — слишком высокая первоначальная оценка этих токенов. Каждый новый проект размывает общую ликвидность рынка, а выпуск с завышенной оценкой сужает возможности для получения прибыли инвесторам на открытом рынке. Разумеется, можно выбрать сторону шортов, но если вся индустрия будет опираться на прибыль от коротких позиций, это однозначно не сулит ничего хорошего в долгосрочной перспективе.
Существуют и другие нерассмотренные аспекты, но приведённые выше факторы заслуживают наибольшего внимания. Возвращаясь к основной теме статьи: почему в текущем крипторынке так сложно найти асимметричные возможности?
-
Качественные проекты выпускаются с чрезмерно завышенной оценкой, цена уже полностью или даже избыточно отражает ожидания
-
Избыточный выпуск токенов размывает их ценность; если сегодня появляется идеальный L1, а завтра второй, возникает сомнение, соответствуют ли они своему статусу
-
Слишком высокие темпы развития отрасли не позволяют выстроить долгосрочную инвестиционную убеждённость, поскольку лидеры рынка могут потерять свои преимущества всего за год
-
Структурные проблемы рынка блокируют приток капитала, заставляя инвесторов требовать более высокой доходности для компенсации риска обнуления; если фактическая окупаемость недостаточна, инвестиционная логика рушится
Самое критичное заключается в том, что большинство токенов по своей сути являются лишь инструментами для привлечения финансирования: их продажа используется для сбора средств на операционную деятельность, тогда как реальная ценность сосредоточена в секторе акций. Эти токены, лишённые накопления ценности и прав собственности на компанию, по сути представляют собой лишь спекулятивные инструменты краткосрочной перепродажи, а не реальные инвестиции.
Всё это не новые идеи. Почему я возвращаюсь к старой теме? Потому что, хотя все это прекрасно понимают, никто не меняет свой подход к инвестированию. Все по-прежнему гонятся за новыми нарративами и хайпом, повторяя неэффективные стратегии. Это в точности соответствует определению безумия: повторять одни и те же действия и ожидать разных результатов.
Я неизменно ищу следующую асимметричную возможность. Следуя правилам толпы, можно рассчитывать лишь на посредственную доходность. По моему мнению, следующие асимметричные возможности в криптосфере кроются в:
-
Доходности от майнинга
-
Инвестициях в акции технологических блокчейн-компаний
-
Платформенных токенах бирж
-
Поиске глубоко недооценённых активов с реальной ценностью (такие действительно встречаются, но крайне редко)
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xkyle__










