


Hotcoin Research | Взрыв «тарифной ядерной бомбы»: направление тарифной политики США и анализ ее влияния на крипторынок
I. Введение
После возвращения Трампа в Белый дом он быстро выполнил свои жесткие предвыборные обещания regarding тарифов, развязав беспрецедентную тарифную бурю, которую外界 охарактеризовали как развязывание “Тарифной войны 2.0”, что вызвало сильные потрясения на традиционных финансовых рынках и рынке криптовалют. Биткоин и весь рынок криптовалют испытали значительное падение под этим давлением, и многие криптопроекты столкнулись с суровыми испытаниями. В этой статье будут проанализированы конкретные меры новой тарифной политики Трампа, механизмы макроэкономической передачи, будущее направление тарифной политики США и ее глубокое влияние на рынок криптовалют, чтобы помочь инвесторам всесторонне понять связанные с этим риски и возможности.
II. Тарифная политика Трампа после возвращения в Белый дом
Февраль: Размахивание тарифной дубиной
(1) В отношении Северной Америки: 1 февраля США объявили о введении 25% пошлин на все импортные товары из Канады и Мексики (из которых на энергоресурсы из Канады накладывается 10% пошлина), чтобы оказать давление на обе страны с целью усиления безопасности границ, контроля иммиграции и борьбы с контрабандой наркотиков. Канада немедленно объявила о введении 25% ответных пошлин на американские продукты на миллиарды долларов, Мексика также планирует ввести ответные меры.
(2) В отношении Китая: В тот же день Трамп объявил о введении 10% пошлин на все товары из Китая, поставляемые в США, вступающих в силу 4 февраля. Этот шаг был объявлен как давление на Китай с требованием принять меры для предотвращения контрабанды фентанила и других наркотиков в США. Трамп также подписал исполнительный указ, отменяющий первоначальную политику освобождения от пошлин для товаров с низкой стоимостью из Китая и Гонконга (менее 800 долларов США), то есть эти небольшие посылки также должны облагаться новой 10% пошлиной. Эти первоначальные меры знаменуют начало новой тарифной политики администрации Трампа.
Март: Тарифные переговоры и перетягивание каната
(1) Тарифный скандал NAFTA: 4 марта администрация Трампа официально ввела 25% пошлины на все товары, произведенные в Мексике и Канаде. Канада немедленно объявила о同步 введении пошлин на американские продукты в ответ, Мексика также заявила, что разработает ответные меры, что вызвало опасения новой торговой войны. Всего через день, 5 марта, Трамп временно освободил автомобили из Канады и Мексики от пошлин на один месяц, чтобы смягчить давление на три крупных американских автопроизводителя. 6 марта Трамп подписал исполнительный указ, полностью отложив введение пошлин против Мексики и Канады до 2 апреля, чтобы продолжить переговоры. Канада и Мексика поэтому приостановили первоначальные планы ответных действий. Несмотря на кратковременное смягчение, 7 марта Трамп转而 угрожал ввести новые пошлины на канадскую древесину и молочные продукты, критикуя Канаду за долгосрочное наложение высоких пошлин на американскую сельскохозяйственную продукцию, и заявил, что США ответят взаимными пошлинами. Трамп прямо заявил, что “в будущем в отношении пошлин будет больше изменений и корректировок”, эта серия повторяющихся мер подчеркивает радикальный и изменчивый характер тарифной политики администрации Трампа, который в короткое время поколебал стабильную основу североамериканских отношений свободной торговли.
(2) Возвращение пошлин на сталь и алюминий: Администрация Трампа также в марте восстановила высокие пошлины на глобальную сталь и алюминиевую продукцию. С 12 марта США вновь ввели 25% пошлины на импортную сталь и 10% на алюминий (на основании соображений национальной безопасности согласно Разделу 232), что фактически является “возвращением” мер, введенных во время первого срока Трампа. В ответ ЕС с 1 апреля ввел ответные пошлины на американскую сталь и алюминиевую продукцию в размере от 4.4% до 50%.
Апрель: Эскалация торговой войны
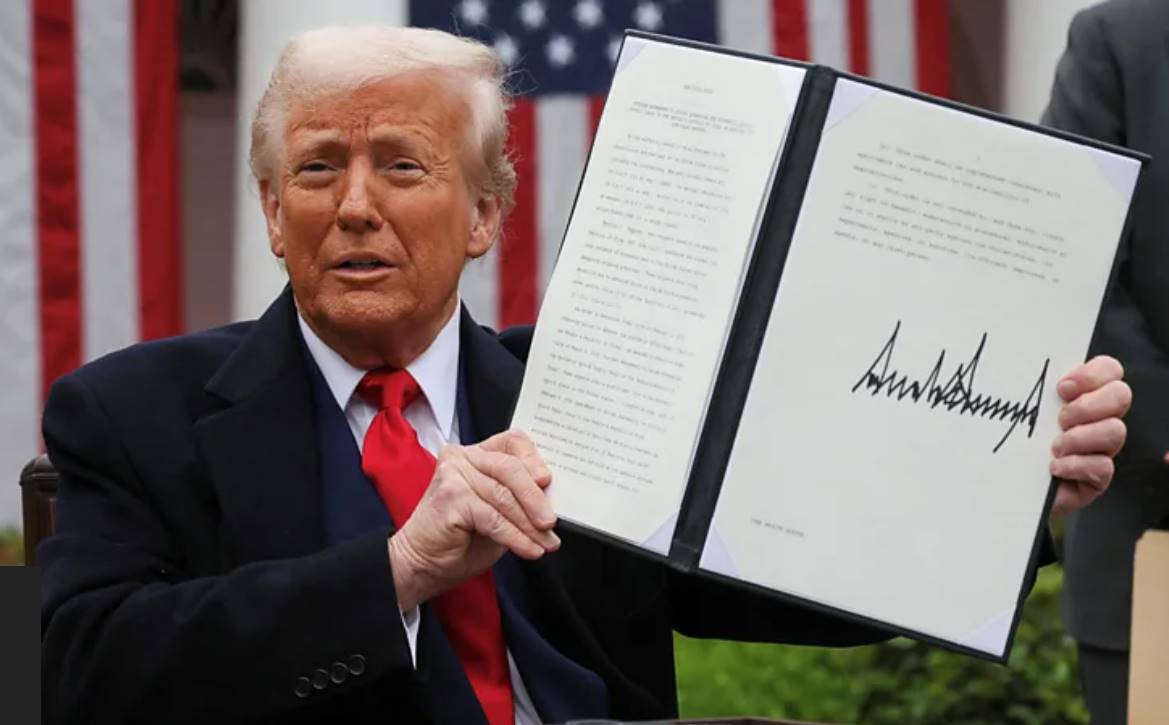
Универсальные тарифы “Дня освобождения”: 2 апреля Трамп в Белом доме объявил о новом раунде жестких тарифных мер, названных тарифами “Дня освобождения”. Он подписал два исполнительных указа о “взаимных пошлинах”:
(1) Универсальное налогообложение: С 5 апреля на все импортные товары из 185 стран мира накладывается дополнительный 10% “универсальный” тариф. Это означает, что за исключением нескольких освобождений, США увеличили ад валорем налог на绝大多数 импортные продукты на 10%. Партнеры по соглашению USMCA Канада и Мексика временно освобождены от этого 10% универсального тарифа, небольшие посылки электронной коммерции (<800 долларов США) также временно освобождены от налогообложения, чтобы уменьшить воздействие на повседневное потребление.
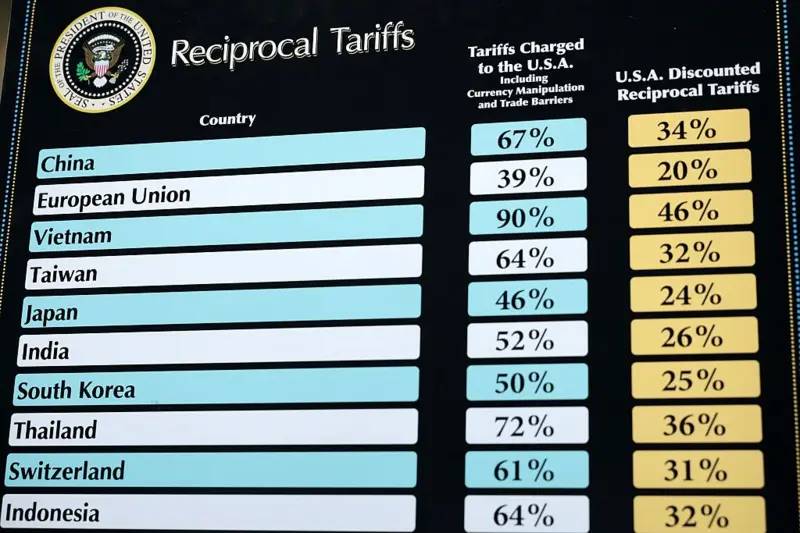
(2) Взаимное повышение пошлин: Для экономик с огромным торговым дефицитом с США, США накладывают более высокие ставки взаимных пошлин на основе 10%, вступающие в силу с 9 апреля. Конкретные страны и ставки включают: Китай 34%, ЕС 20%, Япония 24%, Южная Корея 25%, Тайвань 32%, Индия 26%, Таиланд 36% и т.д. Одновременно, на все импортные автомобили и компоненты накладывается дополнительный 25% тариф, вступающий в силу с 3 апреля, с целью продвижения “возвращения” автомобильной промышленности в США. Этот раунд пошлин практически охватывает все основные торговые страны мира, беспрецедентный по охвату и ставкам, охарактеризованный как брошенная “Тарифная ядерная бомба”.
Источник: https://www.bbc.com/
Столь резкий рост пошлин, несомненно, вызвал сильные потрясения в глобальном масштабе, страны одна за другой заявили об ответных мерах: 3 апреля ЕС и Канада ясно заявили, что “готовы принять ответные меры”, Япония же срочно seeks освобождения; 4 апреля Китай объявил о введении 34% пошлин для взаимного ответного удара. Впоследствии, Трамп угрожал дополнительно добавить еще 50%, плюс ранее введенные 20%, общая сумма выросла до 104%. Китай в тот же день снова объявил ответные меры, с 10 апреля будет наложен дополнительный 50% тариф на все импортные товары из США, ставка повышенных пошлин увеличена до 84%. Между США и основными экономиками, представленными Китаем, сформировалась ситуация всеобъемлющего торгового конфликта с взаимными ударами.
Менее чем через 24 часа после официального введения США высоких взаимных пошлин на десятки торговых партнеров, Трамп внезапно изменил свою позицию. 9 апреля Трамп заявил, что учитывая, что более 75 стран позвонили в представительства США для консультаций, объявляет о приостановке введения новых пошлин на 90 дней, в течение этого периода универсальные пошлины будут снижены до 10%, мера приостановки вступает в силу немедленно. 90-дневная приостановка пошлин не применяется к пошлинам США против Мексики и Канады. Одновременно будет увеличена пошлина на товары из Китая с 104% до 125%.
III. Механизм влияния тарифной политики на рынок криптовалют
Новая тарифная политика Трампа не только изменила格局 международной торговли, но и через множественные макроэкономические каналы влияет на рынок криптовалют, такой как биткоин. Тарифы как важный инструмент макрополитики вызывают цепную реакцию в экономическом росте, инфляции, движении капитала, обменном курсе и рыночных настроениях,进而 передаваясь на цены криптоактивов. Конкретные механизмы следующие:
- Замедление экономики и опасения инфляции: Масштабные тарифы эквивалентны налогообложению импортных товаров, напрямую повышая затраты предприятий и потребителей. Это повысит инфляционное давление и замедлит экономический рост. Рост инфляционных ожиданий в сочетании с замедлением экономики является опасным сигналом для рынка, инвесторы часто обращаются к традиционным активам-убежищам. Факты доказывают, что в условиях роста тарифной неопределенности, в этом году инвесторы предпочитают золото, а не биткоин и другие новые активы: в начале апреля международная цена на золото однажды突破了 исторический максимум в 3 150 долларов США за унцию. Хотя биткоин считается антиинфляционным “цифровым золотом”, однако рыночные показатели показывают, что его спекулятивные свойства временно перевесили свойства убежища, спрос на убежище, вызванный инфляцией, в основном flowed в традиционные активы, такие как золото.
- Ужесточение ликвидности доллара и потребность в наличности: Торговая война нарушает глобальные цепочки поставок и торговые связи, что может привести к ужесточению ликвидности доллара. Снижение импорта и экспорта уменьшит предложение доллара по статье торговли, а торговая неопределенность заставляет предприятия и инвесторов предпочитать持有 наличные деньги, повышая спрос на доллар. В этом случае некоторые институты и инвесторы могут быть вынуждены ликвидировать активы для筹措 долларовых наличных. Инвесторы, находящиеся в環境е резкого падения фондового рынка, могут продавать криптохолдинги для обмена на наличные. Такое давление продаж усугубляет снижение цены монет. Настроения убежища также могут поднять обменный курс доллара, оказывая давление на цену биткоина, номинированного в долларах. На данный момент, под воздействием тарифного шока, рынок ожидает, что ФРС снизит ставки раньше плана для поддержки роста, что推动了 резкое падение доходности казначейских облигаций США (процентная ставка по 10-летним казначейским облигациям США снизилась на 20 базисных пунктов после новости о тарифах). Изменения в ожиданиях процентных ставок также влияют на предпочтения в распределении капитала: средства убежища flow в рынок облигаций и долларовые активы, относительно ослабляя готовность к распределению в высокорисковые активы.
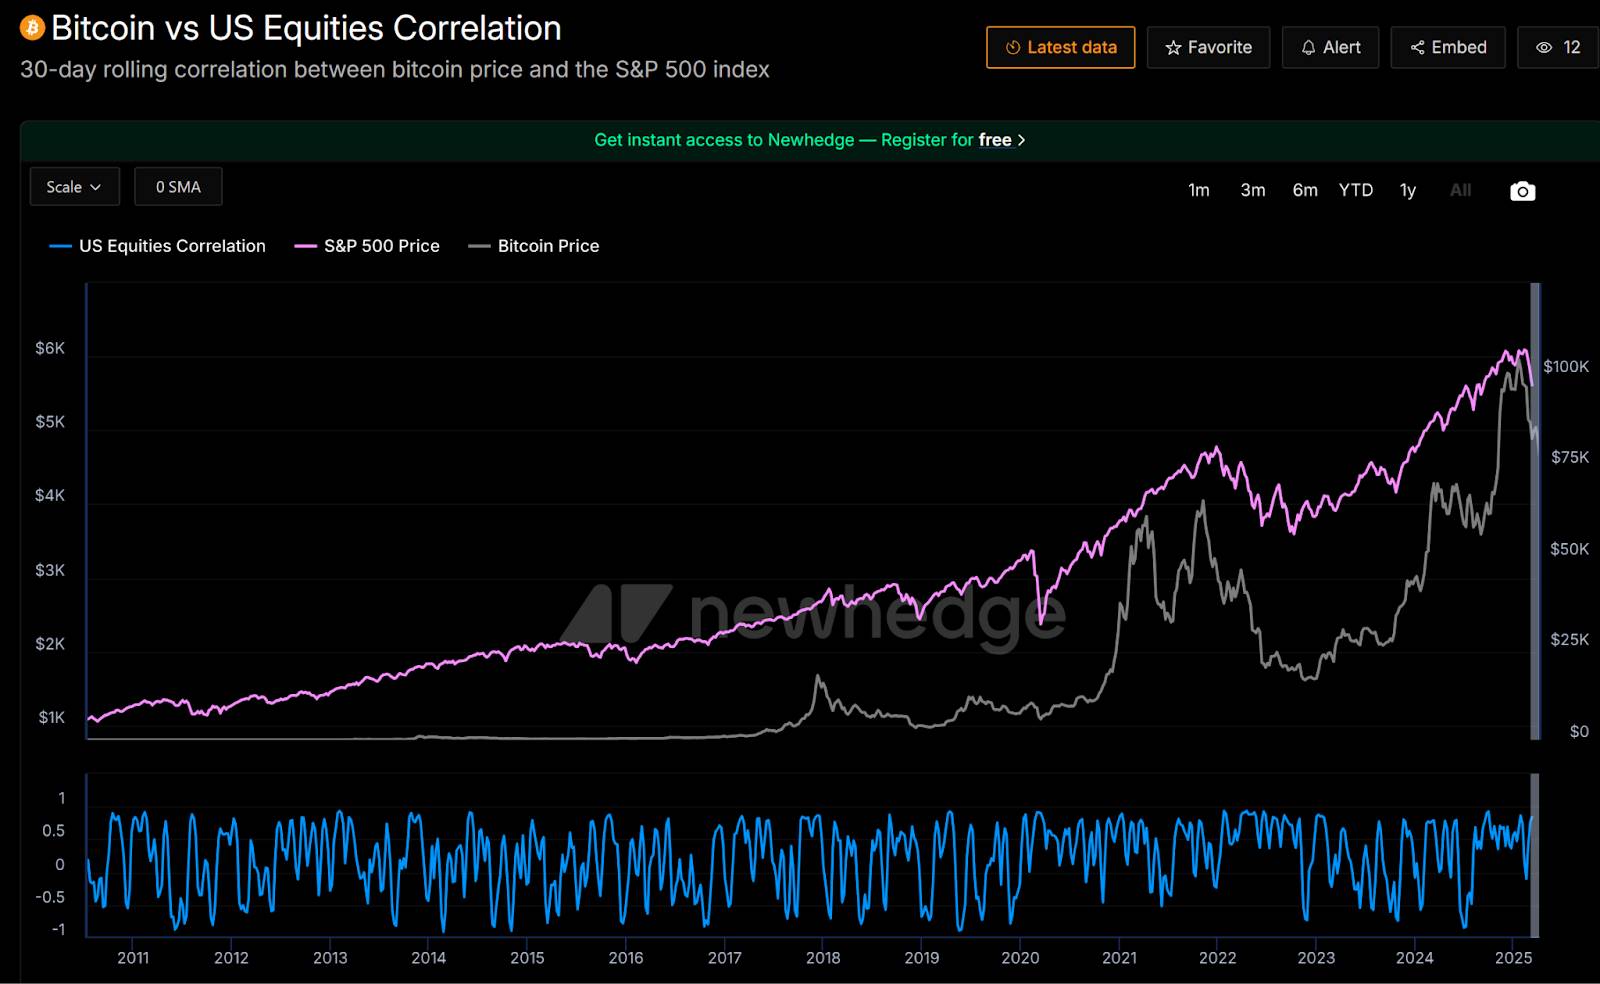
- Изменение рыночных предпочтений к риску и настроений: Масштабные тарифы рассматриваются как значительные негативные новости, напрямую поколебавшие глобальные предпочтения инвесторов к риску. Торговая напряженность, вызванная тарифной политикой Трампа, вызвала взлет рыночной неопределенности, инвесторы склонны “сначала продать и наблюдать”, падение фондового рынка и падение биткоина показывают высокую положительную корреляцию, согласно данным TradingView, коэффициент корреляции между ценой биткоина и индексом S&P500 достигает 0.66, это указывает на то, что под сильным рисковым шоком биткоин в настоящее время рассматривается рынком как рисковый актив, а не убежище. Неопределенность,带来的 тарифной политикой, также ослабила ранее оптимистичные настроения на рынке. Трамп во время предвыборной кампании и в начале пребывания у власти однажды释放 дружественные сигналы в отношении криптовалют, что позволило биткоину взлететь до высокого уровня около 109 000 долларов США в конце 2024 года. Но тень торговой войны быстро накрыла, с ухудшением торговых перспектив и увеличением давления экономического спада, настроения избегания риска на рынке占据 верх, предыдущая динамика роста криптоактивов явно ослабла.
Источник: https://newhedge.io/bitcoin/us-equities-correlation
- Историческая динамика и изменение позиционирования криптоактивов: Реакция крипторынка на торговые конфликты отличается от нескольких лет назад. Когда Трамп впервые начал торговую войну в 2018 году, некоторые инвесторы рассматривали биткоин как инструмент хеджирования неопределенности, что однажды推动了 его цену с низкого уровня того года около 3 700 долларов США до 13 000 долларов США, разыграв сценарий “движения против ветра”. Однако нынешний рынок более зрелый и сильнее связан с основным рынком. В этом раунде тарифного шока 2025 года биткоин не повторил表现 роста 2018 года, наоборот, упал вместе с акциями. Это указывает на то, что структура инвесторов биткоина и рыночное позиционирование изменяются: доля институциональных инвесторов увеличивается, торговое поведение больше похоже на рисковые активы, такие как технологические акции, а не полностью независимое运行. Это изменение также подчеркивает повышение интеграции крипторынка в глобальную финансовую систему.
IV. Анализ поведения рынка криптовалют после введения тарифной политики
Динамика биткоина и крипторынка в первом квартале 2025 года高度 коррелирует с ритмом тарифной политики Трампа, изменения в объеме торгов и потоках капитала также отражают переход настроений инвесторов от оптимизма к осторожности, под таким макро-давлением крипторынок в краткосрочной перспективе вошел в стадию低迷 корректировки.
Февраль: Охлаждение оптимистичных настроений: С конца 2024 года до начала 2025 года, под благоприятным влиянием избрания Трампа и заявления о поддержке цифровых активов, биткоин продолжил бычий тренд предыдущего года, однажды встав на рубеж 100 000 долларов США. Однако с распространением новостей о тарифах в начале февраля цена биткоина быстро развернулась вниз, весь рынок криптовалют начал значительно снижаться. К концу февраля цена биткоина упала примерно на 28% по сравнению с максимумом января, войдя в зону технического медвежьего рынка. В течение всего февраля общая рыночная капитализация глобальных криптовалют сократилась более чем на 1 триллион долларов США. Можно сказать, что крипторынок столкнулся с “охлаждением” в первой волне тарифной бури.
Март: Волатильность и консолидация: В марте тарифная политика администрации Трампа в отношении Мексики, Канады и продуктов из стали и алюминия была полна взлетов и падений, рыночные настроения随之 колебались. После новостей о том, что североамериканские тарифы в начале марта однажды вступили в силу, но были отложены, биткоин反复 боролся в районе чуть выше 80 000 долларов США. С одной стороны, мера временного приостановления пошлин на союзников принесла рынку некоторое утешение, рисковые активы出现了 кратковременный отскок; с другой стороны, частые жесткие заявления Трампа заставили инвесторов не решаться активно входить на рынок. В течение всего марта цена биткоина в целом широко колебалась в диапазоне $75 000-$90 000.
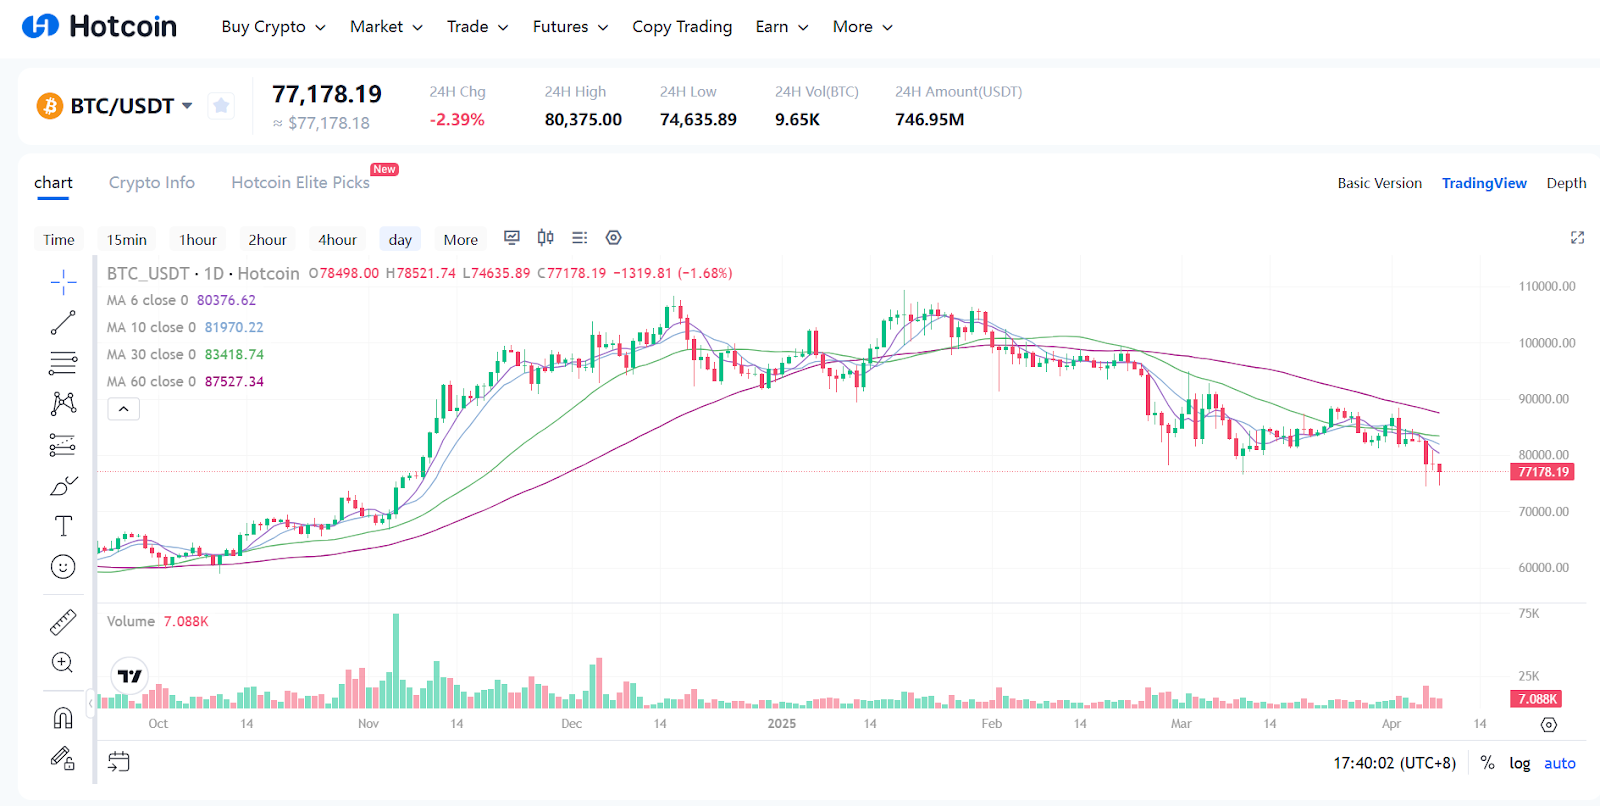
Тарифы “Дня освобождения” вызвали апрельское потрясение: В начале апреля новость о том, что Трамп официально подписал всеобъемлющий тарифный исполнительный указ, стала спусковым крючком,引爆 новую волну сильной рыночной волатильности. 2 апреля, в день объявления плана всеобъемлющих тарифов, цена биткоина сначала experienced краткосрочные аномалии —— однажды мгновенно выросла до около $87 400, казалось, что некоторые средства ошибочно интерпретировали это как покупательский спрос, driven инфляционными благоприятными факторами, но затем резко развернулась вниз, упав до минимума около $82 000, внутридневная амплитуда превысила 6%. По состоянию на 9 апреля биткоин продолжил тренд падения, цена однажды значительно упала до $74 508, установив минимальную точку с начала года.
Источник: https://www.hotcoin.com/en_US/trade/exchange
Согласно данным CoinMarketCap, 2 апреля, в день объявления тарифов, глобальные крипто-инвестиционные продукты (такие как ETF) experienced чистый отток около 8.6 миллиардов долларов США, из которых чистый отток средств биткоин-ETF в одиночку достиг 8.7 миллиардов долларов США. Это показывает, что институциональные средства быстро эвакуировались для убежища при объявлении новостей. Кроме того, вся рыночная капитализация криптовалют испарилась примерно на 500 миллиардов долларов США в течение этой недели под воздействием тарифных новостей. Одновременно, объем открытых позиций биткоин-фьючерсов CME снизился, подразумевая, что некоторые институциональные инвесторы снизили риск-экспозицию. Все вышеуказанные признаки указывают на то, что в среде убежища, вызванной тарифной политикой, средства阶段性流出 с крипторынка, ликвидность на рынке становится напряженной.
V. Направления тарифной политики и прогноз рынка криптовалют
В начале 2025 года мировая экономика уже находилась в ситуации переплетения замедления роста и снижения инфляции. США после цикла повышения ставок в 2024 году инфляция несколько охладила, но динамика роста ослабла, экономика Европы колеблется на грани стагфляции, Китай и другие развивающиеся рынки стремятся к восстановлению. В это время вспышка всеобъемлющей торговой войны无异于 добавляет еще больше мрака к хрупким перспективам восстановления.
5.1 Будущие направления тарифной политики США
Трамп может использовать экстремальное давление как переговорный筹码, после вынуждения торговых партнеров уступить, умеренно снизить部分 пошлины в обмен на политические результаты. Например, пошлины на Канаду и Мексику могут быть отменены или снижены после достижения соглашения по вопросам иммиграции и наркотиков; пошлины на автомобили ЕС возможно будут отложены через новые торговые переговоры; пошлины на Китай возможно будут подвергнуты некоторому “поэтапному取消” в обмен на расширение закупок или открытие рынка Китаем.
Администрация Трампа подчеркивает, что тарифные доходы могут быть использованы для поддержки внутренней промышленности и инфраструктуры, в конечном итоге возможно через переговоры немного скорректировать пошлины на部分 товары, но высокие пошлины в ключевых областях, таких как новая энергия и полупроводники,预计 будут долгосрочно закреплены. Если экономика значительно ухудшится во второй половине 2025 года, не исключено, что администрация Трампа будет вынуждена скорректировать тарифную стратегию.
5.2 Влияние тарифной политики США на денежно-кредитную политику
Под воздействием тарифного шока ухудшение перспектив роста считается вынуждающим ФРС расслабить политику раньше плана. Инвесторы ожидают, что ФРС может начать снижать ставки во второй половине 2025 года. Анализ частного банка JPMorgan указывает, что рынок ожидает, что ФРС снизит ставки до около 3.5% к концу года, и считает, что риски роста перевесят риски инфляции, становясь основным драйвером снижения доходности. Однако, с одной стороны, торговая война вызывает опасения рецессии, с другой стороны, инфляция, pushed тарифами, ограничивает пространство для расслабления центрального банка. Эта дилемма политики увеличивает неопределенность рыночных перспектив.
Если тарифы долгосрочно维持, высокие импортные налоги эквивалентны применению шока стагфляции на собственную экономику США. Если все тарифы будут реализованы, выросшие цены могут поставить ФРС в дилемму: снижение ставок может стимулировать инфляцию и пузыри активов, عدم снижения ставок создает огромное давление экономического спада. Если в торговых переговорах появится прогресс и тарифы будут частично отменены, то есть надежда улучшить ожидания роста, снизить инфляционное давление, пространство для снижения ставок ФРС откроется, тогда улучшение ликвидности будет благоприятно для各类 активов, включая биткоин.
5.3 Будущие направления тарифной политики США и потенциальное влияние на рынок криптовалют
Если торговая напряженность сможет быть смягчена в краткосрочной перспективе, глобальные предпочтения к риску восстановятся, криптовалюты также могут встретить новый раунд роста. Особенно если ФРС сможет успешно снизить ставки или даже вновь расширить баланс для释放 ликвидности, то биткоин и эфириум, пережившие глубокую корректировку,有望 вновь укрепиться. Учитывая относительно дружественную позицию Трампа и его команды в отношении криптовалют, если экономика улучшится, Трамп может быть более готов拥抱 крипто-технологии для привлечения инвестиций, например, продвижение реформы регулирования цифровых активов, одобрение выхода на рынок более комплаенсных продуктов и т.д.
Напротив, если торговая война будет долгосрочно застойной или даже ухудшится, глобальная экономика может войти в рецессию, традиционные финансовые рынки будут低迷. В такой среде криптовалюты в краткосрочной перспективе все еще будут падать вместе с рисковыми активами. Но после очищения у биткоина есть шанс вновь доказать свою функцию хранения стоимости в turmoil. Когда страны начнут конкурентное расслабление, кредит фиатных валют будет поврежден, биткоин как дефицитный актив, не подверженный злоупотреблению выпуском центральными банками, может получить новое предпочтение средств.
VI. Заключение
В краткосрочной перспективе влияние тарифной политики на крипторынок негативно, рынок с трудом ищет дно в настроениях убежища; в среднесрочной перспективе влияние будет зависеть от пути эволюции торговой войны и эффективности макро-хеджирования, крипторынок может维持 высокую волатильность,格局 консолидации дна; в долгосрочной перспективе, это будет推动 глобальную экономическую и финансовую систему в новом направлении, в этом процессе биткоин и общие криптоактивы возможно получат неожиданные стратегические возможности.
Независимо от результата, этот раунд тарифного шока предоставил крипто-индустрии возможность проверить свою собственную устойчивость: сможет ли биткоин действительно стать “цифровым золотом”, будет проверяться в более долгосрочном цикле. Если глобальная экономика из-за протекционизма станет фрагментированной, биткоин имеет потенциал стать якорем стоимости и инструментом хеджирования, соединяющим различные экономические системы.
О нас
Hotcoin Research, являясь центральным исследовательским узлом экосистемы Hotcoin, специализируется на предоставлении профессионального глубокого анализа и前瞻洞察 для глобальных инвесторов криптоактивов. Мы строим трехединую систему обслуживания “прогноз трендов + раскрытие ценности + отслеживание в реальном времени”, через глубокий анализ трендов крипто-индустрии, многомерную оценку потенциальных проектов, круглосуточный мониторинг рыночных колебаний, в сочетании с еженедельно обновляемой дважды стратегической трансляцией “Hotcoin Выбор” и ежедневной сводкой главных новостей “Главные новости блокчейна”, предоставляем точную рыночную интерпретацию и практические стратегии для инвесторов разных уровней. Опираясь на передовые модели анализа данных и отраслевую ресурсную сеть, мы непрерывно empower новых инвесторов建立认知框架, помогаем профессиональным институтам捕捉 альфа-доходность, совместно把握 возможности роста ценности в эпоху Web3.
Предупреждение о рисках
Волатильность рынка криптовалют велика, само инвестирование несет риски. Мы настоятельно рекомендуем инвесторам полностью понять эти риски и инвестировать в рамках строгой системы управления рисками, чтобы обеспечить безопасность средств.
Веб-сайт: https://lite.hotcoingex.cc/r/Hotcoinresearch
Эл. почта: [email protected]
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HotcoinAcademy



