Почему криптосокровищница является более оптимальным решением по сравнению со спотовыми ETF?
Автор: Лоренцо Валенте
Перевод: Чоппер, Foresight News
В августе–сентябре 2025 года криптоказны (Digital Asset Treasuries, DAT) стали ключевым инструментом интеграции криптоактивов в финансовый мейнстрим Уолл-стрит. Этот сдвиг, вероятно, стал неожиданностью для многих участников рынка, которые ожидали, что доминирующую позицию сохранят биржевые инвестиционные фонды (ETF), а не постепенное вытеснение их DAT.
Что именно привело к такой ситуации? Несколько лет назад компания Strategy первой внедрила модель биткойн-DAT, однако инвесторы тогда ещё не понимали, как применить этот подход к другим криптоактивам. В данной статье мы подробно разберём текущую рыночную структуру DAT и сопутствующие дискуссии.
Определение DAT
Криптоказны (DAT) — это компании, напрямую хранящие такие криптовалюты, как биткойн, Ethereum и Solana, в своём балансе. Инвесторы получают экспозицию к криптоактивам косвенно, покупая акции этих компаний.
В отличие от спотовых биткойн-/эфириумных ETF, регулиемых Комиссией по ценным бумагам и биржам США (SEC), где фонд пассивно хранит криптовалюту, а выпускаемые акции строго привязаны к активам в пропорции 1:1, DAT представляют собой операционные компании. Они управляют портфелем с помощью кредитного плеча, корпоративной стратегии или инструментов финансирования. Если ETF выступает регулируемым публичным инвестиционным продуктом, предоставляющим легальную экспозицию на активы, то DAT сопряжены с корпоративными рисками, при которых прибыль или убыток могут превосходить волатильность самих базовых активов.
Ещё до появления термина «криптоказна» компания Strategy создала первую DAT для биткойна. Под руководством Майкла Сэйллора она сместила фокус со своего корпоративного программного бизнеса на агрессивное накопление BTC. По состоянию на 15 сентября 2025 года Strategy приобрела более 632 000 биткойнов на сумму 46,5 млрд долларов при средней цене 73 527 долларов за монету. Текущее количество биткойнов в её портфеле составляет более 3% от общего предложения в 21 млн монет.
Strategy аккумулирует позиции в биткойне благодаря ряду стратегий привлечения капитала: изначально были выпущены конвертируемые приоритетные облигации, затем — обеспеченные приоритетные облигации под 6,125% годовых, но прорывом стала программа размещения акций по рыночной цене (ATM). Поскольку акция компании (тиккер MSTR) торговалась с существенной премией к балансовой стоимости, Сэйллор использовал выпуск новых акций для размывания доли существующих акционеров, направляя привлечённые средства на покупку дополнительных биткойнов и увеличением BTC на одну акцию. Фактически средства, предоставленные акционерами, обеспечивали кредитное плечо для биткойн-экспозиции Strategy.
Эта модель вызвала острую дискуссию. Критики упрекают DAT в практике «продажи активов стоимостью 1 доллар по цене 2 доллара»: если котировка DAT составляет двукратную премию над его скорректированной чистой стоимостью активов (mNAV), это означает, что инвестор платит 2 доллара за акции на каждый 1 доллар биткойна в балансе. С их точки зрения, такая премия нелогична и не может быть устойчивой в долгосрочной перспективе.
Однако по состоянию на сегодня рыночная динамика акций Strategy опровергла эти утверждения, принеся инвесторам высокую доходность. За исключением кратковременного дисконта в период медвежьего рынка с марта 2022 по январь 2024 года, MSTR долгое время торговалась с заметной премией к mNAV. Более того, Сэйллор стратегически использовал эту премию: эмиссия акций выше балансовой стоимости позволяла компании постоянно наращивать позиции в биткойне и увеличивать стоимость портфеля. Результаты показывают, что с момента первой покупки BTC в августе 2020 года MSTR не только обеспечила компаундинг биткойн-экспозиции акционеров, но и превзошла стратегию простого buy-and-hold на самом активе.
Рыночный ландшафт DAT
Спустя пять лет после первого приобретения биткойна компанией Strategy на рынке появились сотни подобных структур. Эти новые платформы активно аккумулируют такие криптоактивы, как Ethereum, SOL, HYPE, ADA, ENA, BNB, XRP, TRON, DOGE, SUI и AVAX.
В данный момент рынок концентрируется вокруг высококапитализированных активов: несколько финансово мощных DAT соревнуются в накоплении ETH и SOL. Как показано на графике ниже, структуры, сфокусированные на ETH, в совокупности контролируют 3,74% предложения эфира, а SOL-ориентированные DAT владеют 2,31% предложений SOL.
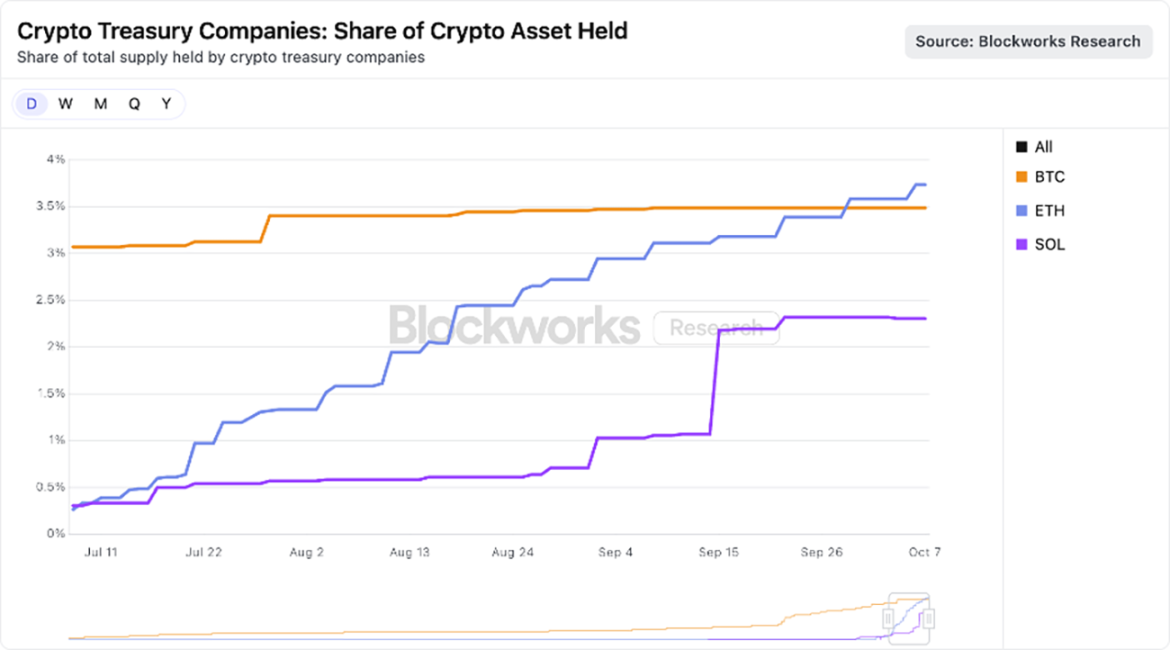
Источник данных: Blockworks, по состоянию на 25 августа 2025 года
На наш взгляд, даже если некоторые DAT создавались с краткосрочными спекулятивными целями, окончательные победители могут стать более эффективными платформами для доступа к криптоактивам, чем спотовые ETF. Благодаря корпоративной структуре DAT способны использовать кредитное плечо, корпоративное финансирование и стратегические опционы — инструменты, недоступные ETF. Пока премия mNAV остаётся устойчивой, данные преимущества будут действовать; этот вопрос будет раскрыт подробнее в последующих разделах.
Почему премия DAT к mNAV обоснована?
Как управляющая компания с одной из крупнейших криптоэкспозиций, ARK Invest проявляет живой интерес к зарождающемуся сектору DAT и недавно инвестировала в ведущую эфириумовую структуру — Bitmine Immersion. При сохраняющемся скептицизме и внимательном отслеживании стремительного развития DAT, мы понимаем причины получения некоторыми платформами премии mNAV, которые включают следующие факторы:
Выручка / Доход от стейкинга
L1-блокчейны смарт-контрактов (особенно Ethereum) генерируют нативную доходность через механизм стейкинга, вознаграждая участников за поддержку безопасности сети. В криптоэкосистеме такая доходность концептуально близка к «безрисковой ставке», поскольку она формируется на уровне протокола и не подразумевает риска контрагента.
В сравнении с этим американские спотовые ETF не имеют права проводить стейкинг базовых активов ради получения дохода. Даже при изменении регуляторной позиции, из-за конструктивных ограничений Ethereum ETF смогут стейкать лишь малую часть портфеля (вероятно, менее 50%) — сеть Ethereum накладывает «лимиты ликвидности», ограничивая количество валидаторов, которые могут войти или выйти за определённый период. Это ограничение критически важно для сетевой безопасности: оно предотвращает мгновенный запуск или отключение массовых валидаторов злоумышленниками, защищая от краха консенсуса или управления состоянием. В результате процесс депозита или вывода ETH может занимать до двух недель. Хотя ETF могут обойти это ограничение через пуловые протоколы стейкинга, риски соблюдения нормативных требований, ликвидности и централизации часто делают масштабный стейкинг невозможным.
DAT же обладают большей операционной гибкостью. Типичная структура представляет собой компактную организацию, управляемую небольшой командой, но генерирующую значительную выручку. Возьмём Bitmine Immersion: при капитализации в $10 млрд и полном стейкинге всех позиций в ETH платформа ежегодно генерирует около $300 млн свободного денежного потока. Эти средства можно реинвестировать в M&A, покупку токенов, ончейн-возможности или выплачивать дивиденды.
Скорость накопления
Скорость аккумуляции активов и рост количества криптоактивов на одну акцию являются ключевыми драйверами получения премии над балансовой стоимостью. Темпы роста криптоэкспозиции на акцию DAT могут превышать рост цены самого базового актива, что дополнительно ускоряет рост выручки за счёт доходов от стейкинга.
Рассмотрим пример Bitmine. 13 июля компания владела 163 142 ETH при примерно 56 млн полностью разводнённых акций; исходя из тогдашней цены ETH в $2914, на каждую акцию приходилось 0,0029 ETH стоимостью $8,45. Всего через 31 день, согласно нашим расчётам, позиция Bitmine в ETH выросла до 1,15 млн монет, а число разводнённых акций достигло 173 млн; при цене ETH в $4700 теперь на акцию приходится 0,0066 ETH стоимостью $32,43.
За один месяц цена ETH выросла примерно на 60%, а количество ETH на акцию Bitmine увеличилось на 130%. Иными словами, благодаря арбитражной модели «размещение акций по рыночной цене (ATM) + ребалансировка портфеля» Bitmine создала стоимость, значительно превышающую результат простого хранения ETH.
Конечно, данная динамика сохраняется только при наличии премии mNAV и эффекте удорожания при размещении акций по ATM. Если премия сузится или сменится дисконтом, DAT придётся полагаться на другие инструменты фондового рынка, например, продавать часть базовых токенов для обратного выкупа акций.
С помощью декомпозиции Шепли изменение котировок Bitmine (тиккер BMNR) можно разложить на три переменные: цену ETH, рост количества ETH на акцию и изменения в премии/дисконте к mNAV (см. рисунок ниже). По состоянию на 25 августа увеличение ETH на акцию стало главным фактором роста цены BMNR и возврата средств для акционеров.
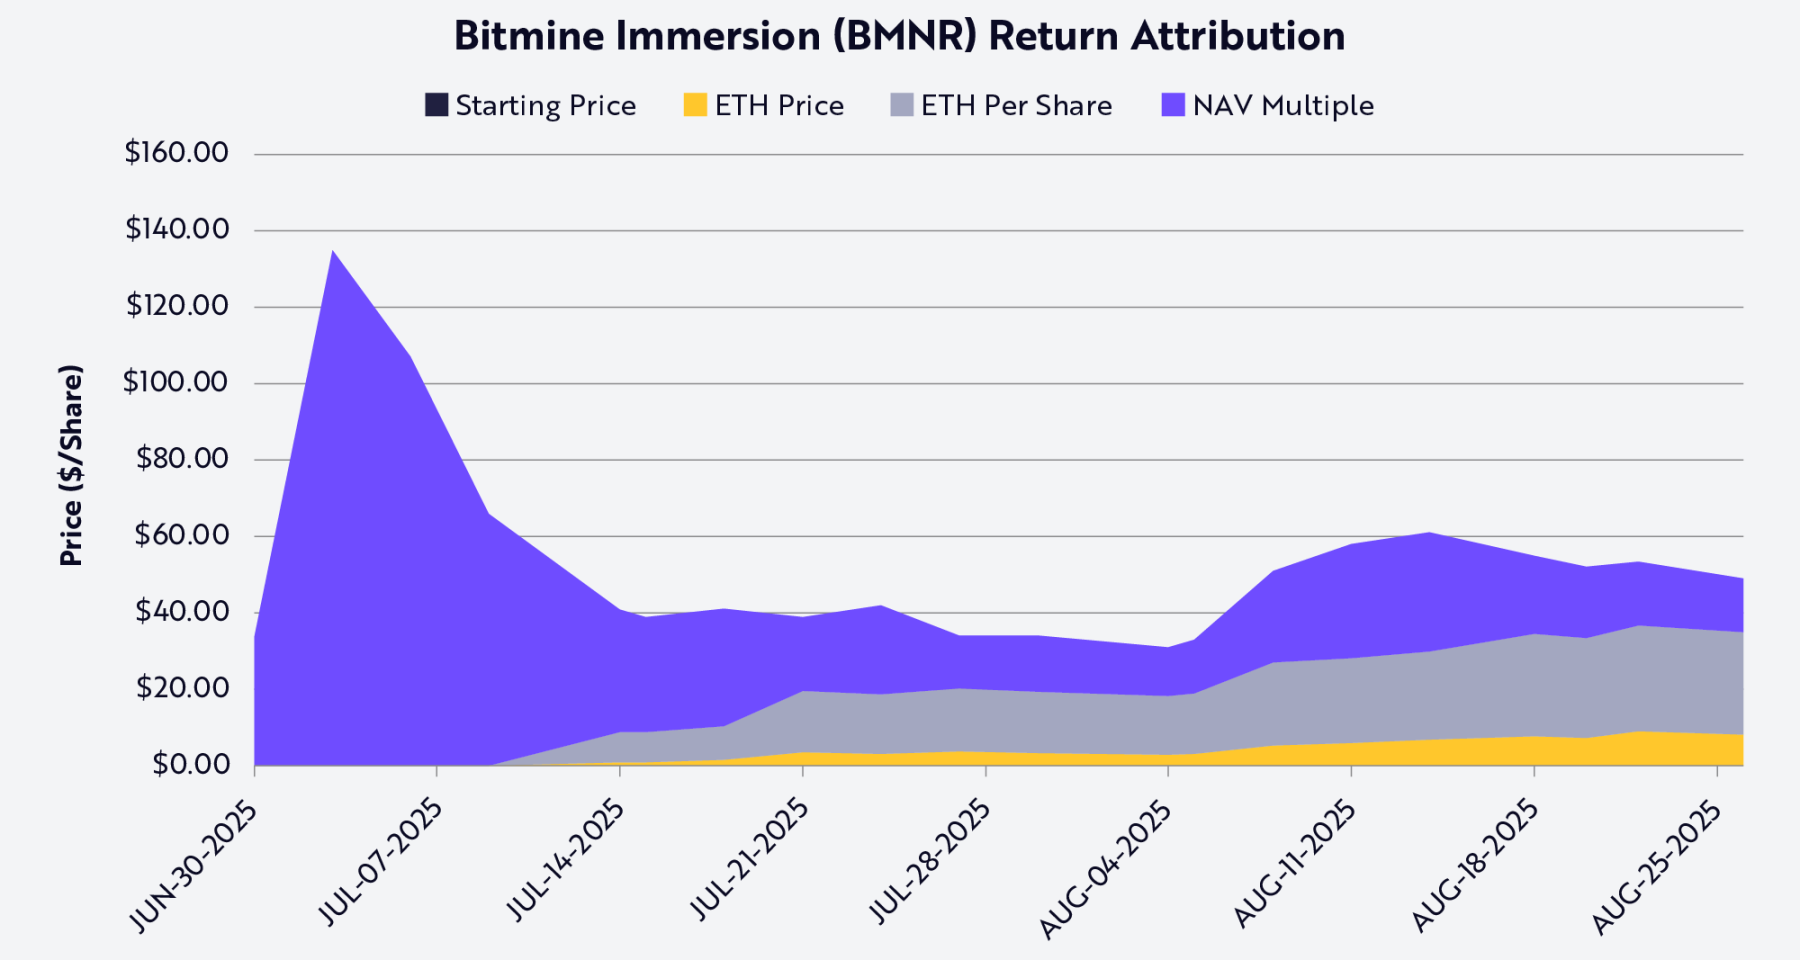
Источник данных: ARK Invest, по состоянию на 25 августа 2025 года; Примечание: рассчитано на основе среднего значения Шепли, использованы только открытые данные
Ликвидность и дешёвый капитал
Ликвидность является ключевой причиной премии DAT. Программы ATM и конвертируемые облигации работают только при наличии ликвидности бумаги: ATM опирается на высокий дневной объём торгов, позволяя платформе непрерывно размещать акции без обрушения котировок; аналогично для конвертов — инвесторы покупают «облигацию + опцион на конвертацию», ценность которого зависит от достаточной ликвидности бумаги для эффективной продажи или хеджирования. Инструменты без ликвидности не привлекут инвесторов или приведут к чрезмерной стоимости привлечения капитала для эмитента.
Масштаб также критичен, поскольку долговой рынок традиционно ориентирован на крупный бизнес. Инвестиционные банки и институциональные кредиторы зависят от спроса на вторичном рынке, который определяется рыночной капитализацией и ликвидностью компании. Практически большинство синдицированных кредитов и выпусков институциональных конвертов доступны лишь компаниям с капитализацией свыше $1–2 млрд. При снижении этого порога стоимость финансирования резко возрастает, а каналы привлечения капитала сужаются до кастомизированных или венчурно-подобных кредитных продуктов. Например, Strategy смогла выпустить несколько раундов конвертов на миллиарды долларов исключительно благодаря высокой ликвидности своих акций и капитализации в десятки миллиардов долларов на тот момент.
Выпуск привилегированных акций также отражает эту тенденцию. Структурные сделки с собственным капиталом, применяемые Strategy, требуют не только крепкого баланса, но и ликвидности вторичного рынка для привлечения институциональных покупателей: инвесторы в привилегированные акции должны быть уверены в возможности выхода или хеджирования позиции, чего лишены малоликвидные DAT, не имеющие доступа к данному каналу финансирования.
Проще говоря, ликвидность снижает стоимость капитала. Для компенсации рисков низкой ликвидности инвесторы требуют повышенную доходность, поэтому малоликвидные DAT вынуждены платить цену через один или несколько механизмов: больший дисконт при эмиссии акций, высокая купонная ставка облигаций или жёсткие ковенанты. Напротив, высоколиквидные DAT привлекают финансирование по более низкой ставке, направляя средства на накопление BTC или ETH, что запускает самоускоряющийся цикл, укрепляющий премию.
Стратегические опционы
Многие инвесторы сравнивают криптоактивы (особенно L1-токены) с акциями, сырьём или валютой, хотя объективно различий между ними гораздо больше, чем сходств. DAT ярко иллюстрируют эту разницу, доказывая, что ETF могут быть неэффективным инструментом для L1-активов. Корпоративная архитектура DAT предоставляет «стратегические опционы, заложенные в премию над балансом». Крупные платформы могут скупать токены со скидкой в периоды кризисов (например, распродажа активов при банкротстве FTX) или приобретать другие DAT, торгующиеся ниже mNAV.
Например, Bitmine Immersion с капитализацией в $10 млрд способна выпустить всего 2–3% новых акций, чтобы купить эфириумовый DAT стоимостью $200 млн со скидкой, реализовав прибыльное поглощение. Помимо M&A, экосистемы Solana и Ethereum открывают иные возможности: эти сети аккумулируют тысячи миллиардов долларов ликвидности и приложений, где достаточно крупные DAT могут зарабатывать на «поддержке ончейн-безопасности» или «предоставлении ликвидности». Фактически протоколы сами могут стимулировать таких финансово обеспеченных участников через целевые гранты и награды.
Ещё одна арбитражная возможность кроется в «разнице между традиционными и ончейн ставками», которая иногда превышает 500 б.п. (5%). В условиях низких ставок DAT могут привлекать доллары на традиционных рынках по низкой ставке, а затем направлять их в ончейн-кредитные пулы для получения значительно более высокой доходности. В настоящее время годовая доходность пулов стейблкоинов типа sUSDS, sUSDe и SyrupUSDC составляет около 7%, что примерно на 300 б.п. (3%) выше доходности казначейских облигаций США, давая платформам шанс генерировать дополнительный денежный поток помимо роста стоимости токенов.
Риски
Хотя DAT открывают для инвесторов новые каналы доступа к криптоактивам, они несут и существенные риски, требующие тщательного взвешивания.
Во-первых, зависимость от рыночной премии. Модель DAT (в частности, рост криптоэкспозиции на акцию) строится на условии, что акции торгуются выше mNAV. При сужении этой премии способность платформ наращивать стоимость за счёт эмиссии акций ослабнет или исчезнет, что заставит их замедлить закупки или продать токены для обратного выкупа акций.
Во-вторых, ликвидность работает в обе стороны. Несмотря на то, что она обеспечивает доступ к дешёвому капиталу, в периоды спада рынка может спровоцировать кризис ликвидности. На затяжном медвежьем рынке DAT могут попасть в порочный круг отрицательной обратной связи: обвал котировок, рост стоимости заимствований и давление потенциальных выкупов вынуждают к распродаже токенов.
В-третьих, растёт неопределённость регулирования. В отличие от ETF, DAT существуют в серой зоне нормативного поля, где вопросы бухгалтерского учёта и раскрытия информации могут подвергнуться пристальному контролю со стороны регуляторов — стандарты, изначально разработанные для инвестиционных фондов, а не операционных корпораций. Регуляторное вмешательство способно ограничить доступ к фондовому капиталу или сузить стратегические опционы платформ.
В-четвёртых, риски управления и операционной деятельности могут недооцениваться. Многие структуры под управлением небольших команд контролируют портфели стоимостью в десятки миллиардов долларов; слабые внутренние контроль, неэффективный риск-менеджмент или искажённые системы мотивации способны быстро уничтожить стоимость. В худшем сценарии ряд DAT превращаются в «замаскированные агрессивные ончейн-хедж-фонды», гоняющиеся за доходностью, использующие плечо и отличающиеся недостаточной прозрачностью аллокации капитала, что ведёт к скрытым уязвимостям и вплоть до банкротства.
Заключение
Бум DAT предлагает инвесторам альтернативные способы инвестирования в криптоактивы. От казалось бы маргинальной ставки Strategy эта модель эволюционировала в массовое явление, быстро распространившись в сетях Ethereum, Solana и других крупных L1-протоколах. Несмотря на критику, сводящую подход к фразе «продажа активов за 1 доллар по цене 2 доллара», реальная картина гораздо сложнее.
Корпоративная структура DAT обладает уникальными преимуществами, недоступными ETF, что и объясняет получение премии над балансом: способность увеличивать стоимость одной акции в ETH или SOL быстрее, чем растёт цена самого актива; наличие преимуществ ликвидности и масштаба для привлечения дешёвого капитала по всей структуре финансового рычага; а также доступ к возможностям M&A, закупки токенов и ончейн-инвестирования.
В отличие от ETF, пассивно хранящих криптоактивы, DAT выступают динамичными инструментами фондового рынка, способными масштабировать экспозицию, извлекать доходность протоколов и оптимизировать аллокацию капитала. Для отдельных активов DAT могут оказаться не только более устойчивой, но и высокоэффективной альтернативой ETF. Они далеко не краткосрочные арбитражные инструменты, а потенциально долгосрочные институциональные мосты, соединяющие традиционные финансовые рынки с новой эрой криптоактивов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @ARKInvest