Новый цикл и старые правила крипто-венчура
Автор: Гу Юй, ChainCatcher
Неоспоримым и очевидным фактом является то, что крипто-VC переживают спад на фоне рыночных циклов последних лет: отдача, вес голоса и влияние практически всех венчурных фондов снижаются в той или иной степени, а токены проектов с участием VC многие инвесторы просто «не принимают».
Причин можно выделить множество. Например, из-за того, что многие VC привыкли распродавать токены, а проектов, созданных исключительно ради привлечения капитала, слишком много, пользователи начинают испытывать отвращение к токенам таких проектов. Все больше денег перетекает в нарративы с низким уровнем участия VC, такие как мемкоины и AI-агенты, что приводит к дефициту ликвидности у токенов проектов под управлением VC. Кроме того, периоды разблокировки токенов VC все время откладываются, что замедляет процесс выхода и ставит фонды в невыгодное положение.
Несколько опытных инвесторов также высказали свое мнение. Основатель IOSG Ventures Джоси Лин полагает, что во время бычьего цикла 2021 года первичный рынок характеризовался исключительной избыточностью ликвидности, а VC за короткое время собрали огромные средства. Перенасыщение капитала привело к искусственному завышению оценок большинства проектов и невидимым образом усилило инвестиционную модель, управляемую «нарративами». Многие VC до сих пор функционируют в режиме легкой прибыли прошлых циклов: считается, что продукт и токен не связаны между собой, поэтому они чрезмерно гонятся за грандиозными историями и перспективными нишами, игнорируя реальную продуктовую рыночную совместимость (PMF) и устойчивые модели монетизации проектов.
Джоси Лин углубляется в детали: суть кризиса крипто-VC заключается в «несоответствии способности улавливать ценность и принимаемому риску». Они берут на себя самые длительные периоды блокировки и максимальные риски, но остаются самым слабым звеном в экосистеме, подвергаясь многослойному давлению со стороны бирж, маркетмейкеров и KOL. Когда модель, управляемая нарративами, рушится, первоначальные VC без реальных отраслевых ресурсов теряют основу для своего существования — деньги уже не являются дефицитом, главное — это ликвидность и предсказуемость.
По мнению партнера Generative Ventures Уилла, биржи и маркетмейкеры стали главными бенефициарами, фактически выкачивающими всю ликвидность и премию в текущем цикле. Большинство проектов, используя средства VC, занимаются лишь двумя вещами: первым делом создают маркетинговый шум, вторым — платят за листинг на бирже. По сути, эти проекты являются маркетинговыми компаниями, которые отдают биржам и маркетмейкерам значительную часть доходов. Кроме того, токены большинства проектов под управлением VC сегодня блокируются на 2–3 года после листинга, что дольше, чем в традиционном рынке ценных бумаг. В связи с этим их ожидания по ликвидности при выходе через разблокировку крайне низки, и заработать на этом почти невозможно.
Основатель Enlight Capital Энтони Чжу считает, что азиатские VC, делающие ставку на стратегию токенов, попали в смертельную спираль на фоне текущего слабого рынка альткоинов. Эффект быстрых заработков прошлого бычьего цикла создал жесткую зависимость от устоявшихся путей на уровне ограниченных (LP) и управляющих (GP) партнеров. Когда эти пути затягиваются или исчезают вовсе, VC оказываются под двусторонним давлением: краткосрочные ожидания доходности со стороны LP и отклонение проектов от фундаментальных показателей. Это в конечном итоге приводит к искажению стратегии. Текущая ситуация по сути является результатом несоответствия между некоторыми LP-GP парами и рыночными возможностями.
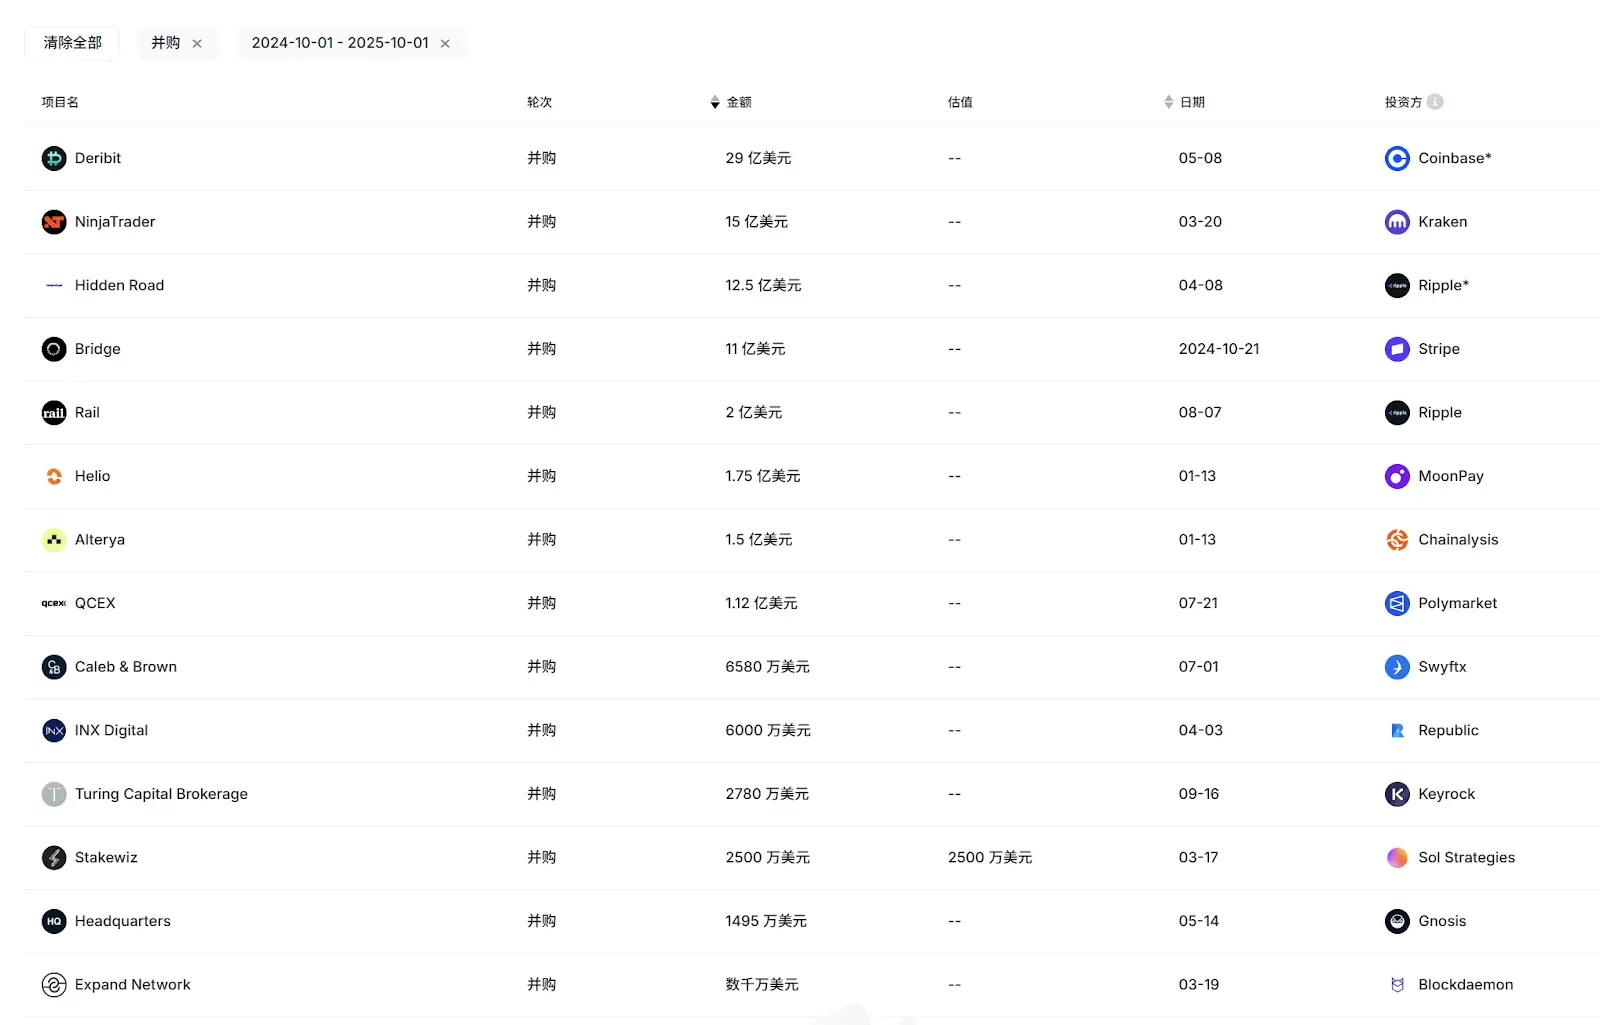
Однако помимо общего спада активности VC существует более заметная тенденция: снижение общей вовлеченности и влияния азиатских венчурных фондов в этом цикле выглядит особенно выраженным. В ежемесячном рейтинге 2025 Top 50 VCs от RootData, составленном на основе активности и результатов выхода из инвестиций, из Азии в список вошли лишь 2–3 фонда, включая OKX Venture. Среди недавнего бума IPO и ключевых сделок M&A (таких как Circle, Gemini, Bridge, Deribit и др.) значительную прибыль получил только IDG Capital благодаря ранней инвестиции в Circle, остальные азиатские VC остались в стороне.
Если взглянуть глубже, такие ранее весьма активные и успешные азиатские VC-фонды, как Foresight Ventures, SevenX Ventures, Fenbushi Capital, NGC Ventures, NGC Ventures, совершили в этом году не более 10, а то и 5 инвестиций, а процесс сбора нового фонда продвигается крайне медленно.
От бывшей абсолютной власти до нынешнего вынужденного молчания: почему азиатские VC оказались в столь трудном положении?
1. Почему азиатские VC проигрывают европейским и американским?
В одних и тех же макроэкономических условиях азиатские VC уступают западным. Согласно мнению ряда опрошенных экспертов, этому способствуют структура фондов, тип инвесторов LP, внутренняя экосистема и множество других факторов.
Основатель IOSG Ventures Джоси Лин объясняет это отчасти нехваткой на азиатском рынке зрелой базы ограниченных партнеров (LP). В результате сбор средств многих азиатских фондов опирается преимущественно на частный капитал высокодоходных инвесторов и предпринимателей из традиционных секторов, а также на немногих идеалистичных ветеранов криптоиндустрии. В отличие от США и стран Запада, где поддерживают проекты долгосрочные институциональные LP и фонды постоянного капитала, отсутствие аналогичной поддержки в Азии заставляет местные фонды под давлением требования LP быстрее выходить в профит предпочитать тематические спекуляции системному управлению рисками и грамотному планированию выхода. Короткий жизненный цикл отдельных фондов означает, что при сжатии рынка они испытывают значительно большее давление.
«В сравнении с этим большинство европейских и американских фондов имеют срок жизни более 10 лет. Их системы корпоративного управления фондом, постинвестиционного сопровождения и хеджирования рисков более зрелы, что позволяет им демонстрировать большую устойчивость в нисходящих циклах», — отмечает Джоси Лин. На этот счет она также опубликовала твит в X с призывом к биржам, выделившим спасительные пакеты размером в сотни миллионов долларов: если сами биржи не готовы вкладываться напрямую, пусть направляют эти средства через инвестиции в VC, чтобы те выполнили роль возврата капитала стартаперам.
Джоси Лин также добавила, что западные фонды придерживаются ценностей, ориентированных на человека, инвестируя в проекты на долгие сроки. Основатели, способные вести проект в криптосфере длительное время и сохраняющие фундаментальные показатели проекта вне зависимости от рыночного цикла, обладают исключительно сильной предпринимательской стойкостью. Таких основателей в индустрии единицы, некоторые западные инвесторы добились успеха на этой модели, однако доля успеха стратегии «ставка на людей» в криптопространстве остается крайне низкой.
Кроме того, методы американских фондов, использованные для завышения оценки проектов на последующих этапах, негативно повлияли на многие азиатские фонды-соинвесторы. Из-за короткого жизненного цикла фондов и гонки за краткосрочной денежной доходностью среди азиатских фондов начался раскол: одни делают ставки на более рискованные ниши вроде игр и социальных сетей, другие агрессивно выходят на вторичный рынок. Однако обе эти стратегии в нестабильном рынке альткоинов редко приносят сверхприбыль, а иногда ведут к серьезным убыткам. «Азиатские фонды — очень верные и убежденные игроки, но эта индустрия относительно предала их в текущем цикле», — с грустью констатирует Джоси Лин.
Энтони Чжу разделяет схожие взгляды. Он отмечает, что европейские и американские фонды в среднем крупнее и обладают более глубокими финансовыми резервами, поэтому их инвестиционные стратегии более гибки, что обеспечивает им лучшую адаптивность на рынках без однозначного восходящего тренда.
Еще один ключевой фактор кроется в том, что европейские и американские проекты имеют больше вариантов и возможностей для выхода, выходя далеко за рамки единственного способа — листинга на бирже. В недавнем годичном витке слияний и поглощений (M&A) основными покупателями выступали крупные криптокомпании и финансовые институты из Европы и США. Под влиянием географических и культурных различий азиатские криптопроекты пока не занимают высоких позиций в приоритетах этих покупателей. К тому же, подавляющее большинство текущих проектов IPO имеют западный бэкграунд.
Источник: RootData
Благодаря более открытым каналам выхода через продажу акций, целевые объекты инвестиций западных VC отличаются большим разнообразием. Многие азиатские VC, ограниченные бэкграундом команд, структурой фондов и ограниченными каналами выхода, обычно избегают инвестиций в акции, из-за чего упускают многочисленные возможности в проектах, способных принести x10 или x100 рост.
Однако Энтони подчеркивает, что, хотя азиатские крипто-VC, фокусирующиеся на токенах, с прошлого цикла демонстрируют посредственные результаты, некоторые азиатские доллары-фонды, инвестирующие в equity-проекты, показывают отличные цифры. «Инвесторы крупных институциональных фондов отличаются большим терпением, и их результаты проявляются в длинном горизонте. В Азии работают одни из лучших криптопредпринимателей в мире, которые погружены в создание инновационных продуктов. Со временем всё больше азиатских проектов войдут в основные западные каналы для выхода. Азии также необходимо больше долгосрочного капитала для поддержки перспективных ранних проектов».
Уилл предлагает оригинальный взгляд на проблему. По его мнению, плачевные результаты азиатских VC обусловлены тем, что они находятся слишком близко к азиатским биржам: чем ближе, тем тяжелее последствия, поскольку все свои стратегии выхода они возлагают исключительно на листинг биржи. Однако в текущем цикле биржи выступают главными эксплуататорами ликвидности. «Если бы эти VC здраво оценили ситуацию раньше, им следовало бы покупать токены самих бирж, например BNB, OKB, BGB, а не инвестировать в бесчисленные мелкие проекты с зависимостью от листинга, оказавшись в итоге заблокированными внутри».
2. Трансформация VC и индустрии
В кризисе рождаются перемены: неизбежная масштабная перестройка ландшафта крипто-VC уже началась. Если период с 2016 по 2018 год стал эпохой становления первого поколения крипто-VC, а с 2020 по 2021 — второго, то сейчас мы, вероятно, вступаем в эру третьего поколения крипто-VC.
В данном цикле, помимо возобновившегося внимания к инвестициям в акции (equity) за доллары, стратегии некоторых фондов смещаются в сторону вторичного рынка с его высокой ликвидностью и смежного сегмента OTC. Например, за последний год LD Capital полностью переключилась на вторичный рынок, существенно нарастив позиции по таким активам, как ETH и UNI, что вызвало широкий резонанс и сделало фонд одним из самых активных игроков на вторичном рынке Азии.
Джоси Лин сообщает, что IOSG будет уделять еще больше внимания инвестициям в equity и протоколы на первичном рынке. Также фонд продолжит развивать существующую базу исследований и инвестиций, рассматривая в будущем различные стратегии, включая возможности OTC, пассивные инвестиции и структурированные продукты, для оптимального баланса риска и доходности.
Тем не менее, IOSG сохранит высокую активность на первичном рынке. «Что касается инвестиционных предпочтений, в будущем мы будем целиться в проекты с реальной выручкой, стабильным денежным потоком и четко определенным спросом пользователей, постепенно отказываясь от чистой зависимости от нарративов. Мы стремимся инвестировать в продукты с устойчивой бизнес-моделью, способные продемонстрировать внутренний потенциал роста даже в условиях дефицита макроэкономической ликвидности», — уточняет Джоси Лин.
Когда речь заходит о денежном потоке и доходах, самой заметной разработкой этого цикла становится Hyperliquid. Согласно данным DefiLlama, за последние 30 дней её доход превысил 100 млн долларов. При этом Hyperliquid никогда не получал инвестиций от VC, и данная модель развития проектов, опирающаяся на сообщество и не зависящая от венчурного капитала, прокладывает новый путь для индустрии. Неужели всё больше качественных проектов начнут копировать пример Hyperliquid, сводя на нет роль крипто-VC? И как круги KOL и community-rounds будут постепенно замещать функции традиционных венчурных фондов?
По мнению Энтони, для определенных типов DeFi-проектов, таких как деривативы перпетуального свопа (Perps), модель, похожая на Hyperliquid, вероятно, останется актуальной навсегда из-за небольших потребностей в команде и сильного эффекта заработка. Однако для других категорий проектов это может быть неприменимо. В долгосрочной перспективе VC продолжают оставаться важнейшим катализатором масштабного роста криптоиндустрии, соединяя институциональный капитал и ранние разработки.
«Успех Hyperliquid в значительной степени обусловлен самоподдерживающейся природой его продукта: будучи протоколом перпетуальных контрактов, он изначально генерирует доходность и движим спросом рынка. Но это не означает, что модель „без VC“ можно тиражировать универсально. Для большинства проектов VC по-прежнему остаются критически важным источником финансирования разработки, консультаций по комплаенсу и долгосрочного капитала». Джоси Лин поясняет: «На любом субсегменте традиционной индустрии TMT (например, ИИ или медицина) нет отрасли без присутствия венчурного капитала. Отрасль без VC абсолютно нездорова. Ров конкурентных преимуществ VC не исчез, а трансформировался: от предоставления денег в предоставление ресурсов и терпения».
Джоси Лин также привела статистику: проекты, прошедшие финансирование ведущими VC, имеют трехлетний процент выживаемости на уровне 40%. Для проектов с полностью автономным управлением сообществом трехлетняя выживаемость составляет менее 10%.
Обсуждая раунды с участием KOL и community-rapundy, Джоси Лин отметила, что их появление действительно меняет структуру ранних этапов финансирования. Они помогают на старте сформировать консенсус и накопить энергию сообщества, обладая явными преимуществами в сфере маркетинга и вывода продукта на рынок (GTM). Однако возможности такой модели ограничены распространением нарративов и мобилизацией пользователей в краткосрочной перспективе, и они мало поддерживают долгосрочное управление проектами, комплаенс, продуктовую стратегию и институциональную масштабируемость.
Сегодня азиатские крипто-VC переживают самый глубокий спад за много лет. Быстрые изменения внутренней и внешней экосистемы, а также логики нарративов привели к разделению траекторий фондов. Некоторые названия уже канули в лету истории, другие еще сомневаются и колеблются, а третьи уже приступили к радикальным реформам, пытаясь найти путь к формированию более здоровых и долгосрочных отношений с проектами.
Однако практика выкачивания ликвидности маркетмейкерами и биржами продолжается. Высокая частота листингов токенов на Binance Alpha лишь усугубляет эту ситуацию. Способность избавиться от токсичных связей в экосистеме и найти прорыв в путях выхода и инвестиционных стратегиях станет одним из главных испытаний для моделей венчурных фондов нового поколения.
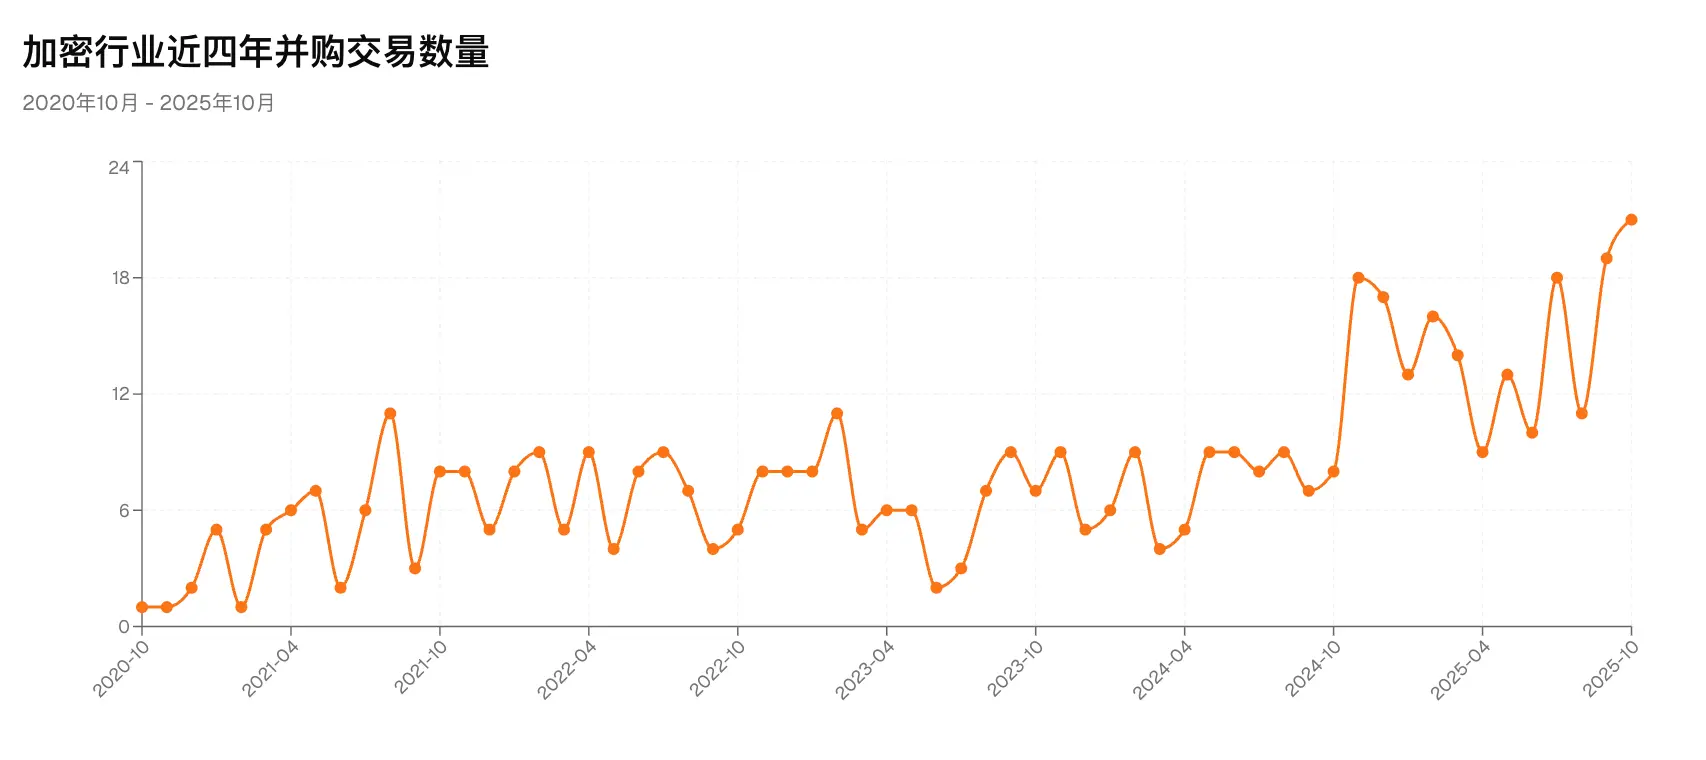
В последнее время такие гиганты индустрии, как Coinbase, явно ускорили темпы слияний и поглощений. По подсчетам RootData, за первые 10 месяцев этого года количество сделок M&A превысило 130, минимум 7 криптокомпаний вышли на IPO, а совокупный объем привлечения средств крипто-эмитентами (включая DAT-компании) достиг более 16,4 млрд долларов, установив новые рекорды. По информации надежных источников, уже один из ведущих традиционных азиатских фондов запустил независимый fund, специализирующийся исключительно на equity-инвестициях, со сроком жизни около 10 лет. Всё больше VC будут выравниваться под «старые правила» рынка акций.
Вероятно, это один из самых мощных сигналов рынка для венчурного сообщества о наступлении нового цикла: возможностей на первичном крипто-рынке по-прежнему предостаточно, а золотая эра инвестиций в equity, возможно, уже наступила.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 ChainCatcher 链捕手