Тайна притока 12 млрд в Morpho: что именно замышляют эти крупные игроки?
Автор:hersch & Dr.Larpist CEO CTO PHD LGBT
Адаптация: TechFlow
Заметили ли вы, что на Morpho сейчас свободно висит активов на 12 миллиардов долларов?
Достаточно ли 12 миллиардов долларов для выхода на пенсию?
Позвольте мне объяснить, что здесь происходит, ведь на первый взгляд всё это совершенно нелогично. Это протокол с избыточным обеспечением —— то есть за каждый депонируемый доллар он щедро возвращает вам 0,75 доллара. Так кто же…… вообще будет этим пользоваться? Кто захочет заблокировать капитала больше, чем сможет реально вывести? Это выглядит как полная инверсия логики. Словом, худший торговый протокол в истории. Но не спешите делать выводы. Давайте вместе посмотрим, кто реально им пользуется и чем занимается, и вы обнаружите кое-что действительно интересное.
Давайте посмотрим на позиции второго по величине хранилища на Morpho.
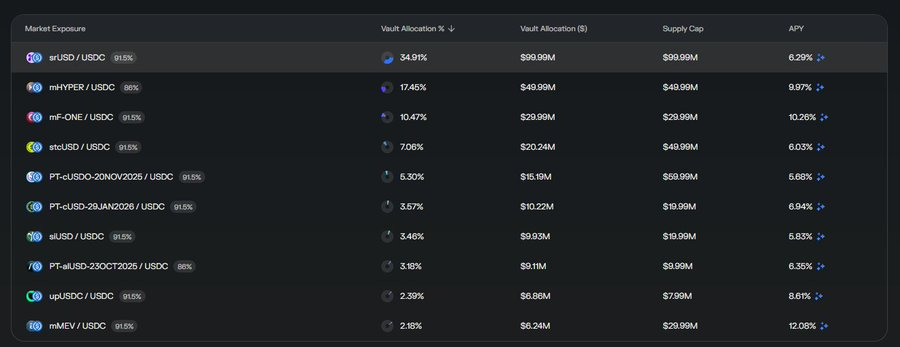
Что означают эти странные символы?
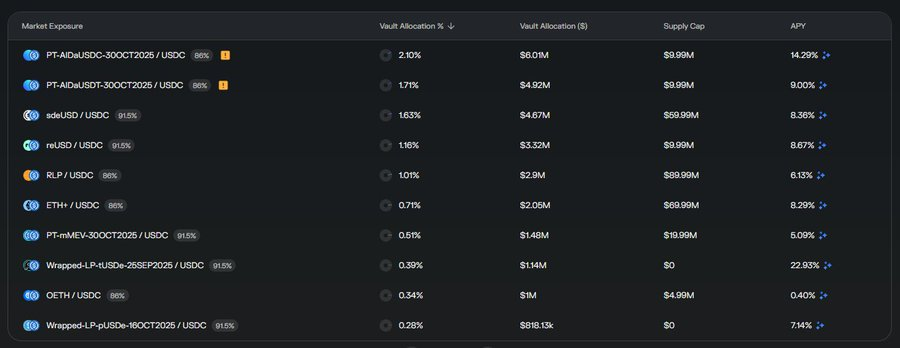
Серьезно, взгляните на это. Это не просто какой-то безумец поставил все свои сбережения на сомнительный актив, и не арбитражер между биржами. Это тщательно выстроенный портфель активов, который на первый взгляд выглядит…… почти профессионально? Стратегически? Будто его собирают настоящие профи?
Оказывается, тут происходит кое-что действительно крутое……
DeFi копирует модель традиционного управления активами.
Основная механика традиционных финансов: 8 из топ-10 мировых хедж-фондов —— те самые гуру, управляющие триллионами долларов, —— в основном занимаются тем же самым. Они формируют диверсифицированные портфели, близкие к рыночно-нейтральным, извлекают сверхдоходность (Alpha), системно хеджируя рыночный риск (Beta), а затем применяют леверидж ко всему портфелю для усиления отдачи. Вот их пошаговая инструкция. Именно так двигаются крупные капиталы в традиционных финансах. Грубо говоря, тут нет ничего из области высшей математики, лишь точное управление рисками и использование кредитного плеча для увеличения изначально скромной доходности.
Но парадокс в следующем: DeFi до сих пор не имеет портфельного левериджа.
Ни одна децентрализованная биржа (DEX) в индустрии не предлагает такую функцию, которую уже широко используют практически все крупные управляющие компании. Подумайте сами: мы построили целую параллельную финансовую экосистему с автоматическими маркетмейкерами (AMM), агрегаторами доходности, бессрочными фьючерсами, протоколами опционов и рынками кредитования —— всего понемногу, но полностью забыли про ключевой инструмент, необходимый для институционального управления портфелем.
И при чём тут Morpho? Morpho не предоставляет даже простые займы без залога, не говоря уже о сложных функциях обеспечения портфеля, от которых зависят институциональные трейдеры.
Это настоящее “высокое кулинарное искусство”.
Дело в том, что все эти пёстрые токены на скриншотах выше —— то, что кажется протоколами DeFi, но вызывает лёгкое чувство нелогичности —— на самом деле являются рыночно-нейтральными фондами, торгующими преимущественно вне блокчейна. Это полноценные фонды, которыми управляют реальные люди, реализующие классические стратегии традиционных рынков. Фишка в следующем: они упаковывают эти стратегии в цепочечные токены исключительно для дистрибуции. По сути, это обёртка, позволяющая пользователям DeFi получать доступ к стратегиям вне цепи, минуя административные кошмары, требования соответствия, процедуры KYC, проверку на аккредитованных инвесторов и медленное исполнение ордеров традиционных фондов.
Кураторы хранилищ Morpho собирают эти токены, формируя диверсифицированный портфель внецепочечных рыночно-нейтральных фондов. Фактически они выступают в роли управляющих фондом фондов (FoF): отбирают стратегии, устанавливают веса и балансируют риски по всему портфелю. Пользователи и инвесторы же могут использовать эти диверсифицированные рыночно-нейтральные комбинации для циклического левериджа через хранилища —— депонировать залог, брать займы, снова вносить полученные средства в качестве нового залога и так далее по кругу, многократно наращивая кредитное плечо над портфелем, который по своей сути представляет собой институциональную рыночно-нейтральную стратегию.
И вот тогда “аппарат, отдающий 75 центов” вдруг обретает здравый смысл.
Если вы запускаете рыночно-нейтральную стратегию, генерирующую стабильную доходность с низкой волатильностью, возможность масштабирования стратегии в 3–4 раза за счёт циклического левериджа способна превратить ежегодные 8% возврата в куда более привлекательные 24–32%. Поскольку базовый портфель является рыночно-нейтральным и диверсифицирован по нескольким нераскоррелированным стратегиям, риск ликвидации остаётся относительно низким даже при существенном плече.
DeFi уже нашёл способ идеально воспроизвести ключевые механизмы традиционного управления активами —— диверсификацию, рыночную нейтральность и портфельный леверидж —— реализуя это через, казалось бы, самый “глупый” протокол избыточного залога. Решение не отличается изяществом и точно не входило в планы разработчиков при проектировании системы. Но оно отлично работает. И те тихие 12 миллиардов долларов, отдыхающие на Morpho, — прямое тому доказательство. Стоит дать людям нужные инструменты, как они всегда найдут способ перестроить финансовую систему, которая им действительно необходима, используя форс-мажорные решения и протоколы кредитования под избыточное обеспечение.
Моя реальная реакция на всё происходящее.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tittyrespecter