


Исследовательский отчет Grayscale по рынку криптовалют за третий квартал: новый максимум рыночной капитализации в $3,5 трлн, биткоин уступает место «альтсезону»
Автор: Grayscale
Подготовка: TechFlow
-
В третьем квартале 2025 года все шесть секторов крипто рынка показали положительную ценовую доходность, однако динамика фундаментальных показателей варьировалась. Crypto Sectors — это эксклюзивная методология, разработанная нами совместно с индексным провайдером FTSE/Russell для структурирования рынка цифровых активов и измерения доходности.
-
Биткоин отстал от других секторов крипто рынка; его паттерн доходности можно считать «сезоном альткоинов», хотя он и отличается от предыдущих подобных периодов.
-
По критерию скорректированной на волатильность ценовой доходности топ-20 токенов третьего квартала отражает важность регулирования и внедрения стейблкоинов, рост объемов торгов на централизованных биржах (CEX) и тренд на формирование казначейств цифровых активов (DAT).
Каждая криптовалюта связана с блокчейн-технологиями и имеет общую базовую рыночную структуру, но на этом сходство заканчивается. Категория криптоактивов включает широкий спектр программного обеспечения, применяемого в потребительском кредитовании, искусственном интеллекте (ИИ), медиа и развлечениях и т. д. Для упорядочивания данных Grayscale Research использует разработанный совместно с FTSE/Russell эксклюзивный классификатор и серию индексов под названием «Crypto Sectors» (Секторы криптовалют). Методология Crypto Sectors охватывает шесть различных сегментов (Рисунок 1). Вместе они включают 261 токен с совокупной капитализацией в 3,5 трлн долларов США. [1]
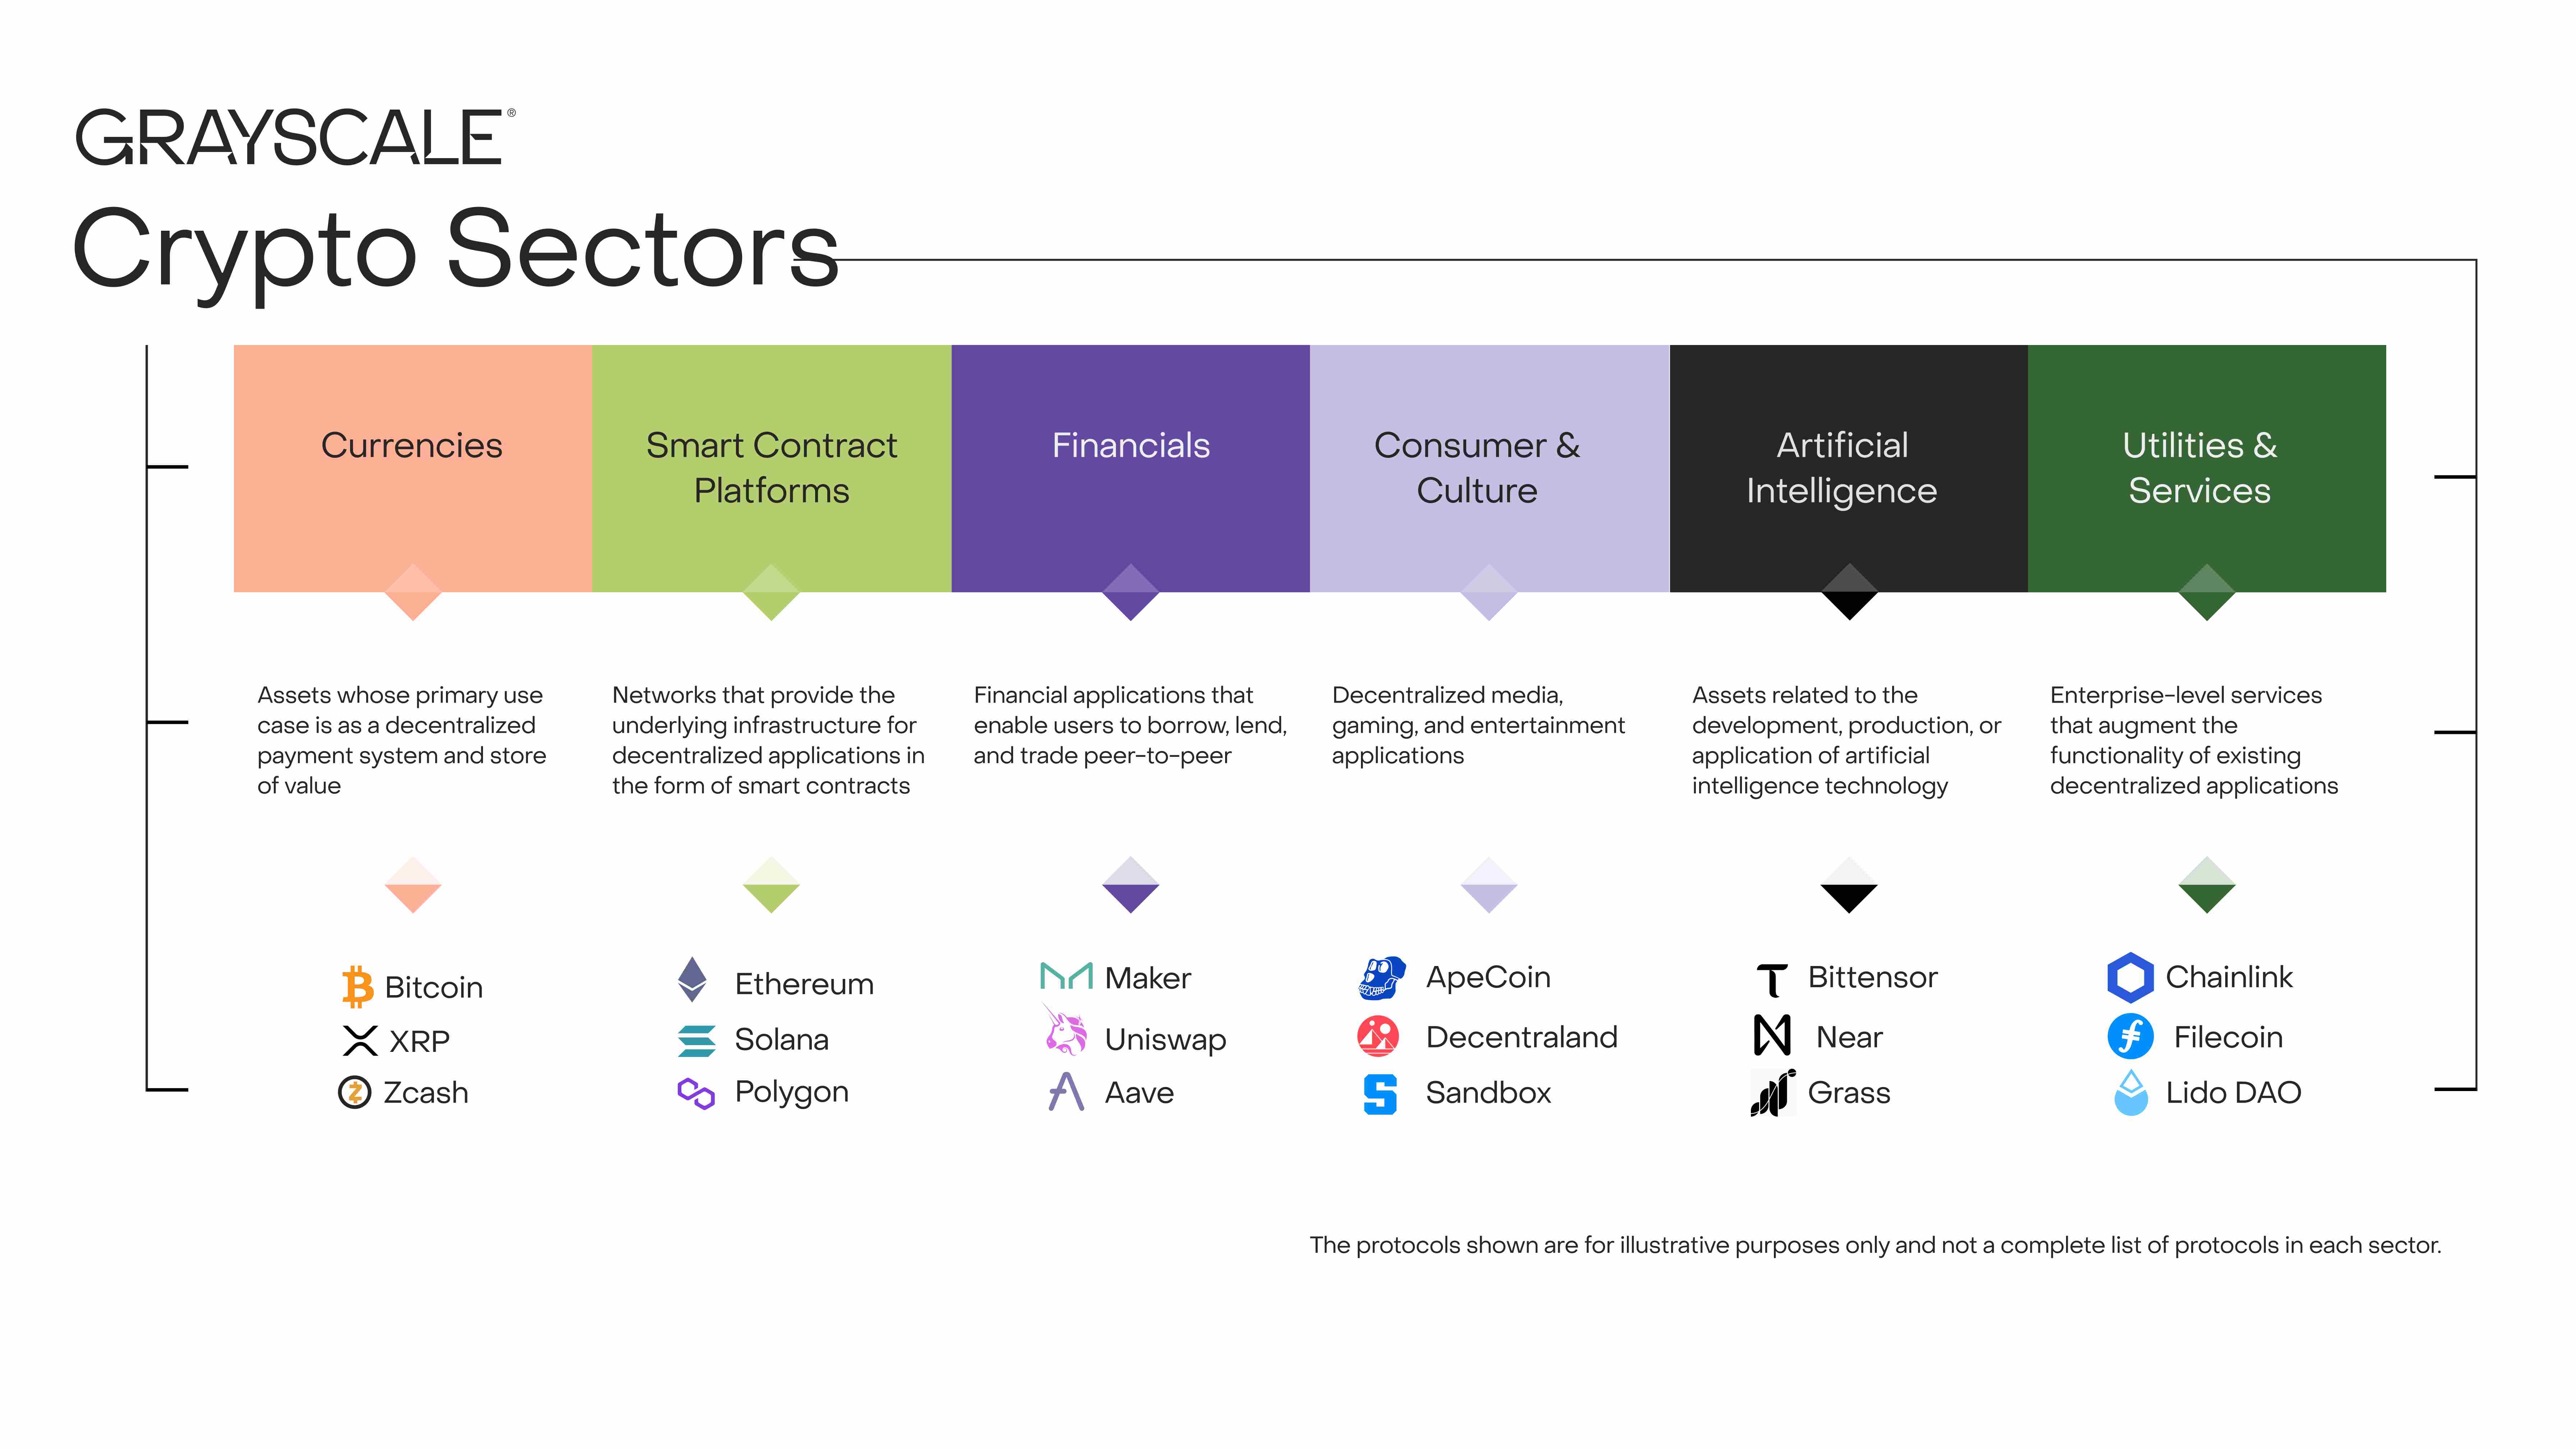
Рисунок 1: Методология Crypto Sectors способствует структурированию рынка цифровых активов
Оценка фундаментальных показателей блокчейна
Несмотря на то что блокчейн не является коммерческой организацией, его экономическую активность и финансовое состояние можно оценивать аналогичными методами. Тремя ключевыми метриками активности в сети являются количество пользователей, объем транзакций и комиссии. Из-за анонимности блокчейна аналитики обычно используют «активные адреса» (адреса кошельков, совершившие хотя бы одну транзакцию) как несовершенный индикатор числа пользователей.
В третьем квартале основные фундаментальные показатели здоровья блокчейна демонстрировали разную динамику (Рисунок 2). Среди негативных факторов следует отметить снижение численности пользователей, а также объемов и комиссионных доходов в секторах криптовалют денежных единиц и платформ для смарт-контрактов в месячном исчислении. В целом, начиная с первого квартала 2025 года, активность спекулянтов, связанная с мемкоинами, снизилась, что привело к падению объема торгов и торговой активности.
Позитивной тенденцией стал рост комиссионных доходов на уровне dApp на 28% в месячном исчислении. Этот рост в основном был обусловлен доходами от комиссий ряда лидирующих приложений: (i) Jupiter, децентрализованная биржа на базе Solana; (ii) Aave, ведущий протокол кредитования в сфере криптоактивов; и (iii) Hyperliquid, ведущая биржа бессрочных фьючерсов. Годовой объем доходов от комиссий на прикладном уровне уже превысил 10 млрд долларов США. Блокчейн служит одновременно сетью для цифровых транзакций и платформой для приложений. Следовательно, рост комиссий на уровне приложений можно рассматривать как признак повышения уровня принятия блокчейн-технологий.
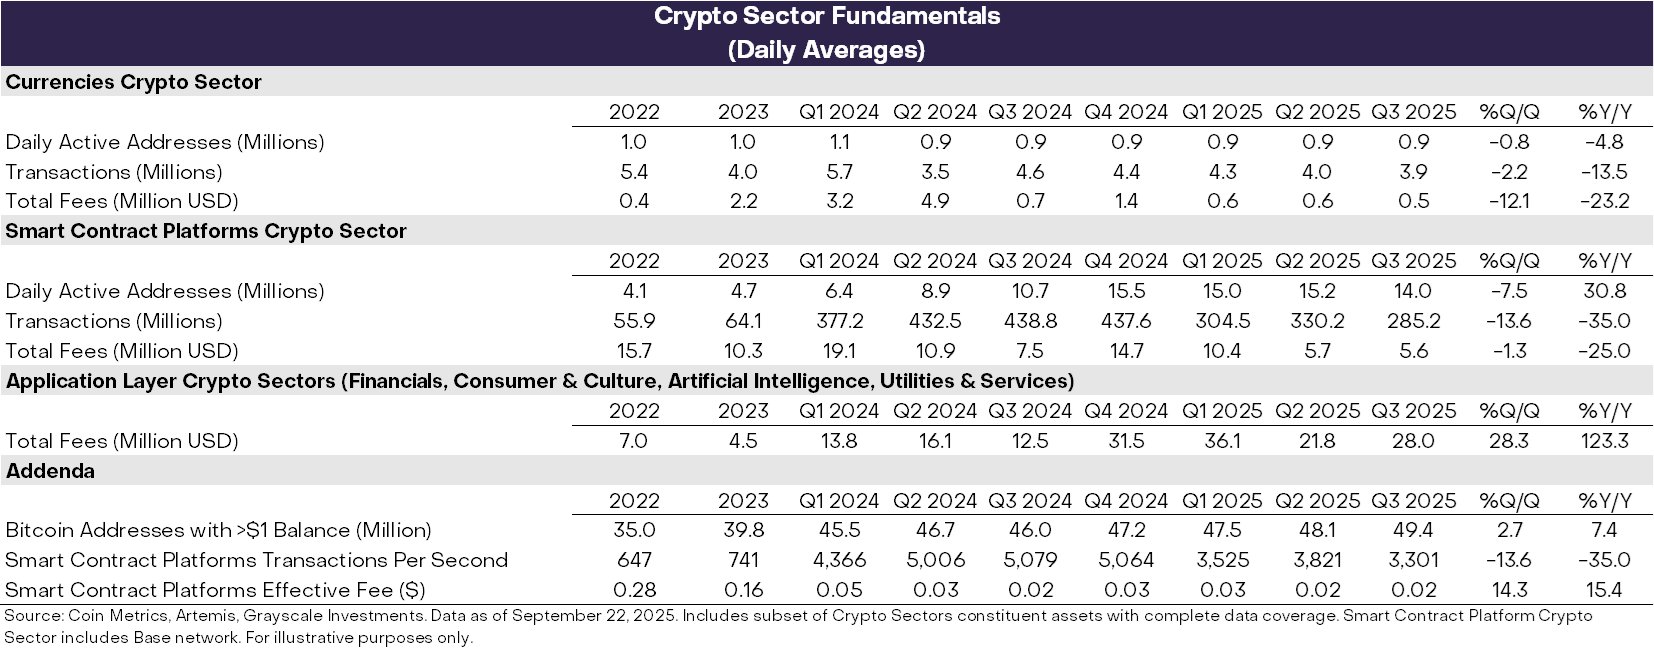
Рисунок 2: Разная динамика фундаментальных показателей в секторах криптовалют в третьем квартале 2025 года
Отслеживание ценовой динамики
Во втором квартале 2025 года все криптоактивы шести секторов продемонстрировали положительную доходность (Рисунок 3). Отставание биткоина от остальных сегментов формирует паттерн доходности, который можно интерпретировать как «сезон альткоинов» в криптовалютном рынке, хотя он и отличается от предыдущих периодов снижения доминирования биткоина. [2] Лидером роста стал сектор финансовых криптоактивов, подтянутый увеличением объемов торгов на централизованных биржах (CEX), тогда как сектор платформ для смарт-контрактов, вероятно, выиграл от законодательного регулирования и распространения стейблкоинов (поскольку именно на платформах для смарт-контрактов пользователи осуществляют P2P-платежи стейблкоинами). При том что все секторы показали положительную доходность, сектор ИИ отстал от других сегментов, что отражает периоды слабой доходности акций технологического сектора, связанных с искусственным интеллектом. Сектор денежных единиц криптовалют также показал умеренные результаты, что свидетельствует об относительно скромном росте цены биткоина.
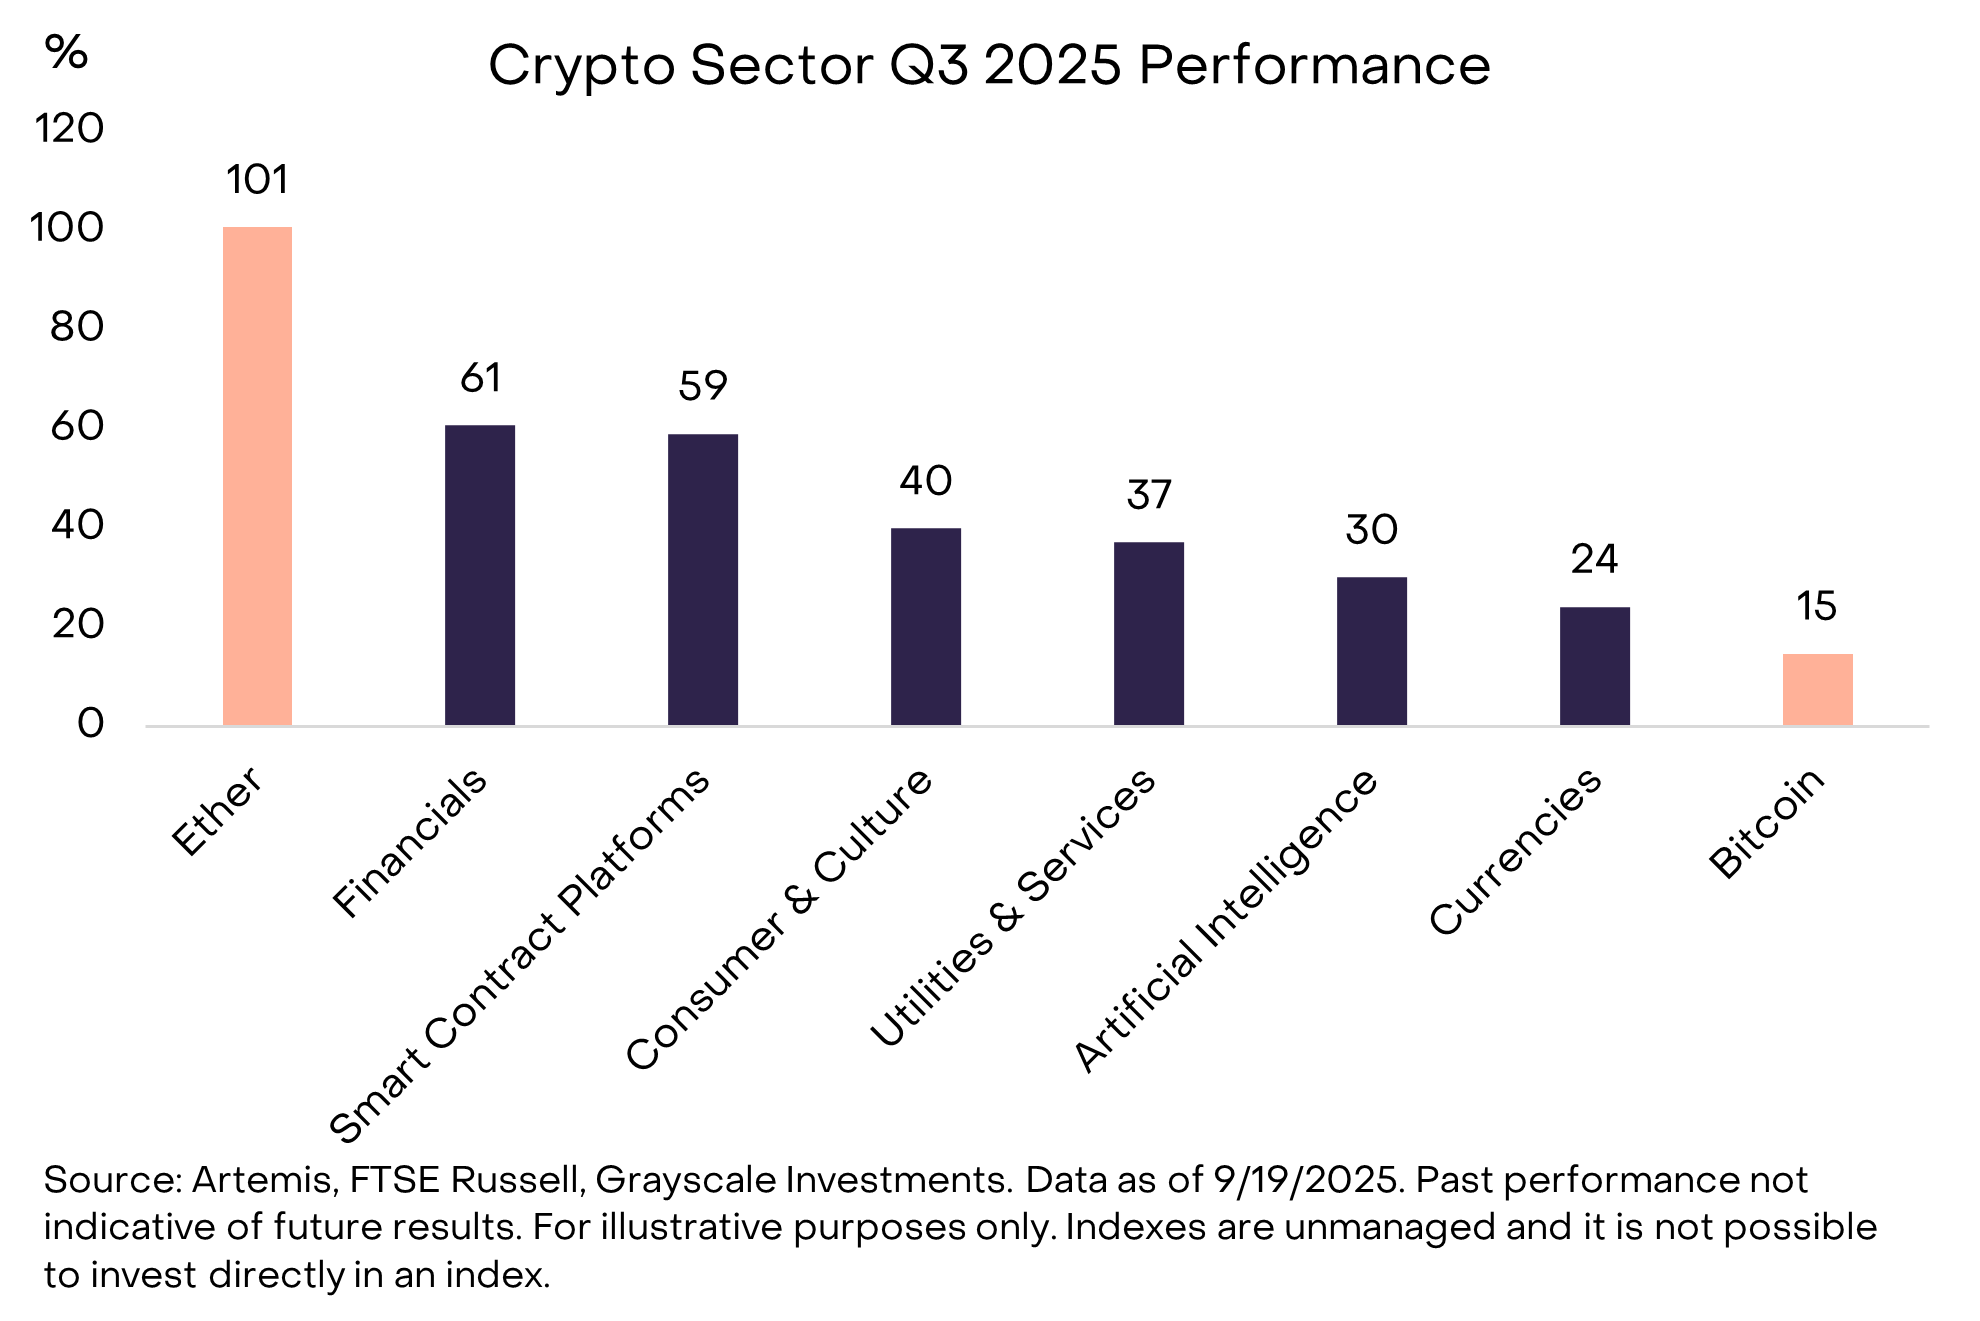
Рисунок 3: Биткоин уступает остальным рынкам криптоактивов
Многообразие категории криптоактивов подразумевает частую смену доминирующих нарративов и лидеров рынка. На Рисунке 3 представлены токены, соответствующие критериям индекса и вошедшие в топ-20 по скорректированной на волатильность ценовой доходности в третьем квартале 2025 года [3]. В данный список входят крупные токены с капитализацией свыше 10 млрд долларов США, такие как ETH, BNB, SOL, LINK и AVAX, а также ряд монет с капитализацией менее 500 млн долларов. Наибольшую долю в квартальном списке топ-20 занимают финансовые криптоактивы (семь позиций) и платформы для смарт-контрактов (пять позиций).
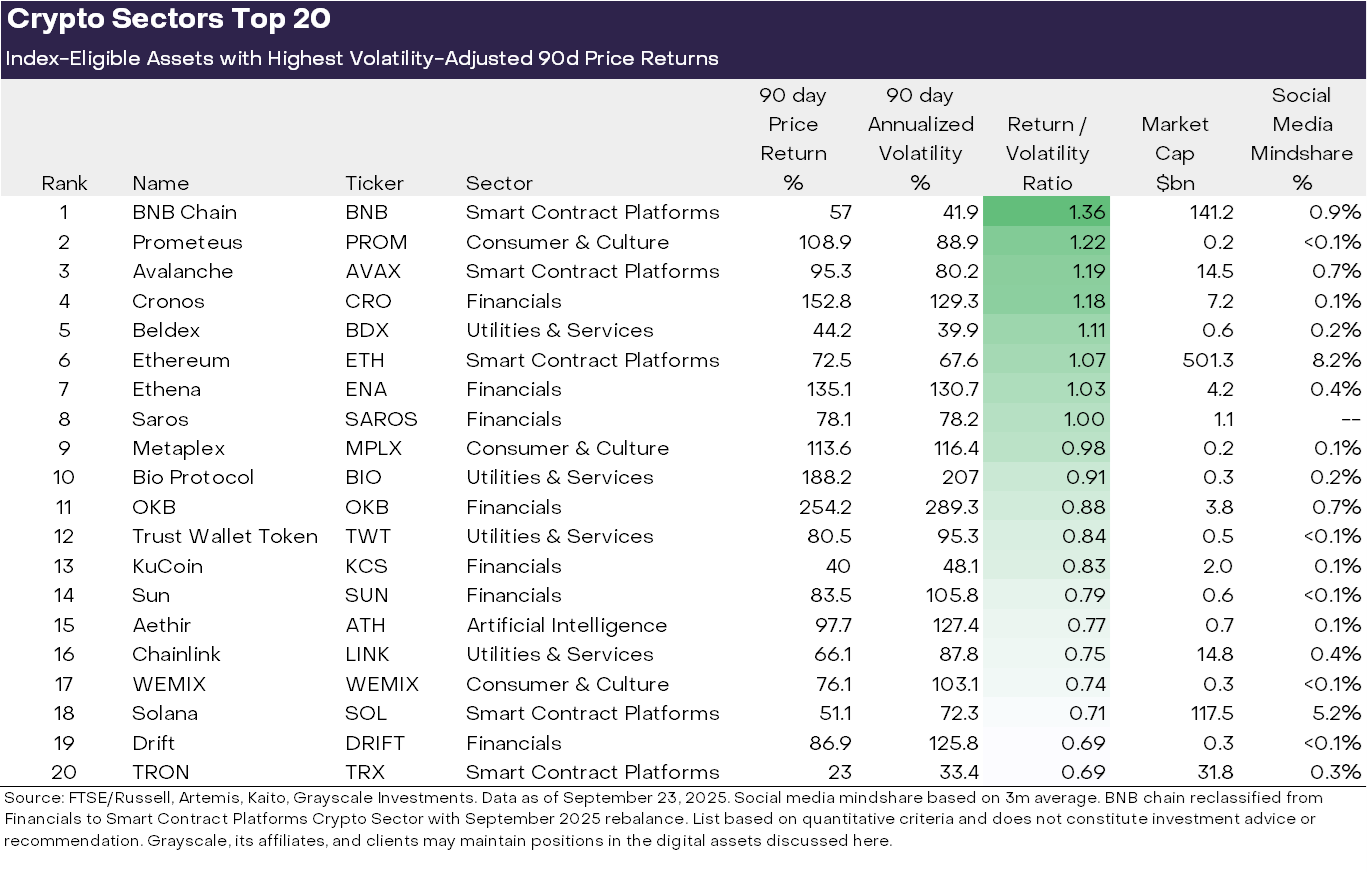
Рисунок 4: Лучшие активы по уровню доходности с поправкой на риск
Мы выделяем три ключевые темы, определяющие недавнюю рыночную динамику:
(1) Казначейства цифровых активов (DAT): В прошлом квартале наблюдался резкий рост числа DAT — публичные компании начали размещать криптовалюту в своих балансах в качестве инвестиционного инструмента для акционеров. Некоторые из топ-20 токенов могут получить выгоду от создания новых DAT, включая ETH, SOL, BNB, ENA и CRO.
(2) Распространение стейблкоинов: Еще одним важным нарративом прошлого квартала стало законодательное регулирование и адаптация стейблкоинов. 18 июля президент Трамп подписал закон GENIUS Act, установивший всеобъемлющую нормативно-правовую базу для стейблкоинов в США (подробнее см. наш отчет «Будущее стейблкоинов и платежных систем»). После принятия закона темпы Adoption ускорились, а денежная масса выросла на 16%, преодолев отметку в 290 млрд долларов США (Рисунок 4). [4] Основными бенефициарами стали платформы для смарт-контрактов, обеспечивающие хостинг стейблкоинов, среди которых ETH, TRX и AVAX — последняя показала значительный рост объемов торгов стейблкоинами. Выпуск стейблкоинов Ethena (ENA) также продемонстрировал сильную ценовую динамику, несмотря на то, что его продукт USDe не соответствует требованиям закона GENIUS Act (USDe широко используется в DeFi, а компания Ethena уже выпустила новый стейблкоин, соответствующий регуляторным стандартам). [5]
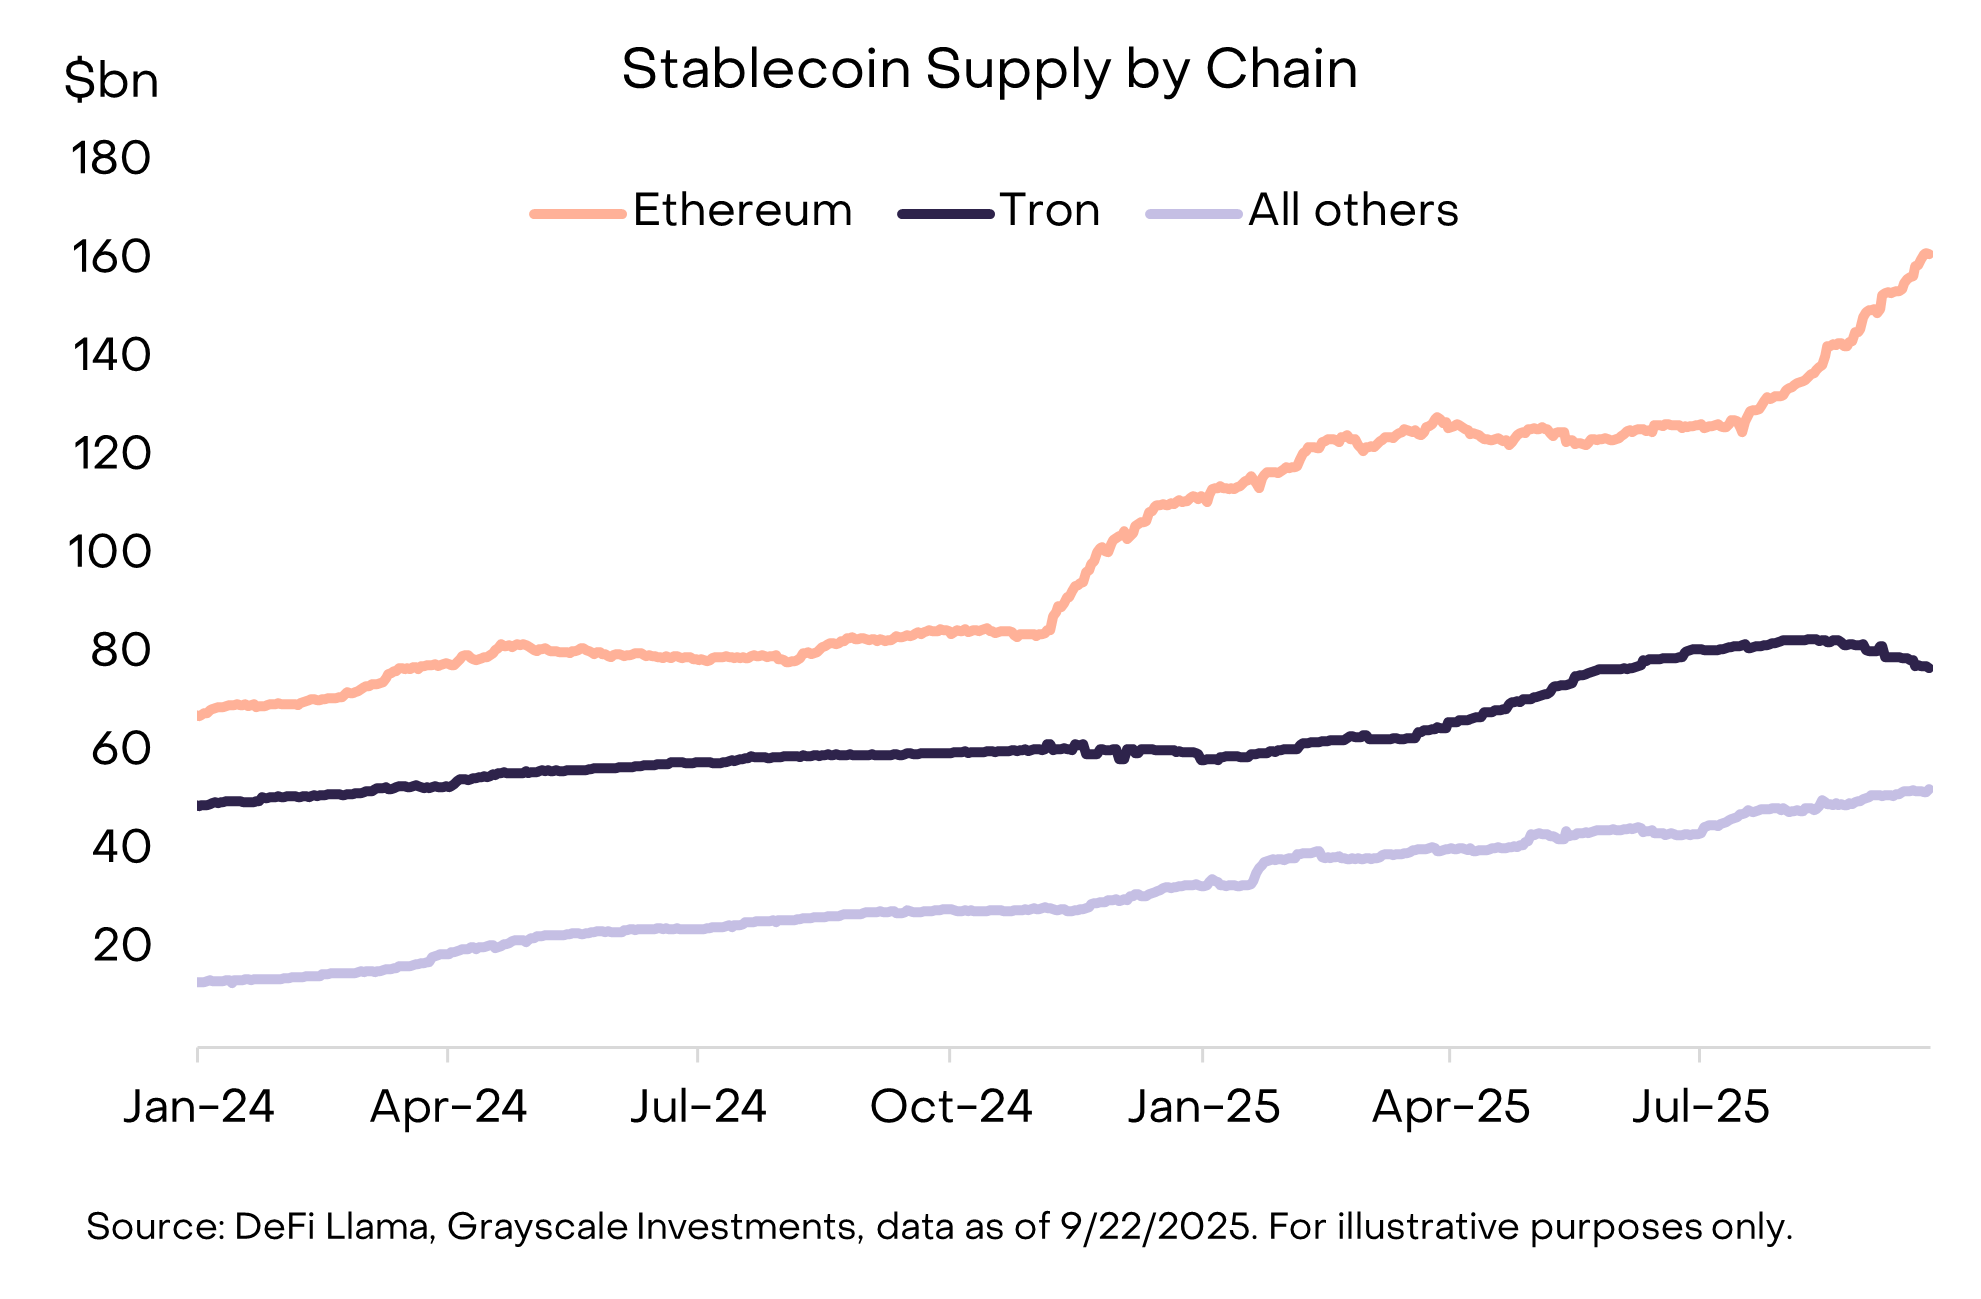
Рисунок 5: В текущем квартале наблюдается ростденежной массыстейблкоинов, лидерство Ethereum
(3) Рост объемов торгов на биржах: еще один ключевой нарратив связан с биржами. В августе объемы торгов на централизованных биржах достигли максимума с января (Рисунок 5). [6] Увеличение ликвидности, по всей видимости, положительно повлияло на ряд токенов, связанных с центральными биржами, включая BNB, CRO, OKB и KCS, все из которых вошли в топ-20 (в некоторых случаях эти токены также привязаны к платформам для смарт-контрактов). [7]
Параллельно сегмент децентрализованных бессрочных фьючерсов сохраняет сильные позиции (предыстория доступна в отчете «Привлекательность DEX: восхождение децентрализованных бирж»). Лидирующая биржа бессрочных фьючерсов Hyperliquid демонстрирует стремительный рост, войдя в тройку лидеров по комиссиям в этом квартале. [8] Менее крупный конкурент DRIFT после резкого увеличения объемов торгов попал в топ-20 криптоиндустрии. [9] Еще один протокол децентрализованных бессрочных фьючерсов ASTER был запущен в середине сентября и всего за неделю увеличил свою капитализацию с 145 млн до 3,4 млрд долларов США. [10]
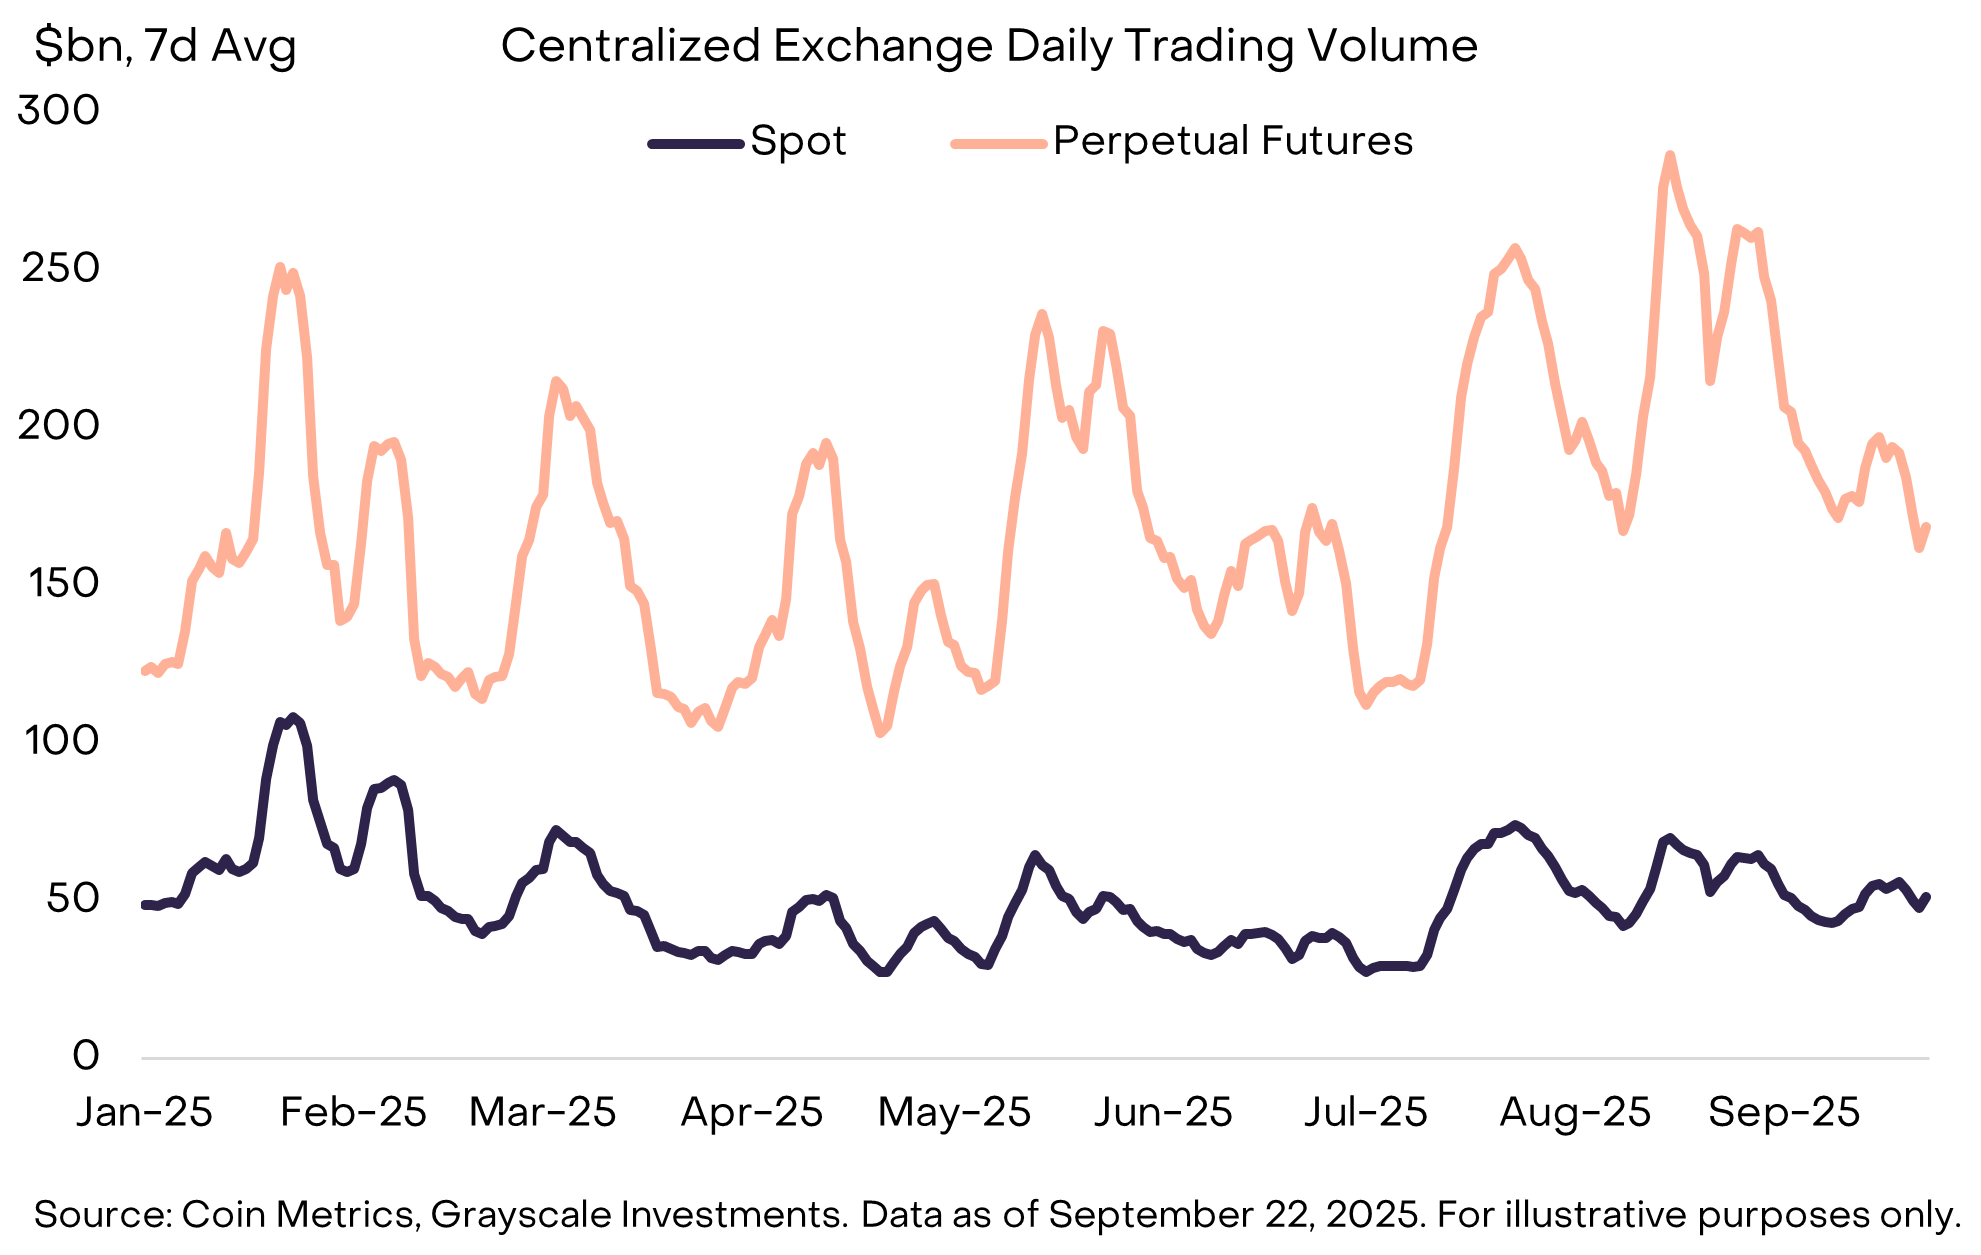
Рисунок 6: Объемы торгов бессрочными фьючерсами на CEX достигли годового максимума в августе
Доходность секторов криптовалют в четвертом квартале будет двигаться под влиянием ряда факторов. Во-первых, после того как в июле Палата представителей США поддержала профильный закон обеими партиями, профильный комитет Сената приступил к разработке законодательства о структуре крипторынка. Это ознаменует собой комплексный акт финансового регулирования, ориентированный на криптоиндустрию, который может стать катализатором глубокой интеграции традиционной финансовой системы и криптоактивов. Во-вторых, Комиссия по ценным бумагам и биржам США (SEC) утвердила универсальные стандарты листинга товарных биржевых фондов (ETP). [11] Это может привести к расширению перечня криптоактивов, доступных американским инвесторам через структуры ETP.
Наконец, макроэкономическая среда продолжит эволюционировать. На прошлой неделе ФРС одобрила снижение ставки на 25 базисных пунктов, намекнув на возможность двух дополнительных сокращений во второй половине года. При прочих равных условиях криптоактивы должны выиграть от смягчения политики ФРС (поскольку снижение ставок уменьшает opportunity cost удержания бездоходных активов и поддерживает аппетит инвесторов к риску). В то же время слабость рынка труда в США, высокая оценка фондового рынка и геополитические риски могут рассматриваться как факторы нисходящего риска в четвертом квартале.
Характеристика индексов:
-
FTSE/Grayscale Crypto Sectors Total Market Index: Данный индекс измеряет ценовую доходность цифровых активов, торгуемых на крупнейших мировых биржах, и служит референсом для отслеживания общих тенденций крипторынка.
-
FTSE Grayscale Smart Contract Platforms Crypto Sector Index: Индекс предназначен для оценки表现 криптоактивов, обеспечивающих разработку и развертывание смарт-контрактов, выступая базовой платформой для самореализующихся соглашений.
-
FTSE Grayscale Utilities and Services Crypto Sector Index: Фокусируется на измерении表现 криптоактивов, призванных предоставлять практические применения и корпоративные функции.
-
FTSE Grayscale Consumer and Culture Crypto Sector Index: Оценивает表现 криптоактивов, поддерживающих потребительскую деятельность в различных секторах товаров и услуг.
-
FTSE Grayscale Currencies Crypto Sector Index: Измеряет表现 криптоактивов, выполняющих одну из трех основных функций: средство сбережения стоимости, средство обмена или единица счета.
-
FTSE Grayscale Financials Crypto Sector Index: Специально оценивает表现 криптоактивов, предназначенных для оказания финансовых услуг и проведения операций.
[1] Источник: Artemis, Grayscale Investments. Данные на 23 сентября 2025 г.
[2] Альткоины — криптоактивы с рыночной капитализацией ниже биткоина.
[3] Для включения в Crypto Sectors токен должен быть листингован на минимальном количестве квалифицированных бирж и соответствовать порогам по минимальной капитализации и ликвидности.
[4] DeFiLlama, данные на 22 сентября 2025 г.
[6] The Block, данные на 22 сентября 2025 г.
[7] Некоторые биржевые токены также выиграли от особых факторов. Например, OKX объявила о программе обратного выкупа и сжигания токенов стоимостью 26 млрд долларов, которые будут сожжены. Источник: The Block.
[8] Artemis, данные на 22 сентября 2025 г.
[10] CoinMarketCap, данные на 23 сентября 2025 г. Запуск ASTER состоялся слишком поздно, поэтому он не вошел в индекс Crypto Sectors.
[11] Источник: Securities and Exchange Commission (SEC).
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Grayscale














