Еженедельный обзор IOSG | Создание десяти компаний уровня Wirex: перспективы направления стейблкоин-криптоплатежей #294
Автор оригинала | Frank @IOSG
Основные тезисы TL;DR
-
Стейблкоины — это убийственное приложение в крипто-индустрии: не NFT и не мемкоины. Они уже стали «повседневной валютой» стран Глобального Юга. Рынок сосредоточен не на создании новых токенов, а на том, как интегрировать существующие стейблкоины в реальные сценарии повседневных платежей.
-
Ценность для потребителей движется через B2B: хотя P2P-переводы между частными лицами и криптокарты важны, наибольший общий адресуемый рынок (TAM), по моему мнению, будет формироваться в сфере трансграничных корпоративных платежей. Крипто-оркестраторы и процессинговые сервисы (PSP), абстрагирующие стейблкоины и напрямую встраивающиеся в системы переводов крупных компаний, смогут извлекать дополнительную прибыль от огромных денежных потоков и кэша.
-
Лицензии + коридоры = защитная рва: подобно тому как инфраструктура переходит от гонки технологий к дистрибуции, настоящими барьерами в B2B-платежах являются регуляторные лицензии (MSB/EMI/SVF и др.), партнерства с банками и первичное закрепление в ключевых транзакционных коридорах. (Например: у Bridge есть лицензии США MSB/MTL, у RD Tech — лицензия SVF в Гонконге).
-
Оркестрация > Агрегация: агрегаторы выступают лишь платформами для матчмейкинга на рынке с тонкой маржой; оркестраторы контролируют соответствие нормам и расчеты. Настоящая защита исходит от прямого владения лицензиями и способности самостоятельно управлять денежными потоками.
-
Конкуренция обостряется: от акцента на «базовой технологии» к конкуренции за «фактическое использование»: как и в потребительских приложениях, рынок вознаграждает реальную Adoption и масштаб пользовательской базы. Рост комиссий в TRON уже подтвердил высокий спрос на операции со стейблкоинами. Следующим этапом станут цепочки с нативными стейблкоинами (такими как Plasma, Arc и другие эмитенты, обладающие каналами выпуска и дистрибуции). Они, подобно специализированным цепям приложений вроде Hyperliquid, будут активно направлять пользователей на собственные блокчейн-сети для совершения сделок и расчетов, чтобы избежать утечки значительной части комиссионных доходов в публичные сети общего назначения. Параллельно пользователи смогут оплачивать комиссии непосредственно тем стейблкоином, который переводят, обеспечивая единство платежного средства и сетевых стимулов.
Введение
Стейблкоины и построенные вокруг них блокчейны едва ли не каждый день становятся фокусом внимания отрасли и попадать в заголовки новостей. Запуск Plasma и Stable от Tether.io, Arc от Circle, Tempo от Stripe, проекты Codex PBC, 1Money, разрабатываемая Google новая блокчейн-сеть L1 и последующие инициативы непрерывно ускоряют этот тренд. В свою очередь, один из самых популярных в мире кошельков с самохранением ключей Metamask официально объявил о выпуске собственного нативного стейблкоина, что ознаменовало дальнейшее расширение функционала кошельков в сторону платежей и хранения стоимости. С другой стороны, глобальный лидер в области частных трансграничных переводов Remitly запустил многочиcловые фиатный и стейблкойнный кошелек — Remitly Wallet, находящийся в настоящее время на стадии тестирования и планируемый к официальным релизом в сентябре совместно с Circle.
Эти шаги наглядно демонстрируют, что всё больше крупных платежных компаний и техногигантов Web2 и Web3 ускоряют процесс «вертикальной интеграции», напрямую выходя на трек платежей стейблкоинами и блокчейнами. Они больше не полагаются исключительно на стороннюю инфраструктуру, а предпочитают самостоятельно выпускать стейблкоины, создавать собственные кошельки и даже разрабатывать эксклюзивные платежные блокчейны. Стейблкоины стремительно расширяются из крипто-нативных сценариев в более широкие области платежей, трансграничных переводов и финансовых услуг, становясь одним из самых прикладных и реализуемых направлений развития блокчейна.
Поэтому данная статья предоставляет нам прекрасную возможность обсудить:
-
Текущий технологический стек платежей стейблкоинами
-
Направления, в которых уже достигнут продукт-рынок (PMF)
-
Инвестиционную фреймоворку для различных платежных направлений
Инфраструктура платежей стейблкоинами
Несмотря на множество различных определений на рынке, я считаю, что технологический стек платежей стейблкоинами можно разделить следующим образом:
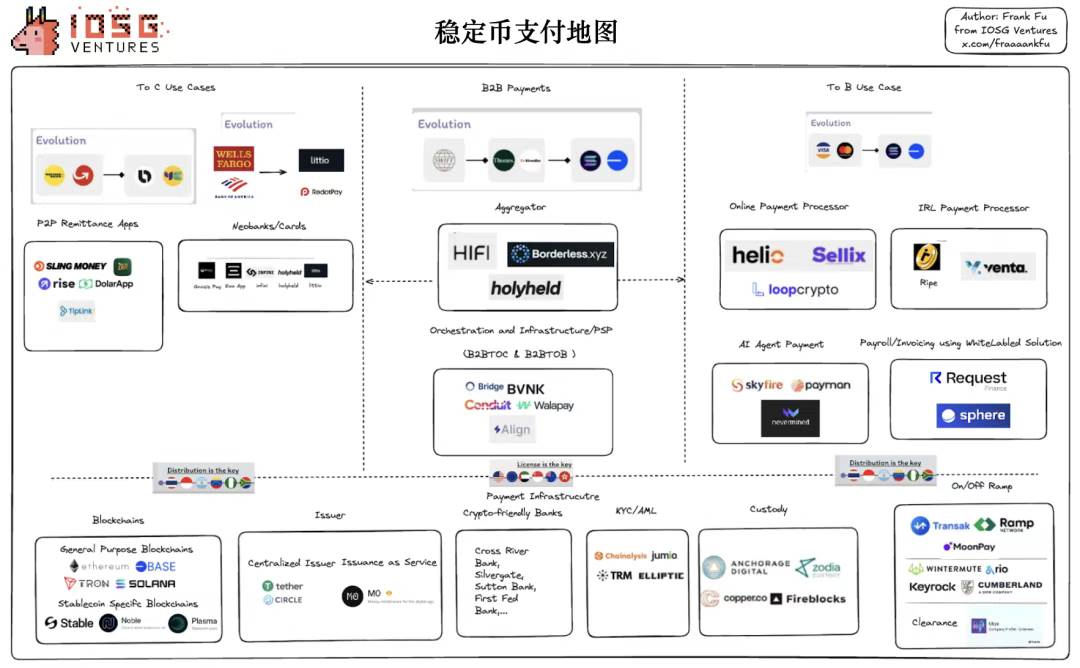
* Карта, используемая в данной статье, основана на материалах июля от автора. Для просмотра актуальной market map обратитесь к доске ASXN (https://stablecoins.asxn.xyz/payments-market-map).
На самом нижнем уровне платежной карты находится сама блокчейн-сеть, которая служит одновременно и инфраструктурой, и фундаментом.
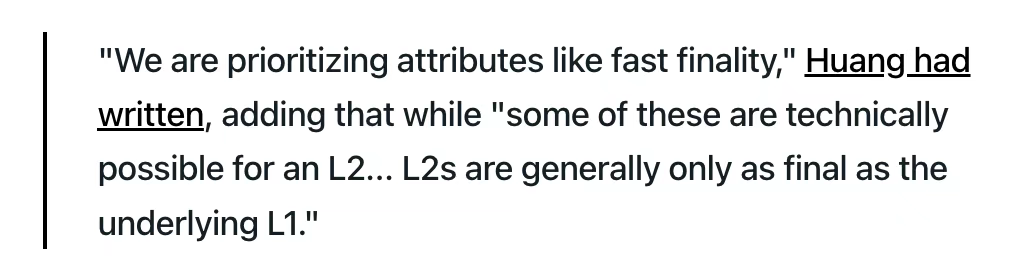
Недавно Мэтт Хуанг (Matt Huang) из Paradigm объяснял, почему Stripe решила строить новую сеть L1 Tempo вместо развертывания на Ethereum L2, предоставив длинный перечень причин. Хотя многие из них подверглись критике со стороны сообщества Ethereum и ряда венчурных инвесторов, одно утверждение относительно Fast Finality (быстрого окончательного подтверждения) четко обнажило текущие проблемы сети Ethereum.
▲ Источник: Мэтт Хуанг из Paradigm
“Финальность” в блокчейне означает: после подтверждения транзакцию невозможно обратить или изменить, она не будет отменена из-за колебаний сети или реорганизации цепи. Под “быстрой финальностью” подразумевается предоставление такого гарантированного статуса за считанные секунды или даже субсекундные интервалы, а не заставление пользователей ждать десятки минут. При этом, поскольку окончательное подтверждение L2 зависит от L1, независимо от скорости обработки или возможностей L2, его безопасность и скорость финального подтверждения все равно базируются на L1.
Механизм Ethereum на сегодняшний день надежен, но работает медленно. Блок генерируется каждые 12 секунд. Транзакции быстро включаются в блок, но экономическое окончательное подтверждение занимает около 12–15 минут (два эпохи PoS). В течение этого времени валидаторы постоянно голосуют и подписывают результаты, фиксируя их. Пока этого хватало, но рынок всё настойчивее требует сокращения времени финального подтверждения до менее чем 2 секунд, чтобы удовлетворить потребности коммерческих платежей и институциональных высокочастотных расчетов. Если базовая цепь медленная, она не сможет обеспечить быстрые платежи; если стоимость межсетевых переводов высока, обещание «низких комиссий» не оправдается; какой бы ни был отличный пользовательский интерфейс, он разрушится из-за плохой инфраструктуры.
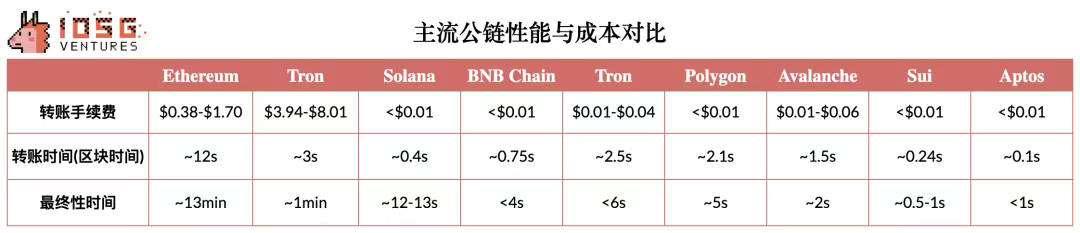
▲ Источник: OKX Gas Tracker (23 июля 2025 г.), время блока & время финальности: Token Terminal
Если отойти от угла зрения вертикальной интеграции, именно поэтому мы наблюдаем, как всё больше эмитентов стейблкоинов и традиционных платежных гигантов начинают строить собственные блокчейны. Помимо коммерческого распределения прибыли, более фундаментальная причина заключается в том, что все верхнеуровневые приложения и пользовательский опыт в конечном итоге зависят от базовой инфраструктуры. Только реализовав комиссии на уровне копеек, приближенную к мгновенной финальность и дизайн токенов, избавляющий пользователей от головной боли с gas, можно по-настоящему обеспечить гладкий и бесшовный пользовательский опыт.
Обычные ключевые базовые характеристики включают:
-
Стабильные и низкие комиссии, которые можно оплачивать напрямую стейблкоинами
-
Разрешительный набор валидаторских нод
-
Высокая пропускная способность (TPS)
-
Совместимость с другими блокчейнами и платежными системами
-
Опциональные функции конфиденциальности
А то, что действительно определяет успех, часто кроется за пределами технологий, включая:
-
Четкую стратегию вывода продукта на рынок (GTM)
-
Эффективную бизнес-экзекуцию
-
Здоровую экосистему партнеров
-
Эффективный привлечение разработчиков и их поддержку
-
Маркетинг и внешние коммуникации
Подробное сравнение различных блокчейнов будет раскрыто в отдельной следующей статье, поэтому здесь мы подробно на нем останавливаться не будем. Разумеется, сообщество Ethereum давно осознало важность Fast Finality без ущерба для децентрализации. Участники сообщества призывают Фонд Ethereum (EF) ускорить этот процесс, а Barnabé Monnot из EF поделился планами, которые находятся в разработке:
-
Время генерации блоков будет сокращено с 12 до 6 секунд, соответствующие тесты уже успешно пройдены.
-
После внедрения новых «правил быстрого подтверждения» транзакциям потребуется всего 1–3 блока (приблизительно 10–30 секунд) для сильного подтверждения, больше нет необходимости долго ждать полного окончательного финального статуса.
-
Продолжаются попытки оптимизации базового протокола на основе предложения Vitalik и исследуются консенсус-механизмы следующего поколения, например «трехслотовое окончательное подтверждение».
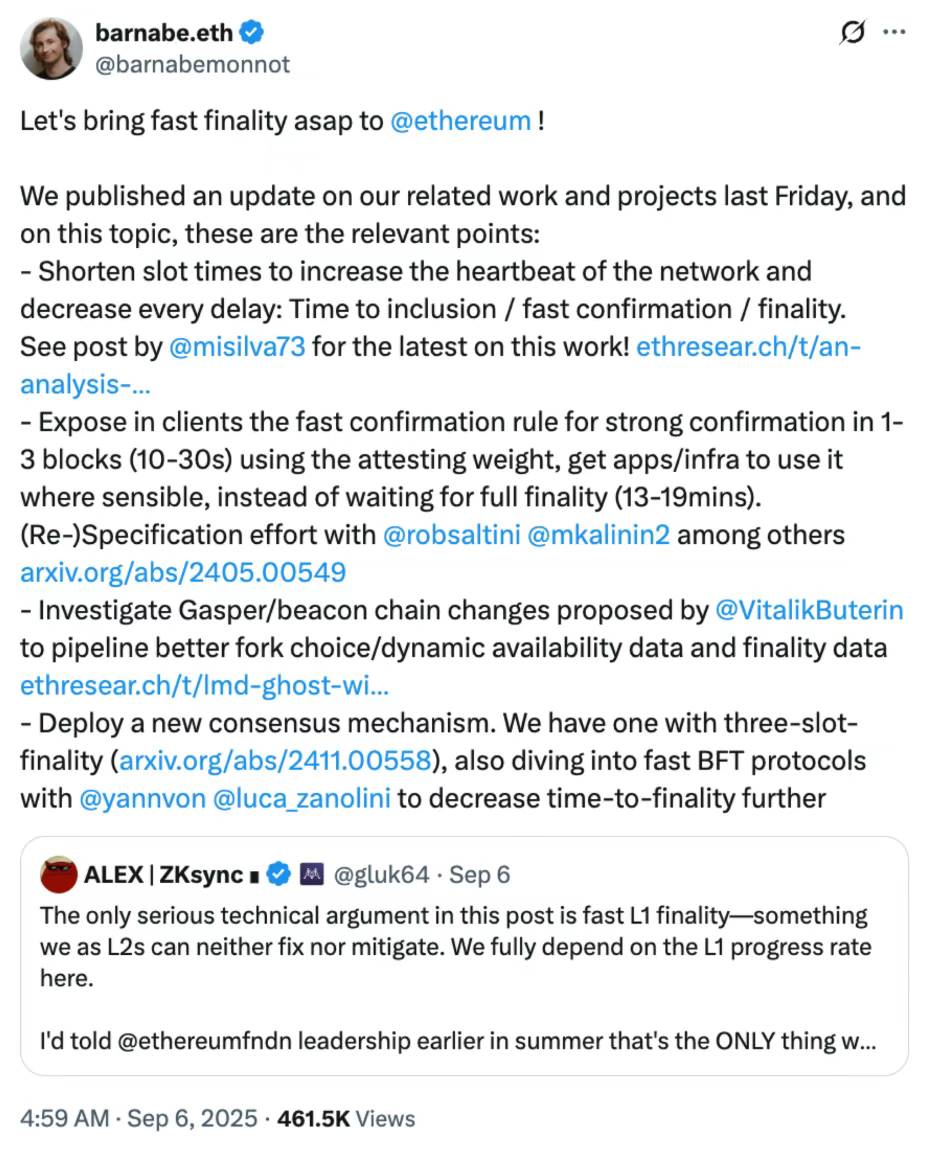
▲ Источник: Barnabé Monnot из EF
Помимо стремительного развития сетей стейблкоинов, масштабы их выпуска также переживают взрывной рост. Платформа для выпуска стейблкоинов M0 недавно закрыла раунд B на сумму 40 млн долларов под лидерским инвестированием от Polychain Capital, Ribbit Capital и Endeavor Catalyst Fund. Платформа M0 Stablecoin-as-a-Service позволяет институтам и разработчикам выпускать высокоспециализированные стейблкоины, обладая полным контролем над брендом, функциональностью и доходностью. Все стейблкоины, построенные на базе M0, изначально совместимы между собой и делят единую ликвидность. Благодаря открытой многоиздавательской архитектуре и полностью прозрачной структуре на блокчейне, M0 стирает границы традиционного выпуска стейблкоинов.
Со дня основания M0 была выбрана такими проектами, как MetaMask, Noble, KAST, PLAYTRON, Usual, USD.AI, USDhl для выпуска стейблкоинов под различные задачи. Недавно общий объем выпущенных на M0 стейблкоинов превысил 300 млн долларов, показав рост на 215% с начала 2025 года.
Подобно тенденции эмитентов стейблкоинов к вертикальной интеграции в базовую блокчейн-инфраструктуру, теперь и прикладные цепи (appchains), генерирующие сценарии спроса, начинают осуществлять вертикальную интеграцию на уровне выпуска стейблкоинов, стремясь создать более глубокие связи в рамках экосистемы.
На прошлой неделе Hyperliquid заявил в Discord о громком событии: планирует запустить нативный стейблкойн USDH в своей экосистеме HyperEVM, выбрав эмитента через ончейн-голосование и открытый тендер. В течение последующей недели различные эмитенты стейблкоинов陆续 подали свои предложения, а итоговый победитель будет определен большинством голосов стейкеров $HYPE. Чтобы подчеркнуть характер децентрализованного управления, хотя Foundation Hyperliquid владеет значительной долей стейкинга $HYPE, он воздержится от голосования, передав право принятия решений исключительно сообществу.
Мотивация Hyperliquid к запуску USDH весьма пряма: на данный момент на платформе заблокировано около 5,6 млрд долларов стейблкойнных активов, из которых 95% составляют USDC. Резервы этих средств хранятся эмитентом Circle и приносят проценты, однако Hyperliquid, как создатель прикладного сценария и источника спроса, не получает доступа к этой прибыли. Если存量 в 5,6 млрд долларов удастся заменить на USDH, расчет по ставкам государственных облигаций позволит ежегодно получать более 220 млн долларов процентного дохода, что значительно превышает текущий годовой доход платформы HLP (около 75 млн долларов). Эти дополнительные средства будут направлены на обратный выкуп и распределение $HYPE, что даст импульс развитию экосистемы.
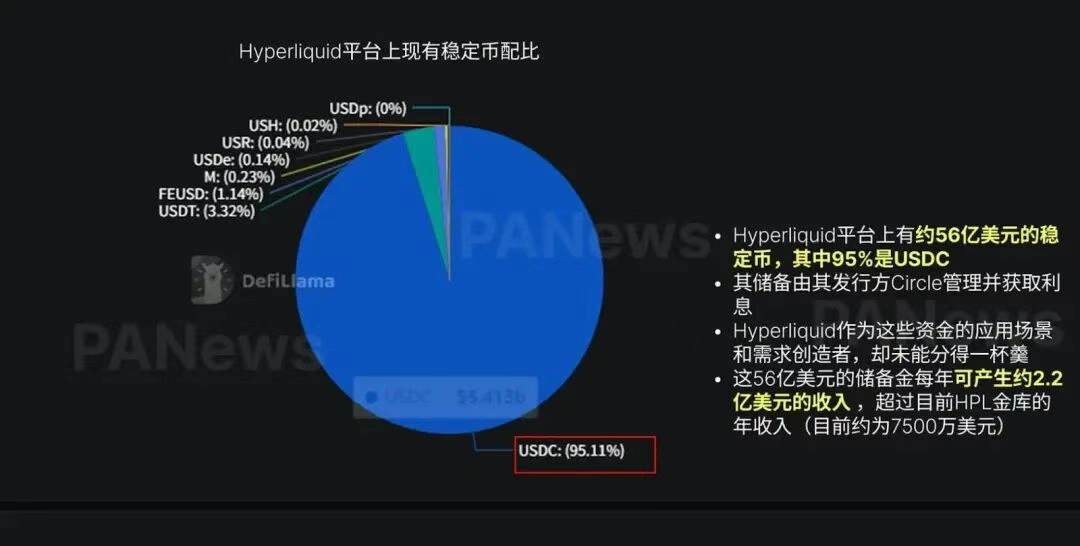
▲ Источник: PA News
Среди множества поданных заявок победу в итоге одержало предложение нативного проекта Hyperliquid — Native Markets. Подробности доступны здесь: https://www.theblock.co/post/370570/native-markets-team-wins-hyperliquid-usdh-stablecoin-bid-eyes-test-phase-within-days
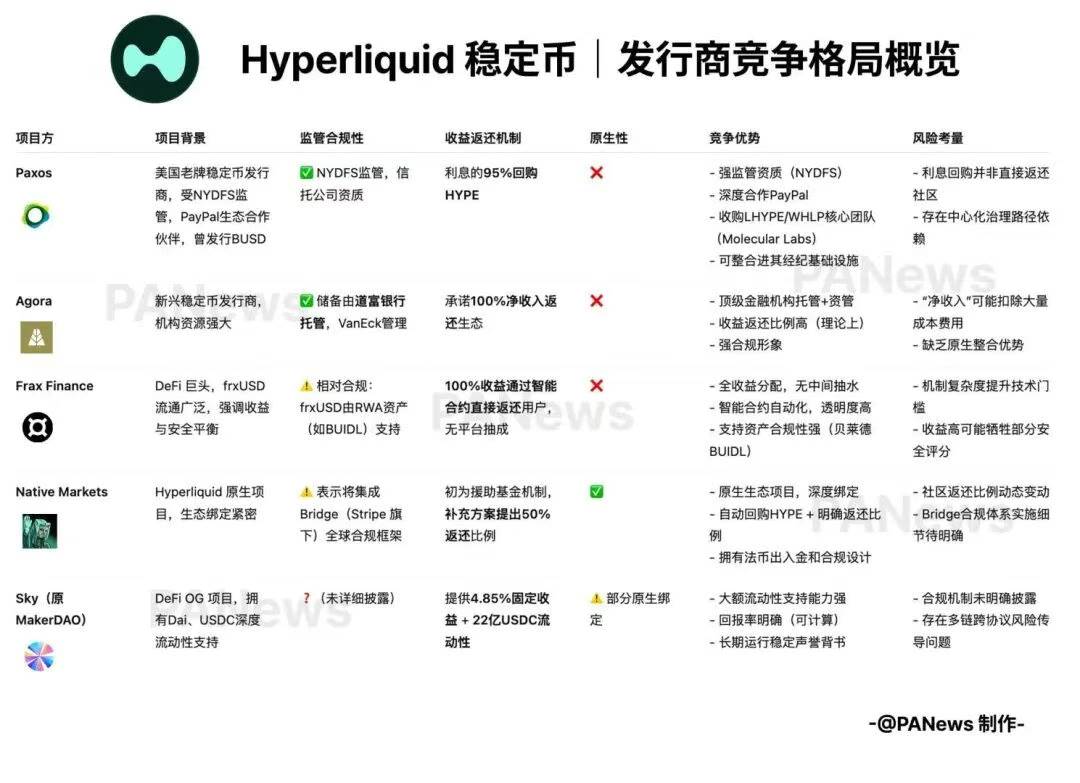
▲ Источник: PA News
Помимо важности блокчейна и стейблкоинов, мы также отчетливо видим ключевую роль on/off ramp (шлюзов ввода/вывода средств между фиатом и криптоактивами) для пользовательского опыта. Способность пользователей плавно и с низкими издержками конвертировать фиатные деньги в стейблкоины или другие криптоактивы зачастую напрямую определяет, сможет ли приложение достичь настоящего массового принятия.
IOSG еще пять лет назад заблаговременно инвестируила в Transak — ведущего мирового поставщика сервиса on/off ramp. Transak致力于提供无缝的法币进出通道给钱包、交易所、支付应用,支持超过 150 个国家和地区的用户。近期,在最新一轮融资中,Transak 获得了由 Tether(USDT 母公司) 与 IDG 领投的 1600 万美元融资。除了 Transak 以外,IOSG 还投资了扎根于拉丁美洲法币和加密货币出入金的项目,Kravata,向企业客户提供 B2B API,并提供可被第三方应用集成的 B2B2 API。截止 Q2 2025, 全球已有 90 多个客户,在三个国家运营。这一举措不仅证明了市场对 on/off ramp 赛道的长期看好,也再次印证了 IOSG 在早期投资阶段对行业基础设施价值的精准判断。
Представляется очевидным, что по мере того как стейблкоины и блокчейн-платежи шагнут в мейнстрим, инфраструктура уровня Transak станет критически важным узлом, связывающим звеньями: она послужит как входом пользователей в крипто-мир, так и мостом для интеграции стейблкоинов в глобальную платежную систему.
Направления с достигнутым PMF
Как только платежная инфраструктура созревает, трансграничные платежи становятся самым прямым и очевидным направлом прорыва. Ежегодный объем трансграничных денежных потоков в мире достигает 150 триллионов долларов, тогда как существующая система чаще всего требует 3 дня, взимает около 3% комиссий и проходит через множество посредников. Если заменить её эффективным «транспортным коридором» на стейблкоинах, весь процесс займет 3 секунды, комиссия снизится до 0.01%, а расчеты станут прямыми peer-to-peer. Столь колоссальная разница в эффективности делает Adoption почти неизбежной тенденцией.
B2B-корпоративные трансграничные платежи на сегодня представляют собой практически идеальный пример Product-Market Fit (PMF) в крипто-пространстве. Сегодня 40% всех комиссий в блокчейне приходятся на переводы USDT, миллиарды пользователей развивающихся рынков ежедневно используют его для защиты от девальвации национальной валюты и инфляции. Если оставить в стороне вопросы инфраструктуры и спекулятивных потребительских циклов, именно платежи (особенно B2B трансграничные) выглядят как область, наиболее способную дополнить или заменить SWIFT в реальности. Истинными победителями, вероятно, станут не новые блоки или эмитенты общих стейблкоинов, а оркестраторы, обладающие лицензиями и контролирующими каналы дистрибуции в ключевых трансграничных коридорах.
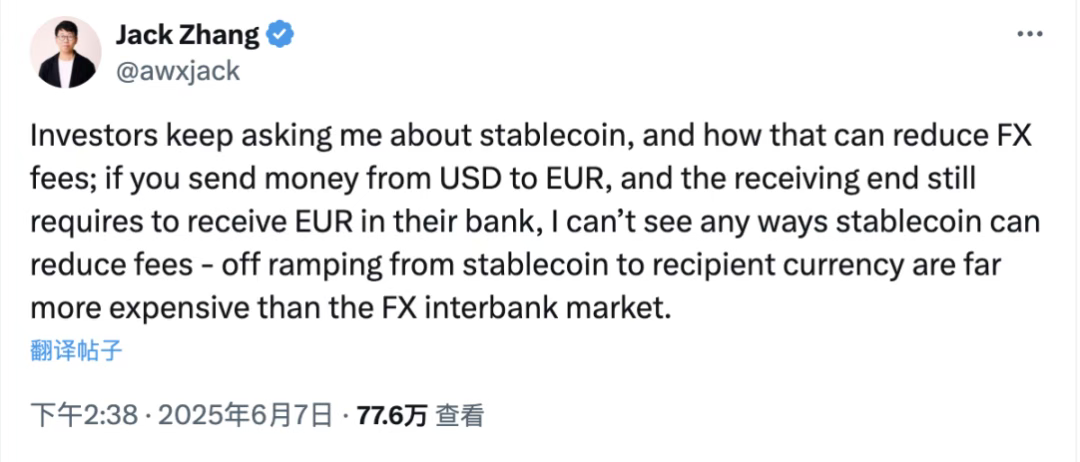
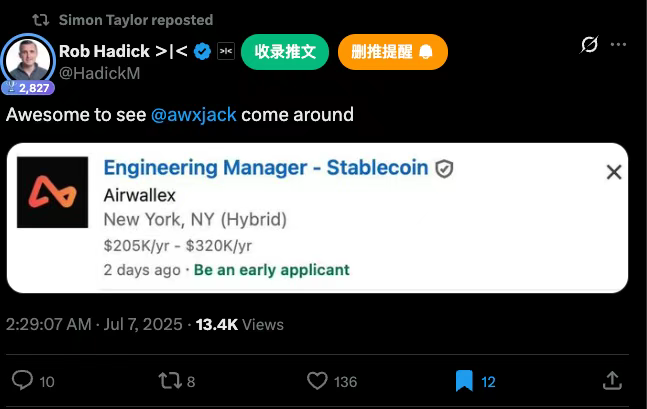
Именно поэтому ранее мы видели, как Web2-гигант в сфере трансграничных корпоративных переводов Airwallex, реально почувствовав угрозу со стороны платёжных стартапов, использующих стейблкоины, сделал оборонительные заявления в Twitter, но при этом публично размещал вакансии на своем сайте поиска работы для разработчиков стейблкоинов.
«Слой оркестрации платежей» (Payment Orchestration Layer) подразумевает интеграцию фиата и стейблкоинов, множественных способов оплаты, каналов и процессов обслуживания, предоставляя end-to-end решения для платежей и расчетов. Здесь подчеркивается способность «быть совместимым со стейблкоинами»: поддержка не только приема/оплаты фиатных средств, но и приема/передачи стейблкоинов, трансграничных переводов стейблкоинов и их обратной конвертации в фиат.
Трансграничные платежи часто образуют путь «фиат → стейблкойн → фиат», то есть конвертация местного фиата в стейблкойн → международный перевод/расчет стейблкоином → конвертация обратно в местный фиат на стороне получателя. Роль платежного оркестратора состоит в оптимизации этого пути, снижении трения, экономии временных затрат и повышении эффективности.
Хотя такие традиционные компании, как Airwallex и Stripe, активно осваивают платежи стейблкоинами, стартапы по сравнению с ними часто выигрывают в инновационности и скорости исполнения. Например, Align фокусируется на потребностях крупных транснациональных корпораций в трансграничных переводах, ArrivalX заточен под экспортно-ориентированные сценарии оплаты китайских предпринимателей. Я считаю, что в будущем скорее сформируются решения, ориентированные на регионы, а не единая глобальная модель, — аналогично сложившейся конкурентной ситуации на стороне on/off-ramp.
Поскольку каждый регион сильно зависит от местных регуляций, законов и банковско-финансовой инфраструктуры, в условиях быстрого развития платежей стейблкоинами если небольшие и средние стартапы займут правильную позицию «локально + регионально + слой оркестрации», им остается довольно широкий простор для маневра в конкретных платежных коридорах. Ключевыми преимуществами помимо лицензирования является обеспечение двунаправленного обмена стейблкоин-фиат и предоставление совместимых платежно-расчетных услуг — это важный фактор дифференциации, тогда как соответствие нормам (compliance) и контроль рисков останутся решающими условиями долгосрочного успеха.
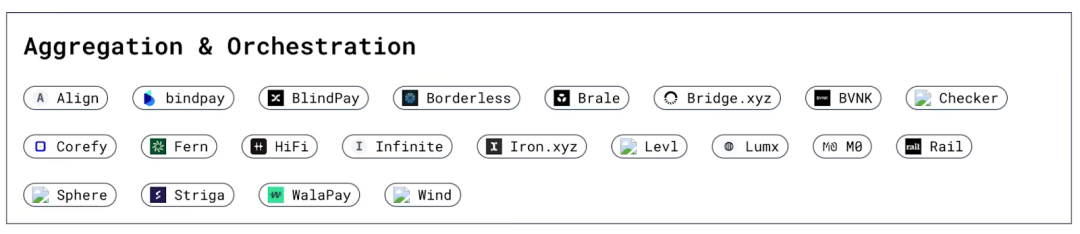
▲ Источник: ASXN
https://stablecoins.asxn.xyz/payments-market-map
Кроме того, во многих статьях на рынке об оплате, мы видим, что Aggregation и Orchestration помещены в одну и ту же секторную матрицу, однако мы считаем, что слой агрегации и слой оркестрации имеют различия в захвате ценности в B2B-транзакциях. Слой агрегации, не имея собственных лицензий, может рассматриваться как wrapper (обертка) для слоя оркестрации; несмотря на возможность подключения большего числа региональных платформ, в ценовых переговорах он ограничен своей структурой распределения комиссионных, что напоминает бизнес-модель Circle: чем больше масштаб, тем труднее добиться высокой прибыльности.
Помимо предоставления базовых услуг в качестве нижнего уровня B2B-агрегации, эти оркестраторы также дополнительно поддерживают прикладной уровень всей платежной сети, который можно детализировать на приложения для сегмента To C и To B.
Приложения To C в настоящее время сосредоточены в основном на P2P-платежах, таких как Sling, а также на необанках для потребителей, предлагающих больше сценариев получения дохода со стейблкоинов, таких как infini и Yuzu.Money, и на продуктах типа криптокарт для стейблкоинов, решающих трудности их использования в физическом мире.
IOSG действительно давно сделала ставку на направление To C приложений, инвестируя в Ether.fi. Суперприложение для платежей с возможностью генерации дохода показало, что объемы транзакций по картам, cash back, количество операций и объем выпущенных карт в сентябре достигли своих исторических максимумов.
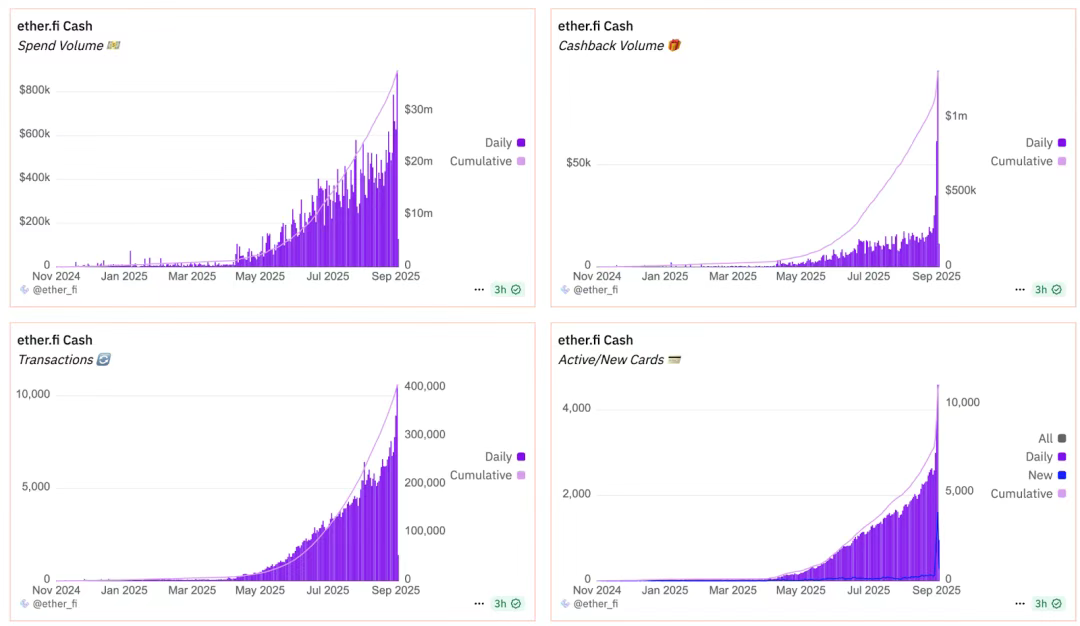
▲ Источник: Ether.fi Dune Dashboard
Ончейн-средства явно тяготеют к доходности: примерно 45% всего DeFi TVL (около 56 млрд долларов)追逐收益主要分布在 Aave、Morpho、Spark 等协议中。收益型稳定币的市值正在迅速增长,从 15 亿美元飙升至 110 亿美元,占据整个稳定币市场(2550 亿美元)的 4–4.5%。围绕 DeFi 收益的项目持续受到关注,包括 Ethena、Pendle、Aave、Spark、Syrup 等。
随着 DeFi 协议数量不断增加,操作的复杂性也随之上升,用户体验反而变得不够友好。为缓解这一痛点,Coinbase 在其交易所中正式集成了 Morpho,并推出了融合 CeFi 与 DeFi 的借贷产品 Coinbase Onchain Borrow。用户只需在前端一键完成抵押与借贷,底层则由 Coinbase Smart Wallet 提供支持,整个过程将用户创建钱包和与 Morpho 交互的环节完全抽象化,大幅简化了使用体验。Coinbase Onchain Borrow为Morpho提供了 14 亿美元存款和 7.3 亿美元的活跃贷款,分别占比 Morpho 的 11% 和 16%。这也助力 Morpho 总存款达到 127 亿美元,活跃贷款目前已达 45 亿美元。
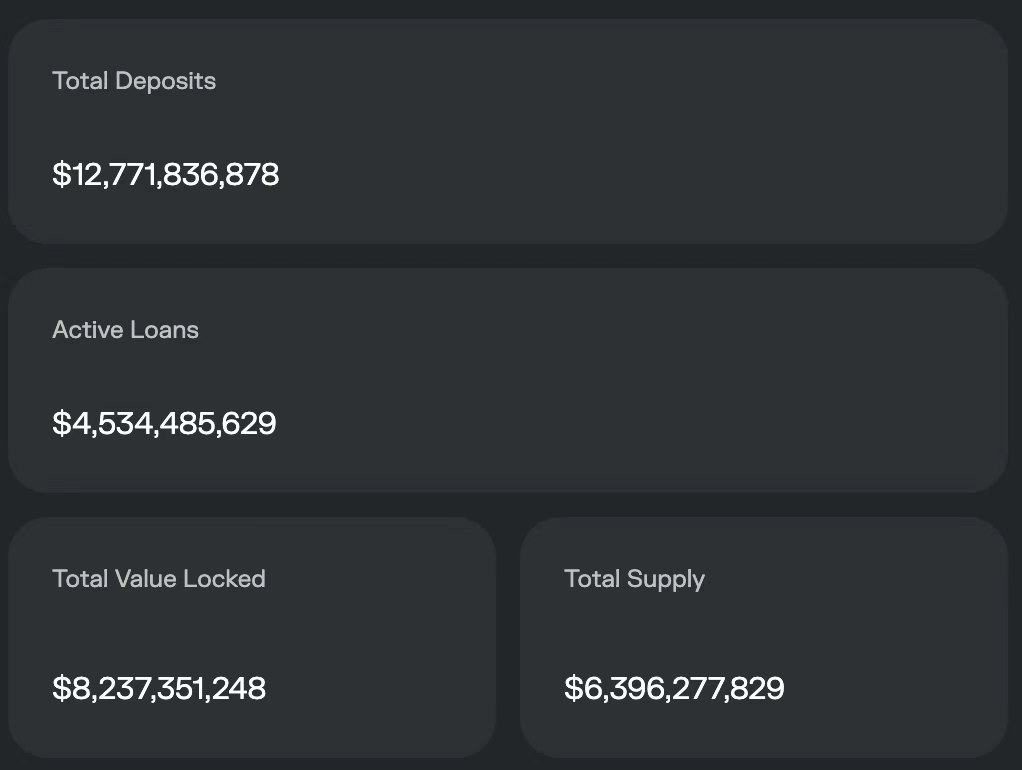
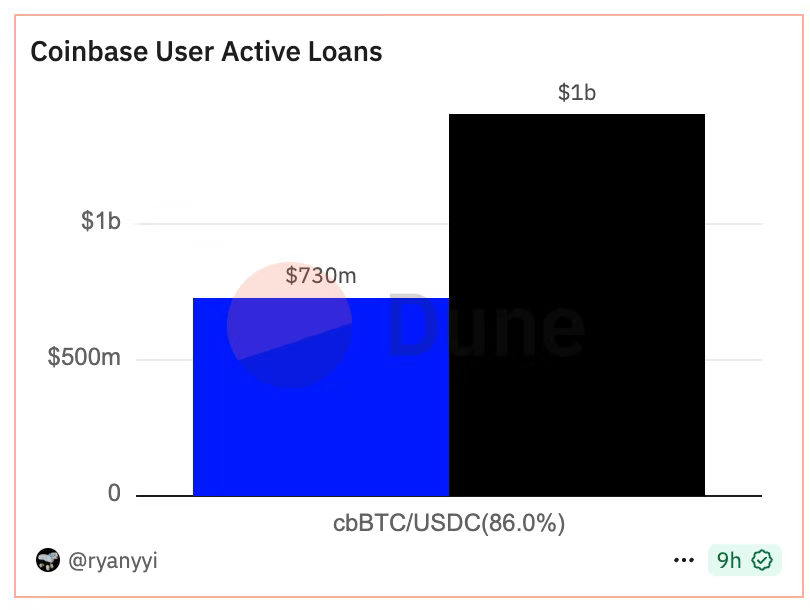
▲ Источник: https://app.morpho.org/ethereum/explore https://dune.com/ryanyyi/coinbase-onchain-loans
Основываясь на той же логике инвестиций, направленная на упрощение пользовательского опыта взаимодействия в блокчейне, мы на ранней стадии выбрали инвестиции в Ether.fi. Начав с фокуса на доходе от стейкинга ETH, проект постепенно расширился до более сложных сторонних стратегий Vault, существенно снизив порог входа для пользователей стейблкоинов в操作 DeFi, позволяя легко получать доходность, и даже запустил DeFi-криптокарту, дающую возможность пользователям оплачивать кредитные карточные долги будущими процентами, воплощая концепцию «Buy Now, Pay Never».
Цифровые банки на базе стейблкоинов и кредитные карты для стейблкоинов обладают огромным потенциалом, поскольку переносят создание кредита (credit issuance) прямо в ончейн, фундаментально ослабляя или даже частично замещая посредническую роль традиционных банков. В традиционной модели основной доход банка формируется за счет спрэда между депозитами и кредитами, что составляет основу всей системы. Однако эта же модель дает банкам чрезмерное «право на селекцию»: с одной стороны, они отсекают огромную аудиторию unbanked populations, не имеющих доступа к депозитной системе; с другой — отказывают предприятиям и лицам, не соответствующим стандартам заемщиков (those who can’t qualify for loans or credit cards).
В противовес этому стейблкойнная система полностью переписывает эту логику. Опираясь на программируемость блокчейна, атомарные расчеты и неизменяемость, кредиторы и заемщики могут напрямую взаимодействовать в ончейн-среде, не будучи ограничены стандартами допуска традиционных банков, тем самым изменяя формат участия в платежах и кредитовании. На этом фундаменте новые цифровые банки на базе стейблкоинов, путем дополнительной упаковки стейблкоинов, криптоактивов и DeFi-кредитных протоколов в сочетании с сверхколлатерализованной бездоверительной моделью, строят практически безрисковые кредитные продукты на основе пулов займов. Такая модель может проявиться как новые банки предоставления кредитов, подобные Coinbase Onchain Borrow, или реализоваться в виде криптовалютных карт, подобных Ether.fi.
В сфере коммерциализации To B мы также наблюдаем новые возможности. Например, помощь офлайн- и онлайн-мерчантам в прямом подключении к платежам стейблкоинами, что позволяет избегать комиссий interchange, взимаемых процессинговыми банками. Кроме того, платформы выставления счетов (Invoicing) и международных выплат (Global Payout) для корпоративных клиентов открывают широкие перспективы развития. Однако особенно таким продуктам, делающим упор на пользовательский опыт корпоративного сектора, придется столкнуться с определенной конкуренцией по мере того, как платёжный оркестратор постепенно осуществляет вертикальную интеграцию.
Новая парадигма ончейн-платежей под управлением ИИ
В будущем еще одним очень интересным потенциальным направлением в приложениях To B станет использование ИИ-агентов в качестве клиентов платежных систем. В настоящее время с появлением автоматизированных приложений для торговли и yield farming ИИ-агентов, таких как Theoriq, Giza и Almanak, в перспективе можно ожидать появления всё большего числа полностью автономных ИИ-агентов, которые круглосуточно и без выходных будут искать новую доходность. При этом этим автоматизированным агентам необходим кошелек для покупки требуемых им данных, вычислительных мощностей или даже человеческих услуг.
Развитие ИИ-агентов требует новой ончейн-инфраструктуры, что также может стать скрытым инвестиционным opportunity. Традиционные платежные системы отличаются медленными расчетами, высоким процентом chargebacks и частым reliance на ручной труд, что явно не подходит для автономных агентов. Для этого Google представил протокол AP2, а совместно с Coinbase выпустил A2A x402. Если MCP можно назвать «щупальцами», а A2A — «языком», то AP2 и x402 — это «последняя миля» полной автоматизации ИИ — автономные платежи и обмен ценностью.
Миссия AP2 — сделать ИИ достоверным, контролируемым и отслеживаемым в финансовых транзакциях. Он не заменяет Visa или Mastercard, а строит поверх них универсальный слой доверия. Благодаря механизмам авторизации на основе проверяемых учетных данных (Verifiable Credentials) ИИ может хранить криптографически подписанные цифровые мандаты, обеспечивая безопасность и аудируемость транзакций.
Его механизм Mandates (мандатов/полномочий) работает в двух режимах:
-
Реалтайм-авторизация: когда ИИ находит товар, пользователю необходимо подтвердить сделку на месте.
-
Делегированная авторизация: пользователь может заранее задать сложные условия (например, «отель стоимостью до 200 долларов»), и ИИ автоматически выполнит операцию только при срабатывании условий.
Все транзакции формируют неизменяемую цепочку доказательств, защищенную проверяемыми учетными данными (Verifiable Credentials), предотвращая «черные ящики» в платежах. Стратегия Google предельно ясна: объединение с финансовыми и крипто-гигантами для определения правил «доверия», без эмиссии собственных токенов или проведения клиринга.
Наиболее примечательным среди прочего является A2A x402 — расширение компонента, специально созданное Google для крипто-платежей, разработанное в тесном сотрудничестве с Coinbase и Ethereum Foundation, позволяющее ИИ беспрепятственно обрабатывать ончейн-активы вроде стейблкоинов и ETH, поддерживая нативные Web3-платежи. В каком-то смысле Google с помощью AP2 стремится внедрить ИИ в существующую финансовую систему, тогда как расширения A2A x402 от Coinbase и Ethereum Foundation призваны построить для ИИ совершенно новую экономическую среду, нативную для крипто.
Стандарт A2A от Google позволяет ИИ-агентам различных проектов взаимодействовать друг с другом, но при условии наличия «общей среды взаимного доверия». Для этого Ethereum Foundation предлагает стандарт ERC-8004, добавляющий слой механизма доверия, функционирующий как система цифровых паспортов, позволяющая агентам безопасно обнаруживать, верифицировать и взаимодействовать со сторонами-контрагентами в сети Ethereum или других L2.
Название x402 происходит от HTTP-статуса «402 Payment Required». Его идея заключается во внедрении платежей прямо в интернет-коммуникацию: когда ИИ вызывает API, сервер возвращает «счет 402», после чего ИИ может немедленно оплатить услугу стабильной монетой в ончейн и тут же получить доступ к сервису. Это не только делает возможным автоматизированную высокочастотную торговлю между машинами, но и позволяет детально тарифицировать услуги ИИ на основе запросов, длительности или вычислительных ресурсов, чего традиционно难以实现.
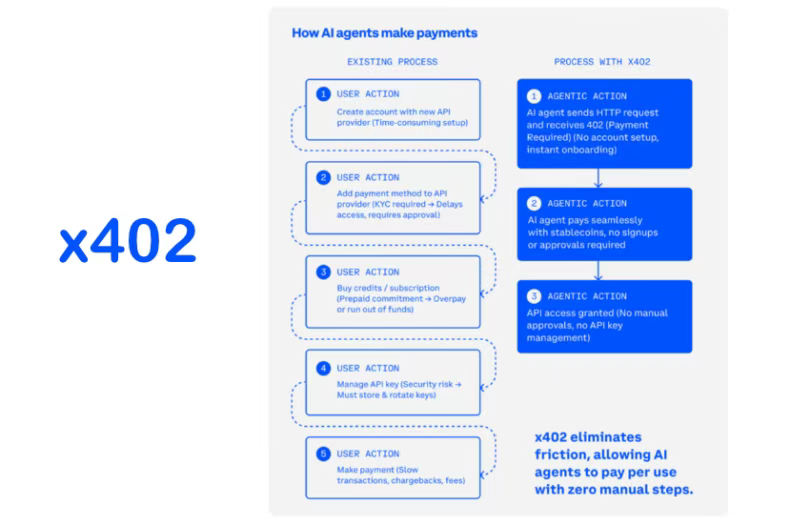
▲ Источник: Google
Ончейн-агентная коммерция (Onchain Agentic Commerce) стремительно формируется под двойным импульсом инноваций в платежах стейблкоинами и ИИ-агентах. В настоящее время такие новые компании, как Skyfire и Crossmint, уже работают над абстрагированием стандартов AP2 и x402 в удобные для разработчиков SDK и API. Команда ChaosChain первой завершила прототип, объединивший AP2 с новейшим стандартом Ethereum «без доверительных агентов» ERC-8004, и это лишь начало. Команда Ethereum dAI, возглавляемая Davide Crapis, активно продвигает этот процесс дальше. Будучи основой будущего сотрудничества ИИ-агентов, Ethereum поможет человечеству перейти от нынешней высоко централизованной архитектуры ИИ к антицензурному, истинно децентрализованному будущему. Тогда интеграция цепочек платежей, расчетов стейблкоинами и叠加 AI-генерируемой ценностной инновации породит появление множества интересных SuperApp.
Ссылки:
-
Designing the Ultimate Stablecoin Credit Card - Doğan Alpaslan, Cyber Fund (https://cyber.fund/content/stablecoincreditcard)
-
Стейблкоины в ончейн-платежах: клиринг мышления Web2 - Zuoye (https://x.com/zuoyeweb3/status/1969367029011644804)
-
Финальная битва платежей ИИ: трехсторонняя博弈 Google, Coinbase и Stripe - Luke, Marsbit (https://news.marsbit.co/20250919092805091063.html?utm_source=substack&utm_medium=email)
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures