Насдак принимает ончейн-культуру: полный разбор предложения и новый нарратив на рынках капитала
Автор: Исследовательский центр CoinW
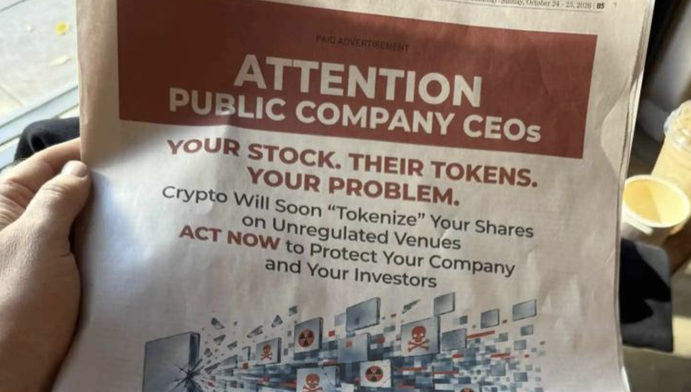
8 сентября 2025 года NASDAQ представил в Комиссию по ценным бумагам и биржам США (SEC) впечатляющее предложение: планируется разрешить торговлю «токенизированными ценными бумагами» на бирже NASDAQ, обеспечив им те же правила торговли и приоритет исполнения, что и традиционным ценным бумагам. Хотя это выглядит как обычное изменение регламента, данный шаг может стать переломным моментом в интеграции Уолл-стрит в экосистему блокчейна.
1. Ключевые аспекты предложения NASDAQ
Разрешение совместной торговли токенизированными акциями с традиционными
В последнем предложении NASDAQ указал, что планирует разрешить торговлю токенизированными ценными бумагами при полном применении к ним тех же торговых правил, что и для обычных бумаг. Это означает, что в будущем акции одной компании, независимо от того, выпущены ли они в традиционной форме или в виде токенизированных версий на блокчейне, смогут продаваться и покупаться на NASDAQ по единым правилам, обладая одинаковым приоритетом в сопоставлении ордеров и правами акционеров. Такой подход не только обеспечивает формирование цены и ликвидность, но и практически стирает различия в торговом опыте для инвесторов, исключая риски покупки акций в “упрощенном формате”. Это можно назвать важным сигналом ускорения слияния традиционных финансов и мира блокчейна.
Стоит отметить, что NASDAQ особо подчеркивает: аналогичный статус получат лишь те токенизированные ценные бумаги, которые полностью соответствуют традиционным в плане прав. Это означает, что голосование, получение дивидендов, права при ликвидации, доступ к раскрытию информации и другие привилегии инвестора через токен должны быть абсолютно идентичны тем, что предоставляет прямое владение традиционными ценными бумагами. Иными словами, токенизация меняет лишь технический способ владения и торговли, не затрагивая юридический статус и экономические интересы инвесторов.
Четкое обозначение различий в правах для корректной работы клиринговых систем
Во избежание путаницы NASDAQ требует, чтобы любые различия в правах между токенизированными и традиционными ценными бумагами были четко маркированы для легкой идентификации клиринговыми агентствами и инвесторами. Клиринг и расчеты по-прежнему будут осуществляться через существующие системы (например, американскую DTC), но в будущем они будут модернизированы для поддержки блокчейн-расчетов. Это позволяет институциональным участникам и розничным инвесторам взаимодействовать с активами в блокчейне в привычной торговой среде без опасений за клиринговые риски.
Совместимость инфраструктуры, не требующая кардинальной перестройки систем
Данное предложение не предполагает полного перестроения торговой системы, а лишь незначительную корректировку существующих регламентов с сохранением полной согласованности в части торгов, комиссий, приоритета сопоставления ордеров, мониторинга рынка и прочего. Это способствует предотвращению фрагментации ликвидности и интегрирует токенизированные ценные бумаги в структуру традиционного рынка.
Приоритет исполнения и способы участия в рынке остаются неизменными
Независимо от выбора формы — традиционной или токенизированной — обработка торговых ордеров, их приоритет, структура комиссий, стратегии маршрутизации, мониторинг рынка и механизм NBBO (National Best Bid and Offer) останутся такими же, как для традиционных ценных бумаг. Токенизированные акции не будут подвергаться дискриминации в условиях исполнения ордеров из-за иной формы выпуска.
Обеспечение стабильности и прозрачности рынка
NASDAQ подчеркивает, что торговля токенизированными бумагами не нарушит структуру рынка или механизм публичного ценообразования, не приведет к фрагментации ликвидности и не снизит уровень защиты инвесторов. Все операции продолжат находиться под мониторингом и контролем регулирующих органов, таких как NASDAQ и FINRA, что обеспечит прозрачность рынка и предотвратит манипулирование им.
2. Почему это событие заслуживает внимания
Ранее основное внимание исследователей в секторе RWA фокусировалось на стейблкоинах и токенизированных государственных облигациях, таких как цифровые версии казначейских облигаций США и корпоративных долговых бумаг. Основная логика заключалась в переносе реальных активов (долларов США, гособлигаций, корпоративных долгов) в блокчейн, позволяя пользователям эффективнее владеть ими, передавать и проводить расчеты в рамках криптоэкосистемы. Иными словами, большинство ранее появившихся на рынке “токенизированных акций” представляли собой лишь отображение цены и фактически не отражали доли в уставном капитале, не предоставляя инвесторам ключевые права, такие как голосование или получение дивидендов. Фактически покупатели приобретали не сами акции.
Предложение NASDAQ кардинально отличается от этого подхода: оно требует, чтобы токенизированные акции обладали теми же правами, что и традиционные, для допуска к единой торговой системе. Это доказывает, что права инвесторов, получающихся через токенизированные акции, ничем не отличаются от прав при прямом владении акциями, что делает их настоящими цифровыми акциями.
Более того, данное предложение знаменует начало активного принятия блокчейна традиционными финансовыми рынками и его интеграции в базовую торговую инфраструктуру, выходя за рамки экспериментальных или внебиржевых операций. После внедрения оно способно значительно повысить эффективность рынка, снизить затраты на клиринг и привлечь больше институциональных и розничных инвесторов к использованию блокчейн-активов. Это не только признанием технологий блокчейна, но и потенциальным переломным моментом глубокой конвергенции традиционных финансов и криптоиндустрии.
3. Реакция индустрии
Это предложение NASDAQ не является изолированным случаем, а скорее продолжает общие усилия финансового рынка по изучению механизмов токенизации.
3 сентября 2025 года Galaxy Digital объявил о партнерстве с зарегистрированной в SEC трансферт-агентством Superstate. С помощью своей платформы Opening Bell компания напрямую токенизировала свои обыкновенные акции класса A (GLXY), разместив их в сети блокчейна Solana. Это первый случай, когда публичная американская компания добровольно перевела свои реальные акции в блокчейн, предоставив держателям токенов полные юридические и экономические права, сопоставимые с традиционными акциями, включая право голоса, дивиденды и права при ликвидации, что ознаменовало реальное появление “акций в блокчейне”.
В том же месяце Ondo Finance анонсировал официальный запуск торговой площадки Ondo Global Markets, которая предлагает более чем 100 токенизированным версиям акций США и ETF для инвесторов за пределами США, обеспечивая свободную торговлю 24/5 и круглосуточные переводы 24/7. Данные токены жестко привязаны к реальным акциям в соотношении 1:1, хранятся на счетах комплаентных брокеров США и обладают ликвидностью традиционных бирж. Платформа работает на базе Ethereum и в будущем расширится до сетей Solana и BNB Chain, планируя поддержку более 1000 активов до конца года. Это позволит глобальным инвесторам посредством кошельков в блокчейне получать круглосуточный доступ к рынку акций США и свободно использовать токенизированные ценные бумаги в сценариях DeFi.
Ранее Robinhood одним из первых вышел на европейский рынок с токенизированными акциями США и ETF, охватив более 200 инструментов, и планирует перевести в блокчейн акции непубличных компаний, таких как SpaceX и OpenAI, протестировав токенизацию частных капиталовложений. Kraken также запустил продукт xStocks, поддерживающий более 50 токенизированных версий акций США и ETF на базе Solana, где пользователи могут осуществлять торги круглосуточно и выводить активы в самодостаточное хранение в блокчейне.
Все эти события совместно демонстрируют четкую тенденцию: традиционные рынки капитала стремятся интегрироваться с открытостью и программируемостью блокчейна. Наиболее заметное изменение, которое приносит токенизация, заключается в устранении временных и географических ограничений, позволяя торговать акциями США, ETF и даже частными капиталовложениями на непрерывном рынке блокчейна 24 часа в сутки, напрямую интегрируя их в приложения DeFi в качестве обеспечения или инструмента ликвидности. В будущем глобальные инвесторы смогут выбирать богатый спектр资产配置 вариантов в блокчейне, не будучи ограниченным часами работы местных бирж. Рынок и институты уже давно начали изучать возможность перевода акций в блокчейн, а реализация предложения NASDAQ даст этому процессу новый импульс, реально выведя токенизированные ценные бумаги в мейнстрим и ускоряя слияние традиционных финансов и мира блокчейна.
4. Потенциальное влияние: новый нарратив финансовых рынков
Стимулирование крипторынка
Предложение NASDAQ бесспорно добавит новый импульс популярности в секторе RWA (Real World Assets, активы реального сектора). Разрешение совместной торговли токенизированными акциями с традиционными эквивалентами фактически подключит криптоиндустрию к одному из крупнейших рынков акций в мире, радикально расширив горизонты возможностей и оказав влияние сразу на несколько направлений Web3.
Прежде всего, выиграют протоколы кредитования DeFi и деривативов. Токенизированные акции США и ETF станут новым качественным залоговым активом, углубив и обогатив пулы кредитования. Пользователи смогут брать кредиты или обеспечивать ликвидность не только стейблкоинами или нативными токенами, но и токенизированными акциями Apple, Tesla. Это повысит капитальную эффективность протоколов и, возможно, приведет к созданию кросс-активных продуктов обеспечения типа “токен-акция + стейблкоин”. Также получит развитие сектор деривативов: на базе цепочных акций можно будет выпускать бессрочные контракты, опционы и прочие инструменты, упрощая хеджирование и торговлю с плечом.
Во вторую очередь, это затронет протоколы RWA (Real World Assets, активы реального сектора) и управления активами. Перевод акций в блокчейн расширит пул RWA, выведя его за рамки низкодоходных активов, таких как государственные облигации или коммерческие векселя. Цепочные управляющие смогут создавать индексные фонды, интеллектуальные портфели или стратегии автоматического ребалансирования, включающие токенизированные акции, что позволит рядовым инвесторам с низким порогом входа получать доступ к “блокчейн-версиям ETF” или тематическим портфелям.
Кроме того, выиграют проекты, предоставляющие базовую инфраструктуру для токенизации, такие как оракулы Chainlink (для предоставления данных о ценах) и блокчейны Avalanche, Polygon (как уровни хранения и расчетов). Они имеют все шансы стать технической основой для перевода акций в блокчейн, привлекая новые запросы и трафик.
Наконец, повышенное внимание привлечет сектор комплаенса и цифровой идентификации (DeFi KYC, цепочная идентификация). Перевод акций в блокчейн неизбежно потребует соблюдения законов о ценных бумагах, предъявляя строгие требования к проверке квалификации инвесторов, географическим ограничениям и раскрытию позиций. Это стимулирует массовое распространение ончейн-KYC, проверяемых сертификатов (VC) и модулей комплаенса.
Что еще важнее, это привлечет дополнительный институциональный капитал к реальной практической ценности блокчейна, смещая фокус исключительно с спекулятивных настроений, что в свою очередь позитивно скажется на настроениях вторичного рынка и расширит экосистему DeFi.
Воздействие и возможности для традиционных финансовых рынков
С точки зрения традиционного финансового рынка, введение токенизированных акций сулит значительное снижение посреднических издержек на совершение сделок и клиринг. В настоящее время торговля акциями обычно требует расчета T+2 с участием множества уровней кастодианов и клиринговых агентств, тогда как токенизированные акции в блокчейне обеспечивают расчеты почти в реальном времени, минимизируя зависимость от посредников и повышая оборачиваемость капитала. Для участников рынка это означает высокую ликвидность, меньшую заморозку средств и возможность круглосуточной торговли.
Такой рост эффективности одновременно создает вызовы и возможности для традиционных посредников. Децентрализация может оказать давление на сделки и расчетные функции отдельных брокеров и кастодианных структур, однако у них появляется шанс трансформироваться в провайдеров цепочного хранения и каналы комплаенса, открывая новые источники дохода. Биржи клиринга и центральные депозитарные организации (такие как DTC) обязаны модернизировать свои системы для поддержки блокчейн-расчетов, иначе рискуют утратить ключевую позицию в финансовой инфраструктуре.
Для корпораций перевод акций в блокчейн способен существенно снизить барьеры и стоимость привлечения финансирования, позволяя напрямую выходить на глобальную аудиторию инвесторов. Использование смарт-контрактов обеспечит мгновенное обновление реестра акционеров, выплату дивидендов и проведение голосования, сократив административные расходы и повысив эффективность корпоративного управления. Параллельно токенизация частного и вторичного рынков повысит ликвидность долевых активов, ускорит выход венчурных и PE-фондов из инвестиций и изменит традиционные структуры оценки стоимости и ликвидности на капитальных рынках.
В совокупности переход акций в блокчейн приведет эволюцию капитальных рынков от закрытых национально-биржевых систем к глобальной, работающей в режиме 24/7 и децентрализованной открытой платформе. Традиционные брокеры, клиринговые центры и депозитарии вынуждены активно адаптироваться, чтобы сохранить позиции в новой конкурентной среде; корпорациям предстоит заблаговременно строить цифровую стратегию ради получения эффекта от онлайн-финансирования и управления. По мере внедрения дополнительных легальных путей и технологических решений этот тренд станет практически необратимым, глобальный капитальный рынок может обрести свое новое главное поле деятельности в блокчейне, а границы между традиционными финансами и децентрализованной финансовой системой (DeFi) станут еще более размытыми.
5. Риски и вызовы
Неопределенность регулирования
Хотя предложение NASDAQ представляет собой позитивный шаг в области инноваций, оно все еще требует одобрения со стороны SEC. Регуляторный цикл проверки обычно не имеет фиксированных сроков, однако исторически большинство предложений от бирж рассматривается в течение 30–90 дней, хотя сложные продукты могут затянуть процесс. Основное внимание при проверке уделяется соответствию продукта Закону о ценных бумагах и биржах, адекватности мер защиты инвесторов, обоснованности торговых правил и контроля рыночных рисков. Ввиду новизны концепции токенизированных акций SEC, вероятно, организует множество циклов запросов и доработок, делая процесс утверждения более строгим и длительным.
Кроме того, регуляторы могут выражать обеспокоенность по поводу использования токенизированных акций для обхода определенных нормативных требований, таких как ограничения на трансграничные инвестиции, соблюдение стандартов KYC/AML или налоговая отчетность. Чрезмерно длительный период утверждения или чересчур жесткие регуляторные рамки способны замедлить весь процесс токенизации и привести к потере проектами первоочередных преимуществ.
В качестве примера можно вновь обратиться к упомянутому ранее проекту Ondo Global Markets, который предоставляет инвестиционные каналы глобальным инвесторам через токенизацию традиционных ценных бумаг. В вопросах трансграничного комплаенса платформа открыта исключительно для инвесторов за пределами США, используя структуры Reg D и Reg S для гарантированного соответствия американским и международным нормам. На уровне KYC/AML биржа проводит строгую верификацию личных данных пользователей, включая удостоверение личности, адрес и налоговую информацию, внедряя ограничения прямо в смарт-контракты для автоматического выполнения условий комплаенса и торговли. Что касается налогообложения, применяются механизмы удержания налога с доходов инвесторов, предоставляются прозрачная история сделок и налоговая отчетность, облегчая инвесторам выполнение декларационных обязанностей.
Технологические и безопасностные риски
Токенизированные акции подразумевают опору технологий блокчейна на регистрацию владения акциями, расчеты и исполнение ордеров. Любая уязвимость, кибератака или сбой в базовой публичной сети способны напрямую поставить под угрозу безопасность расчетов и привести к финансовым потерям инвесторов. Кроме того, ончейн-верификация личности (гарантирующая участие исключительно квалифицированных инвесторов) представляет собой двоякий вызов на стыке технологии и комплаенса.
Риски ликвидности и контроля цен
На традиционном рынке торги перед открытием и после закрытия сопровождались рисками резких скачков и падений, однако из-за ограниченного времени торгов концентрация волатильности приходилась именно на моменты открытия и закрытия сеансов. Круглосуточная торговля в блокчейне меняет эту модель концентрации, но не устраняет риск, лишь трансформируя его форму: вместо кратковременных резких всплесков возможны “постоянные колебания при низкой ликвидности” и возможности для “спред-арбитража”.
Циркулирующее предложение токенизированных акций в блокчейне, как правило, меньше, чем на традиционных рынках акций, а начальная структура участников может быть несбалансированной, что провоцирует высокую волатильность и временное отклонение котировок от традиционных биржевых цен. Хотя ончейн-торги обеспечивают непрерывный процесс формирования цены круглосуточно, отсутствие остановок не означает исчезновение рисков. При недостаточной глубине рынка или крупных одиночных объемах сделок цена способна резко меняться, создавая необоснованные отклонения.
Управляемость колебаний ончейн-котировок зависит от ряда базовых условий. Во-первых, необходима достаточная поддержка ликвидности, например, механизмы маркетмейкинга, смягчающие воздействие крупных транзакций на цену. Во-вторых, триггерные механизмы приостановки торгов (circuit breakers) должны оперативно реагировать на аномальную волатильность, предотвращая каскадные распродажи. Если токенизированные акции обладают идентичными правами с традиционными и доступен их свободный возврат, спред-арбитраж автоматически стабилизирует соотношение, привязывая цепочные цены к биржевым. Так, если ончейн-цена ниже биржевой, арбитражеры покупают в блокчейне и продают традиционные акции, а в обратном случае покупают традиционные акции и продают в блокчейне, фиксируя разницу и двигая курс навстречу друг другу.
Кроме того, на степень риска влияет скорость расчетов и клиринга как в блокчейн-среде, так и на традиционном рынке. Задержка модернизации инфраструктуры кастодианов или клиринговых агентств может помешать плавному выравниванию цен, которого ожидают теоретики. Даже при использовании единой книги ордеров на NASDAQ на начальном этапе вероятны дисбалансы ликвидности, расхождения спредов и окна для арбитража, поэтому требуется комплексный набор технических, рыночных и регуляторных мер для жесткого контроля рисков.
6. Заключение
Если токенизированные акции найдут путь на основные биржи, такие как NASDAQ, обеспечивая одновременную торговлю с традиционными инструментами, для инвесторов откроются новые возможности. Помимо мониторинга проектов в сфере токенизированной инфраструктуры и сектора RWA, следует пристально следить за публичными блокчейнами и биржами, активно внедряющими комплаенс и поддерживающими токенизацию, так как именно они могут стать важнейшими шлюзами и выгодополучателями будущих капитальных рынков в блокчейне.
В долгосрочной перспективе эта тенденция обладает потенциалом для полного перевода капитальных рынков в блокчейн, обеспечивая мгновенное, прозрачное и автоматизированное обращение, расчеты и хранение активов. Интеграция Web3 и традиционных финансов ускорится многократно, толкая глобальные капитальные рынки к совершенно новому, более эффективному и открытому этапу развития.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @CoinWOfficial