IOSG|Смена политического курса и трансформация рынка: анализ регуляторных рамок криптовалют в США
Автор: Sam @IOSG
Введение
За последние три года позиция США в отношении криптовалют претерпела значительные изменения — от раннего правоприменительного надзора и относительно недружелюбного подхода к более конструктивной модели регулирования, основанной на установлении четких правил. Эта политическая переориентация не только стала важным драйвером широкого внедрения криптовалют, но и ключевым катализатором перехода отрасли на новый этап роста.
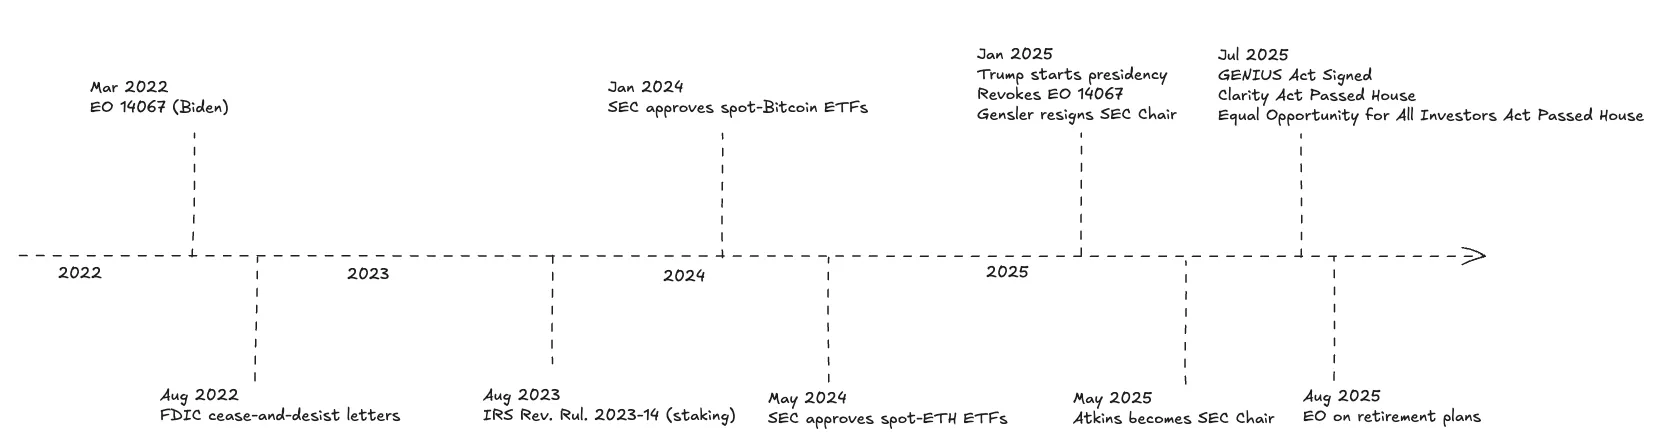
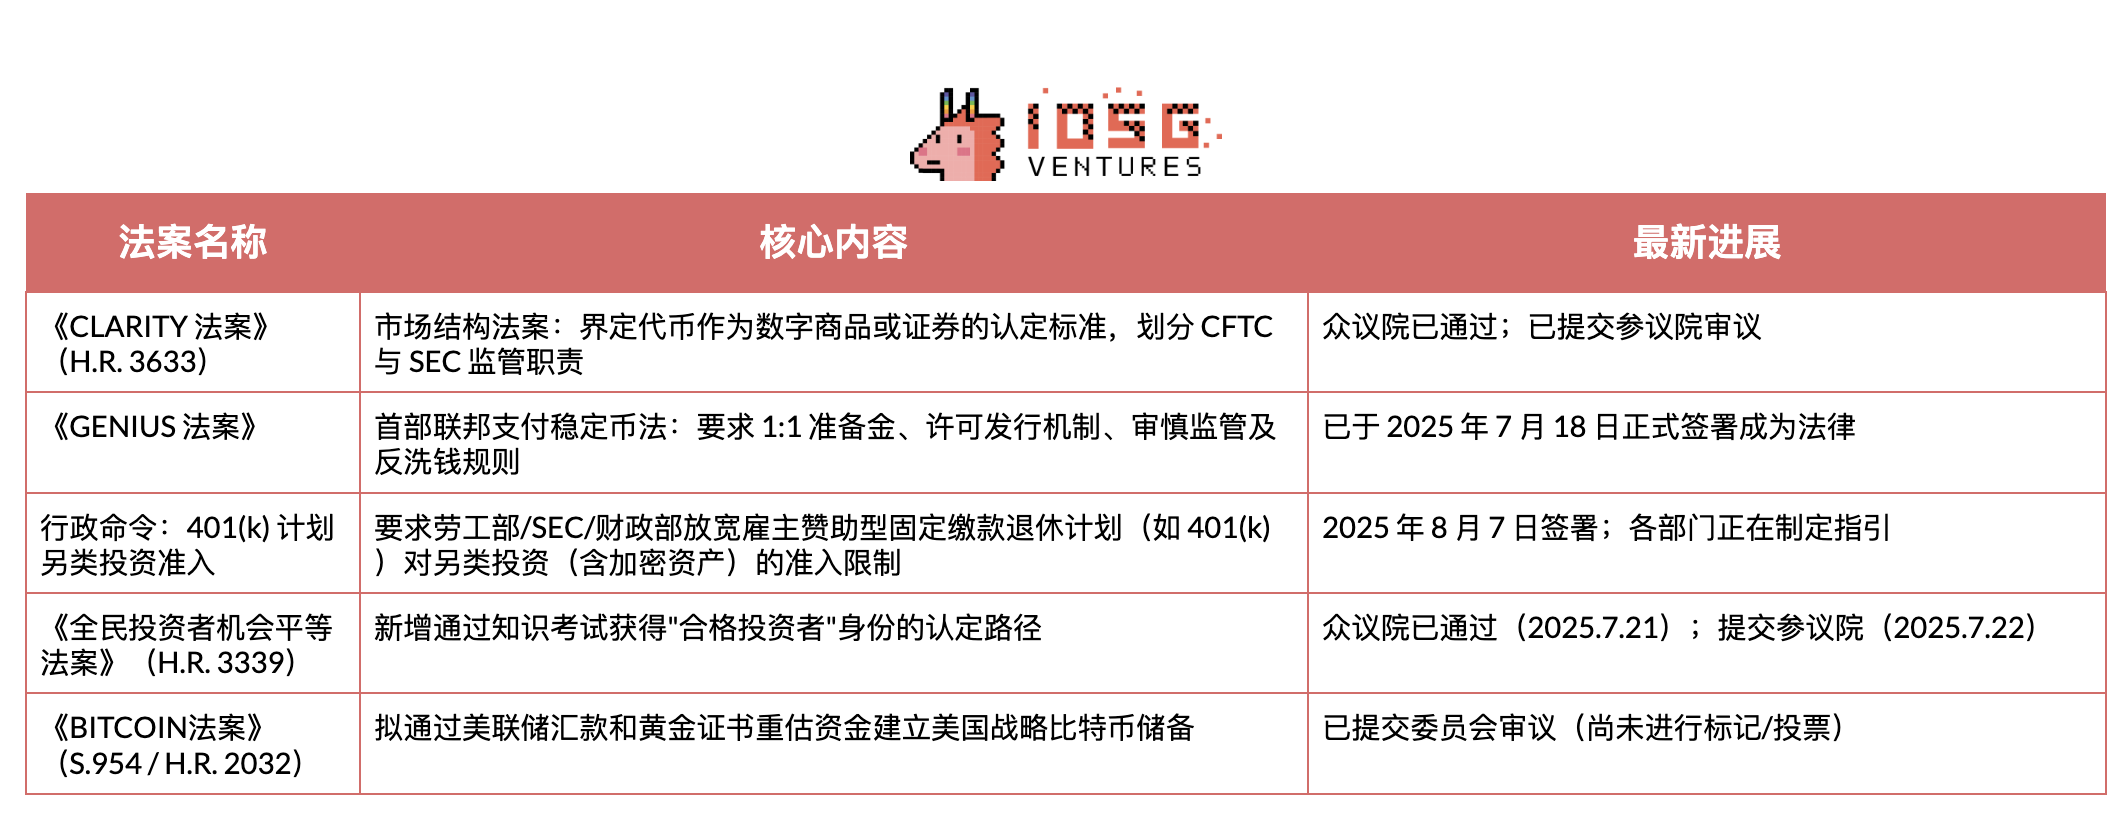
Для инвесторов в настоящее время следует сосредоточиться на следующих ключевых событиях: официально вступил в силу закон GENIUS, установивший базовую нормативно-правовую базу для платежных стейблкоинов; закон CLARITY, принятый Палатой представителей, четко определит стандарты разграничения юрисдикции между Комиссией по торговле товарными фьючерсами (CFTC) и Комиссией по ценным бумагам и биржам (SEC) для токенов; исполнительные указы стимулируют регуляторов открыть доступ планам 401(k) к инвестициям в криптоактивы; а также реформа квалификационных экзаменов для квалифицированных инвесторов, одобренная Палатой представителей, может расширить круг участников рынка приватных криптовалютных сделок.
Закон CLARITY
Закон CLARITY четко разграничивает классификацию цифровых активов как «цифровых товаров» (под юрисдикцией CFTC) или ценных бумаг (под юрисдикцией SEC) на основе ключевого критерия: имеет ли блокчейн-система сертификацию SEC в качестве «зрелой системы». Если система сертифицирована как зрелая, ее нативные токены могут торговаться как цифровые товары под регулированием CFTC; другие активы в цепочке сохраняют свои первоначальные свойства.
Что такое «зрелая система»?
В законе четко определены семь критериев признания «зрелости»:
-
Стоимость системы: рыночная капитализация формируется за счет фактического использования/адопшена, механизмы ценообразования в основном завершены
-
Полнофункциональность: операции торговли, услуги, механизм консенсуса и работа узлов/валидаторов функционируют в режиме реального времени
-
Открытость и интероперабельность: система имеет открытый исходный код, отсутствуют односторонние эксклюзивные ограничения на основные виды деятельности
-
Программируемость: правила жестко контролируются прозрачным кодом (без усмотрительных действий)
-
Управление системой: отсутствует единый субъект/группа, способная в одностороннем порядке изменять ончейн-правила или контролировать ≥20% голосов
-
Справедливость: отсутствуют специальные привилегии (разрешены только процессы восстановления/обслуживания/безопасности через децентрализованные процедуры)
-
Распределенная собственность: совокупное количество токенов эмитентов/аффилированных лиц/инсайдеров составляет <20%
В приведенной ниже таблице обобщены ключевые различия в практическом регулировании цифровых товаров (под юрисдикцией CFTC) и ценных бумаг (под юрисдикцией SEC). Структура закона CLARITY в целом сохраняет существующее распределение регулирующей компетенции, но предоставляет четкий путь для перевода активов из-под контроля SEC в ведение CFTC — как только базовая цепь удовлетворяет вышеуказанным критериям зрелости, соответствующие цифровые товары могут быть переведены в систему регулирования CFTC.
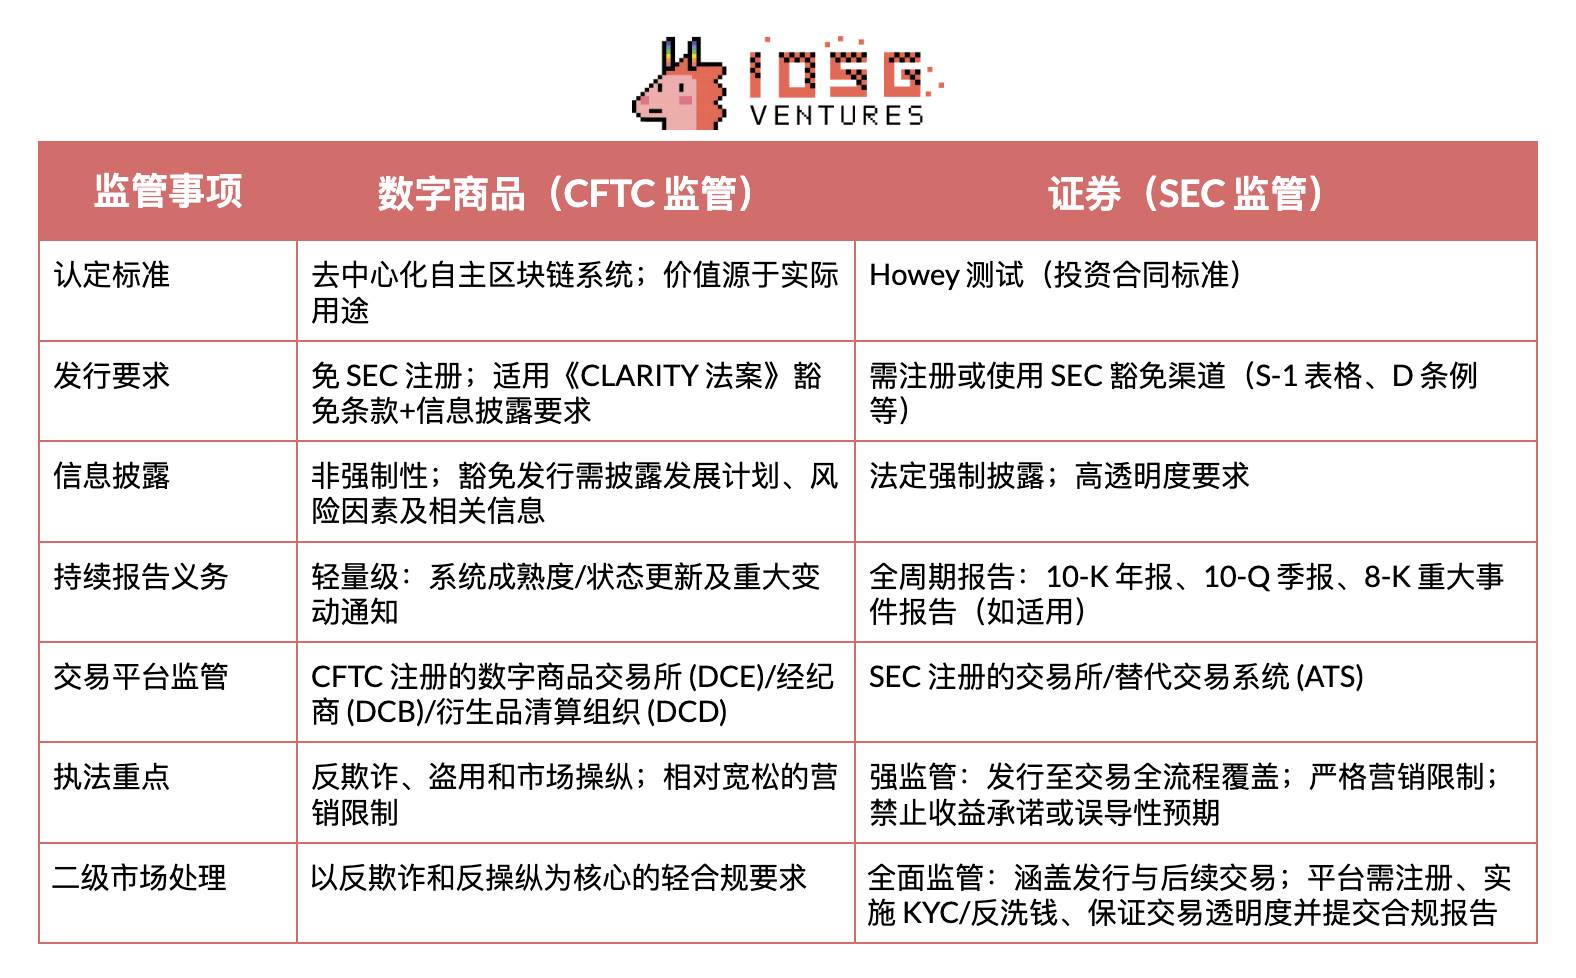
С учетом утверждения правовой основы ключевым вопросом становится конкретное влияние Закона CLARITY на различные сегменты криптоиндустрии.
Стейкинг-сервисы
В рамках Закона CLARITY чистый ончейн-стейкинг — то есть запуск валидаторов/секвенсоров и выдача нативных вознаграждений — не требует регистрации в SEC. Этот «безопасный коридор» охватывает эксплуатацию валидаторов/узлов и распределение протокольных вознаграждений в качестве выплат конечным пользователям.
Исключение не распространяется на действия по привлечению финансирования посредством эмиссии или продажи новых стейкинг-деривативных токенов. Проектам по-прежнему необходимо своевременно получать сертификацию зрелого блокчейна и неизменно соблюдать обязательства по предотвращению мошенничества и раскрытию информации.
Вспомним инциденты с MetaMask/Lido/Rocket Pool: некомандные модели распределения вознаграждений в стиле ministerial (прим.: подразумевается исключительно выполнение установленных протоколом правил без права собственного принятия решений) больше соответствуют критериям безопасной зоны Закона CLARITY. В то же время модели, аналогичные тогдашней Kraken — пулевые, с кастодианством и обещанием доходности, — по-прежнему будут считаться выпуском ценных бумаг и потребуют корректировки при повторном запуске во избежание тех же регуляторных проблем.
Что касается токенов ликвидного стейкинга (LST): чекины, отображающие 1:1 отношение пользовательских застейканных активов и протокольных вознаграждений, относятся к категории распределений конечным пользователям в стиле ministerial. Однако если задействованы выбор стратегий (например, рестейкинг/распределение AVS), добавление очков/дополнительной доходности или выпуск токенов управления активами/паевых сертификатов, собирающих и перераспределяющих доходность, — такие модели образуют управляемые инвестиционные претензии и подпадают под юрисдикцию SEC, если только не соответствует условиям освобождения.
Децентрализованные биржи (DEX)
Чистые спотовые торги нативными блокчейн-токенами (такими как BTC, ETH, governance или utility-токенами) на DEX освобождаются от регистрации в качестве биржи. Операции по управлению базовыми смарт-контрактами DEX, логикой книги ордеров, движком сопоставления или фабрикой AMM не рассматриваются как деятельность «биржи» согласно Закону о ценных бумагах и биржах, поэтому регистрация в качестве биржи или брокера для спотовой торговли освобожденными токенами не требуется.
Однако платформы, предлагающие деривативы (фьючерсы, опционы, бессрочные контракты), security-токены (ончейн-акции) или токены реальных активов (например, золото), по-прежнему полностью подлежат регулированию SEC или CFTC.
Выплата протокольных комиссий поставщикам ликвидности (LP) или другим пользователям, вносящим вклад работой/активами, относится к категории распределений конечным пользователям и подпадает под коридор DeFi-освобождений Закона CLARITY. Следует учитывать: закон не меняет критерии признания активов ценными бумагами. Если governance-токены (например, UNI) распределяют наличные или доходность держателям исключительно за факт владения, это образует долю прибыльной заинтересованности (profit interest), которая, согласно тесту Хауи (ожидаемая прибыль от усилий других лиц), с высокой вероятностью будет признана ценной бумагой. В таких случаях распределение дохода и вторичные торги токенами подпадают под юрисдикцию SEC.
Децентрализованные стейблкоины
Модели обеспеченных долговых позиций (CDP) (блокировка обеспечения для эмиссии токенов, привязанных к доллару), находятся под юрисдикцией SEC на этапе запуска: токены, обмениваемые на стоимость, считаются инвестиционными договорами до получения протоколом сертификации зрелого блокчейна. Ранним командам по-прежнему разрешено привлекать финансирование по статье освобождения IPO в рамках Закона CLARITY (максимум 50 млн долларов США в скользящем окне 12 месяцев), однако они обязаны выполнять специализированное раскрытие криптоинформации и нести полную ответственность по предотвращению мошенничества на протяжении четырех лет. Когда управление полностью переводится ончейн и ни один субъект не контролирует ≥20% голосов или обеспечения, протокол может подать заявку на сертификацию зрелости; после этого governance-токены и механизмы эмиссии/сжигания переходят под регулирование цифровых товаров CFTC, и правила SEC о ценных бумагах больше не применяются.
Дельта-нейтральные модели устроены иначе: поскольку они опираются на криптообеспечение, производные позиционные риски и механизмы распределения доходности, они не попадают под категорию освобождения от спотовых товаров по Закону CLARITY даже при зрелости базовой цепи; помимо того, они не соответствуют институциональному framework «лицензированных платежных стейблкоинов» Закона GENIUS.
Кредитование
Кредитование относится к сфере кредитования, а не спотовой торговли, поэтому положения об освобождении от регулирования спотовых товаров Закона CLARITY к нему не применяются. Если не используются положения об освобождении (Положения D/S), все пулевые процентные депозитные сертификаты подлежат регулированию как ценные бумаги.
Агрегаторы доходности (Yield Aggregator)
Неизменяемые и некастодианские смарт-контракты агрегаторов (где ни один субъект не может единолично вносить изменения) не требуют регистрации в качестве торговых платформ или посредников.
Однако любые governance-токены или паи казначейства, предоставляющие владельцам право на будущую доходность, при выпуске образуют инвестиционный договор. Кроме того, сложные кастодиальные стратегии могут спровоцировать множество требований к регистрации: если ребалансировка или контроль осуществляются офчейн или управляются централизованными операторами, проект теряет право на DeFi-освобождение и вновь обязывается соблюдать нормы для брокеров/дилеров или бирж.
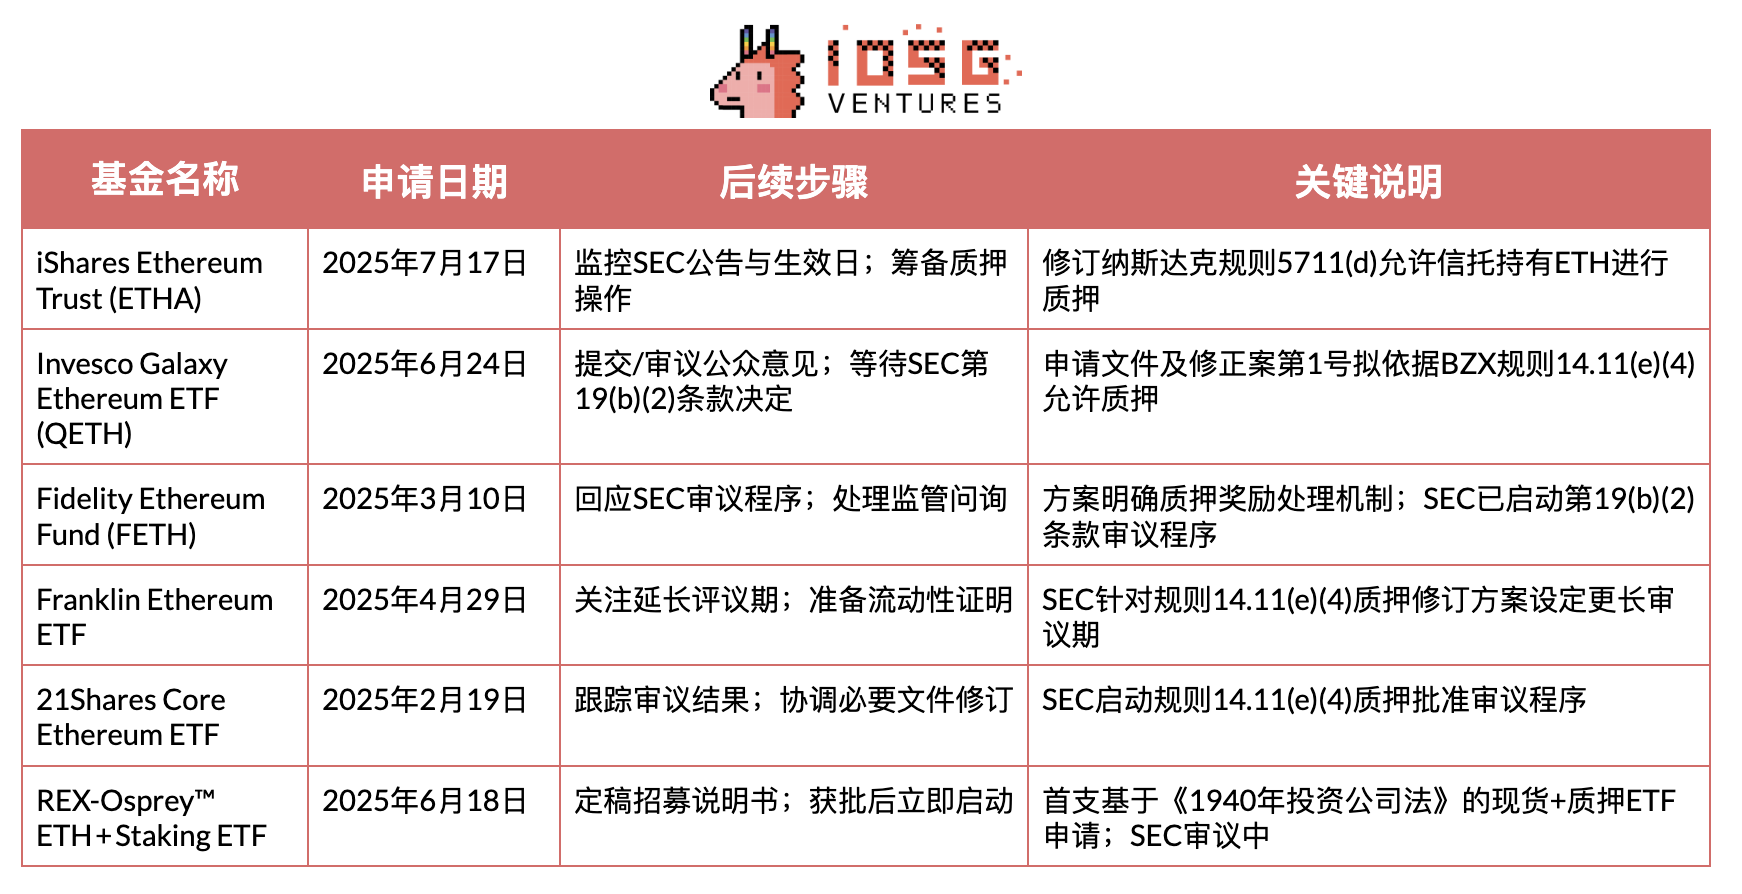
Стейкинг для ETF
Закон CLARITY предоставляет поддержку на уровне базовых принципов: впервые законодательно закреплено, что награды за стейкинг относятся к «распределениям конечным пользователям» (не ценные бумаги), и разрешено переводить нативные токены сетей, получивших сертификат «зрелости», в регулирование CFTC. Это устраняет ключевые барьеры Закона о ценных бумагах для передачи протокольной доходности внутри фонда.
Тем не менее, ETF должны соблюдать правила регулирования фондов. Существует два жестких ограничения: во-первых, правила ликвидности Закона об инвестиционных компаниях (правило 22e-4) устанавливают, что «неликвидные активы» не могут превышать 15% от стоимости чистых активов (NAV); активы, которые невозможно конвертировать в ликвидность за 7 календарных дней по цене, близкой к балансовой, классифицируются как неликвидные. Нативные стейкинг-позиции с механизмами разблокировки/очередей выхода обычно относятся к этой категории.
Во-вторых, если продукт представляет собой зарегистрированный открытый ETF, он должен соблюдать требования к диверсификации Закона об инвестиционных компаниях 1940 года: известное правило 75/5/10 означает, что стейкинг-экспозиция и отношения с валидаторами не должны концентрироваться в одном «эмитенте» или операторе. На практике это требует применения стратегии разделения по нескольким валидаторам с точным контролем объемов, чтобы обеспечить, чтобы в активах как минимум 75% доля любого контрагента не превышала порог 5%/10% (некоторые крипто ETP обходят это ограничение через структуру вне рамок Закона '40, но большинство стейкинг-ETF регистрируются по Закону '40 с использованием структуры каймановской дочерней компании).
Закон GENIUS
В июле 2025 года США официально приняли Закон GENIUS — первый федеральный закон, комплексно регулирующий стейблкоины.
Закон ограничивает право эмиссии регулирующими субъектами и устанавливает базовые правила prudent-управления, делового поведения, AML и процедур банкротства. Его ключевой порог доступа гласит: «Ни одно лицо, кроме лицензированных эмитентов платежных стейблкоинов, не вправе выпускать платежные стейблкоины на территории США».
Согласно требованиям закона, эмитенты обязаны поддерживать 100% запас резервов, состоящих исключительно из трех категорий:
-
доллары США или депозиты в ФРС
-
краткосрочные казначейские облигации США сроком до 93 дней
-
overnight reverse repo-соглашения, обеспеченные казначейскими облигациями
В соответствии со статьей 7(A) «Ограничение деятельности платежных стейблкоинов» лицензированные эмитенты могут осуществлять лишь следующие виды деятельности:
-
Эмиссия платежных стейблкоинов
-
Выкуп платежных стейблкоинов
-
Управление соответствующими резервными активами (включая покупку/продажу резервов согласно закону, их хранение или предоставление услуг кастодианства)
-
Предоставление услуг хранения стейблкоинов, резервных активов или частных ключей в соответствии с законом
-
Осуществление смежной деятельности, напрямую поддерживающей вышеуказанные операции
Этот строгий перечень несет явную регуляторную цель: путем изоляции стейблкоин-бизнеса от высокорисковых операций обеспечивается безопасность выкупа. Закон особо предусматривает, что «резервные активы платежных стейблкоинов не подлежат стейкингу, реэмиссии или повторному использованию». Это означает, что даже если банки используют собственные активы, номинированные в выпущенных ими токенах, они не могут включать их в категорию резервного обеспечения для кредитных операций.
По мере уточнения прав на эмиссию и правил резервов в рамках Закона GENIUS несколько отраслей начинают переход от пилотных проектов к масштабному внедрению:
-
Банковский сектор: несмотря на конкуренцию за депозиты со стороны токенизированного фиата, банки благодаря своим преимуществам в регуляторной структуре становятся естественными эмитентами. Наиболее вероятный путь заключается в использовании банковских подразделений или строго регулируемого партнерства «банк + финтех», начиная с B2B-кейсов, контрагентов из белого списка и консервативной политики управления ликвидностью, компенсируя потенциальную потерю депозитов доходами от стейблкоинов.
-
Ритейл: крупные ритейлеры рассматривают стейблкоины как инструмент снижения карточных комиссий и сокращения расчетных циклов. Раннее внедрение будет опираться на лицензированных эмитентов и замкнутые системы выкупа, продвигаясь через льготы на расчеты, а не через начисление процентов, с прямой интеграцией в ERP и платежные системы для повышения оборачиваемости капитала.
-
Платежные сети: Visa и Mastercard включают стейблкоины в новые каналы расчетов, сохраняя инфраструктуру авторизации, борьбы с мошенничеством и урегулирования споров. Это обеспечивает расчеты в выходные дни и почти в реальном времени без модификации фронтенда у мерчантов, смещая модель прибыли в сторону токенизации, комплайенса и управления разрешениями конфликтов.
-
Финтех: процессинговые компании и кошельки запускают продукты на базе стейблкоинов для跨境-платежей и ончейн-расчетов с банковским KYC, санкционным скринингом и налоговой отчетностью. Конкурентное преимущество будет определяться скрытием технической сложности блокчейна, надежным фиатным шлюзом и операционными системами контроля, отвечающими требованиям корпоративных закупок и аудита.
По мере утверждения американской нормативной базы подобные frameworks появляются по всему миру (например, Regulation of Stablecoins в Гонконге), ожидается последовательный выход дополнительных регулирований стейблкоинов.
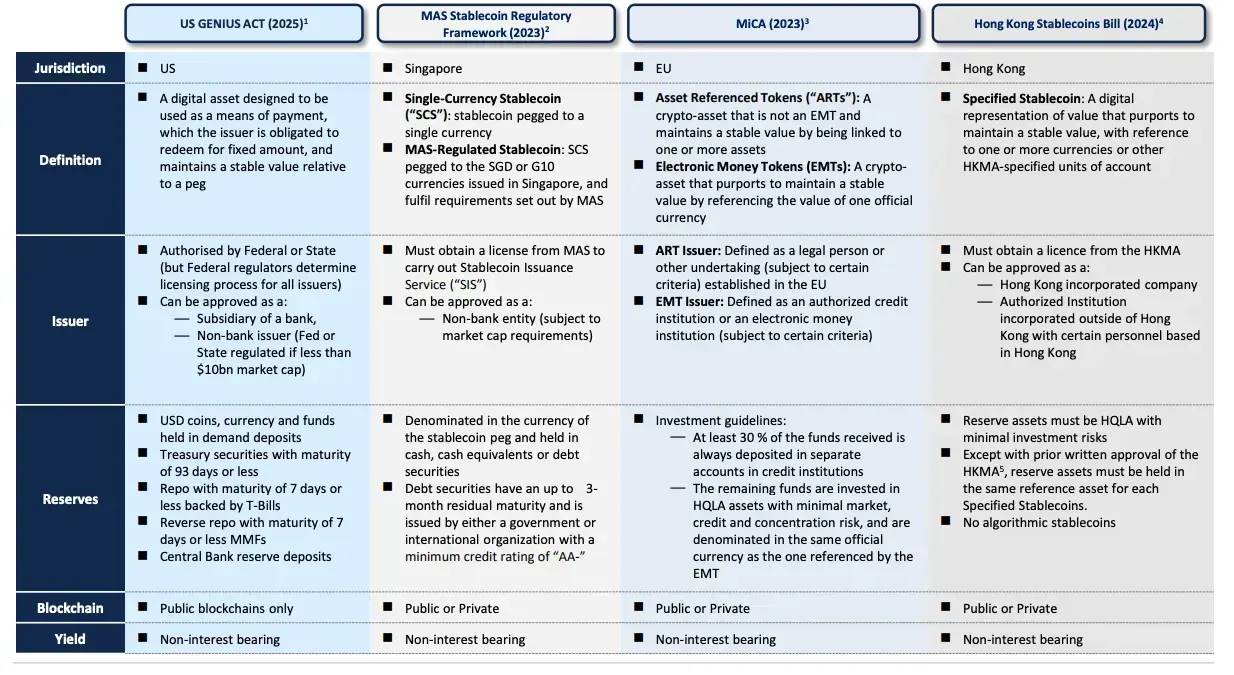
▲ Презентация TBAC, Цифровые деньги
Другие политические тенденции
Новые правила инвестирования в пенсионные планы
Исполнительный указ «Об увеличении доступа альтернативных активов для инвесторов 401(k)», подписанный в августе 2025 года, направлен на расширение инвестиционного выбора планов, спонсируемых работодателями, позволяя лицам, копящим на пенсию, выделять средства в альтернативные активы, включая цифровые, через инструменты активного управления.
В качестве исполнительной ветви, Министерство труда обязано в течение шести месяцев переоценить директивы Закона о гарантированном трудовом доходе (ERISA). Ожидается разработка гарантий, совместимых с ERISA: с акцентом на нейтральные, основанные на индивидуальном анализе стандарты prudent-поведения и предоставление списков проверки типа «безопасной гавани».
Хотя независимое агентство SEC напрямую не связано данным указом, оно может содействовать доступу посредством rulemaking: четкое определение стандартов для квалифицированных кастодианов, совершенствование правил раскрытия/маркетинга криптофондов и утверждение инструментов инвестиций, дружественных пенсионным планам.
На данный момент большинство основных меню планов 401(k) все еще не включают криптоактивы, фактически реализуемые преимущественно через автономные брокерские окна — участники могут приобретать спотовые Bitcoin ETF (в некоторых планах представлены Ethereum ETF), а некоторые провайдеры предлагают лимитированные «криптоокна». В краткосрочной перспективе легальный путь ограничен регулируемыми продуктами, совместимыми с ERISA: спотовыми BTC/ETH ETF и профессионально управляемыми фондами с регламентированным криптоэкспозицией. Поскольку комитеты 401(k) руководствуются принципом «prudent investor» ERISA, сложно обосновать применимость высоковолатильных токенов, самохранения или доходов от стейкинга/DeFi для обычных накоплений. Большинство токенов и доходных стратегий лишены стандартизированного расчета NAV, стабильной ликвидности и прозрачных аудиторских треков кастодианства, а их правовой статус остается неопределенным; включение их в планы может спровоцировать проверку SEC/Минтруда и риск коллективных исков.
Закон о равных возможностях для всех инвесторов (Equal Opportunity for All Investors Act)
Данный законопроект предполагает создание нового пути признания «квалифицированными инвесторами» посредством введения квалификационного экзамена SEC. Законопроект был принят Палатой представителей 21 июля 2025 года, а Сенат приступил к его рассмотрению 22 июля.
Ранние токенизированные ICO, крипто-Venture Capital и большинство раундов Private Placement в США реализуются в рамках Положения D, где участие доступно только квалифицированным инвесторам. Путь через экзамен позволит обойти финансовые/доходные пороги, легализовав участие в приватных крипто-раундах для инвесторов, обладающих экспертизой, но не обязательно капиталом.
Критики отмечают, что расширение доступа к непрозрачному, низколиквидному приватному рынку может усугубить инвестиционные риски. Исход голосования в Сенате будет зависеть от строгости экзамена и достаточности защитных механизмов. Даже при принятии SEC потребуется 1 год на разработку экзамена + 180 дней для внедрения через FINRA, что исключает немедленное вступление в силу.
Закон BITCOIN
Законопроект «BITCOIN Act» (S.954), представленный сенатором Синтией Луммис 11 марта 2025 года, предполагает создание стратегического запаса биткоинов США. Закон обязывает Минфин ежегодно покупать 200 000 BTC (в течение 5 лет, итого 1 млн монет) с 20-летним периодом блокировки (запрет на продажу, обмен или заклад). Через 20 лет допускается постепенная распродажа для сокращения федерального долга (по 10% от заблокированного объема каждые два года). Также установлено, что конфискованные BTC по окончании судебных процедур должны переводиться в стратегический резерв.
Финансирование не опирается на новые налоги или госдолг, а осуществляется за счет: (1) приоритетного направления первых 6 млрд долларов ежегодных выплат ФРС в бюджет Минфина в финансовом году 2025-2029 на покупку монет; (2) переоценки бухгалтерской стоимости золотых сертификатов ФРС с 42,22 долл. за унцию до рыночной цены (около 3000 долл.), при этом прирост стоимости направляется в приоритетном порядке на программу биткоинов.
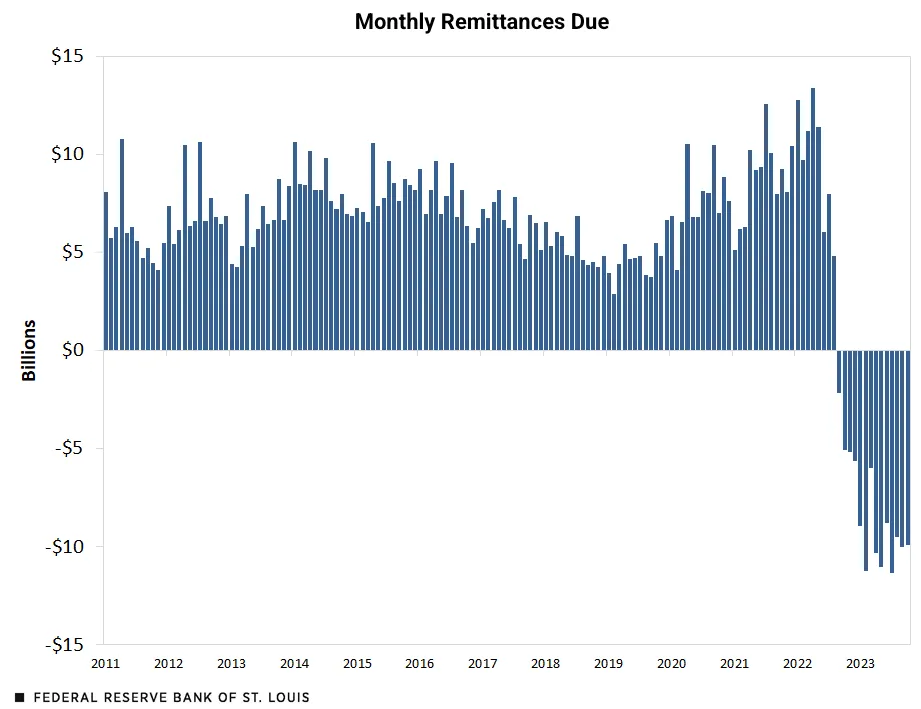
▲ https://www.stlouisfed.org/
При полном внедрении данного закона США закупят совокупно 1 млн BTC (что составляет примерно 4,8% от максимально установленного предела в 21 млн монет). Для сравнения, крупнейшая публичная компания-держатель MicroStrategy владеет 629 000 монетами (около 3%), объем резерва превзойдет любую единую позицию ETF и даже значительно превысит общий размер портфелей всей индустрии ETF, отслеживаемых сайтом bitcointreasuries.net (около 1,63 млн монет).
Превращение биткоина в актив стратегического резерва придаст ему беспрецедентную легитимность. Официальное одобрение может изменить позицию институциональных инвесторов, ранее занимавших выжидательную позицию из-за регуляторной неопределенности. Удачи США в авангарде могут спровоцировать подражание других стран. Все эти факторы сформируют мощные драйверы цены биткоина: пятилетняя непрерывная покупка создаст существенный спрос, а удар по предложению от двадцатилетней блокировки, вероятно, спровоцирует следование глобального капитала.
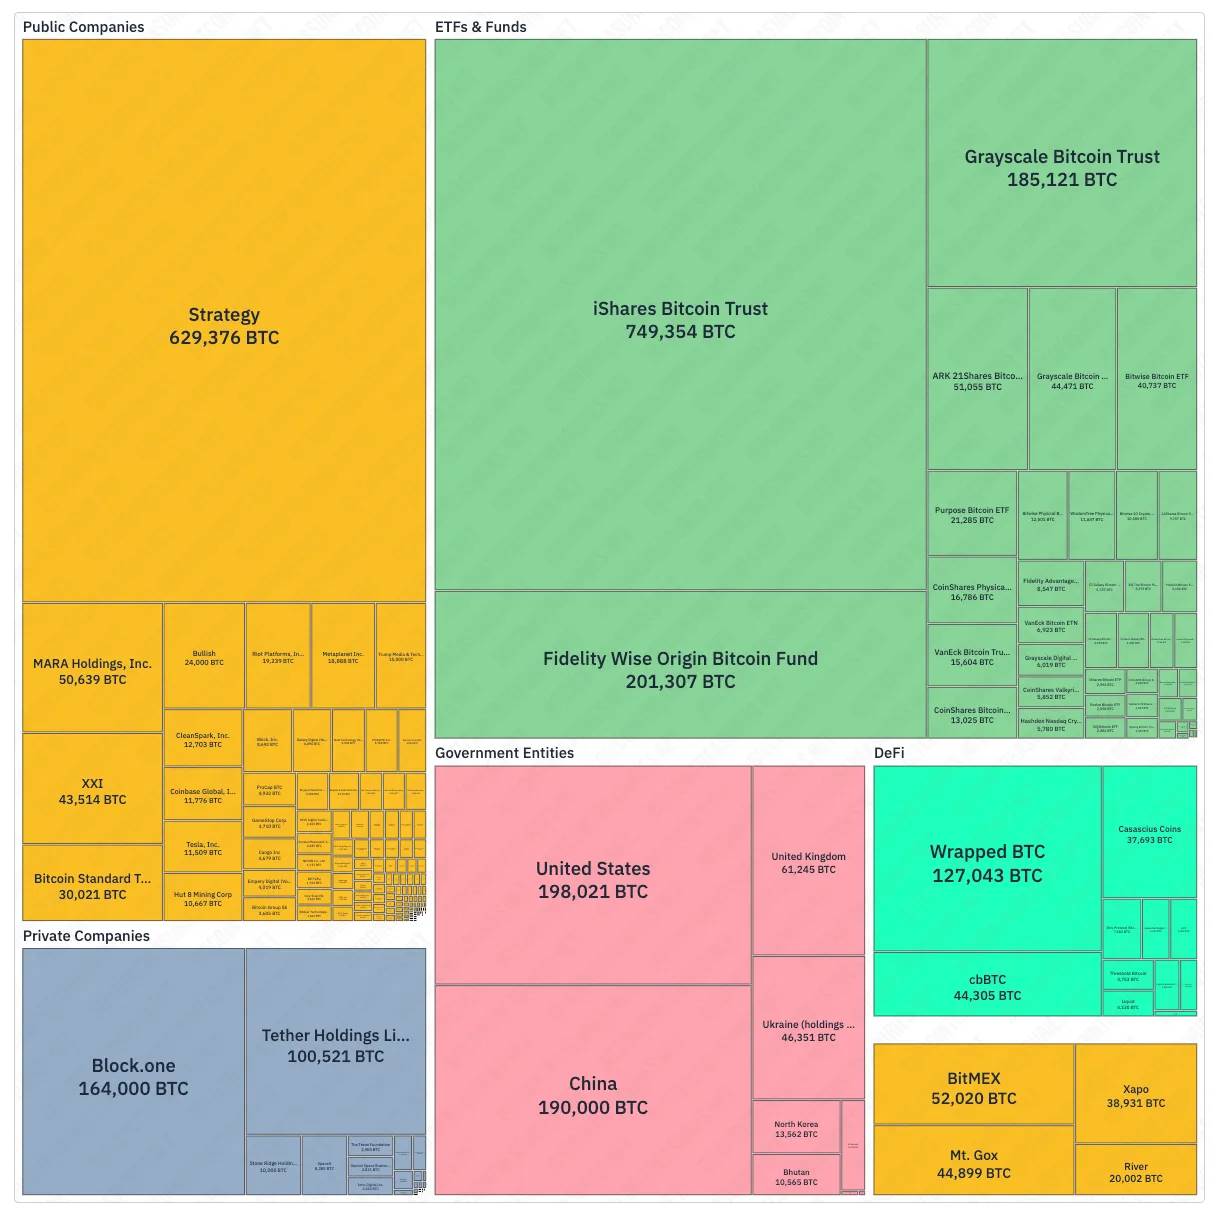
▲ bitcointreasuries.net
Тем не менее, закон BITCOIN пока передан только в комитет Сената по банковскому делу, рассмотрение и голосование еще не проводились; его прогресс значительно отстает от принятого Палатой представителей Закона CLARITY и уже действующего Закона GENIUS. На практическом уровне закон затрагивает фундаментальные вопросы независимости ФРС и бюджетной политики: обязательная закупка 1 млн BTC с блокировкой на 20 лет и финансирование через выплаты ФРС и переоценку золота. Закон в основном поддерживается республиканцами, однако столь масштабные решения на уровне баланса требуют bipartisan-консенсуса для прохождения в Сенате. Более важно, что направление будущих выплат ФРС строго на покупку биткоинов уменьшит фискальные поступления, которые могли бы использоваться для сокращения заемных расходов, потенциально усугубляя дефицит бюджета.
ETF
Самый очевидный сигнал смены политического вектора — одобрение SEC спотовых крипто-ETF спустя годы задержек. В январе 2024 года агентство исторически одобрило несколько спотовых Bitcoin ETP с немедленным началом торгов, что толкнуло цену биткоина к новым максимумам в марте и привлекло мейнстрим-капитал. К июлю 2024 года спотовые Ethereum ETF начали торговаться в США, а ведущие эмитенты запустили фонды с прямым владением ETH.
SEC демонстрирует открытое отношение и к активам за пределами BTC и ETH: активно обрабатывает заявки на другие крипто-ETF, сотрудничает с биржами для разработки общих листинговых стандартов с целью упрощения будущей аппрув-процедуры. Позитивный сдвиг наблюдается и в стекинге — SEC недавно подтвердила, что «протокольный стейкинг» не образует выпуска ценных бумаг по федеральному законодательству о ценных бумагах.
Развитие рынков прогнозирования в США
В начале октября 2024 года федеральный апелляционный суд одобрил запуск платформы прогнозирующих рынков Kalshi до выборов, что существенно повысило участие аудитории. Затем CFTC продолжила работу над правилами event-контрактов и провела круглый стол в 2025 году; хотя конкретных сроков нет, возможно появление дальнейших руководств или финальных правил.
Polymarket получил статус назначенного CFTC контрактного рынка через свою дочернюю компанию QCX LLC (переименованную в Polymarket US) и объявил о поглощении биржи QCEX, заявив о скором открытии доступа для пользователей из США. При успешной интеграции и одобрении, а также при окончательной открытости CFTC к политическим контрактам, Polymarket сможет участвовать в рынке прогнозов на выборах 2026 года в США. Сообщается, что платформа также изучает выпуск собственного стейблкоина для получения доходности казначейских облигаций от резервов платформы, однако в настоящее время доход пользователей генерируется преимущественно за вознаграждения за маркет-мейкинг/ликвидность, а не от реальной доходности простаивающего капитала.
Заключение
Политика США выступает главным рычагом формирования структуры рынка и доступа капитала, оказывая решающее влияние на цену биткоина. Одобрение спотовых ETF комиссией SEC 10 января 2024 года открыло каналы для мейнстрим-средств, толкнув биткоин к новому историческому максимуму в марте 2024 года; благоприятная политическая среда после победы Трампа в ноябре 2024 года дополнительно подтолкнула цену к обновлению исторических пиков в июле-августе 2025 года. Дальнейшая динамика будет зависеть от процесса нормативного упорядочивания правил и инфраструктуры.
Базовый сценарий: политика продолжает реализовываться. Регуляторы внедряют Закон GENIUS, Министерство труда разрабатывает гарантии по ERISA, SEC поэтапно одобряет ETF/стейкинг-механизмы. Каналы входа через брокерские окна и зарегистрированных инвестиционных консультантов (RIA) расширяются, банки и платежные сети масштабируют применение стейблкоин-расчетов.
Оптимистичный сценарий: Сенат продвигает развитие законопроектов о структуре рынка, первая волна сертификации «зрелых блокчейнов» проходит успешно без серьезных возражений, Минтруд предоставляет制度 «безопасной гавани». Банки массово выпускают лицензированные стейблкоины, меню продуктов ETF постоянно расширяется. Это ускорит аллокацию средств пенсионными фондами/RIA, углубит ликвидность и приведет к переоценке стоимостей compliant и истинно децентрализованных активов.
Пессимистичный сценарий: остановка законодательного процесса — все висшие законопроекты не продвигаются. SEC откладывает или отклоняет заявки на пересмотр ETF, связанных со стейкингом. Банковские регуляторы проводят жесткую политику реализации Закона GENIUS, откладывая массовый выпуск; ключевые кастодиальные учреждения ограничивают доступ к брокерским окнам.
Независимо от сценария, следующие количественные показатели станут ключевыми сигналами наблюдения: количество лицензированных эмитентов стейблкоинов и объем клиринга, результаты первой волны сертификаций зрелости и наличие возражений от SEC, объем чистого притока в ETF и доля планов 401(k) с активированными брокерскими окнами, прогресс перехода пилотов банков/платежных сетей на официальный режим эксплуатации. Эти метрики продемонстрируют, развивается ли американский крипто рынок в сторону регулируемой финансовой системы или вновь погружается в стадию сворачивания активности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures