Письмо Райана, сооснователя Bankless, сыну: не храните деньги в банке, вкладывайте их в криптовалюту
Автор: Райан Адамс, соучредитель Bankless
Перевод: Luffy, Foresight News
Примечание редакции: Данная статья представляет собой письмо от соучредителя Bankless Райана Адамса к его сыну. В нём Райан даёт рекомендации по управлению финансами, ключевой из которых является совет «не хранить деньги в банке», поскольку банковская система по сути представляет собой тройную «схему». В качестве альтернативы Райан рекомендует оставить часть долларов для повседневных расходов, а всё остальное вложить в портфель активов, способных сохранять стоимость с течением времени, таких как биткоины, золото и акции. Ниже приведён полный перевод текста:
Дорогой сын!
Не клади деньги в банк. Выглядящим безопасным учреждениям не следует доверять, так как они представляют собой тройной «обман».
«Обман» первый: они крадут твой доход
На самом деле у доллара всегда существует безрисковая доходность — это государственные облигации. Если говорить прямо, гособлигации — это просто «доллары в костюме краткосрочных государственных ценных бумаг», которые дают тебе фиксированную доходность в 4,2%.
Без малейшего дополнительного риска, это буквально бесплатные деньги, идеально созданные специально для тебя.
Но в своих сберегательных счетах банк совершенно не отдаст тебе эти деньги, а присвоит их себе. Они не сообщают тебе о наличии этой доходности, не помогают конвертировать твои доллары в гособлигации и даже активно лоббируют интересы перед правительством США, чтобы лишить вкладчиков возможности получать эту прибыль.
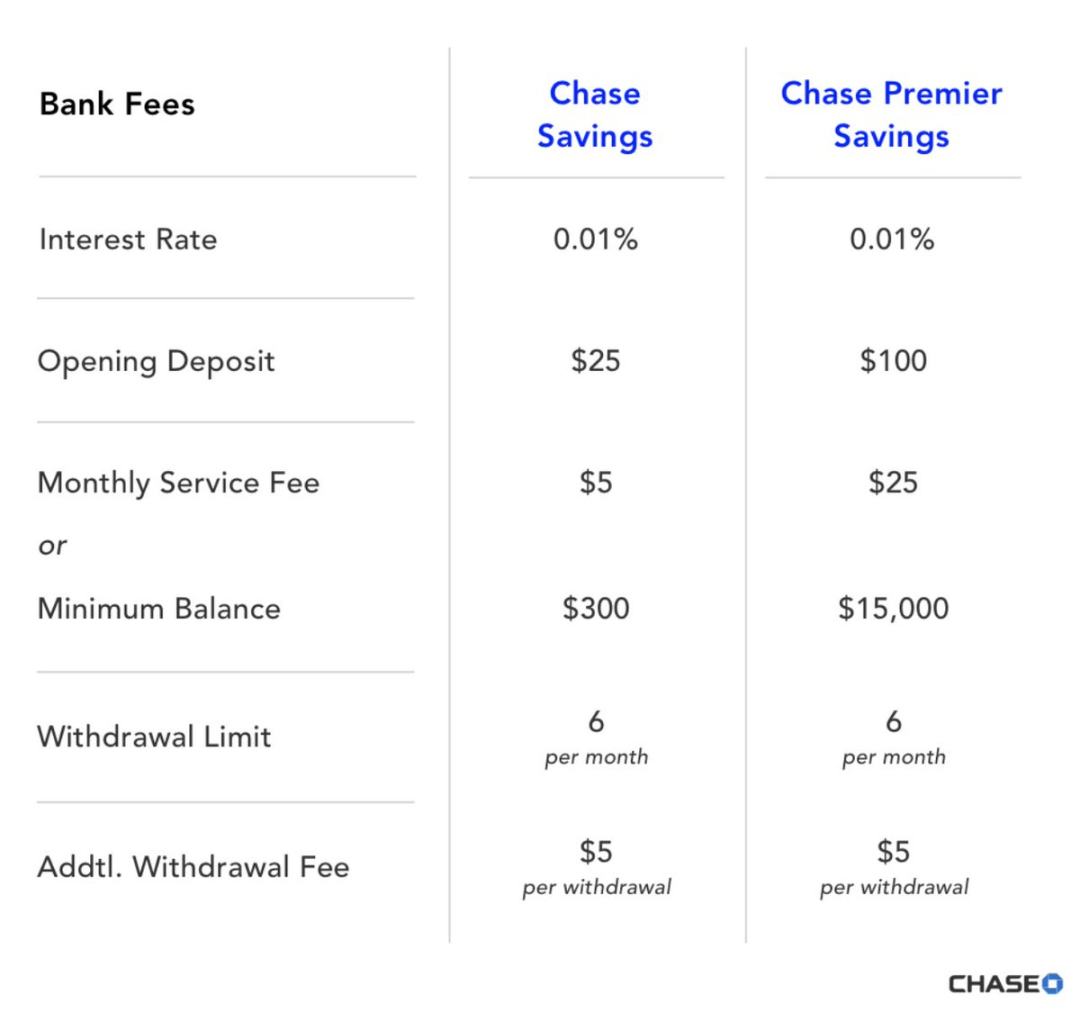
Банк забирает 4,19% доходности, оставляя тебе лишь 0,01%
Богатые люди вовсе не носят деньги в банк: они помещают наличность в гособлигации, а не на сберегательные счета. Однако средний класс и те, кому недостает финансовых знаний, каждый день лишаются дохода благодаря «дружелюбному» банку напротив, даже не подозревая об этом.
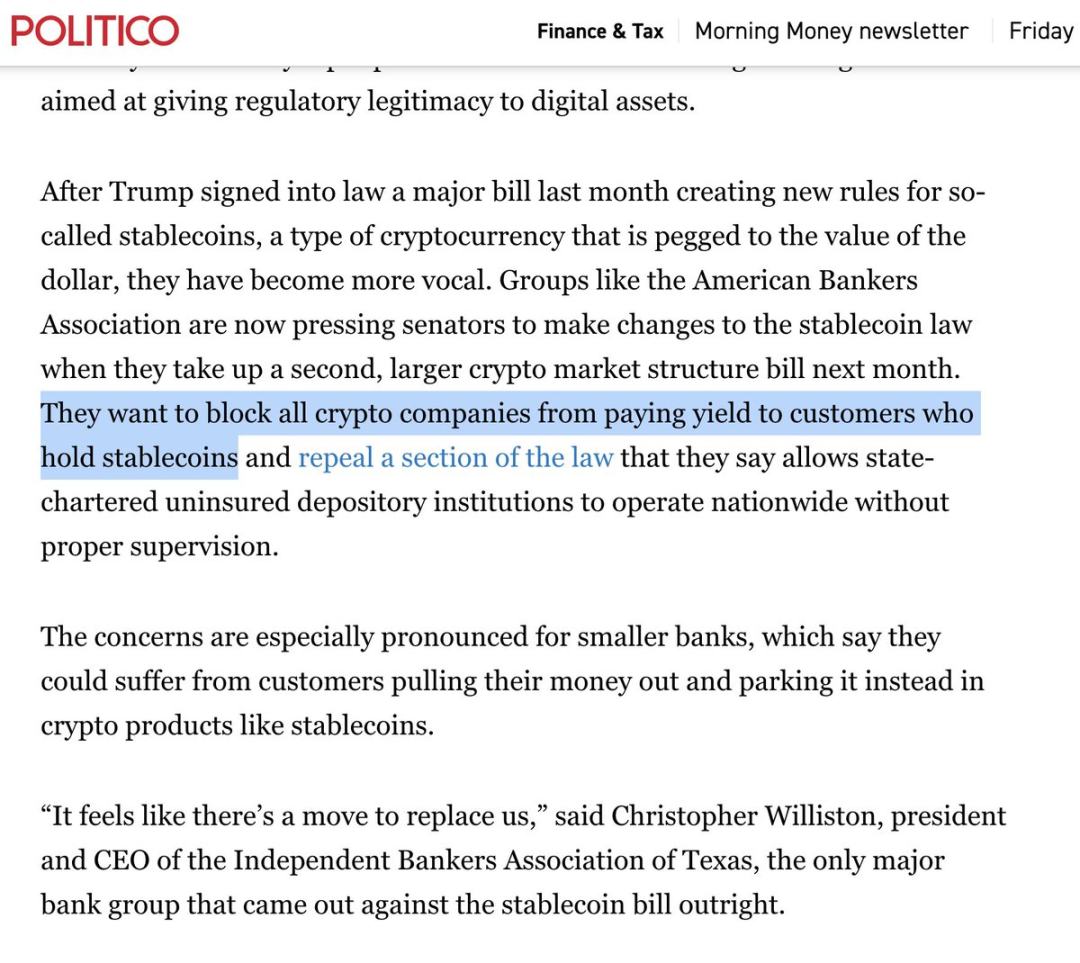
Лоббисты банков также следят за крохами доходности крипто-стейблкоинов, не давая тебе ими пользоваться. Они распускают панические слухи о том, что если убрать из финансовой системы этот «кровососущий» бизнес сберегательных счетов, то рухнет весь финансовый рынок!
Доходность меняется, поэтому нужно следить за заявлениями председателя ФРС, но пока она остается положительной, размещай доллары в краткосрочные гособлигации и инструменты денежного рынка, а не держи их на банковских счетах.
«Обман» второй: так называемая доходность не является реальной
Теперь ты должен знать следующую тайну: номинальная доходность — это ложь.
Ты думаешь, что полученные сейчас 4,2% способны компенсировать потерю покупательной способности? На самом деле это лишь «номинальная доходность». Поскольку покупательная способность доллара ежегодно снижается, возникает так называемая инфляция. Даже в благоприятные времена инфляция вполне предсказуема, а в периоды спада она становится еще серьезнее.
За последние четыре года твоя реальная доходность выглядела бы примерно так:
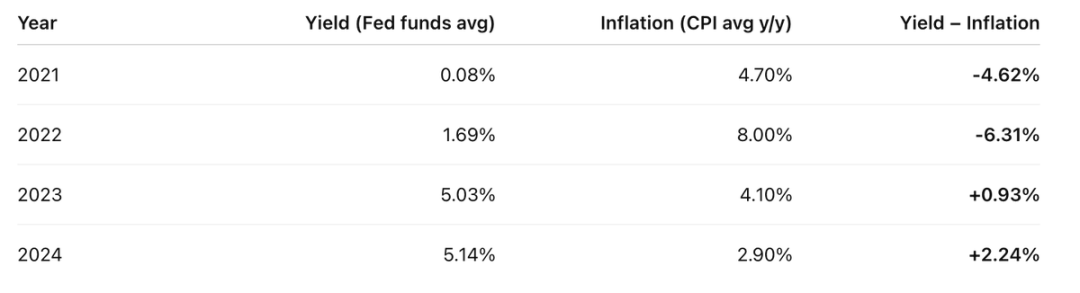
Доходность по счету минус ежегодный рост ИПЦ дает весьма скромный результат
Поэтому за последние четыре года в два из них потери значительно превышали доходы.
Но реальность еще хуже: эти «призрачные доходы» облагаются налогом как твой заработок.
Предположим, ставка подоходного налога составляет 20%. Сначала тебе придется заплатить налог с этих «доходов» по ставке 20%. Таким образом, реальная доходность выглядит так:
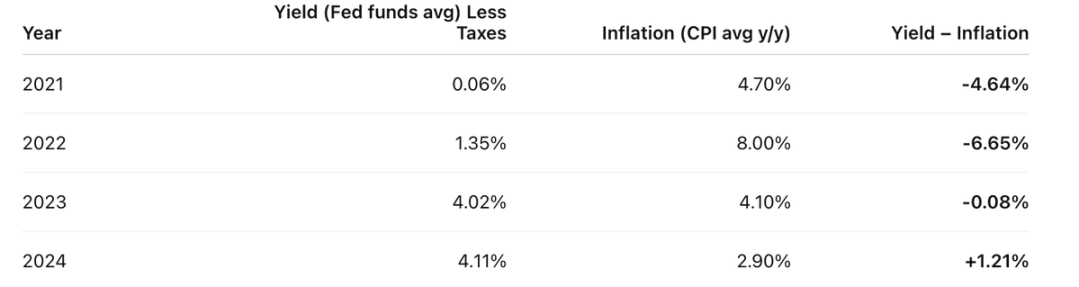
Прежде чем инфляция выступит в роли «налога», ты уже заплатил подоходный налог, что означает двойное обложение долларов налогами
Реальная доходность = Номинальная доходность − Инфляция.
Они хотят, чтобы ты поверил, будто инфляция — это естественная сила, подобная гравитации или законам физики. На самом деле нет, это преднамеренная конструкция современной государственной системы и центральных банков.
Инфляция — это всего лишь налог, ничем не отличающийся от других, лишь замаскированный.
Я знаю, что тебя не беспокоит уплата налогов, которые ты должен платить. Государственные услуги важны, и ты разделяешь идеи общественного блага. А как насчет этой скрытой налоги? Она целенаправленно бьет по среднему классу вкладчиков, которые пытаются откладывать на будущее. Разве это справедливо?
Возьми пример с богатых: они избегают «налога на сбережения», держа большие объемы активов, а не долларов. И тут мы переходим к третьему, самому коварному уровню вложенного «обмана».
«Обман» третий: сами деньги не являются «настоящими»
Хорошо, это немного преувеличение. Доллары существуют реально, но лишь как «временное явление». Они подходят для краткосрочных платежей, но не для накопления состояния с течением времени и не для передачи будущим поколениям. Это средство обмена, а не инструмент хранения стоимости.
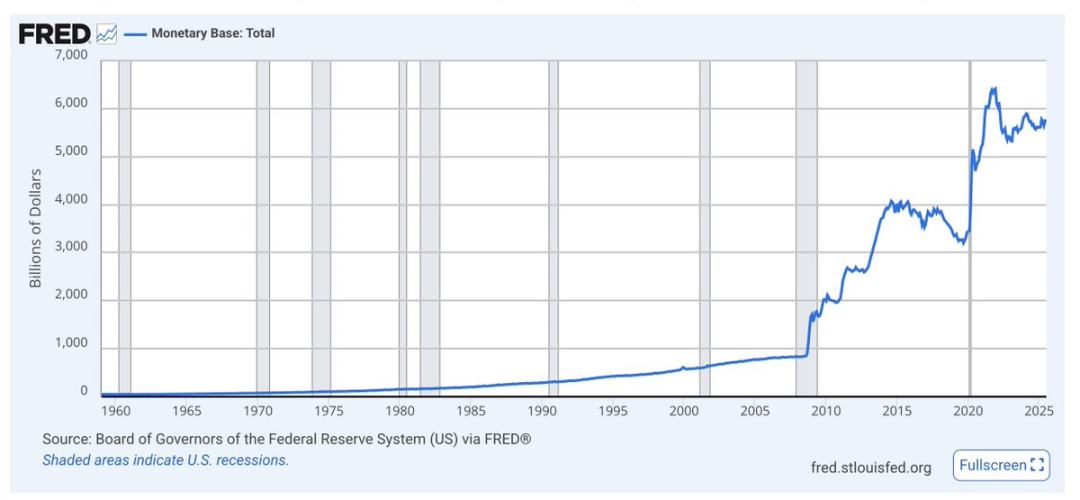
Базовая денежная масса называется M0, то есть наличные и банковские резервы. Посмотри, как стремительно она растет во время кризисов, общий тренд направлен только вверх
Доллар не ограничен долгосрочным дефицитом, его предложение постоянно растет. Доля твоих долларов в общей массе уменьшается быстрее, чем доходность способна это компенсировать, поскольку деньги печатаются бесконечно.
Объем выпуска доллара почти никогда не обсуждается. Экономисты следят лишь за инфляцией и покупательной способностью, но в долгосрочной перспективе увеличение денежной массы обесценивает доллар относительно активов. Чем больше печатают долларов, тем меньше стоит твой кошелек.
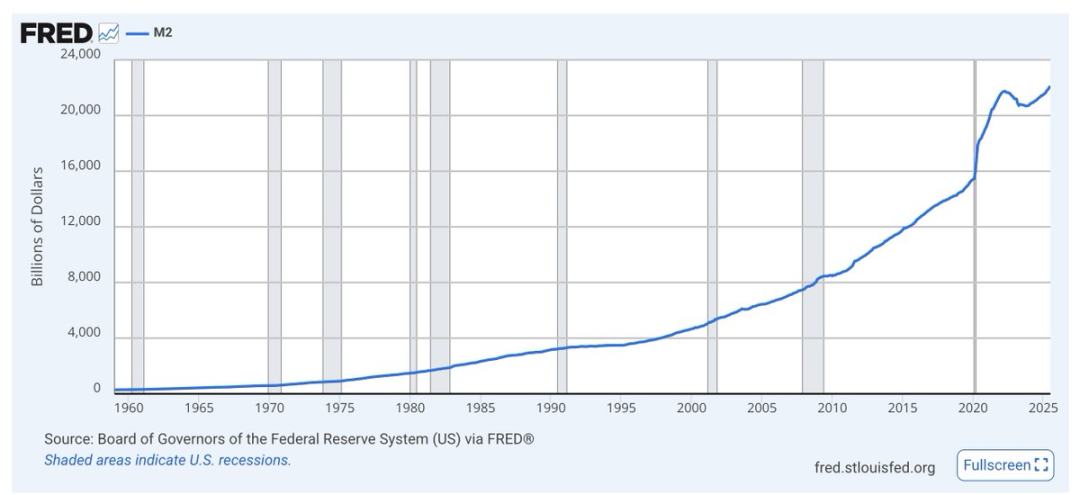
M2 (M1 плюс краткосрочные сбережения) ведет себя точно так же: резко взлетает во время кризисов, общий тренд продолжает стремительно расти
Не попадайся на споры экономистов, просто посмотри на графики. Независимо от того, кто у власти, правительство использует печать долларов в качестве «смазки» для экономики и политики. Для этого они и предназначены, а не для сбережений.
Посмотри на синюю линию на этом графике:
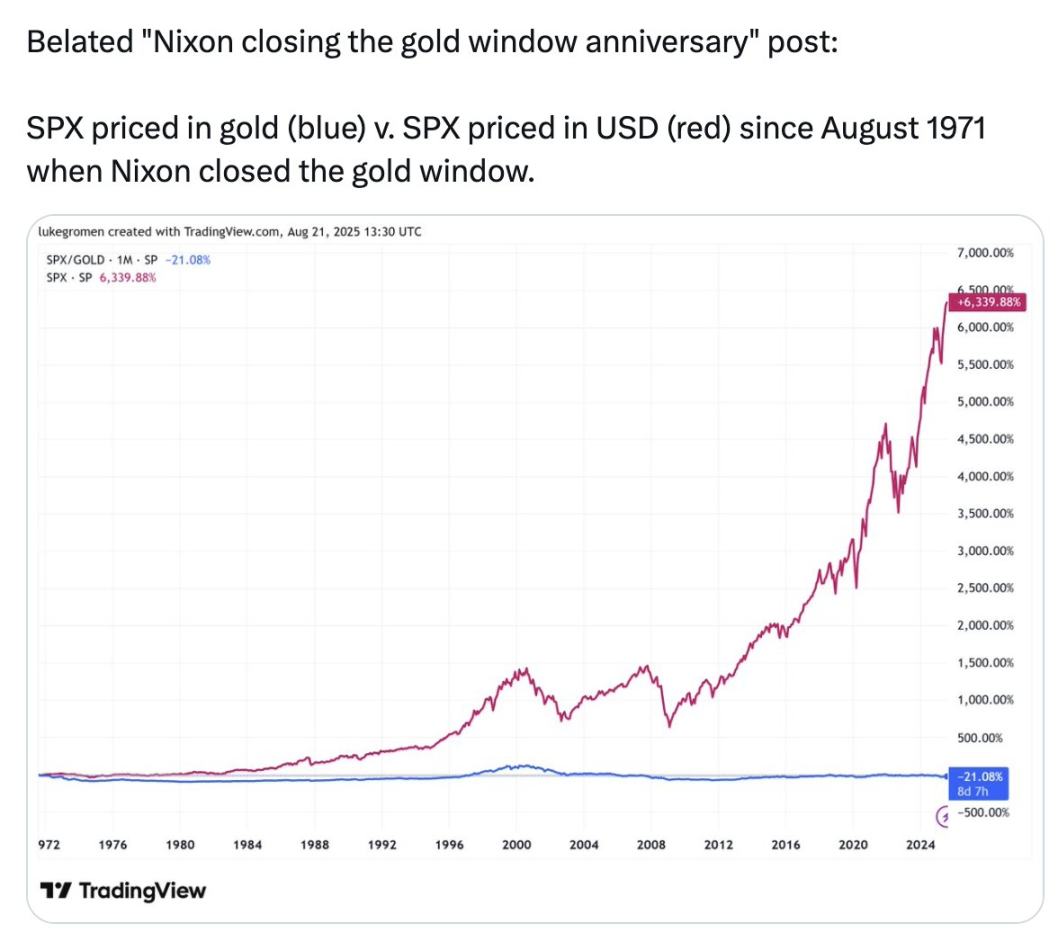
S&P 500 в долларовом выражении вырос на 6339% с 1971 года; однако, оцененный в золоте, S&P 500 наоборот, упал на 21%
За последние 54 года хранение состояния в золоте оказывалось выгоднее, чем вложение его в 500 крупнейших и наиболее успешных компаний США.
Этот график призывает не покупать золото, он показывает тебе следующее: то, что они называют «деньгами», чем мы измеряем все вокруг, твои доллары на банковском счете не являются настоящими «деньгами». Они не способны хранить стоимость. Не могли, не могут и не будут.
Их «деньги» не служат инструментом сохранения ценности. Вот эта тройная вложенная «схема»:
-
«Обман» первый: кража твоего дохода;
-
«Обман» второй: фиктивная доходность вместо реальной;
-
«Обман» третий: сами деньги не являются «настоящими».
Что же делать?
Оставь часть долларов для покрытия краткосрочных потребностей: повседневные расходы, уплата налогов, фонд чрезвычайных ситуаций. Получай доходность через гособлигации.
Вложи все долгосрочные средства в портфель активов, способных сохранять стоимость с течением времени: подойдут акции и недвижимость, но также хорошим выбором будут биткоины, Ethereum и золото. У последних трех поставка ограничена, и инфляция их не размоет. Эти активы кажутся высоко рисковыми из-за высокой волатильности, но волатильность не равняется риску.
Часть капитала среднего горизонта тоже можно держать в гособлигациях. Когда активы для долгосрочного сохранения стоимости подешевеют, вложи туда ликвидность. В этом и заключается инвестиционная магия: Уоррен Баффетт говорил мудро — будь жадным, когда другие испуганы, и бойся, когда другие жадны. Не спеши действовать, дождись резкого падения и принимай решения с горизонтом в годы или даже десятилетия.
Старайся оперировать этими инструментами через криптобиржи и платформы. Избегай самых авангардных рисков: так ты сможешь оставаться на передовой, одновременно избегая мин, заложенных в процессе краха традиционных финансов под натиском криптовалют.
В школе этому не научат. Но тебе придется разобраться самому, продолжать углублять знания и защищать свое будущее.
Больше не храни деньги в банках. Превращай свои средства в активы и размещай их в криптовалютах.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Bankless