


Экономическая реальность: ИИ единолично обеспечивает рост, криптовалюты становятся политическим активом
Автор: arndxt
Перевод: Chopper, Foreisght News
Если вы читали мои предыдущие публикации о макроэкономических тенденциях, возможно, уже видите общую картину. В этой статье я разберу реальное состояние экономики: единственным двигателем роста ВВП остается искусственный интеллект (ИИ); все остальные сферы — рынок труда, финансы домохозяйств, доступность жизни, возможность приобретения активов — находятся на спаде; все ждут «поворотной точки цикла», но самого «цикла» сейчас просто не существует.
Суть вот в чем:
-
Рынки больше не движутся фундаментальными показателями
-
Капитальные затраты на ИИ остаются единственной опорой для предотвращения технической рецессии
-
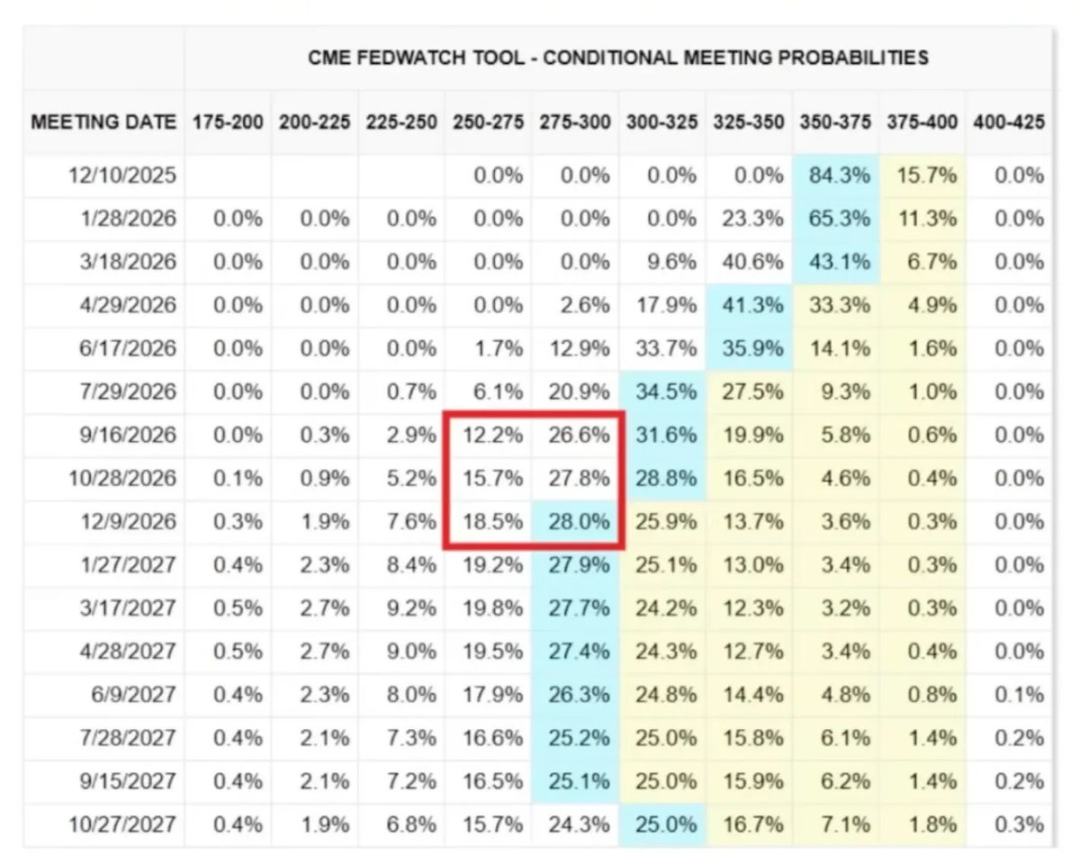
В 2026 году нас ждет волна ликвидности, а рыночный консенсус даже не начал закладывать это в цены
-
Разрыв в доходах стал макроструктурным ограничителем, вынуждающим к корректировке политики
-
Узким местом развития ИИ становится не количество GPU, а энергообеспечение
-
Криптовалюты становятся единственным классом активов с реальным потенциалом роста для молодежи, что наделяет их политическим значением
Ни в коем случае не недооценивайте риски этой трансформации, чтобы не упустить возможности.
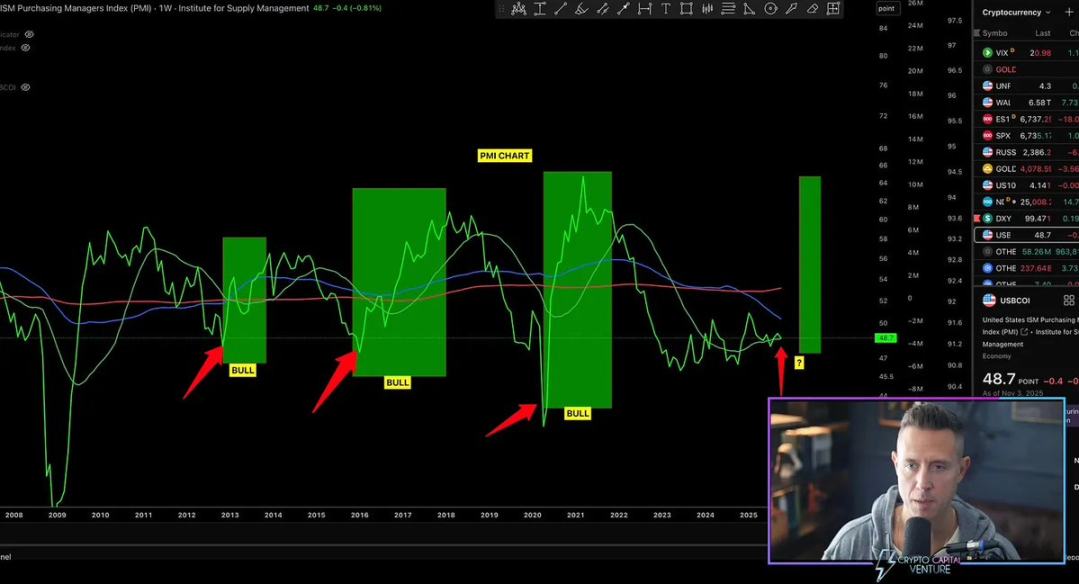
Отклонение рыночной динамики от фундаментальных показателей
Колебания цен за последний месяц совершенно не подтверждались новыми макроэкономическими данными, однако вызывали резкие потрясения из-за смены риторики Федеральной резервной системы США.
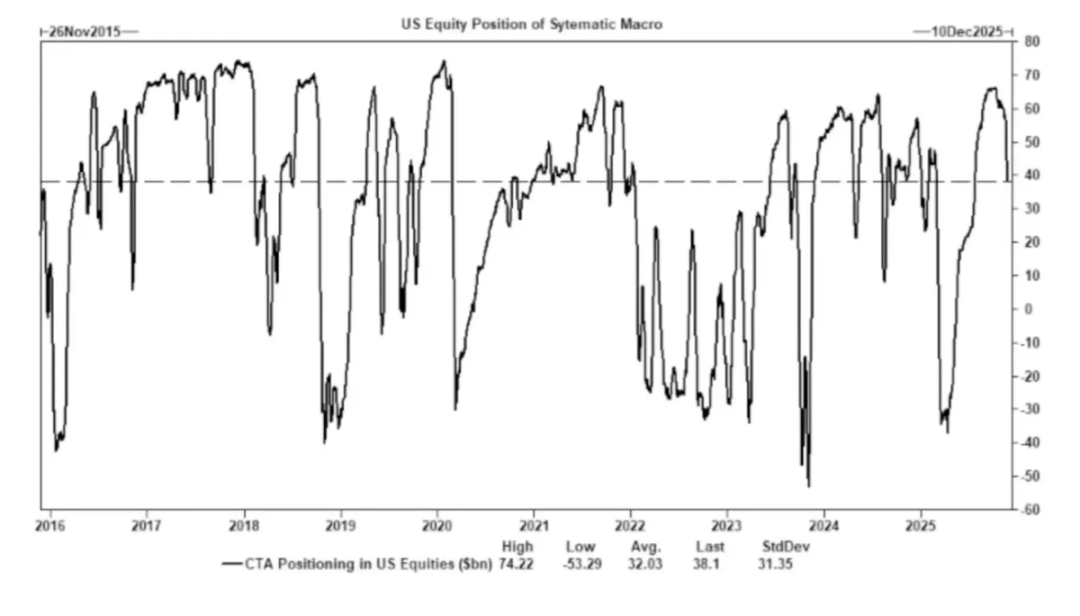
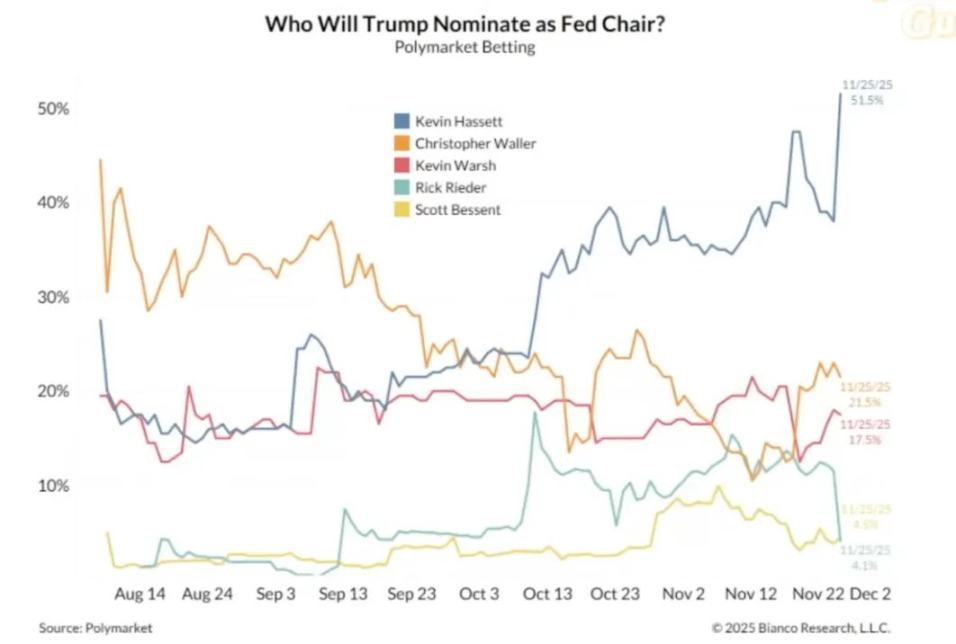
Лишь из-за заявлений отдельных чиновников ФРС вероятность снижения ставки переключалась между 80%→30%→80%. Это явление подтверждает ключевую особенность текущего рынка: влияние системных потоков капитала значительно превосходит силу самостоятельных макроэкономических прогнозов.
Вот доказательства на уровне микроструктуры:
1) Фонды с целевым уровнем волатильности механически снижают кредитное плечо при всплеске волатильности и увеличивают его обратно, когда она падает.
Эти фонды не беспокоятся об «экономике», поскольку регулируют свои инвестиционные позиции только по одной переменной: степени рыночной колеблемости.
Когда волатильность усиливается, они снижают риск→ продают; когда она падает, повышают риск→ покупают. Это приводит к автоматической распродаже при ослаблении рынка и автоматическому выкупу при его укреплении, тем самым усиливая двусторонние колебания.
2) Торговые консультанты по товарам (CTA) переключаются с длинных позиций на короткие и обратно при достижении заранее заданных уровней тренда, генерируя вынужденные потоки ликвидности.
CTA следуют строгим трендовым правилам без каких-либо субъективных «мнений», действуя исключительно механически: покупают при пробое цены вверх определенного уровня и продают при пробое вниз.
Когда достаточно много CTA одновременно достигают одного и того же порога, даже при полном отсутствии изменений в фундаментале это вызывает масштабную синхронизированную покупку или продажу, способную заставить весь индекс колебаться несколько дней подряд.
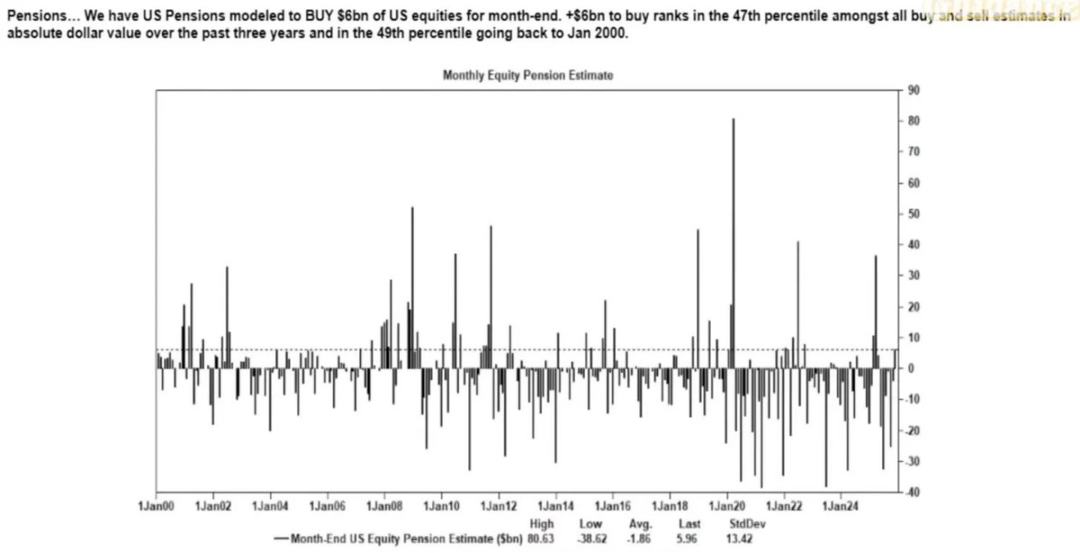
3) Периоды программ обратного выкупа акций остаются крупнейшим источником чистого спроса на акции.
Корпоративный выкуп собственных акций является крупнейшим чистым покупателем на фондовом рынке, превышающим объемы покупок розничных инвесторов, хедж-фондов и пенсионных фондов.
В периоды действия программ выкупа компании стабильно вкладывают на рынок миллиарды долларов каждую неделю, что приводит к:
-
Возникновению внутренней силы, подталкивающей к росту в сезон выкупов
-
Заметному ослаблению рынка после закрытия окон выкупа
-
Формированию структурного спроса, не зависящего от макроэкономических данных
Это и есть главная причина, почему фондовый рынок может расти даже при упадке рыночных настроений.
4) Инверсия кривой волатильности (VIX) отражает дисбаланс краткосрочного хеджирования, а не «панику».
В нормальных условиях долгосрочная волатильность (VIX за 3 месяца) выше краткосрочной (VIX за 1 месяц). Когда эта связь обращается вспять, люди обычно считают, что «растут панические настроения», однако сегодня этот феномен в большей степени продиктован следующими факторами:
-
Краткосрочный спрос на хеджирование
-
Корректировка позиций у маркетмейкеров опционов
-
Притоки средств в опционы в рамках недельных расчетных периодов
-
Операции по хеджированию на конец месяца у системных стратегий
Это означает: рост VIX≠ паника, а является результатом движения хеджирующих капиталов.
Это различие крайне важно: волатильность сегодня диктуется поведением трейдеров, а не нарративами.
Текущая рыночная среда более чувствительна к настроениям и потокам капитала: экономические данные превратились в запаздывающий индикатор цен на активы, а коммуникация ФРС стала главным триггером волатильности. Ликвидность, структура позиций и тональность политики вытесняют фундаментальный анализ из процесса ценообразования.
ИИ как ключ к предотвращению тотальной рецессии
ИИ стал стабилизатором макроэкономики: он эффективно компенсирует циклический спрос на найм, поддерживает рентабельность компаний и обеспечивает рост ВВП даже на фоне слабых показателей рынка труда.
Это означает, что американская экономика зависит от капитальных затрат на ИИ гораздо сильнее, чем открыто признают регуляторы и policymakers.
-
Искусственный интеллект подавляет спрос на труд со стороны нижней трети работников рынка труда с наименьшими навыками и наибольшей степенью заменяемости. Именно здесь чаще всего впервые проявляются признаки циклической рецессии.
-
Рост производительности маскирует повсеместное ухудшение состояния рынка труда. Объем производства остается стабильным, поскольку машины берут на себя работу, которую ранее выполняли сотрудники начального уровня.
-
Численность сотрудников сокращается, корпоративная прибыль растет, а социально-экономическое бремя ложится на семьи. Доход перетекает от труда к капиталу—это классическая динамика рецессии.
-
Капиталообразование, связанное с ИИ, искусственно поддерживает устойчивость ВВП. Без капитальных расходов в сфере ИИ общие макроэкономические показатели были бы заметно слабее.
Регуляторные органы и лица, принимающие решения, неизбежно будут поддерживать капитальные затраты на ИИ через промышленную политику, расширение кредитования или стратегические стимулы, поскольку альтернативой станет экономический спад.
Разрыв в доходах стал макроструктурным ограничением
Резкая реакция на заявление Майка Грина о «линии бедности≈130–150 тысяч долларов» лишь подтверждает глубину резонанса этой проблемы.
Суть ситуации сводится к следующему:
-
Стоимость воспитания детей превышает расходы на аренду или ипотеку
-
Жилье структурно стало недоступным
-
Поколение бэби-бумеров доминирует в сфере владения активами
-
Молодежь обладает лишь трудовыми доходами без накопления капитала
-
Инфляция активов ежегодно расширяет пропасть между богатыми и бедными
Разрыв в уровнях доходов вынудит скорректировать фискальную политику, регуляторный подход и меры вмешательства на рынках активов. Поскольку криптовалюты становятся инструментом для молодежного поколения в участии в приросте капитала, их политическое значение будет неуклонно расти, а отношение лиц, принимающих решения, будет соответствующим образом корректироваться.
Узкое место масштабирования ИИ — энергия, а не вычислительная мощность
Энергетика станет новым центром нарратива: масштабное развитие экономики ИИ невозможно без одновременного расширения энергетической инфраструктуры.
Обсуждения вокруг GPU упускают из виду более критичные ограничения: поставки электроэнергии, пропускная способность сетей, строительство атомных и газовых мощностей, инфраструктура охлаждения, медь и критически важные полезные ископаемые, а также ограничения по размещению дата-центров.
Энергетика превращается в сдерживающий фактор развития ИИ. В ближайшие десять лет энергетический сектор (особенно атомная энергетика, природный газ и модернизация электросетей) станет одним из направлений с наибольшим потенциальным рычагом влияния для инвестиций и государственной политики.
Формируется двухуровневая экономика, разрыв продолжает расти
Экономика США раскалывается на два основных сегмента: сектор ИИ, двигаемый капиталом, и традиционный сектор, зависящий от трудовых ресурсов. Эти сегменты почти не пересекаются, а структуры стимулирования в них всё больше расходятся.
Экономика ИИ продолжает расширяться:
-
Высокая производительность
-
Высокая рентабельность
-
Низкая зависимость от рабочей силы
-
Стратегическая защита
-
Приток капитала
Реальная экономика продолжает сжиматься:
-
Слабая способность поглощать рабочую силу
-
Давление на потребителей
-
Снижение ликвидности
-
Концентрация активов
-
Инфляционное давление
Компаниями, обладающими наибольшей ценностью в ближайшие десять лет, станут те, кто сможет сгладить или использовать эту структурную дивергенцию.
Перспективы на будущее
-
ИИ получит государственную гарантию поддержки, поскольку альтернатива — рецессия
-
Ликвидность под эгидой Казначейства заменит количественное смягчение (QE) как основной канал политики
-
Криптовалюты станут политическим классом активов, привязанным к межпоколенческой справедливости
-
Реальным ограничением ИИ является энергетика, а не вычислительная мощность
-
На протяжении следующих 12–18 месяцев рынок все еще будет драйвиться настроениями и потоками капитала
-
Разрыв в доходах будет все сильнее определять принятие политических решений
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arndxt_xo











