Полный отчет по Coinbase: текущее состояние, риски и оценка стоимости лидера рынка регулируемой торговли в США
Автор:Алекс Сюй, партнер по исследованиям Mint Ventures
Данные отчета актуальны на: 24.08.2025
1. Резюме исследования
Coinbase, являясь мировым лидером в сфере торговли и обслуживания криптовалют, благодаря доверию к бренду, обширной пользовательской базе, диверсификации продуктов и ранней адаптации к регулированию, является одной из ключевых компаний для долгосрочного извлечения выгоды из развития криптоиндустрии.
В частности:
-
Обладает долгой историей и накопленным брендовым капиталом в сфере соблюдения нормативных требований и обеспечения безопасности, имеет множество институциональных партнеров, что способствует привлечению новых институциональных и массовых клиентов.
-
Диверсифицированные источники дохода, такие как подписки и проценты, показывают хороший рост, бизнес-модель получает дополнительную опору на несколько направлений, переставая зависеть исключительно от комиссий за транзакции, что усиливает устойчивость к циклическим колебаниям по сравнению с прошлым периодом.
-
Баланс отличается здоровой структурой, уровень долга низкий, запасы денежных средств достаточны, обеспечивая компании буфер и возможности для наступательных действий в условиях технологических инноваций, международной экспансии и неблагоприятной конъюнктуры.
-
Суверенные государства, представленные США, в целом склоняются к смягчению регулирования криптовалют и поощрению инноваций; долгосрочный отраслевой тренд все еще указывает на рост, блокчейн и цифровые активы, вероятно, будут все больше интегрироваться в основную финансовую систему, и Coinbase занимает сильные позиции в ключевых областях отрасли.
Однако, хотя амплитуда колебаний выручки и прибыли в зависимости от отраслевых циклов немного снизилась по сравнению с предыдущим циклом, резкие взлеты и падения все же сложно избежать (см. раздел 6 «Операционные и финансовые результаты»), что уже очевидно в самых последних квартальных отчетностях.
Кроме того, Coinbase работает в высококонкурентном сегменте, сталкиваясь на внутреннем рынке США с прямой конкуренцией со стороны Robinhood и Kraken, а за рубежом — с острой борьбой против множества офшорных криптовалютных бирж, таких как Binance. Децентрализованные торговые платформы, такие как Uniswap, и ончэйн-биржи, такие как Hyperliquid, также быстро развиваются, бросая вызов доле рынка традиционных централизованных бирж (CEX).
Примечательно, что в текущем бычьем цикле цена акций Coinbase выросла более чем в 11 раз от исторического минимума 2022 года, значительно опередив рост BTC за тот же период и большинство других криптоактивов.
Можно сказать, что перед Coinbase одновременно существуют конкурентные вызовы и возможности эпохи. Данный отчет является первым покрытием Coinbase со стороны Mint Ventures, и мы будем продолжать его долгосрочное отслеживание.
Примечание: Этот текст отражает промежуточные размышления автора на момент публикации и может измениться в будущем. Мнения носят выраженный субъективный характер, возможны ошибки в фактах, данных или логике рассуждений. Все мнения в тексте не являются инвестиционными рекомендациями. Приветствуются критика и дальнейшие обсуждения от коллег и читателей.
2. Обзор компании
2.1 История развития и ключевые этапы
Coinbase была основана Брайаном Армстронгом (Brian Armstrong) и Фредом Эрхсамом (Fred Ehrsam) в 2012 году, штаб-квартира расположена в Сан-Франциско. На начальном этапе компания фокусировалась на брокерских услугах по покупке и продаже биткоина, а в 2014 году получила одну из первых лицензий на торговлю биткоином от штата Нью-Йорк (BitLicense).
Впоследствии Coinbase постоянно расширяла продуктовую линейку: в 2015 году推出了交易平台「Coinbase Exchange」(позже переименован в Coinbase Pro), в 2016 году начала поддержку торговли многими криптовалютами, такими как Ethereum; в 2018 году через приобретение Earn.com и других активов вошла в область применения блокчейна, пригласив бывшего топ-менеджера LinkedIn Эмили Чхой (Emilie Choi) для руководства стратегическими поглощениями; в 2019 году приобрела институциональный业务 подразделения Xapo, закрепив лидерство в услугах хранения активов. В том же году оценка компании превысила 8 млрд долларов. 14 апреля 2021 года Coinbase успешно провела IPO на бирже NASDAQ, став первой публично торгуемой крупной криптобиржей в мире (по состоянию на сейчас единственной), рыночная капитализация которой временно превышала 85 млрд долларов США. После выхода на публичный рынок компания продолжила глобальную экспансию и обогащение продуктов: в 2022 году приобрела фьючерсную биржу FairX, войдя в рынок криптодеривативов, запустила NFT-маркетплейс (хотя позже объем торгов оказался низким). В 2023 году launched сеть Layer2 на базе Ethereum под названием Base, активно развивая экосистему внутри сети. В том же году компания, активно преодолевая регуляторные вызовы в США, получила лицензии в нескольких юрисдикциях, включая Сингапур, ЕС (Ирландия) и Бразилию, и в 2025 году официально завершила поглощение ведущей опционной платформы Deribit.
За более чем десятилетие развития Coinbase превратилась из единого брокера по биткоину в полноценную криптофинансовую платформу, охватывающую торговлю, хранение активов, платежи и другие направления.
2.2 Позиционирование и целевые клиенты
Миссия Coinbase заключается в «повышении финансовой свободы в мировой экономике», а видение — обновить столетнюю финансовую систему, чтобы любой человек мог справедливо и удобно участвовать в криптоэкономике. Компания позиционирует себя как безопасная и надежная площадка «все-в-одном» для криптоактивов, привлекая массовых пользователей простыми в использовании продуктами и предоставляя институциональные услуги для профессиональных инвесторов.
Клиентскую базу Coinbase можно условно разделить на три категории:
-
Розничные пользователи: частные инвесторы, заинтересованные в криптоактивах. Помимо торговли основными криптовалютами, Coinbase предоставляет пользователям функции стейкинга для получения дохода, платежные сервисы и другие инструменты. Пиковое число месячных активных пользователей (Monthly Transacting Users, MTU) достигало 11,2 млн (Q4 2021), а даже в период спада 2022–2023 годов количество ежеквартальных активных пользователей оставалось выше 7 млн. В Q1 2025 года число MTU составляло около 9,2 млн, в Q2 2025 года оно незначительно снизилось до примерно 9 млн.
-
Институциональные клиенты: С 2017 года компания активно развивает институциональное направление, предлагая брокерские услуги Coinbase Prime и услуги кастодиального хранения Coinbase Custody. Клиентами являются хедж-фонды, управляющие компании, корпоративные казначейства и др. К концу 2021 года число институциональных клиентов превысило 9 000, включая 10% мировых топ-100 хедж-фондов. Институциональные клиенты генерируют подавляющую часть объема торгов на платформе (около 81% в 2024 году), и хотя ставки комиссий для них ниже, они обеспечивают стабильный доход от кастодиальных услуг и торговых сборов.
-
Разработчики и экосистемные партнеры: Coinbase также рассматривает разработчиков и блокчейн-проекты как часть экосистемы, поддерживая развитие блокчейн-сетей через инфраструктуру, такую как «Coinbase Cloud» (услуги нод, API), а также сотрудничая с новыми проектами через инвестиции и листинги. Кроме того, стейблкоин USDC был совместно выпущен Coinbase и Circle. В этой экосистеме Coinbase выступает как эмитент-партнер и основная платформа дистрибуции, существенно делясь процентным спредом от резервов Circle и каналами дистрибуции.
В целом, Coinbase обладает двойным преимуществом: дружелюбием к массовому пользователю и доверием институций, связывая розничный и институциональный рынки и выполняя роль «моста между фиатом и криптомиром» в криптоэкосистеме.
2.3 Структура капитала и права голоса
Компания использует двухклассовую структуру акций класса A и B. Обычные акции класса A торгуются на NASDAQ и дают один голос на акцию; обыкновенные акции класса B принадлежат основателям и руководителям и дают 20 голосов на акцию. Соучредитель и генеральный директор Брайан Армстронг, владея приблизительно 23,48 млн акций класса B, контролирует более 64% голосов, делая Coinbase компанией с высоким уровнем контроля. Часть ранних инвесторов (например, Andreessen Horowitz) также владеет акциями класса B. В середине 2025 года Армстронг провел небольшую конвертацию и продажу части акций класса B, но все еще сохраняет право голоса, эквивалентное примерно 469,6 млн голосам акций класса A. Поскольку акции класса B могут быть сконвертированы в акции класса A в соотношении 20:1, общий объем акций компании может незначительно меняться. Такая двухслойная структура обеспечивает контроль основателей над стратегическим направлением, однако ограничивает влияние обычных акционеров на корпоративное управление. В целом, структура капитала Coinbase сильно сосредоточена,话语权 основателей велика, что гарантирует согласованность в реализации долгосрочного видения и стратегии компании.
3. Анализ отрасли
3.1 Определение рынка и сегментация
Сегмент, в котором работает Coinbase, — это широкий рынок торговли криптовалютами и сопутствующих финансовых услуг. Ключевые области включают:
-
Спотовый рынок торговли: прямые сделки купли-продажи криптоактивов, являющиеся основным бизнесом Coinbase. В зависимости от объекта торговли делятся на фиат-крипто (фиатные входы) и крипто-крипто транзакции. По типу клиента разделяются на розничную и институциональную торговлю.
-
Рынок деривативов: включает фьючерсы, опционы и другие заемные производные инструменты на криптовалюты. Объем этого рынка стремительно рос в последние годы; в первом полугодии 2025 года объемы торгов деривативами составили около 75% от общих объемов рынка (Источник: Kaiko). Coinbase вышла в этот сегмент поздно, в настоящее время работает через регулируемые фьючерсные биржи и зарубежные платформы.
-
Услуги кастодиального хранения и кошельки: предоставляют решения для безопасного хранения больших объемов криптоактивов для институций и частных лиц. Рынок кастодиальных услуг тесно связан с торговлей; клиенты, совершающие крупные сделки на биржах, часто нуждаются в регуляторно комплаентных кастодиальных сервисах.
-
Блокчейн-инфраструктура и прочие: включают выпуск и оборот стейблкоинов, оперирование блокчейнами (Base), платежи и расчеты, стейкинг и другие «блокчейн-финансовые» услуги. Эта часть расширяет источники дохода за пределами торговых комиссий, например, Coinbase зарабатывает на процентах и комиссиях через стейблкоин USDC и стейкинг нод.
3.2 Исторические масштабы и темпы роста (последние 5 лет)
Весь крипторынок характеризуется сильной цикличностью. По объемам торгов общая мировая стоимость сделок достигла около 22,9 трлн долларов в 2017 году и взлетела до 131,4 трлн долларов в 2021 году, демонстрируя крайне высокие среднегодовые темпы роста. Затем в 2022 году из-за медвежьего рынка объемы упали до 82 трлн долларов (-37% г/г), а в 2023 году незначительно снизились до 75,6 трлн долларов. В 2024 году под влиянием нового рыночного бума общие годовые объемы вновь достигли исторического максимума около 150 трлн долларов, почти удвоившись относительно 2023 года.
Отраслевой масштаб напрямую коррелирует с ценами и волатильностью криптоактивов: например, в бычьем цикле 2021 года цены многих токенов резко выросли, спекулятивная активность была высокой, и годовой прирост объема торгов составил около +196%; тогда как в медвежьем цикле 2022 года при низкой цене активов объемы обвалились почти на 40%. Что касается базы пользователей, глобальное количество владельцев криптоактивов также меняется вместе с циклами, но总体 восходящий. По оценкам исследовательского Crypto.com, число криптопользователей выросло с примерно 50 млн в 2018 году до свыше 300 млн в 2021 году, снизилось в 2022 году, но к концу 2023 года вновь вышло на уровень около 400 млн.
Бизнес самой Coinbase растет параллельно с отраслью: по объемам торгов её платформа выросла с 32 млрд долларов в 2019 году до 1,67 трлн долларов в 2021 году, затем сократилась до 830 млрд долларов в 2022 году и еще ниже до 468 млрд долларов в 2023 году. По активным пользователям количество ежемесячно торгующих пользователей выросло с менее 1 млн в 2019 году до среднегодовых 9 млн в 2021 году, затем вернулось к диапазону 7-9 млн ежеквартально в 2022-2023 годах.
Таким образом, за последние пять лет отрасль демонстрировала тенденцию к значительным колебаниям со среднесрочным долгосрочным ростом.
3.3 Конкурентная среда & Доля рынка Coinbase (последние 5 лет)
В индустрии торговли криптовалютами много участников, а расстановка сил меняется вместе с развитием рынка.
В глобальном масштабе Binance быстро возвысилась до крупнейшей биржи по объемам с 2018 года. В пик бычьего рынка ее глобальная доля на спотовом рынке местами превышала 50%; в начале 2025 года она сохранялась на уровне около 38%, занимая первое место. Другие основные игроки включают OKX, Coinbase, Kraken, Bitfinex, а также региональных лидеров (например, Upbit в Корее). В последние годы новые претенденты (такие как Bybit, Bitget и др.) также заняли заметные доли. Доля Coinbase на глобальном рынке колебалась в диапазоне 5-10%: например, в первой половине 2025 года по спотовым объемам она составляла около 7% от общего объема топ-10 мировых бирж, сопоставимо с OKX и Bybit. Для сравнения, одна только Binance имеет долю в несколько раз больше. Следует отметить, поскольку Coinbase базируется на регулируемом американском рынке и не участвует в спекуляциях на множестве альткоинов, её глобальные рейтинги иногда обходят платформы с более агрессивным листингом и накрученными объемами. Однако на регулируемом фиатном рынке, особенно в США, у Coinbase есть явное преимущество. Начиная с 2019 года, Coinbase стабильно занимала первое место по объемам в США, а в 2024 году дополнительно увеличила свою долю на спотовом и деривативном рынках страны. После банкротства конкурента FTX в 2022 году положение Coinbase в США стало еще более прочным.
Динамика конкурентной среды
За последние пять лет произошло несколько заметных изменений:
-
Доли рынка торговых площадок сместились от концентрации к диверсификации. После краха FTX в 2022 году доля Binance выросла с 48,7% (Q1) до 66,7% (Q4), после чего началось распределение долей: Bybit, OKX, Bitget и другие начали расти, конкуренция усилилась.
-
Рост давления со стороны регуляторов привел к региональной фрагментации — количество конкурентов на внутреннем рынке США сократилось (остались лишь Coinbase, Kraken и несколько других), в то время как азиатские платформы возвысились (например, Upbit в Корее, Gate в Юго-Восточной Азии);
3.4 Прогноз масштабов и темпов роста отрасли на следующие 5–7 лет
В перспективе 5–7 лет отрасль торговли криптовалютами продолжит расти, но темпы будут зависеть от множества факторов и сценарных допущений. Исследования профильных агентств (Skyquest, ResearchAndMarkets, Fidelity, Grand View Research) единодушно прогнозируют сохранение двузначных среднегодовых темпов роста криptoрынка. В базовом сценарии (при условии макроэкономической стабильности и отсутствия серьезного ухудшения регуляторного климата) глобальная совокупная капитализация крипторынка有望 подняться с текущих ~3 трлн долларов до уровня порядка 10 трлн долларов к 2030 году, что также резко увеличит объемы торгов, однако по мере созревания рынка волатильность может снизиться синхронно, поэтому темпы роста объемов будут немного отставать от темпов роста капитализации, ожидаясь на уровне около 15% ежегодно.
Ключевыми драйверами роста криптоиндустрии выступают:
-
Тренд цен на активы: если ведущие активы вроде биткоина продолжат ставить новые максимумы, это потянет за собой общий рост рынка. Повышение цен и волатильности стимулирует активность трейдеров, многократно увеличивая объемы торгов.
-
Проникновение деривативов: доля деривативов уже достигла около 75% и, как ожидается, будет расширяться. Например, институциональные инвесторы предпочитают хаеджирующие инструменты вроде фьючерсов, а розница постепенно осваивает заемную торговлю, что увеличит общий объем транзакций. Мы предполагаем, что к 2030 году доля деривативов вырастет до 85%, что дополнительно увеличит общие объемы торгов примерно в 1,2 раза.
-
Заход институций: Если больше традиционных финкомпаний (управление активами, банки и др.) войдет в крипто, могут привлечь триллионные суммы. Например, утверждение новых ETF и доступ институций к прямым позициям (многие все еще не могут напрямую держать крипто-экспозицию, включая доли ETF) или аллокация суверенных фондов значительно углубят рынок. Это толкнет вверх объемы торгов и спрос на кастодиальные услуги. Аналитики Fidelity прогнозируют, что институциональный капитал будет добавлять сотни миллиардов долларов к совокупной криптокапитализации ежегодно в ближайшие годы.
-
Ясность регулирования: Четкие рамки снизят опасения участников, привлекут новые потоки. В оптимистичном сценарии основные экономики внедрят разумное регулирование (широкое лицензирование легализация и расширение ETF и т.д.), что повысит базу пользователей и их активность; в пессимистичном случае жесткие ограничения (например, запрет банкам поддерживать крипто, строгие капитальные требования) могут лимитировать рост или вызвать стагнацию. Судя по текущей динамике, после официального принятия в США закона Genius о стейблкоинах и прохождения законопроекта Clarity в Палате представителей, демонстрационный эффект начнет распространяться на развитые экономики мира. Впереди стоит ожидать общей ясности криптополитики.
Детализация сценариев: Мы построим три сценария для прогнозирования размера рынка на 2025–2030 годы:
-
Базовый сценарий: предполагается стабильная макроэкономика, дружелюбые, но осторожные регуляторные рамки основных стран, постепенное принятие криптоактивов широким кругом инвесторов. Среднегодовой прирост капитализации составляет ~15%, объемов торгов ~12%. К 2030 году глобальный годовой объем торгов достигнет около 300 трлн долларов, доходы отрасли (комиссии) будут расти пропорционально объемам. Доля крупных комплаентных платформ, таких как Coinbase, стабильно вырастет. Отрасль растет здоровыми темпами без безумных пузырей.
-
Оптимистичный сценарий: предположим бурный рост по типу «Интернет-финансы»: основные экономики (особенно США) полностью оформят законы, крупные институты и корпорации массово зайдут, технология получит широкое применение (скачок в объеме и внедрении DeFi). Цены активов вырастут (биткоин может достичь миллиона долларов к 2030 году согласно долгосрочному прогнозу ARK Invest), мировая капитализация прибавит >20% ежегодно, объемы торгов достигнут 25% ежегодного роста. При таком развитии общий оборот может достичь 600–800 трлн долларов к 2030 году. Компании вроде Coinbase извлекут огромную прибыль из взрывного роста, верхний предел рынка резко поднимется.
-
Пессимистичный сценарий: неблагоприятные макrouslovia или серьезные регуляторные блокировки: например, жесткие ограничения в ключевых странах, длительное боковое движение крипто. Масштаб отрасли может стагнировать или расти слабо, вплоть до периодов сжатия. В худшем случае годовой прирост объемов упадет до однозначных значений, либо вообще остановится и пойдет назад, удерживаясь на уровне 100–150 трлн долларов к 2030 году. Доля рынка Coinbase может вырасти (серые платформы вытеснятся строгим регулированием) или уменьшиться, но абсолютный рост бизнеса останется лимитированным.
В совокупности автор склонен к базовому, слегка оптимистичному прогнозу: в ближайшие 5–7 лет криптоиндустрия торговли, скорее всего, сохранит свойственный ей циклический рост, а общий масштаб будет ежегодно抬升. Криптопользователи и отраслевые консорциумы уже стали不可忽视ной политической силой в глазах властей многих стран, выступив одной из главных движущих сил победы республиканцев на выборах президента США в 2024 году. После этой кампании демократы заметно смягчили позицию по законопроектам, требующим межпартийной поддержки, в том числе поддержали Genus (уже одобрен обеими палатами) и Clarity (одобрен Палатой представителей).
4. Бизнес и продуктовая линейка
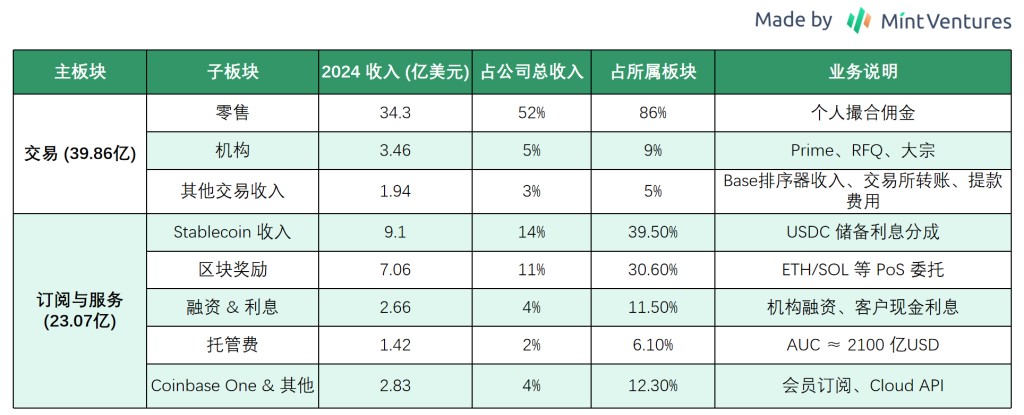
Бизнес Coinbase в настоящее время диверсифицирован, основные источники дохода делятся на две главные категории: торговля и подписки/сервисы, включающие несколько продуктовых направлений.
Ниже кратко описаны модели работы, ключевые метрики, вклад в выручку, рентабельность и планы развития каждого основного бизнеса:
-
Розничная торговля (Retail Trading): первоначальная и核心业务 Coinbase — предоставление услуг по покупке и продаже криптоактивов физическим лицам. Модель предполагает работу брокера-агрегатора: пользователи могут一键 покупать/продавать через приложение или веб. За розничные сделки Coinbase берет высокие комиссии (раньше 0,5% от объема плюс фиксированный сбор, после 2022 года переход на спреды и ступенчатые тарифы, см. примечание ниже). Розничные клиенты исторически генерировали львиную долю торговых доходов компании. Например, в 2021 году на розницу приходилось около 32% от общего объема, но高达 ~95% дохода (в 2024 году этот показатель упал до 54%). Ключевые метрики: количество MTU и средний объем на пользователя, уровень ставок. В пике 2021 года MTU достигли 11,2 млн; в период спада 2022-2023 опустились до 7 млн. Розничный бизнес очень прибылен: в быках торговые комиссии разгоняли чистую маржу до высших значений (46% в 2021, 42,7% за последний год). В медведях объемы сжимаются, доходы падают (в 2022 розничная торговля просела ~66% YoY), тянув общую прибыль вниз. Примечание: «Спред» в розничной торговле («Buy/Sell Simple / Convert / Buy with Card») скрыт в котировках — цена покупки чуть выше рыночной, продажи чуть ниже, разница и есть «спред». Advanced Trade (ограничение заявок) использует ступенчатые тарифы: чем больше объем за последние 30 дней, тем ниже ставки maker/taker.
-
Планы на будущее: Coinbase обогащает розничные продукты для повышения удержания (Coinbase One с нулевыми лимитами комиссий, постоянный листинг новых токенов, включая мем-коины для привлечения трафика, улучшение UX). Изучаются социальные трейдинг и автоматизированные инвестиции. С восстановлением рынка розничная торговля останется фундаментом дохода, рост которого зависит от популярности крипто и захвата доли Coinbase.
-
-
Профессиональная торговля и институциональное брокерство: включает услуги для состоятельных и институциональных клиентов (Coinbase Prime, ранее Coinpro, теперь объединены). Профессиональные платформы предлагают глубокую ликвидность, более низкие ставки и API для маркетмейкеров и крупных трейдеров. Доля институтов в объемах достигает 80-90% (941 млрд долларов в 2024, 81%), но ставки крайне малы (от десятых долей % до 0,1%), поэтому прямой вклад в доход ограничен (ок. 10% от торговых доходов в 2024). Однако косвенная польза институтов значима: они оставляют крупные средства на кастодиальных счетах и используют стейкинг, генерируя стабильные сборы. Активные институты также улучшают глубину стакана и качество котировок для ритейла. Фокусные метрики: число институтов и объем под управлением (AUC). AUC Coinbase достигал 278 млрд долларов в Q4 2021, упал до 80,3 млрд в конце 2022, восстановился до ~145 млрд в конце 2023. В 2025 году динамика мощная: Q1 2025 средний AUC составил 212 млрд (+25 млрд к прошлому кварталу), Q2 обновил рекорд до 245,7 млрд. Прямая маржинальность от самих институциональных сделок невысока, но кастодиальные и кредитные услуги компенсируют это другими потоками.
-
Планы на будущее: Coinbase активно развивается в деривативах для комплексных нужд институтов. В 2023 запущены бессрочные фьючерсы за рубежом, в США получена лицензия брокера-дилера для предоставления биткоин- и эфир-фьючерсов. Создан отдел Coinbase Asset Management (возник в результате реорганизации приобретенной One River в 2023), планирующий выпуск продуктов вроде ETF и бэнклер-индексов. Для усиления деривативного портфеля в конце 2024 объявлено о поглощении мирового лидера опционной площадки Deribit. Сделка оценивается примерно в 2,9 млрд долларов (7 млрд в деньгах + 11 млн акций класса A). Это одно из крупнейших M&A в крипте, цель — мгновенно усилить глобальные позиции и объемы в деривативах. Deribit лидирует с объемом 1,2 трлн долларов в 2024 (+95% г/г), где доля биткоин-опционов превышает 87%. Интеграция мгновенно даст Coinbase доминирующее положение в опционах на BTC/ETH, дополнит линейку фьючерсами/опционами/перпетуалами и укрепит статус首选 платформы для институционального входа в крипто.
-
-
Кастодиальное хранение и кошельки: Coinbase Custody — ведущий комплаентный сервис холодного хранения для институций. Модель строится на годовых сборах (несколько базисных пунктов от активов) и комиссиях за вывод. К 2024 году доля хранимых Coinbase активов составила 12,2% от глобальной криптокапитализации. Репутация укрепилась после выбора Coinbase крупными продуктами вроде Grayscale. Хотя доходы от кастодиальных услуг скромны на фоне всей выручки (142 млн долларов, 2,2% от 6,564 млрд в 2024), их стратегическое значение колоссально: безопасность институциональных средств поддерживает крупные торговые потоки. Кошельки Coinbase Wallet (самохранение) не генерируют прямых денег, но замыкают экосистему, притягивая DeFi-пользователей. Маржинальность самого кастодиального бизнеса высока (почти чистый доход после фиксированных затрат на ИБ и поддержку), стабилен и растет (в Q4 2024 сборы составили 43 млн долларов, +36% кв/кв), обеспечивая более стабильный источник доходов.
-
Планы на будущее: Увеличение инвестиций в безопасность хранилищ, соответствие требованиям (например, лицензия нью-йоркского доверительного управления). Расширение на новые классы активов и регионы, поддержка институционального стейкинга, участие в кастодиальных услугах для ETF (Coinbase уже утвержден куратором нескольких спотовых BTC-ETF в 2024).
-
-
Подписки и сервисные доходы (стейкинг, проценты от USDC и др.): недавно сфокусированное направление диверсификации доходов. Включает:
-
Стейкинг: Пользователи делегируют持有的 крипто через Coinbase в узлы сетей, получают награды, Coinbase забирает комиссию (~15%). Стимулирует пассивный доход у пользователей и дает долю платформе. Рост начался с открытием стейкинга ETH и других мейджоров в 2021.
-
Доход от процентов по USDC: Стабкоин-проценты стали важной частью выручки. В 2023, при росте ставок и расширении резервов USDC, Coinbase заработала около 695 млн долларов (≈22% от выручки года). В 2024 из-за дальнейшего роста ставок и оборота сумма достигла ≈9,10 млрд долларов (+31% г/г), составив около 14% от годового дохода (абсолютный максимум). Во втором квартале 2025 стабкоин-доходы составили 333 млн долларов (22,2% квартальной выручки). Стабильный поток формируется по соглашению с Circle: 50/50 разделения процентов от резервов, причем 100% процентов на средства внутри экосистемы Coinbase остаются у компании. Это самый быстрорастущий компонент подписок, обеспечивающий регулярный доход вне торговых комиссий.
-
Прочие подписки: Coinbase Earn (награды за обучение), кэшбэк по карте Coinbase Card, доходы от облачной инфраструктуры Coinbase Cloud. Пока малые объемы, но сильная синергия с целью создания 종합ной платформы. Например, Cloud предоставляет узлы/API институциям и девелоперам, в 2024 помог вывести на линию множество проектов, в долгосрок может стать «AWS для крипто».
-
Доля подписок выросла с <5% в 2019 до 40–50% сейчас, стабилизируя выручку в периоды спада торговли. Валовая маржа близка к 90% (низкая себестоимость процентов и сборов). В планах: пакеты для активных юзеров, расширение пула активов для стейкинга, глобализация USDC (например, использование как маржи на фьючерсных рынках США). Этот сегмент станет главным «стабилизатором» против циклических качелей.
-
В 2023 году Coinbase и Circle углубили стратегию сотрудничества, существенно изменив совместную модель управления Centre Consortium. Сначала Coinbase впервые получила equity в Circle, став миноритарным акционером. Circle выкупила у Coinbase остаточные 50% Центра consortium за бумаги стоимостью ~210 млн долларов, передав Coinbase соответствующие акции. Пакет ownership вырос (точная доля не раскрыта, но дала экономические права и голосование). Центр Consortium ликвидирован, управление USDC полностью перешло к Circle. Несмотря на полный контроль Circle, влияние Coinbase в экосистеме выросло: по новому договору у нее есть实质ное право участия и вето по ключевым стратегиям USDC и партнерствам Circle. Это гарантирует alignment интересов. Также корректировка механизмов распределения (включая проценты) сильнее связала стимулы продвижения USDC. Серия шагов мотивировала Coinbase активнее продвигать USDC: развертывание на новых блокчейнах, специальные бонусы и повышенные APY в международных приложениях. Итог:股权投资 и контрактные правки 2023 года максимально усилили союз, позволяя Coinbase через долю участвовать в управлении и полным ходом поддерживать внедрение USDC для расширения рыночного влияния и капитализации стейблкоина.
-
-
Децентрализованный бизнес: Сеть Layer 2 Base
-
Позиционирование и видение: Base, запущенная в августе 2023 на базе Optimism OP Stack, призвана плавно переводить более 100 млн пользователей Coinbase в ончэйн-экосистему. В январском дорожной карте 2025 подчеркивается «децентрализация секвенсора к концу 2025» с последующим распределением доходов сети через управление сообществом.
-
Ключевые метрики: По состоянию на август 2025 TVL на Base составляет около 15,46 млрд долларов, MAU — 30,7 млн адресов, дневные txns — 9,24 млн, дневная плата сети — 204 тыс. долларов, занимая 1-е место среди всех L2.
-
Вклад в доход: Coinbase классифицирует «секвенсорные комиссии» Base как «прочие торговые доходы». В 2024 году Base принесла ~84,8 млн долларов (данные TokenTerminal, детализация в официальных отчетах отсутствует), в 2025 пока зафиксировано 49,7 млн долларов. Base стала одним из наиболее растущих «ончэйн-двигателей» наряду с торговыми сборами и процентами.
-
-
Прочие потенциальные направления: Исследование новых возможностей, таких как NFT-маркетплейс (Coinbase NFT, запущенный в 2022, показал слабую активность, инвестиции были сокращены в 2023), платежи и инструменты для мерчантов (Coinbase Commerce позволяет принимать крипту, носит стратегический характер). Эти проекты пока мало влияют на финансы, но важны для замыкания экосистемного цикла и усиления зависимости пользователей от платформы.
Наглядная структура доходов Coinbase за 2024 год:
Краткое резюме по бизнесу и продуктовой линейке
Бизнес Coinbase трансформировался из чисто торгового в многодвигательный (торговля, кастодиальное хранение, стейкинг, стейблкоины). Диверсификация снижает чрезмерную зависимость от торговых сборов (в 2024 неторговые доходы составили 40%), а также повышает лояльность (пользователи хранят средства ради стейкинга и используют USDC, меньше склонны к миграции). Бизнесы синергируют: торговля создает депозиты, депозиты генерируют проценты/стейкинг, что подталкивает к новым сделкам. Этот «эффект летающей мухи» — один из строящихся рвов. Однако компании необходимо балансировать ресурсы и соблюдение правил, обеспечивая устойчивость (стейкинг должен соответствовать цензному праву, стейблкоины требуют прозрачных резервов). В целом, архитектура продуктов полная, первыми в отрасли сформировавшими прототип綜合ной криптофинансовой платформы, дающей устойчивую структуру доходов и понятный путь роста.
5. Руководство и корпоративное управление
При оценке управления мы фокусируемся на следующих аспектах: 1. Бэкграунд топ-менеджмента и стабильность команды; 2. Качество исторических стратегических решений.
5.1 Бэкграунд ключевой команды
-
Брайан Армстронг (Brian Armstrong) — сооснователь, CEO и председатель совета директоров, контролирует большинство голосов. Родился в 1983, ранее инженер в Airbnb. Основал Coinbase в 2012, один из пионеров индустрии. Делает ставку на долгосрочную миссию и лаконичность продукта, известен принципом «неполитизации» (声明 культуры компании 2020).
-
Фред Эрхсам (Fred Ehrsam) — сооснователь, директор. Бывший FX-трейдер Goldman Sachs, соосновал и возглавил Coinbase в 2012. В 2017 ушел из операционного управления для создания投资基金 Paradigm, но остался в совете, консультируя по трендам и стратегии.
-
Алесья Хаас (Alesia Haas) — CFO. Пришла в 2018, ранее CFO Och-Ziff (ныне Sculptor Capital) и исполнитель OneWest Bank. Имеет глубокий опыт в традиционном финансировании и капитальных рынках. Руководила подготовкой к IPO, внедряла финансовую дисциплину, в 2022 инициировала кадровые сокращения для сбережения средств. Также руководит дочерней Coinbase Credit, исследуя крипто-кредитование.
-
Эмили Чхой (Emilie Choi) — President & COO. Присоединилась в 2018, в 2020 стала President и COO. До этого отвечала за M&A в LinkedIn. Известна экспертизой в стратегической экспансии. В Coinbase возглавила ряд поглощений (Earn.com, Xapo, Bison Trails) и международное расширение, считается одним из самых влиятельных менеджеров после Армстронга. Отвечает за операционку, кадры и исполнение стратегических проектов.
-
Пол Грювал (Paul Grewal) — General Counsel. Пришел в 2020, ранее Deputy General Counsel в Facebook, бывший федеральный судья. Возглавляет юридическую работу и взаимодействие с регуляторами, включая знаменитый судебный процесс с SEC в 2023. Его команда критична для комплаенса и лоббирования.
-
Другие ключевые руководители: CPO (苏罗吉特·查特吉, Surojit Chatterjee, экс-Google, покинул в начале 2023), CTO (Грег Тусар и коллеги), CHRO (LJ Brock, отвечает за культуру и найм). Также отметим Chief Marketing Officer Кейт Руш (бывшая Facebook). Команда привносит跨界 опыт из Кремниевой долины и Уолл-стрит.
Общий портрет менеджмента: молодые харизматичные основатели + профессионалы из традиционного финсектора и техногигантов. Разнобэкграундная команда обеспечивает баланс инноваций и регуляторного исполнения. Топ-менеджеры обладают существенным пакетом акций и опционов. У Армстронга есть особая система KPI-опционов, стимулирующая достижение целевой капитализации за 10 лет.
5.2 Стабильность персонала и стратегии
Coinbase пережила взлеты и падения в персоналии и стратегии, но в целом сохраняла непрерывность:
-
Текучесть руководителей: Основная команда основателей сохраняется (Армстронг, Эрхсам в совете). Несколько топ-менеджеров ушли в последние годы (Chatterjee в начале 2023, смены на постах CTO и главного комплаенс-офицера). Часть подвижек связана с контекстом рынка: медвежий цикл и падение业绩 в 2022 потребовали оптимизации. После политического заявления 2020 года уволили около 60 сотрудников. Тем не менее, коэффициент удержания высшего звена остается высоким — CEO, CFO, COO руководят годами и провели IPO, глава юрслужбы стабильен. Значит, управленческая лестница зрелая, критических точек не было.
-
Непрерывность стратегии: Основная миссия неизменна с основания. Приоритеты корректируются под эволюцию отрасли, вектор ясен: сначала фокус на биткоин-брокерстве и росте базы; потом расширение монетного ряда и геологии; с 2020 четко обозначено «два фронта» — обслуживание розницы и институций при одновременном наращивании подписных доходов. Даже в低谷 (2018, 2022) руководство не сворачивало инвестиции в новое (USDC в 2018, NFT и деривативы в 2022), проявляя уверенность в долгосрочном тренде. Были и коррекции: сворачивание NFT после холода рынка, болезненные двукратные увольнения 2022 года (~2100 чел., 35%) после избыточного найма. В итоге операция повысили эффективность. Стратегическое исполнение сильное, разрушительных ошибок избежали, движения совпадают с трендом.
-
Стратегическая консистентность: Если попытаться квантифицировать консистентность (например, отслеживая заблаговременные зайки на ключевых направлениях), видно, что Coinbase заранее закрыла большую часть важных трендов: поддержка ETH в 2015 (ставка на смарт-контракты), выпуск стейблкоина в 2018 (ставка на регулярированный USD),申请 фьючерсной лицензии в 2021, запуск своего L2 позже. Решения идеально совпали с развитием индустрии. Ошибки тоже имели место, например упущенный потенциал раннего роста DeFi (DEX) в 2019-2020, который компенсирован развитием Base. Учитывая фокус на комплаенсе, это могло быть осознанной тактической уступкой.
5.3 Ревью стратегических способностей
Основные примеры успешных и неудачных стратегических решений руководства:
-
Успехи: Ранний форсайт в комплаенсе — регистрация FinCEN и запросы государственных лицензий начиная с 2013. Позже это доказало гениальность: когда конкуренты уходили из-за проблем, Coinbase создала регуляторный ров и завоевала глубокое доверие в США (никогда не было катастрофической потери средств клиентов), вырвав себе долю рынка. Другой успех — тайминг IPO: выход на пике бычка 2021 обеспечил капитал и бренд, окупил ранних инвесторов, поднял мораль. Еще пример — поглощение Xapo в 2019 мгновенно сделало Coinbase одним из мировых лидеров по кастодиальным услугам, опередив институты. Все это демонстрирует отличный стратегический взгляд и решительность.
-
Ошибки: Чрезмерный найм и последующие сокращения — в пик 2021 штат вырос с 1700 до почти 6000 к началу 2022 (сейчас ~3700+). Армстронг публично признал излишний оптимизм в масштабах команды. Холод 2022 вынудил дважды массово сокращать персонал, ударив по morale. Другая неудача — продукт NFT Marketplace: инвестиции в 2022 для копирования успеха OpenSea оказались слабыми из-за позднего выхода, отсутствия дифференциации и общерыночного охлаждения. В итоге проект практически заброшен. Отклонения в отдельных треках случались, но убытки ограничились вовремя.
В целом уровень управления хороший,核心团队 стабильна, стратегические взгляды соответствуют трендам, крупные окна возможностей не упущены. Несмотря на эпизодическую потерю контроля над расходами и фейлы некоторых продуктов, достоинства перевешивают.
6. Операционные и финансовые результаты
В этом разделе подробно разберем выручку, прибыль, расходы и структуру активов/обязательств для оценки прибыльности и финансовой устойчивости.
6.1 Обзор отчетности о прибылях и убытках (5 лет)
Выручка и прибыль Coinbase высоко чувствительны к рыночным циклам, демонстрируя «горки»:
-
Выручка (Revenue): 534 млн в 2019, 1,28 млрд в 2020 (+140%), 7,84 млрд в 2021 (+513%). Медвежий 2022 обрушил выручку до 3,15 млрд (-60%), 2023 добавил снижение до 2,92 млрд. В 2024, с возвращением рынка, выручка резко反弹 до 6,564 млрд (удвоение). В Q1 2025 momentum сохранился — общая выручка около 2,03 млрд (+24% г/г). Однако в Q2 2025 выручка скорректировалась вниз: ~1,5 млрд долларов, −26% к Q1 из-за снижения волатильности крипторынка на 16% и падения активности трейдеров. Дохода всё еще сильно зависят от рыночных циклов. Однако H1 2025 показал общий рост выручки компании на ~14% по сравнению с аналогичным периодом прошлого года. В общем за 5 лет выручка показывает циклические прыжки: CAGR 2019-2024 около 40%, но годовые колебания ±50%+, что полностью подтвердилось в H1 2025.
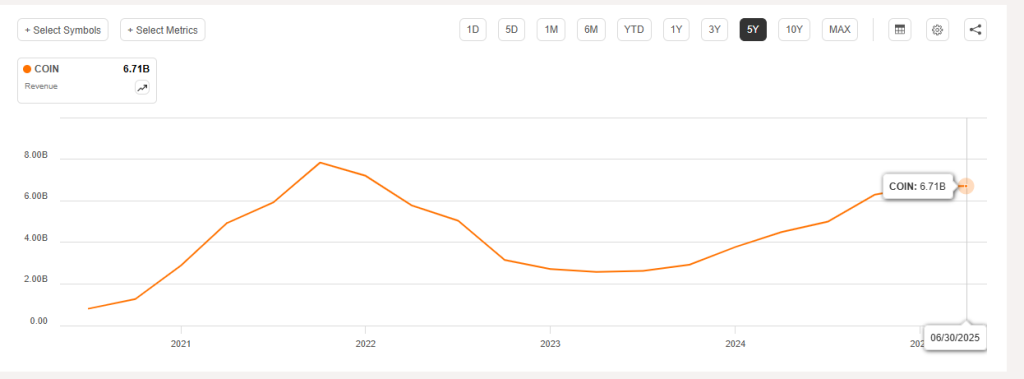
Динамика выручки Coinbase (TTM), 2020.9-2025.6, Источник: seekingalpha
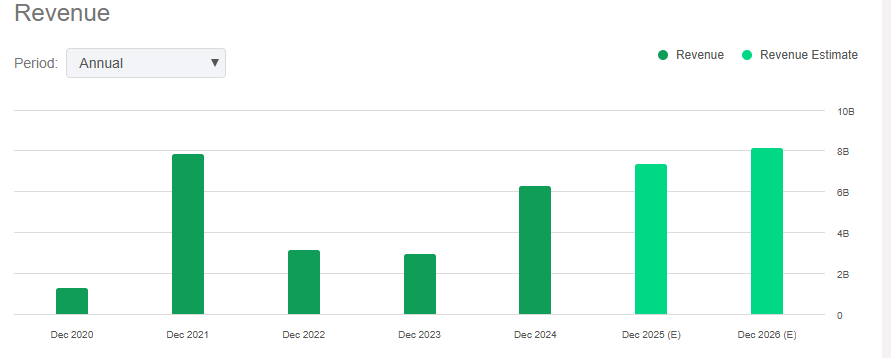
Годовая выручка Coinbase (с прогнозами), 2020-2026, Источник: seekingalpha
-
Структура выручки: Торговые комиссии всегда лидировали, но их доля падает. В 2021 торговля дала 6,9 млрд (87%), в 2022 — 2,4 млрд (77%), в 2023 — 1,5 млрд (52%), в 2024 — ~4,0 млрд (61%). Параллельно доходы от подписок/сервисов (стейкинг, проценты, кастодиальное хранение) выросли с <5% в 2019 до 48% в 2023, слегка упав до ~35% (2,3 млрд) в 2024. В Q1 2025 торговые сборы составили ~1,26 млрд (+17,3% г/г, >60% квартала); подписки/сервисы = 698 млн (+37% г/г, ~30% квартала) за счет роста USDC-процентов и подписчика Coinbase One. В Q2 2025 наблюдается взаимозаменяемость: торговые = ~764,3 млн (54%), подписки = 655,8 млн (+9,5% г/г, ~46%), почти сравнявшись с торговыми. Движущей силы служат USDC-проценты и кастодиальные сборы: средний баланс USDC во Q2 вырос на 13% до 13,8 млрд. Стейкинг и институциональные сборы тоже крепнут, обновляя рекорды. В H1 2025 доля подписок/сервисов достигла ~44% от общей выручки (против 35% за весь 2024), закрепляя диверсификацию. Снижение зависимости от одних только торговых сборов смягчает удары от рыночных качелей.
-
Прибыль: Благодаря высокой валовой марже, в периоды высоких объемов рентабельность极强。2019 — убыток 30 млн; 2020 — чистая прибыль 322 млн (25%); 2021 — 3,624 млрд (~46%), превысившая сумму всех прошлых лет. 2022 — массивный минус 2,625 млрд (-83%), худший год; 2023 — слабый плюс 95 млн (3%). 2024 — 2,579 млрд (~39%), втор-best ever. Чистая прибыль колеблется синхронно с выручкой. В Q1 25 чистая прибыль составила 66 млн долларов, что кажется большим спадом от квартала, но связано со снижением公允价值 криптоактивов, расходами на SBC и судебными издержками. Корректированная после taxes прибыль составила 527 млн долларов, лучше отражая ядро бизнеса. Напротив, в Q2 25 прибыль показала драматический скачок: GAAP-чистая прибыль достигла 1,429 млрд (+暴增 к 0,36 млрд в Q2 24), чистая маржа ~95%. Однако эта аномальная прибыль обусловлена нерегулярными поступлениями: 1,5 млрд переоценки акций Circle и 362 млн прибыли портфеля криптоактивов. Без учета этих разовых событий скорректированная прибыль Q2 составила лишь ~33 млн (чтобы получить эту цифру, нужно добавить обратно налоги от вычета двух нерегулярных статей на ~438 млн), что значительно меньше Q1 25, показывая ослабление основной прибыльности из-за снижения объемов. В целом прибыль крайне циклична: в хорошие времена 30%+ выручки, в плохие возможны убытки без жесткого контроля. Однако способность быстро выйти в ноль после гигантского минуса 2022 года через сокращения демонстрирует гибкость расходов.
-
Расходы: Структура затрат в основном складывается из операционных (R&D, SG&A). Прямые торговые издержки невелики. Расходы на маркетинг традиционно <10%, после 2022 упали до <5%. R&D и SG&A составляют ~20-30%, включая крупную статью SBC (например, разовая статья при IPO 2021, стабильно 300-500 млн ежегодно в 2022-2023). Маржа операционных расходов (OpEx/Revenue) при падающем знаменателе в медведи достигает сотен процентов (100%+ в 2022), летом сжимается (22% в 2021). После увольнений 2023 OpEx/Revenue вернулся к 70%. В 2024 жестко контролировали бюджеты, aligning с нуждами бизнеса. Примечательно, что в Q2 25 произошел утечка данных, породившая иски на ~307 млн, что резко увеличило оперрасходы на 15% до 1,52 млрд (без учета этого ядро расходов шло вниз). SBC остается крупной статьей: в 25Q2 достигла 196 млн (+3% к Q1), годовая планка может превысить 700 млн. Структура расходов достаточно гибкая, но требует контроля эффекта размытия от SBC.
6.2 Рентабельность и эффективность (5 лет)
Оценка качества прибыли через коэффициенты:
-
Валовая маржа (Gross Margin): Долгое время держалась на 80-90%, отражая высокую маржинальность торговых комиссий. 2021 — ~88%, 2022 — ~81%, в 2023 несмотря на падение выручки маржа выросла до 84% (доминирование процентов без сопоставимых затрат), в 2024 — 85%. В Q2 25 при снижении объемов составила ~83%. Доказывает, что доллар дохода конвертируется в валовую прибыль независимо от рынка, превосходя традиционных брокеров (50-60%).
-
Чистая маржа (Net Margin): Крайне волатильна. 46% в 2021 (уровень топовых техкомпаний), -83% в 2022, 3% в 2023, 39% в 2024. В Q2 25 скорректированная маржа ~2%. В среднем 30-40% в фазе расширения, сильный операционный рычаг, но в спады без сокращений уходит в минус.
-
ROE/ROA: Из-за волн прибыли показатели гуляют. ROE превышал 60% в 2021, рухнул до -40% в 2022, <2% в 2023, ~25% в 2024. ROA составлял ~20% в 2021, ~15% в 2024, показывая небольшое снижение эффективности после масштабирования баланса. В прибыльные годы ROI значительно выше традиционного сектора, но ниже по стабильности.
-
Эффективность на сотрудника: Используем Выручка/Staff. В 2021 pик — ~1,9 млн долл./чел.; 2022 обвал до <500 тыс.; после реструктуризации 2023 восстановление до 800-1000 тыс. В любом случае выше средних показателей традиционных финкомпаний, демонстрируя экономию масштаба цифровых платформ. При штате ~3700 ожидаемая норма около 1 млн долл./чел., при супербычке превысит этот уровень.
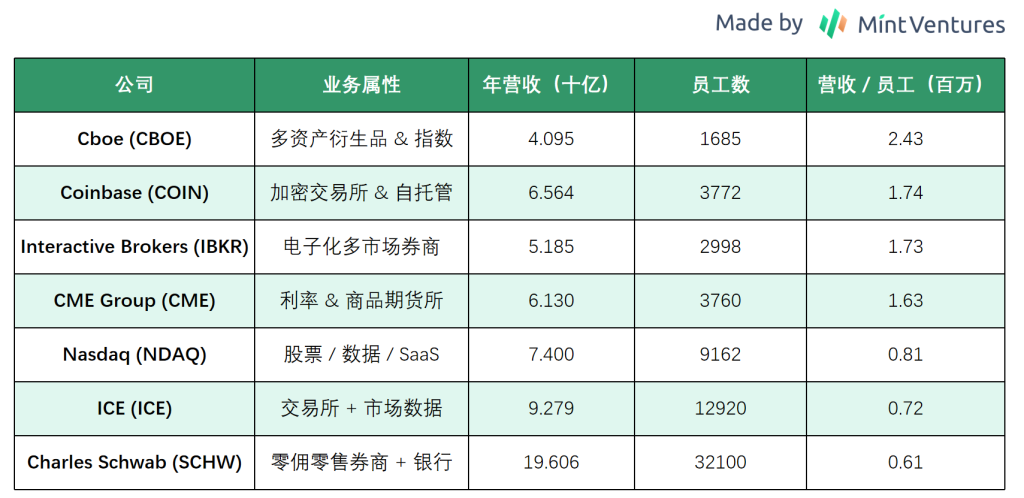
Сравнение выручки на сотрудника среди торговых финтех-компаний (2024)
6.3 Денежный поток и CAPEX (5 лет)
Операционный денежный поток также цикличен, но总体 позитивен:
-
OCF: В 2021 невероятно силен, чистый положительный денежный поток ~10 млрд (за счет замораживания клиентских депозитов при взрывном росте объемов), свободный денежный поток огромный. В 2022 отрицательный OCF ~2 млрд (потери и изменения рабочего капитала). В 2023 через降本 и проценты OCF снова положительный ~520 млн. В 2024 OCF резко вырос: по отчету ~2,5 млрд净流入, рост >100% г/г, благодаря восстановлению прибыльности и росту балансовых средств клиентов.
-
Инвестиционный поток: Не тяжелая индустрия, CAPEX низкий. Главные статьи — приобретения и R&D. 2019-2021 CAPEX ~десятки миллионов в год (серверы, офисы). В 2022 увеличился до ~150 млн (покупка зданий, ЦОД). В 2023 сжатие до ~50 млн. Приобретения в 2021 стоили немало (Bison Trails, Skew и др. ~100 млн). 2022-2023 M&A замедлились. В 2024 небольшие сделки (One River). Общий CF инвестиционного потока отрицательный, но небольшой, не мешает оперкотированию. В конце 2024 анонсирована крупная сделка по Deribit: ~2,9 млрд всего, ~700 млн денег (остальное ~11 млн акций).
-
FCF: За вычетом CAPEX в прибыльные годы огромен: 2021 — 9,7 млрд; 2022 — отрицательный; 2023 — ~400 млн положительный; 2024 — ~2,56 млрд. Компания вкладывает излишки в высоколиквидные активы (корп. облигации, короткие гос. бумаги) или некоторые криптоактивы.
-
Финансирование: В 2021 выпустила конвертируемые и senior-долги на ~3,25 млрд, IPO было прямого выхода (без набора новых акций). 2022 серьезных движений нет. 2023 досрочно выкупила часть долга по дисконту на 413 млн, снизив расходы по процентам. Дивидендов нет, небольшие buyback проводились для хеджирования опционов. Политика консервативная.
-
Кассовые остатки: В Q1 25 наличность и эквиваленты достигли 9,9 млрд долларов, в Q2 25公布 значения снизились до 7,539 млрд, что является заметным спадом, но по-прежнему довольно обильным.
6.4 Устойчивость баланса (5 лет)
Баланс относительно стабилен, высокая ликвидность, низкий леверидж:
-
Уровень долга: Выпустила облигации в пик 2021: 1,25 млрд (облигации с опционом погашения 2026) и 2 млрд senior notes (2028/2031). Пик длинных обязательств ~3,25 млрд. В 2022-2023 новый долг не брали, в конце 2023 частично погасили, снизив до ~2,8 млрд. Настроенный EBITDA 2024 ~3,35 млрд, Net Debt/EBITDA ≈ 0 (чистые деньги), Gross Debt/EBITDA <0.9x. Леверидж низкий с момента IPO. Примечательно: нет банковских кредитов, только публичные бумаги без риска досрочного отзыва, длительные сроки погашения.
-
Ликвидность: Огромные кассовые остатки, сверхвысокий quick ratio. Исключив обязательства по клиентским депозитам (которые покрыты эквивалентными активами), чистый рабочий капитал многократно превышает краткосрочные обязательства. В полугодовом отчете 25 Quick Ratio (за вычетом клиента) превысил 3,19x, денежные средства покрывают краткосрочный долг >3 раз. Особенно важна высокая ликвидность резервов USDC (доступность 1:1 к USD ежедневно). В 2023 при временном脫锚 USDC компания быстро выплатила赎回, дебетного шока не произошло.
-
Качество активов: Основные активы — наличные, эквиваленты и краткосрочные инвестиции (high-grade bonds), >60%. Собственный крипто-портфель невелик: Q2 25公允价值 1,839 млрд, состоит из 11776 BTC (~1,261 млрд, 68.6%), 136782 ETH (~340 млн, 18.5%) и прочего (~238 млн, 12.9%). Соотносимо с собственным капиталом, ценовые колебания не ставят под угрозу платежеспособность.
В целом, финансовая безопасность высокая: низкий леверидж, обилие ликвидности, прошли стресс-тесты. Крепкий баланс также дает способность к контрциклическим инвестициям в спады (как в 2022-2023, когда R&D и интернационализация продолжались), укрепляя долгосрочные позиции.
6.5 Сравнение с同业
Сравниваем финансовые метрики 24 года и Q2 25 с Comparable биржами/финтехами:
Выбранные бенчмарки: Robinhood, Kraken, Binance.
-
Robinhood (US broker & crypto exchange): Чистая выручка 2024 ~2,951 млрд (+58%), первый год чистой прибыли в истории, NP 1,411 млрд (2023 убыток 541 млн). Высокие ставки поддержали процентные доходы и рибейты, GMV 94%, NM 48%. В Q1 25 выручка 927 млн (+50% г/г), NP 336 млн. Акции отскочили, капитализация превысила 950 млрд долларов.
-
Kraken (Old US crypto exchange, private): Взлет объемов в 2024 подтолкнул выручку до ~1,5 млрд (+128%), близко к peak. Adjusted EBITDA ~400 млн, маржа 25-30%. KUA в платформе достиг 42,8 млрд, MPay 2,5 млн, ARPU >700$/год. В Q1 25 выручка 472 млн (+19% г/г, -7% кв/кв), Q2 411,6 млн (-13% кв/кв). Как непубличная компания, latest valuation неизвестен, но в 2021 искали融资 свыше 10 млрд. По приватным ценам Hiive ($42,8) оценочная капитализация ~9,1 млрд, резко вырос за последние 3 месяца, почти удвоившись. Удвоение выручки 2024 говорит об реальном росте бизнеса, мультипликаторы могут быть ниже публичных competitors.
-
Binance (World largest private exchange): По масштабам и базе опережает всех. Фин. данные не публикуют регулярно, но оценки за 2023 указывали на выручку ~16,8 млрд (+40% г/г), почти 2,7x Coinbase за тот же период. Заявлено, что в 2022 прибыли >12 млрд и NP ~10 млрд (маржа ~80%), поражая масштабом. Без публичного листинга нет открытых valuation, но исходя из прибыли подразумеваемая капитализация может приближаться к триллиону долларов. Регуляторное давление в США/ЕС добавляет неопределенности будущему листингу. По абсолютным размерам Binance доминирует, но публичные комплаентные платформы (Coinbase) имеют более высокую оценку рынком (P/S, EV/EBITDA) из-за прозрачности и моделей.
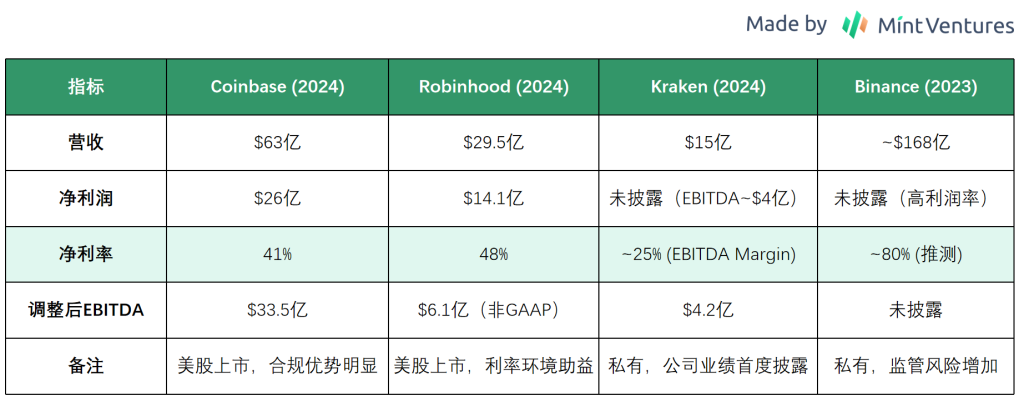
Далее сравниваем Q2 25 данных Coinbase и Robinhood:
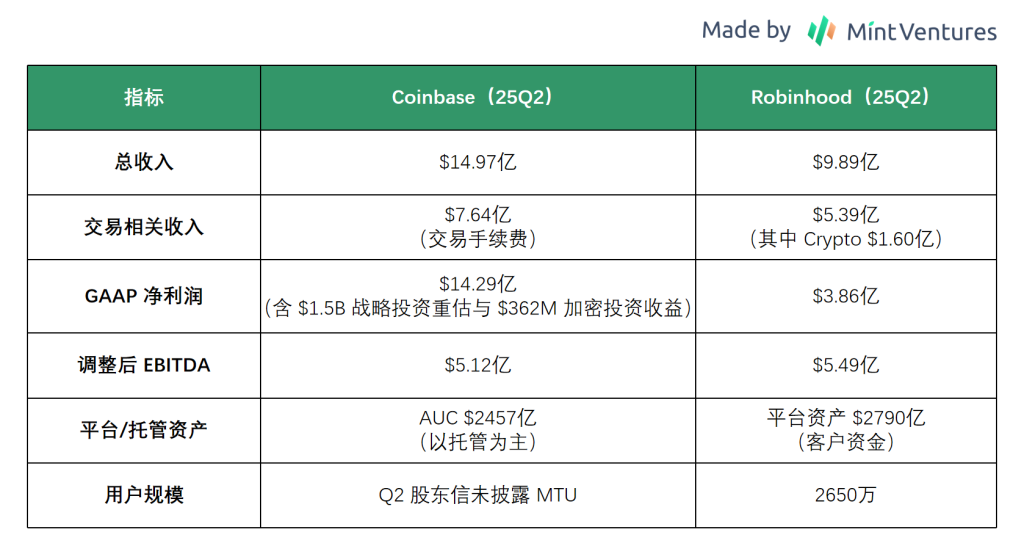
В целом масштабы и показатели близки, капитализация Coinbase сейчас 79,8 млрд, Robinhood 101,8 млрд, но структуры доходов кардинально различаются. Coinbase: Торговля + Подписки/Кастодиальное хранение/Стейблкоины/Деривативы. Robinhood: Брокерские сборы + Проценты (спреды от банковских депозитов клиентов + маржинальное кредитование) + Подписки/Опционы/Крипто. В последнее время Robinhood быстро масштабирует балансы,用户扩张, купил Bitstamp для интернационализации, станет прямым конкурентом Coinbase дома и за рубежом.
Резюмируя, финансовые результаты Coinbase отражают характер высокой волатильности и роста, но за счет хорошего контроля расходов и устойчивого баланса компания выжила в lows и заработала на peaks. Эта эластичность — одновременно точка притяжения и риск: дальнейший рост рынка позволит повторить 2021, а stagnation потребует жесткого control spend, чтобы избежать убытков. Сейчас даже при возврате bullish фазы персонал остается компактным, расходы контролируются внимательно. Главное внимание в дальнейшем — сможет ли рост подписок сгладить цикличность, сделав фин. профили еще стабильнее.
7. Конкурентные преимущества и рвы
Успех Coinbase в конкурентной среде и лидерские позиции связаны с выстроенными multiple moats:
Бренд, доверие и регуляторное соответствие
Как одна из первых на пути комплаенса, Coinbase накопила мощный бренд-капитал. Одна из немногих бирж с полным набором лицензий (с 2013 получила разрешения на передачу денег в 46 штатах, функционирует по всем 50 штатам), регистрацией FinCEN и нью-йоркским trustee license. Ни разу не происходило массовой потери средств пользователей. Это создало образ «безопасного и надежного» инструмента, который стал критическим после крахов Mt.Gox, FTX и хакерских атак на конкурентов. Для институций и широкого круга избирательных пользователей Coinbase часто становится единственным или предпочтительным выбором. Например, многие традиционные фонды в США из-за регуляторных ограничений могут пользоваться только лицензированными биржами, что дает Coinbase natural market share. Одновременно проактивное взаимодействие с регуляторами (KYC/AML) формирует лояльность у policymaker'ов и помогает продвигать выгодные законы. Барьеры бренда и комплаенса крайне сложно дешево и быстро скопировать: получение/поддержка лицензий занимает 12-18 месяцев, требует постоянной отчетности, аудита и инвестиций (новая площадка, желающая собрать лицензии по всем штатам, вложит сотни миллионов долларов). Даже технически сильная новая площадка без track-record безаварийной работы短期内 не выбьет Coinbase из保守ных капиталов и новичков. Это доверие дает премию: клиенты готовы платить более высокие комиссии за безопасность.
Сетевые эффекты и ликвидность
Бизнес бирж обладает явными сетевыми эффектами: больше трейдеров → глубже стакан → лучший исполнение → приток новых трейдеров. Годы операций создали огромную глобальную базу и объемы. Статистика показывает, что 67% держателей крипто в США использовали Coinbase. Такая penetración делает площадку «входом», куда стремятся листинговать новые токены, чтобы охватить аудиторию. Множество пользователей означает глубокую книгу заказов и узкие спреды, что критично для исполнения, особенно во время резких скачков курса, где глубокие платформы избегают slippage на крупных заявках. Это усиливает зависимость профессионалов от Coinbase. Сетевые эффекты подкрепляются word-of-mouth: чем больше друзей пользуются, тем проще новичкам присоединиться. Разорвать цикл сложно, если только не предложить радикально отличающийся сервис (например, zero-fee или нишевую поддержку). Сейчас сетевые эффекты в Европе и Америке прочны.
Эффект масштаба & Многопродуктовая вовлеченность
Scale advantages Coinbase выходят за пределы сетевого эффекта в ликвидность, включая cost efficiencies и product mix. Будучи публичной, компания привлекает капитал для инвестиций в безопасность, R&D, комплаенс-команды, что размывает стоимость на единицу сделки ниже, чем у мелких игроков, которые не тянут большие compliance/security бюджеты. Операционная эффективность растет вместе с численностью клиентов. Многообразие блоков (торговля, хранение, стейкинг, стейблкоины) cross-pollinate user stickiness: один пользователь торгует, кладет на процент, стейкает, платит USDC. Множество потребностей удовлетворяется на одном ресурсе, cost of migration возрастает.
Технологические и safety барьеры
Хотя порог входа в торговую технологию не столько высок, сколько в deep-tech, в вопросах high-throughput matching, wallet security и multi-chain support у Coinbase есть технологический ров. Торговый движок прошел проверку пиков (сотни миллиардов daily volume в 2021), демонстрирует устойчивость к extremum flows. В плане безопасности не发生过大规模被黑事件, что не могут себе позволить конкуренты (даже Binance имеет миллиардные потери). Также разработан proprietary stack: мониторинг suspicious activity, anti-manipulation tools, enterprise APIs. Это сложно быстро реплицировать. В частности, security/risk management level — любая ошибка новой площадки ведет к репутационному урону, в то время как годы инвестиций Coinbase построили psychological barrier.
Обсуждение устойчивости рвов
Могут ли эти защиты сохраняться long-term? Разберем по пунктам:
Бренд и комплаенс: По мере захода институций и формирования законов, накопленные лицензии станут только ценнее. Преимущества пионера укрепятся, так как уже создан фундамент репутации и опыта, недоступный latecomers. Вызов: регуляторная неопределенность (например, worst-case scenario — смена администрации и политики в США, ограничение рынков).
Сетевые эффекты: Вероятно, останутся крепкими, если не произойдет кризиса доверия или длительного downtime. Но следует иметь в виду, что развитие DeFi ослабляет сетевые эффекты центральных платформ среди pro-пользователей (миграция на Uniswap, Hyperliquid). Тем не менее, качество UX и ликвидности DeFi пока недостаточно для масштабного out-competing. К тому же сам Coinbase активно форсит Base и smart crypto wallets, hedging against this trend.
Эффект масштаба и многопродуктовая粘性: Усилится с расширением бизнеса, улучшением unit economics и повышением ARPU — позитивная спираль. Риск: чрезмерное разнообразие может распылить управление, плюс сложная регуляторная матрёнка разных направлений требует absolute compliance discipline.
Технологический барьер: Требует continuous investment. Coinbase вкладывает миллионы в R&D (1,2 млрд в 2023, ~40% revenues, в 2024 abs growth +11%, но share упал до 22%). Пока удержание инвестиций на таком уровне, technological leadership сохранится.
Итоговая оценка: Coinbase уже выстроила определенный ров, особенно в США, выделяясь soft-power в виде trust и комплаенс бренда. По мере mature рынка, winners-take-most dynamics likely intensify — капитал и users стекутся к head compliant venues. Рвы укрепятся. Только глобальная disintermediation или internal major failures способны это изменить, в observable future competitiveness сохранится.
8. Ключевые риски и вызовы
Факторы, которым требуется внимание:
Макро- и циклические риски отрасли
Крипторынок глубоко цикличен, performance Coinbase жёстко коррелирует с объемами и котировками. Медвежья фаза подобно 2018/2022 способна dramatically сжать активность, дав давление на доходы или вызвав новые убытки. Макро-сжатие (сливание ликвидности, высокие ставки) также охлаждает спекуляции и ценности. Отрасль молода и vulnerable к single-point shocks (bankruptcy exchanges, hacks, whale dumps). Пример: крах FTX в 2022 резко обрушил volumes, хотя у Coinbase не было direct exposure, industry tailwinds пострадали.
Неопределенность регуляторных политик
Regulation — один из самых крупных рисков, парящих над компанией. Главный фокус сейчас США: SEC все еще спорит о security classification токенов и service boundaries (климат явно улучшился). В США до сих пор нет comprehensive digital asset law, закон Clarity是否能 passed remains uncertain; затягивание до next election может усложнить картину. Международные изменения в других юрисдикциях также могут осложнить экспансию.
Технологические/сайд риски и стабильность системы
Платформа хранит сотни миллиардов,面临 severe cyber risks и operational challenges. Любой успешный взлом, приведший к хищению средств, нанесет катастрофический удар по репутации и balance sheet. Индустрия подвержена hacking, и даже excellent history требует constant vigilance. Кроме того, системные сбои в моменты extreme load — риск (исторически короткие downtime провоцировали жалобы). Если площадка недоступна关键时刻, трейдеры убегают на alternatives. Новые продукты (smart contracts) несут code vulnerability risks, staking protocols — protocol risk. Требуется строгий подход.
Стоимость комплаенса и правовые тяжбы
По мере регуляризации пути становятся яснее, но затраты растут. Лицензии, AML monitoring, manual review — каждый год огромные бюджеты. Учащающиеся проверки отвлекают менеджмент. Будущие дополнительные обязанности (отчетность по сделкам, капитальные требования по резервам) давят на margins. Как标杆, Coinbase часто становится мишенью исков: не только регуляторы, но и class actions, user disputes. Один lawsuit ведет к payout и brand damage. Например, пользователи в 2022 подали иск о misleading promotions (невелика сумма, но съела ресурсы). Такие кейсы могут множиться. Нужна мощная legal команда (под руководством CLO создана), но полностью исключить нельзя, возможен reputational shadow.
Рост интенсивности конкуренции
Несмотря на current standing, расстановка сил мимолетна. Lead competitors: Binance and others exert pressure в отдельных рынках (lower fees, broader coins list). Если Binance разрешит свои регуляторные проблемы, massive user base could threaten global share again.
-
Конкуренция от TradFi giants: ICE купил Bakkt, Nasdaq развивает фронты, в будущем banks и tech-players могут launch собственных крипто-сервисов, используя ресурсы и capital для перецепки клиентов.
-
Concurrent models: Rise of DEX и DeFi. Пока UX inferior, tech improving, advanced users take self-custody. Если DEX перегонит по throughput/liquidity в ближайшие годы,高端-users流失. Плюс fintech brokers (как Robinhood) добавляют crypto features, кусают retail traffic.
Risks M&A and integration
Coinbase проводит acquisitions для расширения (NFT, стартапы). Интеграция несет culture clash, tech debt, missed targets. NFT project exemplifies failed synergy. Future deals (payments, custody) carry integration risks and distraction from core business. Large acquisitions also invite antitrust scrutiny, especially since Coinbase is dominant; government could block further consolidation.
Global geopolitics & legal environment
As multinational operator, political/economic shifts pose risks. Some jurisdictions may ban trading outright, sanctions (e.g. Russia restrictions post-Ukraine invasion) create compliance complexity. FX/tax regulation changes affect international margins. While secondary risks, require agile global management.
Из всех рисков, regulation и macro-cycle самые весомые, продолжат определять trajectory. Компания предпринимает меры, однако неопределенность остается значительной.
9. Оценка стоимости (Valuation)
Для оценки используем relative valuation, накладывая крайние bull/bear сценарии.
Методология:
-
P/S Ratio: Из-за волатильности прибыли P/E нестабилен, P/S дает более ясную шкалу. Исторически в пиках торговалась ~20x P/S, в troughs <3x. Текущая цена отражает ~11,7x Trailing Twelve Months Revenue (высокий мультипликатор из-за ожидания быстрого future growth). Среди peer fintechs trading platforms this sits at average/mid-tier, significantly lower than Robinhood's. Considering large gross margins and growth elasticity, a baseline range of 10-15x P/S seems reasonable, implying equity value 67.1-100.7 billion, stock price $232–$348 (calculated on fully diluted 289M shares, conservatively).
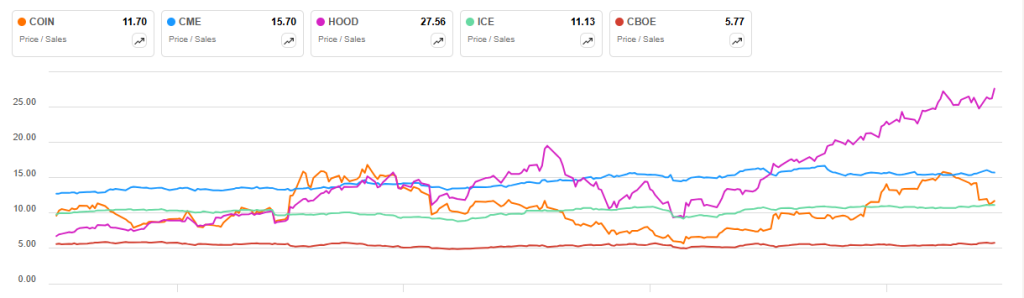
P/S мультипликаторы Coinbase в сравнении с публичными US финтех-биржами
-
EV/EBITDA: Традиционно биржи оцениваются через EBITDA. Текущий EBITDA (TTM) ~3,18 млрд, EV/EBITDA ~24x. Немного выше peers CME/CBOE (18-22x), но远低于 Robinhood (63x). Учитывая higher growth potential и concurrently higher volatility/uncertainty (higher discount rate), considering a baseline range of 20-30x EV/EBITDA yields an equity value (EV) of 63.6-95.4 billion, implying $220 – $330/share. To build adequate margin of safety, applying a 20-30% haircut on the 20-30x band is advisable for entry (same logic applies to P/S).
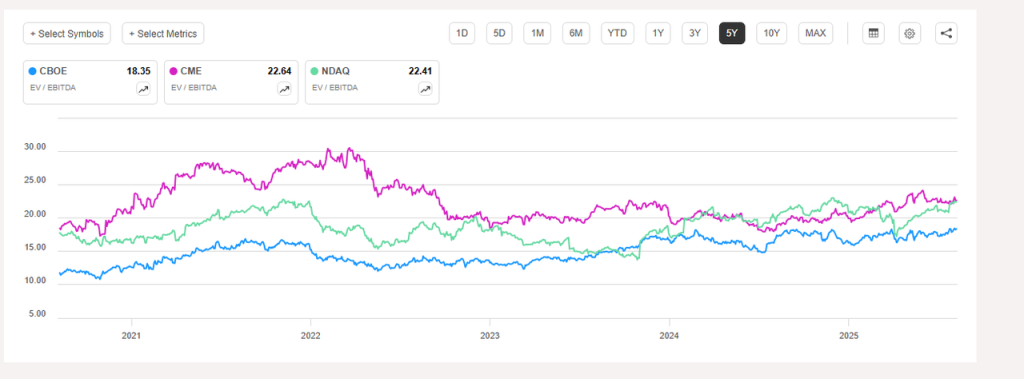
10. Заключение
Резюме: Coinbase, мировой лидер в сфере крипто-торговли и обслуживания, обладая сильнейшим брендом, широкой базой и диверсификацией, обладает потенциалом для дальнейшего лидерства в криптоволне. Компания пережила гиперрост и болезненный откат, но management эффективно реагировал, поддерживая финансовую дисциплину и стратегию. Долгосрочная ценность заслуживает внимания по следующим причинам:
-
Репутация комплаенса и безопасности мощна, что поможет continue привлекать mainstream capital и institutions.
-
Возникновение диверсифицированных доходов (подписки, проценты) делает модель многоножкой, повышая resilience к циклам.
-
Крепкий баланс и изобилие кэша предоставляют буфер и наступательный потенциал для R&D, экспансии и сопротивления headwinds.
-
Long-term отраслевой тренд указывает на рост: блокчейн и цифровые активы будут глубже интегрироваться в традиционный финсектор, Coinbase занимает сильные позиции в экосистеме.
Тем не менее, хотя амплитуда колебаний выручки и прибыли в зависимости от цикла может смягчиться, резкие взлеты и падения все еще трудно избежать, что уже прослеживается в свежайшем квартальном отчете.
Кроме того, Coinbase находится в крайне конкурентной борьбе: в домашней среде USA соперничает с Robinhood и Kraken, на внешних рынках идет ожесточенная борьба с множеством офшорных площадок, а децентрализованные платформы вроде Uniswap и ончэйн биржи Hyperliquid стремительно набирают обороты.
Таким образом, перед Coinbase сосуществуют вызовы и возможности эпохи.
Катализаторы и Watchlist: В ближайшие кварталы рекомендуем пристально следить за событиями, способными повлиять на акцию:
-
Регуляторный прогресс: Динамика законодательства в США (например, принятие Clarity) благоприятно скажется на развитии криптоиндустрии и бизнеса Coinbase.
-
Макро- и отраслевые индикаторы: Траектория биткоина, общие объемы торгов, ончэйн активность. Пробой новыми ATHs приведет к surge объема и притоку новых юзеров.跟踪月度成交量趋势有助于提前捕捉牛熊拐点。
-
Продукты и гео-экспансия: Прогресс деривативного бизнеса (например, полное одобрение крипто-фьючерсов в США), рост международного присутствия после лицензирования, развитие экосистемы Base. Все это ключевые источники нового дохода.如果出现某季度衍生品交易额大增或海外收入占比显著提升的情况,可验证增长新引擎奏效。
-
Движения конкурентов: Стратегии Binances, Kraken и др. (сталкиваются ли они с регуляторными bottlenecks или сворачиваются?) открывает окно для захвата долей. Также интересно сотрудничество TradFi гигантов (BlackRock и др.) с крипто-сектором (например, Bitcoin ETF partnerships с Coinbase как custodian/market partner).
-
Операционные метрики: Динамика MTU, тренды留存资产(AUM), уровень ставок. Восстановление MTU сигнализирует о warming retail demand; рост AUM указывает на net inflows. Снижение ставок может означать как стратегический volume-for-price trade-off, так и вынужденные меры под давлением.
11. Приложение
Глоссарий:
-
MTU (Monthly Transacting User): Месячный активный пользователь, определяется как розничный клиент, совершивший минимум одну транзакцию (покупка/продажа/стейкинг) за любые 28 дней. Квартальный MTU рассчитывается как среднее. Отражает активность розницы.
-
Adjusted EBITDA: Скорректированная амортизированная прибыль до вычета налогов, процентов и амортизации — нефинансовый показатель для оценки операционных результатов (исключая SBC, разовые юр. расходы и др.). Отрицательное значение в 2022 отражало операционный убыток.
-
Coinbase One: Подписка для розницы за ежемесячную плату, дающая бесплатный торговый лимит, приоритетную поддержку и другие льготы. Цель — повысить retention и генерировать подписной доход.
-
MiCA: Регламент рынков криптоактивов ЕС (Markets in Crypto-Assets), вступающий в силу в 2024-2025 гг., впервые устанавливающий унифицированные стандарты регулирования выпуска и услуг крипто в Евросоюзе.
-
TTM (Trailing Twelve Months): Информация за последние 12 месяцев, оконченных на дату последнего финансового отчета.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Mint Ventures