


От премии mNAV до плана в 100 млрд долларов: путь Майкла Сэйлора к империи биткоин-кредитования
Автор: Lesley, MetaEra
В истории финансовых инноваций Уолл-стрит мало кто смог бы так, как Майкл Сайлор, превратить личные убеждения в корпоративную стратегию и тем самым переосмыслить модель финансирования всей отрасли. Председатель совета директоров Strategy (ранее MicroStrategy) инициирует беспрецедентный финансовый эксперимент: заменяя традиционное акционерное и долговое финансирование бессрочными привилегированными акциями, он обеспечивает постоянное «кровоснабжение» своей агрессивной стратегии накопления биткоинов.
По данным Bloomberg, с начала года Strategy успешно привлекла около 6 млрд долларов США через четыре выпуска бессрочных привилегированных акций, причем последний выпуск бессрочных привилегированных акций «Stretch» (STRC) достиг размера в 2,5 млрд долларов. Майкл Сайлор назвал STRC «временем iPhone» для Strategy, подчеркнув, что этот инструмент способен открыть масштабируемый канал доступа к рынку капитала с низкой волатильностью для казначейства биткоинов компании.
Эта некогда неизвестная компания по производству программного обеспечения для бизнес-аналитики смогла привлечь столь масштабное кредитное плечо исключительно благодаря непоколебимой вере в биткоин. По состоянию на 18 августа Strategy хранит 629,4 тыс. биткоинов на общую сумму инвестиций в 33,139 млрд долларов, что при текущей рыночной цене оценивается более чем в 72 млрд долларов.
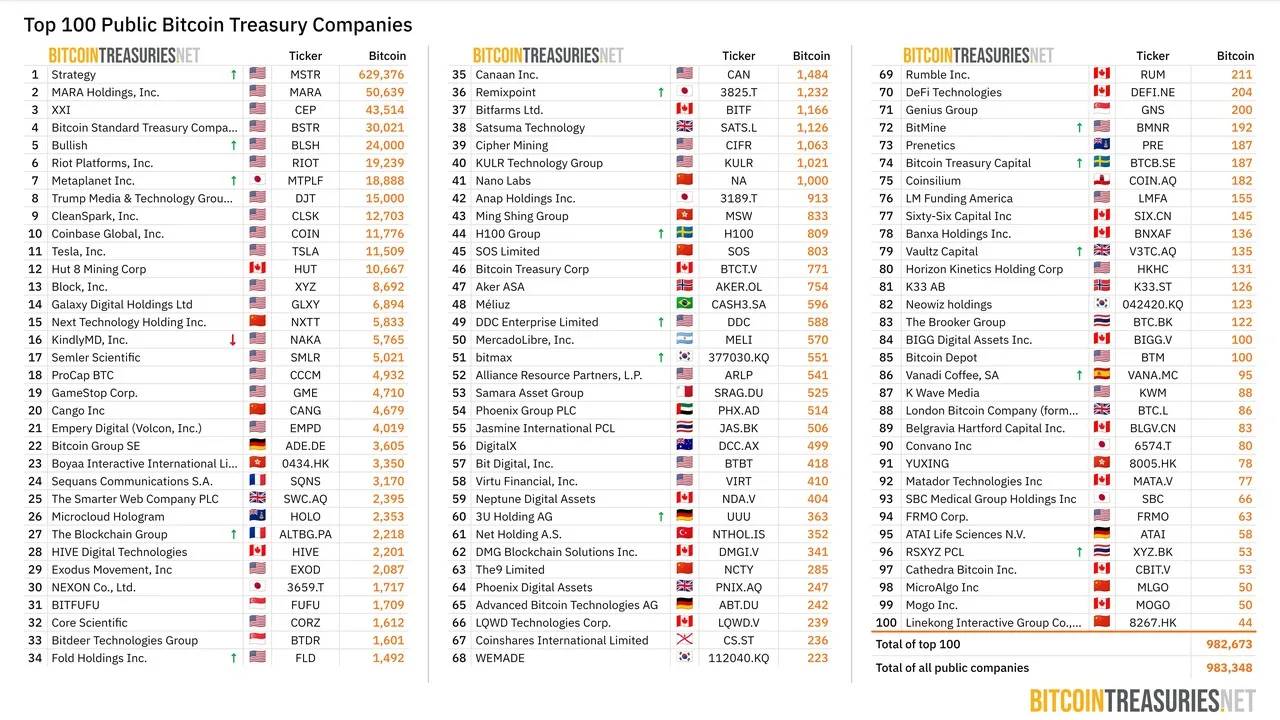
Топ-100 публичных компаний, владеющих биткоинами (Источник: bitcointreasuries.net)
Еще более примечательно, что в последнем выпуске бессрочных привилегированных акций доля розничных инвесторов составила почти четверть——что практически немыслимо на традиционном рынке корпоративных привилегированных акций. Однако за этой финансовой инженерией стоит радикальный проповедник, ранее призывавший своих подписчиков «продать почку ради биткоина», и многочисленная армия розничных инвесторов, готовых следовать его убеждениям.
Чтобы понять этот финансовый эксперимент, который может переформатировать ландшафт индустрии цифровых активов, нам нужно начать с самого начала.
История и механизм бессрочных привилегированных акций
Бессрочные привилегированные акции представляют собой гибридный финансовый инструмент без фиксированной даты погашения, сочетающий в себе определённость доходности облигаций и бессрочный характер акций. Эмитенту не требуется возвращать основной долг, достаточно регулярно выплачивать согласованные дивиденды, что позволяет предприятиям бесконечно использовать средства инвесторов.
С точки зрения инвестора покупка бессрочных привилегированных акций эквивалентна получению «права на пожизненный процент»——доход поступает преимущественно за счет постоянных дивидендных выплат, а не возвратов основной суммы долга по традиционным облигациям.
В следующей таблице сравниваются различия между бессрочными привилегированными акциями, конвертируемыми облигациями и обычными акциями по нескольким ключевым параметрам:
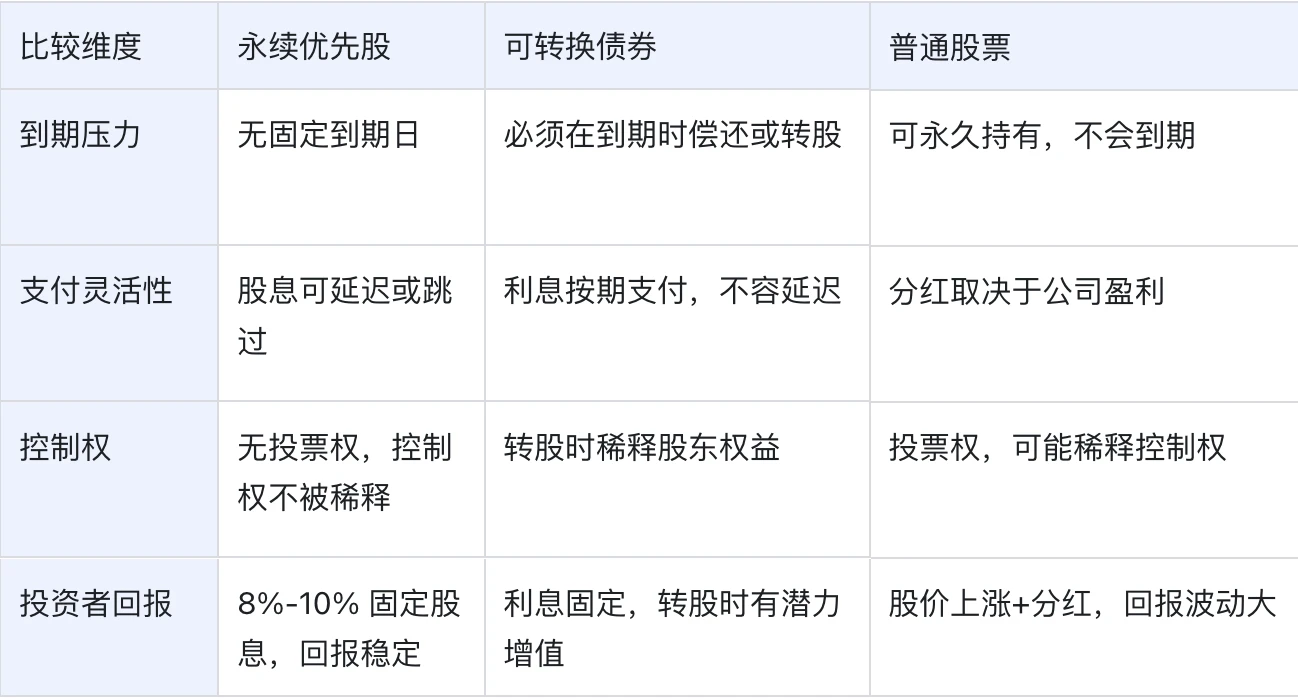
Подводя итог, можно сказать, что бессрочные привилегированные акции представляют собой «третий вид финансового инструмента» где-то между долгом и собственным капиталом:
-
Для эмитента это позволяет долгосрочно фиксировать средства без необходимости возврата основной суммы, снижать нагрузку на денежный поток благодаря гибким условиям выплаты дивидендов и одновременно избегать размытия доли собственников при дополнительном выпуске обычных акций;
-
Для инвестора, хотя они имеют приоритет ниже долга в структуре капитала, бессрочные привилегированные акции обычно обеспечивают более высокую и гарантированную доходность, а также пользуются преимуществом перед обычными акциями при выплате вознаграждений в случае ликвидации компании.
Именно поэтому, сочетая гибкость на стороне привлечения капитала и стабильную доходность на стороне инвестиций, этот инструмент становится все более важным вариантом в корпоративном управлении капиталом.
Хотя бессрочные привилегированные акции предоставляют Strategy гибкий способ привлечения финансирования, их рыночная волатильность, риски ликвидности и структурные недостатки нельзя игнорировать.
-
Риски рыночной волатильности и ликвидности: Волатильность цен на биткоины напрямую влияет на платежеспособность Strategy и ее способность рефинансироваться; бремя дивидендных выплат растет по мере увеличения объема финансирования, а стратегия «HODL» Сайлора, исключающая продажу биткоинов, дополнительно ограничивает возможности компании по генерации денежного потока.
-
Структурные риски модели финансирования: Выплаты дивидендов по некumulативным бессрочным привилегированным акциям осуществляются по усмотрению эмитента, что при колебаниях доверия рынка может создать трудности с рефинансированием; чрезмерная зависимость от розничных инвесторов означает, что если энтузиазм последних упадет, привлечение институциональных инвесторов станет серьезной проблемой.
-
Риски рыночного пузыря и системного характера: Модель компаний с казначейством криптоактивов может указывать на признаки пузыря; в случае истощения спроса компании, полагающиеся на данную модель финансирования, могут столкнуться с риском разрыва финансовой цепи, что спровоцирует более широкую рыночную турбулентность.
Начиная с начала 2024 года Сайлор уже привлек свыше 40 млрд долларов посредством эмиссии акций и облигаций. В этом году Strategy уже собрала около 6 млрд долларов через четыре выпуска бессрочных привилегированных акций. Сам Сайлор даже заявил, что теоретически возможно собрать от 100 до 200 млрд долларов. Эти четыре выпуска демонстрируют четкую эволюцию стратегии и каждое занимает свою уникальную нишу на рынке.
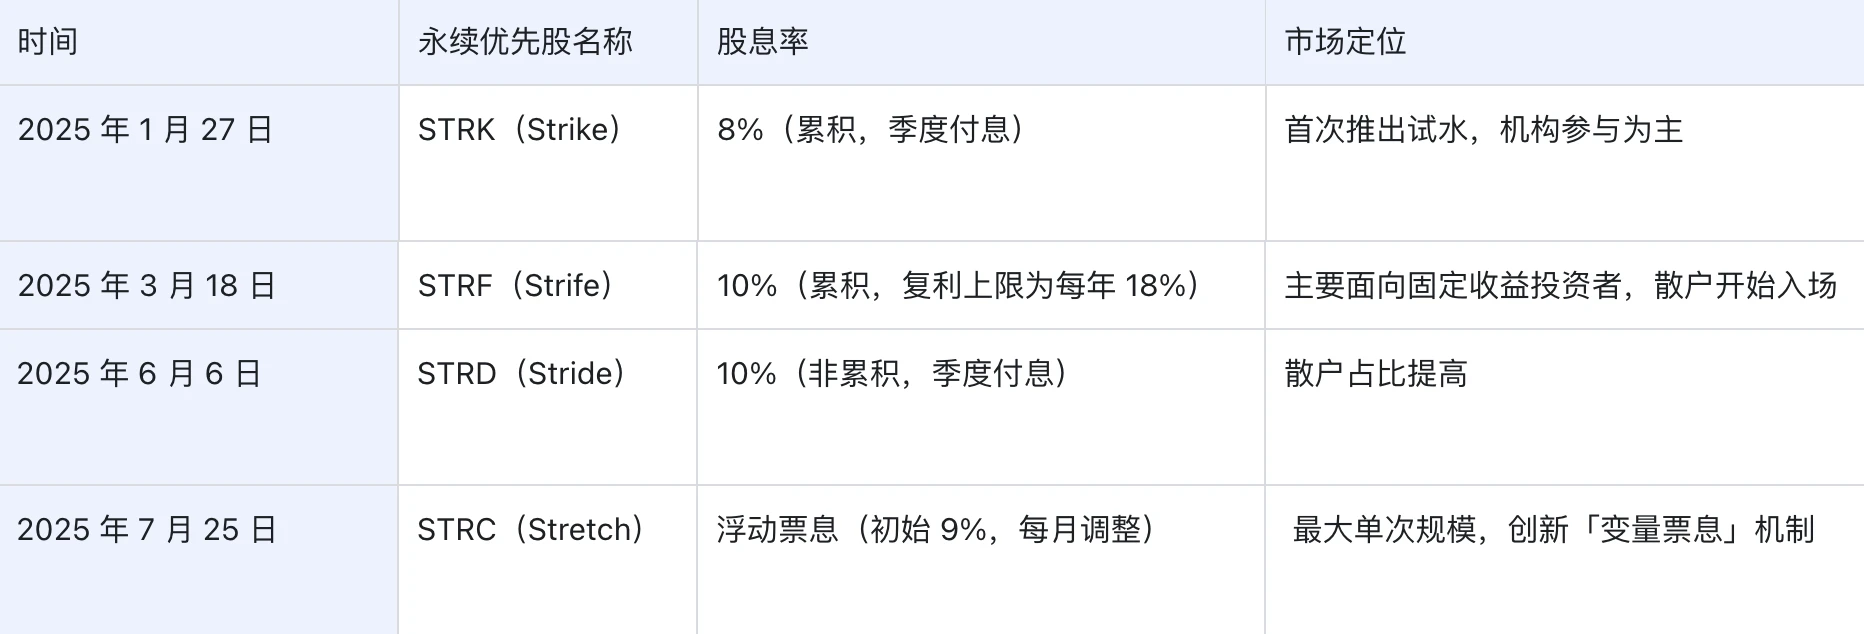
В прошлом месяце Strategy выпустила STRC (Stretch) — бессрочную привилегированную акцию с плавающей ставкой, предназначенную для обеспечения стабильного ценообразования и высокой доходности инвесторам, ориентированным на доходность и ищущим косвенные инвестиции в биткоин. STRC с номиналом 100 долларов США за акцию будет выплачивать ежемесячные дивиденды при начальной годовой доходности 9%.
Ключевая цель выпуска STRC (Stretch) Сайлором заключается в демонстрации ее доступности. В отличие от более ранних инструментов, которые он считал инновационными, но слишком сложными или волатильными, таких как STRK, STRF и STRD, STRC функционирует скорее как депозитный счет с усиленной доходностью. Фокусируясь на краткосрочных инвестициях и низкой ценовой волатильности, она устраняет риски долгосрочных колебаний, предлагая при этом более высокую прибыль, чем банковские вклады. За счет избыточного обеспечения в биткоинах обеспечивается поддержание цены торговли STRC ближе к номиналу в 100 долларов даже в периоды волатильности цен на криптовалюту, что предоставляет инвесторам более стабильный и привлекательный вариант вложений.
Почему выбраны бессрочные привилегированные акции? Фундаментальная трансформация бизнес-модели
По мере того как становятся очевидными пределы традиционных моделей финансирования, бессрочные привилегированные акции становятся ключевым выбором для кардинальной трансформации бизнес-модели Strategy на фоне сжатия премии mNAV и поиска новых источников капитала.
1. Пределы традиционной модели финансирования: Сжатие премии mNAVЭксперимент Strategy с бессрочными привилегированными акциями продиктован практическим вызовом: сжатием премии mNAV.
Так называемая премия mNAV отражает ситуацию, когда цена акций Strategy длительное время торговалась выше ее чистой стоимости активов в биткоинах. Эта премия долгое время являлась основой «финансовой магии» Сайлора: компания могла привлекать финансирование с рынка по цене, превышающей фактическую стоимость биткоинов, реализуя эффект «покупки монет со скидкой». Однако Брайан Добсон (Brian Dobson), аналитик по акциям прорывных технологий (Disruptive Technology Equity Research) в Clear Street, отметил: «Премия mNAV сжалась за последние недели, и руководство Strategy, как логично ожидать, обеспокоено созданием чрезмерного размытия доли.»
Это изменение вынудило Strategy искать новые пути привлечения капитала. Традиционный дополнительный выпуск обычных акций значительно теряет эффективность при сужении премии mNAV; рынок конвертируемых облигаций, несмотря на низкую стоимость, исключает из числа важных источников капитала розничных инвесторов. Появление бессрочных привилегированных акций стало закономерным выбором в данных условиях ограничений.
2. Обнаружение нового источника капитала: Модель «инвестиций по убеждениям» розничных инвесторовЧто еще важнее, Сайлор обнаружил беспрецедентную возможность для финансирования: прямое превращение личного влияния в корпоративный капитал.
В настоящее время у Майкла Сайлора 4,5 млн подписчиков в X (Источник: платформа X)
Майкл Янгворт (Michael Youngworth), руководитель глобальной стратегии по конвертируемым и привилегированным акциям в Bank of America, открыто признался: «Насколько мне известно, никогда раньше ни одна компания не использовала энтузиазм розничных инвесторов таким образом, как Strategy». В последнем выпуске STRC доля розничных инвесторов достигла 25%, что практически немыслимо на традиционном рынке корпоративных привилегированных акций.
Эти розничные инвесторы придерживаются по отношению к Strategy модели «инвестирования по убеждениям», предоставляя компании относительно стабильный источник капитала. По сравнению с институциональными инвесторами они меньше подвержены влиянию краткосрочных рыночных колебаний и охотнее принимают повышенную премию за риск. Такая уникальная структура инвесторов стала важнейшим конкурентным преимуществом Strategy, отличающим ее от традиционных компаний.
3. Стратегическая трансформация: От акционерного финансирования к гибридной структуре капиталаВнедрение бессрочных привилегированных акций фактически ознаменовало собой кардинальное изменение бизнес-модели Strategy.
В традиционной модели Strategy опиралась на рост курсовой стоимости акций для поддержания способности к финансированию, однако эта модель сильно зависела от рыночных настроений и колебаний цен на биткоин. Новая модель через бессрочные привилегированные акции создала относительно стабильный «промежуточный уровень»: инвесторы в привилегированные акции получают вполне определенную дивидендную доходность, акционеры несут большую долю волатильного риска, а компания получает бессрочный капитал со сроком погашения, соответствующим сроку владения самим биткоином как бессрочным активом.
Перепроектирование данной структуры капитала позволяет Strategy эффективнее противостоять изменениям рыночных циклов. Даже при падении цены на биткоин и исчезновении премии mNAV компания сможет продолжать привлекать финансирование посредством бессрочных привилегированных акций.
4. Конечная цель: Создание системы «кредита» BTC на сотни миллиардов долларовАмбиции Сайлора этим не ограничиваются. Он предполагает, что «теоретически можно привлечь 100 млрд долларов…или даже 200 млрд долларов», ставя целью создание масштабной системы концепции «кредитования», базовым активом которой является биткоин.
Фундаментальная логика этого видения полностью переворачивает традиционное корпоративное финансирование: вместо опоры на денежный поток от продуктов или услуг формируется механизм самосовершенствования «владение биткоином→генерация премии акции→финансирование для покупки биткоина→формирование петли положительной обратной связи». Используя многоуровневые финансовые инструменты, такие как бессрочные привилегированные акции и конвертируемые облигации, Strategy стремится конвертировать нестабильные цифровые активы в стабильный источник дохода, используя премию mNAV для реализации арбитража «покупки биткоинов по дисконтной цене» и формирования финансовой империи, сосредоточенной вокруг биткоина.
Однако этот финансовый эксперимент сопряжен с высокими рисками. В случае успеха биткоин может превратиться из спекулятивного актива в широко принимаемое финансовое обеспечение. Но, как предупреждает шорт-сайлер Джим Чанос (Jim Chanos), при падении цены на биткоин выплата бессрочных дивидендов в размере 8–10% может стать тяжелым бременем. Юлия Гусева (Yuliya Guseva) из Школы права Университета Рутгерса прямо заявляет: «Если аппетит рынка иссякнет, данная модель больше не будет жизнеспособной». Сайлор рискует будущим Strategy, делая ставку на то, смогут ли цифровые активы переопределить базовые правила современной финансовой системы.
Заключение: Инновация или авантюра?
Эксперимент Strategy с бессрочными привилегированными акциями представляет собой значительную инновацию в моделях привлечения финансирования компаниями сектора цифровых активов. Майкл Сайлор путем финансовых инноваций умело объединил личное влияние, рыночные настроения и инвестиции в цифровые активы, создав беспрецедентный путь развития компании.
Если смотреть с более широких макроэкономических позиций, эксперимент Strategy символизирует фундаментальную перестройку отношений между компаниями и инвесторами в эпоху цифровой экономики. Традиционные системы оценки стоимости бизнеса——основанные на денежном потоке, прибыльности и балансе——здесь полностью теряют силу, уступая место новому механизму создания стоимости, базирующемуся на ожидании роста стоимости активов и рыночных настроениях. Это не просто финансовая инновация, но и предельное испытание границ современной теории корпоративного управления.
Каковы бы ни были окончательные итоги, эксперимент Strategy уже предоставил последующим компаниям в сфере цифровых активов копируемый шаблон и в то же время послужил сиреной для регулирующих органов: насколько эффективно традиционные рамки управления рисками смогут защищать интересы инвесторов, когда привлечение корпоративного финансирования все больше зависит от розничных настроений и пузырей на рынке активов? Ответ на этот вопрос определит дальнейшее развитие индустрии цифровых активов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














