Снижение ставок, DAT и волна распродаж: криптобычий рынок достиг пика или мы всё ещё на полпути?
Автор: Ignas
Перевод и адаптация: Luffy, Foresight News
На момент написания этой статьи крупнейшей неопределённостью в краткосрочной перспективе для криптовалют является динамика процентных ставок. Ключевыми моментами станут два фактора: позиция Пауэлла на конференции в Джексон-Холл (четверг, 22 августа) и способ определения ставки Федеральной резервной системой (ФРС) США на заседании комитета по открытым рынкам (FOMC) 16–17 сентября.
-
При появлении голубиных сигналов→ доходность 2-летних казначейских облигаций США и индекс доллара США снизятся→ биткоин/эфириум вырастут
-
В случае «ястребиного» снижения ставки или сохранения высоких ставок на более длительный срок→ рисковые активы будут распродаваться, а альткоины упадут в первую очередь
Это вывод моделей мышления ChatGPT 5 и DeepSeek DeepThink. Многие пользователи платформы X также придерживаются схожей точки зрения, что объясняет недавнее падение альткоинов.
Честно говоря, зависимость криптовалют от макроэкономических факторов может вызывать разочарование, однако опыт предыдущего цикла доказывает, что эти факторы невозможно игнорировать, особенно учитывая факт достижения пика глобального повышения ставок.
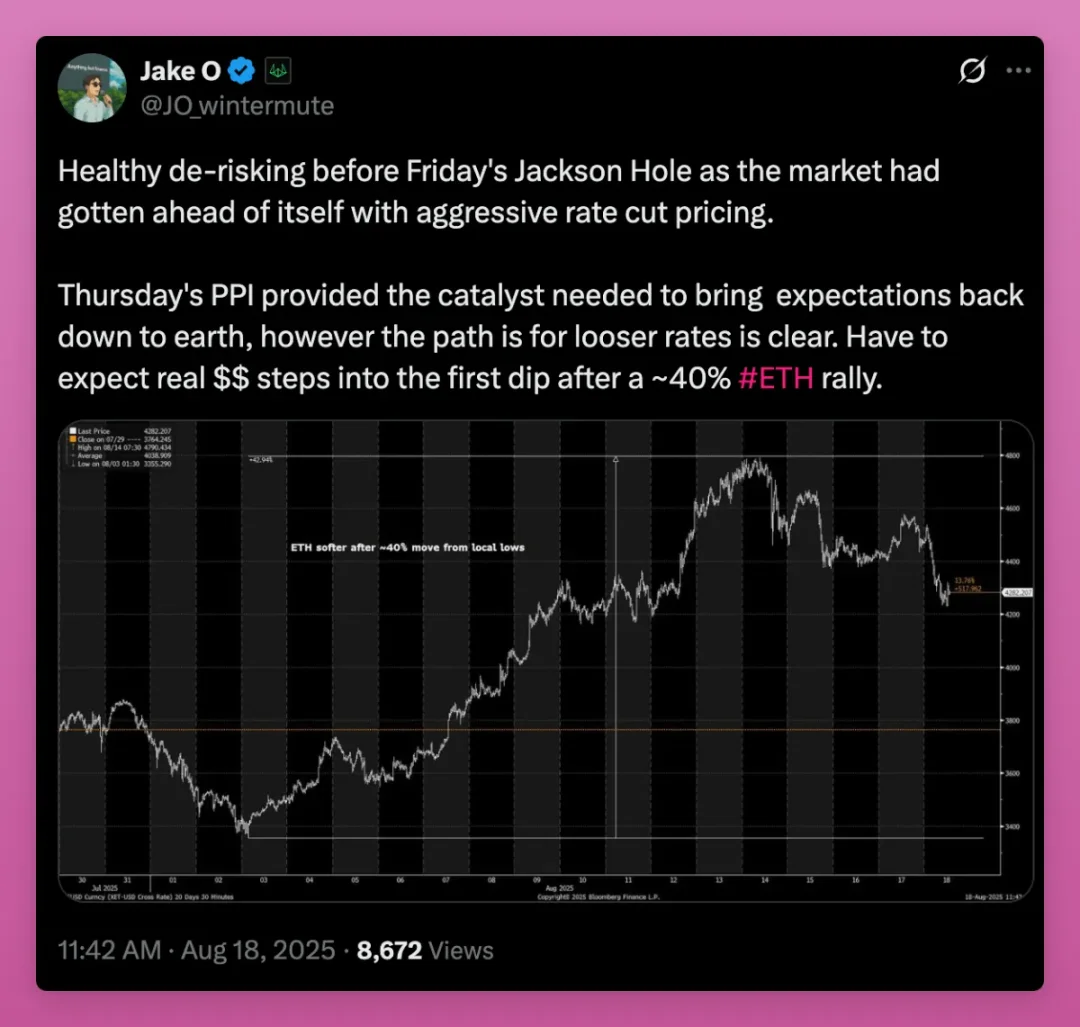
Однако, как отмечает трейдер Wintermute Джек, мои AI-модели также показывают бычьи перспективы: снижение ставки неизбежно. Неопределённость заключается в «когда, сколько раз и до какого уровня».
Получается, сейчас ситуация строго противоположна финалу предыдущего цикла: снижение ставки уже близко, значит ли это, что вершина бычьего рынка всё ещё далеко?
Я так надеюсь, но все, с кем я общался, планируют продавать. Тогда кто покупает, чтобы поглотить давление распродаж?
Розничные спекулянты, на которых мы опирались в прошлом цикле, ещё не вошли в рынок (это видно по данным о загрузках криптоприложений из App Store iOS). На данный момент крупнейшими покупателями являются:
-
Спотовые ETF
-
Казны криптоактивов (DAT)
Меня беспокоит следующее: хватит ли покупательной способности институциональных инвесторов, криптоказн и других крупных игроков, чтобы компенсировать волны распродаж со стороны розницы? Или их средства закончатся?
В идеале этот процесс должен длиться годами, а постепенный рост цен будет мягко вытеснять неустойчивых участников рынка.
Самым интересным исходом может стать ситуация, когда криптовалюта продолжит расти даже при распродажах большинством крипто«резидентов», что спровоцирует дальнейший восходящий тренд.
В любом случае криптоказны представляют собой как серьёзный риск, так и ключевой бычий фактор, поэтому я хочу остановиться на этом подробнее.
Теперь всё зависит от криптоказн
Достаточно посмотреть на скорость, с которой криптоказны скупают эфир.
За три месяца криптоказны ETH приобрели 2,4% от общего предложения эфира.
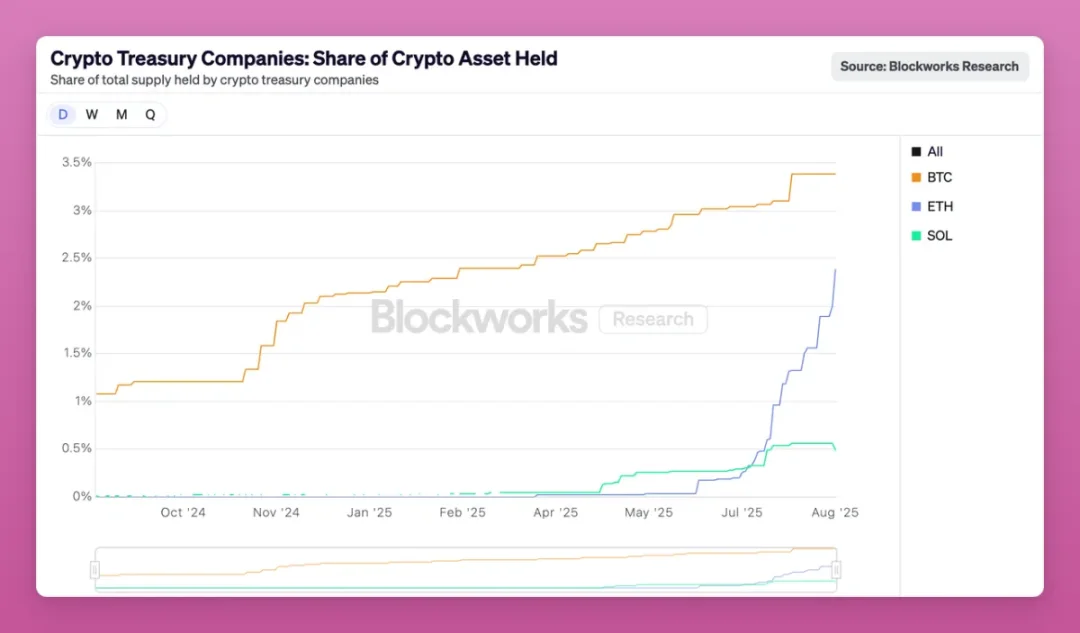
Если взглянуть под другим углом: объём позиции крупнейшей на данный момент криптоказны ETH (Bitmine) уже сравнялся с показателями криптобиржи Kraken, превысив позиции OKX, Bitfinex, Gemini, Bybit, Crypto.com и даже объёмы во мостах блокчейна Base.
С такой скоростью доля эфира в портфелях криптоказн превзойдёт долю биткоина всего за несколько месяцев. В краткосрочной перспективе это позитивно для эфира, но как только криптоказнам потребуется ликвидировать свои позиции, риски резко возрастут.
Даже Уосси признаёт, что остаётся неизвестным, что произойдёт с криптоказнами, когда их скорректированная чистая стоимость активов (mNAV) перейдёт в отрицательную зону.
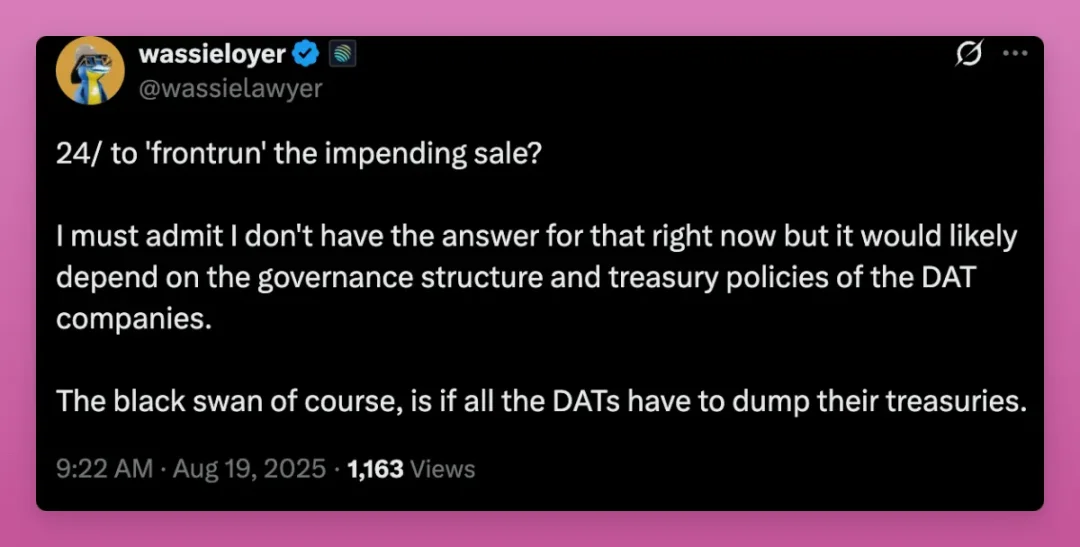
На платформе X существует множество предположений на эту тему, но мой совет: постоянно отслеживать данные по криптоказнам, обращая особое внимание на то, не опускается ли mNAV ниже единицы на устойчивой основе.
На момент написания статьи акции SBET и BMNR торговались немного выше корректированной чистотой стоимости активов (1), а BTCS — ниже.
Что же делает BTCS?
Чтобы привлечь больше покупателей акций, BTCS объявила о первом «двойном дивиденде»: единовременная выплата дивидендов в размере 0,05 доллара США в виде ETH на акцию и 0,35 доллара США наличными.
И самое главное: они предлагают... пожалуйста, внимательно читайте... «Мы предоставим однократное вознаграждение за лояльность в виде 0,35 доллара США эфира на акцию тем акционерам, которые переведут свои акции на учёт нашему трансферному агенту и удержат их до 26 января 2026 года».
Для крипторезидентов ход действий BTCS напоминает механизм стейкинга из традиционных финансов, цель которого — не дать акционерам продать бумаги. Их мотивация к выплате «двойных дивидендов» проистекает из того, что mNAV ниже 1, а также из стремления «предотвратить манипуляции рынком»—— не допустить займов акций для шортинга.
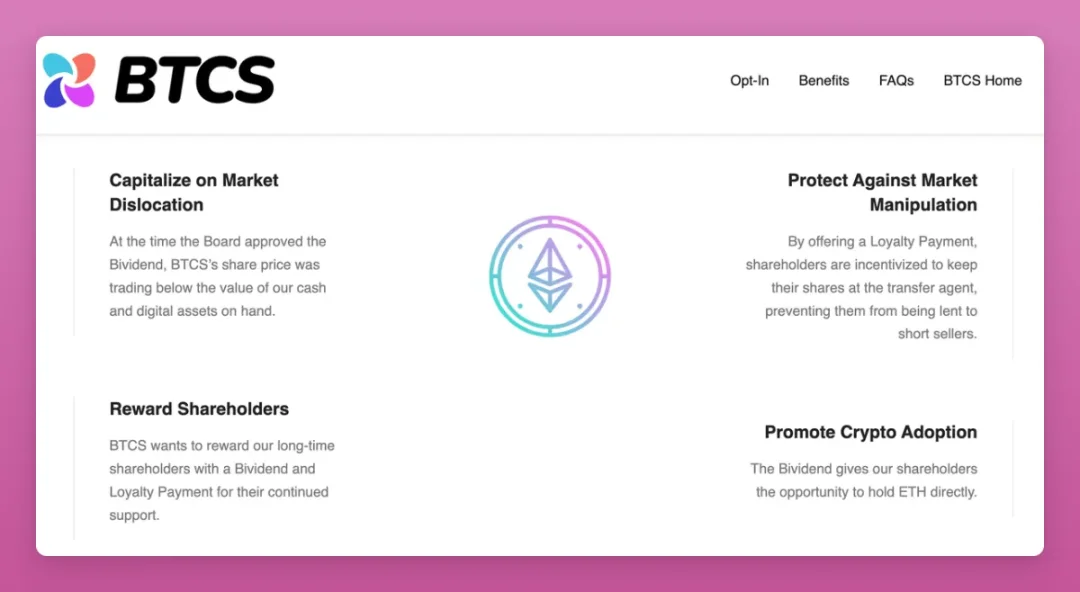
Кроме того, откуда взялись эти дивиденды? На самом деле они выплачиваются за счёт приобретённого эфира.
Звучит неважно, верно?
По крайней мере, пока они не распродают эфир публично. Я подозреваю, что первыми сломаются и начнут продавать криптоактивы небольшие компании, которым не удаётся найти покупателей на акции. Поэтому следует следить за приведёнными ниже дашбордами, идентифицировать криптоказны и изучать, как они управляются своими криптопортфелями.
Крипто-твиттер может игнорировать мелкие криптоказны, но их поведение позволяет спрогнозировать действия более крупных и системно значимых организаций.
Рекомендую обратить внимание на следующие панели данных:
Стоит отметить, что данные на разных дашбордах могут незначительно отличаться, что усложняет анализ. Нам необходимо тщательно отслеживать активность других криптоказн.
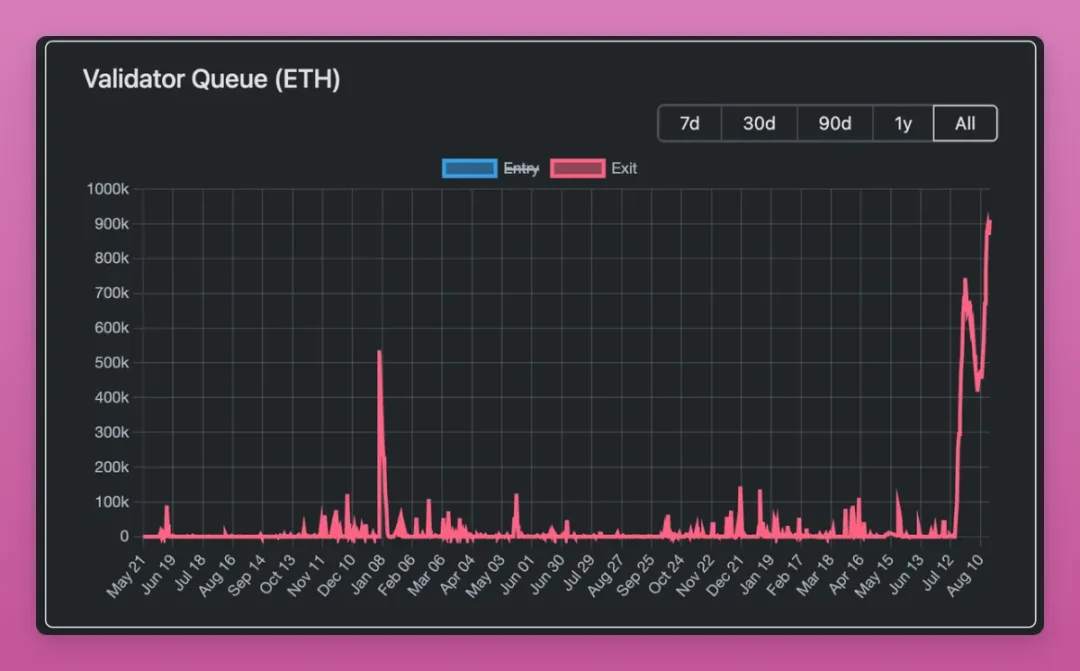
Тем не менее, учитывая, что текущая премия к mNAV находится на низком уровне, а очередь на вывод эфира из стейкинга достигла рекордных значений, неудивительно, что рост цены эфира может замедлиться на несколько дней или даже недель.
Прежде чем перейти к другой теме, добавлю: я становлюсь всё более оптимистичным насчёт криптоказн альткоинов.
Бычья логика для криптоказн альткоинов
В этом цикле количество новых выпусков токенов побилось рекорд. Хотя большинство из них — бесполезные мемилины, затраты на выпуск токена фактически упали до нуля.
В предыдущих циклах требовалось оборудование для майнинга proof-of-work при форках (например, Litecoin, Dogecoin) или развертывание инфраструктуры стейкинга (EOS, SOL, ETH). Даже в прошлый цикл для выпуска токена необходимы были определённые технические знания.
До этого цикла количество привлекательных токенов было «контролируемым»: несколько токенов кредитных протоколов, децентрализованных бирж (DEX), основных публичных блокчейнов, инфраструктуры и т.д.
А теперь, когда затраты на выпуск токенов равны нулю, проекты массово выходят на рынок, и, особенно на фоне бума Pump.fun, альткоинам становится всё сложнее привлекать достаточное внимание и приток средств.
Для примера: ниже я привёл список из 11 проектов. А если их будут тысячи? Невозможно будет найти «точку Шеллинга» (по умолчанию согласованное большинство без коммуникации).
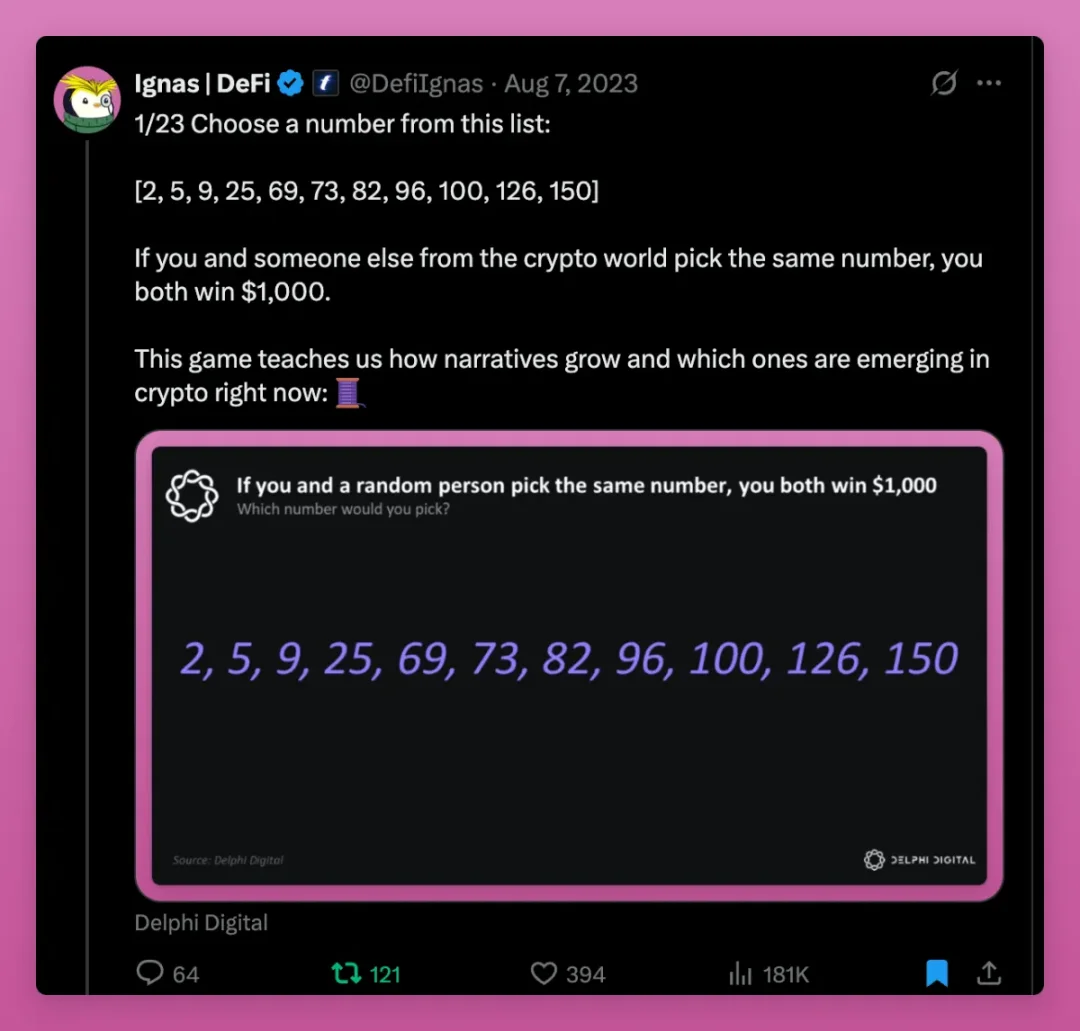
Раньше существовала лишь разница между «биткоином» и «другими монетами». С учётом постоянных закупок MicroStrategy расти мог только биткоин.
Криптоказны альткоинов изменили эту картину.
Во-первых, лишь немногие проекты альткоинов способны запустить стратегию по созданию криптоказны. Для этого требуются специфические знания и навыки, которыми обладает подавляющее большинство проектов.
Во-вторых, лишь ограниченное число альткоинов «заслуживают» наличия собственной криптоказны. Например, Aave, Ethena, Chainlink, Hype или индексы DeFi-токенов.
В-третьих, возможно, самый важный пункт: криптоказны дают проектам уровня ICO настоящий «момент IPO», привлекая институциональный капитал, который ранее был недоступен. Как я писал на платформе X:
Ранее я считал криптоказны альткоинов безумной пирамидой. Но если подумать глубже, криптоказны позволяют альткоинам выйти на «публичный рынок»—— пройти путь от ICO к IPO. Криптоказна BNB функционирует подобно IPO Binance, которого в оригинале могло и не случиться. Криптоказна $AAVE открывает двери для капитала традиционных финансов для инвестиций в будущее кредитных протоколов. Нам нужно больше таких криптоказн.
Наконец, в отличие от биткоина и эфира, альткоины лишены спотовых ETF, привлекающих институционалов.
Поэтому криптоказны альткоинов находятся в зоне моего пристального внимания. Они играют новую роль, например, поглощая внебиржевые распродажи венчурных фондов или скупая токены по дисконту.
Ethena уже стала ранним примером, но мне интересно увидеть, что произойдёт, когда аналогичную казну создаст альткоин с высокой долей свободного обращения.
Пора ли продавать?
Как я уже упоминал, многие вокруг планируют распродажу. Однако они не хотят продавать по текущим ценам.
Почему? Потому что все индикаторы выглядят удивительно здоровыми. «Универсальный индикатор импульса» от CryptoQuant отслеживает бычьи и медвежьи циклы через индекс прибыли/убытка.
Ключевые выводы (кардинально не изменившиеся с тех пор):
-
Биткоин находится на середине бычьего цикла.
-
Холдеры фиксируют прибыль, но крайнего эйфорийного настроения пока нет.
-
До достижения переоценки цена всё ещё имеет потенциал для роста.
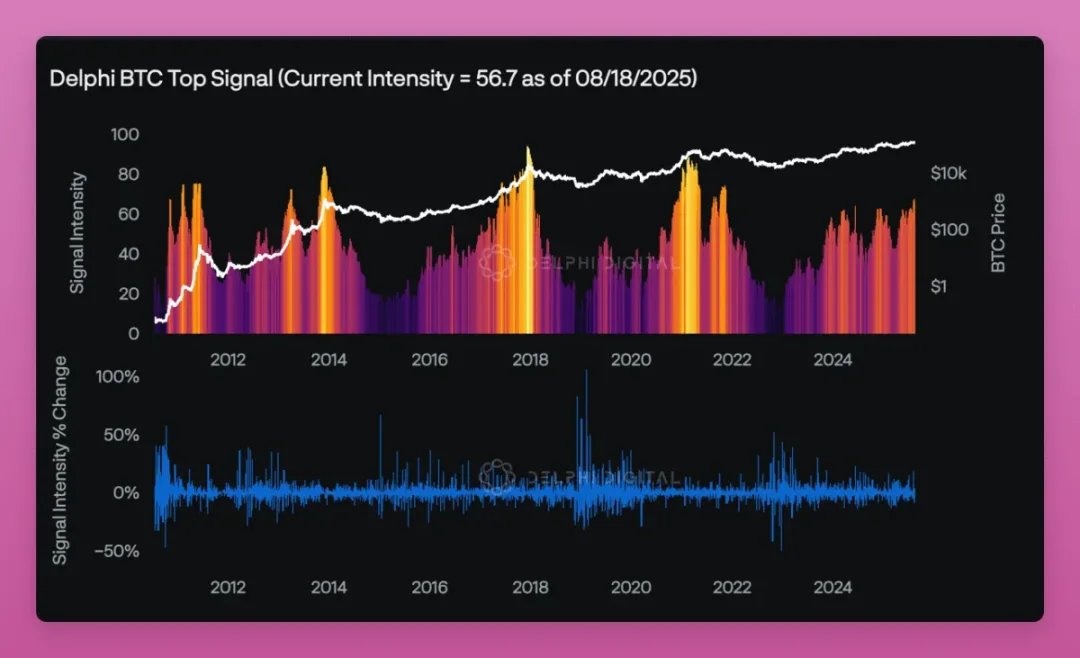
Тем не менее, панель сигналов пика биткоина от Delphi указывает, что рынок близок к перегреву, но остаётся в контролируемых рамках: балл силы составляет 56.7, тогда как пик обычно приходится на отметку около 80.
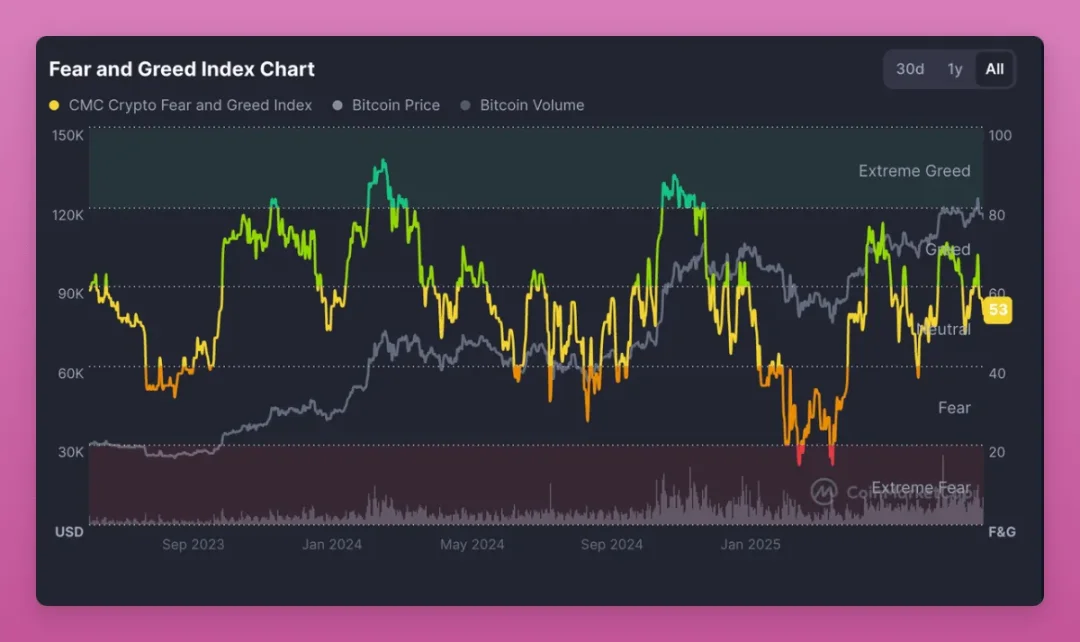
Индекс страха и жадности вернулся к уровню «Нейтрально».
Кроме того, ни один из 30 отслеживаемых Glassnode показателей не сигнализирует о формировании рыночной вершины.
Ранее я определял рыночные пики по пикам фандинг-рейта, но сейчас сомневаюсь, не исказил ли этот показатель протокол Ethena.
Высокий фандинг-рейт раньше означал избыток длинных позиций у спекулянтов, за которым обычно следовал резкий обвал. Однако USDe от Ethena нарушил эту закономерность.
Стейблкоин USDe создаётся путём покупки спота и открытия коротких позиций по бессрочным контрактам, что позволяет зарабатывать на фандинг-рейтах. При росте ставки выпускается больше USDe, увеличивая шорт-позиции и тем самым сдерживая сам рейт. Возникает петельный эффект.
Таким образом, высокий фандинг-рейт больше не обязательно означает перегрев рынка, это может быть просто результатом активной эмиссии нового USDe со стороны Ethena.
Тогда лучше отслеживать объём предложения самого USDe? Если смотреть на него, рынок действительно горяч: предложение USDe выросло вдвое за месяц.
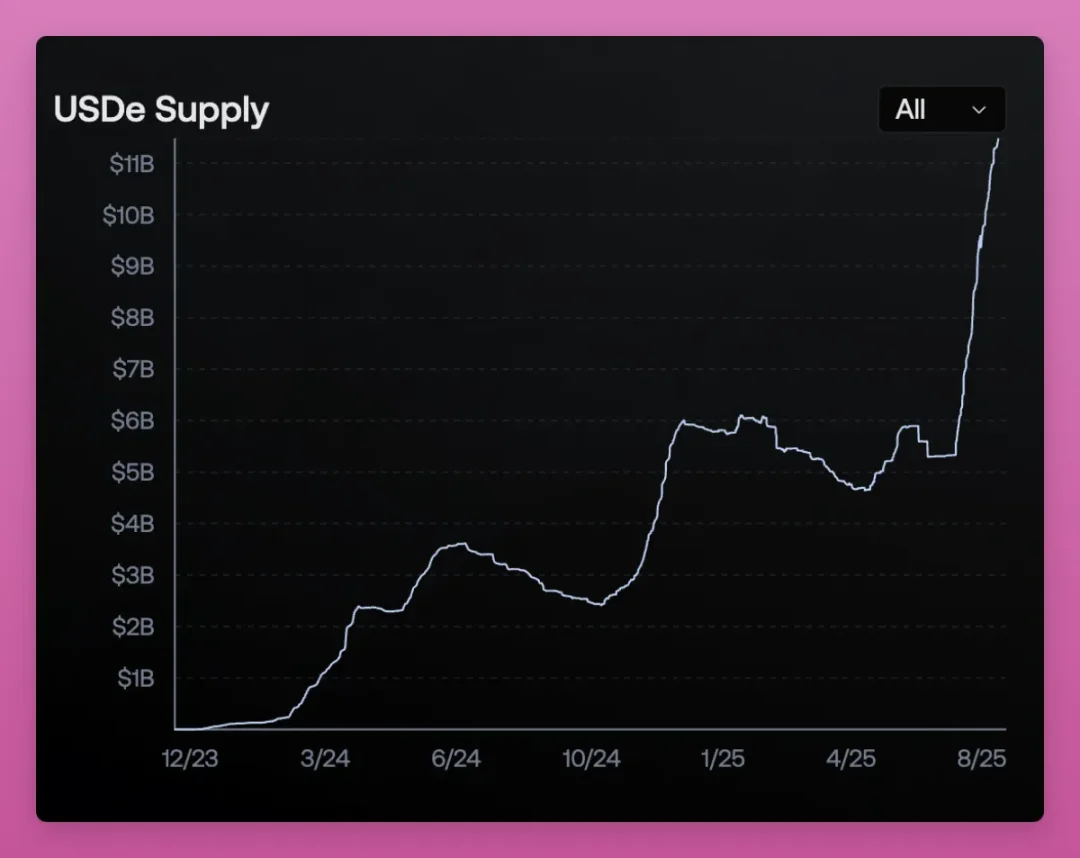
В совокупности я считаю, что состояние рынка вполне удовлетворительное. Однако поскольку многие розничные спекулянты третьего и четвёртого циклов держат позиции с нереализованной прибылью уровня «изменения жизни», каждый крупный рост встречает сильную распродажу.
Надеюсь, что криптоказны и эфир сумеют поглотить это давление распродаж.
Кроме того, медвежий рынок может вновь внезапно вернуться на фоне макроэкономической турбулентности, которая способна обнажить скрытые рычаги заёмного плеча в криптоиндустрии, оставшиеся пока незамеченными нами.
В первой статье из серии «Текущее состояние рынка» я упоминал несколько направлений, где может скрываться плечо:
-
Ethena: залог USDe сместился с преимущественно эфира в сторону биткоина, а теперь фокус переносится на стабильные монеты с высокой ликвидностью.
-
Рестейкинг: несмотря на охлаждение нарратива, протоколы рестейкинга с обеспечением ликвидности (LRT) активно интегрируются в основную инфраструктуру DeFi.
-
Циклический арбитраж: спекулянты используют цикличные операции для наращивания заёмного плеча при майнинге/стейкинге ради высоких доходностей.
Ранее меня больше всего беспокоил Ethena, но сейчас основным фокусом стали криптоказны. А что, если существуют скрытые рычаги, о которых мы совершенно не подозреваем? Эта мысль попросту не даёт мне спокойно спать.
Что делать после продажи?
После переноса налогового резидентства в Португалию моя инвестиционная стратегия в отношении криптовалют изменилась.
В Португалии налог на прирост капитала составляет 0%, если активы удерживаются дольше 365 дней; кроме того, сделки между криптовалютами не облагаются налогом.
Это означает, что я могу конвертировать средства в стейблкоины, держать их год и получать доход полностью освобождённый от налогов.
Но возникает вопрос: куда разместить стейблкоины, чтобы максимизировать доходность, сохраняя при этом спокойный сон?
Удивительно, но надёжных протоколов осталось крайне мало. Погоня за высокой доходностью заставляет перебрасывать активы между разными платформами, постоянно опасаясь «миграций казначейств» (например, при апгрейдах смарт-контрактов) и угроз взломов.
Чаще всего упоминаются кассы Aave, Sky (Maker), Fluid, Tokemak и Etherfi, однако есть и другие варианты, такие как Harvest Finance, Resolv, Morpho, Maple и др.
Главный вопрос: какой протокол позволит спокойно держать стейблкоины целый год? Лично я доверяю максимум двум.
Первый вариант — Aave. Однако рост предложения USDe и цикличный арбитраж LST ETH/ETH вызывают опасения насчёт массовой ликвидации позиций (хотя обновлённая защитная функция Aave частично компенсирует риски).
Второй вариант — Sky. Однако агентство S&P Global Ratings присвоило ему «первую кредитную оценку стабильной системы», и результат наводит на тревогу: рейтинг B-, что классифицируется как «рискованно, но не на грани краха».
Слабые стороны включают:
-
Концентрация вкладчиков
-
Глубокая зависимость управления от Руна (основателя MakerDAO)
-
Слабый капитальный буфер
-
Нечёткость регуляторного ландшафта
Это означает, что хотя стабильные монеты Sky (USDS, DAI) считаются заслуживающими доверия, они обладают низкой устойчивостью. В нормальные времена проблем нет, но в условиях стресса, таких как массовое выведение средств или дефолты по кредитам, проект может понести серьёзные потери.
Как верно отметил PaperImperium: «Для mainstream-стейблкоина это катастрофический рейтинг».
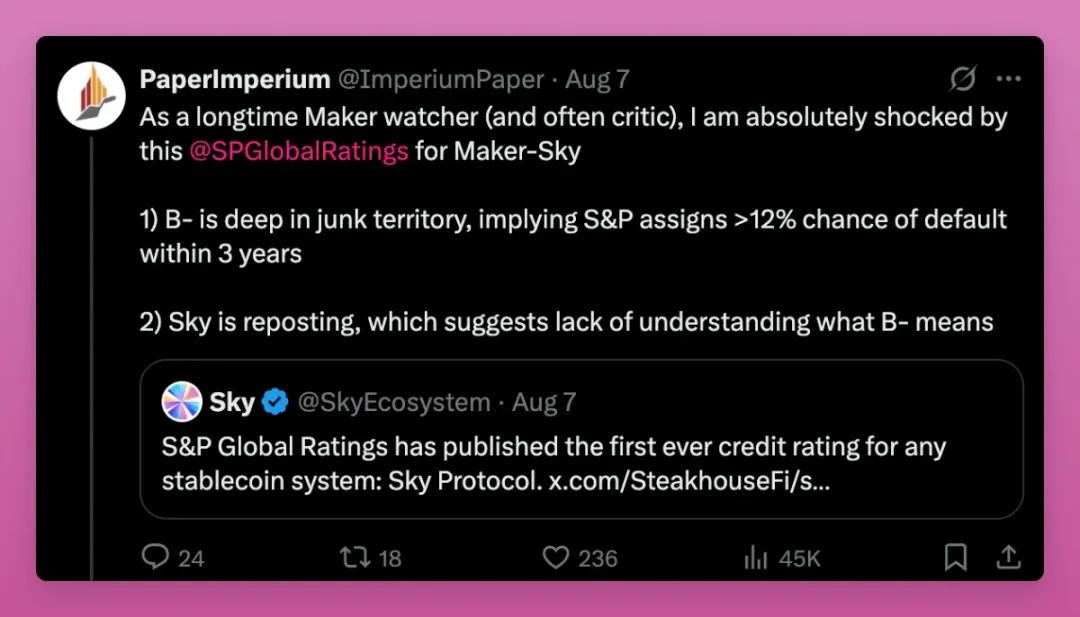
Однако толерантность традиционных финансов к риску значительно ниже, чем у крипторезидентов, однако класть всю ликвидность в один протокол тоже нельзя.
Это также подтверждает, что криптоиндустрия всё ещё находится на ранних стадиях развития: настоящего «пассивного инвестирования» здесь пока не существует, за исключением биткоина и эфира.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Ignas | DeFi Research