Свежий отчет от HTX Ventures | Разбираемся: токенизация акций — это шанс на лёгкую прибыль или финансовая ловушка?
Введение
Токенизация акций становится новым фокусом на стыке криптоиндустрии и традиционных финансов. С приходом таких платформ, как Kraken и Robinhood, рынок стремится перенести такие реальные активы, как акции США и ETF, в блокчейн, создавая глобальный цепочечный рынок капитала, работающий 7×24 часа. Для ведущей биржи отрасли этот тренд не является изолированным; он движется синергией роста популярности стейблкоинов, формирования системы «теневых долларов» и логики токенизации реальных активов (RWA).
Ключевая логика заключается в следующем: стейблкоины уже выстроили глобальную систему «теневых долларов», а токенизация акций является её естественным продолжением, позволяя пользователям за пределами США напрямую контактировать с «теневыми акциями США» через USDT, обходя процедуры открытия счетов, переводы валюты и кросс-граничные расчеты, формируя цепочечный аналог «серого Уолл-стрита». Эта модель создает новые возможности для ликвидности, но одновременно выносит риски регулирования и комплаенса на первый план.
Параллельно формируется обратный путь: цепочечные активы интегрируются в традиционные рынки через правовые реструктуризации. Недавно публичная компания Nasdaq изменила название на Tron Inc., включив экосистему публичной сети и TRX в свою ключевую стратегию, что дает сигнал: интеграция криптоактивов и мейнстримных финансов больше не ограничивается концептуальным уровнем, а постепенно реализуется в рамках нормативно-правовой базы.
Кусок пирога или ловушка? Ответ зависит от того, удастся ли замкнуть цикл:
● Могут ли реальные акции и прозрачное хранение оправдать ожидания?
● Могут ли долгосрочно поддерживаться ликвидность и деятельность маркетмейкеров?
● Могут ли механизмы регионального комплаенса успевать за скоростью инноваций?
Эта статья написана HTX Ventures и будет подробно разбирать модели, расстановку сил на рынке, регуляторную ситуацию, типичные риски и будущие эволюционные пути, чтобы помочь вам определить: токенизация акций — это золотой вход в RWA или серый капкан для рынка капитала?
I. Почему криптоиндустрия заинтересовалась акциями?
С момента появления технологий блокчейна практически все активы, поддающиеся токенизации (Tokenized), были или постепенно переводятся в сеть. От первых стейблкоинов до традиционных финансовых инструментов, таких как недвижимость, облигации и фонды, а теперь и набирающей популярность токенизации акций (Tokenized Stocks), каждое новое нововведение пытается устранить препятствия и барьеры в реальном финансовом мире с помощью блокчейна.
Основная логика токенизации акций заключается в преобразовании акций из традиционного финансового рынка в цифровые токены в блокчейне, что обеспечивает круглосуточные глобальные торги, возможность покупки крошечных долей (дробных акций) и более эффективные кросс-граничные сделки. Этот подход привлекает внимание, поскольку он напрямую решает боль традиционных розничных инвесторов по всему миру, особенно в странах развивающихся рынков, таких как сложность открытия счетов, перевод средств и несоответствие торгового времени при торговле акциями США.
Однако токенизация акций не является новой концепцией: она впервые появилась еще в 2020 году. Тогда различные биржи во главе с FTX и Binance активно пытались внедрить ее, но в конечном итоге под сильным давлением регуляторов проект потерпел неудачу.
II. Предыстория токенизации акций: опыт FTX и Binance
В 2020 году FTX, одна из первых бирж, попытавшаяся запустить токенизацию акций, выбрала сотрудничество с немецким брокером CM-Equity. Они покупали реальные акции для хранения, а затем выпускали токенизированные акции в формате ERC-20 (например, токен AAPL для Apple, TSLA для Tesla и Coinbase) и продавали их глобальной аудитории через собственную торговую платформу.
Начальный этап тестирования FTX был успешным и привлек множество розничных инвесторов из развивающихся стран. Однако эта модель быстро привлекла внимание регуляторов ценных бумаг в Европе и США. Федеральный офис по надзору за финансовым сектором Германии (BaFin) и Комиссия по ценным бумагам и биржам США (SEC) выпустили строгие предупреждения, указав, что подобная деятельность связана с публичным размещением ценных бумаг и должна соответствовать требованиям регулирования ценных бумаг, получая соответствующие лицензии. FTX не смогла выполнить эти требования по комплаенсу и была вынуждена быстро удалить продукты токенизированных акций.
В 2021 году Binance также попыталась запустить аналогичные продукты, используя практически идентичную модель для токенизации акций Tesla, Coinbase и Apple. Тем не менее, попытки Binance также оказались недолговечными: вскоре под давлением регулирования множества стран сервис был свернут.
Неудачи FTX и Binance четко передают ключевой сигнал: главная проблема бизнеса по токенизации акций кроется не в технологиях, а в комплаенсе и регулировании.
III. Почему токенизация акций снова стала в центре внимания?
Несмотря на жесткое сопротивление регуляторов, токенизация акций вновь вышла на повестку дня в 2024–2025 годах, став горячим направлением в рынке. Причинами этого можно назвать четыре фактора:
● Фактор политики и законодательства: в 2024 году Дональд Трамп публично поддержал развитие криптовалют, что вернуло рынку надежды на возможное смягчение регулирования. Чиновник SEC Хестер Пирс также выразила интерес к созданию «регуляторной песочницы», предоставив определенное пространство для маневра в политике.
● Вход традиционных финансовых институтов: крупные игроки, такие как BlackRock и Franklin Templeton, начали токенизировать фонды, облигации и другие активы через блокчейн. Это стало примером для токенизации акций, побудив многие традиционные учреждения рискнуть и протестировать эту модель.
● Зрелость технических условий: в отличие от 2020 года, быстрое развитие блокчейн-технологий, таких как Solana, Base и Arbitrum, значительно снизило стоимость онлайн-транзакций, ускорило обработку данных и упростило обеспечение ликвидности.
● Реальный спрос со стороны розничных инвесторов остается высоким: на рынках Юго-Восточной Азии, Южной Азии и Ближнего Востока по-прежнему сохраняется огромный спрос на акции США. Пользователи этих регионов владеют большими объемами USDT, но им трудно попасть на традиционный рынок акций США. Токенизация акций напрямую заполняет этот рыночный пробел.
IV. Почему токенизация акций сильно коррелирует с системой «теневых долларов» и популярностью стейблкоинов?
Токенизация акций представляет собой «второй уровень эволюции» стейблкоинов в виде долларовой сетки. Она превращает «теневые доллары» розничных инвесторов прямо в «теневые акции США», переводя RWA из категории «статического хранения» в «композиционные динамические активы». Чем горячее стейблкоины, тем больше пространства для развития этой дороги, но чем сильнее регуляторы будут опасаться влияния «теневых долларов».
По своей сути стейблкоины являются глобальным «коридором параллельного рынка» для системы теневых долларов
● Стабильные монеты, привязанные к доллару (USDT, USDC), уже давно не просто «платежные инструменты крипторынка», а «долларовые копии», обходящие традиционные сети кросс-граничных клиринговых расчетов.
● Во многих развивающихся странах стейблкоины стали теневыми правами требования к доллару для местных жителей. На Филиппинах, в Пакистане, Аргентине и Вьетнаме у пользователей может не быть местной валюты, но наличие стейблкоина равносильно наличию «долларов».
● Поэтому с точки зрения розничного инвестора: “USDT в руках ≈ депозит в долларах”, но гораздо гибче — можно в любой момент выходить и заходить в торговлю криптовалютами, а также использовать их напрямую для обмена на токенизированные акции.
● С появлением токенизированных акций они естественно становятся новым назначением для стейблкоинов: USDT/USDC напрямую превращаются в цепочечные теневые котировки для Apple/TSLA, вместо того чтобы сначала конвертироваться в фиат, открывать счет у американского брокера.
Чем выше популярность стейблкоинов, тем больше пространства для RWA (токенизации реальных активов)
● Оборот USDT в 2024 году временно превысил $115 млрд, что делает ее самым крупным «заменителем доллара» в мире, скорость обращения которого намного превышает классические долларовые SWIFT-переводы.
● При наличии колоссально ликвидных стейблкоинов RWA в блокчейне (облигации, фонды, недвижимость, акции) естественно нуждаются в новых «водохранилищах», иначе USDT останется только в CEX для торговли фьючерсами и не сможет связываться с реальными активами.
● Токенизированные акции являются одним из самых понятных и наиболее ликвидных направлений RWA в мире. Розничные инвесторы знакомы с базовыми активами, маркетмейкеры могут ориентироваться на ценообразование вторичного рынка, поэтому их торговля проще, чем у недвижимости, предметов искусства или дебиторской задолженности.
Система теневых долларов + токенизация акций превращают «американские акции» во второй уровень долларовой сетки в блокчейне
● С точки зрения теории регулирования, комбинация токенизации акций и стейблкоинов по сути представляет собой «теневую капитальную систему»:
○ Стейблкоины обеспечивают теневую замену долларового денежного предложения;
○ Токенизация акций теневизирует доходность от прав собственности на американские компании;
○ В сочетании это позволяет жителям других стран в режиме 7×24 использовать «теневые доллары» для сделок с «теневыми акциями США».
● Эта комбинация обходит систему американских брокеров, систему расчетов SWIFT и даже (теоретически) прямую налоговую отчетность в США.
● Именно поэтому регуляторы сохраняют высокую чувствительность к этому направлению: они следят за «экспортом долларового влияния», а не просто за игровой механикой токенов.
Эта логическая цепочка объясняет, почему Kraken, Bybit, Robinhood и Backed осмелились вернуться в игру в 2024–2025 годах
● Стейблкоины уже прошли проверку пользователями по всему миру (быстрые транзакции, удобные кросс-граничные платежи), а RWA в блокчейне имеют поддержку гигантов (BlackRock, Franklin Templeton).
● Kraken и другие играют на возможности привлечь розничных инвесторов из «серой зоны» через эту систему теневых долларов.
● Robinhood сначала тестирует токенизированные акции в ЕС, рассчитывая на трафик USDT за пределами США, используя цепочечные бумажные обязательства для привлечения аудитории, которую они не могли получить ранее.
V. Три основные модели токенизации акций
Хотя само понятие «токенизация акций» звучит коротко, на практике это не единственный путь реализации.
В зависимости от наличия реального хранения акций, способа выпуска и торговли в блокчейне, основные подходы на рынке можно разделить на три типа:
Первый — реальное хранение акций + выпуск токена в блокчейне, второй — модель CFD (контрактов на разницу цен), третий — чистые синтетические активы DeFi.
У каждой модели есть свои плюсы и минусы, различается давление со стороны регуляторов, дизайн ликвидности и целевые сценарии использования. Понимание этих различий является основой для освоения всего направления токенизации акций.
Модель 1 | Хранение реальных акций + выпуск токена в блокчейне
Это основной маршрут, используемый сейчас Kraken и Bybit, также считающийся относительно самым безопасным с точки зрения комплаенса.
Механизм работы
● Эмитенты или брокеры с лицензиями (например, Backed Finance, Dinari) покупают реальные акции (например, Apple, Tesla) на традиционном вторичном рынке.
● Активы хранятся у регулируемых операторов хранения (например, BitGo, Anchorage), что гарантирует прозрачность и проверяемость реальных объемов.
● Эмитент выпускает токены в блокчейне в соотношении 1:1 на основе доли хранения. Например, 1 акция Apple = 1 токен AAPLx (или bAAPL), которые могут разворачиваться в сетях Solana, Base и др.
● Пользователи могут покупать эти токены на платформах вроде Kraken за USDT, тем самым косвенно получая связанные с реальными акциями активы в блокчейне.
Ключевые особенности модели
Эта схема кажется идеальной, но на практике имеет следующие ограничения:
● Хотя она привязана к реальным акциям, большинство токенов автоматически не включают права голоса или дивиденды. Robinhood, Kraken и другие явно указывают на своих сайтах: “Это не права акционеров.”
● Если пользователь хочет конвертировать токен обратно в реальные акции, обычно требуется строгая процедура KYC, соблюдение процесса выкупа у оператора хранения и оплата дополнительных комиссий. Некоторые эмитенты вообще не поддерживают выкуп мелких долей розничными инвесторами.
● Следовательно, подавляющее большинство пользователей покупает такие токены в первую очередь для спекуляции на колебаниях курса, тогда как доля тех, кто реально использует статус акционера, крайне мала.
Почему Kraken и Bybit активно расширяют присутствие?
● Комплаенс-буфер: Оpora на реальные акции и прозрачное хранение позволяют в случае давления регуляторов переложить основную ответственность на эмитентов (например, Backed).
● Компонуемость в DeFi: Токены обладают свойством передачи в блокчейне, что позволяет интегрировать их в кросс-цепочечные стратегии. Например, AAPLx от Kraken можно перевести в кошелек Solana, где пользователи смогут предоставлять ликвидность (LP) на Jupiter или майнить ликвидность на Kamino.
● Привлекательность для розничных инвесторов: По сравнению с чистыми CFD или синтетическими активами, «ощущение реальности» с реальной опорой снижает психологический порог входа, облегчает обучение рынка и привлечение трафика.
Особый случай | Стратегия Robinhood «полной цепочечной интеграции»
Подход Robinhood более агрессивен. Опираясь на собственную лицензию американского брокера, компания изначально обладала возможностями торговли и хранения реальных акций.
В настоящее время Robinhood разрабатывает собственную сеть Robinhood Chain, напрямую подключая счета для торговли акциями к блокчейну, обеспечивая внутреннее хранение, выпуск и сопоставление ордеров в одной системе, а также интегрируясь с Bitstamp для предоставления глобальной ликвидности.
Эта модель фактически представляет собой «версию Binance Chain для брокеров». Robinhood самостоятельно контролирует весь процесс от выпуска бумажных обязательств, деятельности маркетмейкера до потоков данных, оставляя комиссионные, пользователей и трафик внутри собственной экосистемы.
Стоит отметить, что такая высокозакрытая структура комплаенса и технологические барьеры недоступны для обычных бирж или провайдеров кошельков в краткосрочной перспективе. Малым игрокам сложно покрыть расходы на создание такой автономной экосистемы.
Модель 2 | CFD (контракты на разницу цен): простота внешнего вида, старая школа
По сравнению с хранением реальных акций, CFD (контракты на разницу цен) кажутся самыми простыми, но на самом деле являются одним из наиболее широко применяемых биржами способов.
Механизм работы
● Типичные игроки, такие как Bybit CFD, PrimeXBT, используют аналогичную структуру.
● Пользователи через MT5, MT4 или встроенную страницу CFD на Bybit выбирают, например, «Apple CFD», и открывают позицию на рост или падение.
● Платформа или внешние поставщики ликвидности (LP) противостоют пользователю. Им не нужно фактически владеть базовыми акциями или осуществлять физическое хранение.
● Спреды, проскальзывание и параметры кредитного плеча устанавливаются платформой самостоятельно. По сути пользователь ведет игру на цену с платформой или LP. Физической передачи акций и регистрации акционеров не происходит.
Почему модель CFD так распространена?
● Быстрый запуск: Достаточно подключить проверенного LP и импортировать котировки акций в реальном времени, после чего список можно сразу открыть для торговли.
● Относительно меньшее давление регуляторов: Большинство юрисдикций классифицируют CFD как деривативы. Пока нет физической передачи прав собственности, они не попадают под самые строгие нормы традиционного законодательства о ценных бумагах.
● Высокое принятие пользователями: Криптопользователи привыкли к контрактам на BTC и ETH, поэтому переход на контракты по акциям США не требует обучения, а операционная логика остается неизменной.
Двойная стратегия Bybit
Стратегия Bybit в последние месяцы особенно показательна:
● С одной стороны, она сотрудничает с Backed, запуская xStocks (например, AAPLx, TSLAx) для пользователей, предпочитающих «подтверждение реальными акциями», напрямую конкурируя с Kraken и Robinhood.
● С другой стороны, платформа сохраняет традиционную линейку CFD, удовлетворяя спекулянтов, нуждающихся в высоком кредитном плече и круглосуточном арбитраже на волатильности.
Эта гибридная двухъярусная модель позволяет Bybit охватить одну систему торговли консервативных пользователей, нуждающихся в поддержке реальными активами, и высокочастотных спекулянтов, стремящихся к риску с плечом, максимизируя источники ликвидности и охват аудитории.
Точки риска: на что следует обратить внимание пользователям
Несмотря на простоту и удобство модели CFD, скрытые риски здесь不容忽视 (не подлежат игнорированию).
● Полное отсутствие прав акционеров: CFD не предоставляет никаких прав голоса или дивидендов и не привязаны к реестру акционеров.
● Противоположной стороной является платформа или LP: Когда пользователь получает прибыль, платформа теряет деньги. Если торговля оказывается слишком точной, некоторые платформы могут сглаживать риски через проскальзывание или механизмы ликвидации, что увеличивает вероятность превышения балансового долга (margin call) или резкого роста проскальзывания.
● По своей сути это «рынок пари», ограниченный регулированием: Следовательно, CFD лучше всего подходит для краткосрочной торговли на колебаниях, долгосрочное удержание не обладает ценностными характеристиками, аналогичными акциям.
Модель 3 | Чистые синтетические активы DeFi в блокчейне
По сравнению с первыми двумя моделями, чисто цепочечные синтетические активы DeFi представляют собой наиболее «ортодоксальное» децентрализованное решение. Примерами являются ранний проект Mirror Protocol и действующий Synthetix.
Механизм работы
● Пользователи блокируют стейблкоины (например, UST, sUSD) в смарт-контракте в качестве залога для генерации синтетических активов.
● Протокол вызывает оракулов для получения текущей цены базового актива, например, Apple стоит $180.
● Смарт-контракт автоматически чеканит (mint) соответствующие синтетические токены акций, такие как «mAAPL», «sTSLA», на основе данных оракула. Эти токены отслеживают только цену акции и не отражают право собственности на реальные акции.
● Пользователи могут участвовать в предоставлении ликвидности (LP), свободно торговать или комбинировать эти токены в индексные фонды с использованием DEX в блокчейне (например, Terraswap, Uniswap, Curve).
Преимущества
● Полностью в блокчейне: Не зависит от централизованных торговых пар или хранилищ, весь процесс эмиссии, движения и уничтожения выполняется автоматически смарт-контрактами.
● Гибкость компоновки: Может объединяться с другими модулями в экосистеме DeFi, порождая залоговое кредитование, опционы, структурированные продукты и множество других вариантов.
Ограничения и риски
● Отсутствие поддержки реальными акциями: Синтетические активы полностью зависят от ценных сигналов оракулов, без подтверждения реальной долевой собственностью.
● Высокий системный риск: В случае атаки на оракул или его отказа привязка к цене рушится, а сам контракт может потерять способность к выплате.
● Риск истощения ликвидности: По сравнению с централизованным маркетмейкингом глубина ликвидности в блокчейне сильно зависит от постоянных ордеров участников и распределения вознаграждений. При отсутствии непрерывных стимулов легко приводит к резкому падению ликвидности.
Крах Mirror Protocol стал ярким примером этого: после краха экосистемы Terra и потери USDT курсового закрепления, синтетические акции mAAPL и mTSLA в Mirror обнулились.
Synthetix, хотя и продолжает работать (часть sAAPL, sTSLA все еще находится в протоколах Optimism и Synthetix для залога или создания пулов синтетического долга), количество пользователей и TVS значительно сократились по сравнению с пиковыми периодами. Популярность форматов токенизированных акций в чистой DeFi сегодня намного ниже, чем в сценариях стейблкоинов и кредитного плеча на ETH.
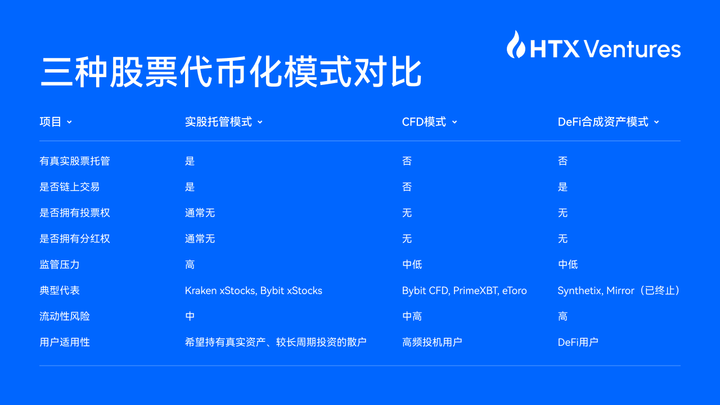
Сравнение трех моделей токенизации акций
VI. Детальный разбор игроков · Кто фактически работает на этой линии
За этим витком токенизации акций уже сформировалась довольно четкая цепочка поставок: эмитенты на верхнем уровне — хранение — ликвидность платформ — конечная дистрибуция.
Backed Finance: Ключевой эмитент за кулисами
● Штаб-квартира в Швейцарии, один из самых представительных эмитентов токенизированных акций в отрасли. Отвечает за покупку реальных акций через традиционных брокеров и ежедневное раскрытие деталей хранения в блокчейне с использованием Proof of Reserve (PoR) от Chainlink.
● Основные клиенты включают Kraken, Bybit, Ondo. Токенизированные акции от Backed считаются «комплаенс-совместимыми спотовыми листингами», которые CEX могут быстро выводить на рынок для розничных инвесторов.
● Ключевая логика: эмитент берет на себя роли комплаенса по ценным бумагам и оператора хранения. CEX занимается только предварительным KYC/AML, минимизируя прямое участие в ответственности за выпуск ценных бумаг.
Ondo & Securitize: Лигой派 и традиционные провайдеры цифровых ценных бумаг
● Ondo инициировала Global Market Alliance, объединив Solana Foundation, BitGo, Fireblocks, Jupiter и других для построения стандартизированных решений по кросс-цепочечному взаимодействию, хранению и ликвидности.
● Securitize является одним из ранних типичных игроков в нише цифровых ценных бумаг. Основной бизнес направлен на предоставление услуг секьюритизации акций традиционным компаниям и доступ к квалифицированным инвесторам. Ориентация смещена в сторону B2B-рынка, не работает напрямую с розничными инвесторами.
Dinari: Попытка напрямую справиться с комплаенсом в США
● Dinari — команда со штаб-квартирой в США, стремящаяся применить лицензии Reg D, Reg CF и квалификацию ATS (Alternative Trading System) для прямого взаимодействия с регулированием ценных бумаг SEC, пытаясь создать по-настоящему комплаенс-совместимый продукт токенизированных акций под названием dShares.
● В отличие от Backed, Dinari планирует в будущем предоставлять пользователям некоторые выборочные права акционеров (например, дивиденды). Однако вызов заключается в том, что стоимость комплаенса в США крайне высока: требуются долгосрочные инвестиции в лицензии брокеров, хранение, команды юристов.
● В настоящее время Dinari в основном придерживается маршрута B2B, сотрудничая с кошельками или биржами и предоставляя продукты токенизированных акций по white-label схеме.
Kraken: Лидер среди старых CEX с упором на комплаенс
● Kraken традиционно позиционируется на рынке как CEX с высокой степенью комплаенса, делая ставку на доверие пользователей из Европы и Америки к лицензиям и стандартам соответствия.
● Модуль xStocks взаимодействует с Backed: реальное хранение управляется Backed, а Kraken обеспечивает сопоставление ордеров, листинг, кошелек и API-интеграцию. PoR публикуется для общего доступа, токены можно перемещать в сети блокчейна типа Solana, а также комбинировать с LP/DEX для вторичной ликвидности.
● Kraken уделяет особое внимание границам комплаенса. В отношении пользователей из США применяются меры блокировки IP-адресов и ограничения KYC по часовым поясам, чтобы свести к минимуму нарушение красной линии SEC.
Bybit: Двухпутная гибридная модель, баланс между спотом и деривативами
● Главное отличие от Kraken заключается в том, что Bybit одновременно запускает две продуктовые линейки: токенизацию реальных акций и CFD.
● CFD реализуется Bybit путем подключения внешних поставщиков ликвидности (таких как IS Prime, Finalto) и систем MT5, что покрывает потребности высокочастотных спекулянтов и приносит доход от спреда и комиссий.
● Маршрут реальных акций осуществляется через партнерство с Backed для листинга xStocks (AAPLx, TSLAx), обслуживая пользователей, предпочитающих «поддержку реальными акциями». Обе группы клиентов конвертируются на платформе одновременно.
Robinhood: Интеграция внутренней брокерской цепи
● Robinhood имеет лицензию Broker-Dealer в США и изначально способен обеспечивать реальную торговлю акциями и хранение.
● Разработав собственную сеть Robinhood Chain, она переводит брокерские счета в блокчейн, комплектует собственным кошельком и системой сопоставления ордеров. Сначала испытывает технологию в регионе ЕС (Robinhood Europe), упаковывая 200+ акций и ETF в продуктовую линейку Token для торговли пользователями EU, избегая американского регулирования.
● Bitstamp выступает в роли моста ликвидности. В дальнейшем пользователи смогут использовать токены для залога или создания структурированных продуктов в сценариях DeFi.
● Эта схема «инфраструктуры внутри брокера» позволяет Robinhood замкнуть процессы эмиссии, хранения, сопоставления и ликвидности, радикально повышая удержание клиентов и контроль данных. Однако требуется сильная комплаенс-база и финансовые затраты, что затрудняет быстрое копирование малыми и средними игроками.
Republic: Фокус на редкие доли несписанных компаний
● В отличие от других проектов, фокусирующихся на публичных акциях, Republic концентрирует токенизацию на редких долях несписанных компаний (например, SpaceX, OpenAI). Обычно используется модель вексельных документов Special Purpose Vehicle (SPV), позволяющая розничным инвесторам косвенно инвестировать в объекты, ранее недоступные.
● Точка риска заключается в том, что у некоторых токенов частных акций могут возникать проблемы авторизации. Так, OpenAI официально заявила, что продукты не получили authorization, а SEC уже начала расследование.
VII. Глобальный обзор регулирования
США: Закон о ценных бумагах является жестким ограничением
● Основные принципы: Токенизация акций ≠ отсутствие статуса ценной бумаги. Пока токен привязывается к акциям и продается или обслуживается пользователям в США, он автоматически подпадает под требования регулирования ценных бумаг SEC.
● Условия комплаенса: Для выпуска и продажи токенизированных акций необходимо иметь лицензии Broker-Dealer и ATS, а также архитектуру хранения и раскрытия информации, соответствующую закону о ценных бумагах. Обычно требуется наем команды юристов для проверки проспектов эмиссии.
● Позиция регулятора: Позиция SEC всегда однозначна — “Tokenization doesn’t change the nature of the underlying asset.” (Токенизация не меняет природу базового актива)
● Уроки прошлого: Попытки FTX и Binance в 2020–2021 годах запустить токенизированные акции провалились из-за отсутствия полного комплаенса, подвергнув компанию давлению со стороны SEC, FINRA и BaFin в Германии, что в итоге привело к снятию с листинга.
Европейский Союз: Двойное применение MiFID II и MiCA
● MiFID II: Любая деятельность, связанная с продажей ценных бумаг и обращением к розничным или институциональным инвесторам, должна строго следовать Директиве по рынкам финансовых инструментов (MiFID II). Нельзя уклоняться от обязанностей регулирования ценных бумаг, просто называя актив «токеном».
● MiCA: Хотя регулирование в основном охватывает лицензирование криптоактивов и стабильных монет, если токенизированная поддержка акции подразумевает реальную базу, она также подпадает под рамки регулирования MiCA.
● Региональная практика: Robinhood Europe уже пилотирует токенизированные акции в ЕС, используя структуру SPV. При фактическом касании атрибутов ценных бумаг потребуется дополнение запросов на освобождение или выполнение полного раскрытия информации согласно местным требованиям.
Азия / Ближний Восток: Серые пилотные зоны относительно активны
● Monetary Authority of Singapore (MAS), Swiss Financial Market Supervisory Authority (FINMA), ADGM/DFSA в ОАЭ и другие уже создали «регуляторные песочницы» специально для RWA, позволяя небольшим проектам по токенизации начинать пилотные программы, при условии, что они в первую очередь ориентированы на нефедеральных клиентов США и региональных квалифицированных инвесторов.
● Гонконг относится к токенизации ценных бумаг осторожно. В настоящее время внедрение RWA сосредоточено в основном на облигациях, фондах и структурированных векселях. Крупномасштабное разрешение бизнеса по токенизации акций пока не проводится.
VIII. Реальные сценарии пользователей · Как розничные инвесторы и институты по всему миру входят в эту нишу
Фактическое внедрение токенизации акций предназначено не только для розничных инвесторов.
От обычных людей до высокочастотных спекулянтов, от малых и средних CEX и региональных кошельков до традиционных брокеров и протоколов DeFi — каждая сторона может найти свои точки входа и выполнимые пути в этой нише.
1. Обычные розничные инвесторы
● Самый прямой способ использования — приобретение небольших сумм xStocks, подключение к токенизированным акциям Apple, Tesla и т.д. через USDT для отслеживания колебаний цен.
● Основной спрос исходит от решения боли: «нет счета для торговли акциями США, но хочется попробовать с низким порогом входа».
● Ключевое понимание: Нужно четко осознавать, что приобретенные токены не дают статуса реального акционера и не включают права на дивиденды или голосование.
2. Высокочастотные спекулянты
● Главная потребность этой группы в токенизации акций — краткосрочный заработок на спреде и арбитраж на волатильности.
● Наиболее подходящим вариантом являются CFD (контракты на разницу цен): можно применять кредитное плечо, гибко хеджироваться и поддерживать закрытие позиций T+0.
● Ключевое понимание: Необходимо понимать риски проскальзывания, использование кредитного плеча и механизм пари с противоположной стороной, чтобы предотвращать ликвидации или превышение балансового долга.
3. Малые и средние биржи / региональные CEX
● При отсутствии полной лицензии брокера можно применить гибридную модель «CFD + франчайзинг токенизированных активов».
● На фронтенде обеспечивается сопоставление спотов/CFD, на бэкенде происходит сотрудничество с такими эмитентами, как Backed, Dinari для внедрения реальных бумажных активов. Это захватывает трафик из «серой зоны» и приносит комиссионные.
● Ключевое понимание: Необходимо разумно разделять обслуживаемые регионы, избегая рынков с жестким регулированием, таких как США.
4. Традиционные брокеры
● Традиционные брокеры с зрелыми условиями по юриспруденции и капиталу предпочитают модель «собственная цепочка + собственная лицензия».
● Robinhood, Bitstamp уже исследуют этот путь на рынках Европы и Америки: через перевод счетов в блокчейн и внутреннее хранение захватывают двойную выручку от сопоставления и хранения.
● Ключевое понимание: Необходимо располагать зрелой системой лицензий, комплаенс-хранением и юридическим обеспечением в разных странах.
5. Кошельки / агенты
● В развивающихся регионах некоторые команды кошельков или OTC предпочитают использовать белые лейблы для токенизированных продуктов, загружая документы от эмитентов типа Kraken, Backed на собственные фронтенд-приложения или мини-программы, зарабатывая на входе трафика и комиссиях за сопоставление.
● Особенно применимо в регионах с высоким порогом входа для розничных инвесторов и сильным спросом на «серые зоны», таких как Пакистан или Филиппины.
● Ключевое понимание: Необходимо находить надежных эмитентов и проходить комплаенс-интеграцию, снижая региональные регуляторные риски.
6. Протоколы DeFi
● Активы токенизированных акций могут комбинироваться с цепочечными облигациями и стейблкоинами, становясь важным компонентом производных инструментов в экосистеме DeFi.
● Типичные сценарии включают предоставление двусторонней ликвидности в пулах LP или использование в кредитных протоколах Aave, Compound для залога и повышения кредитного плеча.
● Ключевое понимание: Необходимо обеспечить безопасность оракулов и механизмов ликвидации, избегая повторения случаев атак на оракулы или потери актуальности цен, как в проектах типа Mirror.
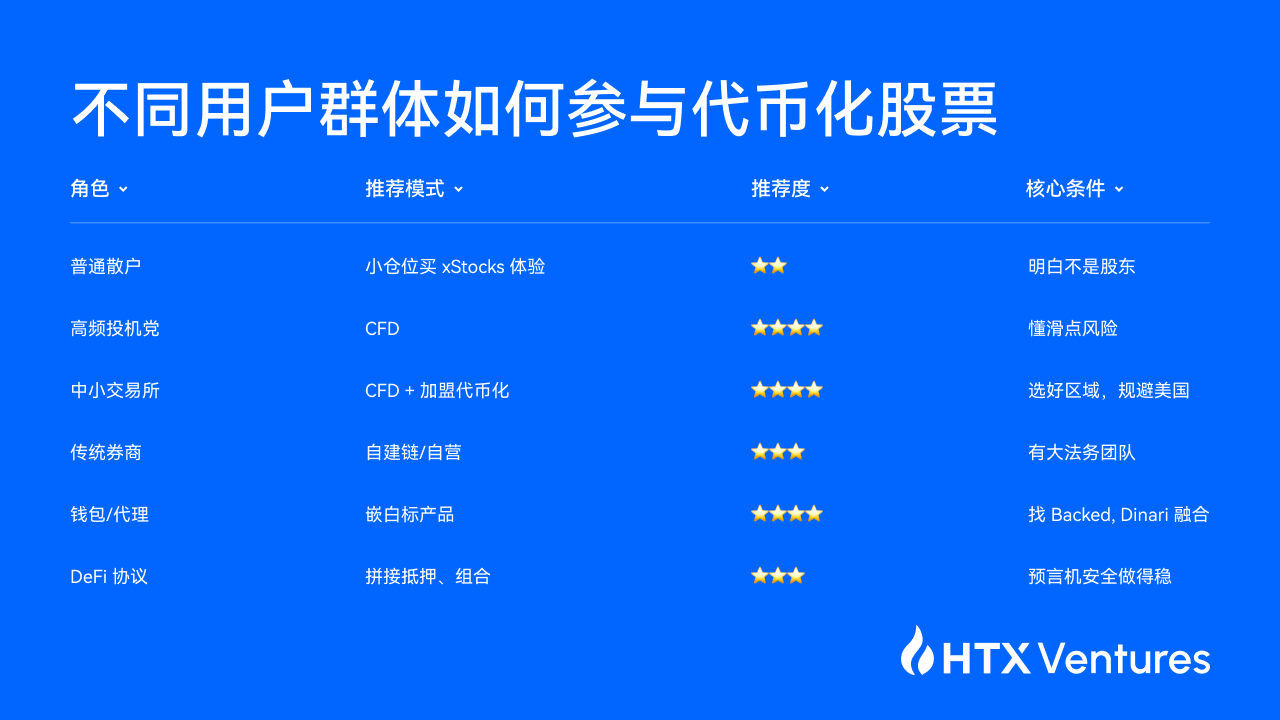
Как различные группы пользователей участвуют в токенизированных акциях
IX. Точки риска · Правда и ловушки, в которые легко наступить
Токенизация акций кажется удобным каналом для пользователей по всему миру торговать акциями США, но скрытые точки риска и операционные барьеры часто недооцениваются. Ниже приведены пять наиболее тревожащих типовых рисков:
Риск 1 | Большинство токенов не включают права акционеров
Платформы вроде Robinhood, Backed, Kraken явно заявили в официальных разделах FAQ:
“This token does not represent actual shareholder rights.”
То есть пользователи держат лишь цепочечные сертификаты, привязанные к цене акции, что не равнозначно статусу традиционных акционеров.
● Автоматически не получают годовые отчеты компании, права участия на годовом общем собрании (AGM) или право голоса;
● Дивиденды обычно не включены, если только эмитент не разработает специальную схему profit sharing, что на практике встречается крайне редко.
Таким образом, подавляющее большинство пользователей держит исключительно ценовую тень, а не реальное место акционера.
Риск 2 | Процесс возврата реальных акций гораздо сложнее, чем кажется
Хотя теоретически большинство бумажных токенов поддерживает возврат 1:1, на практике барьеры высоки:
● Обычно установлен минимальный порог возврата (например, минимум 1 акция, некоторые продукты требуют выкупа от 100 акций);
● Существует период ожидания (cooling-off period), который может составлять от 30 до 90 дней;
● Пользователю придется заново проходить полный цикл KYC и предоставлять доказательства адреса;
● Чаще всего оплачиваются комиссии, обычно в диапазоне 0,5%–2% от номинальной стоимости.
Поэтому на практике подавляющему большинству розничных инвесторов выбирать возврат действительно невыгодно.
Риск 3 | Недостаточная ликвидность легко приводит к ситуации «пустых пулов»
Несмотря на размещение токенизированных акций в пулах ликвидности блокчейна или на CEX, реальная глубина стоящих ордеров часто ограничена:
● Например, основные пулы LP для AAPL и TSLA от Backed в Solana обычно насчитывают всего несколько миллионов долларов;
● Текущее поддержание ликвидности в основном опирается на ограниченное число поставщиков, таких как Kraken, Bitstamp;
● Как только основные маркетмейкеры выйдут из игры или биржа снимет листинг токена, активы пользователей придется продавать через нетипичные каналы вроде OTC, что существенно повышает риск ликвидности.
Риск 4 | Отказ оракула является главной угрозой для синтетических активов в блокчейне
Чисто DeFi синтетические активы полагаются на оракулы Chainlink, Pyth для синхронизации котировок в реальном времени. В случае атаки с фейковыми ценами, искажения данных API или манипуляций со стороны оракула, созданные смарт-контрактами синтетические токены теряют точность:
● Ярким случаем является экология Terra и Mirror Protocol: после обрушения UST и LUNA отказ оракулов привел к массовому обнулению синтетических активов mAAPL, mTSLA.
Риск 5 | Перекрестный комплаенс и блокировка регулированием могут сработать в любой момент
Проекты по токенизации акций, если они ориентированы на жителей США или затрагивают кросс-граничную продажу ценных бумаг, могут немедленно спровоцировать надзор SEC, FINRA:
● Запуск Robinhood Europe в ЕС токенизированных акций нелицензионных продуктов, таких как OpenAI, SpaceX, уже вызвал официальное заявление о непринятии со стороны OpenAI и запустил расследование;
● Предыдущие уроки Binance, FTX служат прямым доказательством: первая была вынуждена снять продукты, вторая обанкротилась из-за выхода из-под контроля комплаенса.
X. Будущая экстраполяция · Возможные дальнейшие пути эволюции
Токенизация акций, являясь частью RWA, сейчас лишь в начале пути. В ближайшие три года она, вероятно, будет развиваться по трем основным направлениям:
Сценарий A | Брокерская инфраструктура переходит в блокчейн, внутренний замкнутый цикл
В будущем Robinhood весьма вероятно продолжит наращивать инвестиции во всестороннюю модель: строительство собственной блокчейн-сети, получение регуляторных лицензий, самостоятельное управление хранением реальных акций, выпуск токенов в блокчейне, внутреннее сопоставление и расчеты в единой системе.
Если SEC в будущем высвободит больше гибкости в путях комплаенса, Robinhood сможет достичь статуса «Брокер + Кошелек + Цепочка» в одном лице.
При формировании этот маршрут можно рассматривать как «комплаенс-версию Binance Smart Chain», с той разницей, что его базовыми активами являются реальные акции и ETF, а не исключительно крипто-родственные активы.
Сценарий B | Региональные серые рынки станут первопроходцами
Такие регионы, как Абу-Даби, Сингапур, Швейцария уже включили RWA в официальные инновационные пилотные проекты, разрешая раньше экспериментировать с моделями внедрения токенизированных акций и других активов из «серой зоны».
В будущем, возможно, появится больше «регионально ограниченных моделей»:
● В Америке и ЕС доминировать будут местные системы лицензирования и локальные брокеры;
● Рынки с высоким потенциалом роста на Ближнем Востоке, в Юго-Восточной Азии и Африке вполне могут стать главными хабами для распространения токенизированных акций из «серой зоны».
Платформы вроде Kraken, Bybit, Ondo ожидается плотно займут эти серые зоны, концентрируясь на трафике нефедеральных пользователей и окне возможностей, предоставленном эластичностью лицензирования.
Сценарий C | Компоновка DeFi и пути объединения
Если сценарии DeFi продолжат восстановление в новом цикле, токенизированные акции, скорее всего, превратятся в свободные компоненты «финансового конструктора», став важной частью стратегий сборки RWA в блокчейне.
● Например, токенизированные облигации (например, Ondo T-bills), токенизированные акции (например, Backed AAPLx) и стейблкоины (например, USDC) можно объединять в структурированные векселя или индексные продукты в блокчейне.
● Токенизированные акции также можно размещать в пулах ликвидности (LP), участвовать в двустороннем маркетмейкинге, обеспечивая глубину для цепочечного капитала.
● Пользователи также смогут заложить подобные активы в кредитные протоколы Aave, Compound, извлекая более высокое плечо, формируя сложные доходные сценарии DeFi.
После успешного прохождения этого процесса компоновки DeFi RWA в блокчейне перестанет быть просто висением документов или однонаправленным движением, а станет замыкающимся циклом ликвидности, который можно заложить, скомбинировать и заново разобрать.
Сценарий D | Неконвенциональные бессрочные контракты и «серое» сопоставление
Помимо основных комплаенс-путей и сборки цепочечного DeFi, на рынке существует непренебрежимое ветвление серой зоны:
В будущем, если давление регулировки не сформирует глобальных согласованных ограничений, все еще возможно появление целого ряда малых и средних торговых платформ, специализирующихся на некомплаенсных бессрочных контрактах по акциям.
● Такие платформы могут функционировать в форме централизованных бирж (CEX) или монтировать протоколы деривативов в анонимных цепочках, напрямую подключаясь к потокам розничных средств, предоставляя бессрочные контракты по акциям через USDT.
● Бессрочные контракты схожи с традиционными CFD, но могут предлагать более высокое плечо, автоматический перенос позиции, не требуя владения реальными акциями или хранения активов, представляя собой чистую ставку на цену.
● Некоторые проекты могут оборачивать фронтенд в блокчейне (например, кросс-цепочечные DEX или анонимные пулы деривативов), привлекая высокорисковых пользователей за счет цепочечной ликвидности и анонимных аккаунтов, снижая затраты на комплаенс-отслеживание.
Если спрос рынка на краткосрочное плечо для токенизированных акций продолжит расти, подобная неконтролируемая торговля и механика бессрочных контрактов с большой вероятностью будет активно восполнять пробелы на локальных рынках в краткосрочной перспективе, становясь серой добавкой для обхода регулирования и удовлетворения спроса высокочастотных спекулянтов.
Однако этот сегмент несет также высочайший риск:
Как только речь зайдет о кросс-граничных денежных потоках или пользователях из США, может мгновенно сработать надзор SEC, CFTC или иных юрисдикций. Пользователи также сталкиваются с потенциальными потерями из-за внезапного прекращения ликвидности, побега платформы или экстремального проскальзывания.
XI. Обратная интеграция: когда цепочечные активы начинают входить в фондовый рынок
Если «токенизация акций» представляет собой движение традиционных финансовых активов в блокчейн, то недавние события демонстрируют запуск обратной тенденции интеграции: цепочечные активы также пытаются проникнуть в традиционную финансовую систему, стремясь получить одобрение кредитоспособности на мейнстримных фондовых рынках более законными и структурированными методами.
25 июля публичная компания Nasdaq с прежним названием SRM Entertainment официально сменила наименование на Tron Inc. и запустила новый тикер TRON. Компания объявила о выводе из состава бизнеса игрушек, перестроив основную структуру активов вокруг стратегии казначейства TRX в экосистеме TRON DAO, используя нативный токен сети TRON как основное стратегическое резервное активное средство. В настоящее время она владеет свыше 365 млн единиц TRX, управляя ими и получая доход через цепочечные протоколы вроде JustLend.
В день объявления акции Tron Inc. взлетели более чем на 55%, став объектом бурного обсуждения рынка. Это не только «громкое возвращение» криптопроектов через процедуру reverse merger, но и знаменует, что цепочечно-родные активы исследуют новые пути в структуре легальных финансов.
Стоит отметить, что это не первый раз, когда традиционная публичная компания раскрывает владение криптоактивами. Еще в 2020 году MicroStrategy стала представителем «публичных компаний-криптохолдингов» из-за регулярных покупок BTC и включения их в финансовую отчетность; Tesla, Block, Coinbase также неоднократно указывали свои балансовые позиции в BTC, ETH или стейблкоинах. Но принципиальное отличие Tron Inc. от этих компаний заключается в следующем:
● Это одна из немногих публичных платформ, использующая токен публичной сети (TRX) в качестве основного актива и включившая строительство цепочечной экосистемы в корпоративную стратегию;
● Команда проекта не осуществляет прямого контроля, а использует структуры управления DAO и консультантов для «теневой фактической власти», пробуя совместить цепочечное управление и традиционную структуру уставного капитала в рамках комплаенса;
● Управление активами сильнее опирается на цепочечные протоколы (например, JustLend), а механизм доходов более Web3-ориентирован.
Такие операции выходят за рамки чистой финансовой деятельности, представляя собой активную реконструкцию нарратива: трансформацию активов-токенов в финансовые единицы, распознаваемые, оцениваемые и комплаенс-совместимые для традиционной финансовой структуры. После стейблкоинов и крипто-суверенных облигаций это, вероятно, следующая экспериментальная площадка для интеграции с TradFi со стороны экосистем публичных сетей.
Таким образом, мы можем видеть, что токенизация акций и токенизация цепочечных активов в акции образуют своего рода «двунаправленную вложенность»:
● С одной стороны, такие реальные активы, как акции США и облигации, переходят в блокчейн, обогащая финансовую систему внутри сети и усиливая связь с реальностью;
● С другой стороны, цепочечно-родные криптоактивы проникают в мейнстримные капиталы через легальные пути, получая дополнительную ликвидность и институциональное одобрение.
Этот тренд уже вышел за пределы концептуальной стадии и постепенно материализуется в примерах движения по переводу реальных акций в блокчейн на платформах вроде Kraken и Bybit, а также случаев выхода на рынок через reverse merger, как у Tron Inc. Вместе они рисуют зарождающийся «Цепочечный Уолл-стрит»: мост соединения между децентрализованной структурой активов и традиционной рыночной архитектурой.
Может ли в будущем этот цикл замкнуться по-настоящему, зависит от способности маркетмейкера, степени расслабления регулирования и устойчивости институционального дизайна. Но бесспорно одно: границы между криптоактивами и акциями переписываются.
XII. Заключение | Пирог или капкан зависит от цикла замыкания и структурного дизайна
От усилий Kraken, Bybit, Robinhood по переводу реальных акций в блокчейн, к ролям комплаенса Backed, Dinari, Ondo в выпуске токенов, до попыток «обратного выхода цепочечных активов на рынок» в лице Tron Inc., конкурентное преимущество этой волны реструктуризации активов всегда заключалось не просто в смарт-контрактах или формах продуктов, а в способности выстроить полноценный замкнутый цикл финансовых операций в блокчейне.
С макроэкономической точки зрения, эта модель представляет собой второе расширение системы стейблкоинов:
Стейблкоины позволили глобальным розничным инвесторам обойти традиционные банковские расчетные сети; токенизация акций соединяет «теневые доллары» с «теневыми акциями США»; в их совокупности формируется цепочечный «серый Уолл-стрит», раскрывающий традиционные закрытые рынки капитала на круглосуточно комбинируемый, собираемый цепочечный рынок.
Но чтобы эта модель действительно реализовалась, необходима четкая цепочка ответственности и стабильное комплаенс-одобрение:
Опора на реальные права собственности предотвращает пустую спекуляцию; прозрачность хранения и выпуска гарантирует доверие пользователей; постоянное обслуживание маркетмейкера и ликвидности поддерживает глубину торгов в сети; региональные лицензии и кросс-граничные комплаенс-механизмы защищают от давления SEC, ЕС и других регулирующих органов.
Раз ослабнет любой элемент, бумажные активы в руках пользователей могут утратить реальную ценность, превратившись в острова без прав и возможности выкупа.
Для розничных инвесторов токенизация акций, возможно, представляет собой лишь спекулятивный канал для тестирования путей из «серой зоны», в то время как подлинный статус акционера и долгосрочная доходность все еще генерируются в системах традиционных брокеров.
Для малых и средних CEX, кошельков, OTC, протоколов DeFi это, возможно, самый быстрый путь активировать замороженную ликвидность стейблкоинов в кошельках и быстро интегрироваться в направление RWA.
И в противоположном направлении Tron Inc. предлагает радикальную, но реалистичную возможность: привести активы-токены в традиционные рынки капитала, совершив институциональное рукопожатие с акциями.
Пирог это или капкан, в конечном итоге зависит от того, кто сможет построить двунаправленный, композиционный и практичный замкнутый цикл. Только тот, кто успешно пройдет этот путь, сможет принять волну главных активов и следующей ликвидности.
Об HTX Ventures
HTX Ventures — глобальный инвестиционный департамент Huobi HTX, объединяющий инвестиции, инкубацию и исследования для выявления лучших и самых умных команд мира. Будучи первооткрывателем отрасли, HTX Ventures обладает более чем 12-летним опытом в блокчейн-билдинге, искусно выявляя передовые технологии и новые бизнес-модели в этом секторе. Для стимулирования роста внутри блокчейн-экосистемы мы обеспечиваем всестороннюю поддержку проектам, включая финансирование, ресурсы и стратегические консультации.
В настоящее время HTX Ventures поддерживает более 300 проектов, охватывающих множество областей блокчейна. Часть высококачественных проектов уже торгуется на Huobi HTX. Кроме того, будучи одним из самых активных FOF-фондов, HTX Ventures инвестирует в 30 мировых топ-фондов и сотрудничает с Polychain, Dragonfly, Bankless, Gitcoin, Figment, Nomad, Animoca и Hack VC, мировыми лидирующими блокчейн-фондами, совместно строя блокчейн-экосистему. Посетите нас.
Если вас интересуют инвестиции и сотрудничество, пожалуйста, свяжитесь с нами по адресу [email protected]
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Ventures_HTX