


Начиная с Mystonks: разоблачение маркетинговых ловушек «американского комплаенса» криптоплатформ
В последнее время платформа «токенизированных акций США» под названием Mystonks вызвала широкий резонанс из-за блокировки средств пользователей. По данным источников, платформа удержала значительную часть активов, сославшись на «незаконное происхождение средств пользователей».
С точки зрения финансового комплаенса такой подход крайне нетипичен. Стандартной практикой для лицензированного финансового учреждения при выявлении подозрительных средств является отказ от их зачисления и возврат обратно по той же цепи с одновременной подачей отчета регулятору. Прямое «удержание» активов платформой само по себе ставит жирный вопрос под заявленной ею «легитимностью».
При этом платформе Mystonks постоянно рекламировала наличие американской лицензии MSB и законный выпуск STO как свои ключевые преимущества. Какова же на самом деле реальность этих якобы «легальных» статусов? Автор провел собственное расследование.
Один. Правда о «комплаентной STO»: уведомление ≠ разрешение, закрытое размещение ≠ публичное
В ходе расследования автор выяснил, что заявления Mystonks имеют под собой определенную основу. В открытых базах данных Комиссии по ценным бумагам и биржам США (SEC) действительно присутствует регистрационная информация о компании Mystonks Holding LLC.
Ключевые моменты этого документа (Форма D) следующие:
● Тип регистрации: исключение из правил конфиденциального размещения на основании пункта 506(c) Положения D.
● Целевая аудитория выпуска: только «аккредитованные инвесторы» (Accredited Investors).
● Объем выпуска: 575 тысяч долларов США, при этом минимальный порог инвестиций составляет 50 тысяч долларов.
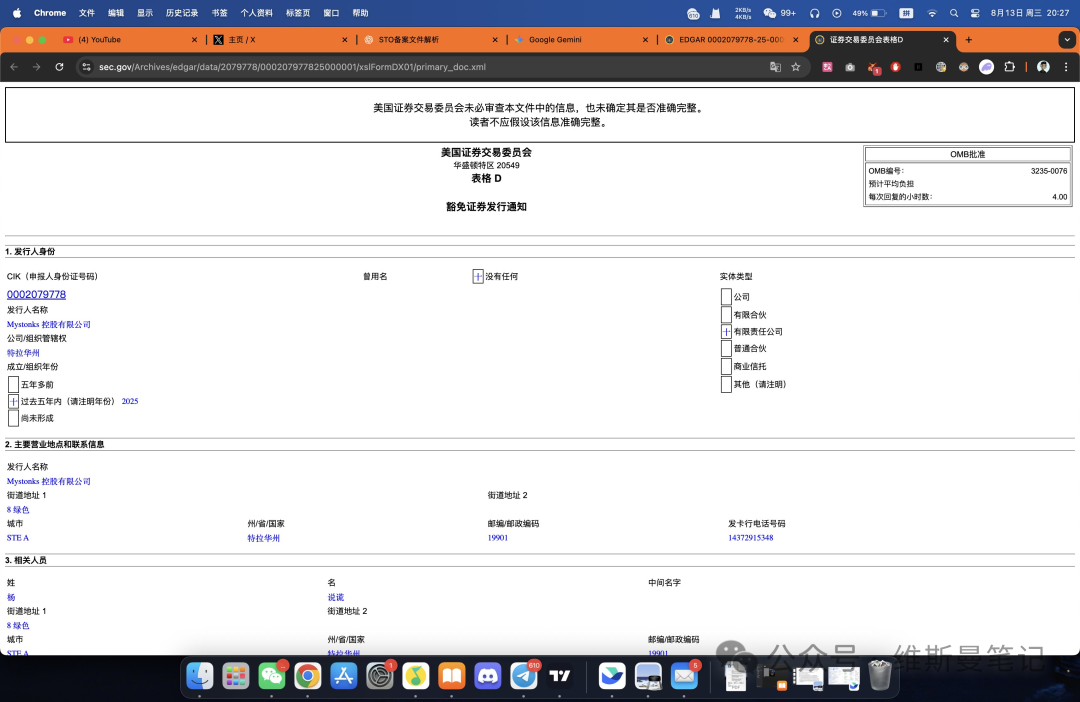
Именно этот документ становится ключом к проблеме и самым вводящим в заблуждение элементом рекламы платформы.
Во-первых, Форма D представляет собой уведомительную регистрацию, а не разрешение на деятельность. Она лишь свидетельствует о том, что компания уведомила SEC о проведении закрытого размещения; SEC归档ирует его, но это не означает никакой проверки компетенций компании или достоверности проекта, а также не служит никаким одобрением со стороны регулятора.
Во-вторых, и это самое важное, данная регистрация строго ограничивает круг лиц, которым осуществляется выпуск. Положение D содержит положение об освобождении для частных размещений, рассчитанное на ограниченное число состоятельных лиц или институциональных инвесторов, соответствующих критериям (так называемых «аккредитованных инвесторов»). Mystonks же выступает как открытая для публики торговая площадка, где абсолютное большинство пользователей явно не соответствует этим требованиям.
Следовательно, действия Mystonks можно интерпретировать так: используя документ о регистрации, предназначенный исключительно для привлечения средств с ограниченного круга богатых частных лиц, платформа открыто занимается операционной деятельностью на рынке ценных бумаг, требующей строгих лицензий.
По своей сути такая практика является использованием непросвещенности розничных инвесторов относительно американского законодательства о ценных бумагах для проведения манипуляций с понятиями. Для легального предоставления услуг по торговле токенизированными ценными бумагами широкой публике платформе необходимы высшие категории лицензий, такие как **ATS (альтернативная торговая система) или Broker-Dealer (брокер-дилер)**, что находится за гранью простой формы уведомления D.
二、 Злоупотребление лицензией MSB: регистрация по противодействию отмыванию денег, не имеющая отношения к безопасности средств
Разобрав относительно сложную тему STO, обратимся к более распространенному рекламному инструменту — американской лицензии MSB.
Инвесторам необходимо осознать фундаментальный факт касательно лицензий MSB: их ценность и значение серьезно преувеличены многими проектными командами на рынке.
Регулятором сферы MSB (услуги денежных переводов) является FinCEN, входящее в состав Минфина США. Его основная задача — противодействие отмыванию денег (AML). То есть FinCEN заботится лишь о том, чтобы платформа своевременно сообщала о подозрительных операциях в рамках борьбы с финансовыми преступлениями, но совершенно не отвечает за безопасность средств пользователей, проверку бизнес-модели или технологических возможностей платформы.
Что еще важнее, порог входа для получения статуса MSB крайне низок: через посредников регистрацию можно легко оформить за рубежом, даже без необходимости создания физического офиса в США. Это делает его предпочтительным инструментом для многих проектов с целью быстрой и недорогой «упаковки» своего образа, соответствующего нормативным требованиям.
Когда платформа, ориентированная преимущественно на неамериканских пользователей, многократно подчеркивает наличие своей лицензии MSB, инвесторам следует понимать: это скорее элемент маркетинговой стратегии, чем подтверждение ее сильных финансовых позиций.
Заключение: разобрав дело Mystonks, понимаем схему «комплаентности» целого класса платформ
Дело Mystonks не является уникальным; оно четко демонстрирует типичные приемы «обертывания» в комплаенс, которые используют платформы в серой зоне. Оглядываясь на рынок, можно увидеть, что множество бирж и финансовых площадок повторяют схожий сценарий, и инвесторам необходимо сохранять трезвое понимание этой ситуации.
Типичную схему таких платформ можно свести к следующему:
1. Первый шаг: использование лицензии MSB в качестве «входного билета» для маркетинга. Опора на её «официальный американский» статус и минимальную стоимость получения позволяет быстро сформировать базовый, внешне надежный имидж.
2. Второй шаг: трактовка регистрационных документов о ценных бумагах через «подмену понятий». Преобразование ограниченного документа с жесткими условиями (например, уведомление о закрытом размещении) в полное разрешение на предоставление услуг широкой публике, что ведет к глубокому введению в заблуждение за счет информационной асимметрии.
3. Третий шаг: «точечный маркетинг» с использованием географических и правовых различий. Они хорошо понимают, что их бизнес не может быть реализован внутри США, поэтому фокусируются на зарубежных пользователях, не знакомых с американским законодательством, создавая ситуацию, аналогичную поговорке «цветет внутри стены, а благоухает снаружи».
Как инвесторы, мы должны извлечь уроки из этих схем. При оценке реальной комплаентности площадки запомните два главных принципа:
● Настоящий комплаенс дорог и материализуем. Он подразумевает высокие пошлины за лицензии, депозиты, аренду офисов и содержание локальной юридической команды. Те самые «легальные» статусы, которые получаются легко и которых нельзя потрогать, неизбежно обладают низкой стоимостью.
● Настоящий комплаенс прозрачен и конкретен. Он смело публикует четкие данные о типе лицензии, номере, сфере регулирования и ограничениях. Любые размытые и общие фразы о «соответствии нормам», как правило, не выдерживают тщательной проверки.
Принимая инвестиционные решения, верните понятие «комплаенс» из категории маркетинговых клише в статус юридического факта, требующего строгой проверки. Соблюдение этого барьера позволит максимально обезопасить ваши активы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News






