


Комплаенс — это обряд совершеннолетия теневой экономики.
Автор: Цзо Е
В 2017 году Binance благодаря арбитражу регулирования быстро стала №1 в мире, но в 2025 году более свободная Hyperliquid способна занять лишь 15% доли от Binance. Существует ли у RWA как источника базовых активов для DeFi пространство для арбитража регулирования и масштабное будущее?
Комплаенс становится главной тенденцией 2026 года: офшорная биржа Binance официально зарегистрировалась по правилам ADGM ОАЭ, Coinbase успешно внедрила законы GENIUS Act и CLARITY Act, а даже Китай «принципиально» начинает пилотное регулирование RWA.
Мы находимся на четкой переломной точке: блокчейн не заменит интернет, Web3 — это самонадеянный обман, эффект листинга токенов завершился с покупкой биткоинов Binance, однако Hyperliquid активно развивается в секторе драгоценных металлов и рынках прогнозирования, и сейчас самое время выводить на блокчейн RWA, представленные стейблкоинами (токены), акциями (американские акции), облигациями (госдолг США, субординированный долг) и фондами (хедж-фонды, активные фонды).
В этом контексте комплаенс выходит за рамки простого ритуального действия «пользоваться лицензией маленькой страны ради выгод большой», трансформируясь в реальную структуру разделения функций торговли, клиринга и кастодиана; когда отрасль преодолеет ограничения масштаба, прибыль от регуляторных преимуществ станет реальной.
На тихом фоне комплаенс символизирует не только завершение предыдущей эпохи бурного роста; за раскатами грома в каждой нише сохраняется пространство для арбитража роста и смены масштабов.
Начнем с бирж, чтобы заглянуть за кулисы экономических мотиваций вне чистого комплаенса.
Цивилизованный Уолл-стрит, безумные варвары
Согласно вечному историческому закону, дикие завоеватели сами покоряются более высокой цивилизации своих подвластных народов.
В 2022 году FTX драматично рухнул, после чего у Уолл-стрита зародилась идея захватить нишу бирж: Castle Investments, Fidelity и Charles Schwab объединились для запуска в Сингапуре платформы EDX Markets, которая работает в рамках сингапурской нормативной базы MAS на принципе разделения торговли и кастодианства.
Пока Комиссия по ценным бумагам и биржам США во главе с Гарри Генслером давила на Binance, Coinbase и Kraken были вынуждены держаться исключительно на рынке спотовых активов США, долгое время не имея доступа к премиальным сегментам, таким как фьючерсы и опционы. В тот момент рынок возлагал большие надежды именно на EDX Markets,
При отсутствии форс-мажора мы бы стали свидетелями падения Binance, подобного падению BitMEX после событий 12 марта 2020 года. Но история не повторяется: настоящим победителем оказалась Hyperliquid, а деградировавшая Binance и до сих пор консервативно держащаяся в американском рынке Coinbase вообще не стали героями следующей сцены.
Чтобы понять опыт победителей, нужно четко осознавать уроки проигравших.
После основания в 2017 году Binance как минимум сделала две вещи правильно:
- Активно выходя на международные рынки, платформа продолжала обслуживать пользователей из материкового Китая, поддерживая баланс между объемом торгов и размером пользовательской базы;
- Запустила IEO (первичный выпуск на бирже) в 2019 году, создав реальный эффект обогащения еще до начала Децентрализованного лета.
После запрета 4 сентября предоставление услуг торговли пользователям из материкового Китая оказалось в «серой зоне». Третья статья была напрямую направлена против платформ обмена, запрещая им предоставлять услуги котировок, сопоставления ордеров и клиринга. Если опираться на ответ Хэ И инвестору Кевиину Ларри (Woodie), то Binance могла бы ответить формулировкой «мы не оказываем услуги пользователям из материкового Китая».
С 2017 по 2019 год Binance укрепилась на первом месте среди мировых офшорных бирж, в 2020–2022 годах она заполнила вакуум на рынке деривативов после краха BitMEX, а с 2022 по 2024 год монополизировала глобальный рынок альткоинов, где эффект листинга приравнивался к эффекту листинга на Binance.
С наступлением 2025 года Binance официально интегрировалась в нормативную базу ADGM Абу-Даби (ОАЭ), разделившись на три отдельных юрлица для торговли, клиринга и OTC-операций, однако сохранила присущую ей модель арбитража.
Комплаенс, в частности, не помешал команде листинга Binance разместить мемкоины, к тому же ADGM и финансовая система ОАЭ в принципе не обладают достаточными ресурсами для контроля над таким гигантом, как Binance (что хорошо иллюстрирует бессилие Багамских островов в деле контроля над глобальной площадкой FTX).
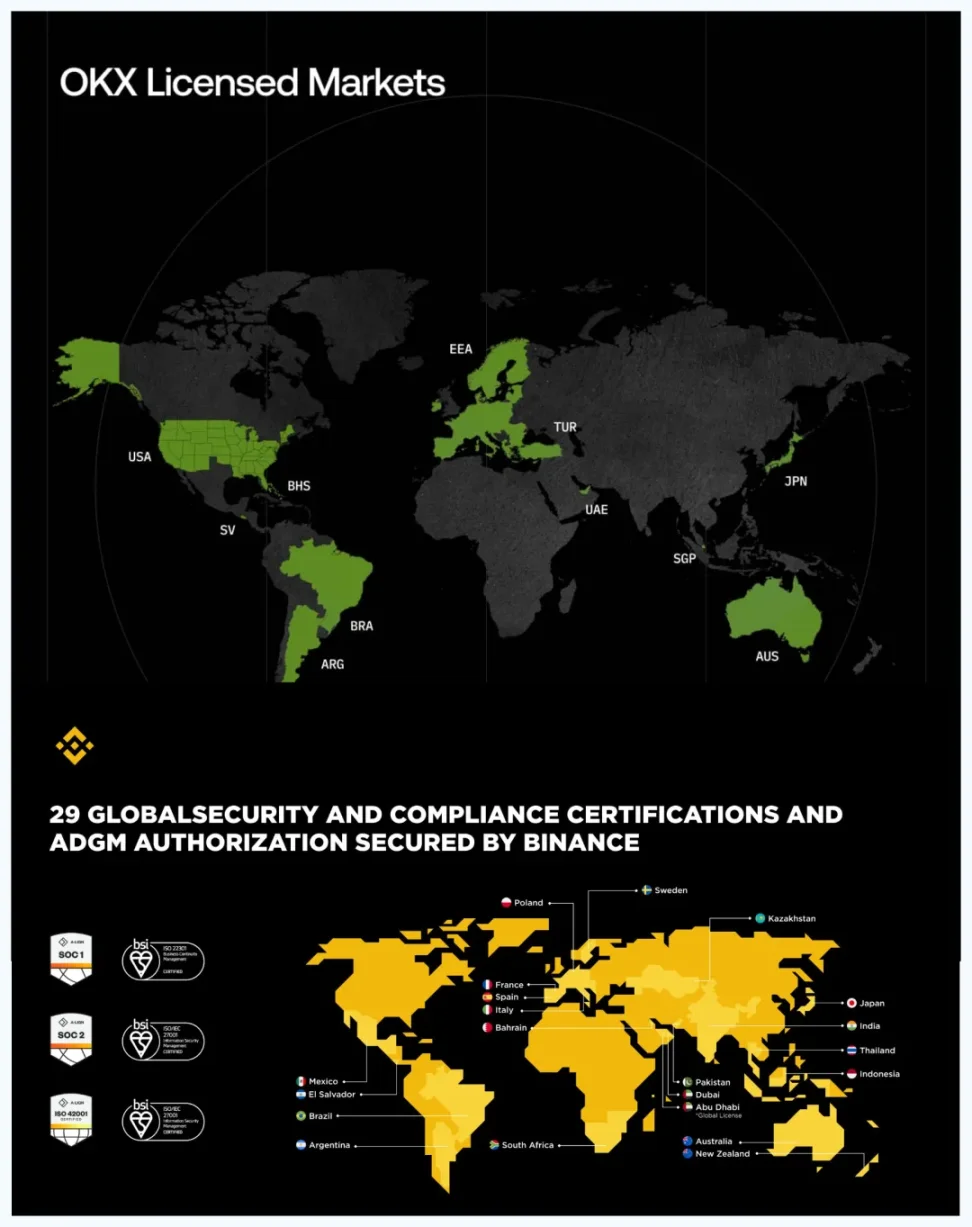
Подпись к фото: Только пройдя строгую проверку можно «выйти на твердый берег» (получить лицензию). Источник фото: @binance @okx
Coinbase стала самой строго соответствующей нормам платформой после краха FTX, однако этот комплаенс обусловлен постоянными реформами агентств SEC, CFTC и OCC, инициированными после прихода к власти Трампа, которые требуют перехода к более дружественным по отношению к криптоиндустрии мерам регулирования.
В общих чертах, SEC контролирует соответствие каждого токена критериям ценной бумаги, CFTC отвечает за деривативы, а OCC управляет банковскими лицензиями для предоставления кастодиальных услуг. В США отсутствует аналогичный ADGM статус «лицензии криптобиржи», регулирование носит разрозненный характер в зависимости от типа деятельности.
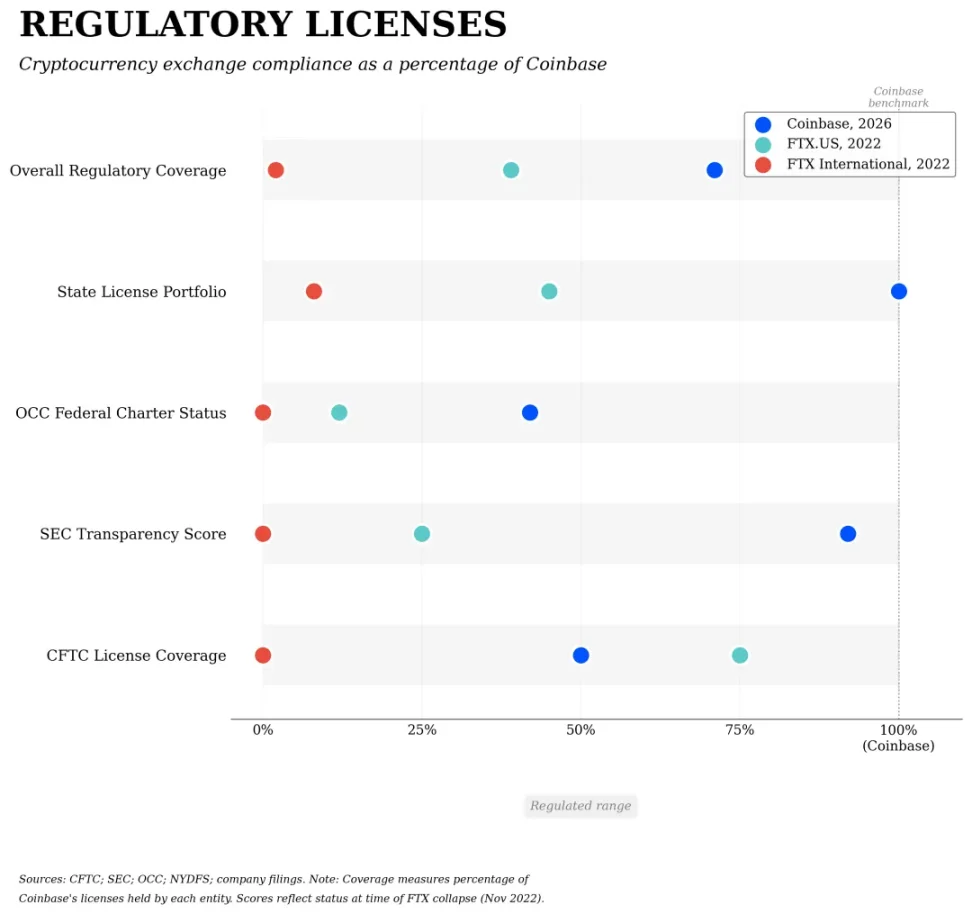
Подпись к фото: Этапы регулирования. Источник: @zuoyeweb3
Формирование данной регуляторной архитектуры все еще продолжается, но несомненно одно: Coinbase определит контуры американского комплаенса, охватывая такие аспекты, как листинг (спот, деривативы), торговля (спот, деривативы), кастодианство (для розницы и институционалов), клиринг/расчеты (фиаты, криптовалюты), аудит (технический, имущественный) и страхование (фиаты, криптовалюты).
Лицензирование Binance в рамках ADGM и лицензирование Coinbase в США — понятия совершенно разные: лицензии второй фактически выводятся под прямой контроль государственных регуляторных органов.
Регулирование призвано устанавливать четкие правила, а не защищать интересы розничных инвесторов. Например, институциональные клиенты получают защиту от банкротства в рамках кастодиальных услуг Coinbase, оперируя через отдельное юридическое лицо — Coinbase Custody Trust Company.
Однако средства обычных розничных клиентов, размещенные в Coinbase, находятся на балансе самого Coinbase Inc.; если речь идет о фиате, они могут покрываться страховкой депозитов банка FDIC, тогда как криптоактивы вполне могут повторить судьбу FTX.
Так, покупатели токена FTT биржи FTX были квалифицированы как держатели акций и не получили строгой защиты при подаче требований к возмещению ущерба. Coinbase находится в схожей ситуации, единственная положительная новость заключается в том, что платформа не столкнулась с массовым оттоком средств.
Hyperliquid выходит на рынок RWA «без лицензии»
Только так прогресс человечества перестанет быть похожим на злых языческих духов, которые утоляют жажду сладким вином только в кубках, вырезанных из голов убитых.
Арбитраж регулирования по-прежнему существует: в сфере торговли криптоактивами «американский родственник» EDX — платформа Hyperliquid — также стартовала в Сингапуре и постепенно откусывает долю мирового рынка у Binance и американского рынка у Coinbase.
Это можно назвать «вторым порядком арбитража»: Binance извлекает выгоду из различий в мировом регулировании, а Hyperliquid — из слабостей самой Binance.
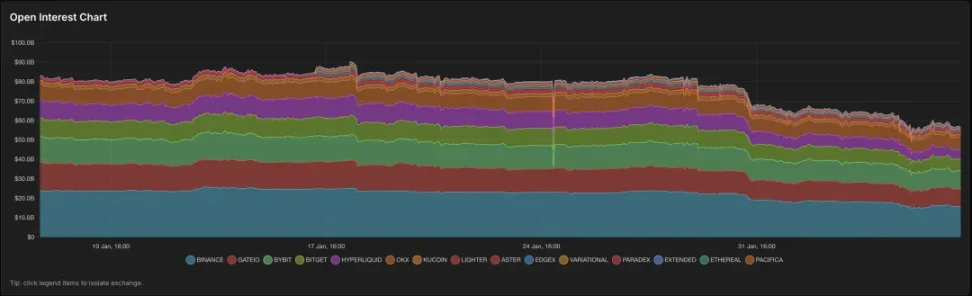
Подпись к фото: Централизованные и децентрализованные биржи делят лидерство. Источник: @LorisTools
Hyperliquid блокирует американские IP-адреса, но эта мера абсолютно бесполезна на практике. Для сравнения: пользователи из США почти не могут открыть счет на глобальной площадке Binance и вынуждены пользоваться Binance.US.
Изначально Coinbase разрешила проведение фьючерсной торговли для пользователей из США, однако объемы этой деятельности практически свелись к нулю. В результате, в образовавшемся странном рыночном вакууме, Hyperliquid заняла часть европейской и американской аудитории вне влияния Binance и Coinbase, предлагая производные финансовые инструменты.
Однако важно понимать: арбитражная стратегия Hyperliquid не позволит ей повторить ростовый феномен Binance или повторить успешную модель Coinbase по захвату регулируемого рынка США; вероятно, её пределом останется доля около 15% от объема операций Binance.
По мере расширения активности Hyperliquid в нетрадиционных секторах, таких как драгоценные металлы и рынки прогнозов, её воздействие на глобальные финансовые рынки постепенно усиливается. Если США способны осуществлять контроль над Binance и протоколом Tornado Cash, то любые действия против Hyperliquid не столкнутся с серьезным сопротивлением со стороны Сингапура.
В конечном счете, большинство моделей «теневой экономики» не способны выйти на этап масштабирования. На примере USDT видно, как ужесточаются требования к резервам эмитента и блокировке обращений: факт того, что хакеры при взломе Bybit обошли стороной USDT, а также заморозка «грязных» USDT после дела Huifeng, служат яркими доказательствами.
- Huifeng способен поддерживать теневую экономику всего Камбоджи и даже Юго-Восточной Азии, однако Камбоджа не может позволить себе риск попасть в «серый список» ФИУ (FATF) по отмыванию денег.
- Binance способна обеспечивать ончейн-экономику BNB, ориентированную на альткоины, однако эффект давления между США и Китаем не позволяет бирже получать доступ к наиболее качественным торговым активам.
В основе этого лежит преимущество США с низким регуляторным барьером. Суть американского санкционного аппарата кроется не в долларе или армии, а в том, что США являются крупнейшим единым потребительским рынком и ключевой финансовой системой мира. Если Камбоджу и Binance отрезать от связей с США, их ждет участь Северной Кореи.
Именно поэтому Binance готова платить высокую цену за соблюдение нормативных требований, а комплаенс для Hyperliquid — это лишь вопрос времени.
В связи с этим возникает расширенный вопрос: сможет ли сфера RWA повторить траекторию рынка криптоактивов, сохранив себя в процессе арбитража регулирования и выведя объем операций в рамки легальной нормативной структуры.
Это предположение строится на двойной реальности: Hyperliquid вряд ли когда-нибудь превзойдет Binance в секции торговли криптоактивами и, соответственно, едва ли сможет достичь уровня комплаенса Coinbase.
Если смотреть с позиций 2017 года, даже ЦЗ лично мог бы усомниться, что централизованные биржи (CEX) станут будущим: взгляд назад показывает, что коллекционирование почтовых марок и монет, P2P, O2O и сервисы каршеринга ofo оказались лишь мимолетными трендами, а майнинг в DeFi, NFT, GameFi и SocialFi так и остались нераспустившимися цветами.
Поэтому и Binance, и BNB следует рассматривать как отдельные проекты: ореол их успеха непрерывно поддерживается эффектом финансового обогащения, и проект должен был бы рано или поздно завершиться, подобно серии финансовых пузырей.
Однако под влиянием сетевых эффектов торговый сегмент вырвался из узких рамок криптоактивов, проникнув во все сферы финансов, где встретился с RWA в широком смысле: процентный доход по стейблкоинам вышел на соревнование с CBDC, а ценные бумаги, обеспеченные реальными активами, неизбежно пройдут путь токенизации.
Китайский регуляторный гайд по RWA, по сути, является экстенсивным следствием финансовых потрясений в США и необычным образом изменит архитектуру on-chain финансов.
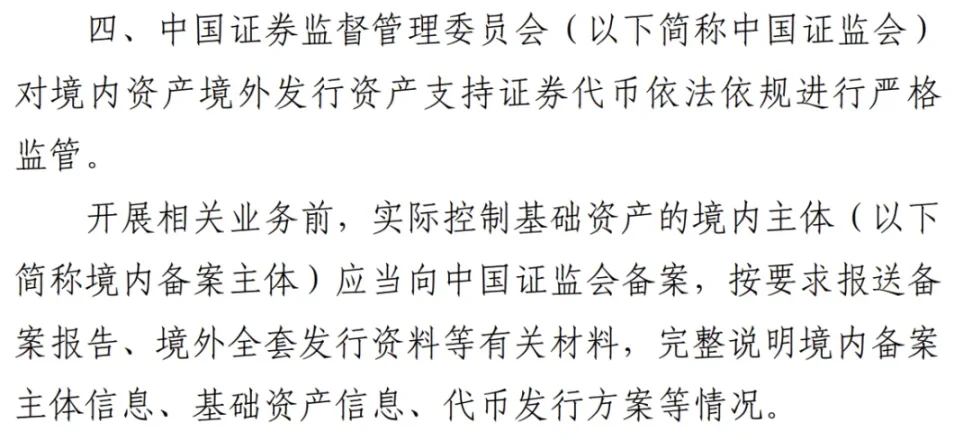
Подпись к фото: Цветы внутри стен пахнут сильнее снаружи (влияние проникает за пределы)
В отношении новых мер регулирования со стороны Китая издание Caixin выделило четыре категории: внешний долг, акции, секьюритизацию активов и прочее. Однако с моей точки зрения, единственный значимый аспект касается токенизации ценных бумаг, что идеально согласуется с общим вектором реформы «секьюритизации всех активов»: согласно документу,
- Четко определен руководящий орган — КНЦФ (CSRC);
- Выпуск требует предварительного одобрения регулятора;
- Разрешен только выпуск со стороны внутреннего рынка для внешнего инвестора.
Кроме того, в данном руководстве по токенизации ценных бумаг прямо указано, что права собственности и доходы должны полностью соответствовать нормам, что отражает процесс эволюции, поощряемый SEC в сторону нативной «токенизации акций». Тем временем ситуация с офшорными рублистыми стейблкоинами, внешним долгом и фондами остается особой.
- Услуги по офшорным рублистым стейблкоинам существуют уже давно, и даже эмитент USDT (Tether) пробовал свои силы в этом направлении, однако продукт lacked практического применения, а обороты оставались ничтожно малыми;
- Вывод облигационных займов и фондов на блокчейн за рубежом уже осуществляется на практике: выпуск полностью отделен от внутренних активов и ориентирован исключительно на зарубежных клиентов, поэтому данный процесс никак не связан с текущим руководством.
Текущее регулирование охватывает выпуск внутренних активов за рубежом и по своей сути подчеркивает важность такого разделения: зарубежное остается за рубежом, внутреннее — внутри страны, и процедуры регулирования задействуются только в точках их пересечения.
В современном секторе RWA Китай и США уже фактически начали борьбу за сферы влияния; данная ликвидность перетекает в on-chain среду, что способно кардинально переписать нынешнюю архитектуру мировой финансовой системы.
Заключение
Судьба любой отрасли, безусловно, зависит от собственных усилий, но нельзя игнорировать ход исторического процесса.
ЦЗ, возможно, сам не верит, что CEX является будущим; даже биткоин может стать лишь временной стадией в новых формах финансовых пирамид, стремясь вскоре исчезнуть вместе с такими историческими терминами, как P2P или высокорисквенные микрозаймы.
Но никто не ожидал, что централизованные биржи доживут до 2026 года, а Hyperliquid устремится в новые ниши драгоценных металлов и рынков прогнозов, так и не сумев пока обойти Binance по общему объему.
Если Hyperliquid объединит свои усилия с сектором RWA, сможет ли этот тандем наконец переправиться на другой берег?
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3






