Полный разбор финансовой отчетности ведущего протокола кредитования и лидера стейкинга ETH/SOL: проект не выходит в прибыль уже пять лет?
Автор: @chingchalong02
TL;DR
- Циклическое кредитование стало основным трендом в DeFi, что усилило фундаментальные показатели базовых платформ для кредитования и привело к вытеснению протоколов, не успевших за спросом.
- Euler Finance благодаря фреймворку EVK, позволяющему любому развернуть кредитный Vault, демонстрирует стремительный рост: фундаментальные показатели и цена токена взлетели. В будущем добавление поддержки кредитования RWA-активов станет следующим катализатором.
- Aave показал устойчивый рост ключевых показателей в первой половине года благодаря запуску USDe и PT-USDe, внедрению механизма Umbrella и межсетевой эмиссии нативной стабильной монеты GHO.
- Модель доходов Lido Finance создает иллюзию успеха проекта; потенциал потолка сегмента в будущем раскроется через спрос Уолл-стрит на доходность от стейкинга ETH.
- Благодаря возможностям инфраструктуры MEV, лидерской позиции jitoSOL и развитию ре-стейкинг-приложений на базе Jito, проект начал показывать впечатляющие результаты со второго квартала 2025 года.
Откуда берутся доходы кредитных протоколов?
В целом доходы формируются из общей суммы процентов по всем кредитным позициям — открытым, закрытым или ликвидированным. Эта доля процентного дохода распределяется между поставщиками ликвидности и казной DAO пропорционально их доле.
Кроме того, когда кредитная позиция превышает установленный лимит LTV, протокол позволяет ликвидаторам провести процедуру ликвидации. Для каждого актива предусмотрена своя комиссия за ликвидацию, после чего протокол получает залог и выставляет его на аукцион либо использует механизм «ликвидации ликвидностью» (как у Fluid).
Что показывает финансовая отчетность Aave?
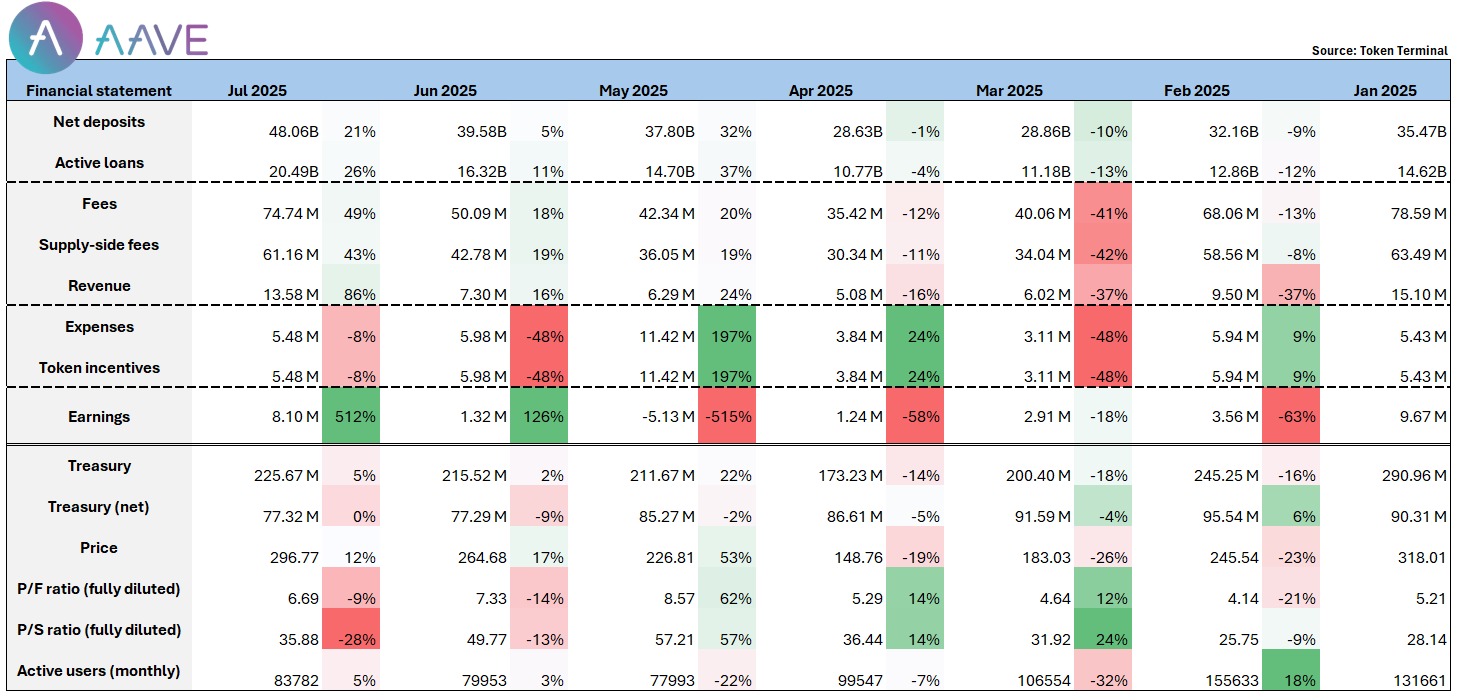
Протокольные комиссии и доходы @aave достигли пика в начале года, после чего постепенно снизились на фоне коррекции рынка. По моему мнению, восстановление данных с мая во многом обусловлено запуском USDe и PT-USDe, ведь именно драйвером крупнейшего спроса на циклическое кредитование в этом цикле стали активы класса PT от Pendle и стабильная монета от Ethena.
Данные показывают, что в первые дни запуска PT-sUSDe почти 100 млн долларов предоставленного лимита было быстро размещено в рынке Aave.
Кроме того, механизм Umbrella был официально запущен в июне и до сих пор привлёк около $300 млн в пулы страхования депозитов. Параллельно продолжает расти масштаб межсетевой эмиссии нативного стаблкоина GHO от Aave (текущий объем в обращении ~$200 млн), а также расширяются сценарии его использования в нескольких сетях.
Под влиянием совокупности позитивных факторов Aave продемонстрировал полный прорыв в июле:
- Чистый приток депозитов превысил $4,8 млрд, заняв первое место во всей сети;
- чистая прибыль протокола выросла почти в 5 раз по сравнению с предыдущим месяцем в июне, достигнув ~$8 млн;
- исходя из мультипликаторов P/S и P/E, Aave по-прежнему считается недооцененным проектом в своём сегменте.
Учитывая текущие тенденции роста и зрелость продукта, ожидается, что все больше традиционных институтов будут выбирать Aave в качестве платформы для взаимодействия с DeFi. И по объемам комиссионных доходов, и по TVL, и по прибыльности протокола Aave способен обновлять исторические максимумы, укрепляя свою позицию лидера в сфере DeFi.
Говорят ли финансовые показатели Compound о признаках упадка?
Протокол @compoundfinance, несмотря на статус одного из старейших игроков в кредитовании, явно уступает Aave в гибкости поддержки разнообразия активов и реакции на рыночные тренды. Aave оперативно адаптируется к конъюнктуре: платформа уже поддерживает различные ре-стейкинг-активы ETH (rETH, ETHx, cbETH), стейкинг-BTC (lBTC, tBTC) и активы класса PT от Pendle, которые на стороне Compound отсутствуют.
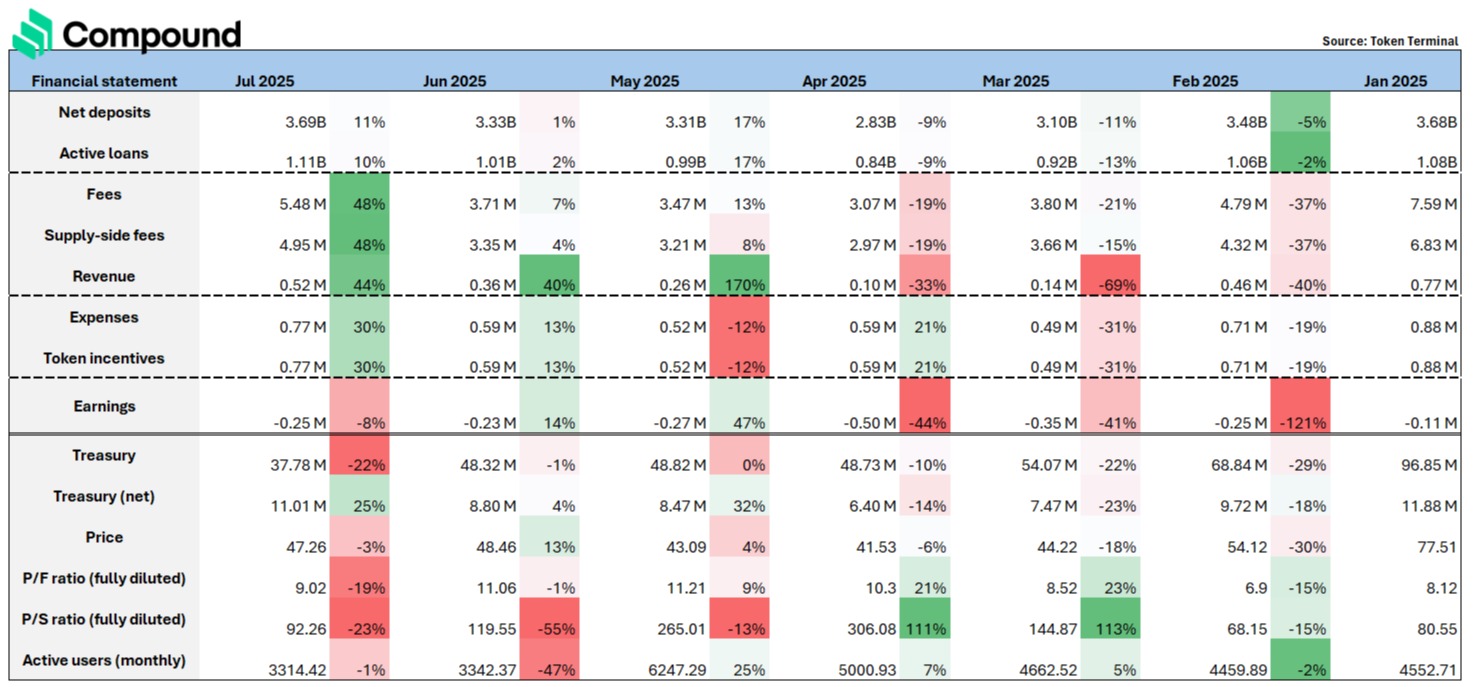
- Из-за ограниченной поддержки активов модели кредитования на Compound выглядят однообразными: не хватает сценариев циклического кредитования и сложных комбинаций, что снижает вовлеченность пользователей и эффективность использования капитала. С финансовой точки зрения Compound фиксирует убытки с начала 2025 года по настоящее время, чистый доход протокола находится в диапазоне от –$0,11 млн до –$0,25 млн, а цена токена уже накопила падение примерно на 40%.
- В современной экосистеме DeFi циклическое кредитование стало базовой функцией, породив специализированные базовые кредитные протоколы вроде @EulerFinance, @MorphoLabs и @SiloFinance, ориентированные на поддержку сложных рычагов и стратегий. Отсутствие поддержки таких сценариев означает постепенную потерю значительной доли активных пользователей циклического кредитования на стороне Compound.
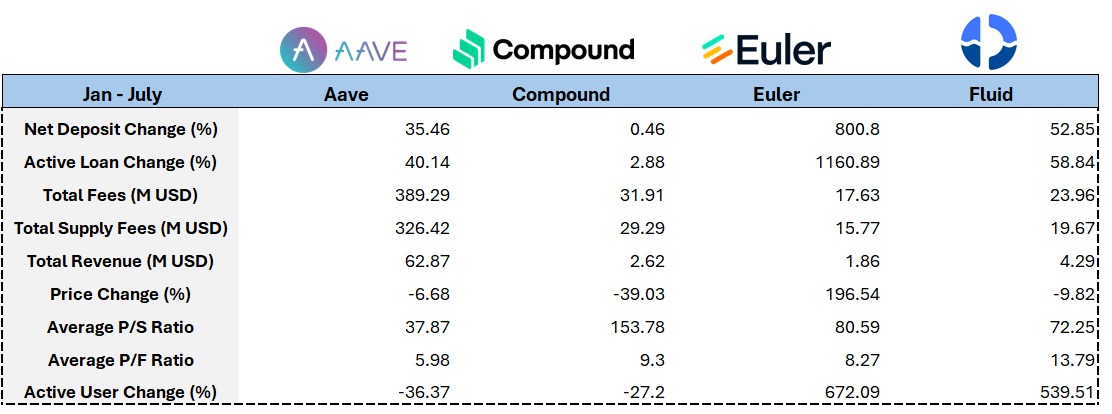
- Отчетные данные также показывают, что TVL Compound вырос лишь незначительно за полгода (+0,46%), доходы протокола заметно не улучшились, а разрыв в общем росте с @Aave продолжает расширяться. Это отражает проблемы с отставанием в развитии продукта и интеграции в экосистему; если Compound не ускорит расширение списка поддерживаемых активов и функционала, существует риск дальнейшего маргинального положения в мейнстримном секторе DeFi-кредитования.
Значительный рост TVL, доходов и цены токена Euler
- Одна из ключевых особенностей @eulerfinance — возможность для любого разработчика или протокола создавать собственные Vaults на базе EVK (Euler Vault Kit) и интегрировать их в кредитную экосистему Euler. Эта функция идеально соответствует главному тренду текущего цикла в кредитовании: любые нишевые активы могут быть развёрнуты для кредитования на платформе Euler, что многократно расширяет источники дохода проектов и повышает вариативность использования заемных средств для пользователей.
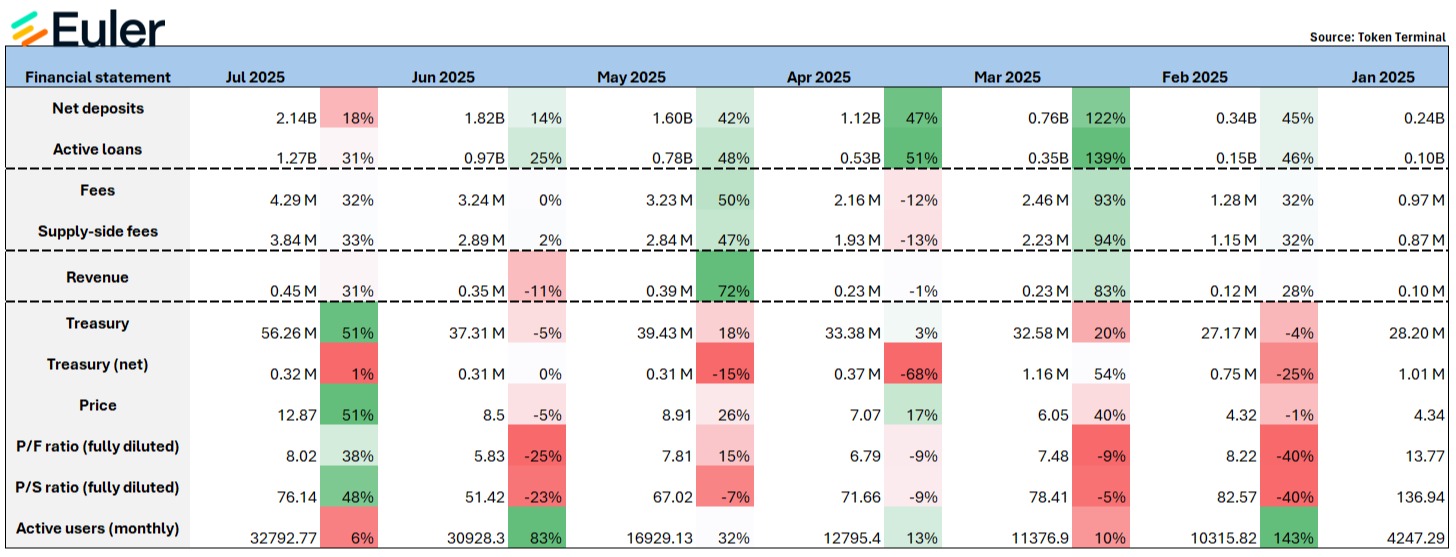
- Подобно Aave, после запуска самого крупного на рынке на данный момент актива для циклического кредитования PT-USDe в апреле этого года Euler зафиксировал сильный рост: ежемесячный доход протокола увеличился примерно на 72%, а TVL — на 42%.
- По итогам первого полугодия Euler стал одним из протоколов с наибольшими темпами роста TVL и активного кредитования: показатель TVL вырос на впечатляющие 800%, а объем активного кредитования подскочил на 1160%, уверенно пробившись в лидеры кредитного сегмента.
- Проект активно сотрудничает с проектами и платформами стимуляции, проводящими аирдропы (например, @TurtleDotXYZ, @Merkl_XYZ), плотно интегрируясь в еще одну важную повестку текущего цикла —— экономику очков и аирдропов. Такие механизмы дополнительно повышают готовность пользователей депонировать средства и брать займы на платформе.
- Эта стратегия дала отличный результат: протокольные комиссии выросли с $0,1 млн до $0,45 млн, а цена токена за тот же период увеличилась примерно на 200%.
- Как модульная, композитная и permissionless кредитная инфраструктура, потенциал EVK далеко выходит за рамки текущего состояния. Если команда успешно интегрирует еще один горячий тренд рынка — RWA-активы — в кредитную рамку Euler, ее потенциал роста TVL способен достичь геометрической экспансии.
Технологические барьеры Fluid обеспечивают оптимизм в отношении фундаментального роста
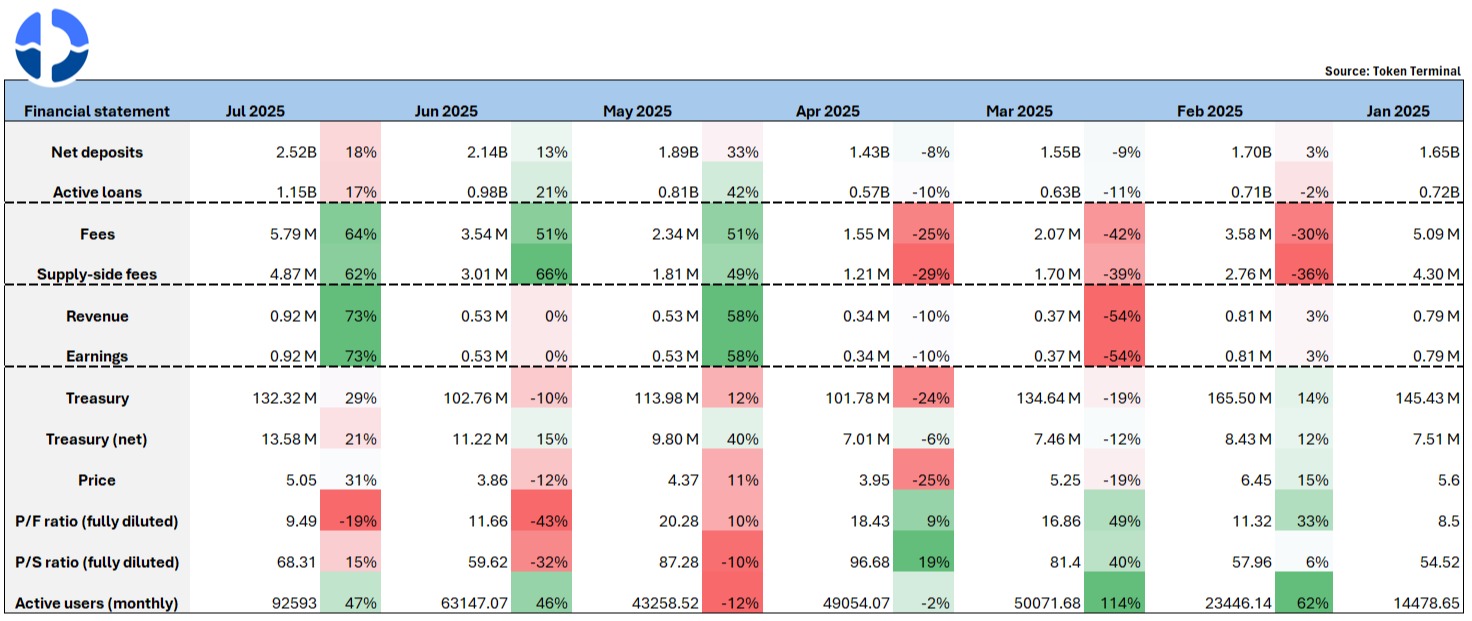
- @0xFluid является быстрорастущим новым протоколом в сфере кредитования, опережаемым по темпам роста только Euler. TVL с начала года вырос примерно на 53%, а текущий объем замороженных средств практически сравнялся с показателями Euler. Ключевая причина стремительного восхождения команды в ряды лидеров кроется в инновационном дизайне кредитного механизма и выдающейся эффективности использования капитала.
- Интеллектуальный залог & интеллектуальный долг выступают главным технологическим барьером проекта: пользователи могут напрямую использовать в качестве залога LP-токены (например, ETH/wstETH, USDT/USDC), а выданный пользователю долг формируется не как отдельный актив, а как автоматически ребалансируемая пара LP-токенов. После выдачи долга он размещается на рынке ликвидности для участия в торговле, что генерирует обратный доход для пользователя и фактически снижает реальную стоимость займа.
- Такая архитектура дополнительно оптимизирует процентные расходы заёмщиков: ставки по кредитам обычно ниже, чем в традиционных моделях. При этом средний поддерживаемый лимит LTV у Fluid выше, чем у Aave, а комиссия за ликвидацию составляет всего 3% (против 5% у Aave), благодаря чему общая эффективность капитала сопоставима с режимом e-mode в Aave.
- Кроме того, Fluid изначально поддерживает функцию «циклического кредитования в один клик», которая встроена непосредственно во фронтенд и подходит для операций залогового обеспечения ETH против стабильных монет с последующим повторным использованием. Учитывая относительно высокие ставки по депозитам, даже крупные участники (whales) предпочитают размещать значительные объемы средств на долгосрочной основе ради стабильного годичного процента.
- Еще на ранних этапах Aave участвовала в инвестициях в токен Fluid: протокол вложил $4 млн в покупку токенов FUID и добился интеграции собственной стабильной монеты GHO в пулы Fluid. Такой шаг подтверждает признание продуктовой модели Fluid, а также служит положительной ставкой конкурента на перспективы её быстрого роста.
- Доход протокола в первом полугодии незначительно вырос с $790 тыс. до $930 тыс., финансовое состояние остается стабильным и улучшается; однако за этот же период цена токена немного снизилась. Основной причиной стала недостаточная экономическая мотивация токена и отсутствие четкого механизма обратного выкупа. Несмотря на впечатляющую работу самого протокола, его способность захватывать ценность через токен требует улучшения.
Каковы финансовые показатели Lido, которого называют «ETH Beta»?
- На сегодняшний день в протоколе @LidoFinance застейковано примерно 8,8 млн ETH на общую сумму ~$33 млрд, что составляет около 25% от всего стейкинга ETH и 7% от всей сети. По объему «холдинга» ETH проект занимает одно из первых мест в индустрии (SharpLink: ~440 тыс. ETH; BitMine: ~833 тыс. ETH).
- Статус «лидера сегмента стейкинга ETH» нередко заставляет инвесторов воспринимать проект как «ETH Beta», однако с момента основания компания сталкивается с серьезной проблемой: на протяжении пяти лет существования протокол так и не вышел в прибыль.
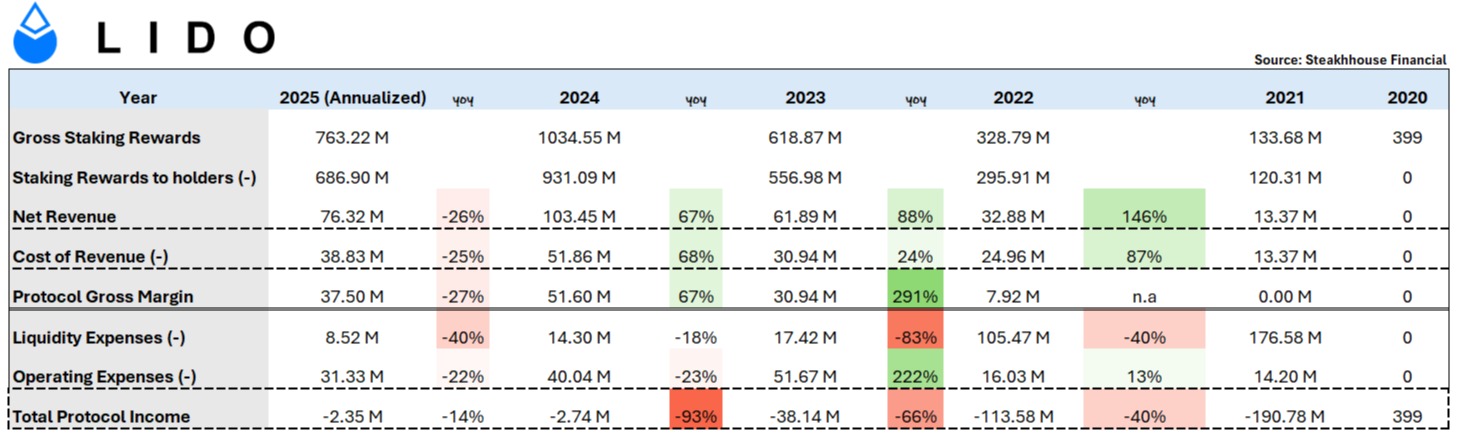
- Чтобы разобраться в причинах, необходимо детально изучить строки финансовой отчетности.
Награды за стейкинг держателям:Роль Lido заключается исключительно в агрегации ETH розничных инвесторов, создании узлов валидаторов и последующем распределении вознаграждений за стейкинг среди участников пропорционально их долям.
- Следовательно, большая часть этих наград не удерживается самой платформой. Например, в 2024 году общий заработок Lido составил $1,034 млрд от наград за стейкинг, из которых $931 млн были выплачены самими стейкерами. Это полностью соответствует условиям распределения комиссий протокола: 90% — стейкерам, 5% — операторам узлов и 5% — казне Lido DAO.
-
Cost of Revenue (Себестоимость): Сюда входят награды узлам (node rewards) + выплаты за шлейзинг (slashing rewards), поскольку затраты на шлейзинг несет Lido.
-
Liquidity Expense (Расходы на ликвидность): Расходы на предоставление ликвидности для формирования LP-пар.
-
Operational Expense (Операционные расходы): LEGO Grant и TRP (Token Rewards Plan) представляют собой две системы финансирования и стимулирования экосистемы. Первая направлена вовне и поддерживает проекты сообщества или разработчиков, предлагающих инновационные инициативы на пользу Lido; вторая работает внутри протокола как механизм токенизированных вознаграждений для поощрения ключевых контрибьюторов DAO.
- Положительным моментом является улучшение контроля над расходами со стороны Lido в последние годы: расходы на ликвидность ежегодно снижаются и достигнут ~$8,5 млн в 2025 году, а операционные расходы сокращаются примерно на 20% ежегодно начиная с 2023 года. Поэтому на фоне значительного роста доходов (88%/67%) и сокращения затрат убыток проекта существенно уменьшился (-66%/-93%), составив в этом году лишь ~$2 млн.
Перспективы развития Lido?
- Говорить о том, что уровень доходов «лидера сегмента стейкинга ETH» всё ещё не достигает ожидаемых показателей, несколько жестоко, однако затраты действительно ежегодно сокращаются. Что именно провоцирует сохранение убытков? Во-первых, комиссия в размере 10% является отраслевым стандартом, который вряд ли изменится.
- Единственным переменным параметром выступает масштаб сегмента — объем стейкинга ETH. Стоит отметить, что доля застейканного ETH по сравнению с Solana, Sui, Avax и ADA пока остается относительно низкой. Ключевым катализатором макроэкономики станет запрос Wall Street на доходность от стейкинга ETH. Уже известно о подаче BlackRock заявки на добавление функции стейкинга в iShares ETH ETF.
- Как только появится прецедент, стейкинг ETH станет для институциональных инвесторов новым источником дохода: хранение резервных позиций ETH, генерирующих проценты, создаст дополнительный денежный поток. Если предпочтение будет отдано самому крупному проекту Lido (либо Coinbase, либо институциональным проектам, таким как Puffer), это станет важнейшим моментом раскрытия потенциала потолка сегмента. Разумеется, по мере роста уровня стейкинга вознаграждение за эмиссию ETH будет постепенно сокращаться.
- Также в DAO обсуждалась идея внедрения механизма совместного распределения доходов от стейкинга LDO для усиления полезности токена и долгосрочных ценностных стимулов. Однако проблема очевидна: такая модель лишь дополнительно обесценит доходы протокола, что не отвечает интересам долгосрочного развития. Гораздо более разумным видится предложенный в DAO другой подход — механизм распределения избыточных сверхдоходов.
Уникальная модель доходов Jito — чаевые MEV
- Являясь лидером сегмента стейкинга SOL, @jito_sol демонстрирует хотя бы формальную финансовую производительность, которая значительно превосходит показатели Lido, проанализированные вчера. Текущий объем застейканного SOL (jitoSOL) составляет примерно 16 млн SOL, занимая около 23% от общего объема в сети.
- Потолок данного сегмента, выраженный уровнем стейкинга SOL, и так достаточно высок для L1-протокола (67,18%). Примечательно, что начиная с октября прошлого года jito предоставляет базовую инфраструктуру для ре-стейкинга ликвидности, что породило множество производных сервисов ре-стейкинга. На этой базе работают провайдеры VRT (Vault Receipt Tokens), такие как @fragmetric140 и @RenzoProtocol.
- По моему мнению, именно ре-стейкинг ликвидности определит будущее масштабирование бизнеса и увеличение доходов Jito. На данный момент ре-стейкингу подвержено лишь около 1,1 млн SOL, что эквивалентно ~6% от застейканного jitoSOL и ~2% от общесетевого стейкинга SOL. В сравнении с показателем ре-стейкинга/стейкинга ETH на уровне ~26%, потенциал роста для SOL всё ещё колоссален, и эту долю предстоит занять команде Jito.
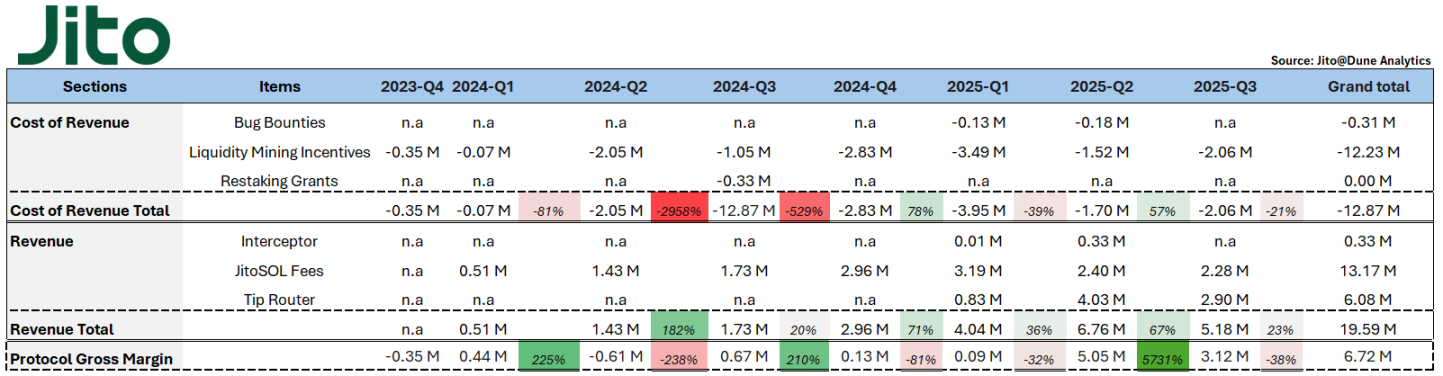
- Вернемся к финансовой отчетности Jito и кратко разберем структуру расходов и доходов:
-
Bug Bounties (Награды за уязвимости): Расходы, направленные на поощрение обнаружения и сообщения об уязвимостях протокола. Награды, получаемые безопасниками за представленные эффективные баги.
-
Liquidity Mining Incentives (Стимулы майнинга ликвидности): Вознаграждения пользователям за предоставление ликвидности парам JitoSOL или VRT на DeFi-платформах (например, Orca, Jupiter).
-
Restaking Grants (Гранты на ре-стейкинг): Выплаты разработчикам экосистемы Node Consensus Network (NCN) для поддержки разработки, развёртывания и эксплуатации инфраструктуры ре-стейкинга.
-
Interceptor Fees (Комиссии перехватчика): Механизм, предотвращающий злонамеренный краткосрочный арбитраж владельцев JitoSOL со стороны других протоколов ликвидного стейкинга. Держатели JitoSOL временно замораживаются на 10 часов; желающие снять средства досрочно должны оплатить комиссию в размере 10%.
-
JitoSOL Fees (Комиссии jitoSOL): Платформа взимает 4% управляющей комиссии с вознаграждений за стейкинг и доходов MEV (после вычета комиссии валидатора). В пересчете это составляет ~0,3% годовых управленческих затрат от поступающего на хранение SOL (7% APY × 4%).
-
Tip Routers (Маршрутизаторы чаевых): MEV аккумулируется в виде чаевых (Tips) каждый эопу, после чего распределяется через TipRouter. Протокол изымает 3% от торговых чаевых MEV в качестве комиссии: 2,7% перечисляются в казну DAO, 0,15% выделяется в качестве бонуса стейкерам JTO, а 0,15% — пользователям jitoSOL.
Итак... какие стратегии фонда мы видим в финансовых отчетах Jito?
- Прежде всего разберем сторону расходов. Линия Liquidity Incentives всегда оставалась крупнейшей статьей расходов jito. Затраты резко возросли со второго квартала 2024 года и до сих пор остаются стабильно на уровне от $1 млн до $3 млн каждые три месяца.
- Это связано прежде всего с реализацией предложений JIP-2 и JIP-13 фонда, предусматривающими направление $JTO на стимулирование различных DeFi-приложений (преимущественно в @KaminoFinance). Со второго квартала 2024 года доходы jitoSOL действительно начали заметно расти. Моё объяснение таково: повышение эффективности применения jitoSOL для децентрализованного лоупинга (defi-looping) → стимулирует желание застейкать SOL в виде jitoSOL → увеличивается предложение jitoSOL → растёт доходность от стейкинга.
- Начиная с 2025 года фонд предложил направить 14 млн JTO (~$24 млн) на продолжение программ стимулирования, в особенности в сегмент активов ре-стейкинга и соответствующих DeFi-операций, с целью повышения уровня внедрения VRT.
- К третьему кварталу 2025 года на вознаграждения за стимулирование уже было распределено около 7,7 млн JTO. Результат оказался весьма заметным: доходы в 2025 году по кварталам выросли на 36%, 67% и 23% соответственно. Данные масштабы превышают относительный рост самих стимулирующих выплат, доказывая эффективность данного предложения с точки зрения положительной ожидаемой ценности (Positive EV).
- Что касается доходов, основными источниками для jito выступают комиссии jitoSOL и Tip Router. Четвертый квартал 2024 года ознаменовался резким скачком сетевого транзакционного объема вследствие хайпа вокруг мемкоинов в экосистеме Solana, благодаря чему jito естественным образом стало главным бенефициаром.
- Масштаб ситуации выглядел следующим образом: чаевые (tips) от Jito тогда составляли от 41,6% до 66% от всей Real Economic Value (REV) сети Solana. При этом со второго квартала 2025 года рентабельность Tip Router превзошла доходы от jitoSOL fee. Это ясно свидетельствует о том, что технологический барьер Jito строится на инфраструктуре MEV: пользователи и арбитражеры Solana готовы платить чаевые ради приоритетности своих транзакций, что представляет собой уникальную экономическую модель, малодоступную другим публичным блокчейнам.
- Рост транзакционной активности сети Solana + способности оперировать инфраструктурой MEV + доминирующие позиции jitoSOL + развитие приложений ре-стейкинга на базе Jito в будущем позволили чистой прибыли проекта достичь своего пика во втором квартале 2025 года: по сравнению с предыдущим кварталом она возросла в 57 раз и составила ~$5 млн. Хотя нынешний хайп вокруг мемкоинов не столь безумен, как в прошлом году с запуском pump.fun, я считаю, что дальнейшее созревание сегмента ре-стейкинга SOL станет следующим мощнейшим катализатором для Jito.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News