


Майкл Сейлор: как биткоин-стратегия позволяет избежать ликвидации?
Автор: Стивен Эрлих
Подготовила: Saoirse, Foresight News
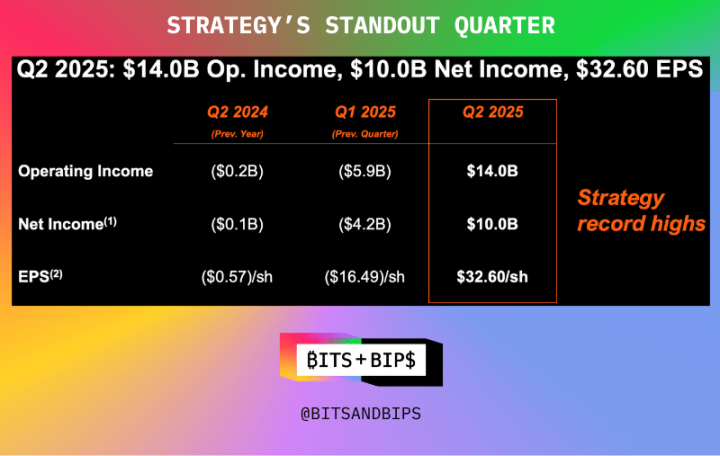
Председатель совета директоров Strategy (MSTR) Майкл Сэйлор в пятницу получил широкое признание со стороны инвестиционного сообщества благодаря тому, что компанияв прошлом квартале установила исторические максимумы по выручке, чистой прибыли и прибыли на акцию (см. рисунок ниже).
Фактически, акции компаниивыросли на 166% за последний год, что в два раза превышает рост биткоина (BTC) за тот же период.
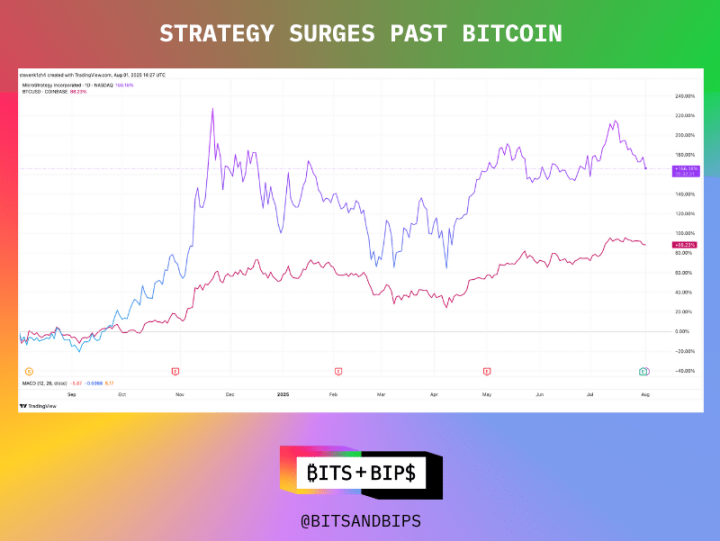
(TradingView)
По любым меркам такие результаты можно назвать выдающимися. На фоне появления множества подражателей, которые могут отвлекать капитал инвесторов, такого успеха достичь особенно непросто.
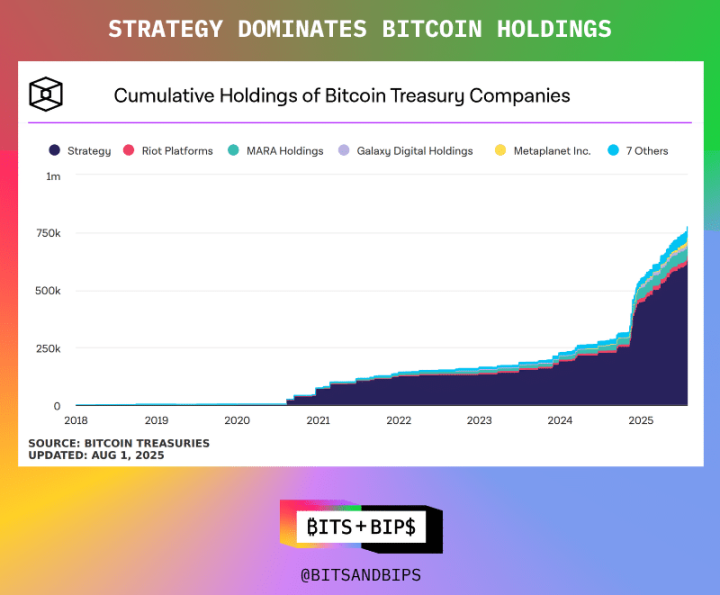
Но это не означает, что Strategy может расслабиться. Будучи лидером на рынке управления криптоактивами, она обладает определенными привилегиями и, судя по всему, готова в полной мере воспользоваться этим преимуществом.
Увеличение запасов биткоина сопровождается новыми изменениями в стратегии
На момент написания статьиStrategy владеет 628 791 биткоином на сумму 71,9 млрд долларов США. Компания накопила этот портфель активов несколькими способами:путем выпуска обыкновенных акций, нескольких типов привилегированных акций (которые в ближайшие годы обеспечивают выплату дивидендов или право конвертации), а также конвертируемых облигаций. Подробная информация по каждому типу привилегированных акций приведена на рисунке ниже.
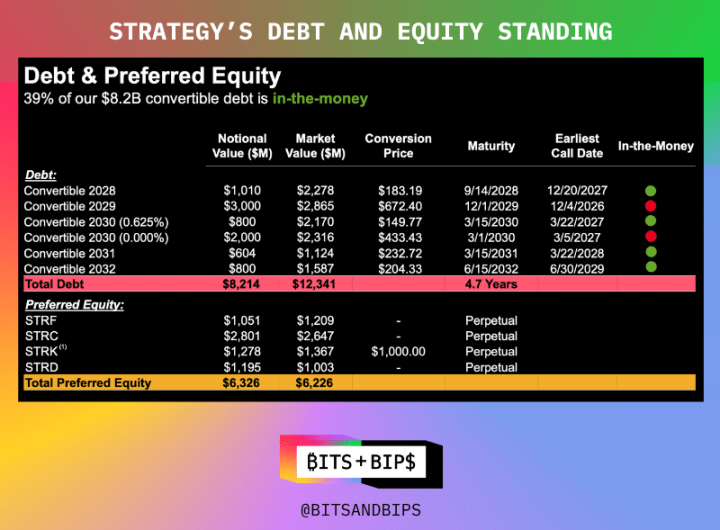
Однако теперь компания планирует кардинально изменить подход к финансированию —— в частности, полностью избавиться от долгов. Несмотря на отличное состояние баланса (согласно финансовой отчетности, стоимость компании составляет 126 млрд долларов при долге всего в 8,2 млрд долларов), организация стремится обнулить свою задолженность. В телефонной конференции для инвесторов после публикации отчетности 31 июля было объявлено о планах выкупить выпущенные конвертируемые облигации и сосредоточиться на многоэтапном выпуске привилегированных акций.
Это означает, что масштаб выпуска привилегированных акций на сумму 6,3 млрд долларов, вероятно, значительно увеличится. Действительно, во время звонка для инвесторов компания объявила о планах рефинансировать еще 4,2 млрд долларов с помощью нового инструмента привилегированных акций Stretch (STRC), целевая ежемесячная доходность которого составляет 10%.
«Это решение отражает здоровый рост возможностей Strategy по привлечению финансирования на капитальном рынке. Рынок конвертируемых облигаций переполнен хедж-фондами и арбитражными трейдерами, которые формируют длинные позиции по Strategy путем покупки этих облигаций, но одновременно снижают чистую экспозицию риска за счет агрессивного шорта акций (около 25%). То есть, покупая одну облигацию, они продают множество акций, что делает их позицию по отношению к Strategy лишь умеренно бычьей», — заявил генеральный директор TD Cowen Лэнс Витанза в интервью изданию Unchained (полное обсуждение доступно на платформе X или YouTube). «Несколько лет назад конвертируемые облигации были лучшим каналом финансирования для компании. Однако по мере развития Strategy она получила доступ к рынку привилегированных акций, где условия размещения лучше, потенциал роста стоимости выше, а ценообразование более эффективно.»
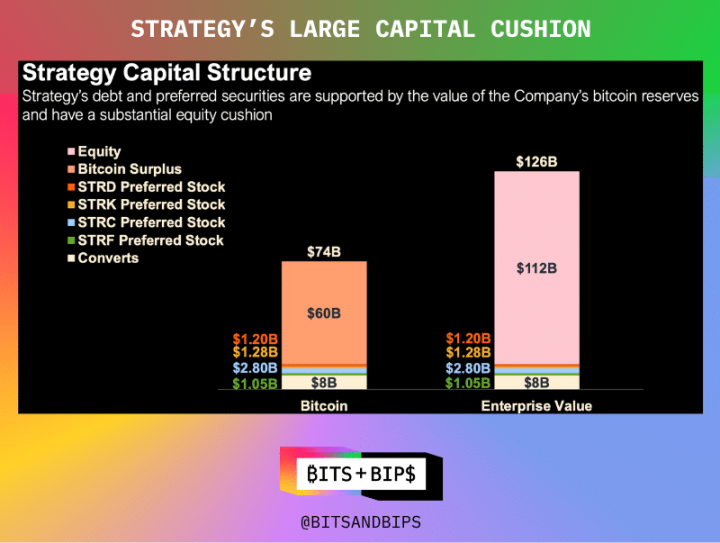
Этот шаг снова доказывает, почему Сэйлор считается «богоподобной фигурой» в сообществе биткоина: он пользуется огромным уважением не только за накопление BTC, но и за ответственный подход к управлению финансами. За редким исключением, он практически никогда не использует заемное финансирование с плечом, предпочитая опираться преимущественно на рынок акций.
Хотя его стабильная капитальная структура уже предотвращает риск принудительной ликвидации (если только цена биткоина не упадет более чем на 80%), Сэйлор продолжает постоянно пробивать новые пределы.
Всех подражали, но никто не превзошел
Но не стоит ожидать, что многочисленные последователи в сфере биткоина, ETH, SOL, BNB и других активов переняют такой подход. Эти организации находятся на начальном этапе развития, и, как я отмечал в других相关材料х, они спешат быстро масштабироваться в условиях жесткой конкуренции.
Это означает, что они будут использовать все доступные инструменты капитального рынка: включая размещение акций в частном порядке у публичных компаний (PIPE), кредитные линии и, конечно же, долговое финансирование.
В предыдущих публикациях я писал: «Каждый из методов имеет свои плюсы и минусы. Частные размещения позволяют быстро собрать крупный объем капитала, что помогает запустить стратегию накопления резервов, однако могут создать значительное давление продавцов. Эмитенты также могут выбрать регистрацию акций в SEC перед выпуском, но срок привлечения средств при этом увеличивается. Сегодня многие компании используют смешанный подход: треть средств привлекается через частные размещения, а остальное — через конвертируемые облигации или кредитные инструменты. Такой способ хоть и откладывает давление продавцов, но увеличивает рычаг баланса, что в случае резкого падения цены может привести к проблемам.»
Это означает, что долг очень удобен при финансировании: размывание долей акционеров может проявиться лишь спустя несколько лет, а в текущем пузырьковом рынке купонные ставки практически равны нулю. Например, в мае компания по управлению биткоин-резервами Twenty One привлекла 485 млн долларов через выпуск конвертируемых облигаций для запуска своей стратегии, а в июне Энтони Помплиано использовал аналогичный инструмент для привлечения 235 млн долларов в свой фонд ProCap Financial.
По сути, это модель «купи сейчас, плати позже».
Уникальное положение
Для инвесторов это означает, что им следует постоянно держать в памяти следующее: на сегодняшнем переполненном рынке управления криптоактивами Strategy остается уникальным активом вроде единорога.На данный момент она является единственной компанией, имеющей доступ к рынку привилегированных акций. Ее первый выпуск таких бумаг состоялся в январе этого года, а масштабы будущих размещений значительно возрастут.
Для остальных организаций выход на рынок привилегированных акций и избавление от долга пока остаются лишь мечтой. «Большинство из этих компаний начнут путь с рынка конвертируемых облигаций, надеясь, что некоторые из них вырастут и в конечном итоге получат право доступа к рынку привилегированных акций», — говорит Витанза.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Unchained_pod














