Обзор доходности технологических акций за 30 лет: ведущие компании, технологические волны и 6 инвестиционных уроков
Автор:Эрик Флэнингэм
Перевод: TechFlow
Это статья с анализом доходности технологических компаний за последние 30 лет, роста стоимости, извлечённых уроков и их значений для будущего.
Компания следующего рыночного капитала в 100 млрд долларов будет отличаться от предыдущей.
Звучит как банальность, но мы всё равно склонны увязнуть в поиске шаблонов. Мы ищем «следующий Google/Meta/Amazon», или Uber в индустрии X, Airbnb в индустрии Y или ИИ-агентов практически в любой отрасли.
Чтобы не поддаваться влиянию еженедельных новых трендов, необходимо оглянуться назад. Уинстон Черчилль однажды сказал: «Чем глубже мы заглядываем в прошлое, тем дальше мы видим будущее».
Поэтому я решил проанализировать крупнейшие компании, созданные за последнее время. Не позволяйте нарративам себя ограничивать, вместо этого сосредоточьтесь на том, что говорят данные. Как заметил Моубуссен (Mauboussin), обращайтесь к проблеме через призму внешнего взгляда!
Каузальное мышление — это унаследованный способ повествования. Оно одновременно убедительно предсказывает будущее и объясняет прошлое. Наш мозг отлично умеет создавать легко усваиваемые истории для объяснения того, что происходит в окружающем мире.
Второй подход заключается в использовании статистического мышления, которое часто называют внешним взглядом. В отличие от метода построения историй на основе причинно-следственных связей, статистический подход опирается на референтные категории аналогичных случаев из прошлого и анализирует их исходы. Эти исходы референтных категорий называются базовой вероятностью.
Таким образом, мы подробно рассмотрим следующее:
-
Данные о росте стоимости технологических компаний за последние 30 лет
-
Уроки, извлеченные из роста стоимости
-
Что эти уроки говорят о технологических инвестициях сегодня
TL;DR
-
Следующая компания со стоимостью в 100 млрд долларов будет радикально отличаться от предыдущих.
-
Чётко определите свою нишу: вы целитесь в хоум-ран, в ран в трёх мячах или, как в мультфильме «Космический джем», прямо в космос?
-
Софт похож на курицу: вкус одинаковый на 80%.
-
«Размер рынка» может быть главной причиной, по которой отличные инвесторы упускают отличные компании.
-
Компании тесно связаны с технологической волной, на фоне которой они возникают.
-
И напоследок: никогда не недооценивайте силу степенного закона!
Кроме того, на прошлой неделе мы запустили программу привлечения стартапов Felicis. Загляните, чтобы узнать направления, в которых мы ожидаем инвестировать.
Что касается методологии: абсолютное большинство концентраций ценности технологических компаний сосредоточено среди крупнейших игроков, поэтому я отобрал все компании, основанные с 1995 года, которые имеют в Pitchbook значение технологического капитала более 5 млрд долларов. (Примечание: сюда не входят Amazon, Nvidia, Microsoft и Apple.) Для классификации этих компаний я воспользовался помощью Claude, поэтому считаю, что точные цифры верны скорее в направлении своего развития, чем по существу.
Давайте начнем.
30-летние показатели доходности технологических компаний
Этот набор данных охватывает 65 категорий, более 300 компаний, создавших стоимость в 13 трлн долларов. Ниже приведены ключевые моменты самых успешных из них:
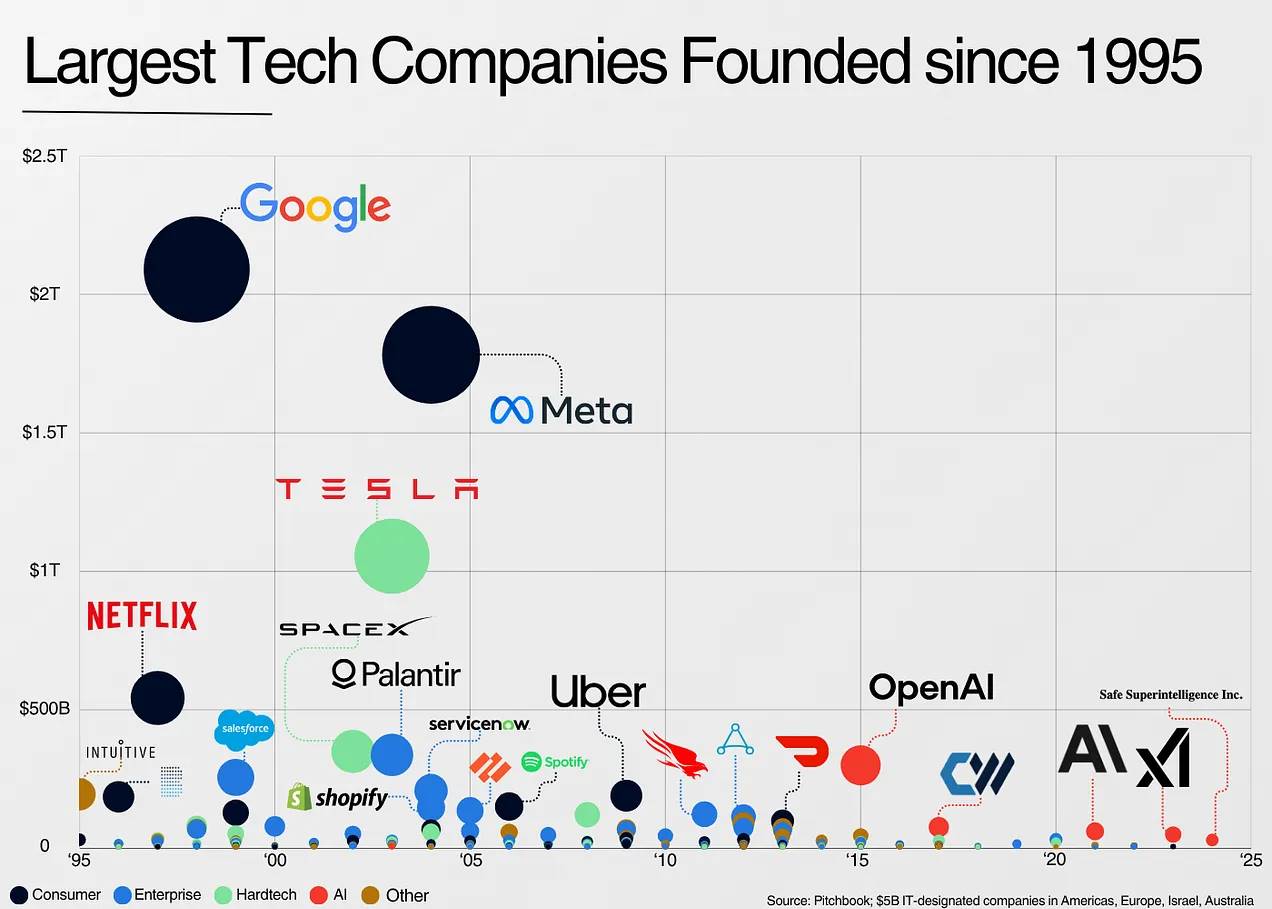
Подробно останавливаться на степенном законе сейчас я не буду, но первые семь компаний составляют почти 50% данного набора данных.
Это приводит нас к первому и самому важному выводу:
1. Компания следующего рыночного капитала в 100 млрд долларов будет кардинально отличаться от предыдущих
Во-первых, рост стоимости в технологическом секторе в основном обеспечивается уникальными компаниями, которые, как правило, создаются уникальными руководителями. Именно благодаря их «уникальности» опора на поиск шаблонов может скорее привести к тому, что мы пропустим великие компании, чем откроем их.
Если компания никогда раньше не занималась подобным, крайне сложно представить её будущее развитие. Как бы вы оценили размер рынка Google в 1998 году? Или Meta в 2004 году? Это совершенно невозможно.
Возьмите самую уникальную компанию в сфере искусственного интеллекта на сегодняшний день — OpenAI. Изначально это была некоммерческая исследовательская лаборатория без чёткого технологического видения, команда потеряла одного из сооснователей, структура управления сложная. Тем не менее, она постепенно продвигается к статусу одной из важнейших компаний в истории. Это просто крайняя степень уникальности.
У самых успешных компаний нет так называемых «публичных аналогов», они абсолютно уникальны. Крупнейшие корпорации зачастую создают совершенно новые категории рынков, и именно поэтому их так сложно заметить заранее.
Нил Мехта (Neil Mehta)определяет задачу поиска «крайне немногих основателей во всём мире, способных создать подавляющую часть ценностей, которыми пользуются людей.»
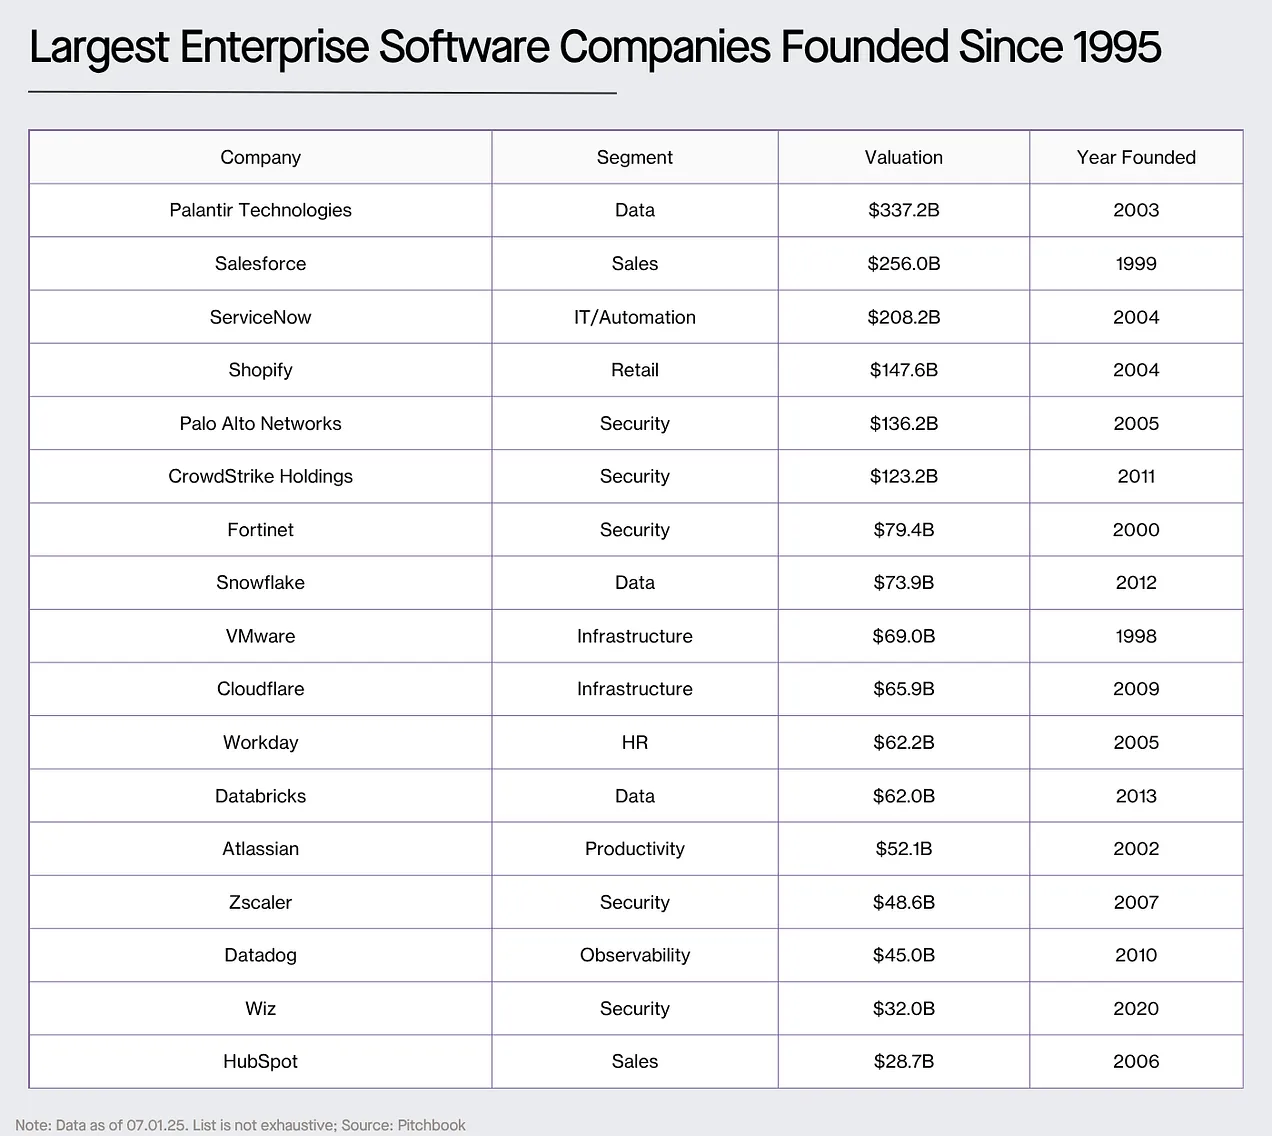
Чтобы приступить к изучению данных, обратите внимание на крупнейшие компании, основанные с 1995 года:
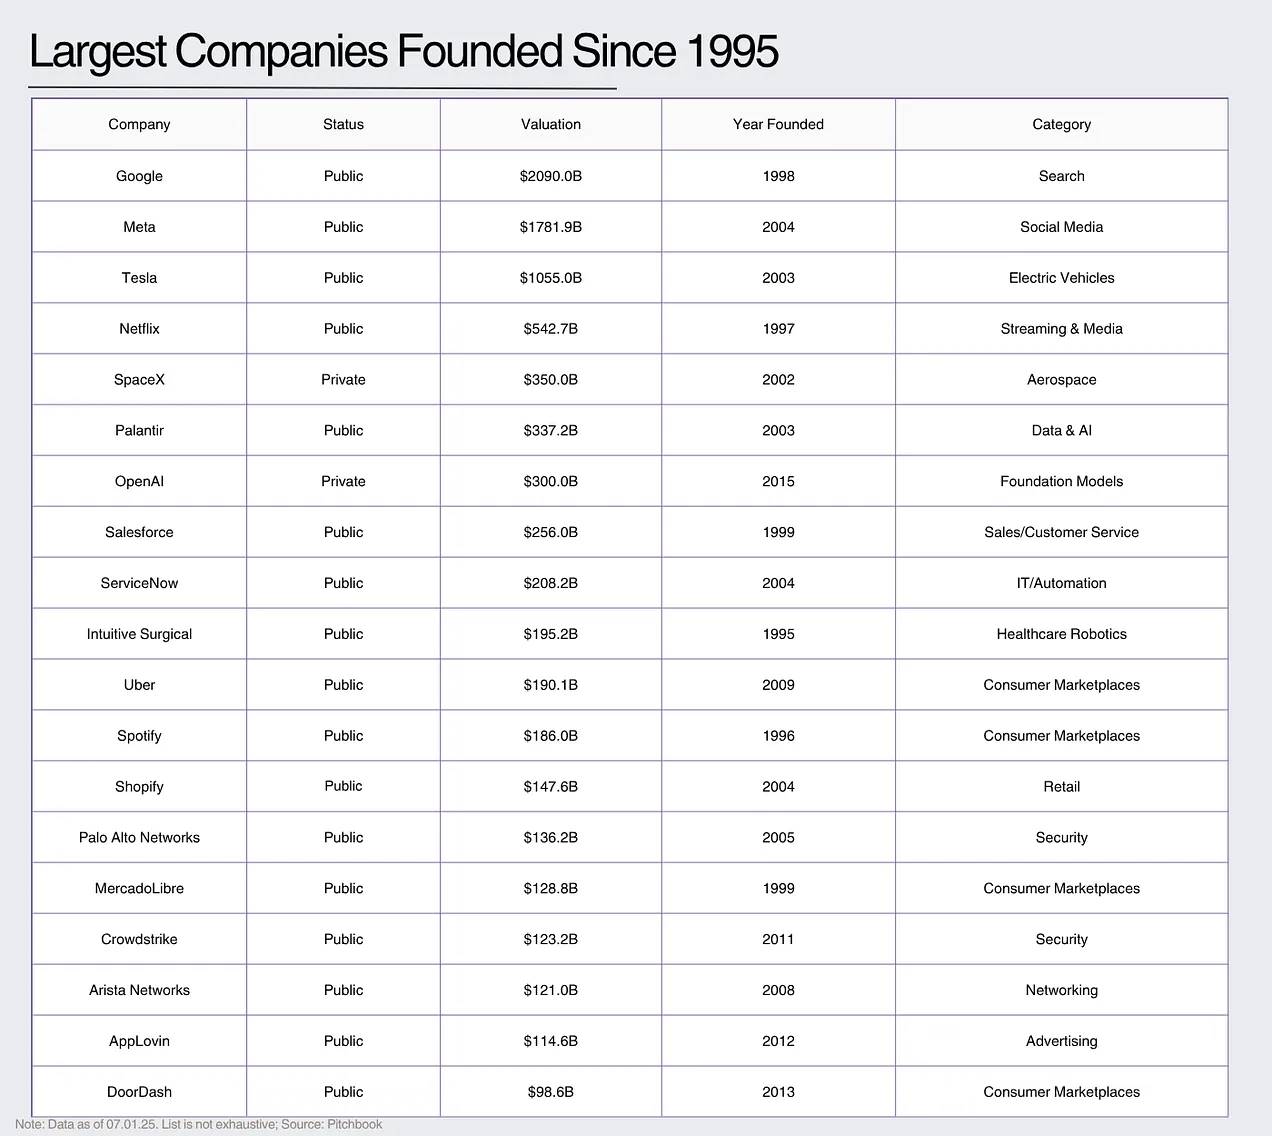
Большинство из этих компаний либо открыли совершенно новые отрасли, либо перестроили существующие с колоссальной интенсивностью масштабирования, что фактически приравнивается к созданию собственных отраслей (как, например, у Tesla).
Анализ данных по категориям даёт нам следующую картину:
2. Чётко определите правила игры, в которую вы играете: это хоум-ран, ран в трёх мячах или супериспытание, цель которого — космос, как в мультфильме «Космический джем»?
Оглядываясь на идею Моубуссена о базовых ставках, я считаю, что нам нужна другая модель мышления для инвестиций в различные категории.
Значительная часть стоимости создаётся компаниями потребительского сектора (где доминирует степенной закон). Однако количество компаний корпоративного программного обеспечения почти вдвое больше, чем в потребительском секторе.
Чтобы сделать это более наглядным, я добавил столбец «средняя доходность» (Slugging Ratio), представляющий собой соотношение «общая стоимость компании / количество компаний», чтобы оценить степень распределения по степенному закону в разных отраслях.
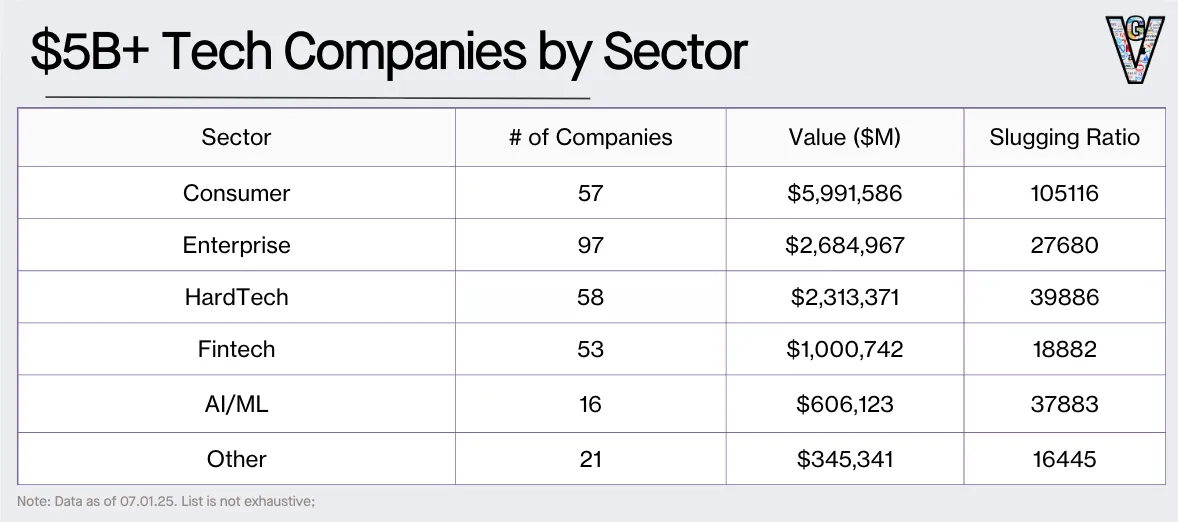
За последние 30 лет компании потребительского сектора обычно развивались на рынках, движимых сетевыми эффектами, с реальной структурой «победитель получает всё». Если вам посчастливилось инвестировать в одного из таких гигантов, единственной вашей ошибкой чаще всего становится недооценка их будущего масштаба. Примером служит инвестиции Юрия Мильнера в Facebook на сумму 10 млрд долларов.
Если компания способна реально интегрировать сетевые эффекты в свою бизнес-модель, её конкурентное преимущество мгновенно возрастает.
Компании хард-тека (то есть те, кто занимается производством аппаратного обеспечения) обладают второй по высоте «средней доходностью», прежде всего потому, что выживание в хард-теке сложнее. Обычно таким компаниям требуется больше капитала, дольше достигать масштаба, процесс разработки продукта проходит с большими трудностями, они более уязвимы к проблемам финансирования и с трудом разрушают положение существующих гигантов.
Тем не менее, если им удастся преодолеть этот скоростной барьер, рыночные возможности окажутся чрезвычайно огромными.
Однако потребительский сектор и хард-тек способны вместить ограниченное количество игроков. Именно поэтому корпоративное программное обеспечение стало идеальным объектом для инвестиций в венчурный капитал, который продолжает расширяться.
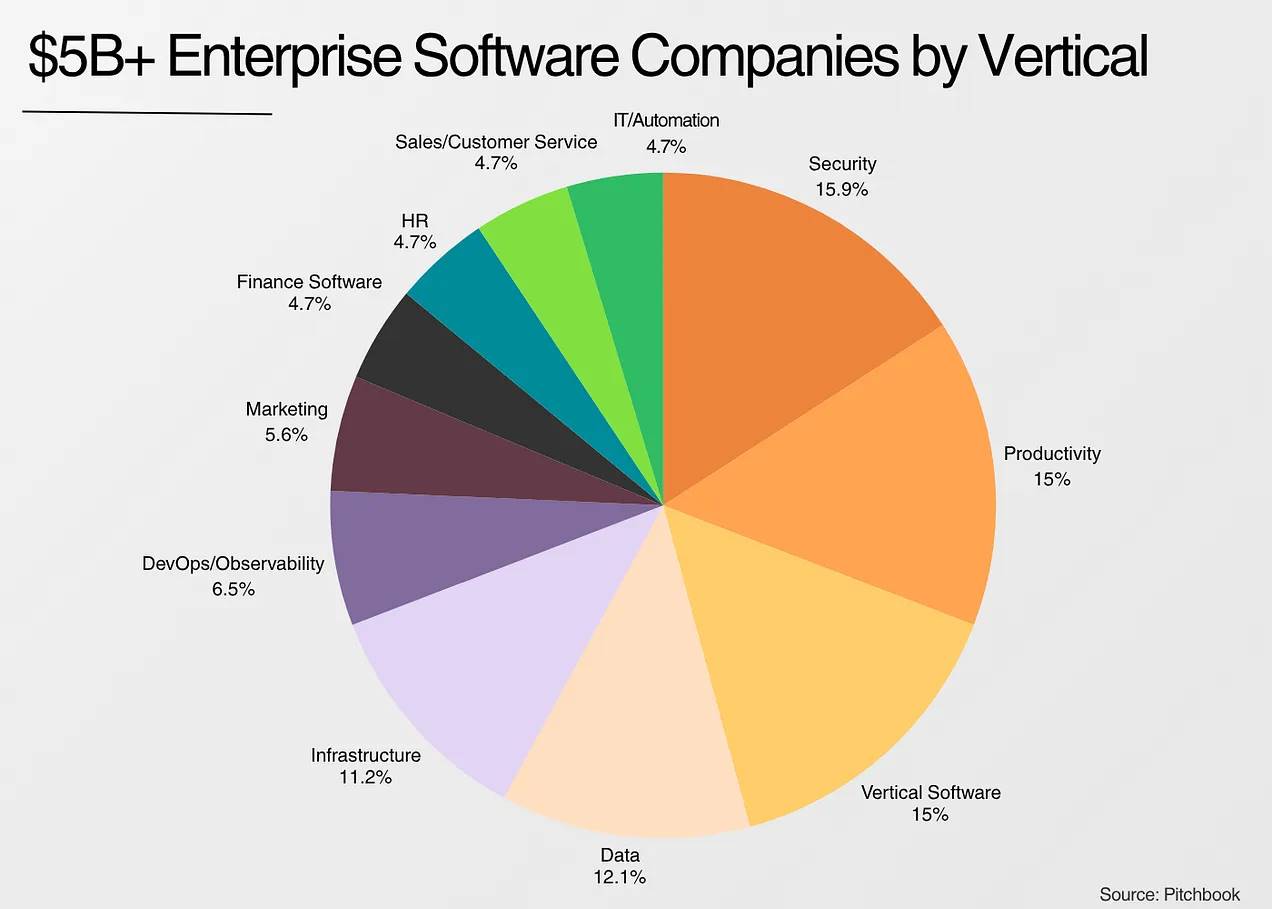
На рынках, где не работает принцип «победитель получает всё», быстро растущие компании обладают мощной рвом и низкими операционными расходами. В среде множества венчурных фондов доступно больше победителей для преследования, больше зрелых рынков, и, в конечном итоге, риски значительно ниже. Но если всё складывается удачно, открывается огромный потенциал роста. Это отличный способ снизить риск в отрасли, которая по своей природе является высокорискованной.
3. Софт похож на куриное мясо: вкус одинаковый в 80% случаев
Я позаимствовал слова основателя Vista Equity Partners Роберта Смита (Robert Smith): «Ценность программного обеспечения похожа на куриное мясо… Они продают разные продукты, но 80% того, что они делают, практически идентично.»
Если посмотреть на большинство крупнейших компаний корпоративного ПО, то они либо:
-
приложения, построенные на базе баз данных с уникальными рабочими процессами
-
инфраструктура для создания этих приложений
-
системы безопасности для защиты этих приложений
Это вовсе не означает, что у этих компаний отсутствует дифференциация, а лишь то, что их отличия выглядят гораздо тоньше на первый взгляд. Продажи, маркетинг и укрепление узнаваемости бренда столь же важны, если не более, чем техническая дифференциация.
В мире, где разработка программного обеспечения становится всё проще, функции можно скопировать за дни, а инструменты ИИ для кодирования становятся всё совершеннее, технологические рвы в софте могут сводиться исключительно к уникальным данным или интеграциям.
Ключевой момент заключается в том, что техническая дифференциация зачастую не является определяющим фактором для компаний корпоративного ПО.
В этом контексте мне кажется интересной дискуссия вокруг «обёрток GPT», утверждающая, что компании, создающие ИИ-приложения, лишь упаковывают большие языковые модели. Большинство компаний корпоративного ПО используют базы данных SQL (или NoSQL) и строят уникальные рабочие процессы под конкретную группу клиентов.
Если посмотреть на самые крупные недавно появившиеся компании в сфере ИИ-приложений для бизнеса, все они являются «обёртками для больших языковых моделей». Но разве это не полностью соответствует картинам крупнейших компаний корпоративного ПО последних десяти лет, которые впоследствии выросли в гигантов с рыночной капитализацией свыше 100 млрд долларов?
Как я упоминал ранее, корпоративное ПО обладает меньшим риском и большей предсказуемостью по сравнению с другими категориями. Однако, за исключением горизонтального корпоративного ПО, размер рынка, похоже, не так важен, как кажется. Вопросы «Какого масштаба может достичь эта компания?» и «Каков размер этого рынка?» — две совершенно разные вещи.
4. «Размер рынка» может быть главной причиной, по которой выдающиеся инвесторы упускают выдающиеся компании
Если существует одна вещь, с которой людям最难 иметь дело, так это неопределённость. Именно то, что приносят новые рынки.
Palantir, Shopify, Uber и многие другие компании в той или иной степени создавали новые рынки, которых раньше не существовало.
Попытки добавить определённости в вопросы, по своей сути неопределённые, часто приводят к глупым действиям.
Возьмём известный спор между Асватом Дамодараном (Aswath Damodaran) и Билом Герли (Bill Gurley) об оценке Uber. Вывод Герли заключался в том, что потенциальный размер рынка Uber может быть в 25 раз больше первоначальной оценки Дамодарана.
Я изучил компании, основанные после 2010 года, которые показали максимальные многократные возвраты на публичных рынках, что можно считать индикатором недооценки.
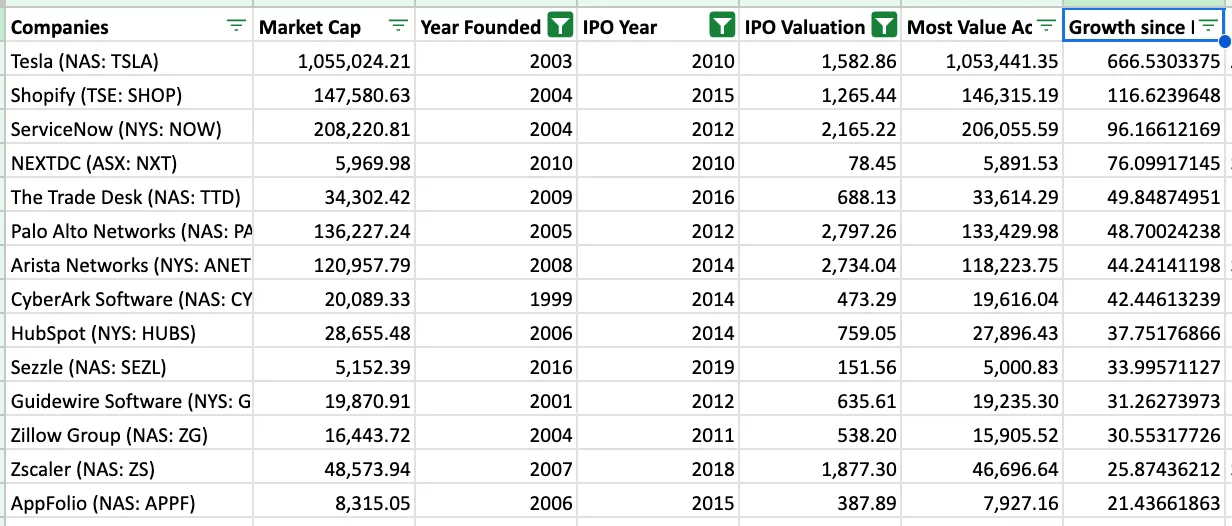
Вырисовываются некоторые закономерности:
-
Инвесторы недооценивали размер рынка, особенно при инвестировании в компании, расширяющие рынки, или в вертикальные рынки: такие компании, как Shopify, Guidewire, Zillow, AppFolio, были занижены. Аналогично, на рынке частного капитала инвесторы недооценили и вертикальные программные компании, такие как Toast, ServiceTitan.
-
Компании получили положительный ветер для кратного расширения по мере того, как новые бизнес-модели стали превосходить старые: Tesla (самый экстремальный пример) и (в меньшей степени) все упомянутые программные компании, у которых мультипликаторы были пересмотрены по сравнению с существующими предприятиями, с которыми они конкурировали ранее. Сегодня рыночная капитализация только лишь Tesla близится к 1 трлн долларов, что более чем в два раза превышает совокупную капитализацию всех крупных автопроизводителей на момент их выхода на рынок.
-
Инвесторы недооценили силу платформ: ServiceNow, Palo Alto, Crowdstrike, Workday, Atlassian и Datadog расширили рынки за счёт расширения продуктовых линеек. По мере того как разработка ПО становится всё проще, технические различия между платформами всё больше стираются, и клиенты всё чаще выбирают платформы вместо точечных решений. В эпоху консолидации быть платформой — это хорошо!
Это вовсе не значит, что размер рынка не важен, а лишь подчёркивает: размер рынка очень легко ошибочно рассчитать.
5. Компании часто оказываются неразрывно связаны с технологической волной, на фоне которой они возникают
Если предыдущий раздел был посвящён «размеру рынка», то этот — «почему именно сейчас?». В венчурном финансировании существует известный вопрос «почему именно сейчас?»: почему эту компанию не создали раньше? Какие новые открытия сейчас позволяют ей существовать?
В большинстве случаев ответ заключается в том, что новая технологическая волна дарует компании возможность существовать. Сегодняшняя волна — это искусственный интеллект (ИИ). Раньше были интернет, затем мобильные технологии, объединение интернета и мобильных устройств, а вслед за ними — облачные вычисления.
Ниже показано хронологическое появление компаний с капитализацией свыше 5 млрд долларов по отраслям:
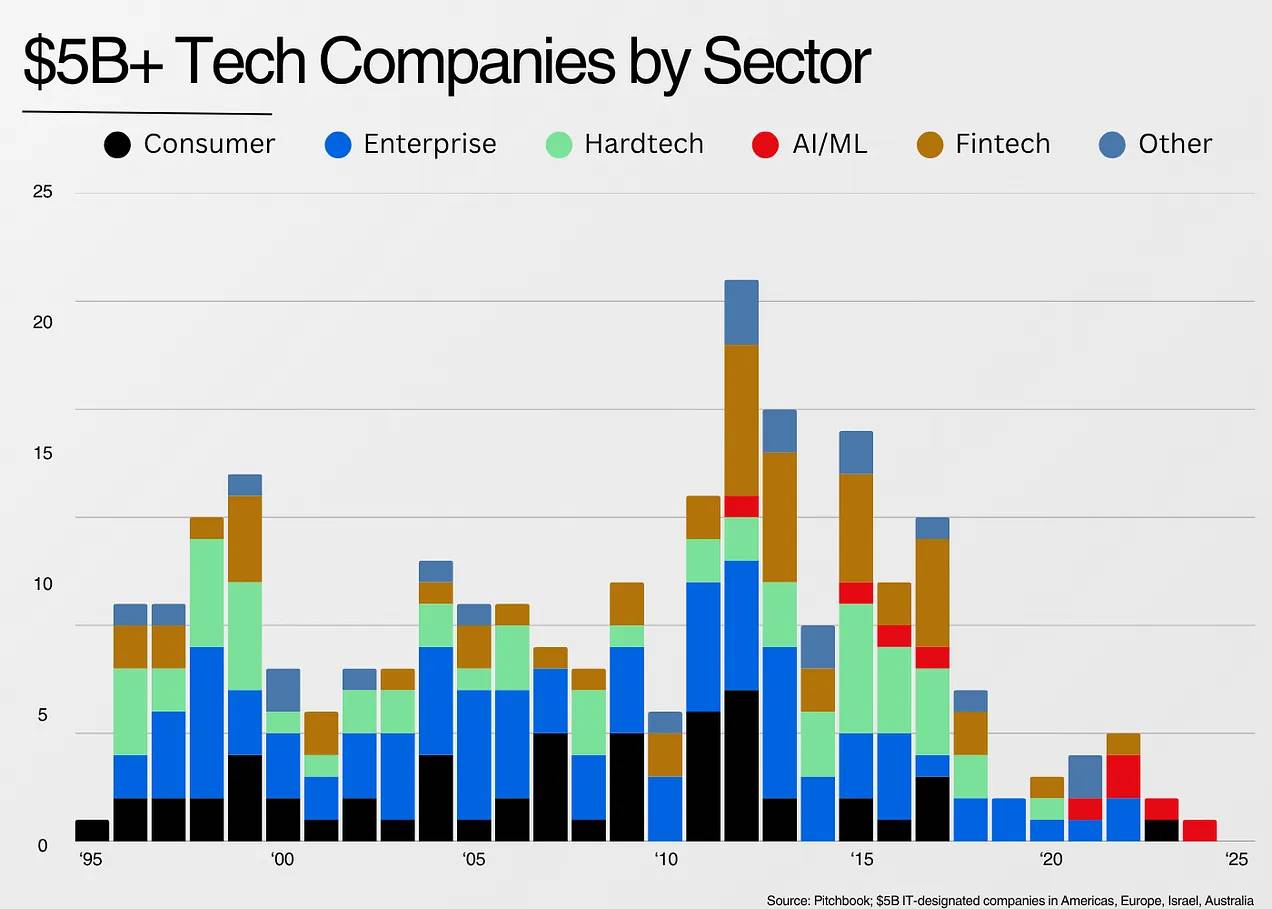
Интернет соединил мир, породив зарождение агрегирующих бизнес-моделей.
Мобильные технологии пошли ещё дальше, поместив интернет в руки каждого человека, открыв новую главу на потребительском рынке.
Финтех представляет собой редкий пример того, как регулирование стимулирует развитие новых технологий. Особенно после 2010-х годов, с внедрением Поправки Дербина (Durbin Amendment), финтех пережил бурный расцвет.
Облачные вычисления стали самой революционной волной в истории технологий, позволив компаниям строить программное обеспечение, оплачивая его кредитными картами, вместо того чтобы зависеть от собственных дата-центров.
Сегодня, в эпоху развития искусственного интеллекта, какие компании будут этому вдохновлены? Какими они станут?
-
Инструменты ИИ для программирования дополнительно подтолкнули прогресс облачных технологий, дав возможность создавать программное обеспечение не только разработчикам, но и любому человеку. Это принесет такой же взрывной рост софта, как и в эпоху облаков.
-
ИИ также открыл возможность автоматизировать обработку голосовых и текстовых рабочих процессов. Пока что мы наблюдаем эту тенденцию в программировании, обслуживании клиентов и области аудиозаписи с ИИ, но в будущем она распространится на гораздо больше применений.
Это расширяет рынок программного обеспечения такими способами, которые мы ранее не видели. Для примера: в данном наборе данных нет ни одной легальной компании в сфере ПО с оценкой свыше 5 млрд долларов. А компания Harvey, просуществовав всего три года, уже достигла оценки в 5 млрд долларов.
Рекс Вудбюри (Rex Woodbury) провёл отличный мысленный эксперимент относительно текущего состояния искусственного интеллекта:
Мне нравится аналогия Альфреда Лина между мобильными технологиями и облачными вычислениями. В эпоху смартфонов ценным упражнением было разобрать функциональность iPhone на составляющие и спрогнозировать, какие компании они смогут поддержать. Он привёл пример: GPS позволил курьерам водить машины с картой Google для доставки еды. Так появился DoorDash.
Технологическая волна открывает узкое окно для новых компаний, и мы сейчас как раз наблюдаем, как это окно открывается.
6. Что происходит далее?
На прошлой неделе, читая книгу «History» Уилла и Эриэль Дюрант, я встретил такую фразу: история высмеивает любые попытки вписать её в теоретические модели или логические рамки; она всегда ломает наши обобщения и переворачивает все правила. Сама история сложна и изменчива, словно стиль барокко, полный чудес и аномалий.
Возможно, эта статья глупа, ведь она даже пытается впихнуть самую основанную на исключениях отрасль в логические рамки!
Неизменным остаётся человеческая природа. При рассмотрении через обратное мышление людям порой сложно вообразить экспоненциальный рост, справиться с аномалиями и обработать неопределённость.
Лучший способ справляться с этой неопределённостью заключается в следующем:
-
знать «базовые ставки» категорий компаний (что может произойти)
-
понимать, откуда берётся дифференциация (в сфере ПО иногда это в первую очередь продажи и маркетинг)
-
рассматривать размер рынка как упражнение в принципах первого порядка для решения проблем, а не как простое действие по поиску шаблонов
-
признавать, что каждый новый виток появления компаний уникален и непредсказуем, и именно в этом заключается его ценность.
Стив Джобс, говоря о компьютерах, сказал: «Я считаю, что одно из наших реальных отличий от высших приматов заключается в том, что мы — создатели инструментов... Для меня компьютер — самый удивительный инструмент, который мы изобрели, он подобен велосипеду для нашего мышления.»
Джобс был прав. Компьютеры открыли волну творческого потенциала, не имеющую аналогов.
Сегодня мы становимся свидетелями рождения самого грандиозного «велосипеда для мышления» в истории. Жить в такое время — потрясающе!
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @EricFlaningam