


Нативная доходность и высокая волатильность: почему резервы ETH — более оптимальное решение для публичных компаний?
Автор: kevin
Перевод: TechFlow
Несмотря на то что крипто-сообщество долгое время было увлечено токенизацией и ончейн-активами как инструментами повышения доступности, самые значительные прорывы на самом деле достигаются за счет интеграции криптовалют с традиционными ценными бумагами. Резкий рост интереса публичных рынков к стратегиям цифрового управления активами (Digital Asset Treasury) в последнее время идеально отражает эту тенденцию.
Майкл Сэйлор первым применил эту стратегию через MicroStrategy (прим.: компания переименована в «Strategy»), превратив её в корпорацию с капитализацией свыше 100 млрд долларов, превышающую даже рыночную стоимость NVIDIA. Мы подробно разобрали эту концепцию в нашей статье о MicroStrategy (Understanding Strategy from the Ground Up) (отличный справочный материал для тех, кто только начинает знакомство с управлением активами). Ключевой аргумент этих финансовых стратегий заключается в том, что публичные размещения акций позволяют привлечь более дешёвое необеспеченное финансирование с рычагом, недоступное обычным трейдерам.
В последнее время внимание вышло за пределы биткоина, и всё больше внимания привлекают платформы для управления активами на базе Ethereum, такие как Sharplink Gaming ($SBET под руководством Джозефа Любина) и BitMine ($BMNR под руководством Томаса Ли). Имеет ли смысл создание платформ для управления активами на базе ETH? Как мы упоминали в анализе MicroStrategy, компании по управлению активами по сути представляют собой попытку извлечь арбитражную выгоду из разницы между долгосрочным среднегодовым темпом роста (CAGR) базового актива и его стоимостью капитала. В предыдущей статье мы изложили следующие тезисы: Долгосрочный CAGR ETH. Это дефицитный программируемый резервный актив, который играет фундаментальную роль в обеспечении безопасности цепной экономики по мере миграции всё большего количества активов в блокчейн-сети. В данной статье мы объясним, почему активы на базе ETH обладают бычьим трендом, и дадим операционные рекомендации для компаний, внедряющих подобные стратегии управления активами.
Привлечение ликвидности: основа компаний по управлению активами
Одной из главных причин, по которым токены и протоколы стремятся создать такие управляющие компании, является предоставление токенам доступа к ликвидности традиционных финансов (TradFi), особенно на фоне сокращения ликвидности альткоинов в криптосфере. Обычно эти управляющие компании привлекают ликвидность тремя основными способами для накопления активов. Важно отметить, что данная ликвидность/долг являются необеспеченными, а значит — невозвратными (без возможности досрочного выкупа):
-
Конвертируемые облигации: привлечение средств через выпуск долга, который кредиторы могут конвертировать в акции, направляя выручку на покупку дополнительных базовых активов.
-
Привилегированные акции: привлечение капитала путём выпуска привилегированных акций, выплачивающих инвесторам фиксированный годовой дивиденд.
-
Публичные размещения на рынке (ATM): прямая продажа новых акций на открытом рынке для привлечения гибкого финансирования в реальном времени на покупку базовых активов.
Почему конвертируемые облигации на базе ETH предпочтительнее BTC
В нашей предыдущей статье о MicroStrategy мы указали на два основных преимущества конвертируемых облигаций для институциональных инвесторов:
-
Защита от падения при участии в росте: конвертируемые облигации позволяют институциональным инвесторам получить воздействие на базовый актив (например, BTC или ETH), одновременно защищая сумму первоначальных инвестиций благодаря встроенным защитным свойствам облигаций.
-
Арбитражные возможности, движимые волатильностью: хедж-фонды приобретают конвертируемые облигации не столько для получения экспозиции, сколько для реализации гамма-трейдинговых стратегий (прим.: стратегия опционной торговли, основанная на управлении значением «Гамма» (Gamma) из греческих букв опций, которое измеряет чувствительность делты опциона к изменению цены базового актива), зарабатывая на волатильности базового актива и связанных с ним ценных бумаг.
В настоящее время именно гамма-трейдеры (хедж-фонды) являются основным сегментом рынка конвертируемых облигаций.
Учитывая это, историческая и подразумеваемая волатильность Ethereum значительно выше, чем у Bitcoin, что становится ключевым отличием. Управляющие компании на базе ETH учитывают эту высокую волатильность в своей структуре капитала посредством выпуска конвертируемых облигаций на ETH (CB). Такая динамика делает CB, обеспеченные ETH, особенно привлекательными для арбитražников и хедж-фондов. Что наиболее важно, эта волатильность позволяет компаниям по управлению активами на базе ETH получать более выгодные условия финансирования за счёт продажи CB с большей оценкой.
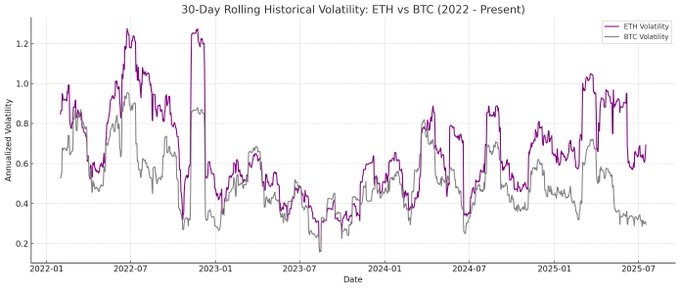
Рис. 1: Сравнение исторической волатильности ETH и BTC
Источник: Artemis
Для держателей конвертируемых облигаций усиление волатильности увеличивает возможности для прибыли по стратегиям гамма-трейдинга. Другими словами, чем выше волатильность базового актива, тем больше прибыль от гамма-трейдинга, что даёт явное преимущество конвертируемым облигациям на базе ETH перед облигациями на базе BTC.
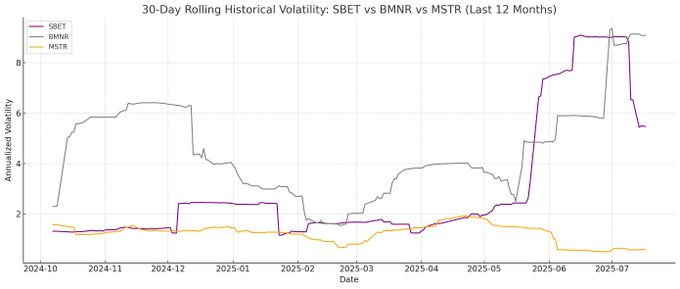
Рис. 2: Сравнение исторической волатильности SBET, BMNR и MSTR
Источник: Artemis
Однако есть важное предупреждение: если ETH не сможет поддерживать долгосрочный CAGR, рост стоимости базового актива может оказаться недостаточным для обоснования конвертации до наступления срока погашения. В таком случае управляющая компания на базе ETH столкнётся с риском полного погашения облигаций денежными средствами. Напротив, конвертируемые облигации на базе BTC, опирающиеся на более зрелую долгосрочную историю доходов биткоина, реже подвержены данному риску спада, так как по прошлым данным большинство облигаций по данной стратегии успешно конвертировалось в акции.
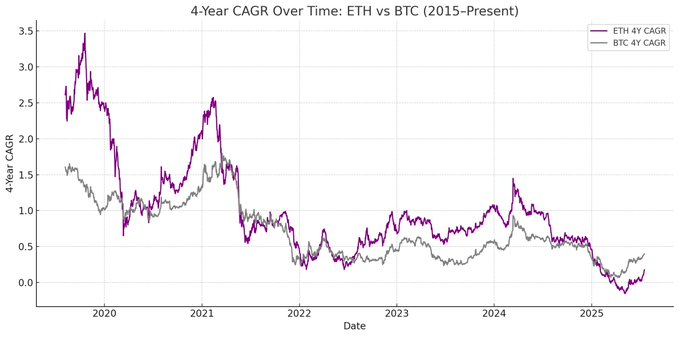
Рис. 3: Динамика 4-летнего среднегодового темпа роста (CAGR) ETH и BTC
Источник: Artemis
Почему привилегированные акции ETH обеспечивают дифференцированную ценность?
В отличие от конвертируемых облигаций, структура выпуска привилегированных акций ориентирована на класс доходных инструментов (fixed income). Хотя некоторые конвертируемые привилегированные акции предлагают смешанный потенциал роста, для многих институциональных инвесторов доходность остаётся главным приоритетом. Стоимость этих инструментов формируется на основе принимаемого кредитного риска, то есть способности управляющей компании надёжно выплачивать проценты.
Ключевое преимущество модели MicroStrategy заключается в использовании размещений ATM для финансирования этих выплат. Поскольку такая эмиссия обычно составляет всего 1–3% от общей рыночной капитализации, разводнение капитала и связанные с ним риски минимальны. Тем не менее, данная модель по-прежнему зависит от рыночной ликвидности и волатильности самих BTC и ценных бумаг MicroStrategy.
Ethereum добавляет ещё один уровень ценности: генерацию нативного дохода через стейкинг, рестейкинг и кредитование. Этот встроенный доход повышает уверенность в надёжности обслуживания приоритетных выплат и теоретически способен улучшить кредитный рейтинг. В отличие от Bitcoin, который полагается исключительно на рост цены, профицит доходности Ethereum сочетает среднегодовой рост с нативным протокольным доходом.
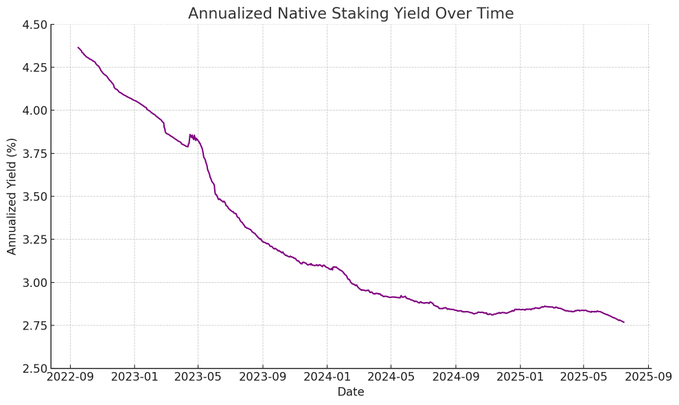
Рис. 4: Годовая ставка нативной доходности стейкинга ETH
Источник: Artemis
Я считаю, что одной из примечательных инноваций привилегированных акций ETH является их потенциальная роль в качестве инструмента нефакторизованных инвестиций, позволяющего институционалам участвовать в обеспечении сетевой безопасности без принятия направленного ценового риска по ETH. Как мы подчёркивали в наших материалах по Ethereum, поддержание доли честных валидаторов на уровне не менее 67% критически важно для безопасности сети. По мере перемещения всё большего количества активов в блокчейн, активная поддержка со стороны институционалов децентрализации и безопасности Ethereum становится лишь более важной.
Однако многим институтам может не захотеться напрямую держать длинные позиции по ETH. Управляющие компании на базе ETH могут выступать посредниками, аккумулируя направление рисков, и одновременно предоставлять инвесторам доходность, близкую к фиск-доходу. Привилегированные акции, выпускаемые такими субъектами, как $SBET и $BMNR, представляют собой专为此目的 созданные ончейн-продукты стейкинга с доходностью fixed-income. Они могут быть усилены за счёт бандлинговых преимуществ, таких как приоритетный доступ к листингам, протокольные стимулы и другие факторы, что делает их более привлекательными для инвесторов, ищущих стабильную доходность без полного принятия рыночных рисков.
Почему размещения ATM выгоднее для активов на базе ETH
Одним из наиболее часто используемых показателей оценки финансовых компаний является mNAV (кратное рыночной стоимости к чистой стоимости активов). По своей концепции mNAV функционирует аналогично P/E: он отражает то, как рынок оценивает будущий рост стоимости активов на акцию.
Благодаря механизмам генерации нативной доходности в Ethereum, сами активы на базе ETH гарантируют более высокую премию к NAV. Эти активности создают регулярный «доход» или повышение стоимости на одну единицу ETH без необходимости привлечения дополнительного капитала. Напротив, управляющие компании на базе BTC вынуждены полагаться на синтетические стратегии доходности, такие как выпуск конвертируемых облигаций или привилегированных акций. Без подобных институциональных продуктов обеспечить приемлемую доходность для BTC-активов крайне сложно, когда их рыночная премия приближается к балансовой стоимости (NAV).
Что наиболее важно, показатель mNAV обладает рефлексивностью: более высокий mNAV позволяет компаниям эффективнее привлекать капитал через размещения ATM. Акции выпускаются с премией, выручка направляется на покупку дополнительных базовых активов, что повышает стоимость активов на акцию и укрепляет цикл. Чем выше mNAV, тем больше создаваемой ценности, что делает размещение ATM особенно эффективным инструментом для компаний по управлению активами на базе ETH.
Доступ к капиталу также является ключевым фактором. Компании с более высокой ликвидностью и широкими возможностями финансирования естественно получают более высокий mNAV, тогда как фирмы с ограниченным доступом к рынкам склонны торговаться с дисконтом. Таким образом, mNAV часто отражает премию за ликвидность — уверенность рынка в способности компании эффективно привлекать новые средства.
Как отбирать управляющие компании, исходя из первых принципов
Полезной мыслительной моделью будет рассмотрение размещений ATM как способа привлечения средств от розничных инвесторов, тогда как конвертируемые облигации и привилегированные акции обычно предназначены для институционалов. Поэтому ключ к успешной стратегии ATM заключается в создании мощного влияния на рознице, что чаще всего зависит от наличия уважаемого и харизматичного лидера, а также непрерывной прозрачности стратегии, чтобы розничные инвесторы верили в долгосрочное видение. Напротив, успешное исполнение выпусков конвертируемых облигаций и привилегированных акций требует сильных каналов сбыта среди институционалов и связей с подразделениями по работе с рынками капитала. Исходя из этой логики, я считаю, что $SBET представляет собой более сильную компанию, ориентированную на розничных инвесторов, чему в значительной степени способствует лидерство Джо Любина и постоянная прозрачность команды в вопросах увеличения доли ETH на акцию. В то же время, под руководством Тома Ли компания $BMNR, благодаря тесным связям с традиционным финансовым сектором, кажется более способной привлекать институциональную ликвидность.
Почему активы на базе ETH имеют такое важное значение для экосистемы и конкурентной среды?
Один из самых больших вызовов для Ethereum связан с растущей централизацией валидаторов и стейканого ETH, особенно в протоколах стейкинга с ликвидностью вроде Lido и централизованных биржах типа Coinbase. Управляющие компании на базе ETH могут помочь сбалансировать эту тенденцию и способствовать децентрализации валидаторов. Для поддержки долгосрочной устойчивости Ethereum таким компаниям следует распределять свои запасы ETH между множеством провайдеров стейкинга и, по возможности, запускать собственных валидаторов.
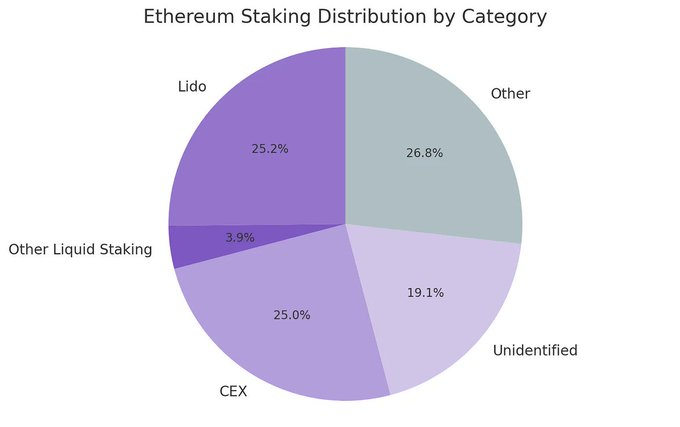
Рис. 5: Распределение стейкинга по категориям
Источник: Artemis
В этом контексте я считаю, что конкурентная среда для управляющих компаний на базе ETH будет радикально отличаться от таковой для BTC-активов. В экосистеме Bitcoin рынок эволюционировал в модель «победитель получает всё», где количество BTC, накопленных MicroStrategy, более чем в 10 раз превышает показатели второго по величине держателя. Благодаря эффекту первого хода и контролю над нарративами, MicroStrategy доминирует на рынке конвертируемых облигаций и привилегированных акций.
Напротив, активность на базе Ethereum начинается практически с нуля. Пока ни один субъект не занимает доминирующего положения, вместо этого несколько проектов на базе ETH запускаются параллельно. Такой подход без преимущества первого хода полезен не только для самой сети, но и формирует более конкурентную и быстроразвивающуюся рыночную среду. Учитывая относительно сопоставимые объемы запасов ETH у основных участников, я ожидаю формирование дуополии между двумя лидерами: $SBET и $BMNR.
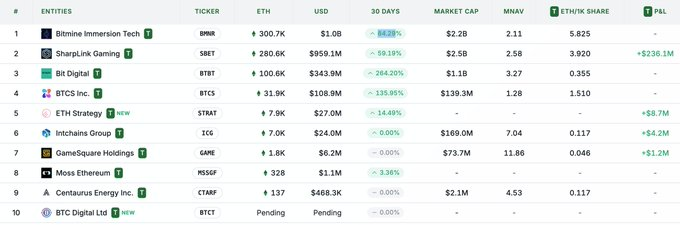
Рис. 6: Портфели активов на базе ETH
Источник: strategicethreserve.xyz
Оценка: модель MSTR + Lido Comps
В широком смысле финансовая модель ETH представляет собой симбиоз MicroStrategy и Lido, адаптированный специально для TradFi. В отличие от Lido, компании по управлению активами на базе ETH, обладая прямым exposure к базовому активу, имеют потенциал получить большую долю от роста стоимости актива, что делает данную модель более перспективной в плане аккумуляции ценности.
Грубый взгляд на оценку: на данный момент Lido управляет примерно 30% общего объема стейканого ETH, имея имплицитную оценку свыше 30 млрд долларов США. Мы считаем, что в течение одного рыночного цикла (4 года) $SBET и $BMNR с высокой вероятностью повторят рост MicroStrategy: под влиянием скорости, глубины и рефлексивности потоков капитала в TradFi их совокупная рыночная капитализация может превысить масштаб Lido.
Контекст: рыночная капитализация BTC составляет 2,47 трлн долларов, а ETH — 428 млрд долларов (17–20% от BTC). Если размер $SBET и $BMNR составит примерно 20% от оценки MicroStrategy в 120 млрд долларов, это будет означать долгосрочную ценность около 24 млрд долларов. В настоящее время совокупная оценка обеих компаний составляет чуть менее 8 млрд долларов, что указывает на огромный потенциал роста по мере взросления экосистемы ETH-активов.
Заключение
Интеграция криптоактивов и традиционных финансов через стратегии цифрового управления активами представляет собой фундаментальный сдвиг, и сегодня активы на базе ETH становятся мощной силой. Уникальные преимущества Ethereum, включая более высокую волатильность для конвертируемых облигаций и нативную доходность для приоритетных акций, позволяют управляющим компаниям на базе ETH обеспечивать уникальные траектории роста. Их потенциал в продвижении децентрализации валидаторов и стимулировании конкуренции дополнительно выделяет их на фоне BTC-активов. Комбинация капитальной эффективности модели MicroStrategy и встроенной доходности Ethereum способна высвободить колоссальную ценность и углубить интеграцию цепной экономики в TradFi. Стремительное расширение масштабов и растущий интерес институционалов предвещают, что в ближайшие годы этот процесс окажет преобразующее влияние на крипторынки и рынки капитала.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @kevinlhr88






