За ажиотажем вокруг компаний с криптовалютными резервами: преодоление ограничений ETF и привлечение институциональных инвесторов
Автор: Джесси
Перевод: TechFlow
В начале этого месяца я опубликовалстатью об управляющих компаниях в криптосекторе. Если эта тема вам незнакома, советую сначала ознакомиться с ней, поскольку текущий материал базируется на тех же концепциях.
Тренд на создание криптоактив-менеджментов знаменует собой изменение способов движения капитала в блокчейне (или, иначе говоря, то, как созданная в цепочке ценность перетекает к инвесторам).
Чем больше эти компании инвестируют в альткоины (на прошлой неделе мы приобрели TAO и Litecoin), тем, похоже, образуется больше рыночных пузырей. Однако участие публичных компаний в экосистеме или других on-chain приложениях может добавлять некоторую ценность, по крайней мере для самых качественных активов в криптоиндустрии.
В данной статье рассматриваются следующие аспекты:
-
Гибкость и рыночная ориентированность криптоактив-менеджментов делают их предпочтительнее ETF
-
Криптоактив-менеджменты представляют собой конечную форму институционального крипто, согласующую продажи инвесторов с технологическим внедрением
-
Во многих случаях одной модели резервов казначейства недостаточно: командам необходимо балансировать между способностью привлекать финансирование под активы и возможностью извлекать ценность из этих активов через DeFi или другую инфраструктуру
-
Hyperliquid особенно хорошо подходит для данного тренда, и его экосистема может быть более привлекательной по сравнению с Ethereum или Solana
Управляющие компании против ETF
Когда у инвесторов нет другого выбора, управляющие компании очевидно являются идеальным вариантом, однако имеют ли они смысл при наличии альтернатив (например, ETF)?
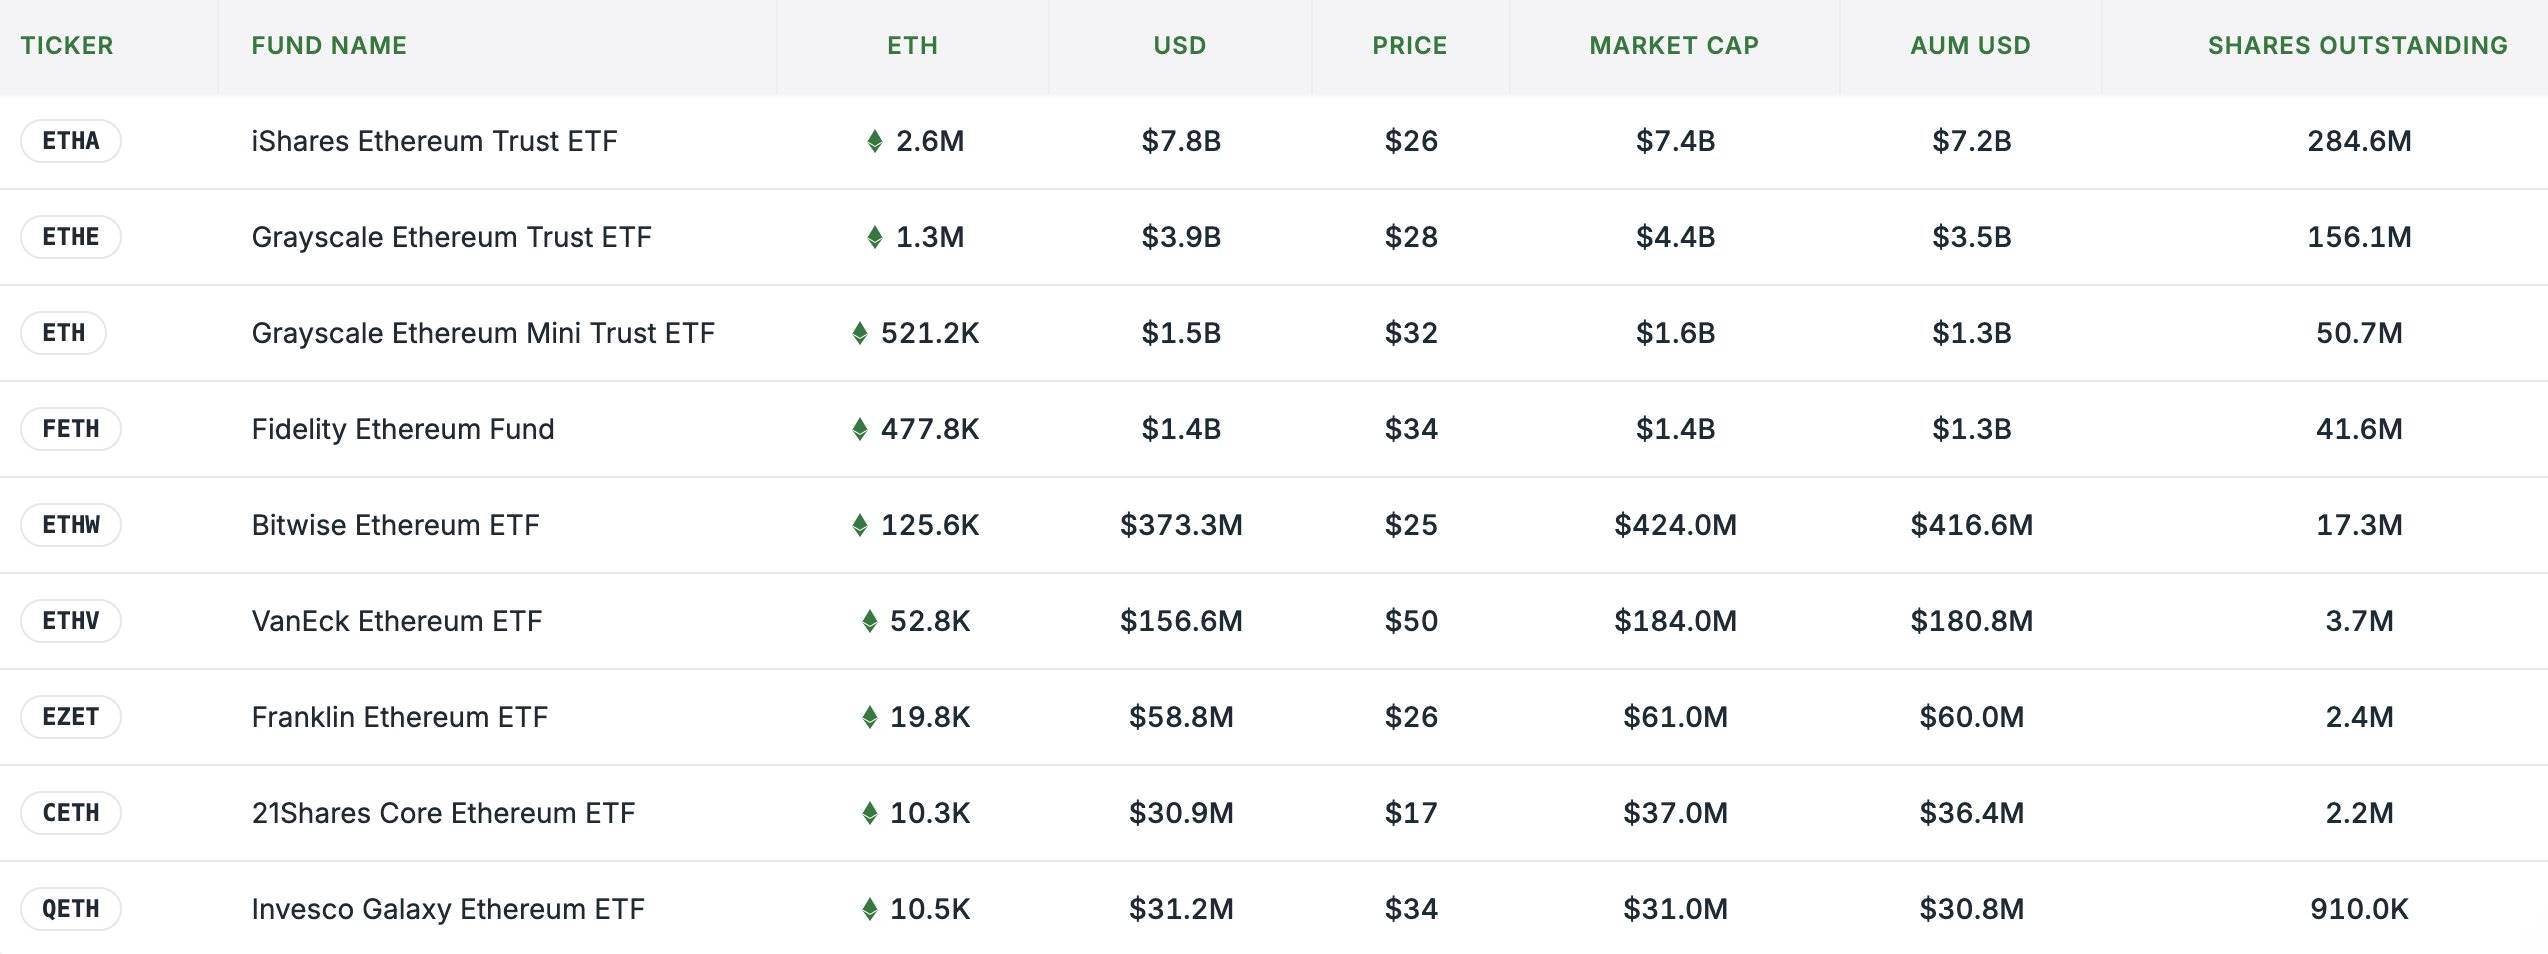
Листинг ETF не означает конца для управляющих компаний. ETF нужно продвигать так же, как и другие инвестиционные продукты: чем популярнее и доступнее актив, тем выше конкурентоспособность продукта. Следовательно, конкуренция ETF в конечном итоге сильно зависит от доверия или партнерских связей, а не от реальных преимуществ управления. Для многих инвесторов простое получение экспозиции к знакомому бренду может быть предпочтительнее. Недавно спрос на ETF Ethereum был очень высоким, а общие объемы хранения близки к 5 миллионам ETH:
Тем не менее, для конкретных криптовалют управляющие компании могут быть эффективнее ETF:
-
Они получают доступ к более широкому кругу типов инвесторов; многим инвесторам может быть запрещено покупать ETF, либо они предпочитают фиксированный доход, акции, конвертируемые облигации и т. д. Управляющие компании могут структурировать сделки под таких инвесторов.
-
Управляющие компании способны максимизировать продуктивность базовых активов, создавая ценность для акционеров — это означает, что они могут напрямую стейкать ETH без ожидания одобрения ETF Ethereum.
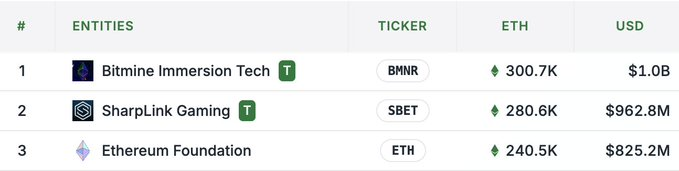
Именно поэтому, несмотря на наличие нескольких ETF для ETH, @BitMNR($BMNR) и @SharpLinkGaming($SBET) накопили количество ETH, превышающее показатели многих ETF (размер их пулов находится между упомянутыми ранее Bitwise и Fidelity). Сейчас они накопили даже больше ETH, чем Фонд Ethereum:
Второй пункт имеет критическое значение для каждой управляющей компании, поскольку лучшие из них глубоко интегрируются в DeFi. На данный момент лидерами выглядят SharpLink в секторе Ethereum и @defidevcorp ($DFDV) в секторе Solana. Само название DFDV явно указывает на её позиционирование, а SharpLink прямо называет Ethereum «DeFi на фондовой бирже».“
Оригинальный твит по ссылке: нажмите здесь
Экосистемные управляющие компании: новая форма институционального крипто
Компании, инвестирующие в нативные активы блокчейна или инфраструктуру DeFi и активно их использующие, приближаются к финальной форме институционального крипто-адопшена.
Ранее институциональное проникновение в крипто происходило по двум путям: инвестиции (например, продукты Grayscale или через фонды) и технологическое применение/внедрение (например, корпоративный блокчейн или платные партнерства с L2). Сегодня такие структуры, владеющие токенами блокчейна, начинают реально использовать эти токены.
Компании с крипто-управленческим бизнесом также выступают в ролиultimateного инструмента арбитража регулирования между традиционными финансами и криптофинансами. Ранее пулы капиталов, нуждающиеся в регулируемых контрагентах, могли использовать управляющие компании как операционный инструмент для получения дохода от DeFi или иных нужд (отчасти управляющие компании, применяющие DeFi, способны заменить роль инвестиционных банков).
Мы уже наблюдали узкоспециализированные управляющие компании под конкретные активы или регионы:
Однако мы пока не видели, как они расширяют спектр услуг, ограничиваясь только эксплуатацией инфраструктуры или стейкингом базовых активов ради дохода. Я бы не удивился, если бы одна из операционных компаний первой успешно масштабировала интеграцию RWA и DeFi, либо если бы они стали средством кросс-использования ранее разрозненных пулов ликвидности через DeFi.
Особенный случай HYPE
Для зрелых активов обсуждение выше относительно ETF и фондов должно отражать тенденции, которые мы наблюдаем на рынке. Общий паттерн выглядит следующим образом:
-
Листинг ETF и/или привлечение финансирования управляющими компаниями → Каждая новая компания вынуждена дифференцироваться → Их выталкивают в ончейн ради поиска доходности → Покупка токенов перестает быть точкой дифференциации, на первый план выходят полезность актива и прибыльность в DeFi
Это подталкивает компании инвестировать в те токены, которые позволяют получать более качественные и устойчивые доходы. Для большинства активов, где экономическая ценность генерируется в блокчейне (таких как ETH и SOL), компании могут строить стратегии вокруг механизмов извлечения ценности. (Наоборот, трудно понять, как и зачем компания, владеющая активом без возможностей для заработка, сможет существовать в долгосрочной перспективе.)
Это крайне благоприятно для HYPE как актива управляющих компаний, поскольку данный токен тесно связан с ценностью, генерируемой при использовании продукта. Комиссии трейдеров на Hyperliquid накапливаются и направляются на периодические обратные выкупа HYPE с рынка. Помимо множества более тонких механизмов формирования стоимости HYPE, это наиболее прямой бенефит для инвесторов.
Для владельцев акций управляющих компаний это предоставляет веские основания долгосрочно удерживать актив, генерирующий поток дивидендов благодаря крипто-трейдинговой активности (и делающий это в налоговых преференциях).
Но другой важный аргумент в пользу HYPE для управляющих компаний заключается в том, что, помимо взаимодействия с основным DEX, потенциал для развития самих управленческих моделей еще велик.
По сравнению с другими активами присутствие институциональных игроков в HYPE минимально, а основные протоколы экосистемы DeFi лишь недавно начали запускаться и привлекать внимание.
Для современных управляющих компаний первым фактором является именно это. Вышеприведенное рассуждение об ETF особенно хорошо подтверждает тезис по HYPE. Однако запуск ETF на базе Hyperliquid вряд ли станет основным каналом привлечения институционального капитала в HYPE, особенно учитывая уже сформировавшийся интерес со стороны специализированных платформ (таких как @HyperionDeFi, @HYLQstrategy и @SonnetBio). Кроме того, ETF потребовало бы обеспечения ликвидности, которая в основном уже направлена в эти управляющие компании. Это, вероятно, одно из главных расхождений между подходами институтов и реальными рыночными потребностями.
Такая возможность становится еще более привлекательной, если компания способна выступить куратором всей экосистемы, а не просто предоставлять традиционным инвесторам сырую экспозицию к активу. Экосистема Hyperliquid находится на ранних стадиях развития, что дает единственному игроку шанс стать ключевым участником в проектировании и эксплуатации протоколов DeFi и соответствующей инфраструктуры.
Мы уже видим подобные процессы на рынке: запуск LST от @kinetiq_xyz был разделен на специально созданный механизм закупок институционального HYPE (iHYPE) для партнеров-управляющих компаний.
Помимо разработки или выпуска собственных продуктов, такая компания может инвестировать в ранние стадии экосистемных протоколов. Это отличное дополнение для растущих структур, поскольку они могут продавать готовую экспозицию к базовым активам, эксплуатировать экосистемную инфраструктуру и предлагать инвесторам доходность, сопоставимую с венчурными вложениями.
Это резко контрастирует с ситуацией на примере $SBET и стандартных DeFi-протоколов: хотя они хранят больше ETH, чем фонд Ethereum, используемая ими нижестоящая DeFi-инфраструктура, скорее всего, уже жестко регламентирована или управляется через DAO. Например, стейкинг в Lido уже масштабируется под институциональных пользователей. Новым структурам управления капиталом маловероятно стать партнерами по дизайну нового Lido. Стейкинг ETH по-прежнему прибылен, но уровень агентского взаимодействия с ним ниже, чем при совместном строительстве следующего Lido, что ближе к реальности управления суперликвидными капиталами.
В любом случае, чем дальше компания находится от используемых ею базовых DeFi-протоколов, тем меньше у нее возможностей для извлечения ценности. Это объясняет, почему DFDV продвигает франчайзинговую модель: они обеспечивают базовой инфраструктурой другие компании на разных рынках, создают под ними бренд и привлекают средства для покупок SOL.
Заключение
Большинство токенизированных управляющих компаний не получат премию во время медвежьего рынка, а тем структурам, которые действительно конкурируют за одни и те же активы, придется глубже интегрироваться в экосистему, чтобы доказать свою уникальную добавленную стоимость.
С этой точки зрения, степенной закон (примечание: в распределении степенного закона большинство событий имеют крайне низкую вероятность возникновения, тогда как ничтожно малое число событий обладает очень высокой вероятностью) может принести выгоду компаниям, фокусирующимся на конкретных активах. Структуры, неспособные эффективно удовлетворять нефундаментальный спрос, отличный от криптогенного, будут вынуждены переключаться на иные активы или on-chain активности. В противном случае паттерны их провала могут кардинально различаться в зависимости от конкретной компании и актива, что, возможно, заслуживает отдельной подробной публикации.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Jesse_meta