


Краткий обзор исследовательского отчета Binance по рынку за первое полугодие: биткоин демонстрирует высокий бета-коэффициент, ускорение выхода стейблкоинов в мейнстрим
Автор: Исследовательский центр Binance
Перевод: Chopper, Foresight News
В первой половине 2025 года рынок криптовалют демонстрировал колебательную динамику «сначала давление, затем подъем»: капитализация упала на 18,61% в первом квартале, выросла на 25,32% во втором, и за полугодие показала небольшой годовой прирост на уровне 1,99%.
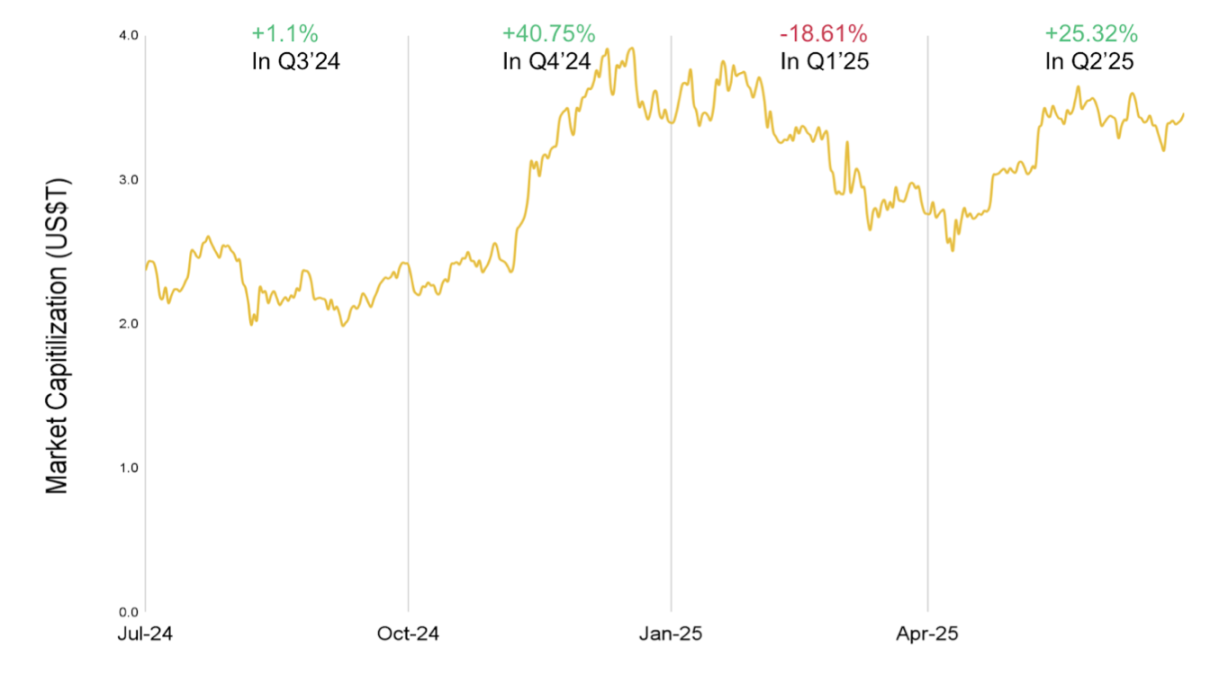
Рыночная капитализация крипторынка с начала года выросла на 1,99%
Такая динамика обусловлена рядом факторов:
-
Снижение ставок ФРС США во второй половине 2024 года и ожидания смягчения регуляторной среды после выборов президента США подтолкнули рыночную капитализацию к отметке в 3 триллиона долларов;
-
В начале 2025 года устойчивость инфляции, слабые экономические данные и введенные администрацией Трампа в апреле всеобъемлющие пошлины подавили рыночные настроения;
-
Недавняя пауза в тарифах и повышение ясности регулирования для стейблкоинов и DeFi способствовали восстановлению рынка.
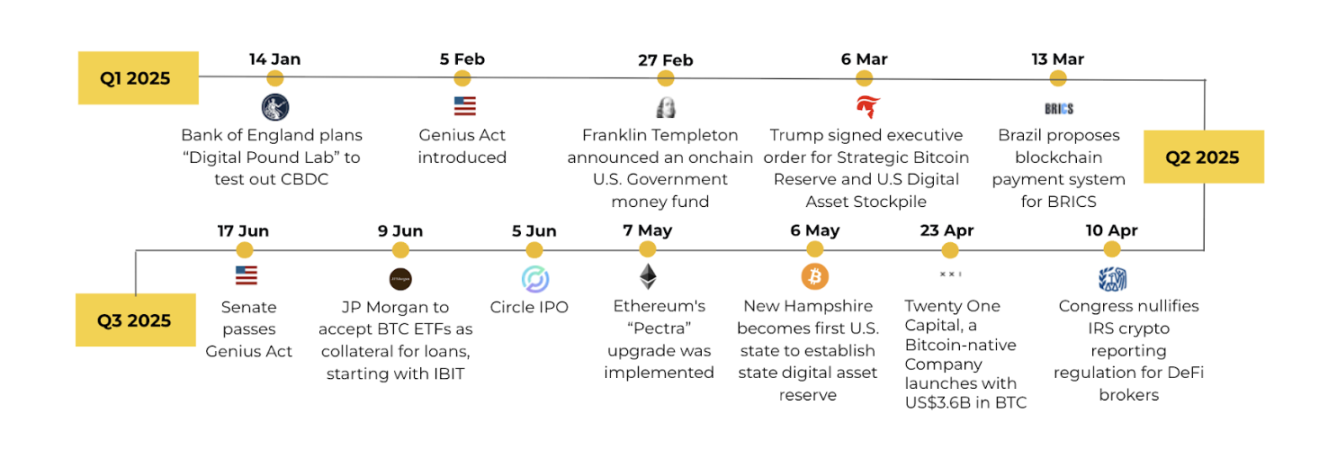
Хронология ключевых событий первой половины 2025 года
Ключевые нарративы крипторыка в первой половине года сосредоточены вокруг инвестиционных инструментов биткоина, стейблкоинов, ИИ-агентов и токенизированных реальных активов (RWA). Взгляд в будущее показывает, что главными драйверами станут глобальная денежно-кредитная политика, динамика торговых тарифов, приход институциональных инвесторов, интеграция криптовалют с ИИ, а также новый виток IPO в секторе криптовалют после листинга Circle.
1. Макроэкономический фон и состояние рынка
Значительная дивергенция мировой экономики
Разнонаправленность экономического роста: экономика США постепенно замедляется, уровень безработицы стабилизировался на отметке 4,1%, однако рынок труда остывает; ВВП Китая в первом квартале вырос на 5,4% в годовом выражении, превысив прогнозы благодаря стимулирующим мерам; экономика зоны евро и Японии уверенно восстанавливается.
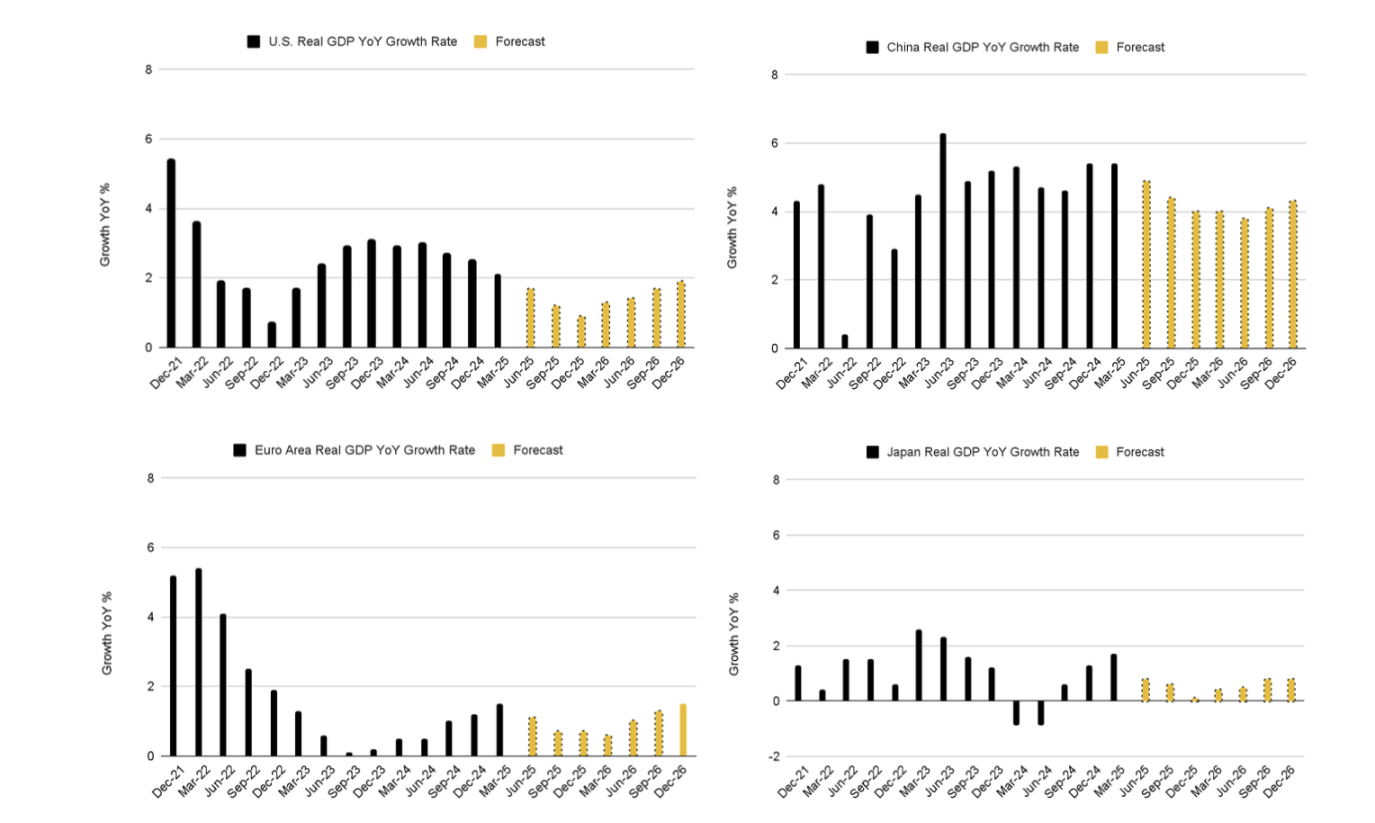
Динамика квартального ВВП стран G4 и рыночные прогнозы
Раскрытие ликвидности: совокупный объем денежной массы четырех крупнейших экономик (США, Китай, Европа, Япония) увеличился на 5,5 трлн долларов — максимальный полугодичный показатель за четыре года, что улучшило настроения на рынке рисковых активов.
Геополитические шоки: кратковременная торговая война между Китаем и США привела к временному скачку тарифов до 145%, усилив волатильность рынка.
Высокая бетa-характеристика биткоина
Доходность биткоина с начала года составила 13%, опередив большинство традиционных фондовых индексов, а его капитализация уверенно удерживается выше отметки в 2 трлн долларов. Его ценовой цикл рассматривается как опережающий индикатор глобального производственного цикла (с опережением на 8–12 месяцев), что указывает на потенциальные возможности во второй половине 2025 года.
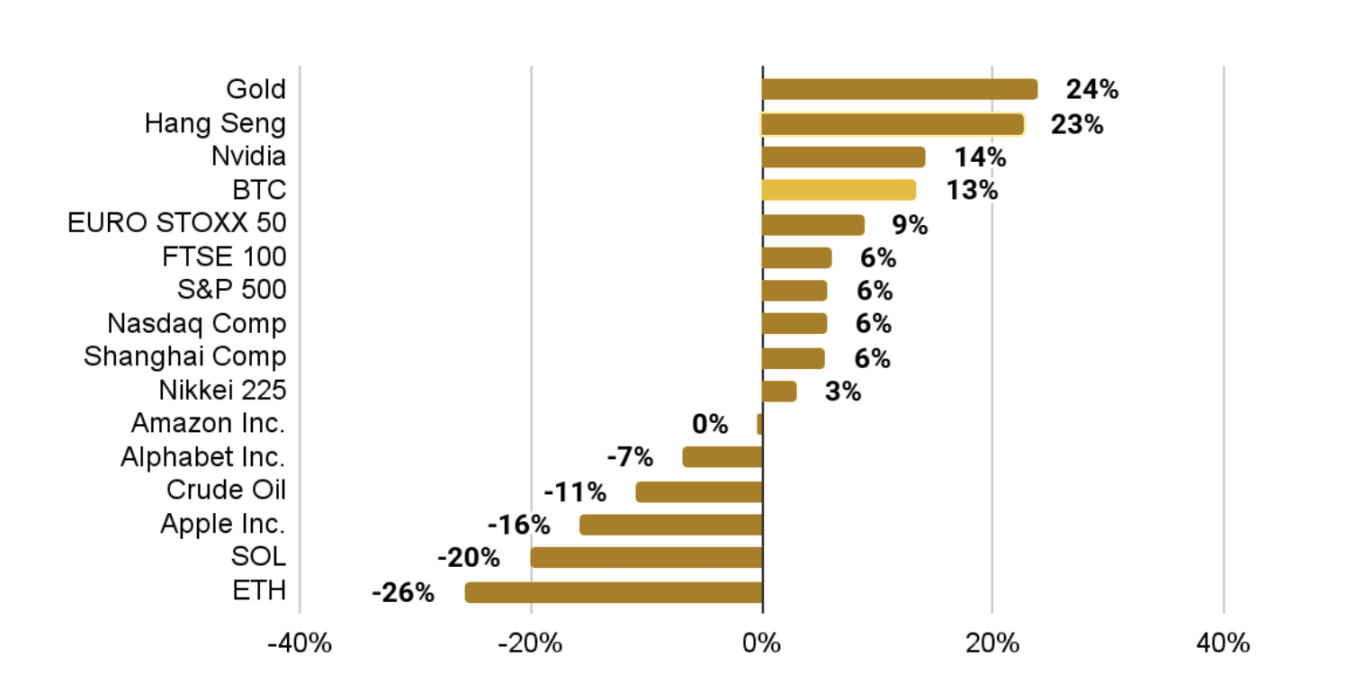
Доходность основных мировых активов с начала года
2. Динамика ключевых активов: экосистемы биткоина и публичных блокчейнов
Зрелость экосистемы биткоина
Ускоренный приход институциональных инвесторов: совокупный чистый приток в спотовые ETF превысил 13,7 млрд долларов, при этом лидером является IBIT от BlackRock; более 140 публичных компаний владеют 848 тыс. BTC, что на 160% больше по сравнению с прошлым годом.
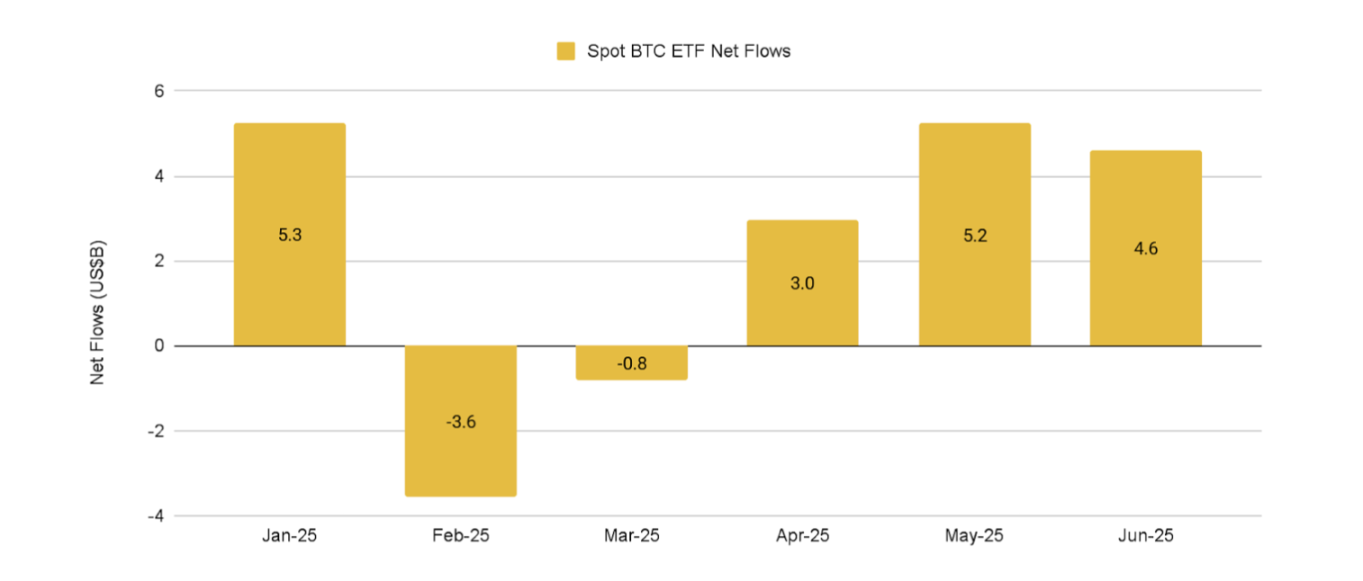
Спотовые ETF на биткоин привлекли более 13,7 млрд долларов чистого притока с начала года
Инновации и дифференциация экосистемы: решения второго уровня (например, Stacks, BitVM) продвигают масштабирование, общая заблокированная стоимость (TVL) BTCFi достигла 6,5 млрд долларов (рост на 550% г/г); однако спекулятивный интерес к нативным активам биткоина, таким как Ordinals и Runes, снизился, а суточный объем торгов упал до минимума за 18 месяцев.
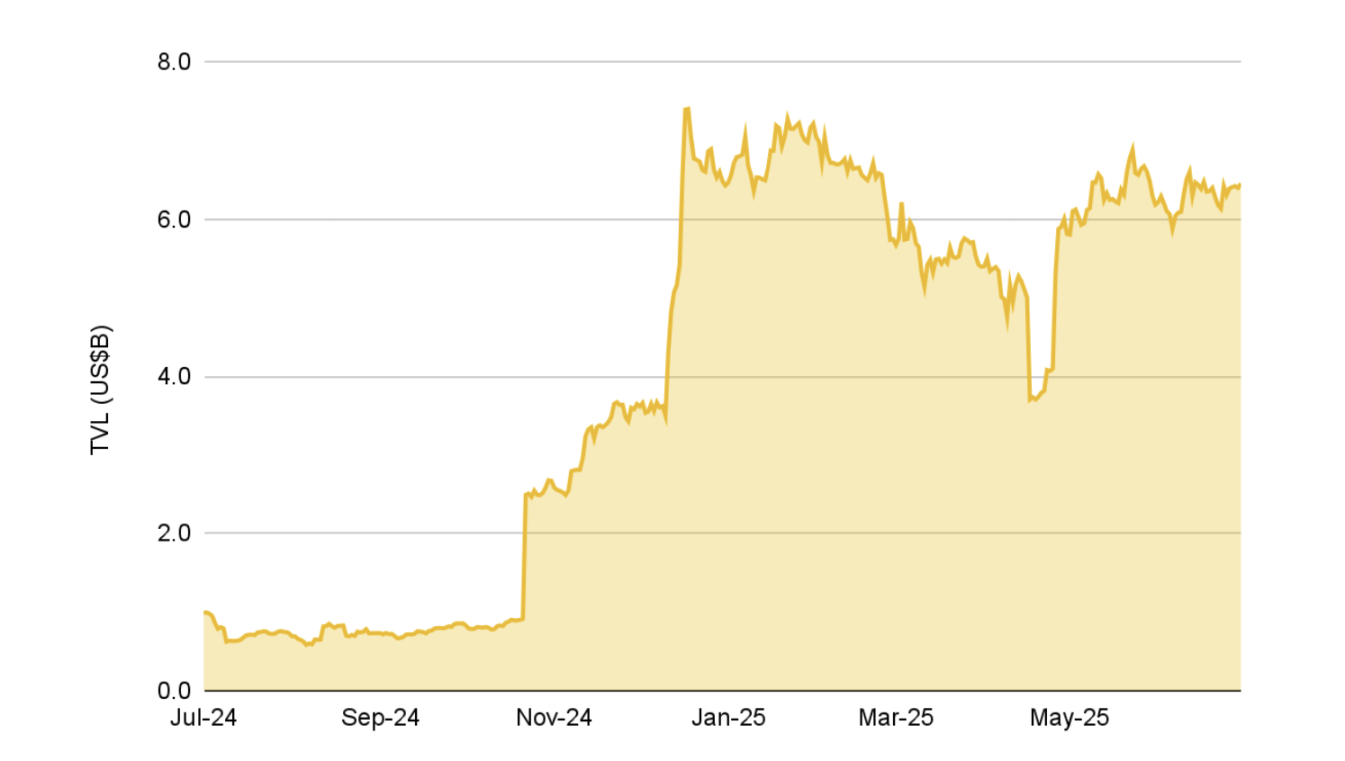
Рыночная доминация: пиковый показатель доминирования биткоина достиг 65,1%, что является максимумом за четыре года, подтверждая его статус ключевого актива.
Динамика основных публичных блокчейнов
Эфириум: цена ETH упала на 26%, однако проявилась устойчивость экосистемы. Обновление Pectra повысило эффективность стейкинга (максимальный баланс одного узла валидатора увеличен с 32 до 2048 ETH), объем стейкинга достиг 35,4 млн ETH (29,3% от предложения); Layer 2 (Base, Arbitrum и др.) обрабатывают более 90% транзакций, став основным инструментом масштабирования.
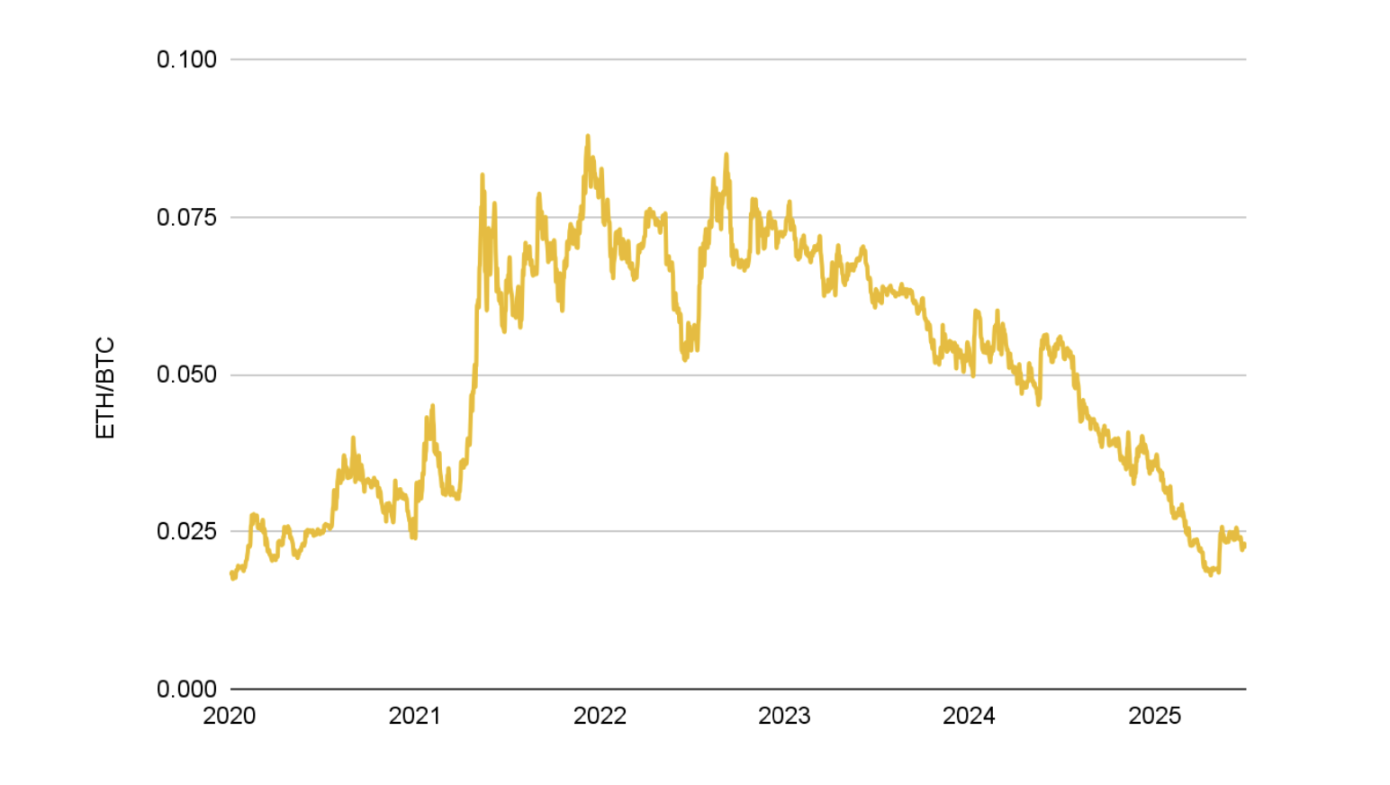
Курс ETH/BTC снизился до 0,023, достигнув многолетних минимумов, данные на 30 июня 2025 года
Solana: продолжает поддерживать высокую пропускную способность (в среднем 99 млн транзакций в день), рыночная капитализация стейблкоинов достигла 10,9 млрд долларов, обогнав BNB Chain; растущее внимание со стороны институтов: несколько управляющих компаний подали заявки на спотовые SOL ETF, которые должны быть одобрены к середине года.
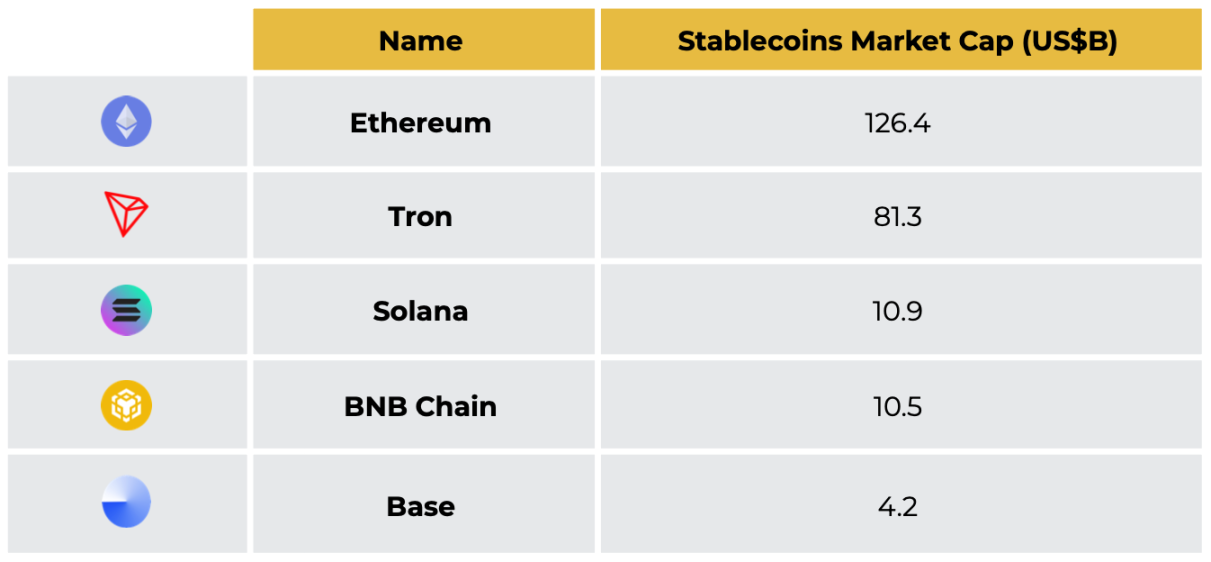
Рыночная капитализация стейблкоинов на основных публичных блокчейнах, данные на 30 июня 2025 года
BNB Chain: объем торгов на DEX достиг исторического максимума, при этом более 90% пришлось на PancakeSwap; благодаря обновлениям Pascal, Lorentz и другим время блока сокращено до 0,8 секунды; экосистема расширилась в направлениях мемкоинов, RWA и ИИ, дневная активность достигла 4,4 млн адресов.
3. DeFi и стейблкоины: от спекуляций к практическому применению
DeFi выходит на этап зрелости
Ключевые показатели: TVL стабильно держится на уровне 151,5 млрд долларов, число ежемесячно активных пользователей достигло 340 млн (рост на 240% г/г), доля спотового объема торгов на DEX выросла до 29%, что является историческим максимумом.
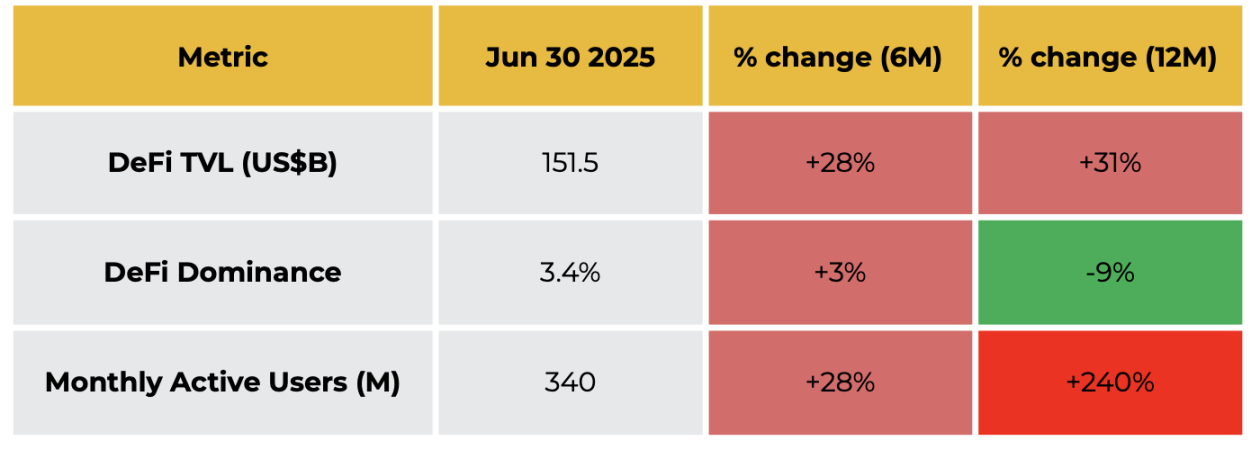
Динамика основных индексов DeFi за полгода и год
Ключевые тренды:
-
Бум RWA: стоимость токенизированных активов реального мира в блокчейне достигла 24,4 млрд долларов, на долю частного кредитования приходится 58%, что сделало этот сегмент важным мостом между TradFi и DeFi.
-
Прорыв предиктивных рынков: Polymarket сотрудничает с социальной сетью X, объем торгов в июне превысил 1,1 млрд долларов, количество ежемесячно активных пользователей составило 400 тыс., превратив платформу в инструмент информационного анализа.
-
Сегментация ликвидности: Эфириум доминирует в институциональных активах (стейкинг, RWA), Solana фокусируется на розничной торговле, а BNB Chain привлекает трафик за счет мемкоинов и активности с нулевой комиссией за газ.
Ускорение становления стейблкоинов мейнстримом
Структура рынка: совокупная капитализация превысила 250 млрд долларов, при этом USDT (153–156 млрд долларов) и USDC (61,5 млрд долларов) формируют дуополию, занимая в сумме 92,1% рынка.
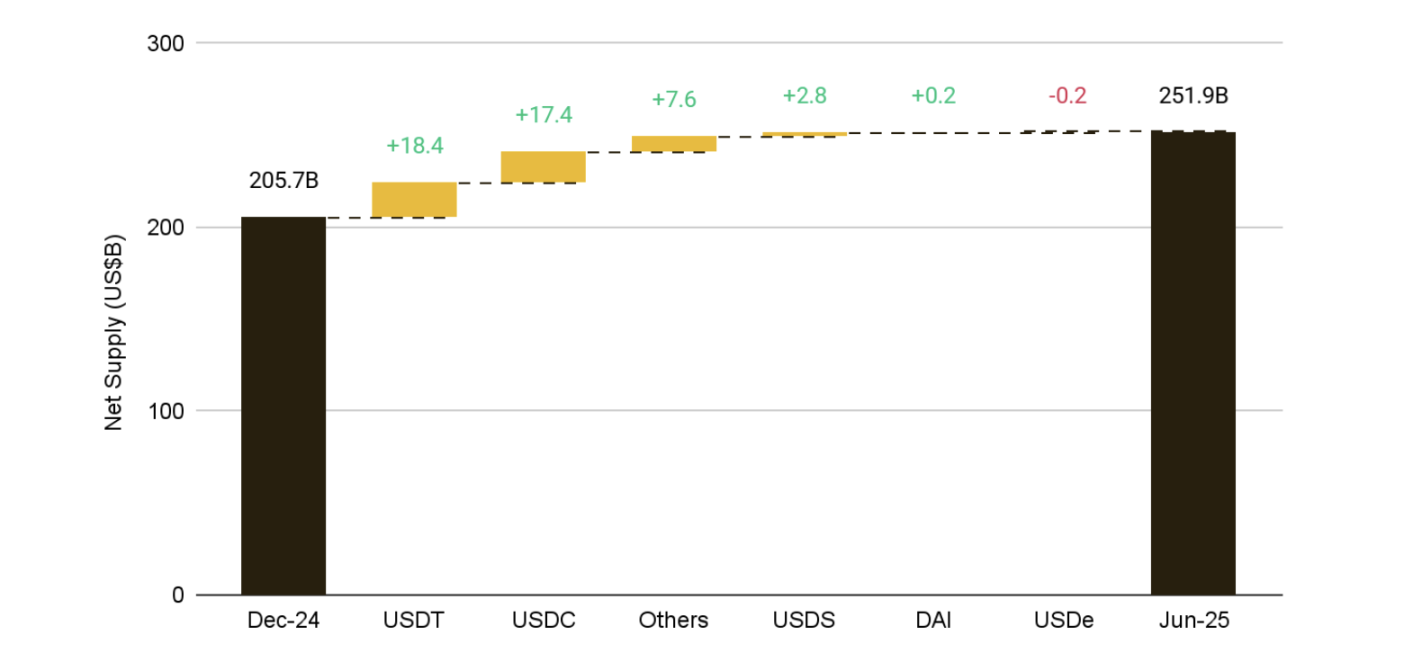
Общий объем обращения стейблкоинов в этом году вырос более чем на 22%, установив новый рекорд
Ключевые достижения:
-
Институциональное принятие: Circle вышел на Нью-Йоркскую фондовую биржу через IPO, собрав более 600 млн долларов; JPMorgan, Société Générale и другие банки запустили собственные банковские стейблкоины; Walmart и Amazon изучают возможность выпуска стейблкоинов для снижения платежных издержек.
-
Регуляторная четкость: в США принят законопроект GENIUS, в ЕС полностью вступает в силу регламент MiCA, что создает нормативную базу для стейблкоинов и способствует их развитию как инфраструктуры для международных переводов и клиринга.
4. Приход институциональных инвесторов
Интеграция с TradFi: 60% компаний из списка Fortune 500 уже развернули блокчейн-инфраструктуру; JPMorgan выпустил депозитный токен JPMD на базе сети Base; Apollo Global Management токенизировала фонд кредитования объемом 78,5 млрд долларов, перенеся его в Solana.
Токенизация активов: процесс перевода таких традиционных активов, как акции и облигации, в блокчейн ускоряется; платформы xStocks от Backed Finance и dShares от Dinari поддерживают круглосуточную торговлю 24/7, а Robinhood запускает деривативы на синтетические акции в Европе.
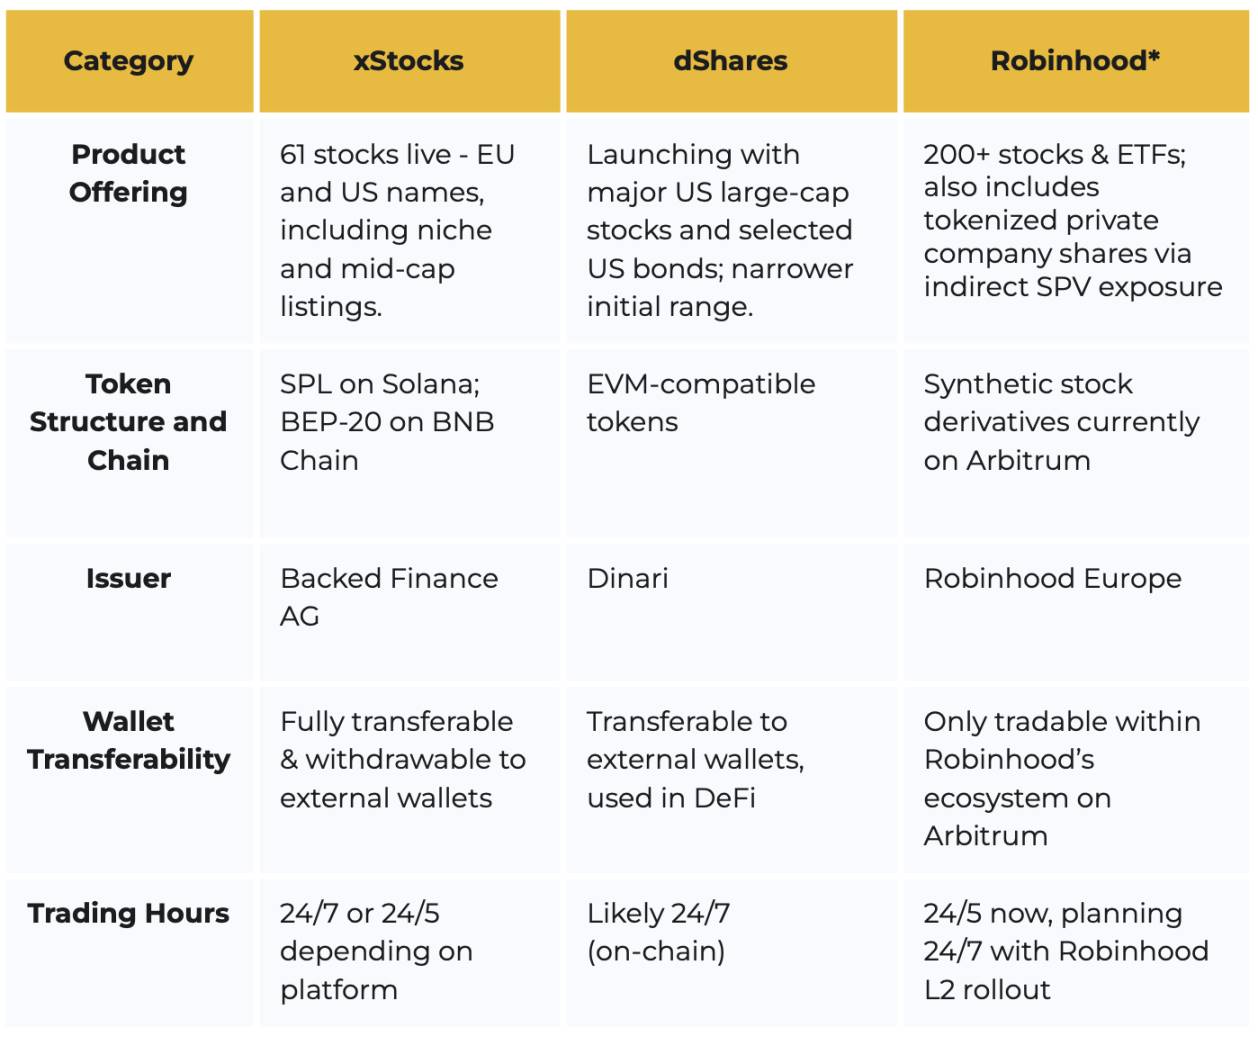
Сравнительный анализ токенизированных выпусков акций от xStocks, dShares и Robinhood
5. Регуляторная среда
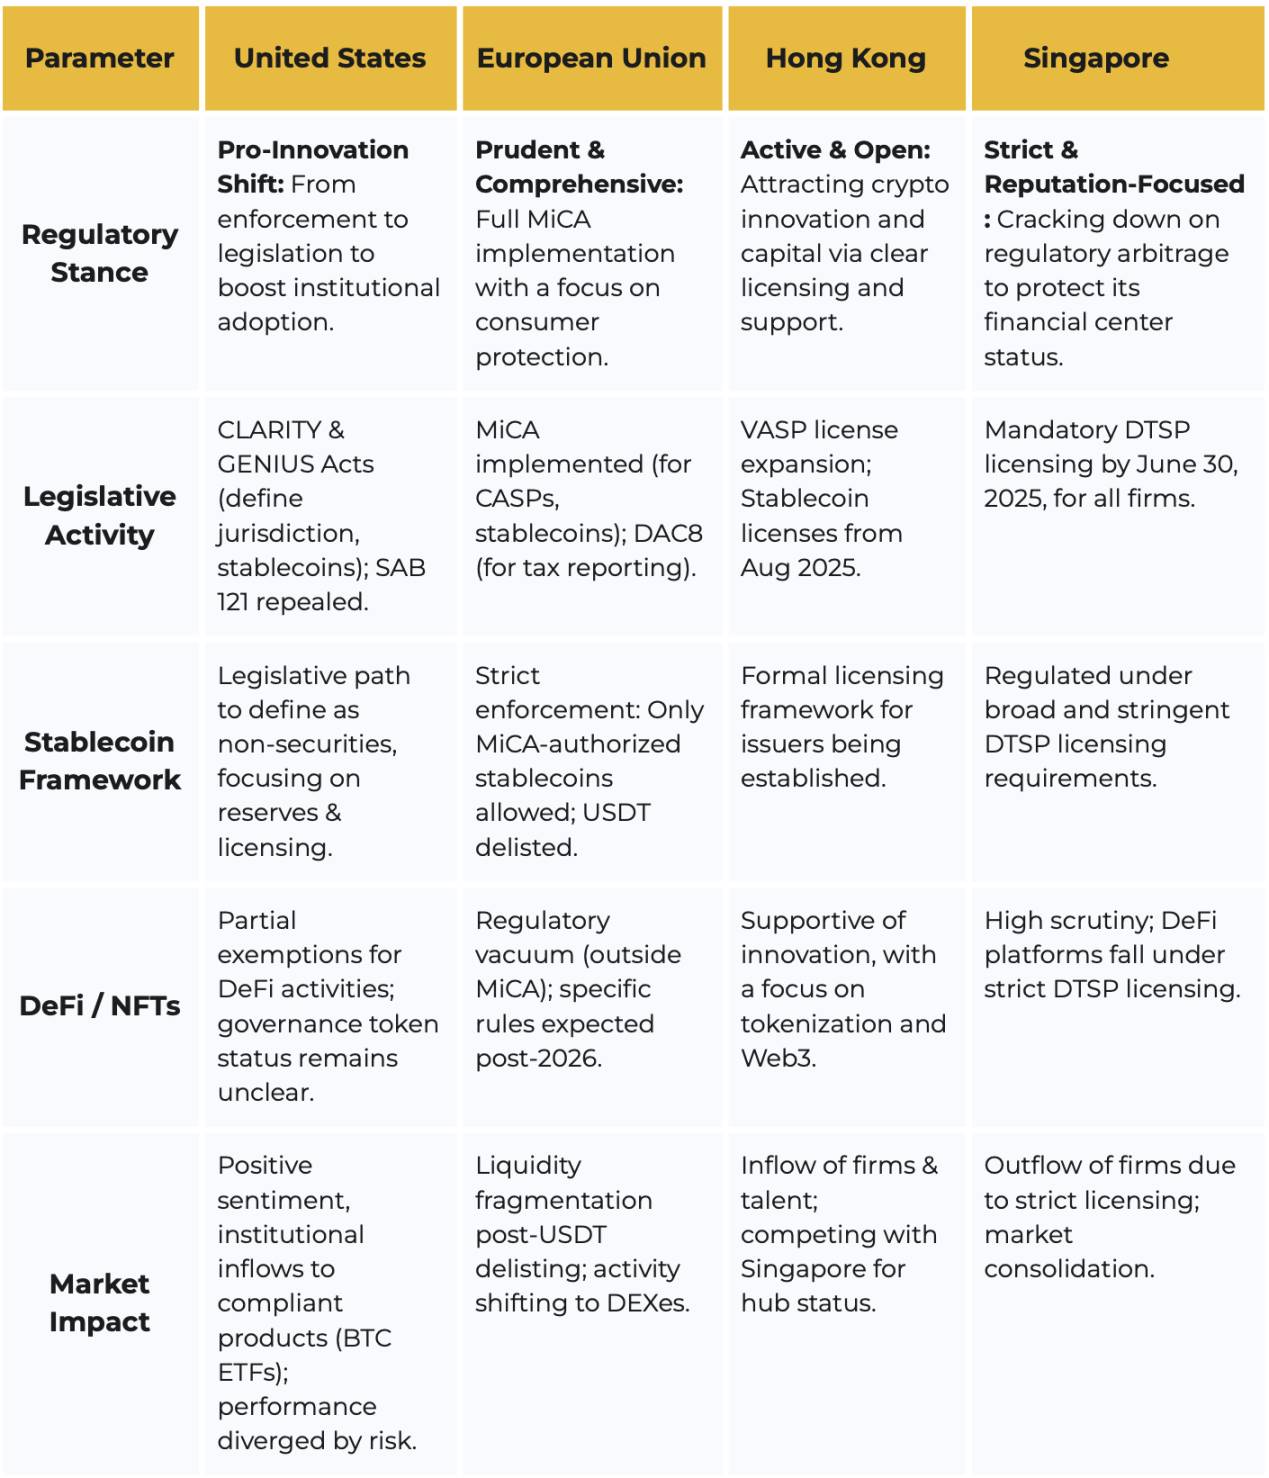
Основные регуляторные политики в сфере криптовалют в первой половине 2025 года
-
США: переход от «надзора через правоприменение» к «законодательному лидерству»; законопроекты CLARITY и GENIUS четко классифицируют цифровые активы и устанавливают правила для стейблкоинов, способствуя легальному входу институциональных инвесторов.
-
Евросоюз: полное применение MiCA; USDT был удален с некоторых бирж из-за несоответствия стандартам, тогда как доля регулируемых стейблкоинов, таких как USDC, растет.
-
Азия: Гонконг привлекает инновационные проекты за счет открытых лицензий и налоговых льгот; Сингапур активно борется с арбитражем в регулировании, что вынуждает некоторые компании менять юрисдикцию.
Прогноз на вторую половину года
Изменение политики ФРС, продвижение законодательства о криптовалютах в США, волна M&A между TradFi и криптопроектами, проникновение стейблкоинов в платежи и взрывной рост RWA определят развитие крипторыка во второй половине года.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Binance Research














