Кто победил «золотой стандарт»?
Автор: Ли Сяоинь, WallStreetCN
На фоне нормализации глобальных геополитических рисков, ослабления кредитной доверия к доллару США и нарастания экономической неопределенности золото стало своеобразной «эталонной мерой» для оценки стоимости активов.
В исследовании аналитиков ZheShang Securities Ляо Цзинчи, Ван Даци и их коллег, опубликованном 16 числа, отмечается, что при ретроспективном анализе эффективности активов в условиях гипотетического «золотого стандарта» после 2018 года крайне немногие активы сумели превзойти золото по доходности. Положительную прибыль зафиксировали лишь отдельные криптовалюты, индекс микрокапитала, сектор драгоценных металлов и факторы стратегии малого размера.
Отчет подчеркивает, что данная ситуация отражает макроэкономические тенденции, включая ослабление статуса доллара, систематизацию геополитических угроз и рост экономической нестабильности, что еще раз подтверждает долгосрочную ценность золота как защитного инструмента в инвестиционном портфеле.
По отраслям ZheShang Securities указывает, что в долгосрочной перспективе относительную устойчивость демонстрировали лишь акции с высокой дивидендной доходностью, тогда как в последние месяцы значительно опережали рынок финтех и особенно криптовалюты; среди субсекторов безраздельно лидировали драгоценные металлы, а секторы нового типа развития превосходили традиционные. С точки зрения инвестиционных стилей и факторов стратегий абсолютными победителями стали компании малой капитализации, при этом индекс микрокапитала на всех этапах показывал результат лучше, чем золото.
Крупные классы активов: криптовалюты выделяются успехом, остальные преимущественно движимы ликвидностью
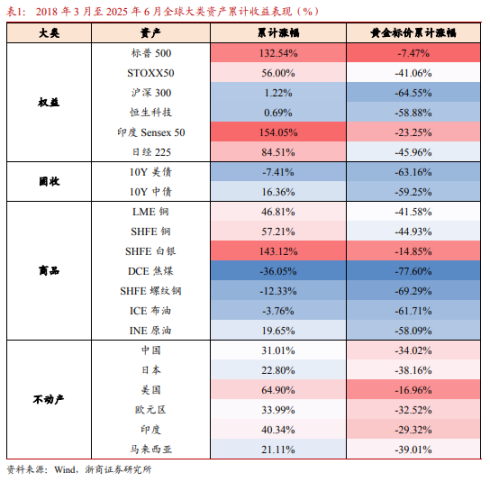
Согласно отчету ZheShang Securities, за период с марта 2018 года по июнь 2025 года среди крупных классов активов, оцененных в золоте, положительную доходность зафиксировали лишь отдельные криптовалюты, тогда как остальные категории в целом продемонстрировали отставание от золота.
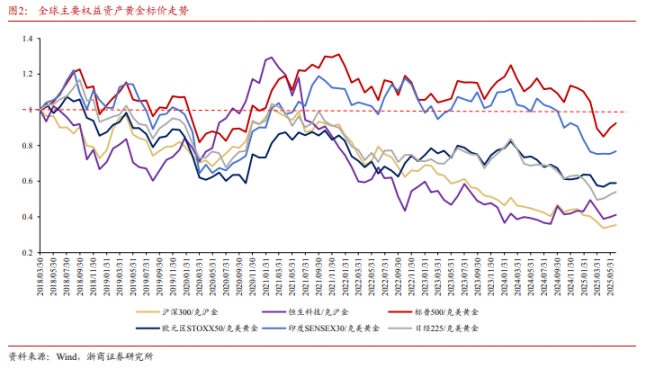
Отчет указывает, что преимущество криптовалют обусловлено удобством расчетов, премией за технологические инновации и ограниченным предложением. Например, механизм сокращения вознаграждения за блок (халвинг) в биткоине усиливает его атрибут «цифрового золота», предлагая инвесторам альтернативное распределение капитала для защиты от ослабления доллара, особенно в периоды учащения геополитических кризисов.
Долевые инструменты демонстрируют сильный номинальный рост, но в пересчете на золото выглядят слабее, так как опираются преимущественно на приток ликвидности. Так, пик роста американского агрегата M2 на уровне 26,7% стимулировал рынок США, однако после исключения эффекта «денежной иллюзии» реальная доходность остается ограниченной, что предупреждает инвесторов о рисках снижения активов в случае оттока ликвидности.
Слабые результаты сегмента фиксированного дохода и сырьевых товаров отражают растущую экономическую неопределенность. Напряженность баланса спроса и предложения на серебро помогло ему сохранить относительную устойчивость, тогда как цена на нефть упала на 61,7% из-за увеличения добычи сланцевой нефти, что может усилить риски волатильности для участников энергетического рынка.
Среди объектов недвижимости недвижимость в США и Индии показала наименьшее отставание от золота благодаря экономической устойчивости и демографическому бонусу, однако в целом они уступают золоту.
Отраслевая динамика: новые драйверы превосходят старые, высокая дивидендная доходность обеспечивает буфер
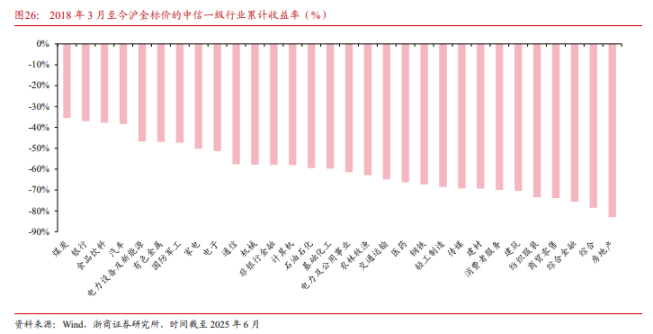
Анализ показывает, что с 2018 года все первичные отрасли индекса CITIC демонстрировали отставание от золота, однако сырьевой сектор и направления нового типа развития оставались относительно сильными. Высокие дивиденды угольной и банковской отраслей (средние показатели 5,8% и 4,8% соответственно) позволили сократить разрыв, а с учетом выплаченных дивидендов отставание становится еще меньшим.
При этом отставание таких новых драйверов, как электроэнергетика и TMT, оказалось меньше, чем у традиционных секторов, например, связанных с цепочкой недвижимости.
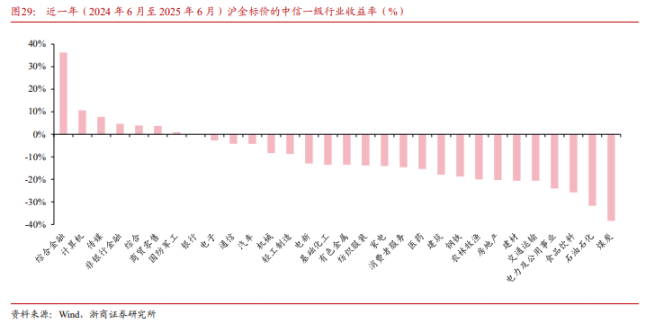
За последний год на фоне перехода китайской экономики к новым моделям развития секторы крупного финансового бизнеса и технологий продемонстрировали устойчивость, в то время как направления комплексных финансов, небанковских финансовых услуг, ИТ, СМИ и военно-промышленного комплекса обогнали золото. Основными катализаторами послужили повышение аппетита к риску, тематические импульсы со стороны виртуальных активов и переоценка технологических бумаг. Напротив, сырьевые товары, потребительский сектор и строительная отрасль существенно проиграли золоту.
В сегменте вторичных отраслей с начала 2018 года по настоящее время абсолютным лидером остаются драгоценные металлы. При этом новые технологии (например, полупроводники) показывают лучшие результаты, чем традиционные, а «гантелевая» конфигурация портфеля (например, банки + потребительская электроника) позволяет сократить просадку на 39,8%, обеспечивая более стабильную динамику.
За последний год выдающиеся результаты и превосходство над золотом продемонстрировали крупный финансовый сектор, новые потребители, технологии, оборонная промышленность, а также сектора новых финансовых услуг II, ценных бумаг II, культуры и развлечений, полупроводников и вооружений II. Это было достигнуто благодаря росту толерантности к риску, тематике виртуальных активов и переоценке технологических инвестиций.
Слабость сырьевого сектора и цепочки недвижимости отражает дефицит спроса, поэтому инвесторам следует рассмотреть возможность перераспределения капитала в сторону инструментов с высокой степенью гарантированности будущей прибыли.
Стили и стратегии: доминирует малая капитализация, четкая работа механики противотренда на микрокапитале
С точки зрения инвестиционных стилей и факторов стратегий, компании малой капитализации стали безусловными победителями.
В анализе весовых стилей рынка А-акций отчет указывает, что с 2018 года единственным инструментом, обгоняющим золото, оказался индекс микрокапитала. Благодаря контртрендовой логике, низкой оценке и премии за ликвидность, его колебания находятся в отрицательной корреляции с ROE и в положительной с коэффициентом PB (цена/балансовая стоимость).
За последний год опережение золота продемонстрировали микрокапитал и финансовый стиль. Примечательно, что дивидендный стиль показал значительное отставание из-за сильной внутренней поляризации: уверенно выглядели только банковские бумаги, в то время как другие циклические дивидендные инструменты оказались слабоваты.
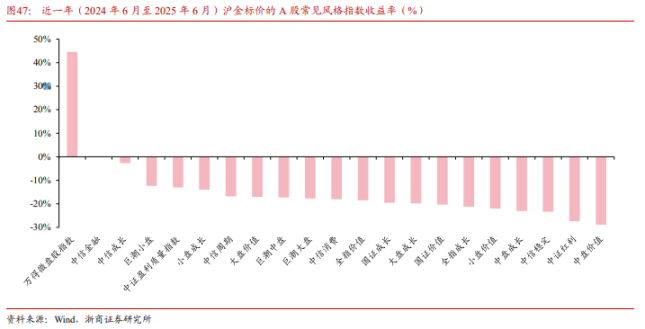
Что касается стратегических индексов, фактор малой капитализации явно лидирует, а прогнозируемый рост показателей прибыльности выглядит относительно благоприятно. С 2018 года фактор размера компании (малый капитал) обходит шанхайские фьючерсы на золото, в то время как крупные капитализации отстают, что свидетельствует о смещении предпочтений в пользу молодых компаний малого размера на фоне отраслевой трансформации.
Основные тезисы статьи основаны на отчете аналитиков ZheShang Securities Ляо Цзинчи, Ван Даци и Гао Цишэна, опубликованном 16 июля, под названием «Кто победил „золотой стандарт“? — Глубокий анализ активов, стилей, отраслей и золота».Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News