Криптовенчур 2025: новые тенденции на фоне трудностей с привлечением капитала
Автор: Mason Nystrom
Перевод: TechFlow
Некоторые комментарии о текущем состоянии финансирования в сфере криптовалют для основателей проектов, а также мои личные прогнозы относительно будущего крипто-VC.
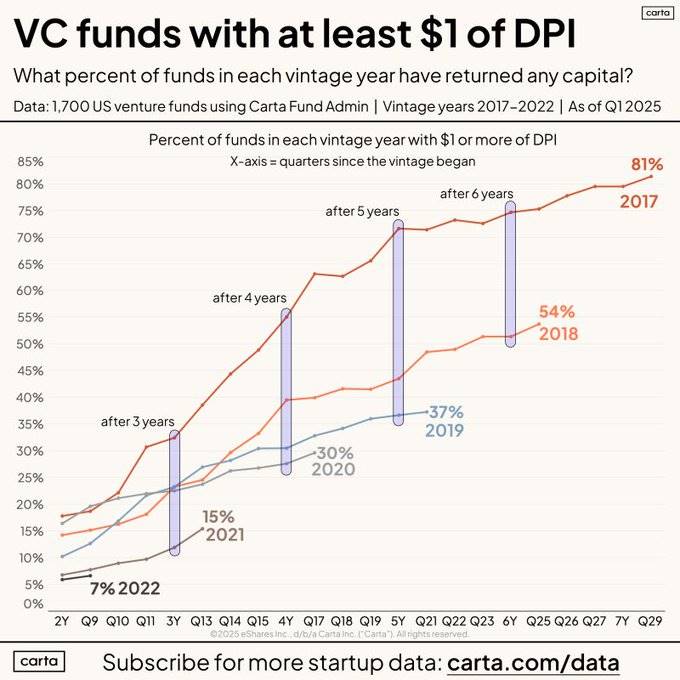
Вступление: привлечение капитала сейчас обременительно из-за давления на показатель DPI (Прим. TechFlow: индекс с взвешиванием по рыночной капитализации, используемый для отслеживания динамики активов DeFi на крипторынке) и финансовых ограничений со стороны LP. В целом по отрасли VC фонды возвращают меньше средств своим LP за сопоставимые периоды времени по сравнению с прошлыми годами.
Это, в свою очередь, приводит к снижению чистого притока капитала как для действующих, так и для новых крипто-VC, что в конечном итоге делает среду финансирования для основателей проектов еще более сложной.
Что это означает для крипто-компаний?
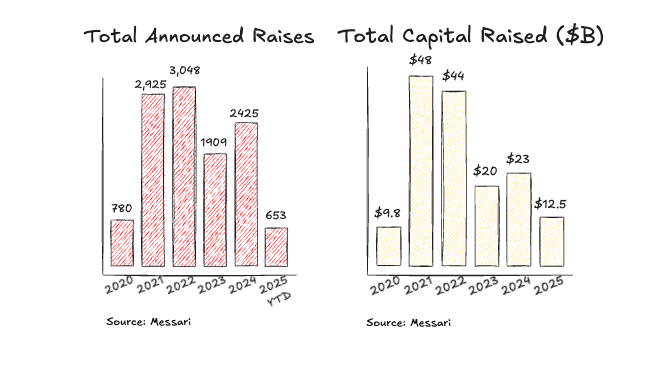
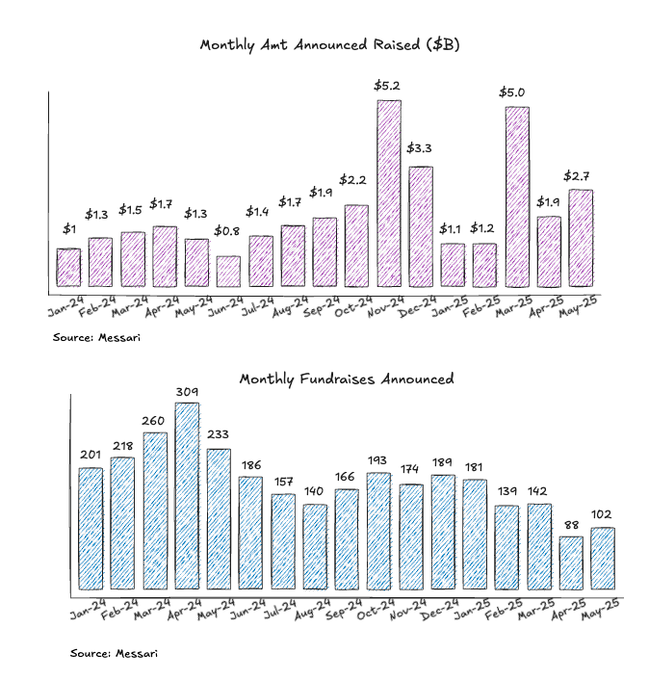
В 2025 году темпы сделок замедлились, что соответствует уровню распределения капитала в 2024 году.
- Снижение количества сделок может быть связано с тем, что многие VC подходят к концу жизненного цикла своих фондов, оставляя меньше средств для инвестирования.
- Некоторые крупные сделки по-прежнему совершаются крупными фондами, поэтому темпы размещения капитала остаются на уровне предыдущих двух лет.
За последние два года M&A-сделки в криптоиндустрии продолжают улучшаться, что предвещает хорошие перспективы в плане ликвидности и возможностей для выхода инвесторов. Недавние крупные сделки M&A, включая NinjaTrader, Privy, Bridge, Deribit, HiddenRoad и другие, являются благоприятным сигналом, свидетельствующим о консалидации рынка и расширении андеррайтинга сделок с долями в криптографических компаниях.
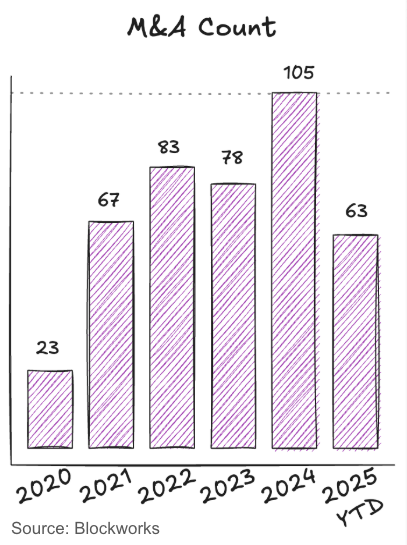
В прошлом году количество сделок оставалось относительно стабильным, при этом в четвертом квартале 2024 года и первом квартале 2025 года были закрыты (или анонсированы) некоторые крупные сделки поздних стадий.
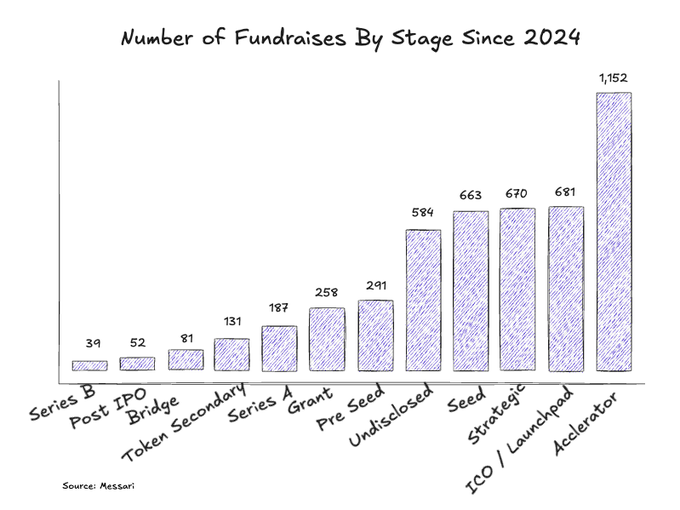
Это объясняется тем, что значительная часть сделок приходится на ранние стадии — pre-seed, seed и этапы акселераторов, где доступность финансирования традиционно остается высокой.
Акселераторы и Launchpad-платформы лидируют по количеству сделок на всех стадиях
С 2024 года на рынке появилось множество акселераторов и платформ типа Launchpad, что может отражать более жесткие условия привлечения капитала, а также выбор основателей проводить эмиссию токенов на более ранних этапах.
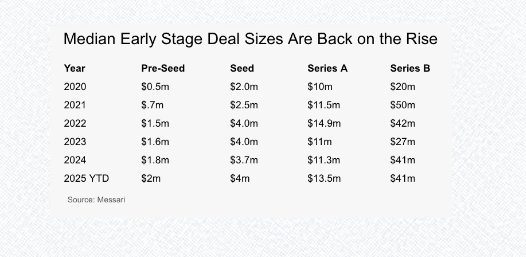
Медианный объем сделок ранних стадий возвращается к росту
Объем финансирования Pre-seed продолжает расти в годовом исчислении, что указывает на сохранение достаточной капитализации рынка на ранних стадиях. Медианные объемы раундов Seed, Series A и Series B уже приблизились или вернулись к уровням 2022 года.
Прогноз развития криптографического венчурного капитала на ближайшие этапы
1: Токены станут основным механизмом инвестиций
Переход от двойной структуры «токены + акции» к единой модели наращивания стоимости одного актива. Одна форма собственности, одна история создания ценности.
Ссылка на оригинальный пост: нажмите здесь
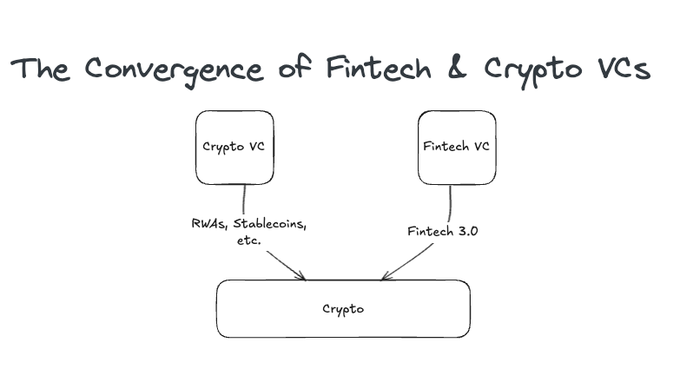
2: Слияние финтеха и крипто-VC
Каждый инвестор в финтех трансформируется в крипто-инвестора, поскольку стремится вкладываться в платежные сети нового поколения, цифровые банки и платформы токенизации, работающие на базе инфраструктур криптовалют.
Впереди усиление конкуренции среди крипто-VC, и многим фондам, которые пока не участвуют в финансировании сектора стейблкоинов и платежей, будет сложно состязаться с опытными финтех-венчурными фондами.
3: Расцвет венчурного капитала с высокой ликвидностью
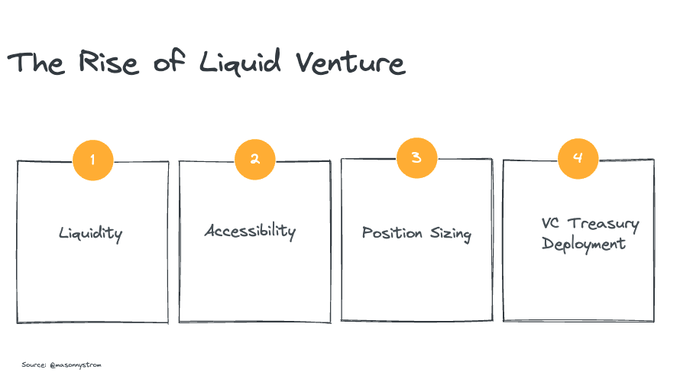
«Венчурный капитал с высокой ликвидностью» —— возможности для венчурных инвестиций на рынках ликвидных токенов.
Ликвидность —— высокая оборачиваемость публичных активов/токенов обеспечивает более быстрый цикл вывода капитала.
Доступность —— в классическом приватном венчуре получить вход непросто, тогда как венчур с ликвидностью позволяет инвесторам не всегда выигрывать тендеры на участие в сделке: они могут напрямую покупать активы. Также доступны опции внебиржевых торгов (OTC).
Регулирование позиций —— поскольку компании выпускают токены раньше, это означает, что небольшие фонды все еще могут формировать значимые позиции, а крупные фонды смогут аналогичным образом размещать капитал в более ликвидные активы с большой рыночной капитализацией.
Распределение капитала —— исторически многие из лучших по performance VC хранили свои риск-капиталы в виде таких токенов, как BTC и ETH, что приносило им сверхдоходы. Я лично полагаю, что в периоды медвежьих циклов ситуация, когда VC привлекают больше капитала заранее, станет нормой.
Криптовалюты продолжат возглавлять передний край венчурного капитала
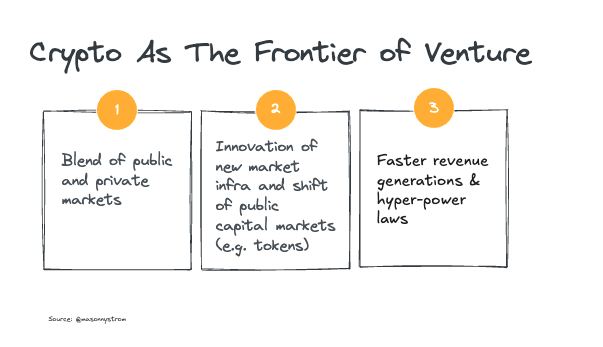
Слияние публичных и частных рынков капитала задает вектор развития венчурного бизнеса. По мере того как компании откладывают выход на биржу, все больше традиционных VC выбирают инвестиции на рынках повышенной ликвидности (после-IPO инструменты удержания) или вторичные рынки. Криптоиндустрия находится именно на переднем крае этого процесса.
Криптовалюты продолжают инновации в области формирования новых рынков капитала. Кроме того, по мере перемещения все большего количества активов в блокчейн, всё больше компаний будут ориентироваться на формирование капитала с приоритетом на ончейн-решения.
Наконец, доходность криптоактивов часто подчиняется более выраженному закону степенного распределения (Прим. TechFlow: в степенном распределении большинство событий происходит с низкой вероятностью, тогда как крайне малое их число обладает высокой вероятностью), конкурируя за статус базовой инфраструктуры суверенных цифровых валют и новой финансовой экономики. Уровень децентрализации будет лишь расти, но сверхстепенной характер и волатильность криптовалют продолжат привлекать капитал в криптографический венчурный сектор, где инвесторы стремятся к асимметричной доходности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @masonnystrom