


От mAsset к xStocks: хроника пяти лет взлётов и падений токенизации акций США
В июле 2025 года Robinhood анонсировал возможность для пользователей торговать акциями США на блокчейне Arbitrum в режиме 5×24; Bybit и Kraken запустили xStocks от швейцарской регулируемой платформы токенизации активов Backed Finance; Coinbase также подал заявку в SEC на выпуск токенизированных ценных бумаг. Рынок обсудил это с энтузиазмом, и торговля американскими акциями в ончейн-среде стала главным фокусом внимания пользователей.
Это первая попытка вывода акций США в блокчейн?
Еще летом 2020 года во время «Дефи-лета» протокол Mirror Protocol выпустил синтетические активы mAssets на блокчейне Terra, позволив «владеть» акциями Apple, Tesla и других американских компаний без прохождения KYC и открытия счета у брокера. Тогда Mirror выглядел весьма уверенно, но в итоге исчез, когда рухнул токен LUNA, а SEC ужесточила регулирование.
Спустя пять лет на рынок вернулись продукты нового поколения, такие как xStocks. Чем они отличаются от Mirror того времени в плане структуры активов, соответствия нормативным требованиям и технологического стека? Сможет ли токенизация акций США на этот раз добиться устойчивого роста?
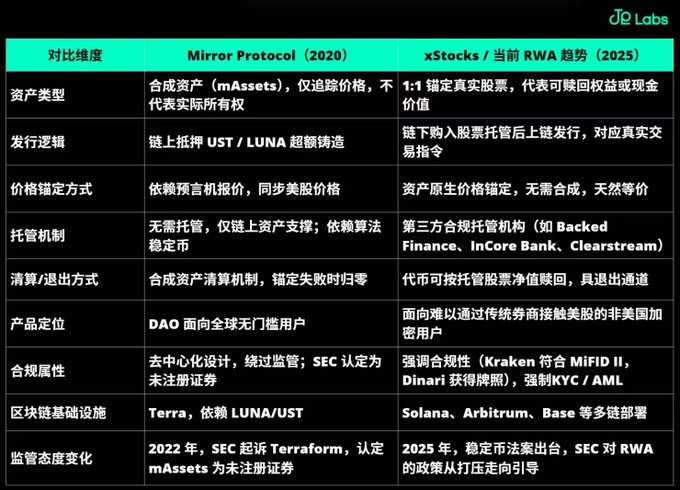
1. Сравнение структур активов: от ончейн-отражения к реальному якорению
mAssets протокола Mirror Protocol по своей сути являются ончейн-синтетическими активами (synthetic asset). Они не представляют никакой доли владения или прав на актив в реальном мире, а лишь синхронизируют цены реальных акций США через оракулы и с помощью смарт-контрактов моделируют синтетический инструмент, привязанный к цене, но脱离了 базовый актив. Выпуск mAssets опирается на избыточно залогированный алгоритмический стейблкоин UST. При возникновении системных рисков в механизме обеспечения, таких как крах экосистемы Terra в мае 2022 года (потеря корреляции UST), вся система активов немедленно запускает цепную реакцию обесценивания до нуля. Ключевая проблема этой архитектуры заключается в том, что она привязана к «цене», а не к «правам» или «активам»; по сути, она ближе к деривативам, чем к сертификатам права собственности.
В отличие от этого, xStocks использует совершенно другую структуру якорения активов. Инициатором выступает регулируемый швейцарский орган Backed Assets, при этом структура базовых активов прозрачна и проверяема оффчейн: сначала покупаются реальные акции через брокеров вроде Interactive Brokers, которые затем хранятся под контролем регулируемых кастодиальных институтов, таких как Clearstream, InCore Bank и Maerki Baumann. Генерация токенов происходит по принципу «сначала покупка, затем вывод в блокчейн», благодаря чему каждый токен xStock соответствует реальной позиции в акциях, гарантируя соотношение 1:1 с фактическими вложениями. Проще говоря, каждая транзакция покупки в ончейн среде пользователя обеспечивается реальной сделкой с акциями.
Токены xStocks выпускаются по стандарту SPL в публичной сети Solana и поддерживают круглосуточную ончейн-торговлю 5×24 и мгновенный расчет, ломая ограничения традиционных фондовых рынков, связанные с рабочими днями и торговыми сессиями. Что еще важнее, в отличие от уязвимости децентрализованных финансовых (DeFi) синтетических активов типа Mirror, проявлявшейся в экстремальных рыночных условиях, структура активов xStocks включает реальные активы, регулируемое хранение и механизмы онлайн-аудита, избавляясь от иллюзии хрупкости DeFi-синтетики.
2. Сравнение регуляторных логи: от серой зоны к строгому соответствию нормам
Появление Mirror Protocol совпало с периодом бума DeFi в 2020 году, когда в ончейн-экосистеме царили вакуум регулирования и увлечение экспериментами. В то время требования KYC/AML не были повсеместными, а стандартом оставались анонимные, несанкционированные и бесграничные методы торговли. Именно тогда родился Mirror, позволяющий пользователям создавать mAssets путем залога UST или LUNA без верификации личности и свободно торговать токенизированными американскими акциями, такими как TSLA и AAPL, обеспечивая глобальное 24/7 торгование.
Однако данная модель, опирающаяся на синтетические активы и алгоритмический стейблкоин, не имела должного регулирования и реальных активов, что создало скрытые риски на будущее. В 2022 году после краха LUNA/UST, вызвавшего мировые потрясения, SEC предъявила обвинения Mirror и Terraform Labs, прямо квалифицировав mAssets как “нерегистрируемые ценные бумаги”. С этого момента синтетические активы в блокчейне столкнулись с регуляторной зимой, а модель Mirror стала классическим примером неудачного эксперимента, что ознаменовало окончание первого поколения путей Web3 по интеграции финансового сектора реального мира.
Сегодня среди инициаторов xStocks фигурируют Kraken, Robinhood, Backed Finance и другие игроки, сочетающие регуляторные ресурсы и опыт традиционных финансов (Hybrid TradFi+Web3). Kraken соответствует европейской директиве MiFID II, Backed Assets и Dinari получили лицензии на выпуск токенизированных ценных бумаг; для сделок требуется верификация KYC/AML, а оффчейн-процессы расчета поддаются отслеживанию. В 2025 году новый председатель комиссии по ценным бумагам и биржам США Пол Аткинс назвал токенизацию “цифровой революцией в финансах”, а вектор политики сместился от подавления к направлению развития.
Важно отметить, что xStocks не является токеном долевого участия, а представляет собой токен-трекер с облигационной структурой, который по своей природе ближе к передаваемому стейблкоину + сертификату дохода. Такая структура позволяет обойти жесткое регулирование, свойственное ценным бумагам, но лишает права голоса и корпоративного управления, усложняет процесс выплаты дивидендов и дистрибуции, требуя посредников (например, бермудского дочернего подразделения Kraken — PDSL) для распространения. Кроме того, хотя облигационная модель обеспечивает налоговые и регистрационные преимущества в плане соответствия нормам (отсутствие гербового сбора, возможность безымянного хранения), она отдаляет xStocks от нарратива “ончейн-владения акциями США”. Некоторые пользователи отмечают, что “токенизированные акции в блокчейне больше напоминают кастрированную версию акций, созданную исключительно для минимизации налогов”
3. Сравнение технологических стеков: закрытая экосистема против интеграции протоколов
Протокол Mirror Protocol был построен на блокчейне Terra, причем его экосистема полагалась преимущественно на внутренний цикл LUNA и UST. Несмотря на относительную зрелость таких продуктов, как Terraswap и Anchor Protocol, единственным ограничением была узкая специализация экосистемы, затрудняющая межсетевое взаимодействие.
В свою очередь, xStocks развернут на высокопроизводительных мультичейн-сетях (таких как Arbitrum, Solana, Base), обладая возможностями потока активов между сетями. Токены xStocks могут использоваться для кредитования и LP-фарминга в протоколах Solana DeFi, постепенно интегрируясь в концепцию комПОЗИРУЕМОСТИ (composability) в блокчейне.
Однако торговый опыт взаимодействия с xStocks до сих пор страдает от недостатка ликвидности. В настоящее время ончейн-ликвидность сильно сконцентрирована в ограниченном числе инструментов, таких как TSLAx и SPYx; во множестве пулов число сделок составляет менее 20, фиксируется высокое проскальзывание и отсутствуют механизмы поддержки ликвидности. Если рассматривать ситуацию глубже, то в ончейн-пространстве xStocks по-прежнему отсутствует глубокая интеграция, аналогичная perp DEX, из-за чего общий пользовательский опыт существенно уступает контрактам и продуктам CFD на акции США в централизованных биржах (CEX), что в краткосрочной перспективе делает невозможным удовлетворение спроса на массовый миграционный трафик или высокочастотную торговлю.
-
Согласно данным ончейн-аналитики Defioasis, в первый день запуска продукта 30 июня 2025 года объем ончейн-торговли составил $1,338 млн, количество уникальных торговых пользователей достигло 1 225 человек, а число сделок — 2 510;
-
1 июля, несмотря на значительный рост активности, объем торгов поднялся до $6,64 млн, число новых уникальных пользователей составило 6 565 человек, а количество сделок возросло до 17 879, однако торговля по-прежнему сосредоточена вокруг небольшого числа инструментов.
-
Основной объем торгов приходится на ведущие активы TSLAx ($1,71 млн), SPYx ($1,53 млн), CRCLx ($940 тыс.); торговля по остальным инструментам крайне ограничена, некоторые пулы даже демонстрируют нулевую ликвидность, что препятствует эффективному matching.
4. Современная картина экосистемы токенизации акций США
-
StableStocks: компания StableStocks является CeDeFi-проектом, специализирующимся на экосистеме ончейн-акций, и стремится создать полное замкнутое решение. Путь токенизации строится на собственной регулируемой брокерской инфраструктуре и технологиях отображения активов, предоставляя пользователям возможность напрямую инвестировать в качественные реальные акции через стейблкоины. Основная цель заключается в обеспечении хранения, кредитования, торговли и создания деривативов традиционных фондовых активов в блокчейне, устранении барьеров для кроссплатформенной ликвидности одноименных ончейн-акций и повышении глубины и эффективности ончейн-рынка. Продуктовая линейка поддерживает вход пользователей на рынок акций США в формате стейблкоинов, а в перспективе планируется охватить широкий спектр инструментов, включая голубые фишки, ETF и тематические активы.
-
xStocks: на сегодняшний день xStocks является крупнейшим проектом по объему торгов акциями США в блокчейне, аккумулирующим около 90% всей ончейн-ликвидности. Его регуляторная архитектура опирается на швейцарский закон DLT, а также на двойную структуру СПЦ (Special Purpose Vehicles) в Лихтенштейне и Джерси, что гарантирует правовое соответствие на этапе эмиссии. Токены xStocks выпущены на базе публичной сети Solana по стандарту SPL и используют механизм оракулов Chainlink, обеспечивая высокочастотную синхронизацию цен с оффчейн-рынком.
-
Robinhood: выступая представителем традиционного брокера в сфере Web3, Robinhood делает ставку на принципы “приоритета соответствия нормам” и “экологической целостности”. Европейское направление деятельности компании регулируется Банком Литвы, проект уже получил лицензии MiFID II и MiCAR для работы с криптоактивами, что дает право на выпуск токенизированных ценных бумаг в пределах Евросоюза. В настоящее время Robinhood развернул прототип токенизации акций на втором уровне сети Arbitrum, а в планах запуск собственного L2 для достижения полного технологического цикла в рамках строгого соблюдения регуляторных требований.
-
Coinbase: являясь ключевым игроком инфраструктуры на рынке США, путь токенизации Coinbase напрямую зависит от темпов внедрения политики SEC. В данный момент компания ожидает получения регуляторных льгот для активации своих лицензированных дочерних структур в процессах клиринга, кастодиального обслуживания и регуляторной отчетности; конечная цель — обеспечение нативного регулируемого выпуска активов акций США в блокчейн. Модуль токенизации Coinbase размещен на разработанной ею собственной L2-сети Base. Ожидается, что первоначально будет запущено 50–100 акций США и ETF, включающих стандартные голубые фишки и отдельные тематические инструменты, с поддержкой выплат дивидендов и ончейн-расчетов.
На фоне поэтапного принятия законодательства о стейблкоинах рынок уделяет максимальное внимание вопросам регулирования и токенизации. Токенизация акций не предполагает замены традиционных фондовых рынков; ее главная ценность заключается в связывании секторов: она открывает дверь крипторынка для традиционных инвесторов и одновременно предоставляет криптопользователям инструменты для привязки к реальным активам. Подобно тому как запуск Bitcoin и Ethereum ETF сделал возможным приток мейнстримного капитала в криптоиндустрию, токенизация акций может стать важным каналом для следующей волны инвестиционного потока.
Автор: @crypto_crane888
Технологическая поддержка: @JELabs2024
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @JELabs2024







