


История, стоящая за xStocks: Не сразу Рим построили
Автор: Цайцзе Web3
История за кулисами xStocks: Рим не был построен за один день
Публично известно лишь то, что xStocks были запущены в первой половине 2025 года, однако команда стояла за ними готовила проект минимум 4 года. За этим процессом наверняка скрывался целый ряд историй. В данной статье мы постараемся рассмотреть их путь с финансовой и комплаенс-точек зрения, надеясь сформировать методологию финансового комплаенса для будущих аналогичных проектов.
I. История налогового планирования и комплаенса при регистрации компании
Основатели еще в 2021 году увидели тренд и огромный потенциал стейблкоинов и RWA, поэтому захотели построить мост между традиционным акционерным капиталом и блокчейном. Мечта была поставлена, следующим шагом стало ее воплощение.
Первым шагом, разумеется, стала регистрация компании.
Главное при регистрации компании — выбрать удачную юрисдикцию. Команда xStocks изначально остановила свой выбор на Швейцарии.
Почему именно Швейцария? Подобно Кремниевой долине (Silicon Valley) в США, город Цуг (Zug) в Швейцарии носит название «Криптодолина» (Crypto Valley), где была основана знаменитая Фонд Эфириума (Ethereum Foundation). Швейцария традиционно является важным финансовым центром: она не только открыта для блокчейн-индустрии, но и лидирует в мире в части соответствующего законодательного и комплаенс-регулирования. Еще в 2021 году на базе закона о ценных бумагах было расширено нормативное поле с официальным внедрением закона о технологии распределенного реестра (DLT - Distributed Ledger Technology), который частично вступил в силу 1 февраля 2021 года, а полностью — 1 августа того же года.
Дата регистрации компании эмитента практически совпала с вступлением этого закона в силу.
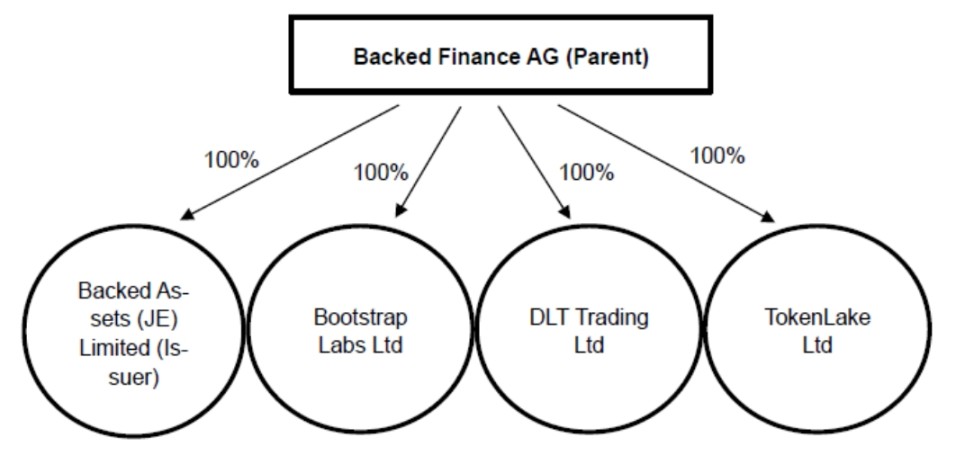
В бизнесе xStocks задействованы три основные компании:
-
Backed Finance AG, материнская компания эмитента, зарегистрирована в Цуге. Дата создания — начало 2021 года. 1 февраля 2021 года часть положений швейцарского закона о DLT уже вступила в силу. Совпадение этих дат далеко не случайно: команда разработчиков проявила профессионализм, острую реакцию и решительность.
-
Backed Assets (JE) Limited, частная ограниченная компания, зарегистрированная в Джерси 19 января 2024 года. Выступает в роли эмитента xStocks.
-
Backed Assets GmbH, создана в Швейцарии 20 апреля 2021 года. Данная компания объединена с эмитентом 23 февраля 2024 года, в качестве выжившей юридической лица выступает Backed Assets (JE) Limited, которая приняла на себя все активы и обязательства прежней Backed Assets GmbH.
Возникает вопрос: какова цель создания компании Backed Assets (JE) Limited? Почему именно эта компания назначена эмитентом, а не материнская структура Backed Finance AG напрямую выступила бы эмитентом?
Ответ: для разделения функций. Передав функции выпуска специальным дочерним компаниям, материнская Backed Finance AG может сосредоточиться на своих основных токенизированных технологиях и услугах, в то время как эмитент будет заниматься выпуском продуктов. Это распространенная стратегия корпоративного управления и управления рисками.
Тогда почему бы не создать компанию прямо в Швейцарии, а создавать новую в Джерси? В чем собственно притягательность Джерси?
Что такое Джерси? Джерси представляет собой остров между Великобританией и Францией (размером всего 8 км в длину и 14,5 км в ширину). На Джерси действует собственная независимая правовая система, суды и правительство; международное сообщество рассматривает его как отдельную юрисдикцию. (Источник: Government of Jersey)
Для команды основателей ключевым фактором стала «налоговая нагрузка». Источником дохода эмитента является взимание комиссионного сбора до 5 % от цены выпуска и погашения продукта. По мере роста бизнеса это станет значительной статьей доходов, поэтому с самого начала необходимо было грамотно спланировать налогообложение; идеальный вариант — полное освобождение от уплаты налогов. Команда начала исследования и в итоге выбрала Джерси, поскольку при изучении закона о подоходном налоге острова Джерси они обнаружили три ставки налогов:
-
0%: общий случай
-
10%: финансовые услуги
-
20%: коммунальные предприятия, компании индустрии каннабиса, доходы, связанные с землей, прибыль от торговли импортом и поставкой углеводородных масел.
Возникает логичный вопрос: если данный вид деятельности классифицируется как финансовые услуги, каким образом можно попасть под ставку 0 %? Ниже приведена таблица, составленная мной на основе определения круга лиц, осуществляющих финансовую деятельность, согласно упомянутому закону, с моими комментариями (которые, вероятно, близки к оценке команды основателей).
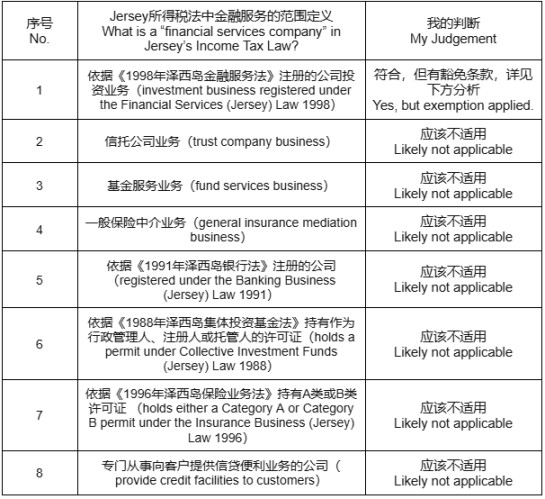
Подробный анализ: чтобы избежать квалификации деятельности как финансовой и соответствующей ставки налога в 10 %, команда провела достаточно глубокое исследование, что и составляет основу проектирования всей бизнес-архитектуры. Давайте рассмотрим этот механизм подробнее.
Во-первых, согласно «Закону о финансовых услугах (о. Джерси) 1998 года» (Financial Services (Jersey) Law 1998), понятие «инвестиционная деятельность» (Investment Business) включает в себя следующее:
-
Покупка и продажа инвестиций: покупка, продажа, подписка или андеррайтинг инвестиций в качестве принципала или агента.
-
Организация сделок: организация покупки, продажи, подписки, андеррайтинга или конвертации инвестиций для третьих лиц (будь то от своего имени или чужого).
С учетом того, что основная бизнес-модель эмитента заключается во взимании комиссии (процента) со сделки купли-продажи, на первый взгляд она попадает под определение «инвестиционной деятельности» и подлежит налогообложению по ставке 10 %.
Однако команда не остановилась на этом и обратилась к другому нормативному акту: Указу 2001 года о финансовых услугах (инвестиционная деятельность (специальная инвестиционная деятельность для особых целей – освобождение)) (Джерси) (Financial Services (Investment Business (Special Purpose Investment Business – Exemption)) (Jersey) Order 2001). Пункт 4(1) данного закона фактически предусматривает освобождение специально созданных юридических лиц (SPV). То есть, при соблюдении определенных условий компания не подпадает под определение «компаний, зарегистрированных в соответствии с «Законом о финансовых услугах (о. Джерси) 1998 года» (Financial Services (Jersey) Law 1998)», и, соответственно, не облагается налогом по ставке 10 % согласно закону о подоходном налоге острова Джерси.
Эти условия для освобождения включают:
-
Компания создана для особых целей и получила соответствующее разрешение;
-
Единственная или основная деятельность связана с участием в:
-
выдаче займов, предоставлении гарантий, совершении сделок с деривативами;
-
эмиссии ценных бумаг;
-
секьюритизации активов, приобретениях или реструктуризации активов;
-
сделках на рынках капитала;
-
или любых других операциях, одобренных Комиссией;
-
или любых сделках, связанных с указанными выше операциями.
Ознакомившись с этими условиями, команда задумалась, как адаптировать свою деятельность под критерии освобождения. Логичным решением стала регистрация в Джерси компании, занимающейся исключительно «эмиссией ценных бумаг». Это должно было дать шанс получить освобождение; даже в случае отказа всегда оставался путь получения специального разрешения. Для команды план действий стал очевиден: зарегистрировать специальную целевую компанию (SPV) именно на Джерси.
Именно поэтому после создания эмитента Backed Assets (JE) Limited 19 января 2024 года всего через месяц, 23 февраля, произошла поглощающая интеграция Backed Assets GmbH. Действия команды оказались крайне оперативными. Кроме того, создание такой SPV полностью соответствует описанному ранее требованию по разделению функциональных обязанностей.
Выбор Джерси в качестве юрисдикции для эмитента обусловлен еще одним фактором — «лицензированием». Как правило, для эмиссии ценных бумаг требуется лицензия. С точки зрения основателей, в Джерси как в автономной «мини-государстве» выпуск может обходиться вообще без лицензии, достаточно получить разрешение местного правительства, что значительно упрощает процесс. Безусловно, лицензию можно было бы получить и в Швейцарии, но учитывая сложность ее получения и совокупность факторов налогового планирования, Джерси представлялась несравнимо более выгодной площадкой.
-----------------------------------------------------------------------------------------------------------------------------Рекомендации для последующих команд: Налоговое законодательство отражает государственные интересы и политическую волю; во избежание упущений в бюджетах базовые версии налоговых кодексов обычно охватывают весь спектр налогооблагаемой базы. Если преамбулярная часть не содержит льгот, не стоит сдаваться: следует внимательно изучить последующие приложения, специальные положения и добавления — там часто скрыты приятные неожиданности. Поиск должен вестись по двум направлениям: наличие четко прописанных льготных условий и возможности получения специального одобрения, то есть нужно искать, оставляет ли государство гибкие лазейки.
-----------------------------------------------------------------------------------------------------------------------------II. История комплаенса вопросов кастодиального хранения
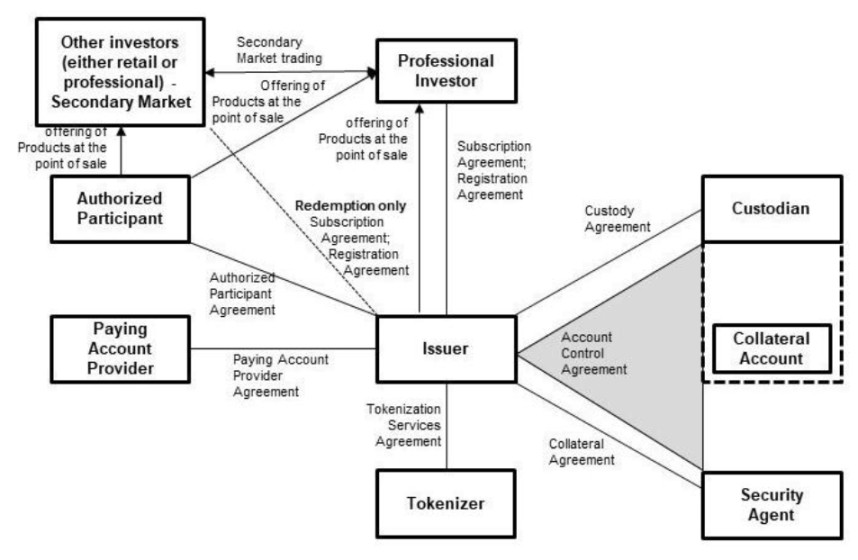
Источник: Примечания к ценным бумагам компании
Продуктовая логика xStocks строится следующим образом: сначала инвестор переводит средства эмитенту, затем эмитент использует эти средства для покупки соответствующих реальных акций и одновременно зачисляет инвестору эквивалентное количество xToken в цифровой кошелек. Чтобы предотвратить мошенничество или утерю реальных акционных активов, безопасным решением является передача этих средств надежной третьей стороне на хранение. Эта сторона и выступает кустодианом (хранителем).
Кастодиальное хранение служит не только для обеспечения безопасности активов, но и играет важную роль в рамках борьбы с отмыванием денег (AML) и процедур проверки клиента (KYC). Поэтому в различных странах существуют специализированные законы, такие как американский «Закон об инвестиционных консультантах 1940 года» (Investment Advisers Act of 1940) или британские правила CASS.
На странице продукта xStocks перечислено сразу три разные кастодиальные компании. Какова причина такого подхода?
Как правило, использование нескольких независимых кустодиев продиктовано следующими соображениями:
-
Диверсификация рисков. Гарантирует сохранность активов даже в случае проблем у одного из хранителей (например, потери средств или сбоя системы).
-
Соответствие регуляторным требованиям разных юрисдикций. XStocks ориентирована на глобальный рынок (за исключением США), и нормативные требования в различных странах могут существенно отличаться.
-
Повышение операционной гибкости и эффективности. Некоторые кустодии могут быть лучше адаптированы для работы с определенными типами активов (например, акциями или ETF) или иметь лучшую техническую интеграцию с конкретными блокчейнами (такими как Solana или Ethereum). Сотрудничая с несколькими хранителями, xStocks оптимизирует управление активами и расчеты по сделкам.
-
Удовлетворение потребностей масштабирования. По мере роста бизнеса несколько кустодиев позволяют распределить рабочую нагрузку, обеспечить высокую производительность системы и подготовить фундамент для будущего расширения в новые типы активов (облигации или другие RWA).
Статус трех кастодиальных компаний представлен ниже. Можно заметить, что среди них имеются структуры, соответствующие как требованиям регуляторов США, так и Европейского Союза.
-
Alpaca Securities LLC (Уилмингтон, штат Северная Каролина, США): брокер-дилер, зарегистрированный в SEC США и являющийся членом FINRA. Дата соглашения о контроле над счетом ценных бумаг — 20–23 июня 2025 года. Подчиняется законодательству штата Нью-Йорк.
-
Maerki Baumann & Co. AG (Цюрих, Швейцария): швейцарский банк, получивший лицензию FINMA, выступающий в роли швейцарского кустодиана. Дата подписания договора депозитарного хранения (рамочного соглашения) между эмитентом и банком — 23–24 ноября 2022 года. Подчиняется законодательству Швейцарии.
-
InCore Bank AG (Цюрих, Швейцария): Maerki Baumann & Co. AG передала обработку торговых операций с ценными бумагами на субподряд InCore Bank AG.
-
Alpaca Crypto LLC (Сан-Матео, штат Калифорния, США): служба обмена валют, зарегистрированная в FinCEN США, выступающая в роли американского кустодиана. Дата криптографического соглашения об обслуживании между эмитентом и сервисом — 28 марта 2025 года. Подчиняется законодательству штата Калифорния.
Снова возникает вопрос: если бизнес не может официально работать в США, зачем привлекать американскую кастодиальную компанию?
Здесь важно отметить одну инновацию команды: альтернативную структуру залога (alternative Collateral Structure). Проще говоря, это новый подход к держанию и управлению залогом, внедренный эмитентом с целью повышения масштабируемости продукта xStocks и дальнейшего снижения рисков в процессе клиринга и расчетов.
Поскольку многие популярные базовые активы (например, акции США) торгуются преимущественно на рынке США, использование американских кустодианов и брокеров позволяет напрямую и эффективно осуществлять покупку, удержание и продажу этих активов, тем самым оптимизируя процесс расчетов и сокращая сложность и потенциальные задержки, возникающие при трансграничных переводах. Инновационный момент заключается в том, что данная схема имитирует практику реальной экономики: размещение склада непосредственно в месте происхождения товара для максимально быстрого и эффективного оформления поступления и отгрузки независимо от конечного местоположения клиента.
Рекомендации для последующих команд: Кастодиальное хранение является обязательным звеном. Исходя из географии расположения базовых активов, команда вправе привлекать несколько кустодианов.
III. От профессиональных инвесторов к розничным инвесторам
Согласно законодательству о. Джерси, продукт может быть эмитирован исключительно для двух категорий лиц:
-
Профессиональные инвесторы (Professional Investor): лица, чья повседневная деятельность предполагает приобретение, удержание, управление или реализацию инвестиций (в качестве принципала или агента) в коммерческих целях.
-
Лица, получившие и подтвердившие «Предупреждение об инвестициях по Указу SPB» (SPB Order Investment Warning): данное предупреждение указывает, что продукт предназначен исключительно для лиц с «достаточно внушительным активным капиталом», способным переносить возможные убытки, и обладающих «высоким уровнем финансовой грамотности» для понимания рисков; помимо этого, эмиссия продукта и деятельность любых вовлеченных сторон не в полной мере регулируются всеми положениями Закона о финансовых услугах о. Джерси 1998 года. Перед эмиссией инвесторам потребуется подтвердить причастность к одной из указанных категорий.
Если говорить простым языком, продукт доступен только для профессиональных инвесторов, имеющих запас прочности для поглощения потерь. Можно считать, что выпуск для лиц вне этих двух категорий нарушит условия согласования деятельности эмитента правительством Джерси. В лучшем случае компания лишится ставки налога в 0 %, в худшем — ей запретят осуществлять деятельность вовсе.
Тогда как обеспечивается возможность участия в инвестициях обычных розничных инвесторов в xStocks?
Судя по моему анализу и наблюдениям, ключевым механизмом выступают многоступенчатая структура финансовых рынков, открытость технологии блокчейн и экологическое партнерство Backed Finance с биржами и платформами DeFi.
На примере бирж: главная идея сводится к тому, что если обычный инвестор просто не участвует напрямую в первоначальной эмиссии, всё разрешено. Биржи-партнеры эмитента в настоящее время строго регулируются и обладают развитыми процедурами KYC. XStocks действительно изначально выпущены исключительно для обозначенных двух категорий инвесторов, однако после вывода токенов в блокчейн розничные трейдеры также получают доступ к их купле-продаже. На данном этапе любые попытки вмешательства правительства Джерси оказываются бесплодными.
Логически продолжая эту мысль: кроме централизованных бирж, участие розницы возможно и через платформы DeFi, либо путем формирования финансовых продуктов на базе приобретенных xStocks самими профильными инвесторами, которые после первичной закупки упакут их в виде новых финансовых инструментов и продадут обычным вкладчикам.
Предостережение для розничных инвесторов: Подобная обходная схема вокруг правил первичного размещения по сути перекладывает риски на конечного частного инвестора. Рознице необходимо отчетливо осознавать дефицит информации и собственного опыта. Прежде чем инвестировать в подобные инструменты, обязательно тщательно изучите предупреждения о рисках в проспекте эмиссии, чтобы в полной мере понимать, во что вы вкладываетесь.
IV. История команды
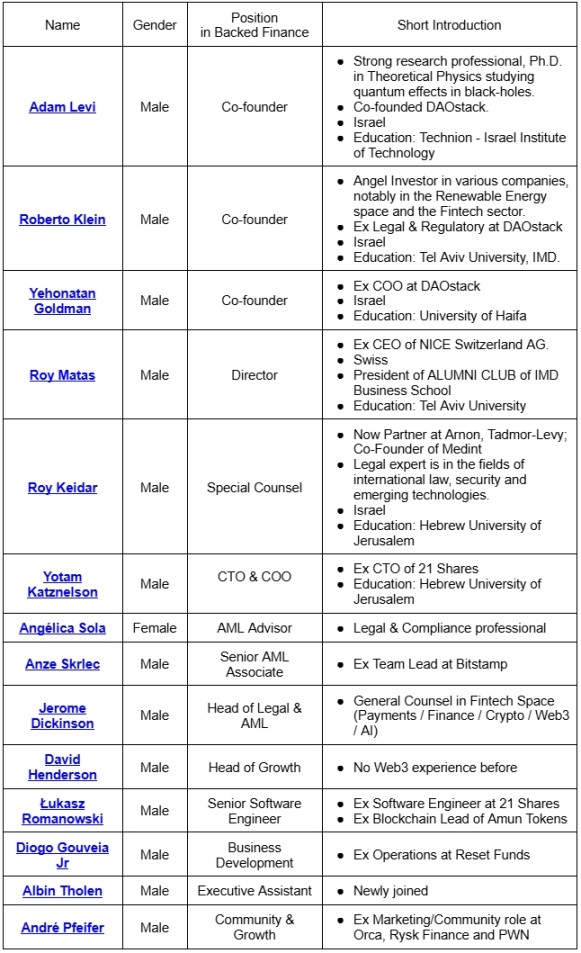
Из приведенной выше таблицы следует:
-
Ядро команды родом из Израиля, скорее всего, еврейского происхождения.
-
Основатели демонстрируют крайне высокий уровень осведомленности, разделяют схожий опыт и философию бизнеса; многие являются выпускниками одних учебных заведений или бывшими коллегами из предыдущих стартапов.
-
Выдающийся приоритет отдается комплаенсу. Помимо экспертов в области права, должностями по борьбе с отмыванием денег (AML) заняты сразу три специалиста.
Заключение:
На протяжении почти четырех лет, прошедших с 2021 года до настоящего времени, инновационный финансовый продукт прошел сложный путь от идеи до финального выхода на рынок. Испытания оказались гораздо сложнее, чем мог себе представить любой наблюдатель. Приведенные выше истории иллюстрируют лишь отдельные фрагменты пазла, однако из них очевидно одно: для успешного результата требуется одновременное совпадение всех факторов: благоприятные времена (макротренд токенизации), подходящая география (удачная юрисдикция для регистрации компании) и сильная команда (даровитые кадры, союзники из крупных экосистем).
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News











