Криптоиндустрия переживает самую жесткую волну отсева, и единственный шанс, вероятно, заключается в стратегии работы в узких вертикальных сегментах.
Автор: Джоэл Джон
Перевод: AididiaoJP, Foresight News
Криптоиндустрия постепенно отказывается от обсуждения грандиозности нарративов, переходя к фокусу на устойчивости экономических моделей. Причина проста: когда институциональный капитал начинает проникать в криптопространство, фундаментальные показатели экономики становятся невероятно важными, и криптоэнтрепренерам необходимо своевременно переориентироваться.
Индустрия криптоактивов миновала младенческий этап и вступает в новую фазу, где основой успеха или провала проектов становится монетизация.
Людьми управляют эмоции, и сами они состоят из эмоций; среди них особенно выделяется ностальгия — привязанность к прежней норме, которая делает нас склонными сопротивляться техническим инновациям. Назовём это условно «инерцией мышления»: неспособностью выйти из привычных когнитивных рамок. Когда базовая логика отрасли меняется, ранние адоптеры часто цепляются за прошлые методы. Когда появились лампы накаливания, некоторые жалели, что масляные лампы лучше; в 1976 году Биллу Гейтсу даже пришлось опубликовать открытое письмо, чтобы ответить гиккам, недовольным тем, что он выпускает платное программное обеспечение.
Сегодня криптоиндустрия переживает собственный момент мышечной инерции.
В свободное время я постоянно размышляю о том, как будет эволюционировать отрасль. Уже сегодня мы видим облик мечты эпохи «DeFi-летнего»: Robinhood выпустил акции на блокчейне.
Как должны действовать основатели и распределители капитала, когда отрасль преодолевает пропасть? Как будет трансформироваться ключевой нарратив криптоиндустрии, когда периферийные пользователи интернета начнут активно применять эти инструменты? В этой статье я попытался объяснить, как можно создать монетарную премию, трансформируя экономическую деятельность в увлекательный нарратив.
Давайте разберёмся детально.
Традиционные схемы криптоиндустрии больше не работают
Венчурный капитал берёт своё начало ещё во времена охоты на китов в XIX веке. Капитал вкладывался в покупку судов, найм экипажей и снаряжение; успешная экспедиция обычно приносила десятикратную прибыль. Однако это означало, что большинство экспедиций заканчивались неудачей: из-за плохой погоды, затопления корабля или даже бунта матросов. Но достаточно было одного удачного плавания, чтобы получить щедрую добычу.
Современный венчур работает по тому же принципу. Если в портфеле появляется один суперпроект, неудачи большинства стартапов не имеют значения.
Что объединяет эпоху охоты на китов с взрывным ростом приложений конца 2000-х? Масштаб рынка. Пока рынок достаточно велик, промысел охоты на китов рентабелен; пока база пользователей достаточна для сетевого эффекта, разработка приложений оправдана. В обоих случаях плотность потенциальных потребителей создаёт масштаб рынка, способный поддерживать высокую доходность.
Напротив, современная экосистема L2 делит между собой и без того небольшой и всё более напряжённый рынок. Без волатильности или новых эффектов обогащения (например, мем-токенов в Solana) у пользователей нет стимула перемещаться между цепями. Это всё равно что плыть за китами из Северной Америки в Австралию. Дефицит экономической активности напрямую отражается в ценах этих токенов.
Взглянуть на эту ситуацию следует через призму «протокольного социализма»: протоколы субсидируют приложения с открытым исходным кодом за счёт грантов, даже если те не имеют пользователей или экономической отдачи. Основанием для таких грантов чаще всего служат социальные связи или технологическое совпадение, что превращает их в «гонку за популярностью», финансируемую спекуляциями вокруг токена, а не в эффективный рынок.
В условиях изобилия ликвидности 2021 года не имело значения, генерирует ли токен достаточно комиссий, являются ли пользователи ботами или вообще существует приложение. Инвесторы ставили на вероятностную гипотезу о привлечение протоколом огромного числа пользователей, подобно тому как можно было бы купить акции до взлёта Android или Linux.
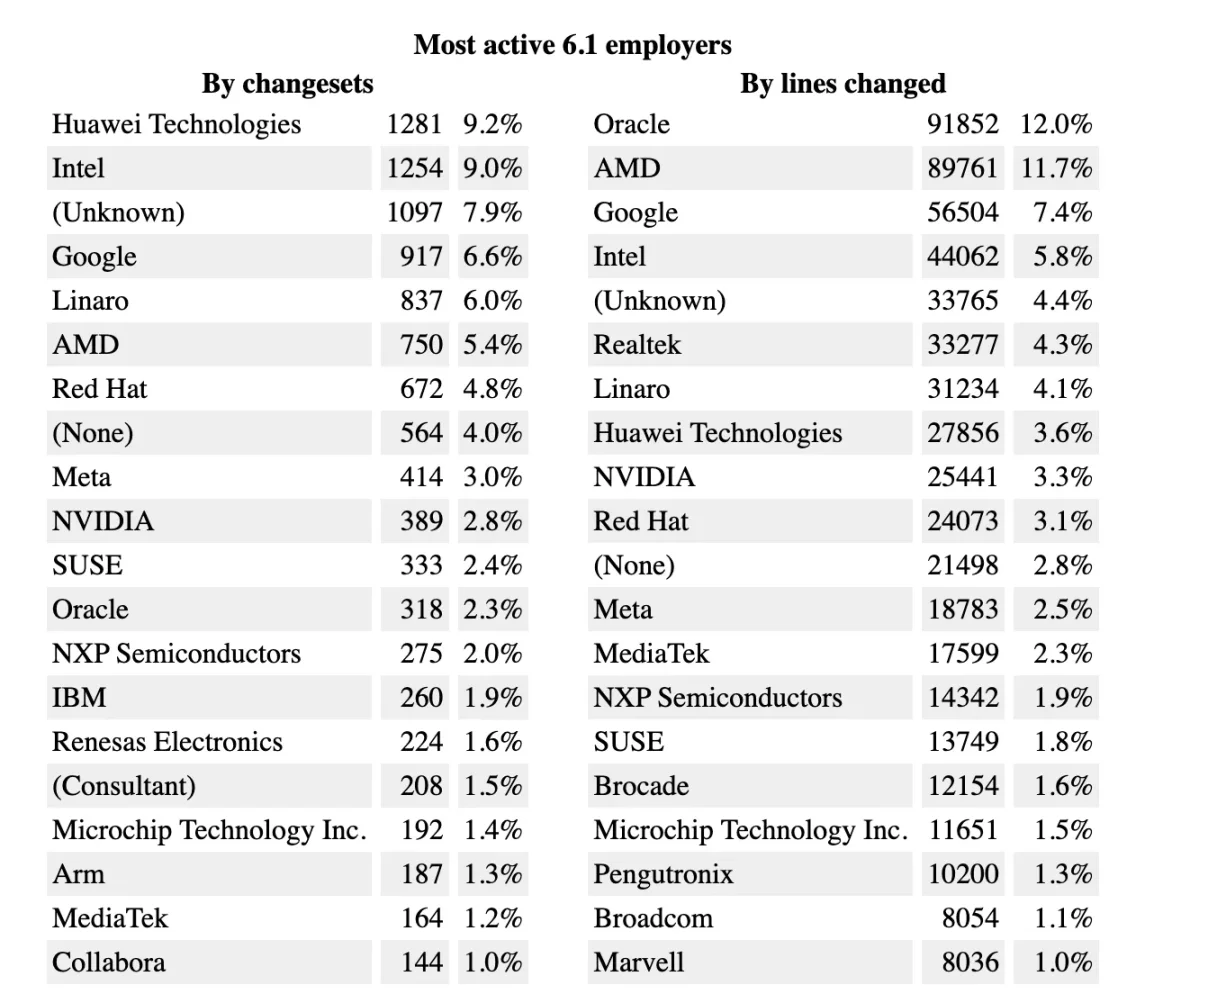
Проблема в том, что история открытых инноваций знает крайне мало примеров успеха, когда капитальные стимулы привязаны к коду, допускающему форки. Компании вроде Amazon, IBM, Lenovo, Google и Microsoft напрямую поощряют разработчиков вносить вклад в открытый код. В 2023 году Oracle стал одним из главных авторов изменений в ядре Linux. Почему коммерческие структуры инвестируют в эти операционные системы? Ответ очевиден:
Они используют эту базу для создания прибыльных продуктов. Частично полагаясь на серверную инфраструктуру Linux, AWS приносит миллиардные доходы; стратегия Google по открытию исходного кода Android привлекла производителей вроде Samsung и Huawei, совместно строя доминирующую мобильную экосистему.
Эти операционные системы обладают сетевыми эффектами и заслуживают постоянных инвестиций. На протяжении трёх десятилетий масштаб экономической активности, поддерживаемый их пользовательской базой, сформировал непроходимый ров влияния.
Сравните с текущей экосистемой L1: данные DeFillama показывают, что из более чем 300 существующих L1 и L2 только 7 получают на уровне цепи более $200 тыс. ежедневных комиссий, и лишь в 10 экосистемах TVL превышает $1 млрд. Для разработчиков создание dApps на большинстве L2 напоминает открытие магазина в пустыне: ликвидность скудна, фундамент нестабилен. Если не льют деньги под дар, у пользователей нет ни малейшего основания сюда приходить. Причём в силу давления грантов, вознаграждений и эйрдропов большинство приложений именно так и поступают. Разработчики борются не за долю в комиссионных доходах протокола, которые как раз и служат маркером его активности.
В таких условиях экономическая отдача отходит на второй план, а внимание привлекают gimmicks и шоу. Проект не обязан быть реально прибыльным, ему достаточно казаться строящимся. Пока есть покупатели токенов, эта логика работает. Находясь в Дубае, я нередко задаюсь вопросом: зачем нужны беспилотные шоу с символикой токенов или реклама на такси? Неужели CMO всерьёз надеются, что пользователи вырастут прямо из этого пустынного анклава? Почему такое множество основателей жаждет раундов с участием KOL?
Ответ кроется в мосте между вниманием и притоком капитала в Web3. Завоевав достаточно взглядов и создав достаточный FOMO (страх упущенной выгоды), можно получить шанс на сверхвысокую оценку.
Все экономические действия проистекают из внимания. Если невозможно непрерывно привлекать взгляды, ты не сможешь убедить людей общаться, встречаться, сотрудничать или торговать. Но когда внимание становится единственной целью, цена также очевидна. В эпоху перенасыщения рынков контентом, генерируемым AI, старые сценарии работы L2 — поддержка топ-VC, листинг на крупных биржах, случайные эйрдропы и игры с искусственным накруткой TVL — уже перестали работать. Если все повторяют одни и те же шаблоны, никто не выйдет в лидеры. Именно такой суровой реальностью пробуждается криптоиндустрия.
В 2017 году разработка на базе Ethereum была жизнеспособна даже при отсутствии пользователей, ведь базовый актив ETH мог вырасти в 200 раз всего за год. В 2023 году Solana воспроизвела подобный эффект обогащения: её базовый актив поднялся с низких отметок примерно в 20 раз, породив волну интереса к мем-активам.
Пока энтузиазм инвесторов и основателей высок, новые волны обогащения могут поддерживать открытые инновации в криптопространстве. Однако за последние несколько кварталов эта логика полностью изменилась: снизился объём индивидуального ангельского финансирования, собственные средства основателей истощаются перед лицом финансового холода, а кейсы крупных раундов стремительно сокращаются.
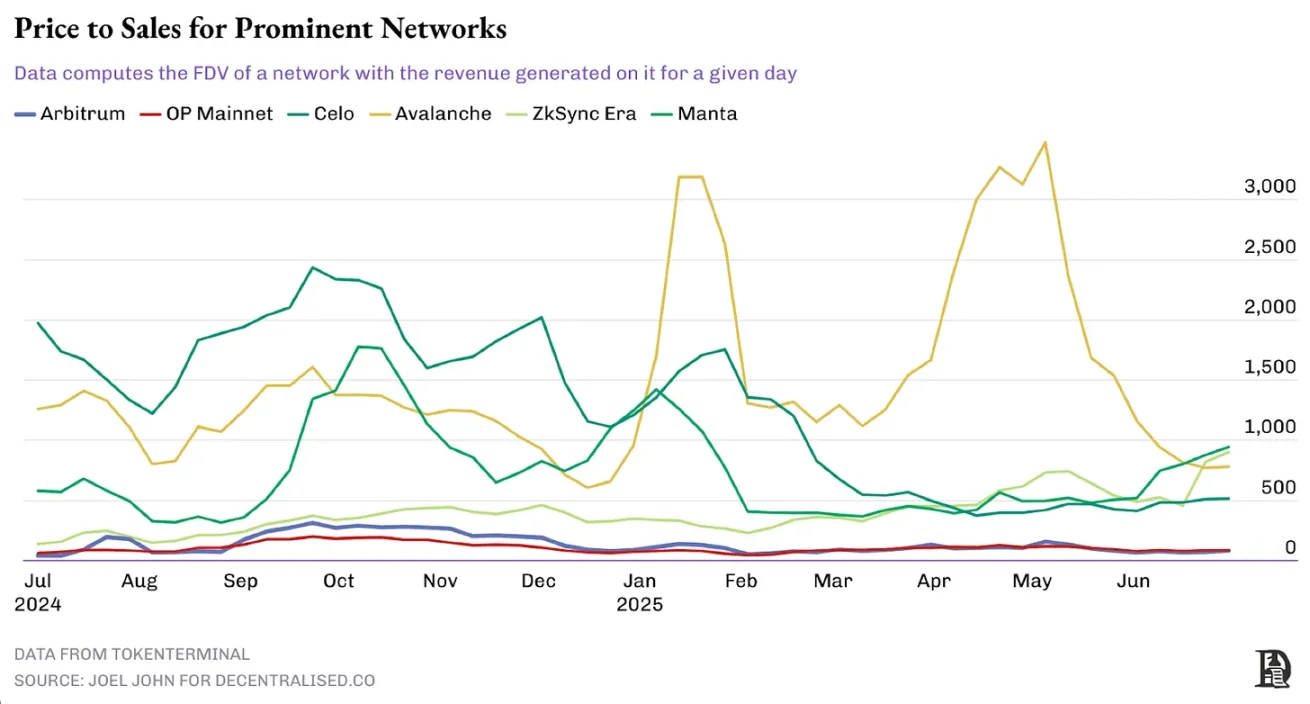
Последствия отставания в разработке приложений наглядно отражаются в мультипликаторе P/S (цена/выручка) основных сетей. Чем ниже этот показатель, тем обычно устойчивее ситуация. Как будет показано на примере Aethir, P/S падает по мере роста доходов. Однако большинство сетей так не поступают: valuation поддерживается выпуском новых токенов, в то время как доходы стагнируют или падают.
В таблице ниже приведены образцы сетей, построенных в последние годы; данные отражают экономическую реальность. Мультипликатор P/S Optimism и Arbitrum удерживается на относительно устойчивом уровне 40–60x, тогда как у некоторых сетей этот показатель достигает 1000x.
Тогда куда двигаться дальше?
Доход замещает нарратив восприятия
Мне посчастливилось рано присоединиться к нескольким продуктам для работы с криптографическими данными. Два из них оказали наибольшее влияние:
-
Nansen: первая платформа, использующая AI для маркировки кошельков и отслеживания потоков средств
-
Kaito: первый инструмент, применяющий AI для измерения шума продуктов крипто-Twitter и влияния создателей протоколов
Временные рамки их запуска весьма показательны. Nansen родился в разгар бума NFT и DeFi, когда всем остро требовалось отслеживать движения китов. До сих пор я использую его индекс стейблкоинов для оценки толерантности к риску в Web3. Kaito был запущен после обострения дебатов вокруг биткоин-ETF во втором квартале 2024 года. К тому времени потоки капитала перестали быть главным фокусом, уступив первенство влиянию на повестку дня. В период спада активности в цепочках он успешно квантифицировал распределение внимания.
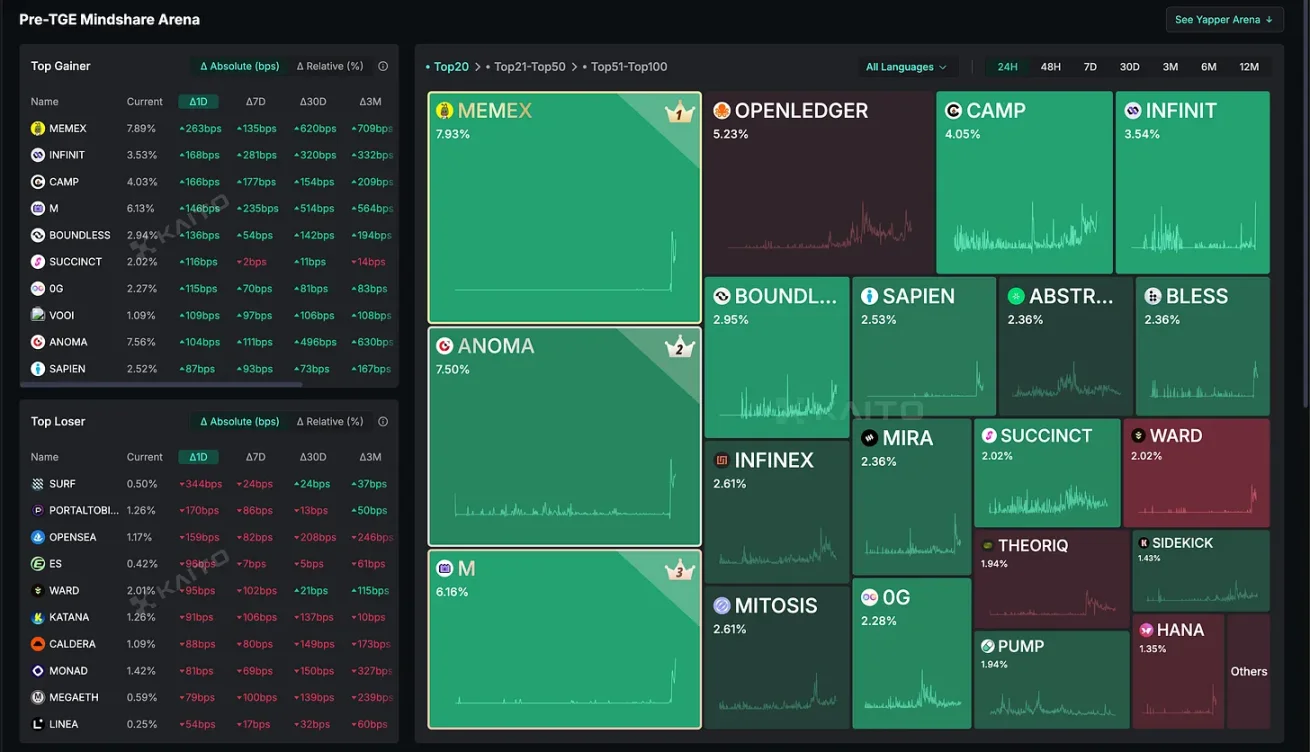
Kaito стал эталоном для измерения потока внимания, полностью изменив логику маркетинга в криптоиндустрии. Эпоха накрутки показателей ботами или создания фиктивной ценности через подлог метрик официально завершилась.
Оглядываясь назад, понимаешь: осведомлённость и нарративы стимулировали обнаружение ценности, но не смогли обеспечить устойчивый рост. Большинство «горячих» проектов 2024 года рухнули на 90%, в то время как приложения, уверенно развивавшиеся годами, разделяются на две категории: вертикальные dApps с нативными токенами и централизованные сервисы без них. Обе следуют классическому пути постепенного достижения соответствия продукта рынку (PMF).
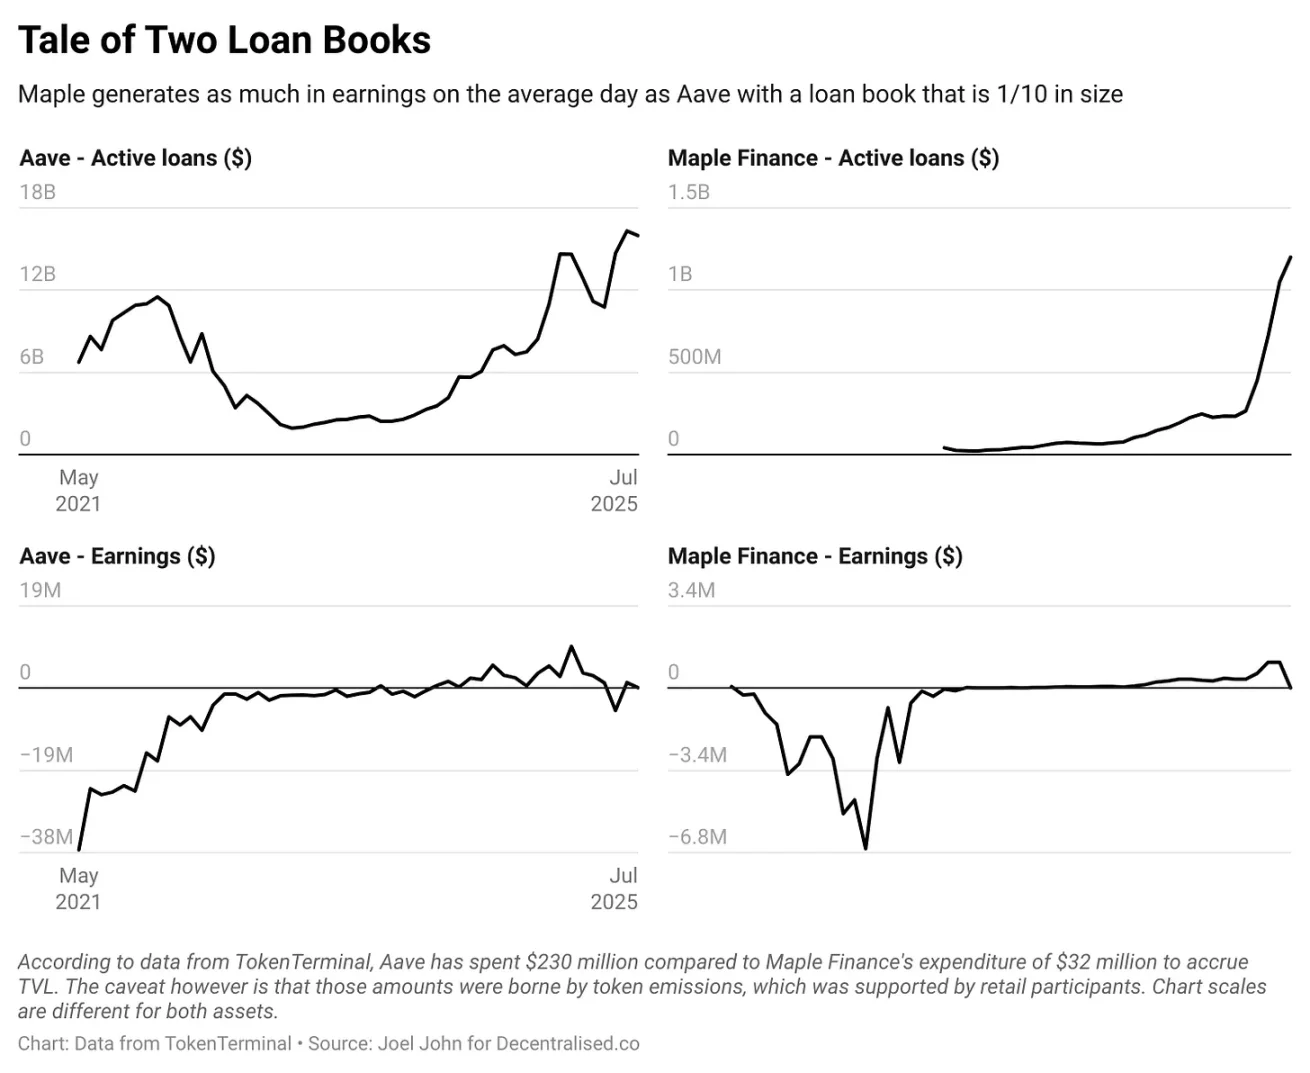
Возьмём для примера динамику TVL Aave и Maple Finance. Согласно данным TokenTerminal, Aave потратила в совокупности $230 млн, чтобы достичь текущего объёма кредитования в $16 млрд, тогда как Maple достигла показателя в $1,2 млрд при затратах всего в $30 млн. Хотя их текущая прибыльность сопоставима (P/S составляет около 40x), разница в волатильности доходов очевидна. Aave изначально сделала ставку на масштабные инвестиции для создания капитальной защиты, тогда как Maple сосредоточилась на узкой нише институционального кредитования. Здесь не идёт речь о выборе лучшего решения, но чётко прослеживается крупная дивергенция в криптоиндустрии: на одном полюсе находятся протоколы, возводящие финансовые барьеры на ранних этапах, на другом — продукты, методично осваивающие конкретные вертикали.
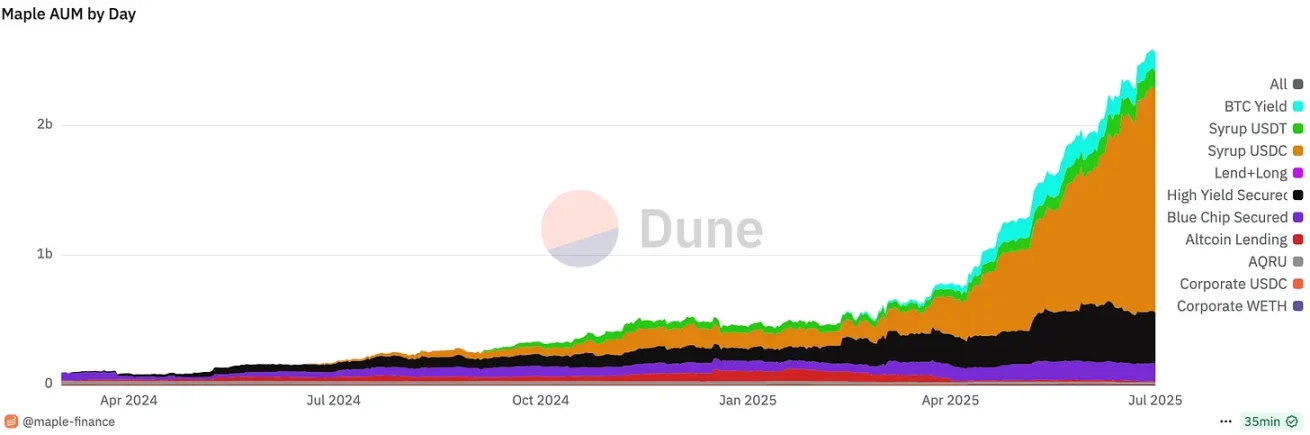
Дашборд Mapels в Dune
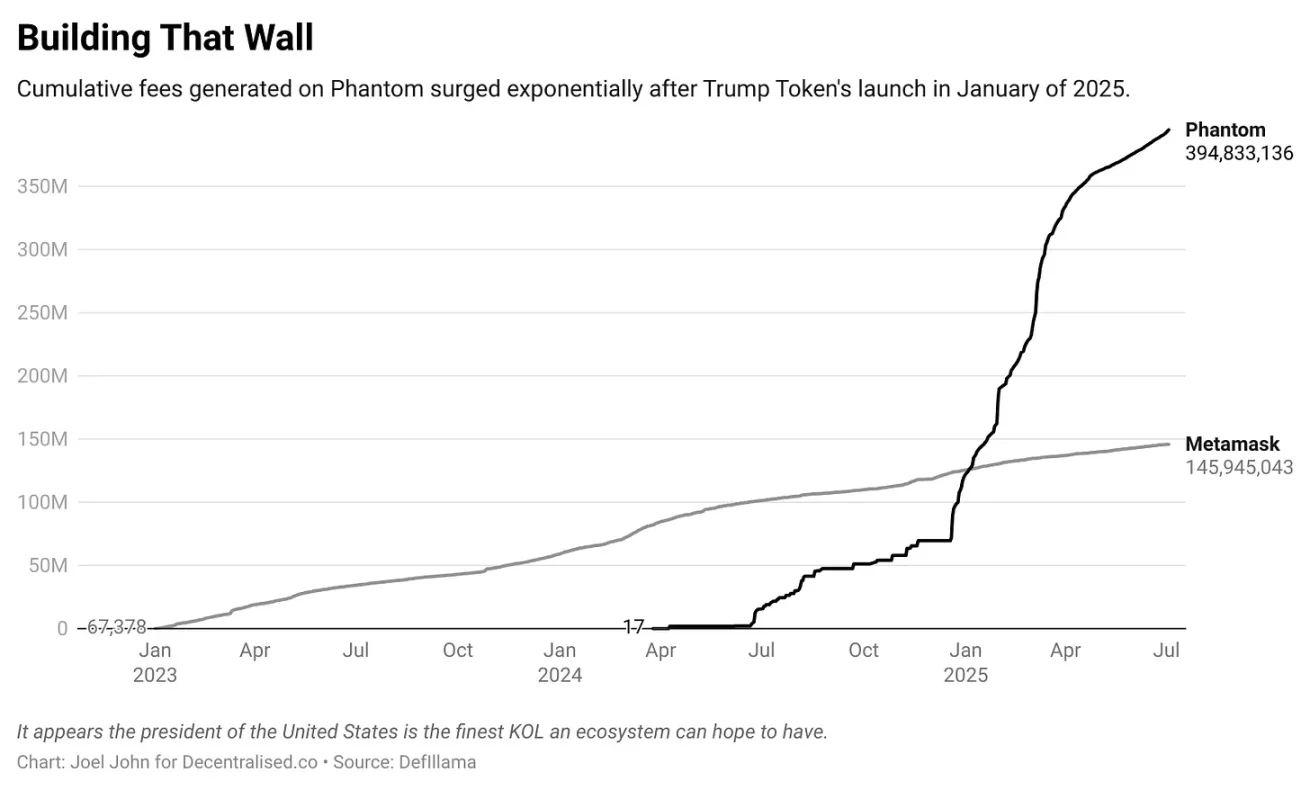
Аналогичная дивергенция наблюдается и среди кошельков Phantom и MetaMask. Данные DeFiLLama показывают, что с апреля 2023 года MetaMask заработал в общей сложности $135 млн на комиссиях, а Phantom с апреля 2024 года уже сгенерировал $422 млн. Несмотря на больший масштаб экосистемы мем-токенов в Solana, это указывает на более широкий тренд в Web3. MetaMask, как давно зарекомендовавший себя продукт 2018 года, обладает несокрушимым брендовым узнаванием. Phantom, выступая аутсайдером, получил щедрый отклик благодаря точному позиционированию в экосистеме Solana и превосходному качеству продукта.
Приложение Axiom довело эту тенденцию до абсолюта. Начиная с февраля этого года оно заработало $140 млн комиссионных, только за вчера — $1,8 млн. Годом раньше доходы на уровне приложений преимущественно приходились на продуктовые интерфейсы для торговли. Они не вовлекались в перформанс-шоу ради «децентрализации», а били точно в основные потребности пользователей. Вопрос их долгосрочной жизнеспособности ещё открыт, однако когда продукт зарабатывает около $200 млн за полгода, вопрос «нужно ли ему расти дальше» сам становится нерелевантным.
Утверждение о том, что криптоиндустрия навсегда останется в сфере азартных игр или что токены в будущем потеряют смысл, звучит столь же абсурдно, как тезис о концентрации ВВП США исключительно в Лас-Вегасе или сведении всего интернета лишь к порнографии. По своей сути блокчейн является инфраструктурой для движения капитала. Ценность возникает там, где продукт умеет использовать эту инфраструктуру для проведения экономических сделок в фрагментированных и хаотичных нишах. Идеальным тому подтверждением служит протокол Aethir.
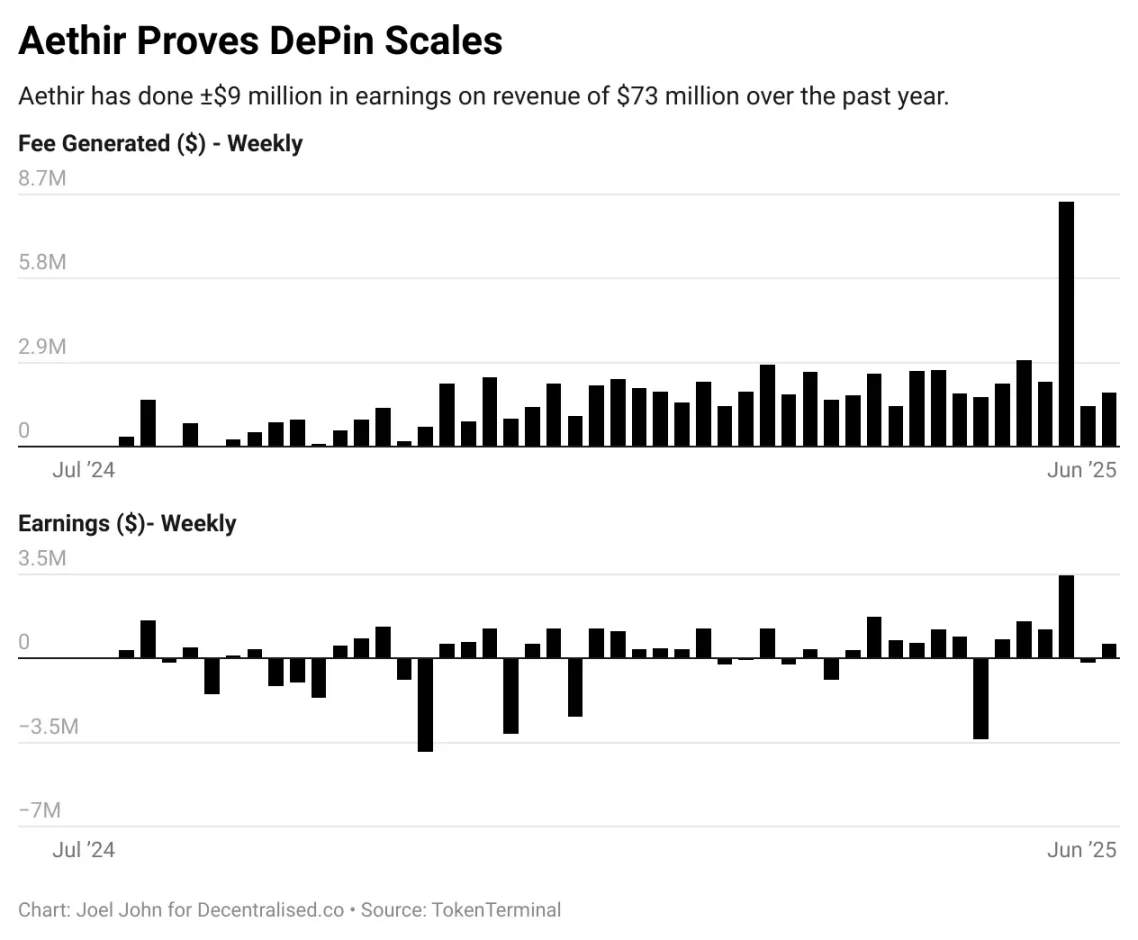
Во время всплеска AI-бума прошлого года наблюдался дефицит аренды мощных GPU. Aethir создал рынок вычислительных мощностей, среди клиентов которого оказалась и игровая индустрия. Для операторов дата-центров Aethir обеспечил стабильный источник доходов. По состоянию на сейчас общая выручка проекта выросла с конца прошлого года до уровня около $78 млн, а чистая прибыль превысила $9 млн. Является ли он «вирусным» в крипто-Twitter? Не факт. Зато его экономическая модель жизнеспособна, несмотря на падающую цену токена. Этот разрыв между рыночной стоимостью и фундаментальными показателями определяет «vibecession» (вайб-рецессия) в криптосфере: с одной стороны — протоколы с минимальным числом пользователей, с другой — редкие продукты с кратным ростом доходов, не отражающимся в котировках токенов.
Игра по имитации
Фильм «Игра по имитации» рассказывает историю взлома шифровальных машин Аланом Тьюрингом. Существует незабываемая сцена: после расшифровки кодов союзники были вынуждены подавить импульс немедленно начать действия, поскольку преждевременный ответ мог раскрыть сам факт взлома шифров. Рынки функционируют точно так же.
Стартапы по своей природе являются игрой восприятия. Вы постоянно продаёте вероятность того, что будущая стоимость компании превзойдёт её текущие фундаментальные показатели. Чем выше вероятность улучшения бизнеса, тем растёт стоимость акций. Вот почему признаки начала военных конфликтов поднимают акции Palantir, или как выборы Трампа вызывают резкий скачок стоимости Tesla.
Но игра восприятия может работать и в обратную сторону. Неспособность эффективно коммуницировать прогресс неизбежно отразится на цене актива. Именно такой «дефицит коммуникации» порождает новые возможности для инвестирования.
Мы живём в эпоху крупной дивергенции криптоиндустрии: активы, генерирующие доход и имеющие PMF, будут доминировать над бесфундаментальными проектами; основатели смогут создавать приложения поверх зрелых протоколов без необходимости эмитировать свои токены; хедж-фонды станут скрупулёзно проверять экономические модели базовых протоколов, поскольку листинги на биржах больше не способны оправдывать завышенные оценки.
Постепенное взросление рынка подготовит почву для нового витка притока капитала: традиционный рынок акций начнёт проявлять интерес к криптографическим активам нативного типа. Сегодня структура активов напоминает структуру в виде гантели (барбелл): на одном конце находятся мем-активы вроде fartcoin, на другом — состоявшиеся проекты вроде Morpho и Maple. Примечательно, что оба крыла одновременно привлекают внимание институционалов.
Протоколы, возводящие непреодолимые барьеры, такие как Aave, будут продолжать существовать, однако перед основателями новых проектов встаёт вопрос: куда двигаться дальше? Указатели на стене уже обозначили курс:
-
– Эмиссия собственного токена может перестать быть оптимальной стратегией. Всё больше проектов торговых интерфейсов без поддержки VC уже генерируют многомиллионные доходы
-
– Существующие токены будут подвергнуты строгой экспертизе со стороны традиционного капитала, что сократит пул инвестиционных возможностей и усилит концентрацию трейдинга
-
– Слияния и поглощения публичными компаниями станут более частыми, привнося в криптоиндустрию новый капитал помимо держателей токенов и венчурных фондов
Эти тренды не новы. Артур из DeFiance и Ноа из Theia Capital давно сместили фокус в сторону инвестиционной стратегии, ориентированной на выручку. Новизна заключается в том, что всё больше традиционных финансовых потоков проникает в криптопространство. Для основателей это означает, что фокусировка на узких сегментах и монетизация небольшой пользовательской базы могут принести колоссальную прибыль, ведь фонды готовы приобретать такие нишевые активы. Расширение источников капитала, вероятно, станет самым оптимистичным развитием отрасли за последние годы.
Остаётся открытым вопрос: сможем ли мы преодолеть инерцию мышления и трезво реагировать на эти изменения? Подобно многим острым вопросам жизни, окончательный ответ даст лишь время.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Decentralisedco