Крипторынок: утопия, нарушенная макроэкономикой
Автор: Musol
Вступление: ещё помню те времена, когда биткоин только выходил на первый план — это была эпоха адреналина и ажиотажа, в индустрии все не уставали говорить о «децентрализованной революции», словно держали в руках ключ от будущего. А как обстоят дела сейчас? Открываешь любое крипто-сообщество, а в ленте сплошь и рядом обсуждения «на сколько базисных пунктов повысит ставку ФРС?» и «как данные по ИПЦ превзойдут рыночные ожидания?».
Как же наш некогда заветный рынок криптовалют превратился из технологической утопии в придаток макроэкономики?
Класс активов, который кичился тем, что готов разрушить старый мир, ныне превратился в бесхребетного приспешника, каждый день следящего за каждым словом Пауэлла ради своего пропитания. Ситуация поистине трагичная и смешная одновременно.
Ч.1. Появление макроэкономического фактора на рынке криптовалют
Нам всем хорошо известно, что рынок криптовалют, выступая новой силой в финансовой сфере, развивается в тесной увязке с изменениями макроэкономической политики. На фоне глобальной экономической интеграции малейшие колебания макроэкономических мер способны вызвать бури на крипторынке. Биткоин, являясь лидером рынка, чье движение цен часто служит барометром настроений, сам находится в прямой зависимости от корректировок макрополитики. Денежно-кредитная политика ФРС, фискальная политика правительств различных стран, а также геополитические сдвиги в разной степени влияют на потоки капитала, настроения участников и их рыночные ожидания.
2023–2024 гг.: цикл смягчения ФРС и волатильность рынка
Если ориентироваться на цикл халвинга биткоина, цикл снижения ставок ФРС первоначально планировалось начать в четвертом квартале 2023 года. Однако администрация Байдена, желая сохранить видимость экономического процветания, применила ряд экстраординарных мер. Допуск нелегальных иммигрантов к работе увеличил предложение на рынке труда, благодаря чему статистика занятости выглядела довольно оптимистично; параллельно правительство расширяло штат своих сотрудников, что дополнительно исказило данные NFP (занятость вне сельскохозяйственного сектора). Подобные действия позволили ФРС в IV кв. 2023 года выдержать курс без снижения ставки, пытаясь сформировать иллюзию стабильного экономического роста.
Однако Министерство финансов США для финансирования кейнсианской повестки Байдена было вынуждено масштабировать эмиссию казначейских облигаций. Это привело к стремительному снижению доходности десятилетних американских облигаций. Данное обстоятельство преподнесло крипторынку неожиданный подарок, запустив сезонный бычий тренд, растянувшийся на IV кв. 2023 и I кв. 2024 годов. За этот период активность капиталов на рынке криптовалют резко возросла, а стоимость таких лидеров, как биткоин, потянулась вверх вслед за общей динамикой. Инвесторы массово устремились в рынок, надеясь получить свою долю прибыли в этой бычьей игре.
С приходом II квартала 2024 года ситуация развернулась вспять. По мере замедления темпов эмиссии облигаций Минфином предложение денежной массы на рынке стало снижаться. Одновременно проявились системные риски за пределами США: нестабильность на китайском рынке недвижимости и волатильность на японском долговом рынке вызвали резкий всплеск спроса на защитные инструменты. В этих условиях доллар США, казначейские облигации и золото стали самыми востребованными активами, в результате чего значительные средства утекли из крипторынка в поисках более надежных убежищ. Усилению эффекта добавилось исторически низкое внимание рынков риска ко II кварталу: весь крипторынок скатился в затяжную коррекцию, цены обрушились, объемы торгов сошли на нет, а инвестиционная вера оказалась под жестким давлением.
2024–2025 гг.: предвыборная гонка, снижение ставок и внутренние противоречия рынка
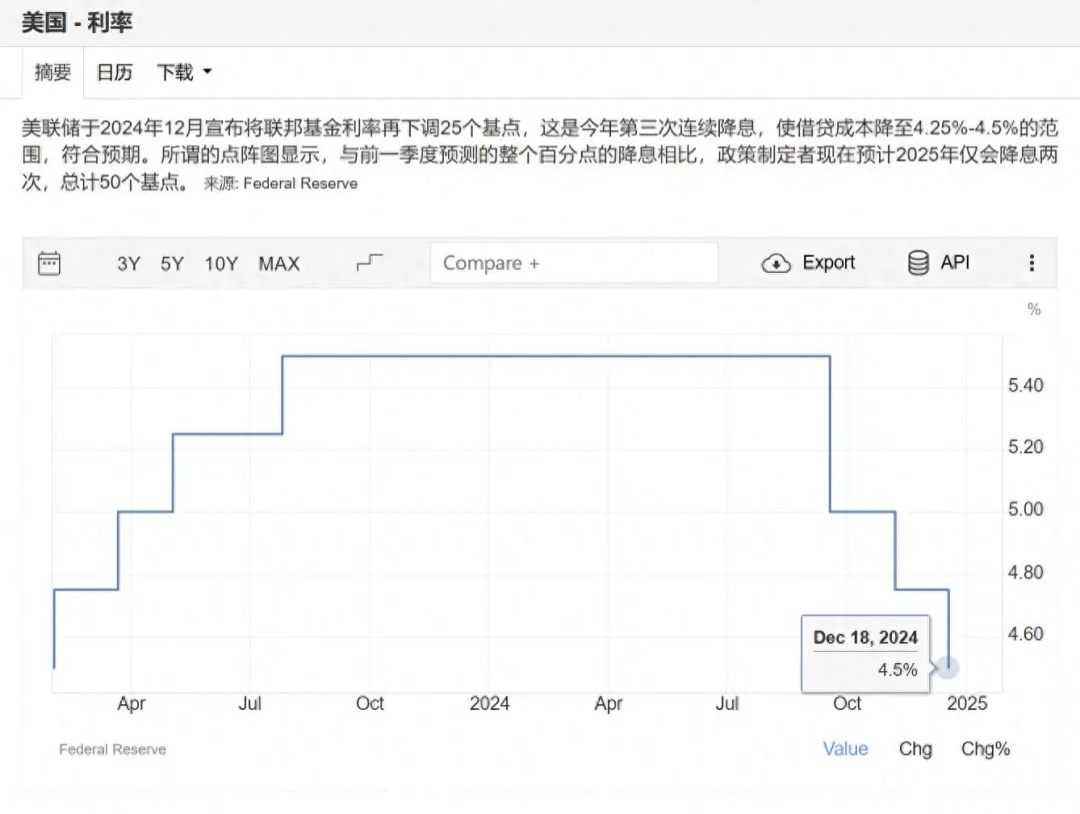
К III кварталу 2024 года, пытаясь спасти электоральные шансы Байдена и Харрис, ФРС была вынуждена приступить к циклу смягчения. Однако рынок продемонстрировал аномальную картину: доходность десятилетних казначейских облигаций не только не снизилась, но и продемонстрировала сильный восходящий импульс, создав парадокс одновременного падения номинальной ставки и приближения реальной ставки к историческим максимумам. Эта аномалия усложнила картину на крипторынке. Ралли IV кв. 2024 года управлялось не притоком спекулятивных капиталов, а комбинацией «торговли на Трампе» и традиционной осенней волатильности. С победой Дональда Трампа на президентских выборах рыночные настроения мощно раскачались: на рынке появилось множество мем-токенов и концептуальных монет, связанных с его именем. Когда же Трамп выпустил собственную одноименную мем-монету, он практически высосал ликвидность из блокчейна, обострив дефицит капитала и усилив ценовые колебания.
С приходом I квартала 2025 года основное противоречие рынка претерпело принципиальный сдвиг. Фокус сместился с конфликта между данными по занятости NFP и инфляционным индексом ИПЦ и управлением ожиданиями ФРС на противостояние между Белым домом, Департаментом по повышению эффективности правительства (DOGE) и ФРС. Тяжесть этого столкновения была огромной. Дополнительный удар нанес релиз модели DeepSeek, который вскрыл иллюзии технологического превосходства США в сфере искусственного интеллекта, вызвав опасения относительно реального состояния американской науки и экономики. Паника вынудила инвесторов начать массовую распродажу госдолга, спровоцировав его стремительное падение. Однако этот обвал реальной ставки, вызванный именно паникой, вместо традиционного толчка к весеннему росту запустил отток капитала. Инвесторы, обеспокоенные неопределенностью, вывели средства, разыскивая более безопасные инструменты.
И в настоящем, и в будущем мы становимся свидетелями и одновременно предтечами нового порядка: рынок криптовалют окончательно перестал быть изолированным классом активов. Он вновь оказался неразрывно вплетен в новую схему взаимодействия макроэкономических факторов и регуляторных нововведений. Впереди ведущую роль в управлении крипторынком будут играть именно регуляция и макроэкономическая конъюнктура, а не внутренняя микроэкономика индустрии или стадии её технологического развития.
Ч.2. Почему крипторынок реагирует на тарифные войны?
Паника от торговых войн и бегство к защитным активам
«Страх перед торговой войной, порожденный новыми тарифами, обычно быстро уходит на задний план, однако в краткосрочной перспективе инвесторы используют золото, гособлигации и доллар для хеджирования.»
Угроза глобальной торговой войны заставляет инвесторов массово сбрасывать рисковые активы. Представители традиционных финансовых институтов рассматривают биткоин исключительно как высоковолатильный инструмент и переводят капиталы в более надежные классы: золото, долговые бумаги и фиатные валюты (доллар США). Разворачивается классическая стратегия Risk-off, в рамках которой криптовалюты закономерно оказываются в зоне отчуждения.
Инфляция и процентные ставки возвращаются в центр внимания
Новые тарифы удорожают импортные товары, что напрямую может разогнать инфляцию. При сохранении высоких инфляционных темпов ФРС рискует отложить или вовсе отказаться от запланированного снижения ставок, что автоматически сократит ликвидность на финансовых рынках. Поскольку биткоин сам по себе не генерирует дивидендный или купонный доход, высокие процентные ставки делают его менее привлекательным по сравнению с безрисковыми казначейскими облигациями или депозитами в долларах США.
Текущая динамика создает резкий контраст с средой 2020–2021 годов, характеризовавшейся низкими ставками и избытком ликвидности, которая стала питательной почвой для взрывного роста крипторынка. Следовательно, макроэкономические тренды вновь стали ключевым драйвером, определяющим судьбу цифровых активов.
Роль регулирования и традиционных финансовых институтов
Несмотря на то что тарифные споры и инфляция задают ритм ближайшим месяцам, трансформация регуляторной среды остается критически важной. Глобальные надзорные органы ужесточают контроль, тогда как Комиссия по ценным бумагам и биржам (SEC) и Комиссия по торгам товарными фьючерсами (CFTC) недавно внедрили ряд шагов, позитивно сказавшихся на отрасли, тем самым четко очертить вектор регуляторной политики Вашингтона.与此同时,传统金融机构加速了对加密货币的采用,也在逐步认识到它作为多样化资产类别的潜力。与此同时,传统金融机构加速了对加密货币的采用,也在逐步认识到它作为多样化资产类别的潜力。传统金融行业正在加大对加密货币的配置力度,逐渐将其视为资产配置多元化拼图中的重要一块。
«Рынок не испытывает паники от экстремальных тарифных мер,而是在适应特朗普的谈判策略。»
«Рынок не испытывает паники от экстремальных тарифных мер,正在适应特朗普的谈判策略。»
这意味着,虽然短期内波动性较大,但长期投资者可能会在价格下跌时继续积累比特币和其他加密货币。
这意味着,虽然短期内波动性较大,但长期投资者可能会在价格下跌时继续积累比特币和其他加密货币。这反映了市场对特朗普“先扬后抑”谈判手法的逐步消化与重新定价过程。
Ч.3. Взгляд в будущее
Цифровые активы вновь становятся неотъемлемой частью макроэкономического ландшафта, окончательно отказавшись от идеи независимости от волатильности традиционных рынков. Экономическая политика, решения центральных банков и геополитические события продолжают оказывать прямое влияние на котировки и ликвидность цифровых инструментов.
По мере того как инфляция, процентные ставки и торговая политика определяют игру на финансовых площадках,数字资产不再脱离更广泛的经济环境。数字资产已成为宏观经济数据与政策博弈的直接映射对象,其走势难以脱离整体经济周期的引力。**机构资金现在已经视主要加密货币为传统金融领域的一部分**,意味着监管变化和全球经济趋势将塑造加密货币的轨迹。大型资管机构和银行系产品的深度介入,标志着合规性与宏观流动性已取代早期的野蛮生长,成为决定资产长期估值的核心变量。
在接下来的 3-6 个月里,预计市场在消化关税更新、美联储政策决策以及即将出台的监管措施时将继续面临波动。**问题不在于加密货币是否会与宏观经济脱钩,而是它如何应对这一新现实**。目前真正重要的包括宏观事件以及特朗普在监管方面所说的内容。市场正在对贸易政策、利率预期和监管决策做出剧烈反应,这些因素,可能会在接下来的几个月里塑造整个行业的发展轨迹。
Ч.4. Некоторые мысли
Корень падения нашей идеальной технологической утопии кроется в вторжении крупного капитала. На ранних этапах крипторынок оставался камерной утопией, где действовали лишь энтузиасты-программисты и либертарианцы, а объемы привлеченного капитала были мизерными, не привлекавшими внимания внешнего мира。那时候,比特币还是个孤岛,靠着社区的狂热自转。可自从它市值冲破万亿,华尔街的秃鹫便闻到了血腥味。**机构资金犹如潮水一样涌进来,ETF 申请如雨后春笋,对冲基金带着杠杆杀入,硬生生将这个小池塘变成了资本的狩猎场。**
Чем всё это обернулось?
Стоило ФРС лишь махнуть рукой, как последние остатки рыночного достоинства мгновенно испарились。2022 年加息周期,比特币从 6 万跌到 2 万,恰似被抽了脊梁的男儿,连带着整个币圈血流成河。2023 年降息预期一抬头,价格又开始回暖,散户们欢呼雀跃,仿佛忘了自己不过是棋盘上的卒子。**这还何谈「自由货币」?** 分明是被全球金融体系套上锁链的奴隶,一举一动取决于主子的脸色。
Еще более циничным выглядит то, как крипторынок реагирует на макросигналы: его поведение порой приобретает откровенно низменный характер。美股跌幅度为 5% 时,它可以跌 15%,好似受惊的兔子到处乱窜;美联储放个鸽派暗示,山寨币一天翻倍,犹如打了鸡血的赌徒。
这种「放大镜效应」暴露了它的本质:**一个没长大的市场,骨子里仍是情绪化交易的玩物。** 流动性敏感度高是原因之一——资金进出快,杠杆玩得狠,一有风吹草动就炸锅。
Однако фундаментальная проблема кроется глубже:**它压根没自己的根。** 没了技术叙事,没了独立价值,剩下的只有投机者的贪婪和恐惧。
Смотришь на этих инфлюенсеров, которые изо дня в день выдают сигналы в X, а розничные трейдоры, слепо идущие за ними, спешат купить еще faster, — Каков итог?
Институционалы успели состричь очередной урожай, а розничные трейдоры еще не зализали шрамы, как уже начинают повторять мантру «вера в технологию»。
Где уж тут увеличительное стекло! Перед нами скорее искривленное зеркало, которое до мельчайших подробностей отражает самые отвратительные черты человеческой натуры。
Тем не менее, отдельные участники до сих пор наивно доказывают:мол, это свидетельствует об интеграции цифровых активов в мейнстрим, о признании их полноценным классом, какой прекрасный прогресс!
Разве это не смешно?
За этим «признанием» скрывается отнюдь не прогресс, а дрессура капитала, в результате чего сам крипторынок превратился из революционера в приспешника истеблишмента。Все надежды, что в далеком будущем рынок переживет зиму и обретет собственный устойчивый ритм, остаются лишь бесплодными грёзами。Пока денежная политика ФРС продолжает выступать главным дирижером мировой экономики, крипто-экосистема обречена оставаться гигантским увеличителем, который будет умножать панику, умножать алчность, но никак не способен вернуть те идеалы былых дней。
Он давно перестал быть тем юношей, чья харизма захватывала дух, превратившись в проигравшего, разбитого жестокой реальностью。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @MMMusol