


От криптовалют к финансам, затем от финансов к криптовалютам
Автор: 0xJeff
Перевод: AididiaoJP
Блокчейн представляет собой глобальную инфраструктуру без ограничений на доступ, где люди могут в любой точке мира удерживать, переводить, покупать, предоставлять и брать в долг, а также использовать свои активы по своему усмотрению.
Вы контролируете свои средства (самостоятельное хранение) и сохраняете их за собой при взаимодействии с сервисами или приложениями.
Это противоположно традиционной финансовой системе, где банки (офисные / цифровые) хранят средства пользователей и предоставляют им банковские услуги.
Ликвидная природа блокчейн-инфраструктуры делает её идеальной платформой для институциональных инвесторов, стремящихся перемещать капитал, компаний, желающих расширить платежные каналы с помощью стейблкоинов, или розничных пользователей, ищущих возможности для инвестиций и оптимизации своих активов.
В данной статье мы рассмотрим переход от DeFi к финтеху и Web2/Web3, роль искусственного интеллекта, трансформацию внутри отрасли и сопутствующие возможности.
Давайте разберемся подробнее.
Позвольте рассказать о финтех-стратегии Grab, одного из самых доминирующих игроков рынка такси и суперприложений в Юго-Восточной Азии.
Сначала Grab предлагал услуги перевозки в Малайзии с целью сделать такси более безопасными и надежными. Платформа стала популярной в Малайзии, а затем расширилась на Филиппины, Таиланд, Сингапур и Вьетнам.
Grab не просто создал приложение для вызова такси, а выстроил платформу доверия в регионе с ограниченной инфраструктурой и фрагментированной транспортной системой.
Затем Grab расширил спектр услуг, включив личные автомобили, мотоциклы, доставку еды, курьерские услуги и встроенную систему платежей (кошелек). Все сервисы используют одно приложение, одних и тех же водителей и одну платежную инфраструктуру, формируя экосистему суперприложения.
Grab осознал, что кошелек / платежная инфраструктура (GrabPay) служит связующим звеном для всех сервисов (пользователи оплачивают поездки и доставку, хранят ценность и совершают сделки с магазинами, водители и курьеры используют его для хранения и расходований, фиксируются финансовые данные и модели транзакций).
Платежная инфраструктура стала основой для сотрудничества Grab со стартапами в сфере кредитования и страхования, чтобы предлагать финансовую продукцию водителям (микрокредиты, страховки).
Сегодня GrabPay превратился в ведущий региональный электронный кошелек с расширенным функционалом и финансовыми услугами (углубленная интеграция встроенного финансирования, кредитование торговых точек, кредитование водителей на основе внутреннего скоринга, совместные финансовые продукты с банками и телеком-операторами).
Стратегия Grab:
-
Создание платформы доверия с большой пользовательской базой как на стороне спроса, так и на стороне предложения (пользователи, водители, торговцы / поставщики).
-
Подключение всех сервисов через платежную инфраструктуру / кошелек и сбор финансовых и потребительских данных.
-
Разработка встроенной финансовой продукции на основе этих данных для целевой аудитории.
-
Сегодня Grab является финтех-компанией с более глубокой интеграцией в финансы: накопления, инвестиции, страхование, BNPL (купи сейчас — плати потом) и цифровой банк.
От сервисов такси и доставки еды к финтеху.
Криптоактивы и финтех
Мы наблюдаем схожую с Grab стратегию одновременно в проектах Web3 и компаниях Web2: криптоактивы становятся финтехом, а финтех становится все более криптоориентированным.
Почему?
TAM (совокупный адресуемый рынок / выручка от услуг и приложений) в крипто секторе крайне мал по сравнению с финтехом, поэтому имеет смысл донести криптовалютное ценностное предложение (DeFi, токенизация, стейблкоины, кредитование, доходность) до более широкого круга потребителей.
Традиционная инфраструктура по-прежнему сталкивается с трением в вопросах инвестиций, накоплений и получения банковских услуг, а во многих случаях пользователям приходится доверять провайдерам хранение средств. Блокчейн является идеальным решением этой проблемы.
Два кейса
EtherFi (Крипто ➔ Финтех)
@ether_fi начинался как провайдер ликвидности для рейстейкинга в период сезона рейстейкинга @eigenlayer в 2023 году, предлагая рейстейкинговый ETH и композитные стратегии DeFi-капсул, которые размещали eETH, weETH и стейблкоины в DeFi-протоколы для максимизации доходности. Команда делала упор на ликвидность и композитность стратегий роста.
В 2025 году EtherFi анонсировал поворот к предоставлению банковских и финтех-сервисов, объединяющих DeFi с повседневными финансовыми сценариями: расходами, накоплениями, заработком, конвертацией между крипто и фиатом, оплатой счетов и зарплатными сервисами.
Функцией, способствующей массовому принятию, стала карточка Visa Cash Card, которая позволяет пользователям напрямую тратить криптовалюту или использовать ее в качестве залога для получения стейблкоинов в долг и последующих трат (без необходимости продажи активов). Благодаря кэшбэку около 3%, токеническим стимулам, поддержке Apple Pay/Google Pay и некастодиальной природе, карта привлекла огромную базу пользователей и объем транзакций к их платформе (и продуктам капсул), мотивируя людей добавлять средства в хранилища EtherFi.
EtherFi позиционируется как цифровой банк, доставляющий ценность DeFi обычным, массовым пользователям. Кто откажется иметь возможность бесшовно занимать стейблкоины для трат или зарабатывать около 10%+ годовых на собственных стейблкоинах?
Stripe (Финтех ➔ Крипто)
@stripe началась в 2010 году с создания упрощенной платежной инфраструктуры для разработчиков и онлайн-бизнеса. Stripe предоставляет продавцам четкие API для приема платежей, управления подписками, обработки мошенничества, выплат и внедрения финансовых услуг (решая массу проблем любого бизнеса).
Со временем Stripe вырос в полноценную многоуровневую платформу финансовой инфраструктуры, предлагающую модульные API и продукты, позволяющие любой компании создавать, интегрировать и масштабировать финансовые услуги, не становясь банком.
-
Stripe Connect: позволяет маркетплейсам выплачивать средства независимым продавцам, водителям и создателям по всему миру, автоматически обрабатывая сложную верификацию личности (KYC) и комплаенс.
-
Stripe Billing: автоматизированная система управления подписками и биллингом для SaaS-продуктов.
-
Stripe Treasury: встроенное финансирование (хранение средств, банковские услуги).
-
Stripe Issuing: моментальное создание и управление физическими или виртуальными картами.
-
Stripe Radar: интегрированное обнаружение мошенничества на базе машинного обучения.
Stripe тестирует крипто-инфраструктуру и приобрела ключевых игроков в этой сфере: Bridge (инфраструктура платежей стейблкоинами) и Privy (крипто-кошельки и онбординг), после чего объявила о полном переходе на собственную блокчейн-сеть путем разработки ориентированного на платежи L1 (Tempo).
Stripe стремится стать базовым слоем для глобальных платежей следующего поколения, объединяя фиат, стейблкоины и on-chain протоколы в единую среду для разработчиков — программируемую, беспрепятственную валюту.
Что это всё означает?
Помимо этих двух участников, множество других игроков пытаются завоевать свою долю рынка.
По сути, это означает слияние DeFi и TradFi, инфраструктур Web2 и Web3, где блокчейн становится несущей структурой, поддерживающей реальную экономику.
TVL в DeFi может вырасти в 10 раз за следующие 5 лет с $174 млрд до $1,74 трлн. На рынке управления состоянием находится $140 трлн, и вполне вероятно, что около 1% этих средств будет переведено в DeFi.
Стейблкоины в конечном итоге обеспечат работу универсальных приложений и платформ «под капотом», параллельно принося доходность пользователям.
Спотовые рынки, бессрочные фьючерсы и предиктивные маркеты становятся все более мейнстримными, поскольку ценность торговли криптовалютами, токенизированными акциями, on-chain товарами и любыми другими активами (события, политика, макроэкономика, Тейлор Свифт) чрезвычайно велика. Каждая компания желала бы привлечь эту аудиторию.
Из-за слияния отраслей коммерческие продажи и стратегии, ориентированные на обычных розничных пользователей, станут обязательными.
Крипто-«проекты» должны будут превратиться в «стартапы». Снижение киберпанк-нарратива, повышение профессионализма и необходимость построения доверия.
Разработчикам потребуется продавать предприятиям DeFi-платформы и интегрировать DeFi-капсулы в финтех-приложения или системы управления капиталами. Кроме того, нужно создать отдел продаж (Enterprise Sales), который понимает специфику работы с корпоративным сегментом, при этом риск-менеджмент, комплаенс и безопасность станут ключевыми факторами при принятии решений.
Мы уже наблюдаем первые примеры этого: активность крипто-нативных команд выходит далеко за пределы Twitter (Crypto Twitter).
-
@polymarket получил инвестиции от материнской компании Нью-Йоркской фондовой биржи (что оценило Polymarket в $9 млрд), расширяя предиктивные рынки на TradFi и задавая стандарты для всей индустрии.
-
@flock_io сотрудничает с правительствами, банками, международными организациями и публичными компаниями для реализации отраслевых AI-решений с сохранением конфиденциальности. Специализированная команда Flock активно работает над проникновением в традиционные сектора и рынки капитала.
-
@pendle_fi стремится вовлечь TradFi / Уолл-стрит в on-chain процентные инструменты — лицензированные пулы на основе KYC.
-
@Mantle_Official запустил цифровой банк UR Global «первый в мире блокчейн-банк». Единый мультивалютный счет (через поддерживаемый швейцарским регулятором IBAN), debit MasterCard с поддержкой SWIFT, SEPA, SIC и интеграции L1/L2 для удобного ввода/вывода средств, самостоятельного хранения, а также предстоящая интеграция DeFi (доходность на свободный остаток, нативные продукты DeFi Mantle).
-
@useTria изначально стартовал как BestPath — сеть оптимизированных ИИ решателей для поиска лучших путей обмена в EVM, SVM и других VM (уже интегрированы сети Sentient, Talus, Polygon и Arbitrum Orbit). Tria расширила линейку продуктов до цифрового банка / финтех-сервисов, начав с карты для трат (пользователи получают доходность от активов и могут напрямую тратить альткоины).
Биржи строят встроенные финансовые сервисы прямо внутри on-chain кошельков, выполняя роль discovery-слоя для всех DeFi- (и грядущих TradFi-) инструментов, как например кошельки OKX, Binance и др.
Все больше крипто-команд выпускают крипто-карты.
Похоже, первоначальная концепция @CelsiusNetwork была верной: они обеспечивали нативную доходность для BTC, ETH и стейблкоинов, предоставляя такие услуги, как проценты на депозиты, гипотеки, платежи и дебетовые карты. Видение было правильным, но проект потерпел крах из-за ошибок исполнения, слабого риск-менеджмента и непрозрачности.
Как сюда вписывается Web3 AI?
Для простоты выделяют три основных направления:
-
Выполнение задач
-
Гарантия доверия к ИИ, выполняющему эти задачи
-
Привлечение талантов для выполнения задач ИИ
Выполнение задач
Поскольку криптография в основном ориентирована на финансовые UseCase, ИИ-системы, улучшающие опыт в DeFi, прогнозировании и трейдинге, являются главным приоритетом для архитекторов Web3 AI.
-
Трейдинг-агенты, управляемые ИИ динамические DeFi-стратегии, персонализированные DeFi-ассистенты, такие как @cod3xorg, @almanak, @gizatechxyz
-
Команды прогнозирования AI/ML для оценки цен на активы, исходов событий, погоды и т.д., например @sportstensor, @synthdataco, @sire_agent
Системы ИИ и ML надстраиваются поверх существующих криптографических вертикалей (преимущественно DeFi), обеспечивая лучшую доступность, снижение сложности, рост доходности и эффективный риск-менеджмент.
Гарантия доверия к ИИ, выполняющему эти задачи
Нельзя слепо доверять ИИ, точно так же, как нельзя доверять кому-либо еще: вы не можете слепо доверять инфраструктуре и людям за ним. Тогда кто ваш источник доверия?
Вы сами. Вы верифицируете всё.
Здесь на сцену выходит верифицируемая инфраструктура.
ERC-8004 в Ethereum выступает доверительным слоем («паспорт» для ИИ) + Google AP2 и Coinbase x402 работают как платежная система / маршрут (стейблкоины и традиционные маршруты), позволяя агентам торговать друг с другом или с внешними Web2-сервисами.
Аналогично облачным сервисам AWS, @eigenlayer предоставляет верифицируемую облачную инфраструктуру для всего спектра задач. Eigen не хостит и не запускает всё на централизованных серверах, а поддерживает офф-чейн вычисления с одновременной верификацией результатов / выводов on-chain.
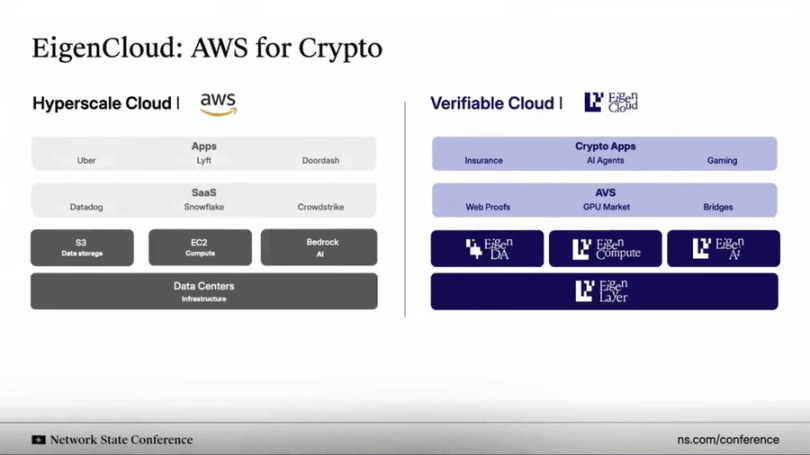
Данное решение (EigenAI и EigenCompute) идеально подходит для UseCase AI-агентов / приложений, таких как торговые боты и сценарии DeFi.
У Eigen есть примитив под названием Deterministic Inference (детерминированный вывод), который гарантирует, что LLM при повторном выполнении генерирует идентичный выход для одинакового входа — то есть устраняет эффект «галлюцинаций», делая процесс детерминированным.
Подобно тому, как рейстейкинговый ETH обеспечивает смарт-контракты, токен EIGEN используется для обеспечения / доказательства работы AI-агентов / приложений. Любой желающий может заново запустить абсолютно те же вычисления для верификации и проверки соответствия вывода.
В совокупности это обеспечивает:
(i) Trader-агенты не выходят из-под контроля;
(ii) рекомендательные алгоритмы в соцсетях остаются неизменными и защищены от манипуляций при каждом использовании;
(iii) автономные агенты безопасно управляют средствами, поскольку их логика и выводы подлежат аудиту и верификации.
Привлечение талантов для выполнения задач ИИ
Инженеры AI/ML — один из самых дефицитных ресурсов. Если вы действительно сильны, вас наймет централизованная передовая AI-лаборатория. Если вы невероятно талантливы, вы основаете свою собственную.
Или вы можете выбрать участие в дарвиновской AI-экосистеме.
Такие экосистемы предлагают KPI-based вознаграждения «майнерам» и «тренерам» — людям, запускающим AI или ML-модели для решения конкретных задач. Если ваши результаты качественны и соответствуют целям, вы получаете щедрое вознаграждение.
Bittensor и @flock_io — две самые известные дарвиновские AI-экосистемы, где майнеры или тренеры могут получать годовой доход от 6 до 7 знаков в зависимости от их производительности или доли участия в экосистеме.
Цель дарвиновских AI-экосистем — привлечь таланты через систему стимулирования, сформировать активное сообщество разработчиков, вносящих вклад в решение специфических задач. Конечная цель состоит в достижении стадии, когда доходы от созданного продукта превышают затраты на стимулирование.
Например, прогнозные модели на подсетях Bittensor превосходят рыночные бенчмарки, либо Flock предоставляет конфиденциальные отраслевые AI-решения для ПРООН, правительства Гонконга и крупных государственных институтов.
Объединяющая картина
Крипто, финтех и ИИ сливаются воедино, формируя новую операционную систему для финансов.
В основе этого лежит слияние инфраструктуры.
Крипто-инфраструктура становится программируемым, беспрепятственным расчетным слоем интернета.
Финтех обеспечивает необходимый для массового принятия UX, уровень комплаенса и доверие.
ИИ становится слоем принятия решений и автоматизации, оптимизирующим ликвидность, персонализацию и пользовательский опыт.
Стейблкоины выступают прямым слоем, питающим потребительские приложения, on-chain идентификаторы + верифицируемые вычисления обеспечивают доверие между AI-агентами / приложениями, традиционные институты и финтех-компании интегрируют DeFi для раскрытия новых возможностей доходности, а миллионы новых пользователей обретают прямое владение капиталом и смарт-контрактами, прозрачность и глобальный доступ.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News









