Кто по итогам отката CRCL зафиксировал экономическую ценность USDC?
Автор: Tanay Ved
Перевод: johyyn, BlockBeats
Примечание редакции: Материал основан на анализе автора последних изменений рыночной капитализации Circle, структуры доходов USDC и партнерских отношений. Статья написана на фоне принятия закона GENIUS, что вновь привлекло внимание рынка к сектору стейблкоинов. Рыночная капитализация Circle временно превысила 63 млрд долларов США, обогнав общую эмитированную стоимость USDC. Используя ончейн-данные и публичные документы, автор разбирает текущую структуру доходов Circle, отношения с Coinbase и издержки, а также указывает на давление в отношении устойчивости и скрытые проблемы роста при столь высокой оценке, особенно на фоне снижения процентных ставок и усиления конкуренции. Выдвигаются предупреждения и прогнозы касательно необходимости диверсификации бизнес-модели.
Ниже представлен оригинальный текст (некоторые фрагменты адаптированы для удобства чтения):
Ключевые тезисы:
1. Взрывной рост рыночной капитализации Circle при чрезмерной оценке: Принятие закона GENIUS привело к скачку рыночной капитализации Circle до 63 млрд долларов США, что теперь превышает предложение обращающихся USDC. Однако оценка, составляющая около 37 годовых выручек за последние 12 месяцев и около 401 чистой прибыли, все дальше отделяется от фундаментальных показателей компании.
2. Coinbase — ключевой партнер и главный расходный пункт: В 2024 году Coinbase получил около 56% доходов от резервов USDC, что стало основным дистрибуционным расходом для Circle. Тем не менее, партнерские отношения критически важны для масштабирования USDC через продукты и экосистему Coinbase.
3. Доходы от резервов вырастут, но доля по договору разделения ограничена: По прогнозам, основанным на ончейн-данных и открытых файлах, доходы Circle от резервов USDC могут вырасти с 1,6 млрд долларов в 2024 году до более чем 9 млрд долларов к 2029 году. Однако в рамках действующего соглашения о разделе доходов Circle сможет удержать менее половины этой суммы, что подчеркивает важность расширения источников дохода вне резервов.
4. Рост при снижении ставок зависит от масштабирования и борьбы за долю рынка: Ожидается снижение процентных ставок, поэтому долгосрочный потенциал доходов Circle будет критически зависеть от увеличения предложения USDC и завоевания доли рынка в условиях растущей конкуренции со стороны недавно одобренных эмитентов.
Введение
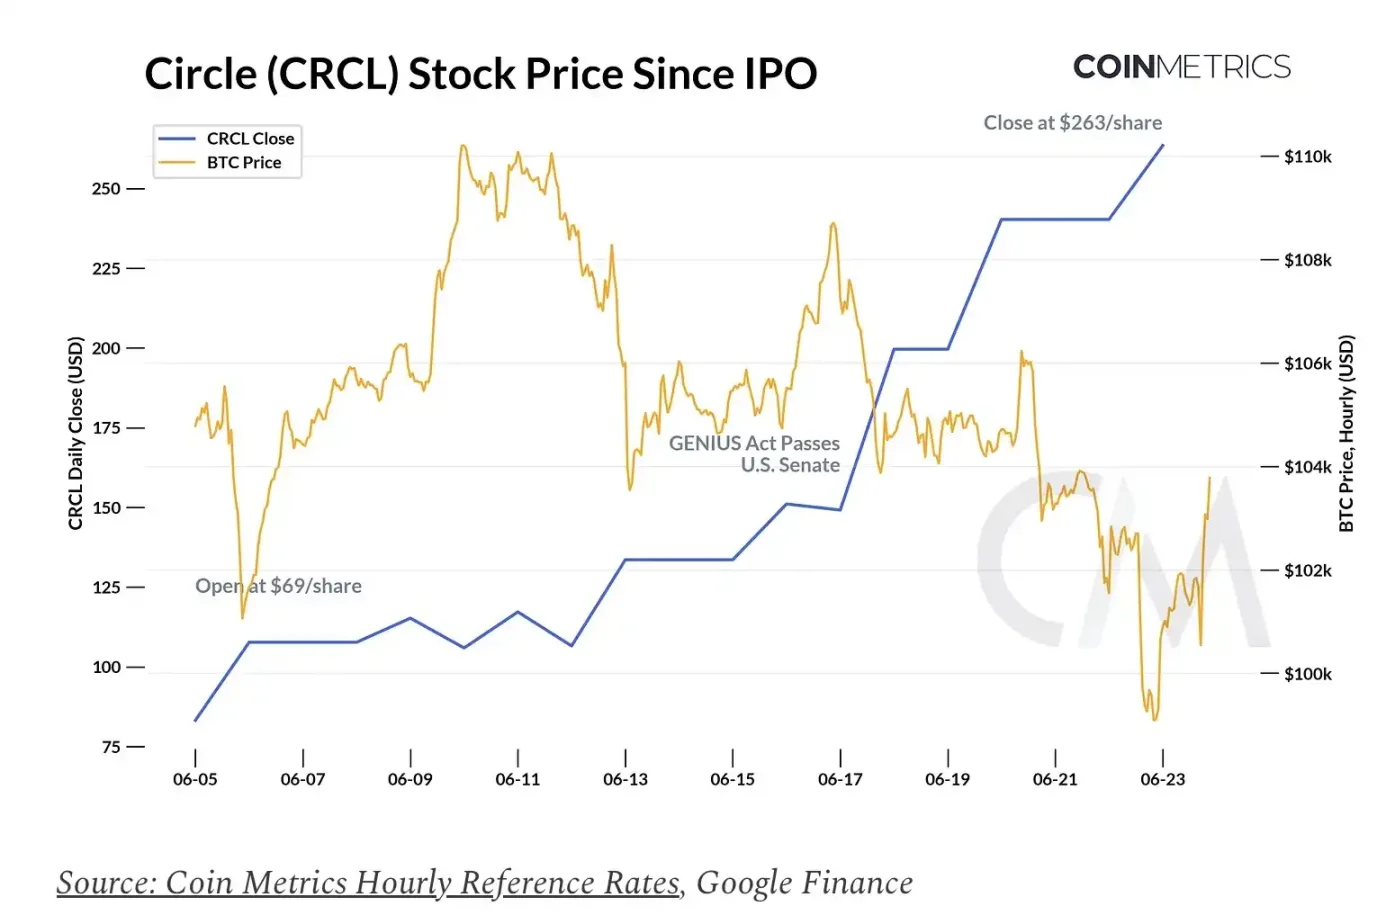
Стейблкоины переживают момент взрывного роста, и компания Circle оказывается в центре внимания. Эмитент американского стейблкоина USDC — Circle Internet Group (USDC является вторым по величине стейблкоином с рыночной стоимостью около 61 млрд долларов США и долей рынка 25%) — публично разместил свои акции на Нью-Йоркской фондовой бирже (NYSE) 5 июня. С тех пор курс ценных бумаг CRCL взлетел более чем на 700%, преодолев цену размещения первичного публичного предложения (IPO) в 31 доллар за акцию и достигнув отметки примерно в 263 доллара за акцию. При рыночной капитализации в 63 млрд долларов текущая оценка Circle уже превосходит размер резервов выпущенного ей USDC.
IPO компании Circle пришелся как нельзя вовремя благодаря поддержке принятого Сенатом США закона GENIUS. На фоне растущего спроса рынка на регулируемые цифровые доллары Circle максимально использует высокий интерес инвесторов к чистым экспозициям в стейблкоинах. Ее мощный дебют также пробудил интерес рынка к IPO других криптокомпаний (таких как платформа Bullish и биржа Gemini), стимулируя активность на открытом рынке и вновь привлекая внимание к экономике стейблкоинов.
В сегодняшнем отчете «Coin Metrics: состояние сети» мы анализируем показатели и оценку Circle после выхода на биржу, изучаем, кто захватывает экономическую ценность USDC, а также прогнозируем будущий потенциал доходов Circle на основе динамики процентных ставок, темпов Adoption USDC и конкурентной среды рынка стейблкоинов.
Динамика Circle (CRCL)
IPO Circle стал одним из самых заметных размещений технологических компаний в США за последние годы. Компания получила более чем 25-кратное переподписывание предложений, а стартовая цена акций значительно превзошла цену размещения IPO в 31 доллар. Даже на фоне коррекции всего крипторынка бумаги CRCL продолжали расти против тренда, что вывело рыночную капитализацию Circle на уровень 63 млрд долларов США.
Показатели оценки
Однако оправдана ли столь высокая оценка фундаментальными показателями компании? Исходя из общей выручки Circle в размере 1,67 млрд долларов и чистой прибыли в 157 млн долларов в 2024 году, бумаги $CRCL торгуются сейчас примерно по коэффициенту 37 годовых выручек за последние двенадцать месяцев (P/S) и 401 чистой прибыли (P/E). Эти мультипликаторы значительно превышают аналогичные показатели у сравнимых финтех-компаний, таких как NuBank (около 27), Robinhood (около 45) и даже более диверсифицированную по источникам дохода и имеющую более высокую рентабельность Coinbase (около 57).
Этому премиальному оцениванию, по-видимому, способствовало сочетание нескольких факторов. Circle дает широкой публике возможность напрямую инвестировать в рост цифрового доллара, получая выгоду как от закона GENIUS, так и от преимущества первого входа на регулируемый рынок. По мере расширения целевого рынка USDC и Circle находятся в выгодном положении, чтобы извлечь из этого прибыль. Однако при капитализации в 65 млрд долларов рыночный энтузиазм, подпитываемый новыми нарративами, похоже, вышел за рамки потенциальных фундаментальных показателей. Среди ключевых рисков выделяются высокая зависимость от процентных доходов (которая может сократиться при снижении ставок в США) и возрастающая конкуренция со стороны банков и финтех-компаний (закон GENIUS расчистил путь для большего числа регулируемых эмитентов стейблкоинов с похожей бизнес-моделью).
Кто захватывает экономическую ценность USDC?
Практически весь доход Circle формируется за счет процентов от резервов USDC. Данные резервы хранятся в виде денежных средств в банках, а также в Circle Reserve Fund, управляемом BlackRock, который инвестирует в краткосрочные казначейские облигации США. По итогам 2024 года Circle сгенерировала валовой доход в 1,6 млрд долларов с резервов в размере 44 млрд долларов, что означает эффективную ставку доходности резервов около 3,6%. Однако после выплаты более 900 млн долларов расходов на дистрибуцию (в основном в пользу Coinbase) Circle зафиксировала чистый доход в размере 768 млн долларов на своем бизнесе по USDC.
Разделение доходов между Circle и Coinbase
Несмотря на то, что Circle остается единственным эмитентом USDC, она не захватывает всю его ценность. Благодаря своей доле в Circle и заключенному соглашению о разделе доходов, Coinbase получает:
1. 100% процентных доходов от USDC, которые клиенты хранят на платформе Coinbase;
2. 50% процентных доходов от USDC, которые клиенты хранят в других местах.
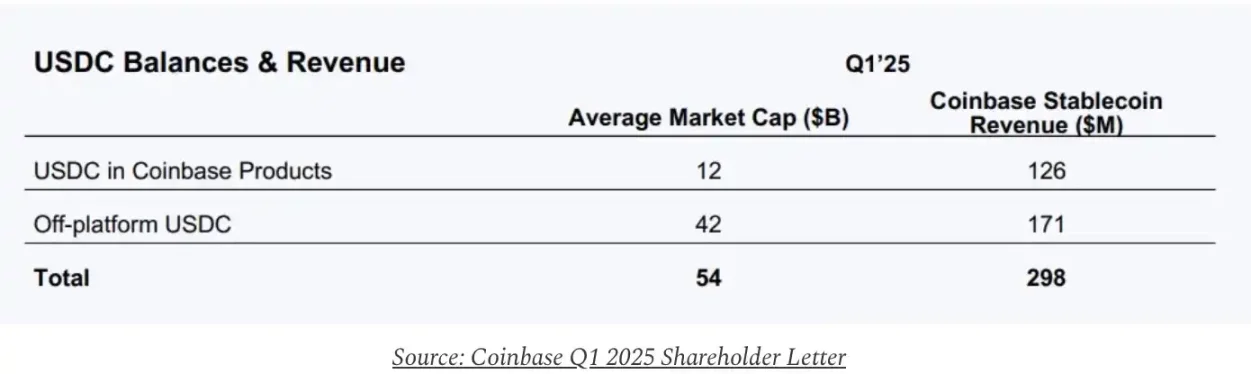
В силу данного условия обе стороны заинтересованы в расширении Adoption USDC. Coinbase сыграл ключевую роль в стимулировании роста USDC, значительно усилив способности по дистрибуции токена через свою биржу, Layer-2 сеть Base (на данный момент обслуживающую USDC на сумму 37 млрд долларов), а также новые продукты вроде Coinbase Payments. Согласно заявке формы S-1 Circle, доля USDC во владении Coinbase неуклонно росла: с около 5% в 2022 году до 12% в 2023 году и 20% в 2024 году. По состоянию на первый квартал 2025 года эта доля составила 22% от общего предложения, то есть на всех платформах компании хранится 12 млрд долларов USDC.
На приведенной ниже диаграмме отражена потоковая структура распределения средств между Circle и Coinbase от доходов, сгенерированных USDC в 2024 году. Рассмотрение доли Coinbase от доходов резервов USDC как расхода для Circle наглядно демонстрирует механизм, посредством которого ценность переходит от резервов USDC к Circle и далее распределяется между партнерами в соответствии с соглашением о разделе доходов.
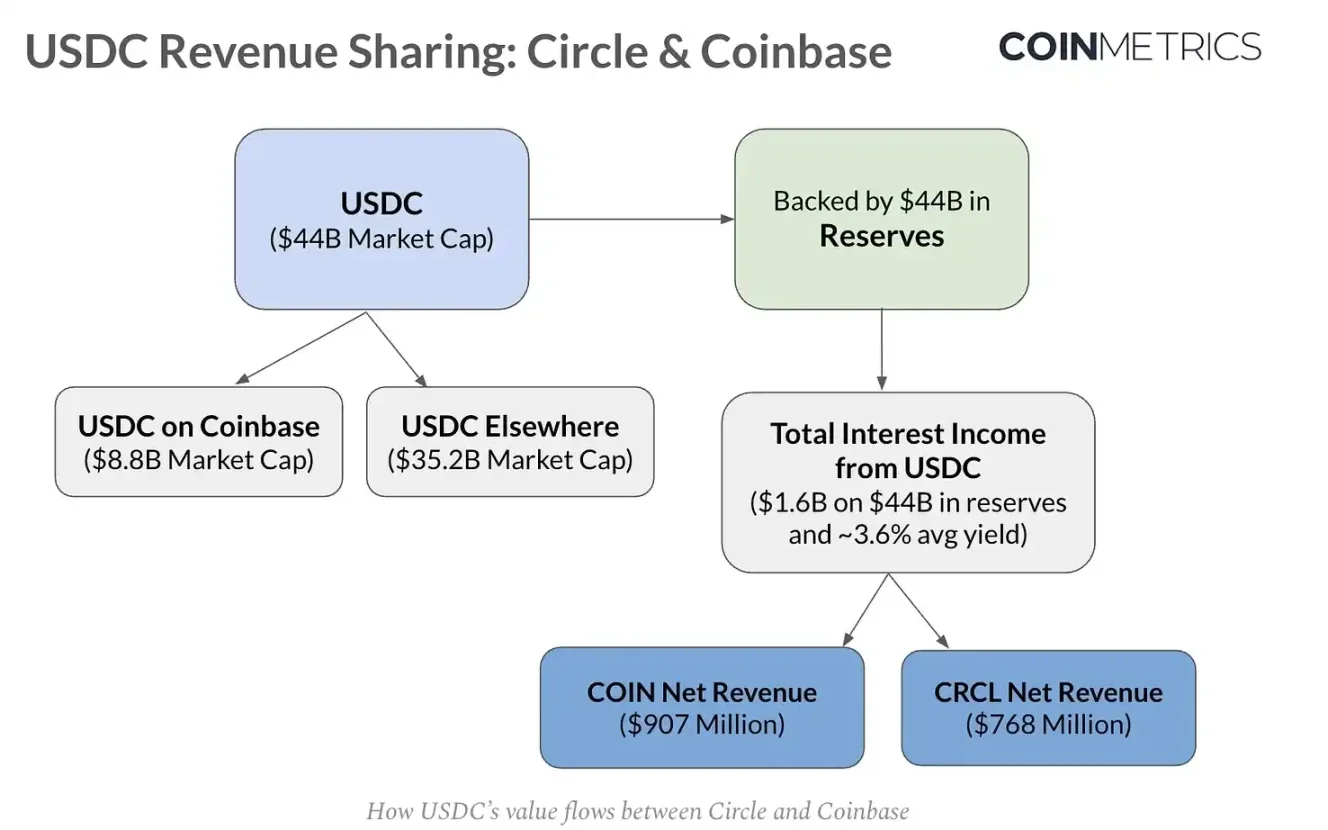
Исходя из вышеперечисленных прогнозов, при постоянном росте доли хранения USDC на платформе, Coinbase захватывает более 50% совокупного дохода Circle от USDC. Несмотря на то, что доходы от стейблкоинов составляют лишь около 23% от общей выручки Coinbase, а часть прибыли возвращается пользователям через «USDC rewards», компания по-прежнему имеет значительный потенциал для роста. Данная взаимозависимая экономическая связь ставит важный вопрос: учитывая, что рыночная капитализация Circle уже достигла 82% от капитализации Coinbase, как инвесторам следует проводить относительную сравнительную оценку этих двух компаний?
Перспективы и прогноз процентных доходов USDC
Глядя в будущее, динамика доходов Circle будет зависеть от трех ключевых переменных: количества обращающихся USDC (что определяется ростом всего рынка стейблкоинов и долей Circle на нем), текущих уровней процентных ставок, а также доли USDC, хранящейся на платформах Coinbase.
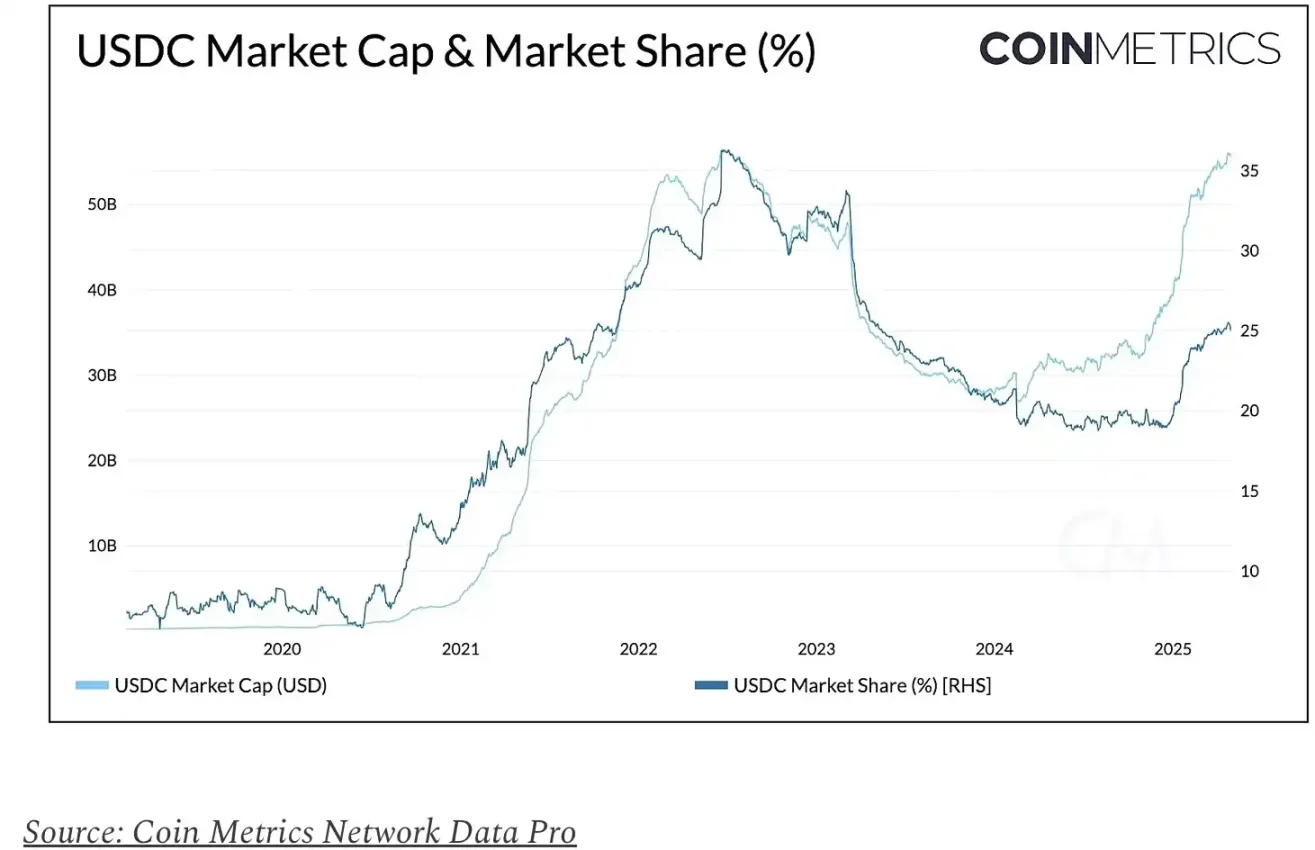
Хотя исторические темпы роста предложения USDC предоставляют полезную отправную точку, прогнозирование будущего роста предложения сопряжено с естественной неопределенностью. Реальное влияние регулирования, развитие конкурентной ситуации и макросостояние экономики могут существенно повлиять на Adoption стейблкоинов и их долю рынка. Принимая это во внимание, мы разработали модель замедляющегося роста, которая учитывает как краткосрочные благоприятные факторы (например, продвижение законодательства о стейблкоинах), так и долгосрочные риски, связанные с усилением конкуренции и снижением ставок.
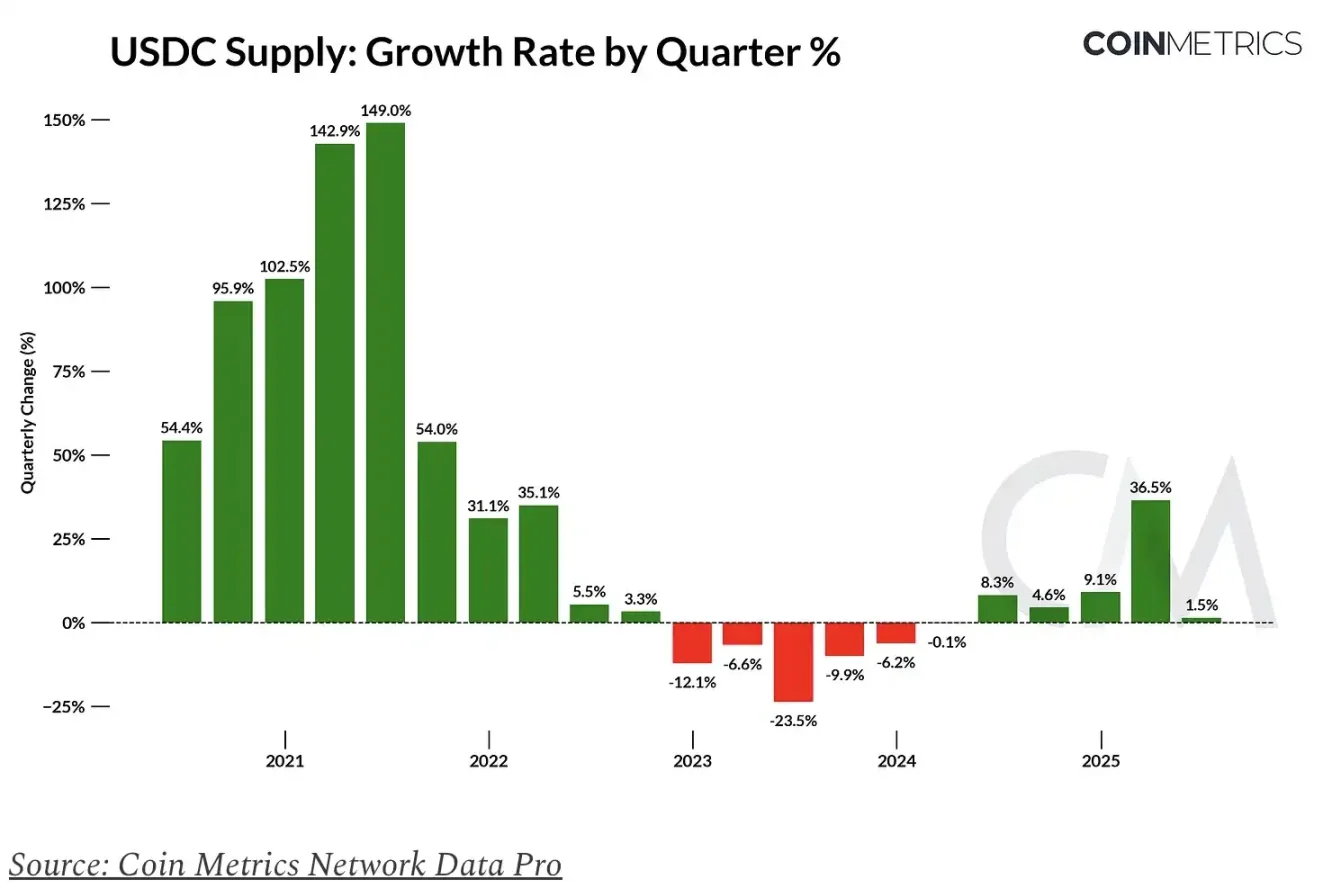
Для более глубокого понимания долгосрочной экономической модели USDC была смоделирована прогнозная динамика чистого дохода обоих участников рынка — Circle и Coinbase — вплоть до 2029 года.
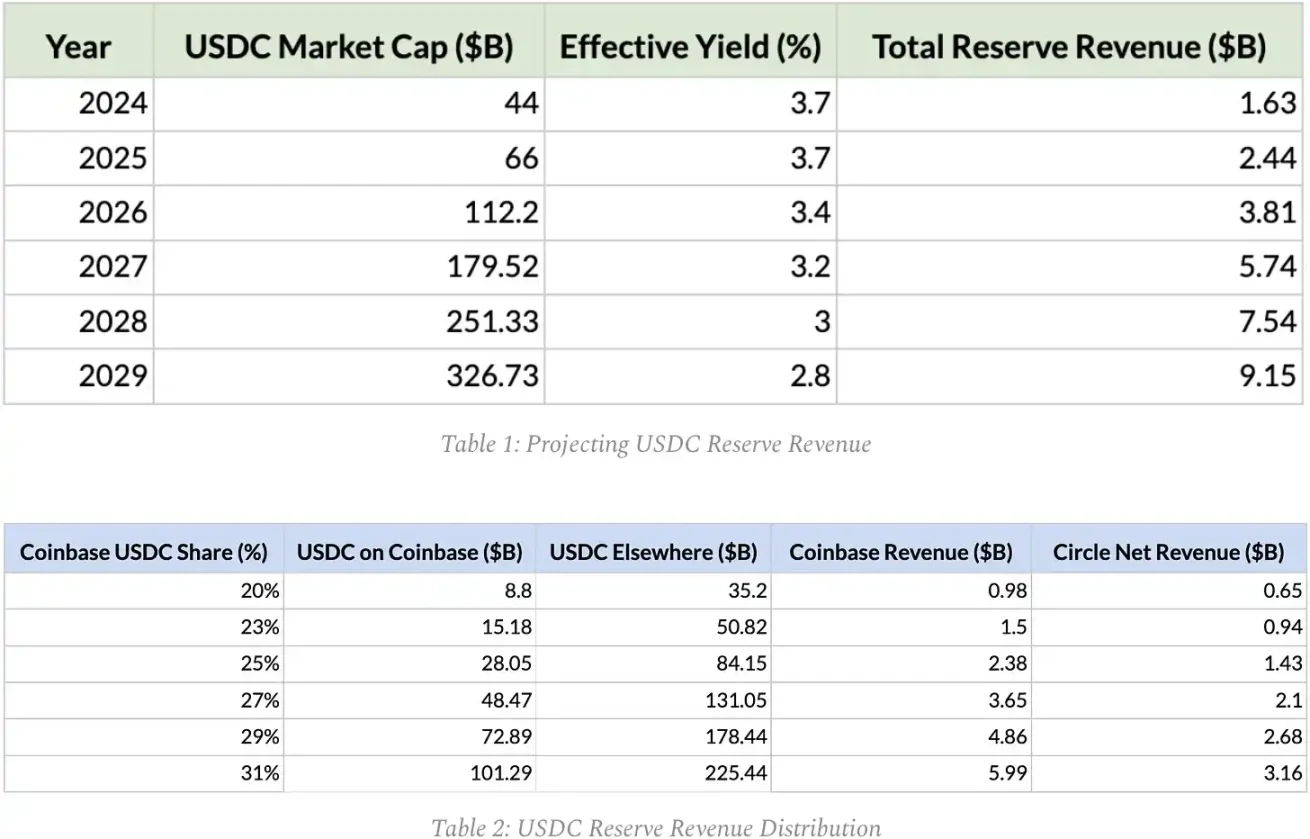
Таким образом, долгосрочный потенциал доходов Circle и Coinbase тесно связан с расширением предложения USDC и сохранением доли рынка, что поможет хеджировать негативное влияние снижения доходностей. Ожидается, что к концу 2025 года совокупный доход от резервов, генерируемый USDC, достигнет 2,44 млрд долларов, из которых около 1,5 млрд долларов получит Coinbase, а около 940 млн долларов — Circle.
Если текущие рыночные тенденции сохранятся без изменений, объем данных доходов к 2029 году может достичь 9,15 млрд долларов, при этом Coinbase получит 5,99 млрд долларов, а Circle — 3,16 млрд долларов.
Стоит отметить, что данная оценка охватывает исключительно доходы от резервов USDC, которые в настоящее время формируют абсолютное большинство доходов Circle, и не включает потенциальный запас роста от новых направлений бизнеса (например, Circle Payments Network). Последнее в будущем, вероятно, будет играть все более важную роль в диверсификации источников дохода.
Заключение
IPO Circle знаменует собой важную веху в секторе стейблкоинов, предоставляя инвесторам возможность напрямую участвовать в росте «цифрового доллара». На ближайшую перспективу регулирующие драйверы и позиционирование Circle на регулируемом рынке создают для нее благоприятные условия; однако долгосрочный потенциал роста по-прежнему зависит от расширения предложения USDC, завоевания доли рынка и трансформации структуры доходов в сторону диверсификации источников, не связанных с резервами.
Текущие оценочные мультипликаторы CRCL значительно превышают фундаментальные показатели. Ключевым фактором в будущем станет способность конвертировать регуляторную ясность, институциональные партнерства и возможности дистрибуции в долгосрочные и устойчивые драйверы роста.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @coinmetrics