USDC: Игра в власть. Единственная неизвестность в сделке Coinbase по приобретению Circle — цена.
Автор: Ryan Y Yi
Перевод: TechFlow
背景
Я долгое время работал в индустрии криптовалют —— сначала в венчурном фонде ранней стадии CoinFund, а затем в Coinbase, где помогал расширять стратегию венчурных инвестиций. Весь анализ в данной статье основан на общедоступных данных, включая документ S-1 Circle (апрель 2025 года) и публичные финансовые отчеты Coinbase. Здесь отсутствует какая-либо инсайдерская информация —— это анализ, который может провести любой желающий, просто большинство людей им не занимаются.
USDC供应结构解析
Общее предложение USDC можно разделить на три части: USDC на Coinbase, USDC на Circle и USDC на других платформах. Согласно определению в документе S-1 Circle, “платформенный USDC” означает “долю стейблкоина, хранящегося в продуктах с custodia или услугах управляемых кошельков одной из сторон”. Конкретнее:
-
Coinbase:включает USDC, удерживаемые в Coinbase Prime и самой бирже.
-
Circle:включает USDC, хранимые в Circle Mint.
-
Другие платформы:например, USDC, удерживаемый децентрализованными платформами, такими как Uniswap, Morpho, Phantom и др.
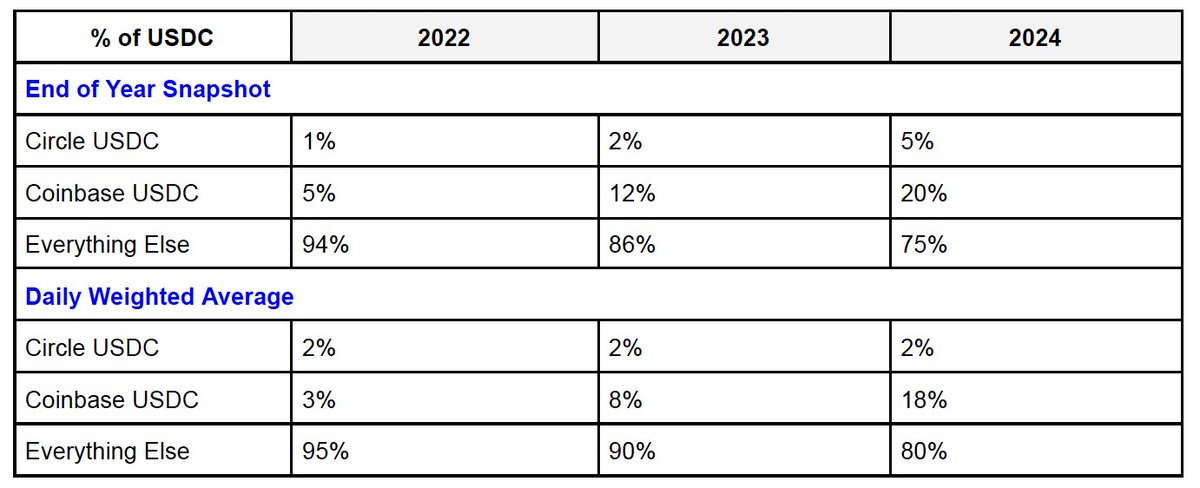
Доля Coinbase в общем предложении USDC стремительно растет, достигнув примерно 23% в первом квартале 2025 года. Доля Circle при этом остается стабильной. Эта тенденция отражает более сильное влияние Coinbase на рынках потребителей, разработчиков и институциональных клиентов.
USDC 收入分配
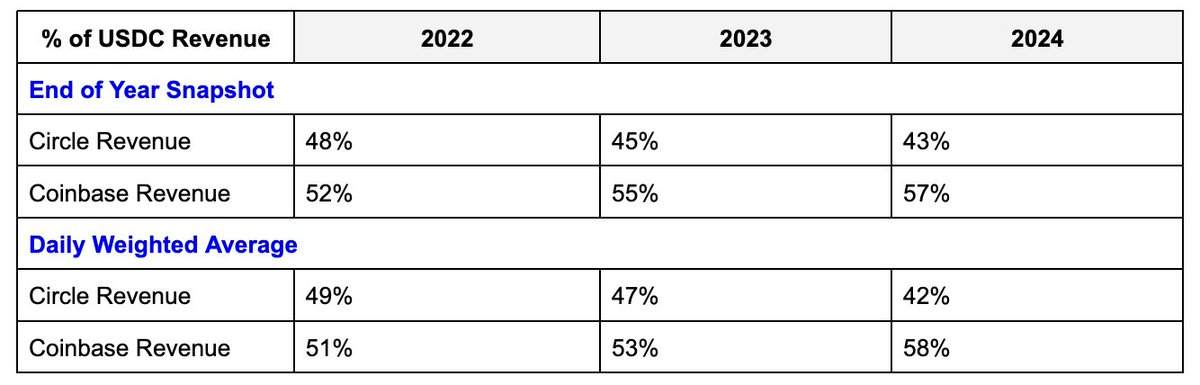
Для USDC на платформах Circle и Coinbase сохраняют 100% дохода от резервов. Для USDC вне платформ (то есть в категории “другие платформы”) они делят доход поровну, 50/50.
Однако здесь важен ключевой момент:Circle получает больше выгоды из пула внеплатформенного USDC. Хотя объем USDC на платформе Coinbase в 4 раза превышает объем на платформе Circle, преимущество в доходе Coinbase составляет лишь около 1,3 раза.
Грубые расчеты распределения доходов на основе пропорции 50/50 для категории “прочие” дают следующие результаты:
Circle:押注市场规模而非控制权
Мотивация Circle очевидна:stimulate рост общего объема обращения USDC, даже если эти монеты не хранятся на их собственной платформе. В идеальном сценарии для Circle USDC становится предпочтительным доллар-стейблкоином, что само по себе создает надежную оборонительную позицию и конкурентоспособность.
Будучи провайдером базового протокола для USDC, Circle имеет преимущества в следующих аспектах:
-
Развертывание и поддержка смарт-контрактов USDC на более чем 19 блокчейнах.
-
Контроль нативного моста и процессов эмиссии/сжигания через протокол межсетевой передачи CCTP.
Хотя USDC внутри платформы более прибылен, его рост не отличается значительными темпами. В агрессивном бизнес-развитии масштабы Circle часто уступают Coinbase. Но если USDC в конечном итоге станет №1 доллар-стейблкоином, Circle всё равно выиграет. Это игра за общий объем целевого рынка (TAM), а не соревнование маржинальности.
Потенциальный объем рынка USDC может оказаться настолько велик, что подобные детали перестанут иметь значение —— ожидается, что большая часть роста доходов Circle будет приходиться на категорию “другие платформы” (что далеко не плохой исход). Эта мотивация полностью соответствует возможностям Circle, поскольку она контролирует управление, инфраструктуру и техническую дорожную карту USDC.
Coinbase:必须全面掌控 USDC
宏观视角
USDC является вторым по величине источником дохода Coinbase, составляя около 15% дохода в первом квартале 2025 года, что превышает доходы от стейкинга. Это также один из самых стабильных и масштабируемых источников дохода, имеющий инфраструктурный характер. По мере глобального расширения USDC его потенциальная отдача приобретает асимметричный характер.
В будущем USDC станет ядром бизнеса Coinbase и сформирует её конкурентные барьеры. Хотя основным источником дохода Coinbase по-прежнему остаются торговые комиссии централизованной биржи (CEX), которые будут расти вместе с рынком, модель доходов от USDC более стабильна и будет уверенно развиваться на фоне общего развития криптоэкономики.
USDC войдет в тройку лидеров среди доллар-стейблкоинов и станет технологичным решением для вывода доллара на мировой рынок. Ведущие игроки в сфере финтеха и традиционных финансов уже осознали это, поэтому предпринимали шаги в этом направлении. Тем не менее, благодаря первоначальному рыночному преимуществу и поддержке криптоэкономики, USDC обладает потенциалом для выживания и роста в конкурентной борьбе. С точки зрения инфраструктуры и регулирования полная интеграция USDC представляет собой крайне перспективную историю.
微观视角:Coinbase 盈利的两难局面
Coinbase выступает главным двигателем роста USDC, но сталкивается со структурными ограничениями. Теперь USDC стал вторым по значимости источником дохода Coinbase после торговых комиссий, обогнав доход от стейкинга. Следовательно, каждое продуктовое решение требует балансировки с точки зрения доходов и прибыли. Ключевая проблема заключается в следующем:хотя Coinbase расширяет объем целевого рынка (TAM), она не контролирует доходы полностью. При росте рынка ей приходится делиться выручкой с Circle —— доля внеплатформенных доходов ограничена 50%.
Ирония ситуации в том, что Coinbase активно стимулирует рост экосистемы USDC —— привлекает пользователей, строит инфраструктуру, оптимизирует скорость транзакций —— но при этом структурно ограничена в получении полной выгоды. Её продуктовые решения для потребителей и разработчиков изначально были “ослаблены” в этом плане.
Естественная реакция Coinbase —— конвертировать масштаб рынка в “Coinbase USDC”,то есть в полностью рентабельную категорию,такую как балансы, хранящиеся в кастодиальных продуктах, где компания может забирать 100% дохода от резервов. Эта стратегия уже сработала:за последние два года доля USDC на платформе Coinbase выросла в 4 раза. Однако данный подход применим только к кастодиальному USDC,то есть продуктам самой биржи и Coinbase Prime.
Проблема возникает в серой зоне кастодиальных услуг —— именно здесь происходит основной рост, но принадлежность доходов становится размытой.
Например:
-
Coinbase Wallet:Поскольку по определению это некастодиальный кошелек,даже с учетом улучшенного UX благодаря смарт-кошелькам и потенциального внедрения модели общих ключей,он все еще может не подпадать под определение “платформенного USDC” в документах S-1. Если в будущем большинство пользователей будут взаимодействовать с on-chain продуктами таким образом, огромные объемы USDC в руках потребителей окажутся в правовой неопределенности между доходами Coinbase и Circle.
-
Base (Coinbase的二层网络):Её архитектура является некастодиальной,пользователи могут самостоятельно выводить активы в Ethereum L1,а Coinbase не хранит приватные ключи. Любой USDC в сети Base, скорее всего, не будет учитываться в категориях “Coinbase USDC” согласно определению S-1,даже несмотря на то, что фактическим шлюзом в Base служит именно Coinbase.
Главный вывод:Рост продуктовой линейки Coinbase для потребителей и разработчиков стимулирует использование USDC,но одновременно содержит встроенную систему “размывания” доходов. Пока Coinbase не получит контроля над уровнем протокола USDC,ей придется мириться с неопределенностью в отношении принадлежности доходов. Единственным радикальным решением является прямое приобретение Circle и переформулирование правил игры.
收购 Circle 的核心收益
-
100%收入归属
После приобретения Circle Coinbase больше не будет зависеть от споров вокруг юридических определений кастодиальных и некастодиальных активов. Компания сможет прямо претендовать на полную принадлежность всех процентных доходов, генерируемых USDC —— получая 100% процента с резервного пула объемом около 60 млрд долларов, независимо от того, где хранится сам USDC. Споры о определениях custodia останутся позади, и Coinbase полностью монополизировает проценты по всем оставшимся USDC.
-
协议控制权
Смарт-контракты USDC, мультичейн-интеграции и протокол межсетевой передачи CCTP перейдут во внутреннюю собственность Coinbase. Это гарантирует полный контроль над технической инфраструктурой USDC.
-
战略产品优势
После сделки Coinbase сможет органично монетизировать USDC в своих кошельках, сети Base (L2) и будущих пользовательских интерфейсах без необходимости согласований с третьими сторонами. USDC может выступать абстрактным слоем для будущих ончейн-взаимодействий, такая интеграция не потребует разрешений от внешних партнеров.
-
监管整合
Будучи лидером в области криптополитики, Coinbase сможет формировать регуляторные правила для стейблкоинов “сверху вниз”, получив контроль над USDC. Владение ключевыми технологиями и операционными правами по стейблкоину усилит позиции Coinbase в переговорах с регулирующими органами.
未知领域与待解决问题
-
增长潜力
Текущая капитализация USDC составляет около 60 млрд долларов, однако в будущем она способна достичь отметки в 500 млрд долларов, что обеспечит ежегодный доход от резервов порядка 20 млрд долларов. Это сделает USDC ключевым драйвером для вывода Coinbase на уровень “Mag7” (доходы мировых технологических гигантов).
-
监管因素
В США активно продвигается законодательство о стейблкоинах (законопроект GENIUS). В макроэкономической перспективе это благоприятно сказывается на верхних показателях роста сектора, поскольку приведет к глубокой интеграции стейблкоинов в существующую финансовую систему США. Кроме того, стейблкоины станут инструментом поддержания глобального доминирования доллара.
Однако это может спровоцировать вход на рынок традиционных финансовых учреждений (TradFi) и финтех-компаний в качестве эмитентов стейблкоинов.
Помимо этого, соответствующее регулирование может ограничить способы маркетингового продвижения продуктов с доходностью или депозитов. Приобретение Circle даст Coinbase гибкость для корректировки стратегии и маркетинговых подходов в условиях постоянно меняющегося регуляторного климата.
-
运营挑战
Изначально USDC был спроектирован как консорциумная структура, что могло быть обусловлено правовыми и регуляторными требованиями того времени. Несмотря на то, что в рамках единой компании эти барьеры преодолимы, пока неясны точные “красные линии” этих сложных механизмов. Декомпозиция существующей правовой структуры может породить риски редких прецедентов, однако на данном этапе они не представляются непреодолимыми.
价格
Рыночные исходы невозможно предсказать точно, но опираться можно на некоторые опубликованные данные:
-
Circle ведет переговоры о первичном размещении акций (IPO) с оценкой в 5 млрд долларов.
-
Целевая оценка IPO Ripple составляет 10 млрд долларов.
-
Текущая капитализация Coinbase приближается к 70 млрд долларов.
-
На текущий момент USDC обеспечивает около 15% доходов Coinbase, и при полной интеграции этот показатель способен превысить 30%.
Личная интерпретация:
-
Исходя из вышеизложенных данных, Circle логично выглядит как естественная цель для поглощения со стороны Coinbase, и эта картина хорошо известна обеим сторонам.
-
Circle рассчитывает, что IPO позволит рынку оценить компанию (целевой уровень — 5 млрд долларов).
-
В то же время Coinbase предпочитает посмотреть, как рынок оценит Circle перед принятием решения.
-
По всей видимости, Coinbase уже осознает следующее:
-
Ради указанных ранее причин Coinbase необходимо получить полный контроль над стековым бизнесом USDC.
-
Полное владение USDC позволит поднять долю этого источника в годовой структуре доходов с текущих 15% до диапазона 15–30%.
-
Исходя из соотношения оценки к доходам (1:1), стоимость владения USDC может оцениваться в диапазоне от 10 до 20 млрд долларов.
-
Circle также, вероятно, хорошо понимает эту ситуацию —— зная, что при достаточной рыночной оценке и дальнейшем росте USDC у Coinbase появится мощный стимул купить Circle напрямую, чтобы избавиться от множества операционных, продуктовых и управленческих сложностей взаимодействия с третьими сторонами и интегрировать всё в свою экосистему.
最终结论
Coinbase следовало бы и с высокой вероятностью приобретет Circle.
Несмотря на то, что текущая модель сотрудничества работает эффективно, в долгосрочной перспективе конфликты на уровне платформы, продуктов и управления слишком очевидны, чтобы их игнорировать. Рынок выставит цену Circle, но обе стороны уже четко осознают взаимную ценность.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @yiryan