OpenUSD атакует USDC: по-прежнему ли надёжны конкурентные преимущества Circle?
Автор: Танай Вед
Редакция: TechFlow
Обзор от TechFlow: 140 учреждений объединились для запуска OpenUSD, распределяя процентный доход от резервов среди партнерских сетей вместо того, чтобы оставлять его себе эмитентам. Акции Circle рухнули на 17% за один день. Однако данные блокчейна показывают, что USDC уже глубоко интегрирован в такие ключевые сценарии, как Coinbase и Hyperliquid, и в 2026 году обеспечил 79% от $38 трлн объемов переводов. Суть этой борьбы заключается не в перераспределении существующего объема, а в переделе «пассивного» дохода от резервов: кто контролирует каналы дистрибуции, тот контролирует будущее.
Ключевые моменты
OpenUSD бросает вызов традиционной модели эмиссии, распределяя доход от резервов среди более чем 140 партнерских сетей, сокращая тем самым маржинальность Circle, а не напрямую забирая оборот USDC.
USDC — это стейблкоин с высокой скоростью обращения, который в 2026 году обеспечил 79% от примерно $38 трлн ончейн-переводов, обеспечивая ликвидность на основных биржах, рынках DeFi-кредитования и платформах бессрочных контрактов.
Партнерства Circle в области дистрибуции (такие как Coinbase и Hyperliquid) и ее регуляторный статус усиливают сетевой эффект USDC, делая его предпочтительным долларовым шлюзом для множества сценариев использования.
Введение
30 июня Альянс Open Standard, состоящий из 140 платежных компаний и банков, включая Stripe, BlackRock и Coinbase, объявил о запуске OpenUSD (OUSD) — стейблкоина, полностью обеспечиваемого долларовыми резервами в соотношении 1:1. Примечательно, что OpenUSD направляет почти весь доход от процентов по резервам в сеть из более чем 140 корпоративных партнеров, а не оставляет его одному эмитенту, как делают Tether или Circle.
Эта новость вызвала обвал акций Circle: CRCL упал на 17% 30 июня. Это не просто выпуск нового стейблкоина; OUSD представляет собой прямой вызов традиционной модели эмиссии, при которой доход от резервов преимущественно остается у эмитента стейблкоина. Представляет ли OUSD реальную угрозу для рентабельности Circle и глубоко укоренившегося сетевого эффекта, лежащего в основе доминирования USDC?
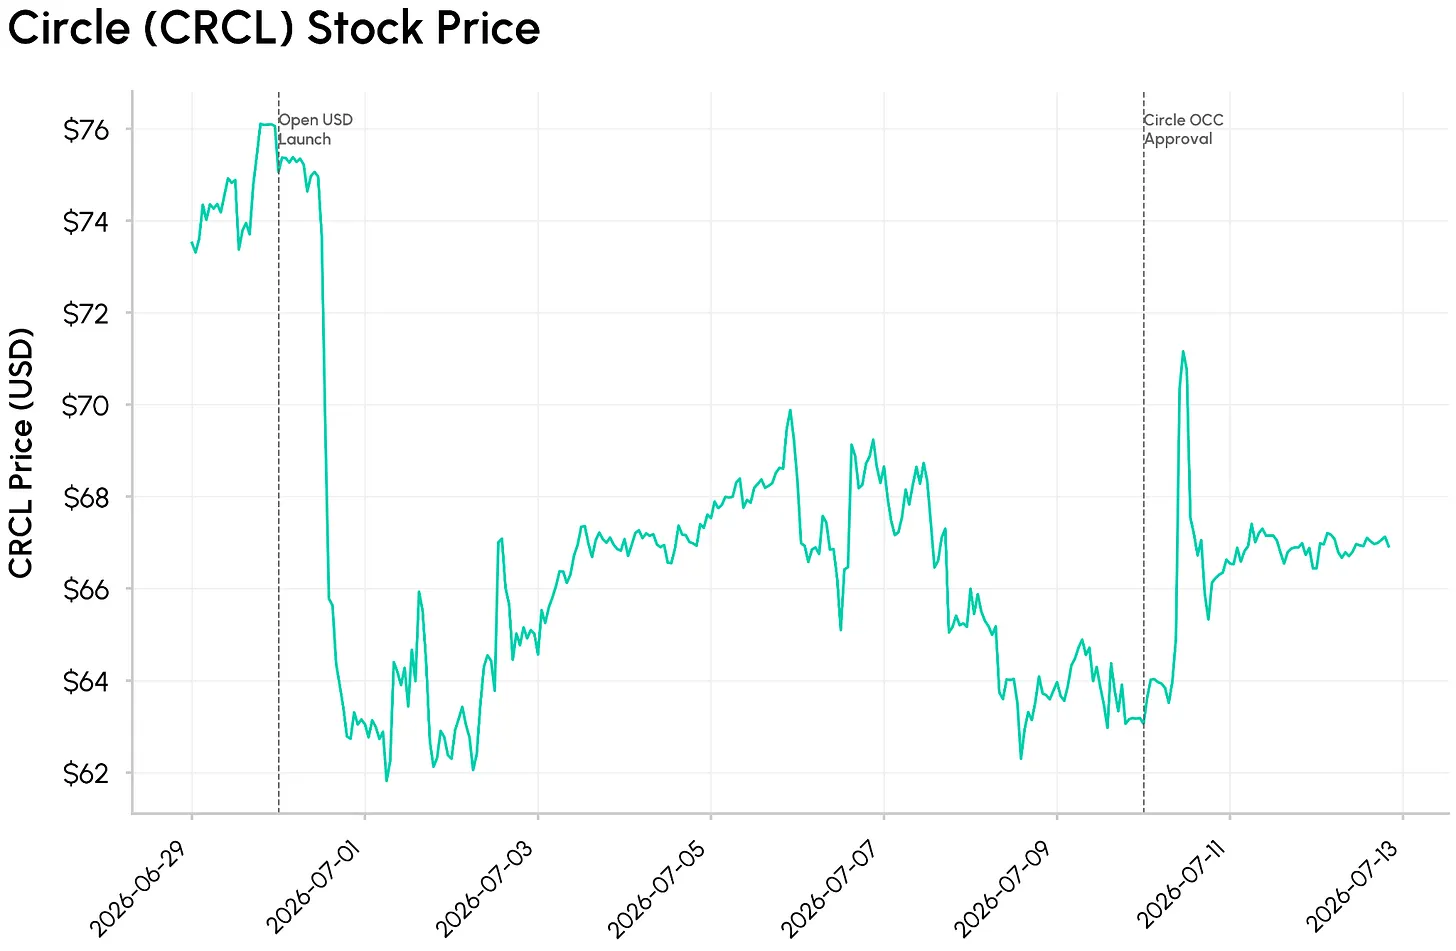
В этом выпуске State of the Network мы исследуем, является ли запуск OpenUSD структурной угрозой бизнес-модели Circle и сетевому эффекту USDC, или же ончейн-данные рассказывают другую историю, отличную от реакции фондового рынка.
Модели эмиссии стейблкоинов: кто захватывает флотационные доходы?
Далее мы рассмотрим экономические модели основных стейблкоинов. Один из ключевых различий заключается в том, кто захватывает флотационные доходы, то есть проценты, генерируемые их резервами.
Для таких эмитентов, как Tether и Circle, доход от резервов в значительной степени принадлежит самим эмитентам и составляет основу их выручки. В случае Sky и Ethena большая часть ценности передается пользователям. OUSD внедряет третью модель, направляя доход от резервов непосредственно в сети дистрибуции — компании, контролирующие доставку конечным пользователям, такие как финтех-приложения, биржи, кошельки, торговцы и платежные процессоры.
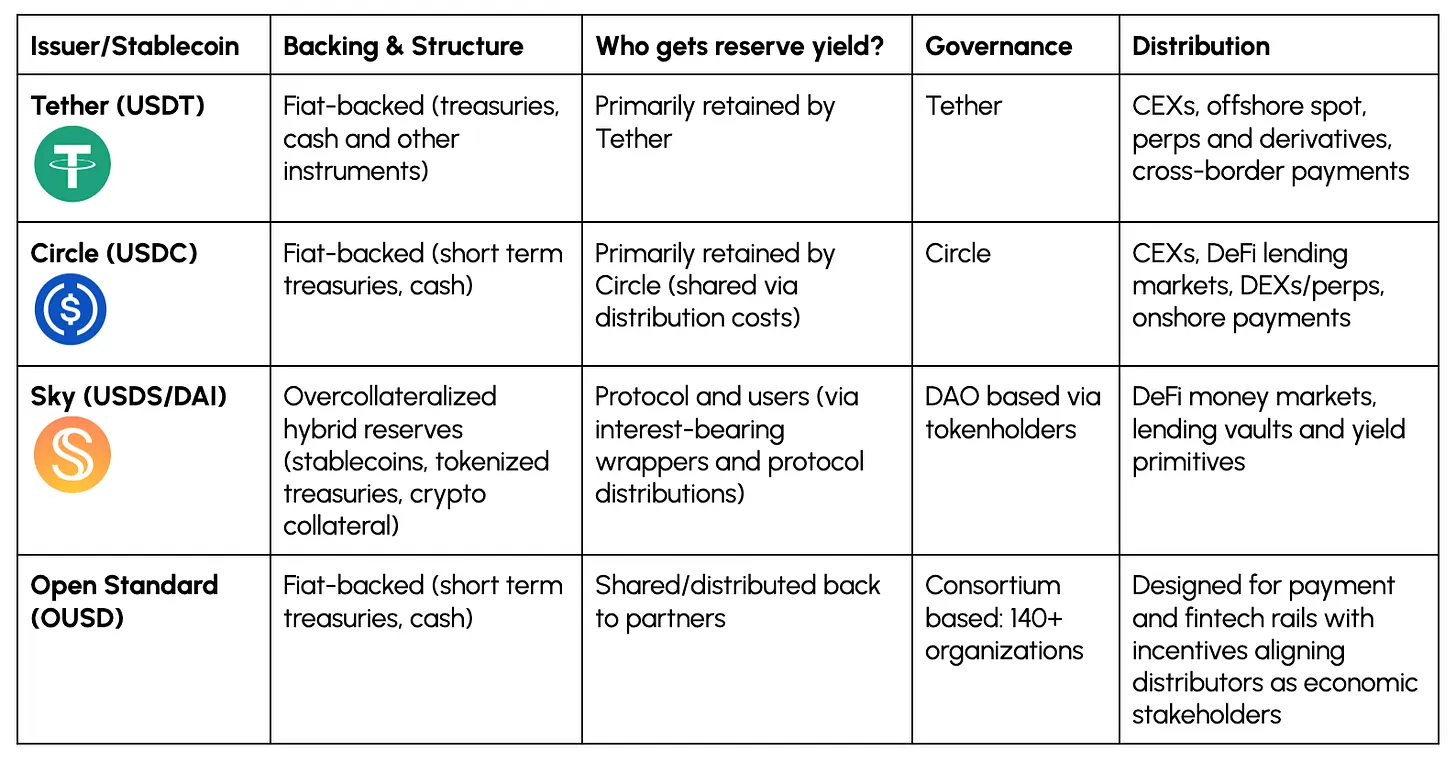
Это различие становится важным, поскольку дистрибуция превращается в один из ключевых факторов дифференциации стейблкоинов. Модель Circle служит примером взаимодействия, при котором эмитент делится экономической выгодой с ключевыми партнерами (наиболее заметен здесь Coinbase), тогда как OUSD заложена эта идея внутри самой структуры.
Как указывалось в нашем предыдущем сценарном анализе, доходы Circle в основном движутся процентами от остатков USDC. В финансовом 2025 году 96% выручки Circle в размере 2,7 млрд долл. составили доходы от резервов. Значительная часть этой суммы передается партнерам, таким как Coinbase, в виде затрат на дистрибуцию. Таким образом, чистый доход от распределения Circle (RDLC) составляет около 1,08 млрд долл., что является полезным показателем того, сколько компания удерживает после уплаты расходов на дистрибуцию.
Отношения с Coinbase ясно демонстрируют, как ценность стейблкоинов все больше переходит к платформам, управляющим флотационными средствами, а не к самому эмитенту. Это порождает вопрос: происходит ли переход экономического властного баланса от эмитентов к сетям дистрибьюторов?
Сетевой эффект и дистрибуция USDC
Несмотря на приток десятков стейблкоинов на рынок в последние годы, он по-прежнему находится в состоянии дуополии: на долю USDT и USDC приходится около 86% рынка. USDC от Circle занимает в этом сегменте около 23%, достигнув рыночной капитализации в 73 млрд долл. Такая масштабность не появилась overnight, а стала побочным продуктом глубокой ликвидности, регуляторных преимуществ и широкого покрытия между цепочками и торговыми площадками.
На графике ниже масштабы различных стейблкоинов представлены в двух измерениях: скорректированный объем ончейн-переводов по состоянию на июнь 2026 года и объем торгов на биржах. USDT и USDC выделяются высоким уровнем использования для расчетов и глубокой торговой активностью, тогда как USDS, USDe и PYUSD занимают более нишевые позиции в матрице. Глобальный доллар (USDG), еще один консорциумный стейблкоин, пока не смог привлечь сопоставимое внимание.
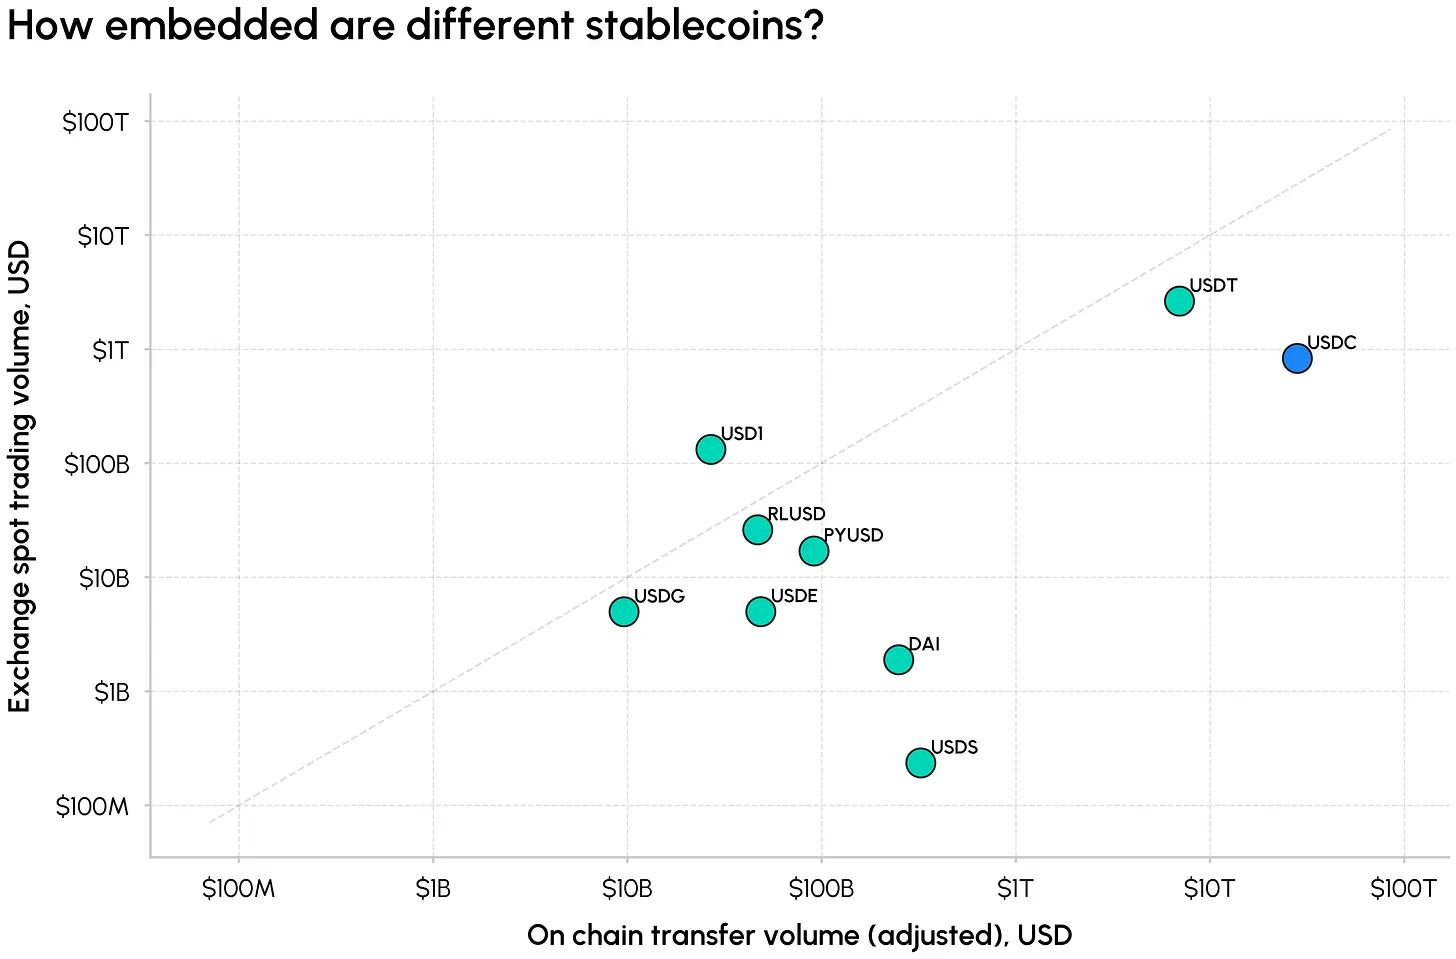
USDC также обрабатывает большую часть объема ончейн-переводов. В первой половине 2026 года на его долю пришлось около 79% скорректированного объема ончейн-переводов в 38 трлн долл., из которых 69% пришлось на сеть Base. На USDT пришлось 7 трлн долл. (около 18%), что указывает на более высокую скорость обращения USDC по сравнению с USDT, несмотря на меньший объем предложения.
Где располагается предложение USDC?
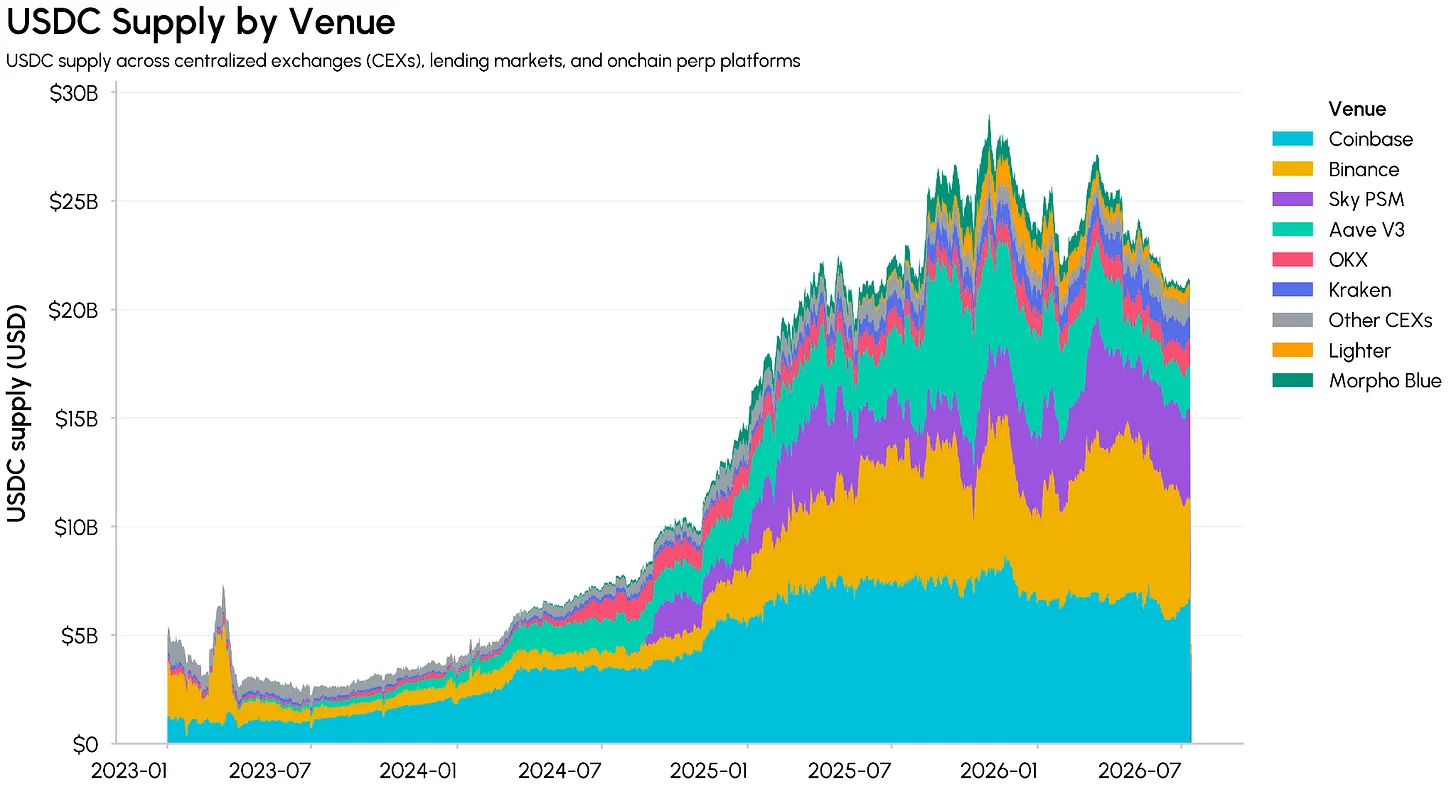
Давайте посмотрим, где именно хранятся эти средства USDC. На централизованных биржах USDC выступает основным цитируемым и расчетным активом, тогда как в экосистеме DeFi он размещается на рынках денежных средств, в казнах, пулах ликвидности децентрализованных бирж (DEX), а также используется как обеспечительный актив для других стейблкоинов. Биржи, такие как Coinbase и Binance, удерживают миллиарды USDC, а огромные ончейн-остатки аккумулируются на Hyperliquid, Sky PSM и в Aave v3.
С точки зрения взаимоотношений Circle и Coinbase трансформация экономики эмитента становится еще очевиднее. Как сообщил Coinbase в финансовой отчетности за первый квартал 2026 года, около 25% обращаемого объема USDC размещено в продуктах платформы. Это покрытие позволяет Coinbase удерживать около половины экономической выгоды от экосистемы USDC, продвигая глубокую интеграцию и адаптацию вместо передачи основной части ценности Circle.
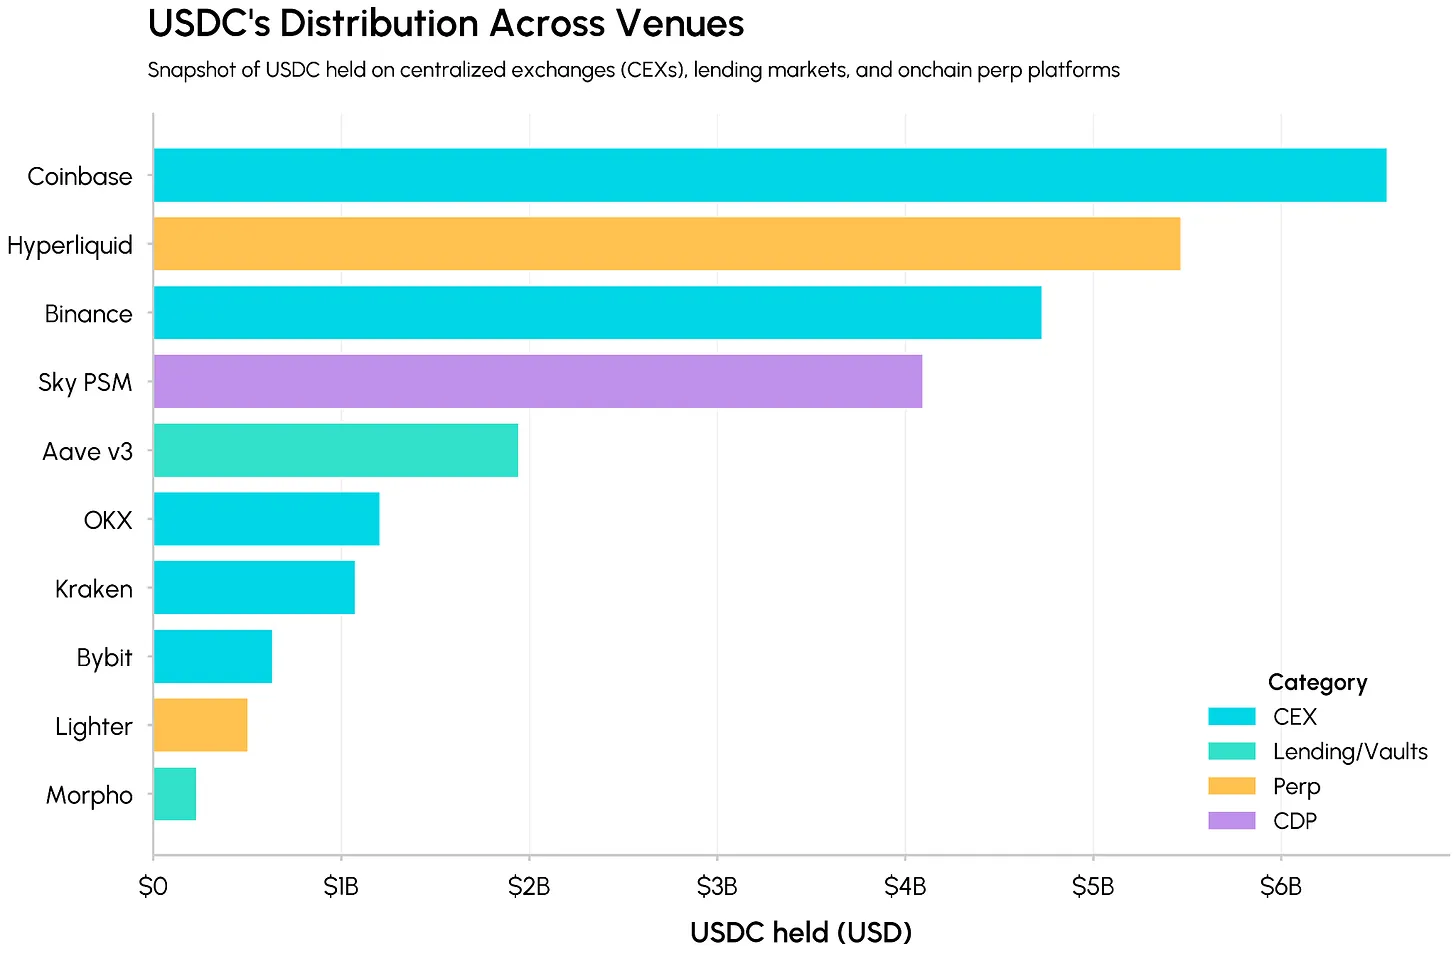
Hyperliquid является одним из самых ярких недавних примеров. В мае 2026 года Coinbase стал официальным развертывающим агентством USDC-казны на платформе, а Circle выступил техническим оператором, закрепив статус USDC в качестве нативного стейблкоина платформы. В рамках AQAv2 Hyperliquid может удерживать до 90% ставки дохода от резервов, генерируемой остатками USDC на своей площадке, перенаправляя предполагаемый годовой доход в размере 135–160 млн долл. от Circle и Coinbase на обратный выкуп токенов HYPE и развитие протокольной экосистемы.
Это демонстрирует, насколько плотно USDC интегрирован в быстро растущие центры активности рынков, включая ончейн DEX бессрочных контрактов, такие как Hyperliquid и Lighter, где активы, используемые для котировок по умолчанию, формируют ликвидность, предпочтения в залоге и другие интеграции. Также это иллюстрирует, как экономика эмитентов и дистрибьюторов уже тесно переплетена: платформы вроде Coinbase и Hyperliquid больше не являются лишь местами хранения USDC, но становятся ключевыми экономическими участниками, управляющими флотацией этого стейблкоина.
Оншорное доминирование и регуляторные преимущества
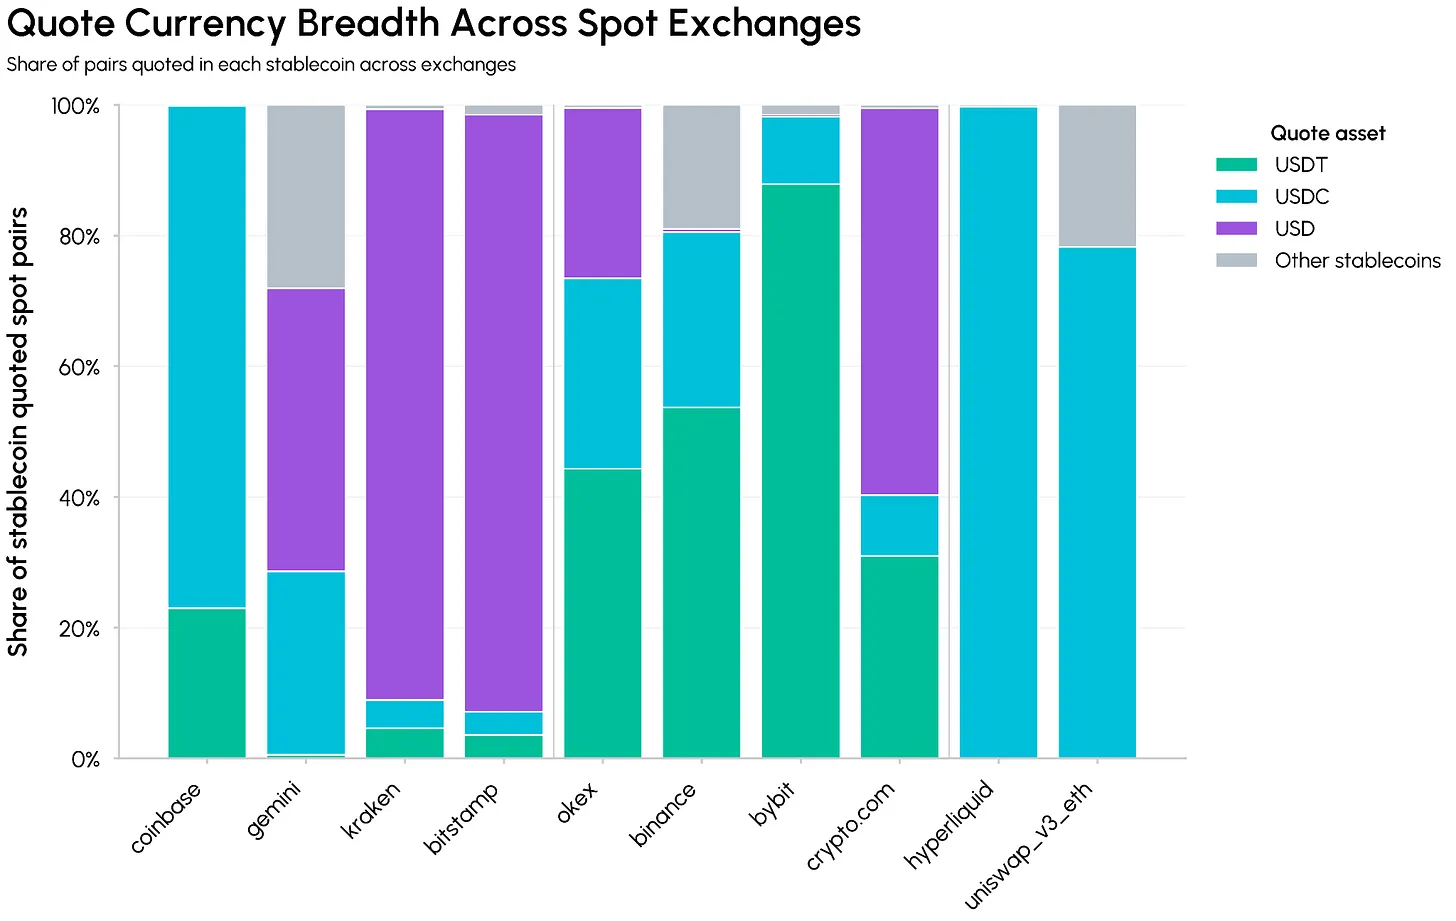
Доминирование стейблкоинов также является результатом глубины и широты ликвидности. На графике ниже сравнивается разнообразие активов для котировок USDT, USDC и других стейблкоинов на спотовых биржах. На офшорных площадках, таких как Binance, Bybit и OKX, USDT по-прежнему обеспечивает большинство рынков, номинированных в стейблкоинах.
Оншорные и регулированные биржи, включая Coinbase, Gemini, Kraken, Bitstamp и Crypto.com, сильно зависят от торговых пар USD и USDC, при этом Coinbase унифицировал книжку ордеров USD/USDC. USDC также выступает ведущим активом для котировок на ончейн-площадках, таких как Hyperliquid и Uniswap v3, напрямую интегрируясь в рынки бессрочных контрактов и ликвидность DeFi.
Тем временем Circle получил одобрение Управления по контролю за национальной валютой (OCC) на открытие Circle National Trust — национального трастового банка, имеющего право хранить и управлять резервами USDC под федеральным надзором. Это дополнительно укрепляет регуляторные преимущества Circle как долларового шлюза, вокруг которого готовы строить свои продукты биржи, протоколы и платежные провайдеры.
Конкурентный ландшафт стейблкоинов формируется вокруг вопросов распределения дохода от резервов, глубины интеграции конкретных монет в рыночную инфраструктуру и сопутствующих им регуляторных рамок. OpenUSD лучше всего понимать как консорциумную сеть распределения доходов, управляемую совместно, а не как прямую атаку на существующее предложение USDC; она оказывает давление на экономику, поддерживающую это предложение.
Основная идея заключается в переносе дохода от резервов от эмитентов к платным сетям, кошелькам, биржам и другим каналам дистрибуции, стимулирующим массовое принятие. Остается посмотреть, окажется ли этот сдвиг достаточно мощным, чтобы преодолеть глубокую ликвидность, широкое покрытие и регуляторные преимущества USDC.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @coinmetrics