


Cobo | Момент DeepSeek для RWA уже наступает: полный обзор тенденций развития, путей внедрения и лучших институциональных практик
Данный текст подготовлен на основе выступления Lily Z. King (Cobo) 10 июня 2025 года на мероприятии по RWA в юридической компании Junhe в Гонконге, где она выступила перед представителями различных брокерских компаний, фондов, стейблкоин-проектов и семейных офисов на тему «Практика применения реальных активов (RWA) в мире неопределенности».
«Каждый актив — каждая акция, облигация и фонд — может быть токенизирован, что приведет к инвестиционной революции». Так сказал председатель совета директоров и генеральный исполнительный директор BlackRock Ларри Финк. Визионерский подход Ларри Финка о том, что всё можно токенизировать, не просто рисует техническую возможность, но и предвещает глубокие изменения в финансовой сфере. Где и когда именно было произнесено это высказывание Ларри Финка, имеет даже большее значение, чем само высказывание. Оно появилось в ежегодном письме BlackRock всем инвесторам от 31 марта этого года. Однако в прошлогоднем ежегодном обращении BlackRock ни одного упоминания таких популярных сейчас терминов, как стейблкоины, RWA, токенизация или цифровые активы, не было; единственной связью с цифровыми активами был ETF на BTC. В этом году ежегодное послание BlackRock пронизано призывами к тому, что токенизация принесет демократизацию финансов.
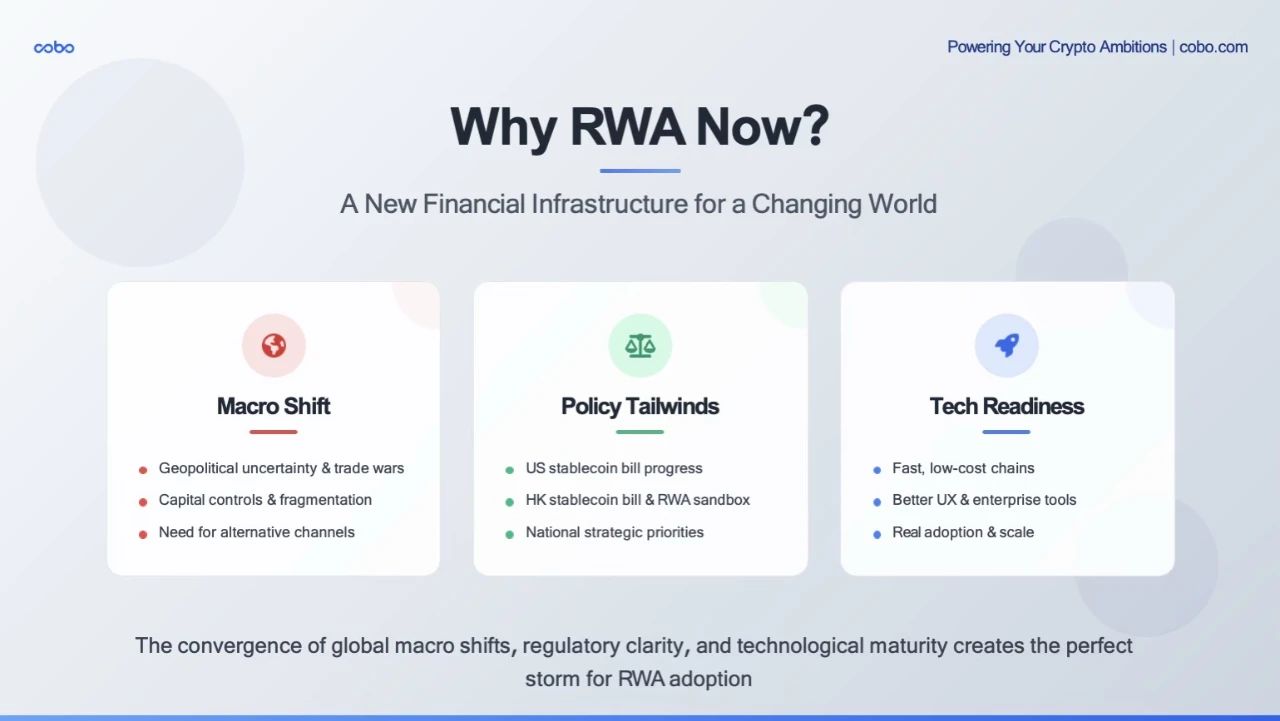
Почему так много топ-менеджеров, включая Ларри Финка, выбрали именно этот момент для обсуждения реальных активов (RWA)? Одни говорят, что из-за снижения доходности в DeFi люди искали альтернативы в реальном секторе. Другие утверждают, что сейчас RWA — единственный хайп-тренд, любые проекты с этим тегом растут вне зависимости от того, идут ли они на крипторынке или на традиционном. Третьи отмечают, что подобный бум RWA уже наблюдался в 2017–2018 годах — тогда это называли ICO — просто очередная волна. Четвертые шутят: зачем вообще анализировать, если не заняться RWA, скоро можно остаться без работы!
Тем не менее, нам нужно четко понимать истоки и динамику текущей волны RWA, чтобы принимать верные решения в ближайшие 6–12 месяцев, обеспечить настоящий взлет RWA в Азии и занять прочные позиции в будущей глобальной конкуренции.
Сегодня мир переживает масштабную трансформацию макроэкономического ландшафта. Впервые за несколько десятилетий мы живем в мире, полном геополитической неопределенности, торговых войн, контроля за капиталом, а также фрагментации и даже милитаризации глобальной финансовой системы. Несмотря на сильную позицию доллара США, страны активно ищут способы хеджирования рисков, а трансграничное движение капитала подвергается все более строгому регулированию.
В таких условиях глобальный капитал естественно стремится найти более быстрые, дешевые и открытые каналы движения средств. Тем временем политика в отношении цифровых активов догоняет спрос. Две основные партии в США продвигают нормативно-правовую базу для стейблкоинов и токенизации, а в Азии токенизация перестала быть нишевым экспериментом — цифровые активы вышли на уровень национальной стратегии. Наконец, технологическая поддержка постепенно созревает. За последние 12–18 месяцев мы наблюдали колоссальный прогресс: комиссии за транзакции в сетях Tron, Solana, Base и различных Layer 2 стали практически нулевыми, время окончательной фиксации переводов стейблкоинов сократилось до субсекундного уровня, а пользовательский опыт цифровых кошельков стремительно улучшается — например, благодаря абстракции комиссий за газ, подтверждению в один клик и институциональному уровню сервиса через банковские продукты custody.
Вот почему Ларри Финк заговорил о RWA именно сейчас? Не потому, что настал цикл спекулятивного ажиотажа, а потому, что мир больше, чем в любой другой момент, нуждается в этом — ему требуется эффективный, соответствующий регуляторным требованиям и глобальный механизм подключения традиционных финансов к финансовой системе будущего.
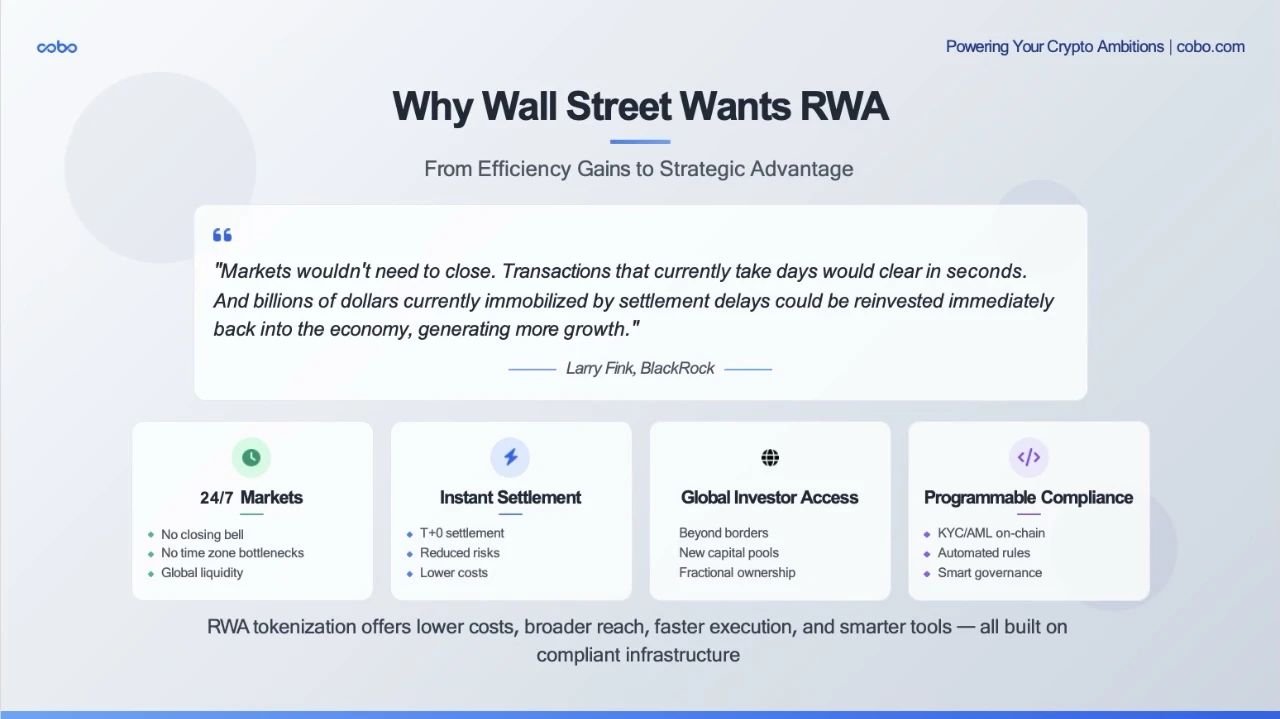
По мнению Ларри Финка, Уолл-стрит необходима оптимизация затрат и повышение эффективности. Проще говоря, реальные активы (RWA) делают рынки быстрее, проще и глобальнее — причем без нарушения действующих правил. На Уолл-стрит движимы не стремлением к криптографии ради неё самой, а желанием модернизировать инфраструктуру существующих капитальных рынков.
Прежде всего, речь идет об эффективности. Расчётный цикл по традиционным финансовым инструментам, таким как облигации и приватное кредитование, медленный, дорогой и сопряжен с множеством сложных процедур. В сравнении с этим, вывод RWA в блокчейн уже обеспечивает:
-
Мгновенный расчет — T+0, а не T+2 или более длительные сроки.
-
Круглосуточную ликвидность 24/7 — отсутствие времени закрытия торгов и часовых поясов.
-
Встроенную аудитируемость — реестр работает в реальном времени и полностью прозрачен.
Крупные институциональные игроки увидели потенциал экономии и повышения эффективности и быстро начали действовать. Такие гиганты, как BlackRock и Franklin Templeton, уже выпустили на рынок значительные объемы токенизированных государственных облигаций, расчеты по которым производятся в блокчейне, а ежедневные доходы выплачиваются автоматически через смарт-контракты. Это больше не лабораторные эксперименты — это работающая новая финансовая инфраструктура.
Во-вторых, вопрос охвата аудитории. Токенизированные активы позволяют привлечь инвесторов, недоступных для традиционных каналов, особенно в развивающихся экономиках или среди нетрадиционных групп инвесторов. Например:
-
Токенизированные казначейские облигации от Ondo, Matrixdock и Plume приобретаются DAO, крипто-кассами и держателями стейблкоинов в Азии, Латинской Америке и Африке. Для этих групп традиционные брокеры никогда бы не обеспечили доступ к надежным активам с предсказуемой доходностью и прохождением KYC.
-
Некоторые проекты токенизации недвижимости в ОАЭ и США реализуют дробное владение и глобальное распространение с соблюдением комплаенс-требований, что было совершенно невозможно до появления токенизации.
RWA не только устраняют трение на рынке, но и расширяют его границы.
В-третьих, программируемость. Это фундаментальное преимущество токенизированных активов, позволяющее встраивать бизнес-логику непосредственно в сам актив:
-
Правила переводов, соответствующие регуляторным нормам
-
Встроенные механизмы выплаты дохода
-
Автоматический ребалансировка портфеля
-
И даже встроенные права голоса (управление)
Cantor Fitzgerald компания (которую ранее возглавлял нынешний министр торговли США, а сама компания тесно сотрудничает с Tether) недавно совместно с Maple Finance запустила кредитную линию объемом 2 млрд долларов под залог биткоина. Они используют смарт-контракты для автоматизации части структуры кредитования и мониторинга рисков. Это предвещает начало более масштабных изменений: финансовые продукты становятся не просто цифровыми, но и интеллектуальными. Их можно торговать глобально, на этапе проектирования в них закладывается комплаенс, и они мгновенно интегрируются в любой цифровой инвестиционный портфель.
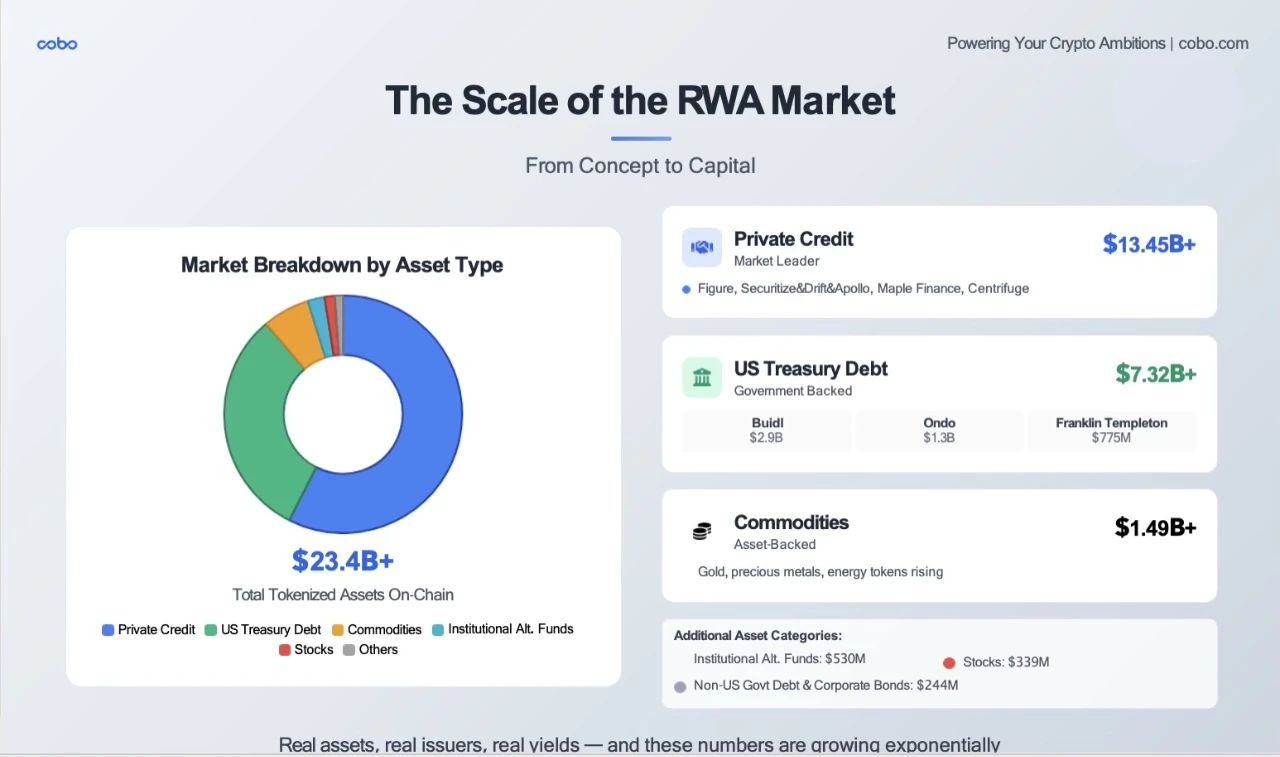
Развитие RWA идёт полным ходом, и конкретные рыночные цифры покажут, остались ли они на уровне маргинальных экспериментов или уже близки к мейнстриму.
По состоянию на 9 июня общая стоимость токенизированных реальных активов (RWA) в публичных блокчейнах достигла почти 23,4 млрд долларов. Это лишь отслеживаемая часть: на цепочку выведены такие продукты, как казначейские облигации США, корпоративный долг, недвижимость, различные фонды и даже сырьевые товары. 23,4 млрд долларов составляют около 10% от объема рынка стейблкоинов и 0,7% от общего рынка криптоактивов, занимая 10-е или 11-е место по капитализации среди всех токенов.
Дополнительный анализ данных позволяет сделать следующие наблюдения:
💳 Объем приватного кредитования превысил объем казначейских облигаций
-
Самый крупный продукт Figure на сумму 12 млрд долларов (кредитные линии под залог недвижимости, ипотечные кредиты инвесторам, кэш-аут рефинансирование). Используя блокчейн Provenance (Cosmos), компания перевела институциональные жилищные кредиты в цифровую среду и провела передачу прав собственности и доходов на цепочке. Каждый кредит преобразуется в цифровую расписку (eNote) и регистрируется в системе цифровых активов, заменяя регистрацию MERS и ручную проверку custody, получая ончейн-идентификатор, позволяющий мгновенно продавать, стейкать или секьюритизировать актив. 90–95% текущих кредитов Figure уже существуют в виде ончейн-расписок eNote. Этот процесс исключает бумажные счета, плату за регистрацию MERS и ручную проверку, сокращая трансакционные издержки на один кредит более чем на 100 базисных пунктов и уменьшая срок поступления средств с нескольких недель до дней.
-
Securitize совместно с Drift Protocol вывела на цепочку диверсифицированный кредитный фонд Apollo объемом 1 млрд долларов.
-
На сегодняшний день Maple Finance выдала токенизированных кредитов более чем на 2,5 млрд долларов.
-
Centrifuge обеспечивает поддержку пулов реального кредита для протоколов DeFi, таких как Aave и Maker.
🏦 Токенизированные казначейские облигации стали трендом
-
Фонд BUIDL от BlackRock: активы под управлением составляют 2,9 млрд долларов, он занимает безоговорочно первое место.
-
Объем Ondo составляет 1,3 млрд долларов, токенизированный объем фонда BENJI от Franklin Templeton около 775 млн долларов.
-
Matrixdock и Superstate довели объем этой категории до более чем 7 млрд долларов.
Это уже не крипто-ориентированные эксперименты, а использование блокчейна в качестве инфраструктуры ведущими финансовыми институтами для расчетов и распределения государственных облигаций.
🏢 Токены фьючерсных товаров на commodities — это более ранняя попытка токенизации, обладающая определенным эффектом первопроходца.
🏢 Фондовые RWA, включая REITs, демонстрируют сильный темп роста.
-
В ОАЭ группа MAG (один из крупнейших застройщиков Дубая), MultiBank (крупнейший торговец финансовыми деривативами) и Mavryk (блокчейн-технологическая компания) объявили о партнерстве на 3 млрд долларов для вывода элитной недвижимости в блокчейн.
-
Платформы RealT и Parcl в США позволяют розничным инвесторам покупать дробные доли доходной недвижимости с выплатой прибыли напрямую на кошельки.
Эти токенизированные активы являются доходными, торгуемыми и юридически значимыми активами. В текущих рыночных условиях они особенно привлекательны: обеспечивают доходность, характеризуются низкой волатильностью и теперь доступны держателям стейблкоинов, DAO и финансовым директорам финтех-компаний.
Основываясь на приведенном анализе, мы считаем, что RWA больше не является просто концепцией — это полноценный рынок: реальные активы, реальные эмитенты, реальный доход, и эти показатели растут по сложной процентной ставке.
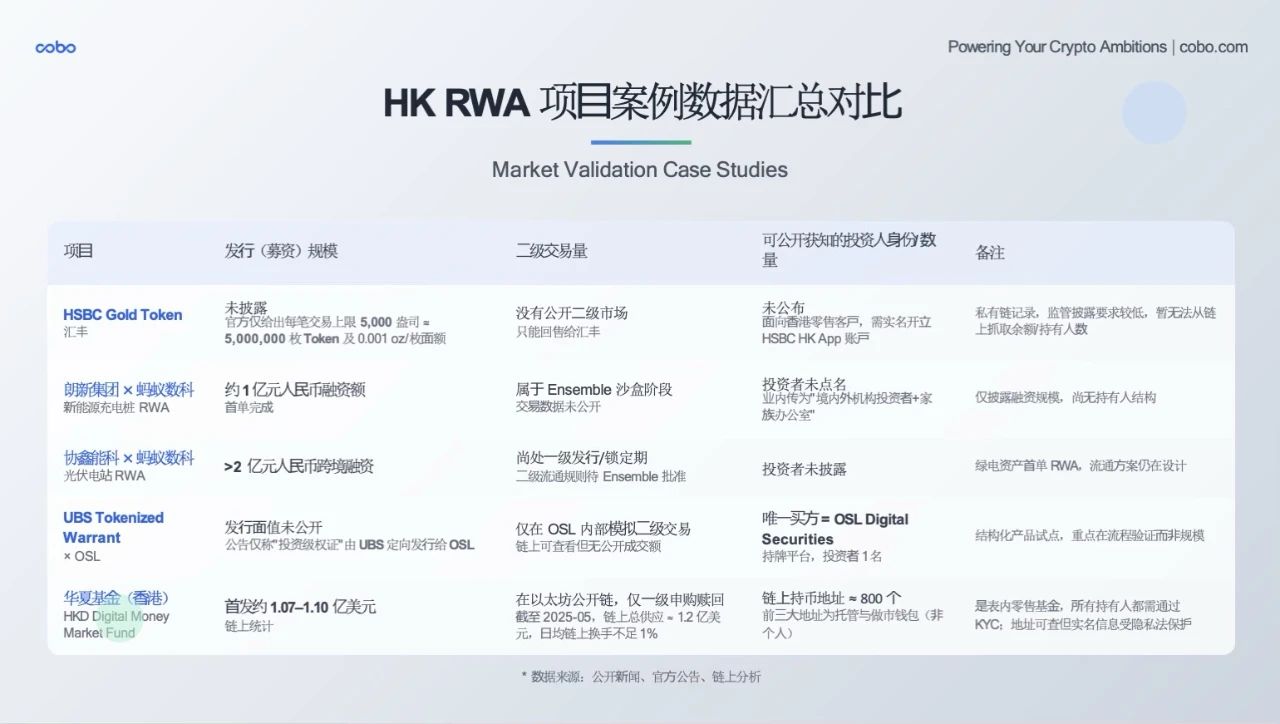
Давайте рассмотрим некоторые конкретные и реальные кейсы проектов RWA, особенно практику реализации в Гонконге и Азии. Пять показательных проектов охватывают этапы и модели от традиционных банков до технологических компаний, от золота до возобновляемой энергетики, от пилотных тестов до полноценной коммерческой эксплуатации.
1. HSBC Gold Token (Золотой токен HSBC)
-
Типичный пример выхода традиционного банка в область RWA
-
Ключевой инсайт: HSBC выбрала приватный блокчейн, сосредоточившись на розничных клиентах, и избежала сложностей вторичного рынка
-
Стратегическое значение: Банкам важнее комплаенс и управление рисками, чем максимизация ликвидности
-
Задача: Традиционные финансовые институты при первых шагах могут выбирать закрытую экосистему
2. Longshine Group × Ant Digital Technologies (Новые энергетические зарядные станции)
-
Представляет собой исследование RWA в области «новой инфраструктуры» Китая
-
Объем финансирования в размере 100 млн юаней доказывает признание институциональными участниками токенизации реальных активов
-
Ключевой момент: Все еще находится на стадии песочницы, что указывает на осторожное продвижение регулирования
-
Структура инвесторов: Институциональные участники изнутри и за пределами страны + семейные офисы, что демонстрирует интерес трансграничного капитала
3. RWA для солнечных электростанций GCL Energy Technology
-
Более крупный масштаб: более 200 млн юаней, что демонстрирует привлекательность активов «зеленой» энергетики
-
Концепция ESG: Активы чистой электроэнергии соответствуют глобальным инвестиционным тенденциям ESG
-
Дизайн оборачиваемости: Все еще на этапе проектирования, что говорит о необходимости дальнейших технических и юридических инноваций для токенизации сложных активов
4. TуWarrant Tokenized Warrants (UBS × OSL)
-
Пилот проекта международного банка: Участие UBS как мирового банковского гиганта имеет большое значение
-
Модель B2B: Целевой выпуск для OSL, фокус на проверке процессов, а не на масштабе
-
Проверка технологий: Основной акцент на демонстрации технической осуществимости токенизированных варрантов
5. Цифровой валютный фонд Huaxia Fund в Гонконге
-
Самый прозрачный кейс: Работает на публичном блокчейне Ethereum, данные полностью проверяемы
-
Ориентация на розницу: 800 адресов держателей, действительно ориентирован на обычных инвесторов
-
Компромисс по комплаенсу: Баланс между требованиями KYC и прозрачностью блокчейна
Из пяти рассмотренных проектов можно выделить несколько ключевых слов: приватный блокчейн, институциональные и целевые розничные клиенты, пилотные режимы без масштабирования. Эти проекты охватывают разный контекст Гонконга, материкового Китая и международных игроков, демонстрируя разнообразие подходов. Конкретнее: Гонконг относительно открыт и поддерживает инновации; проекты на континенте внедряются осторожно через регуляторные песочницы; международные банки активно тестируют гипотезы. Основная проблема проектов сегодня — вызов ликвидности: большинство сталкиваются с ее недостатком на вторичном рынке, что и составляет текущий «бутылочное горлышко» RWA.
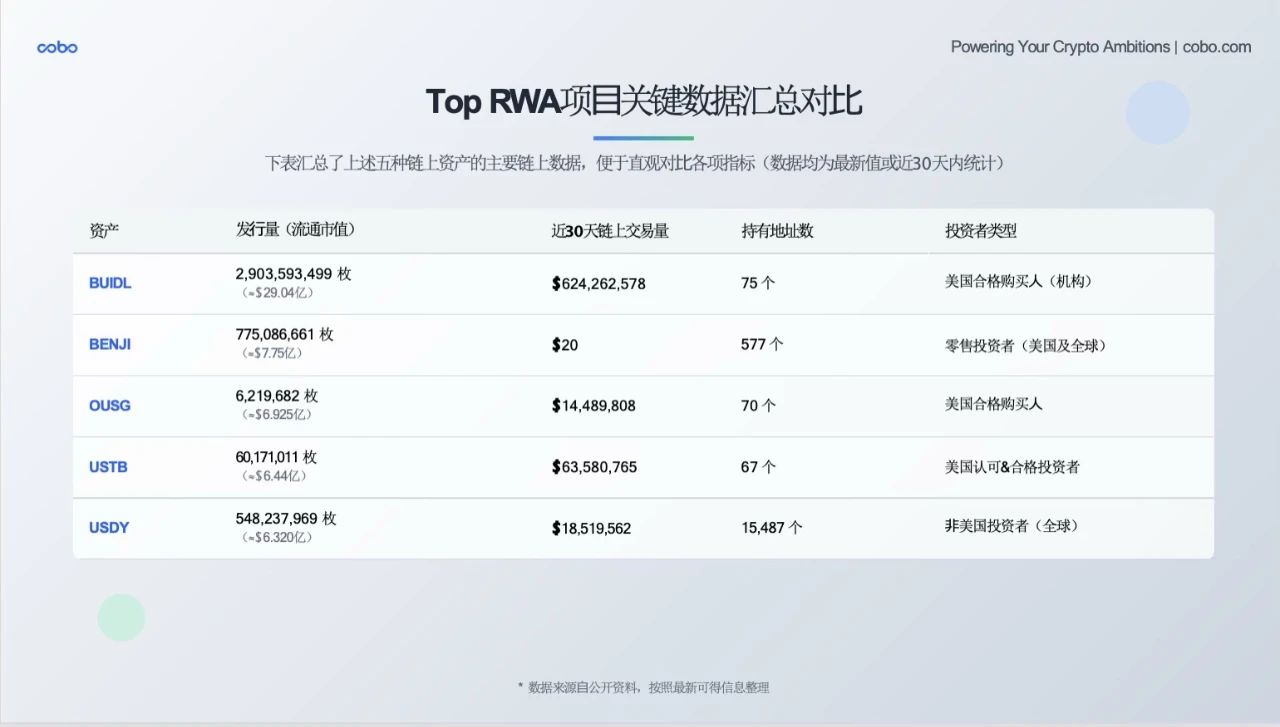
В отличие от гонконгских проектов, многие из которых все еще находятся в экспериментальной стадии, давайте посмотрим на пять ведущих проектов RWA в мировом масштабе, которые уже работают в коммерческих объемах и представляют лучшие практики текущего рынка.
1. BUIDL — Козырной продукт BlackRock
-
Лидер по масштабу: $2,9 млрд, уверенно возглавляет список продуктов токенизированных казначейских облигаций
-
Институциональная ориентация: Всего 75 адресов держателей, но ежемесячный оборот достигает $620 млн
-
Ключевой инсайт: Средний баланс на один адрес приближается к $40 млн, что доказывает огромный спрос со стороны институциональных инвесторов
-
Стратегическое значение: BlackRock выбрал маршрут качества, а не количества, фокусируясь на обслуживании крупных институциональных клиентов
2. BENJI — Розничный эксперимент Franklin Templeton
-
Самые интересные данные: 577 адресов держателей, но объем торгов за 30 дней составил всего $20
-
Ориентация на розницу: Продукт, действительно созданный для обычных инвесторов
-
Проблема ликвидности: Практически отсутствует вторичная торговля, что говорит о том, что держатели скорее выбирают стратегию «купить и держать», возможно, среди них нет случайных лиц, а скорее самые знакомые инвесторы.
-
Рыночный инсайт: Розничные инвесторы могут больше ценить доходность, чем ликвидность
3. OUSG — Институциональный продукт Ondo Finance
-
Сбалансированная стратегия: Масштаб $690 млн, 70 адресов, оборот $14 млн
-
Институциональная эффективность: Хотя масштаб уступает BUIDL, активность торгов относительно высока
-
Четкая позиция: Ориентация на квалифицированных инвесторов США, обходящая сложность розничного регулирования
4. USTB — Продукт, движимый комплаенсом
-
Умеренный масштаб: $640 млн, 67 адресов
-
Высокая активность торгов: Объем продаж за 30 дней $63 млн свидетельствует о хорошей ликвидности
-
Двойной комплаенс: Ориентация на признанных и квалифицированных инвесторов США, соответствует самым строгим требованиям compliance
5. USDY — Прорыв в глобализации
-
Главное открытие: 15 487 адресов! Это по-настоящему продукт «для масс»
-
Глобальная стратегия: Специально ориентирован на не-американских инвесторов, избегая сложности регулирования США
-
Доступность инвестиций: Средний баланс на адрес составляет около $40 тыс.,真正实现 включение в финансовую систему
Анализ международных проектов позволяет выделить несколько ключевых инсайтов и тенденций: тип инвестора определяет дизайн продукта. Институциональные продукты обычно держатся небольшим числом крупных игроков, имеют высокую цену входа и низкую частоту торгов; розничные продукты принадлежат множеству мелких инвесторов, с низкой ценой входа и стратегией долгосрочного удержания; глобальные продукты делают ставку на региональную дифференциацию для обхода сложности регуляторики.
Обобщая проекты RWA на рынке Гонконга и в международной практике, мы можем сделать следующие выводы:
-
Нет универсальной модели для всех рынков: институциональный и розничный рынки требуют абсолютно разного дизайна продукта;
-
Регулирование — главный разделитель: продуктам американских и не-американских инвесторов показывают кардинально разные результаты, при этом американские профессиональные инвесторы явно лидируют в вопросе ликвидности;
-
Ликвидность остается проблемой: даже у самых успешных продуктов активность на вторичном рынке не высока;
-
Ключ к масштабированию: либо углубляться (крупные институциональные сделки), либо расширяться (масштабировать розницу).
Эти данные и анализ открывают нам важную реальность: успешные продукты RWA должны найти собственную ликвидность и уникальную точку соответствия продукта рынку (PMF).
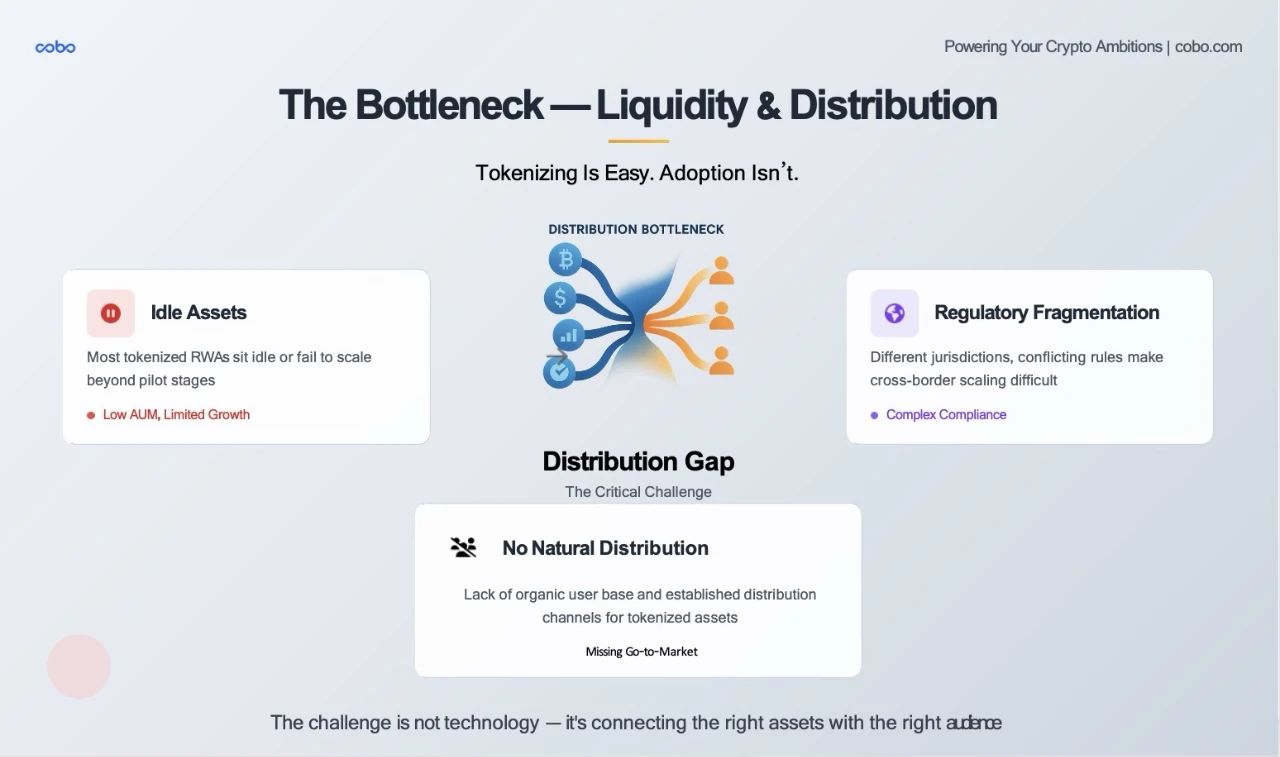
Токенизация RWA проста, но распределение сложно. Любой может создать токен, представляющий недвижимость или казначейскую облигацию США. Настоящий вызов заключается в том, как доставить эти токены в больших объемах, соответствующим образом, постоянно и нужным покупателям.
Помимо рассмотренных нами главных проектов RWA, на самом деле на цепочке уже существуют десятки продуктов токенизированных казначейских облигаций, многие из которых предлагают солидную доходность, но у большинства их AUM (управляемых активов) не превышает нескольких миллионов долларов. Почему? Потому что они не интегрированы в протоколы DeFi, не представлены на регулируемых биржах, и институциональные покупатели не могут легко получить к ним доступ без настройки кастомных интеграционных процессов.
Ценность токенизированных активов напрямую зависит от степени удобства их выхода из позиции. В настоящее время, за исключением нескольких пулов, таких как Maple или Centrifuge, ликвидность вторичного рынка RWA крайне слаба. Одна из причин заключается в том, что для RWA еще не существует аналога Nasdaq или хотя бы полноценного рынка облигаций. Это ведет к непрозрачности ценообразования, что ограничивает участие институциональных игроков.
Наконец, фрагментированное регулирование RWA по-прежнему является серьезным препятствием. Каждая юрисдикция по-разному рассматривает, относится ли токен к ценным бумагам, как должно осуществляться хранение custody и кто имеет право на его владение. Это замедляет процессы трансграничного масштабирования RWA, особенно в Азии.
Поэтому мы видим, что качество активов RWA растет, инфраструктура становится всё мощнее, но «последняя миля» ещё не пройдена: как сопоставить токенизированные активы с подходящим капиталом, создать ликвидность и дать RWA по-настоящему заработать.
Именно в этом заключается вызов, с которым сейчас сталкивается отрасль RWA, и одновременно её главная возможность.
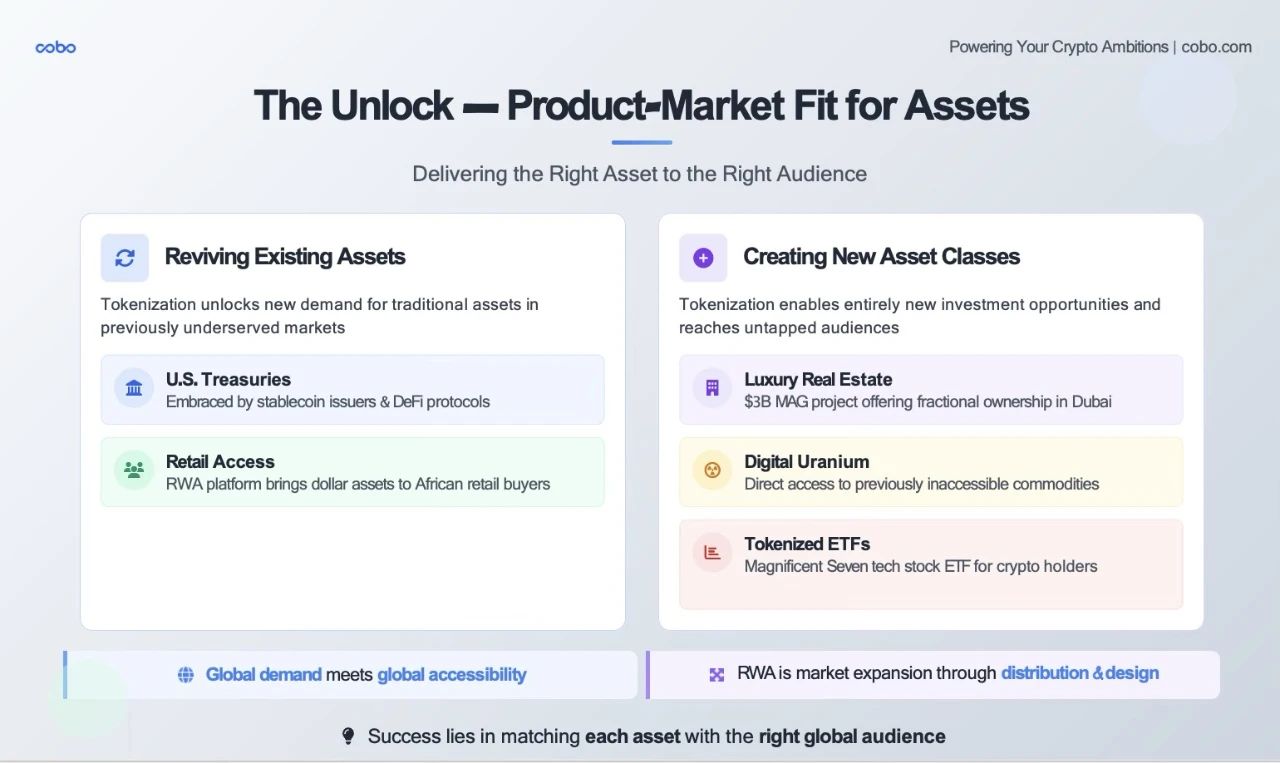
Чтобы решить эту проблему ликвидности, настоящим прорывом станет не просто лучшая инфраструктура, а соответствие продукта рынку (Product-Market Fit). Дело не просто в переносе старых традиционных активов на новые блокчейн-треки. Ключевой вопрос на самом деле таков: кому realmente нужен этот актив? Если актив станет более доступным, какие новые рынки он сможет обслуживать? Что, если акции США будут торговаться 24x7, и всё больше брокеров смогут покупать и продавать цифровые активы — останется ли спрос на токенизированные ETF и традиционные сделки с акциями США?
Токенизация способна совершить две невероятно важные вещи: найти новый спрос для существующих активов, которые стагнировали на традиционных рынках, а также создать совершенно новые инвестируемые активы и доставить их новым способом инвесторам, которые раньше не имели доступа.
Перезапуск спроса: Текущий хайп вокруг казначейских облигаций США в формате RWA — яркий пример такого случая. На традиционных финансовых рынках рынок госдолларовых облигаций становится перегруженным, его привлекательность снижается. Однако в криптопространстве и развивающихся экономиках они нашли новые возможности: эмитенты стейблкоинов используют токенизированные казначейские бумаги для получения ончейн-доходов. Платформы, специально разработанные для RWA, уже напрямую продают казначейские облигации США розничным инвесторам в Африке, позволяя им получать активы с доходностью в долларах, которые местные банки никогда не предлагали. В этом случае токенизация — это не просто оцифровка активов, это нахождение активами новой глобальной аудитории, нуждающейся в безопасности и доходности, которая исторически была недостаточно обслужена.
Инновация новых инвестируемых активов: Когда токенизация создает новые активы, это самая захватывающая возможность.
Кейс 1: Элитная недвижимость в Дубае. Рост цен на недвижимость в Дубае за последние годы заслуживает внимания многих зарубежных инвесторов. Но сколько из них могут реально войти в этот рынок? Во-первых, нужно ли инвестору лететь в Дубай? Во-вторых, требуется надежный агент по недвижимости. При том, что традиционные агенты часто недоступны днем. Исторически этот рынок закрытый — непрозрачный, с высоким порогом входа, труднодоступный для иностранцев. Сейчас, посредством токенизации, проект MAG стоимостью $3 млрд открывает дробную долю в премиальной недвижимости для покупателей по всему миру — с обеспечением комплаенса, потока доходов и путей ликвидности. В такой парадигме возможна ли реконструкция феномена покупки японской недвижимости китайскими инвесторами после пандемии? Здесь мы видим, что токенизация новых активов — это не только финансовое включение, это расширение рынков.
Кейс 2: Сырьевые товары, такие как уран. Большинство розничных инвесторов никогда не контактировали с ураном — слишком сложно, много ограничений, узкая ниша. Но через новый инструмент «цифрового урана» инвесторы могут напрямую вкладывать средства в этот ключевой ресурс, питающий глобальный переход к ядерной энергетике. Совсем новый актив — доставлен совсем новой аудитории — стал инвестируемым благодаря токенизации.
Кейс 3: Акции также перекомбинируются. Когда криптовалютный рынок падает, такие продукты, как токенизированный ETF «Великолепная семерка» Nasdaq, дают трейдерам, ищущим доходности из реального мира без необходимости выходить из криптоактивов, возможность оставаться в рынке. Иными словами, токенизация заставляет активы следовать за капиталом, а не наоборот.
Кейс 4: Приватное кредитование. Сужение спредов на традиционных рынках ставит заемщиков в выжидательную позицию. Платформы вроде Maple и Goldfinch используют токенизацию для финансирования кредитов малому и среднему бизнесу (SME) в регионах с недостаточным банковским обслуживанием, позволяя пользователям DeFi по всему миру получать доход от реальных мировых денежных потоков.
Таким образом, большая картина RWA выглядит следующим образом: токенизация — это не просто упаковка старых финансовых инструментов, это переосмысление того, что может стать активом, и передача его тем, кто ценит его больше всего. Это и есть «соответствие продукта рынку» эпохи онлайн-блокчейна: глобальный спрос встречается с глобальной доступностью, новый актив находит новую ликвидность, и здесь происходит точная синхронизация для поиска PMF.
Эта новая аудитория — институциональные инвесторы, финтех-корпоративные казначейства, а также крипто-ориентированные инвесторы — фактически пересекает два мира. Одни приходят из традиционных финансов, другие выросли в DeFi. Единственный путь к подлинному масштабированию RWA — построить мост между этими двумя средами. Можно понять так: TradFi приносит активы — доверие, комплаенс и масштабы; DeFi приносит дистрибуцию — круглосуточный доступ, автоматизацию смарт-контрактов и глобальную ликвидность. Возможность кроется в том, как соединить их безопасно, в соответствии с правилами и с программируемостью.
Это не теория — это уже факт: Ondo Finance выводит казначейские облигации BlackRock в блокчейн и интегрирует их с DeFi-кассами; Centrifuge конвертирует офчейн-кредитование в ончейн-активы для использования протоколами MakerDAO и Aave; Maple и Goldfinch позволяют институциональным кредиторам привлекать глобальный капитал, ищущий доходность, через DeFi-каналы. Эти примеры демонстрируют, какое искрение возникает при столкновении традиционных финансовых активов с DeFi-ликвидностью.
Осознав тенденционные возможности и подтвердив направление, нам нужны подходящие инструменты для участия в этом RWA-буме. Именно здесь приходит на помощь Cobo: Cobo предоставляет сквозную инфраструктуру для токенизированных активов — независимо от того, являетесь ли вы эмитентом активов, фондом или брокерской компанией, Cobo поможет вам безопасно и в соответствии с регуляторикой вывести активы реального мира в блокчейн.
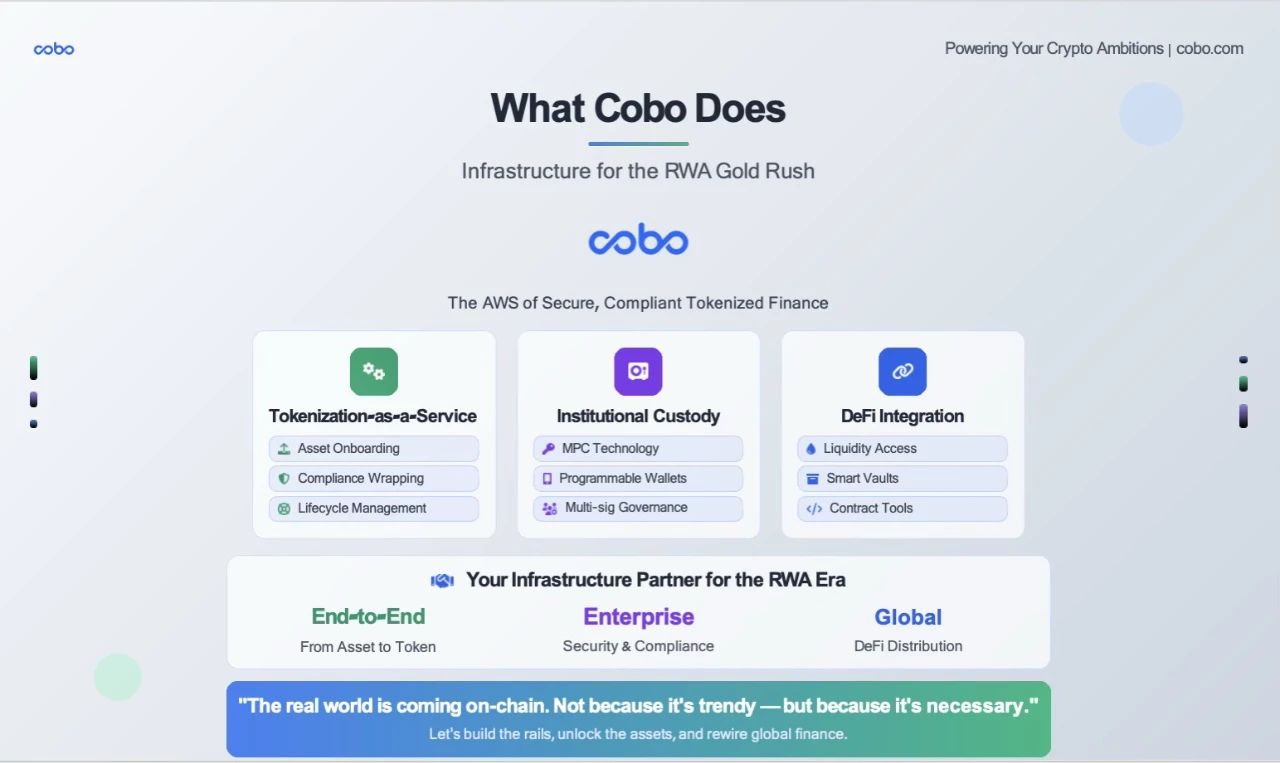
Конкретнее, как мы это делаем:
🛠️ Токенизация как услуга (Tokenization-as-a-Service)
-
Мы помогаем вам подключить казначейские облигации, кредиты, недвижимость и другие активы к платформе и упаковать их с помощью смарт-контрактов.
-
Вы выбираете сеть, рамки комплаенса и права доступа.
-
Мы берем на себя технологическую часть, правовую структуру и полное управление жизненным циклом.
🔐 Институциональное хранение (Custody)
-
Cobo является лицензированным доверенным хранителем для регулирующих органов.
-
Наш стек кошельков на базе MPC (многосторонних вычислений) обеспечивает безопасность, автоматизацию и полный контроль — без мнемонических фраз, исключая единые точки отказа.
-
Мы поддерживаем whitelisting переводов, time-lock кассы, многоподписное управление — весь необходимый арсенал функций безопасности, гарантирующий безошибочное хранение токенизированных активов.
🌉 Интеграция с DeFi
-
Мы не просто упаковываем ваши активы, но и предоставляем инструменты для их дистрибуции и взаимодействия.
-
Хотите подключиться к Aave, предложить услуги стейкинга или создать пул ликвидности — мы обеспечим дистрибуцию и взаимодействие через необходимую институциональным кошелькам инфраструктуру, такую как Web3-кошельки и MPC-кошельки, способные напрямую взаимодействовать с блокчейном.
Представьте себе Cobo как промежуточный слой (middleware) между традиционными активами и ончейн-ликвидностью. От подключения активов до хранения, от управления комплаенсом до разделения ролей и взаимодействия с блокчейном в условиях риск-контроля — Cobo выступает вашим инфраструктурным партнером, помогая строить и расширять бизнес на этом новом рынке.
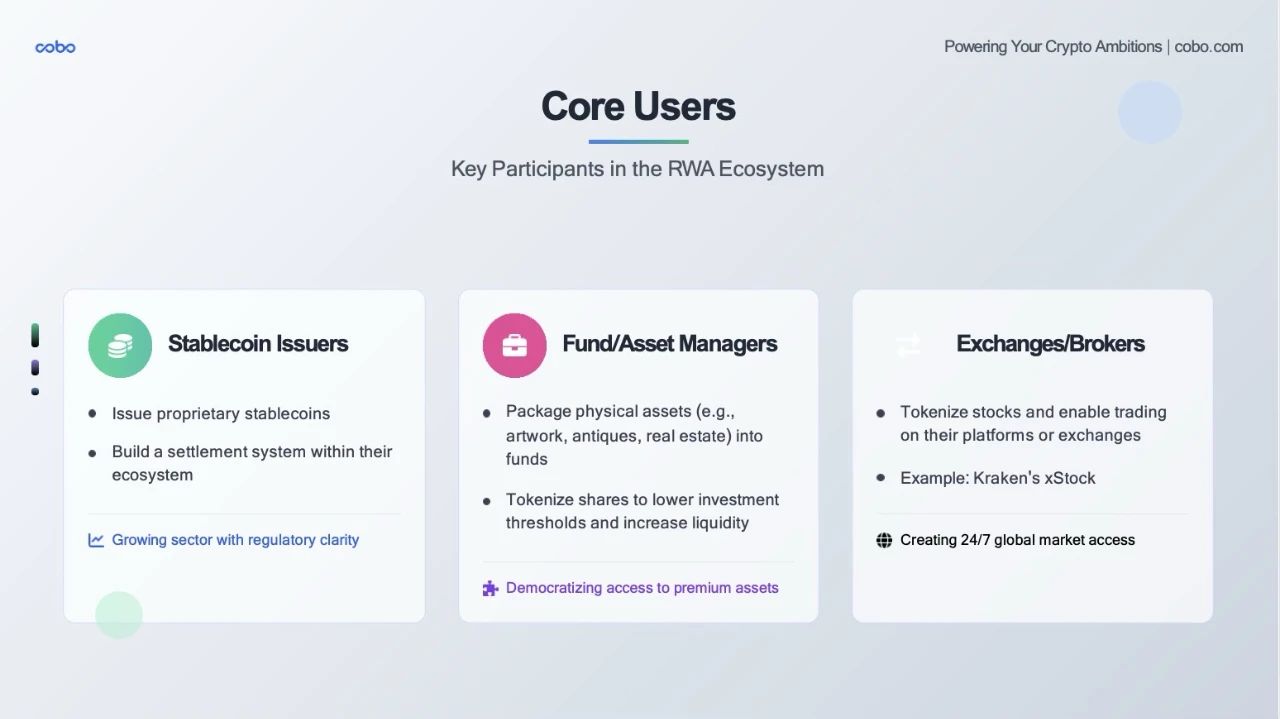
Наш RWA Engine способен обслуживать всех эмитентов стейблкоинов, управляющих активами, а также биржи и схожие с ними организации.
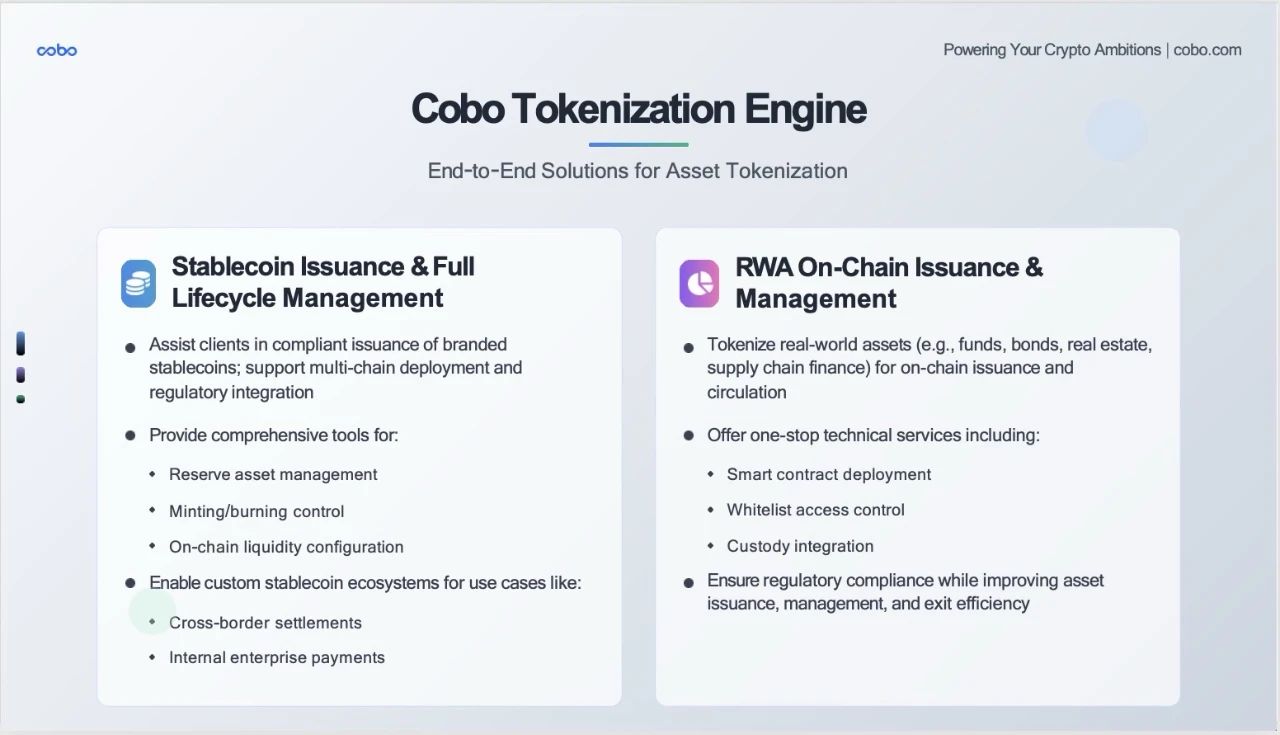
Cobo Tokenization Engine — это наш базовый технологический двигатель, созданный для эпохи RWA. Мы не просто предлагаем изолированные инструменты, а построили два полных сквозных решения, охватывающих два важнейших направления в сфере токенизации.
Левая сторона: Выпуск стейблкоинов и управление полным жизненным циклом
В ходе взаимодействия с клиентами мы выяснили, что многие институты хотят выпускать собственные брендированные стейблкоины, но сталкиваются с тремя основными проблемами:
-
Высокий технологический барьер: разработка смарт-контрактов, многосетевое развертывание
-
Сложный комплаенс: требования различных юрисдикций
-
Сложности в операционке: управление резервами, конфигурация ликвидности
Решение от Cobo
Мы предлагаем не просто технические инструменты, а целостную экосистему:
-
Комплаенс-выпуск: Помогаем клиентам выпускать брендированные стейблкоины в строгом соответствии с местными регуляторными требованиями
-
Многосетевое развертывание: Единая система, поддерживающая Ethereum, BSC, Polygon и другие популярные блокчейны
-
Полный набор инструментов:
-
Управление резервами: мониторинг в реальном времени, автоматическая отчетность
-
Контроль эмиссии/сгорания: точное управление предложением
-
Конфигурация ончейн-ликвидности: глубокая интеграция с популярными DEX и CEX
-
Демонстрация сценариев использования
-
Трансграничные расчеты: Компании могут выпускать собственные стейблкоины для международной торговли
-
Внутренние корпоративные платежи: Крупные группы могут использовать их для внутренних переводов и выплаты зарплат сотрудникам
Правая сторона: Ончейн-выпуск и управление RWA
Те данные, которые мы видели ранее — $29 млрд у BUIDL, $120 млн у Huaxia Fund, — доказывают огромный потенциал рынка RWA. Однако для настоящего масштабирования требуется инфраструктура промышленного уровня. Для эмитентов RWA мы предлагаем по-настоящему готовое решение «заезжай и работай»:
-
Развертывание смарт-контрактов: Модульные шаблоны контрактов, прошедшие аудит
-
Контроль доступа по Whitelist: Точное управление правами для соблюдения различных регуляторных требований
-
Интеграция с Custody: Бесшовная интеграция с нашими службами хранения, MPC-кошельками и трастовыми компаниями Гонконга
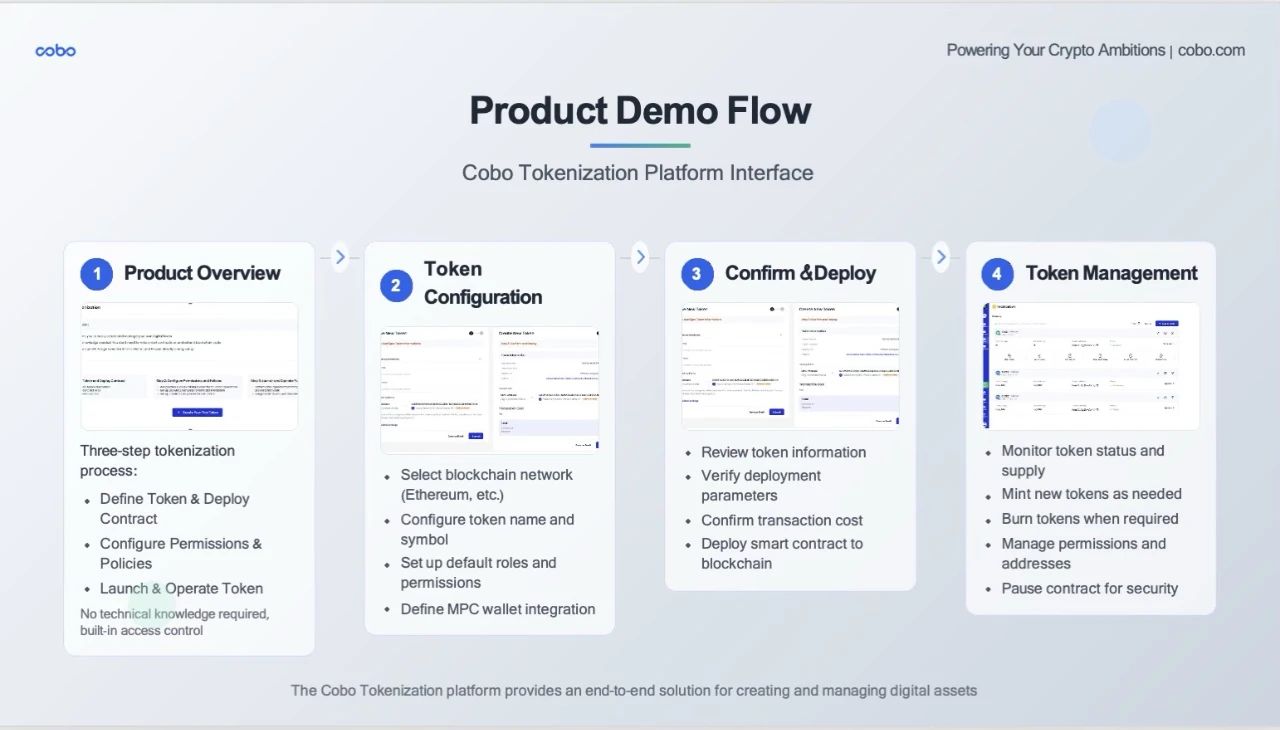
Здесь показан реальный интерфейс пользователя и рабочий процесс нашей платформы токенизации.
Шаг 1: Product Review (Обзор продукта)
Это первый экран, который видит пользователь.
• Четкое отображение трехэтапного процесса: Определение токена & развертывание контракта, настройка прав & политик, запуск & эксплуатация токена
• Гарантия отсутствия технологического барьера: Интерфейс явно указывает, что «технические знания не требуются»
• Кнопка быстрого старта: Снижает порог входа для пользователей
Шаг 2: Token Configuration (Конфигурация токена)
Здесь представлена реальная конфигурационная панель:
• Выбор блокчейна: Пользователь может выбрать Ethereum Mainnet и другие сети
• Базовая информация токена: Название, символ и другие обязательные поля
• Настройки безопасности: Интеграция MPC-кошелька для защиты активов
• Пользовательские параметры: Для удовлетворения индивидуальных потребностей разных клиентов
Шаг 3: Confirm & Deploy (Подтверждение и развертывание)
Это критический этап подтверждения:
• Сверка данных: Все параметры видны на одном экране
•Прозрачность стоимости: Четко указана комиссия за развертывание ($0.99)
• Отображение MPC-кошелька: Демонстрирует нашу ключевую технологию безопасности
• Финальное подтверждение: Дает пользователю последнюю возможность проверить всё перед запуском
Шаг 4: Token Management (Управление токенами)
Это панель управления после развертывания:
• Многовалютное управление: Поддержка одновременного управления несколькими проектами токенов
• Мониторинг статусов: Четкое отображение статусов Success, Processing, Failed
• Богатый функционал: Полный набор функций: эмиссия, сгорание, управление правами, приостановка контракта и др.
• Подробные данные: Общее предложение, индивидуальные балансы, адреса контрактов и другие ключевые метрики
Сегодня мы обсудили многое — от рыночных трендов и архитектурных решений до конкретных кейсов и демо продуктов. Но я хочу резюмировать главные мысли дня одним абзацем:
Первое: неизбежность реальности — необратимость токенизации;
Второе: суть мотивации — RWA нужны не потому, что блокчейн крут или токенизация модна. А потому что недостатки традиционной финансовой системы — географические барьеры, временные ограничения, высокие издержки, сложные процессы — необходимо устранить;
Третье: призыв к действию. Собственники активов должны предоставить качественные реальные активы; Технические партнеры должны обеспечить надежную инфраструктуру (это наша роль); Инвесторы: предоставляют ликвидность и доверие; Регуляторы: формируют комплаенс-рамки.
Это окно не будет открыто вечно. Ранние участники получат максимальную выгоду — не только финансовую, но и возможность формировать финансовую систему будущего.
О компании Cobo
Cobo — лидер в области доверенного хранения цифровых активов и разработки кошельковых технологий, предлагающий платформу для комплексного кошелькового программного обеспечения, позволяющую институтам и разработчикам легко создавать, автоматизировать и безопасно масштабировать свои цифровые финансовые операции.
Основанная пионерами блокчейна в 2017 году и базирующаяся в Сингапуре, компания Cobo пользуется доверием более чем 500 ведущих мировых компаний в сфере цифровых активов, под защитой которых находятся активы на сумму миллиарды долларов. Сегодня Cobo предлагает единственную в отрасли платформу, объединяющую четыре технологии цифровых кошельков: custody-кошельки, MPC-кошельки, кошельки на смарт-контрактах и exchange-кошельки. Cobo придерживается высочайших стандартов безопасности и регулирования, сохраняя на данный момент нулевой уровень инцидентов, сертифицирована по стандартам ISO 27001 и SOC2 (Type 1 и Type 2), а также имеет лицензии в нескольких юрисдикциях. Благодаря инновационным решениям мирового уровня, Cobo признана такими авторитетными изданиями, как HedgeWeek и Global Custodian.
Для получения дополнительной информации посетите: www.cobo.com.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Cobo













