

Trend Research: Накануне взрывного роста — почему мы верим в ETH?
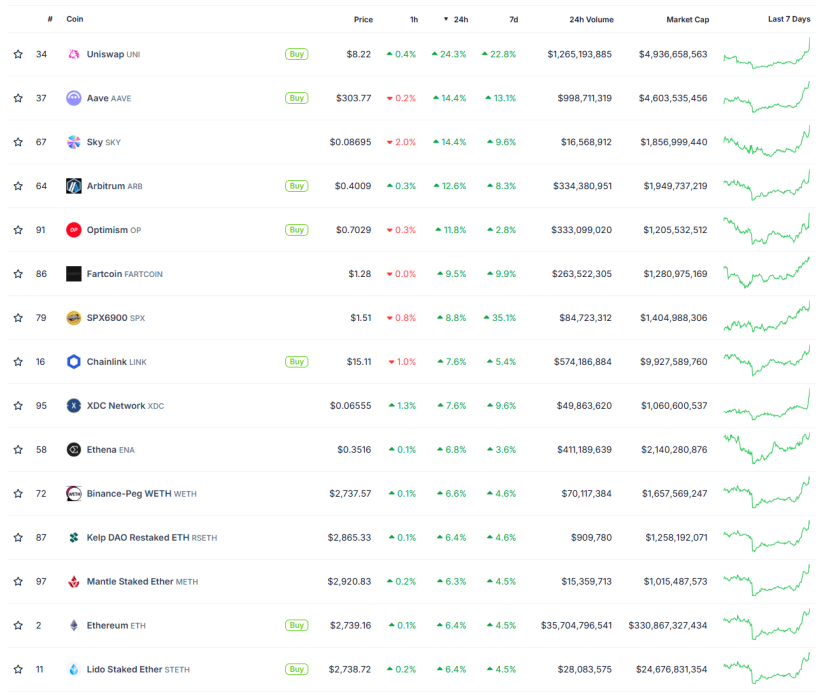
Вчера цены на ETH и ключевые активы его экосистемы резко взлетели: ETH вырос на 6,4%, UNI — на 24,4%, AAVE — на 13,1%, ENA — на 6,6%, о чём мы указывали в нашем предыдущем аналитическом отчёте. В этот раз команда Trend Research действует строго в соответствии с заявленными принципами: с момента открытия позиции на уровне 1400 долларов мы продолжаем придерживаться позитивного outlook на связанные с ETH активы, наращиваем объём портфеля и недавно приобрели колл-опционы на ETH, став первым вторичным инвестиционным фондом в сети, который открыто подтвердил свою бычью позицию и опубликовал адреса своих кошельков.
В настоящее время наша позитивная оценка фундаментальных показателей ETH обусловлена следующим: администрация Трампа стремится создать систему стейблкоинов, используя децентрализованность и on-chain характеристики блокчейна для привлечения ликвидности M2 из других стран мира, тем самым увеличивая спрос на государственные облигации США. В связи с этим администрация Трампа ослабила макрорегулирование криптоиндустрии, продвигает внедрение регуляторных мер, нормализует криптовалютный рынок по всем направлениям для привлечения большего объёма капитала. Наиболее важной инфраструктурой для стейблкоинов и децентрализованных финансов (DeFi) является сеть Ethereum. Приток стейблкоинов и устойчивое развитие токенизированных реальных активов (RWA) приведут к дальнейшему расцвету DeFi, что увеличит потребление ресурсов в сети Ethereum и доходы от комиссий GAS, способствуя росту её рыночной капитализации.
1. Непрерывно оптимистичное регулирование криптоактивов
(1) Смена парадигмы регулирования криптоактивов
Администрация Трампа является дружественной к криптовалютам. Новый председатель Комиссии по ценным бумагам и биржам США (SEC) Джон Аткинс, вступивший в должность в апреле 2025 года, уже чётко обозначил курс на трансформацию регулирования криптоактивов.
1. Открытые заявления об упрощении процедур
Регулирование прежде всего правоприменения: Аткинс критикует подход предшественников «задания стандартов соответствия через судебные иски», подчёркивая необходимость разработки ясных и предсказуемых правил для снижения неопределённости в отрасли.
Рамки дифференцированного регулирования: планируется发布 стандарты классификации токенов в течение 90 дней и внедрить систему «безопасной гавани» для соответствующих проектов.
2. Долгосрочное направление политики
Ончейн-комплаенс для ценных бумаг: в мае 2025 года Аткинс предложил исследовать возможность листинга токенов на «ончейн-биржах», что может перестроить процессы эмиссии и торговли.
Межведомственное сотрудничество: запланировано создание совместного регуляторного каркаса совместно с Комиссией по торговле товарными фьючерсами (CFTC) и Федеральной торговой комиссией (FTC) для минимизации конфликтов юрисдикций.
DeFi соответствует фундаментальным американским ценностям, поэтому будет внедрена система «инновационных исключений».
(2) Дальнейшее совершенствование и либерализация законодательной базы крипторегулирования
1. Закон CLARITY
Закон CLARITY направлен на создание структурного регулирования криптовалютного рынка, эффективно упорядочив регулируемый цифровой рынок объёмом 3,3 трлн долларов. Его цели: во-первых, чёткая классификация активов для разграничения токенов, являющихся ценными бумагами (поднадзорны SEC), commodities/товаров (поднадзорны CFTC) и разрешённых платёжных стейблкоинов, тем самым решается многолетний спор о статусе «ценная бумага или товар». Во-вторых, регулирование институционального хранения: финансовые организации, осуществляющие хранение цифровых активов, будут обязаны соблюдать требования к резервам капитала и сегрегировать средства клиентов для предотвращения рисков, подобных краху FTX. Законопроект был одобрен комитетом Палаты представителей США 11 июня 2025 года при 47 голосах «за» и 6 «против» и будет передан в комитет по банковским услугам для дальнейшего рассмотрения.
Согласно законопроекту, биткоин, эфир и другие основные криптовалюты относятся к товарным токенам, тогда как токены корпоративной собственности (представляющие долю владения с правом голоса или получения дивидендов), долговые токены (обещающие фиксированный процентный доход) и governance-токены DeFi с распределением доходов (зависящие от непрерывной работы команды проекта) будут классифицированы как ценные бумаги. Это изменит текущую ситуацию неопределённости и неоднозначного правоприменения, в которой участники рынка дезориентировались. Чёткое определение прав и обязанностей будет способствовать процветанию платформ DeFi.
Вероятность признания таких основных инфраструктурных токенов, как SOL, товарными активами, увеличивается. 11 июня SEC потребовала от потенциальных эмитентов Solana ETF представить обновлённые формы S-1 в течение следующей недели. Комиссия отметила, что предоставит отзыв в течение 30 дней после подачи. Это свидетельствует о смягчении и ускорении процесса классификации криптоактивов как товаров.
2. Закон GENIUS
Закон GENIUS призван заполнить пробелы в регулировании стейблкоинов, укрепить позиции доллара США как мировой валюты и решить проблему спроса на госдолги. Это первая комплексная рамка федерального регулирования стейблкоинов, определяющая квалификацию эмитентов, требования к резервам и правила операционной деятельности. Законопроект обязывает поддерживать 1:1 привязку стейблкоинов к доллару США, способствуя проникновению американской валюты через стейблкоины в глобальную криптоэкономику и трансграничные платежи, тем самым закрепляя доминирование доллара в международных финансах. Жёсткие требования к резервам (предполагающие хранение активов в виде краткосрочных облигаций США или наличности) создадут структурный спрос на рынке госдолгов, снимая часть давления на бюджет США.
За последние годы стейблкоины USDT и USDC неоднократно сталкивались с рисками регулирования и неплатежей, что приводило к отклонению курса от паритета более чем на 10%. Их интеграция в федеральное регулирование определённо усилит безопасность и кредитоспособность этих активов. Кроме того, после чёткой фиксации позиции федерального законодателя больше эмитентов выйдут на рынок стейблкоинов, привлекая дополнительные капиталы в крипторынок. Банк Standard Chartered прогнозирует, что после принятия закона объём рынка стейблкоинов может достичь 2 трлн долларов к 2028 году.
3. Заявления о либерализации регулирования эмиссии, хранения и торговли криптоактивами
В своём выступлении председатель SEC Аткинс отметил, что в трёх ключевых сферах обращения криптоактивов — эмиссии, custody (хранении) и торговле — регуляторная среда станет более мягкой.
Что касается эмиссии, SEC разработает чёткие и обоснованные рекомендации по выпуску криптоактивов, подпадающих под действие ценных бумаг или инвестиционных контрактов. На сегодняшний день только четыре эмитента выпустили ценные бумаги на основе криптоактивов в рамках Regulation A. Regulation A представляет собой механизм упрощённого выпуска для небольших проектов, предложенный американской комиссией, позволяющий компаниям с определённым уровнем выручки выпускать акции и облигации без полной регистрации. Поскольку главным политическим барьером для эмиссии криптоактивов остаётся неясность их статуса (являются ли они ценными бумагами и какого именно типа), эмитенты опасаются нарушения правовых норм, из-за чего мало проектов пользуются данным правилом. Аткинс поручил сотрудникам SEC рассмотреть возможность использования руководящих принципов на рабочем уровне, освобождения от регистрации и механизма «безопасной гавани», чтобы сделать выпуск криптоактивов в пределах США беспрепятственным.
В сфере хранения предполагается предоставить зарегистрированным лицам большую свободу выбора методов custody криптоактивов. Инвестиционные консультанты и управляющие компании смогут использовать более технологичные решения самострахования (self-custody) для хранения цифровых активов по сравнению с возможностями текущих custodians. Это обусловлено исторически сложившимся недостатком цифровой инфраструктуры у традиционных хранилищ, которые плохо адаптированы под нужды блокчейна.
В области торговли ожидается поддержка инвесторов для торговли широким спектром инструментов на платформах, которые смогут обеспечить оборот как токенизированных ценных бумаг, так и неколлатерализованных активов, а также продавать сопутствующие финансовые услуги. Сотрудникам уже поручено изучить вопрос необходимости разработки специальных указаний или правил, обеспечивающих листинг и торги криптоактивами на национальных биржах ценных бумаг.
4. Для DeFi возможно внедрение «инновационных исключений»
На круглом столе «DeFi и американский дух» 9 июня 2025 года председатель SEC Пол С. Аткинс чётко заявил: «Базовые принципы DeFi (экономическая свобода, право частной собственности, устранение посредников) полностью соответствуют фундаментальным американским ценностям. Технология блокчейн представляет собой революционную инновацию, и SEC не должна препятствовать её развитию.»
SEC в настоящее время разрабатывает условно-освобождающие правила для DeFi, позволяющие быстро выводить on-chain продукты и услуги на рынок как зарегистрированным, так и незарегистрированным участникам. Инновационные исключения позволят США превратиться в центр «глобального криптокапитала», поощряя разработчиков, предпринимателей и прочие компании, готовые соблюдать определённые условия, к проведению инноваций в сфере on-chain технологий на территории страны.
Ранее UNI сильно страдал от проблем комплаенса, несмотря на статус наиболее важной on-chain DEX, и демонстрировал слабую динамику цены. Если правила об инновационных исключениях применят оперативно, UNI имеет все шансы стать одним из первых бенефициаров. Это также одна из главных причин резкого роста котировок ведущих проектов DeFi после данного круглого стола.
5. Ожидаемое одобрение стейкинга для ETF на Ethereum
29 мая 2025 года Управление по корпоративному финансированию Комиссии по ценным бумагам и биржам США (SEC) опубликовало заявление, однозначно указавшее, что операции стейкинга в некоторых блокчейн-протоколах на базе доказательства доли владения (PoS) не считаются сделками с ценными бумагами. В выступлении Аткина на том же круглом столе было дополнительно уточнено, что «добровольное участие в сетях proof-of-work (доказательство выполненной работы) или proof-of-stake (доказательство доли владения) в роли «майнеров», «валидаторов» или поставщиков услуг «staking-as-a-service» не подпадает под действие федерального законодательства о ценных бумагах». Комиссия также планирует содействовать разработке соответствующих нормативов, что означает: при соблюдении определённых условий операции стейкинга в сети Ethereum (включая независимый стейкинг нод и стейкинг через провайдеров сервисов) не будут признаваться торговлей ценными бумагами, открывая дорогу к организации стейкинга для утверждённых ETF на ETH.
Если SEC одобрит ETF на Ethereum, включающие выплату дохода от стейкинга, институциональные инвесторы смогут получать доход от стейкинга ETH через данные фонды, и ETH превратится в «облигацию» криптосферы. Через законные каналы в актив хлынет огромный объём капитала традиционных финансовых институтов. С одной стороны, значительная часть ETH будет заблокирована в процессе стейкинга, что ещё больше повысит уровень децентрализации и безопасности DeFi, а с другой — легализованные on-chain доходы существенно увеличат спрос на ETH, толкая цену вверх.
Таким образом, видно, что администрация Трампа проводит более системную и адаптивную политику регулирования криптоактивов и рынков, делая её более определённой и либеральной, поощряя инновации в блокчейне с целью привлечения дополнительных капиталов в криптоиндустрию.
2. Ethereum остаётся важнейшей инфраструктурой для DeFi
Принятие заявлений по DeFi и конкретных законов в будущем устранит регуляторные барьеры, откроет каналы для притока традиционного капитала. Триллионы долларов новых средств в форме стейблкоинов поступят в сегмент DeFi, причём крупнейшей и самой безопасной «почвой» для этого останется сеть Ethereum.
(1) Фонд Ethereum активно продвигает концепцию «Defipunk»
В стратегии Ethereum Foundation на период до 2030 года прямо указано продвижение механизма оценки «Defipunk» и содействие трансформации DeFi-проектов. Концепция «Defipunk» сосредоточена на создании экосистемы DeFi, соответствующей принципам движения криптопанков (Cypherpunk), и направлена на обеспечение автономии пользователей, конфиденциальности и устойчивости к цензуре с помощью технологических решений.
Ключевые принципы Defipunk включают: во-первых, безопасность — приоритет проверяемым на практике, неизменяемым и open-source архитектурам, исключающим зависимость от централизованных механизмов доверия (например, multi-sig или судебных исков); во-вторых, финансовый суверенитет — акцент на полном контроле пользователей над активами, поддержку permissionless self-custody кошельков и on-chain транзакций, снижение зависимости от посредников; в-третьих, технология выше доверия — реализация trustless среды через криптографические инструменты и смарт-контракты, например, с использованием доказательств нулевого разглашения для усиления защиты приватности; в-четвёртых, open-source и композируемость — продвижение разработки прозрачного кода, обеспечение интероперабельности протоколов, стимулирование модульного дизайна для генерации инноваций.
Fond Ethereum имеет высокие ожидания относительно развития сектора DeFi, а экосистема платформы также активно развивает соответствующие направления. Ethereum обладает всеми необходимыми базовыми условиями для становления новой парадигмы on-chain финансов.
(2) Текущее состояние эмиссии и распределения стейблкоинов
1. Общий объём стейблкоинов
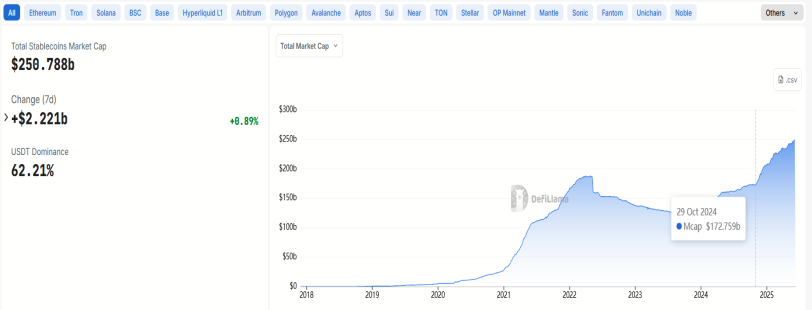
С момента вступления Трампа в должность совокупный объём стейблкоинов вырос примерно на 76 млрд долларов, продемонстрировав рост свыше 40% за семь месяцев. Темпы увеличения значительно превысили совокупный прирост и процент роста стейблкоинов в период восстановления и бычьего тренда 2023 года.
В сентябре 2023 года капитализация стейблкоинов достигла минимального значения за последние четыре года — около 123,7 млрд долларов. К ноябрю 2024 года этот показатель вырос до 173,7 млрд долларов (прибавка 50 млрд долларов за 13 месяцев, рост около 40%).
2. Распределение стейблкоинов в ончейн-среде
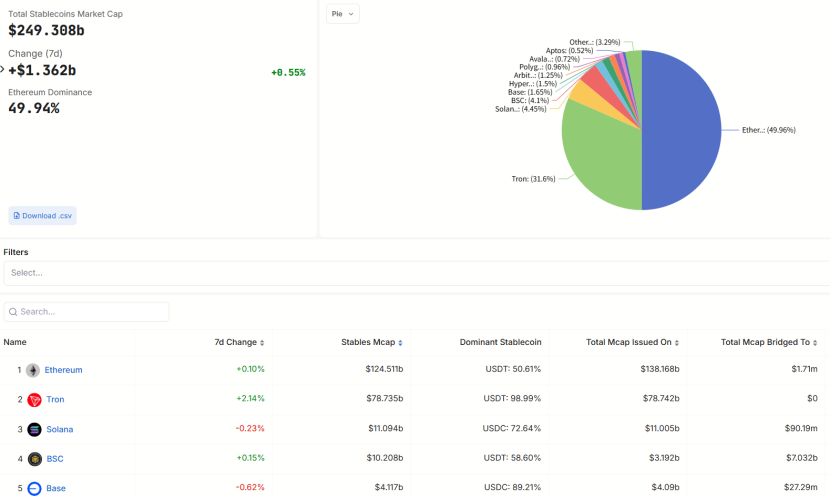
Около 50% стейблкоинов циркулируют в сети Ethereum, 31% — в TRON, 4,5% — в Solana, 4% — в BSC. Доля Ethereum занимает половину всей ликвидности среди стейблкоинов.
3. Текущее состояние экосистем основных публичных блокчейнов и стейблкоинов в DeFi
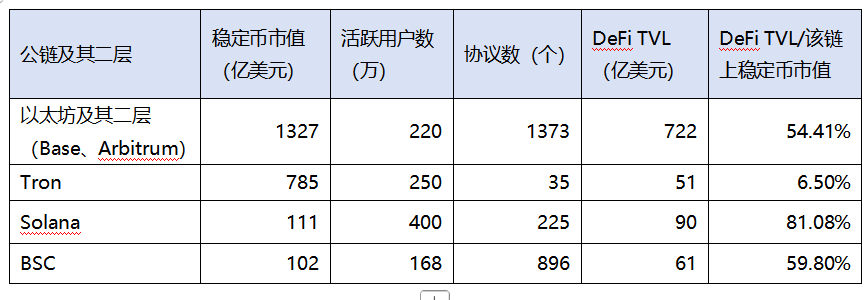
Как видно из сравнения на диаграмме выше, в сети Ethereum более 50% средств заморожено в протоколах DeFi, формируя наибольший объём TVL в секторе. Хотя в TRON наблюдается огромный массив стейблкоинов, они преимущественно используются для платежей; количество экосистемных протоколов невелико, а доля в общем DeFi TVL составляет лишь 6,5%. Несмотря на высокий процент вклада в общий DeFi TVL у Solana и BSC, абсолютные значения остаются скромными, а степень зрелости DeFi-инфраструктуры оценивается как средняя.
Исходя из вышеизложенного, после принятия закона о стейблкоинах Ethereum с наибольшей вероятностью примет на себя основной объём притекающего капитала.
(2) Направления притока новых стейблкоинов
В настоящее время прогнозируется, что новые поступления стейблкоинов распределятся по четырём направлениям:
1. Переток в нативный для крипторынка сегмент DeFi с более высокой доходностью
Высокая волатильность криптоактивов породила множество удобных в использовании on-chain протоколов DeFi, предлагающих доходность, значительно превышающую показатели традиционных рынков. Часть новых стейблкоинов неизбежно будет направляться инвесторами свободным выбором в более интеллектуальные, эффективные и доходные возможности. Высокий уровень децентрализации, безопасности и масштабируемости Ethereum сделает его首选овой платформой для данных притоков. Среди них нельзя игнорировать такие blue-chip активы, как UNI (крупнейшая on-chain DEX) и AAVE (ведущий on-chain кредитный протокол), а также заслуживают внимания небольшие by market cap DeFi-протоколы, например COMP, показывающие хорошие операционные метрики.
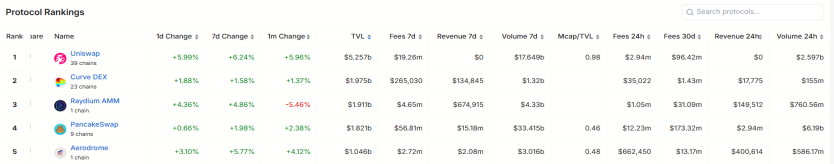
На рынке DEX UNI занимает явное лидирующее положение: TVL составляет 5,1 млрд долларов, объём торгов за 7 дней — 17,6 млрд долларов, доход от комиссий за 7 дней — 19,26 млн долларов. Его TVL значительно превышает показатели конкурентов.
Отдельного упоминания заслуживает PancakeSwap: объём торгов за 7 дней достиг 33,4 млрд долларов, комиссия за тот же период составила 56,81 млн долларов. Его торговый объём значительно превышает аналогичный показатель у UNI благодаря активной торговле с использованием alpha-стратегий на Binance.
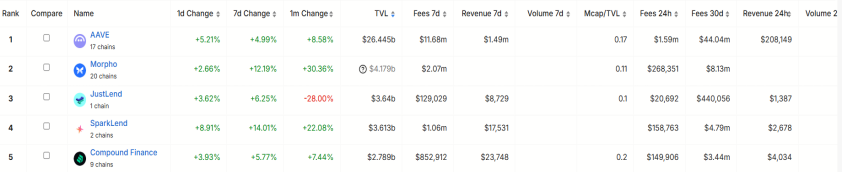
В секторе кредитования AAVE обладает безусловным лидерством: TVL достигает 26,4 млрд долларов, комиссии за 7 дней — 11,68 млн долларов, доход протокола за 7 дней — 1,49 млн долларов. TVL остальных кредитных рынков не превышает 5 млрд долларов.
2. Переток в сегмент RWA, созданный преимущественно американскими регулирующими институтами
Многие традиционные капиталы, проникая в блокчейн, не станут глубоко вовлекаться в спекуляции на альткоинах, а перейдут в сегмент RWA, организованный ведущими американскими институтами этой волны финансовых инноваций, например, такие как фонд BUIDL, выпущенный BlackRock в on-chain среде.
Фонд BUIDL ориентируется на инвестиции в следующие активы: Cash — высоколиквидные денежные средства или их эквиваленты, обеспечивающие стабильность фонда и возможность мгновенного вывода средств; Treasuries — краткосрочные казначейские облигации США (низкий риск, высокий кредитный рейтинг, источник стабильного дохода); Repo agreements — краткосрочные сделки РЕПО (обеспеченные госдолгами), гарантирующие ликвидность и доходность. Данный пул активов нацелен на поддержание стабильной стоимости токенов BUIDL (паритет 1 доллар за токен) и выплаты дивидендов инвесторам за счёт ежедневно начисляемого дохода, ежемесячно распределённых в виде новых токенов. Фонд управляется BlackRock Financial Management, кастодианом выступает The Bank of New York Mellon, а платформа токенизации — Securitize.
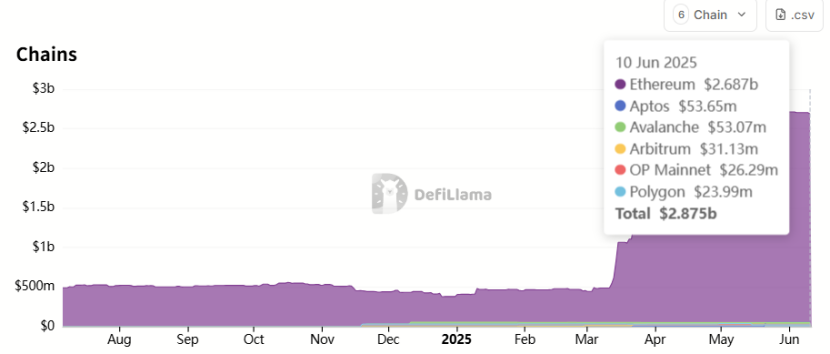
Управляемый платформой TVL демонстрирует стремительный рост за последние три месяца: в марте 2025 года он впервые перешагнул рубеж в 1 млрд долларов, а на текущий момент возрос до 2,87 млрд долларов (прирост 187%). Из этой суммы 2,687 млрд долларов размещено в сети Ethereum, что составляет 93% от общего объёма.
Нативные криптопроекты также внимательно следят за развитием сегмента RWA. Эмитент USDC компания Circle приобрела эмитента токена доходности США (USYC) — компанию Hashnote, чтобы восполнить собственные пробелы в бизнес-линейке RWA.
Hashnote — стартап, привлёкший инвестиционный раунд в 5 млн долларов от Cumberland Labs и специализирующийся на продуктах токенизации гособлигаций США. Её флагманский продукт USYC (U.S. YieldCoin), обеспеченный краткосрочными казначейскими векселями, достиг объёма 1,3 млрд долларов на момент покупки. Circle тесно интегрировала USYC в экосистему USDC, замкнув цикл «наличные + доходные активы», тем самым удовлетворив двойные потребности институционалов в отношении on-chain залога и инструментов генерации дохода.
Помимо BUIDL и Circle, крупными проектами в сфере RWA являются ENA и ONDO. Проблема ENA заключается в том, что она применяется преимущественно для арбитража ставок финансирования на деривативах криптоактивов; масштаб рынка лимитируется объёмом торговли, а для внешнего капитала существует порог входа (обучение), из-за чего за последнее полугодие проект почти не рос. ONDO же с начала 2025 года вырос с 600 млн до 1,3 млрд долларов (рост около 116%). Это наглядно показывает, что, хотя закон о стейблкоинах ещё не принят окончательно, токенизация долговых обязательств уже ведётся непрерывно. Кроме того, Chainlink играет критическую роль в RWA-секторе, являясь ведущим оракулом для вывода оффчейн-активов в блокчейн и их интеграции с децентрализованными финансами.
3. Переток в платёжный сектор, ориентированный на повышение эффективности традиционных финансов
Трансформация традиционного капитала в стейблкоины и их выход в блокчейн находят одно из важнейших применений в решении платёжных задач, таких как оптимизация устаревшей системы переводов SWIFT и повышение скорости транзакций. Ярким примером служит платформа Kinexys (ранее известная как Onyx) от JPMorgan Chase, которая фокусируется на wholesale-платежах, трансграничных переводах, валютных операциях и клиринге ценных бумаг. Платформа поддерживает мультивалютные кросс-бордерные переводы, сокращая цепочки посредников и время расчётов. Она также предлагает функции токенизации цифровых активов, исследуя сценарии использования стейблкоинов и токенизированных облигаций для платежей. Примечательно, что Kinexys построена на базе технологического стека Ethereum, активно используя смарт-контракты и технологию распределённого реестра. Текущий среднедневной объём торговых операций на платформе превышает 2 млрд долларов.
4. Переток в некоторые спекулятивные сегменты, нативные для криптоиндустрии
Небольшая часть дополнительного капитала будет быстро направлена в рынки спекуляций на альткоинах, характерные для криптоэкосистемы.
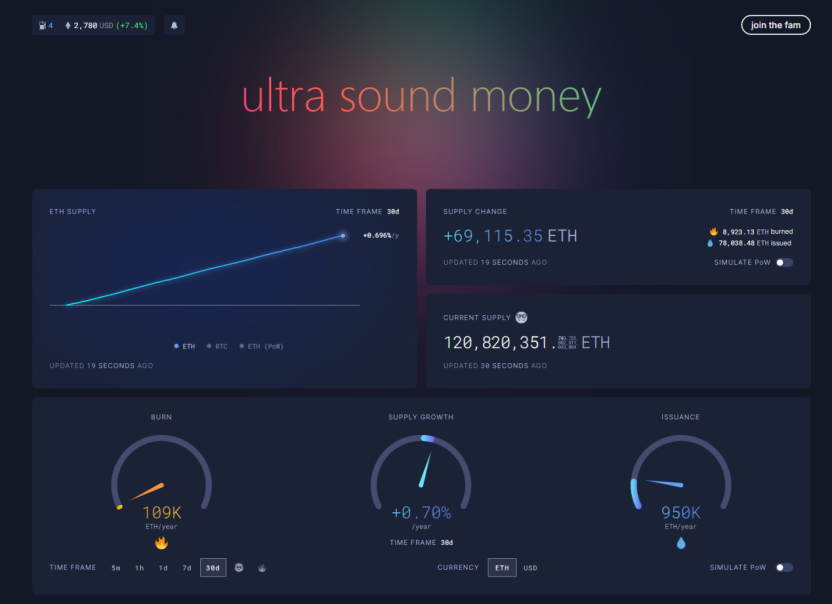
Подводя итоги, следует отметить, что по сравнению с другими блокчейн-экосистемами, именно Ethereum и его сегмент DeFi являются основными реципиентами нового объёма стейблкоинов. In-chain рынок DeFi в 2025 году может пережить новый «DeFi Summer» и столкнуться с растущим спросом на механизмы стейкинга для повышения общей безопасности сети. Кроме того, заявление SEC от 10 июня, касающееся DeFi, может стать фундаментом для внедрения стейкинга в ETF на ETH. При успешном утверждении этого шага ETH приобретёт статус «облигации» на крипторынке, вызвав масштабные закупки. Целый ряд происходящих преобразований способен вновь перевести Ethereum в стадию дефляции (текущая годовая инфляция составляет 0,697%).
3. Рекордные позиции на фьючерсном рынке, сохраняющаяся медвежья настроенность; постоянное приток средств в спотовые ETF, опционы показывают bullish-настрой
1. Рекордная открытая позиция по фьючерсам, высокая активность капитала
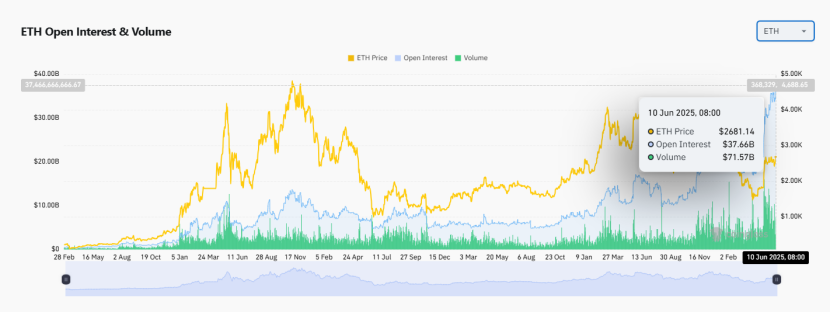
В настоящее время до исторического максимума (ATH) цены ETH осталось прибавить примерно 40%, однако совокупная открытая позиция (OI) по всему рынку достигла рекордных 37 млрд долларов, обеспечив отличную ликвидность деривативного сегмента.
2. Пик рыночной настроенности ещё не достигнут
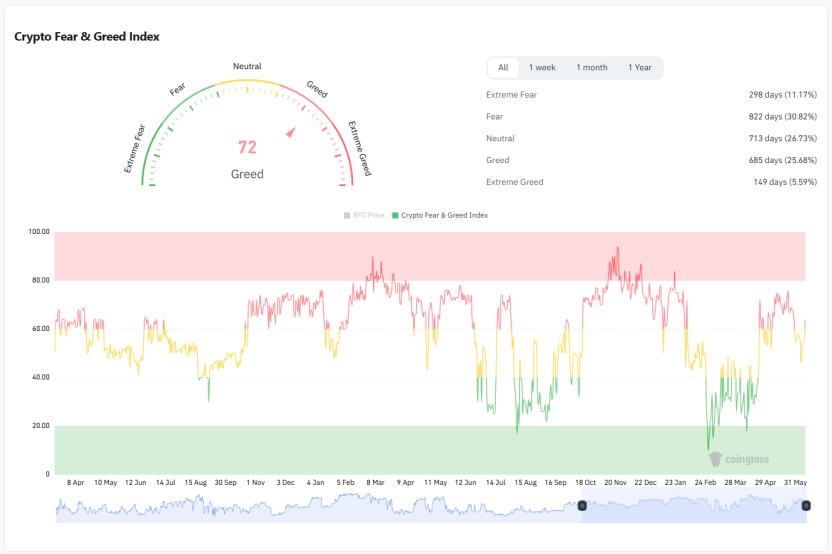
При этом текущий уровень рыночных настроений ещё не достиг пика: индекс страха и жадности недавно сместился от нейтральной зоны в сторону жадности, максимальная концентрация активности внутри рынка ещё не наступила, а приток дополнительного капитала извне пока не начался.
3. Рост числа участников с короткими позициями на биржах
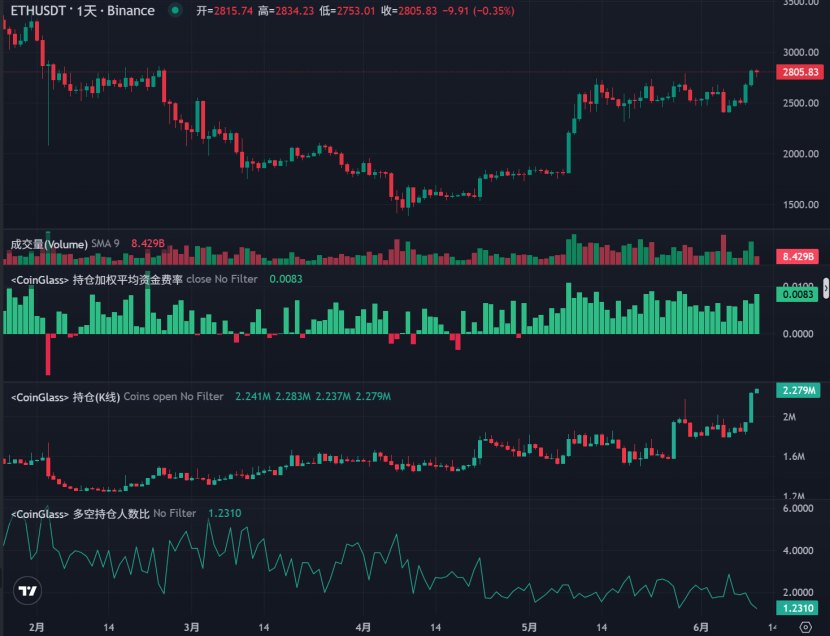
Анализируя соотношение длинных и коротких позиций на фьючерсах по биржам, можно заметить постепенное снижение пропорции лонгеров к шортнерам, число которых возрастает. Одновременно с этим общий объём открытых позиций продолжает расти, следовательно, увеличивается и совокупный шорт. Однако баланс между сторонами остаётся относительно равновесным, а ставки финансирования остаются стабильными.
4. Объём спотового хранения ETH на ряде бирж ниже объёма позиций по фьючерсам
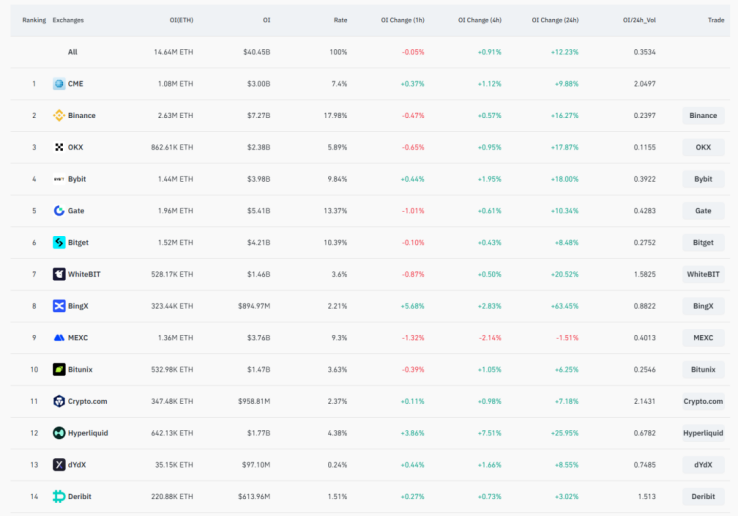
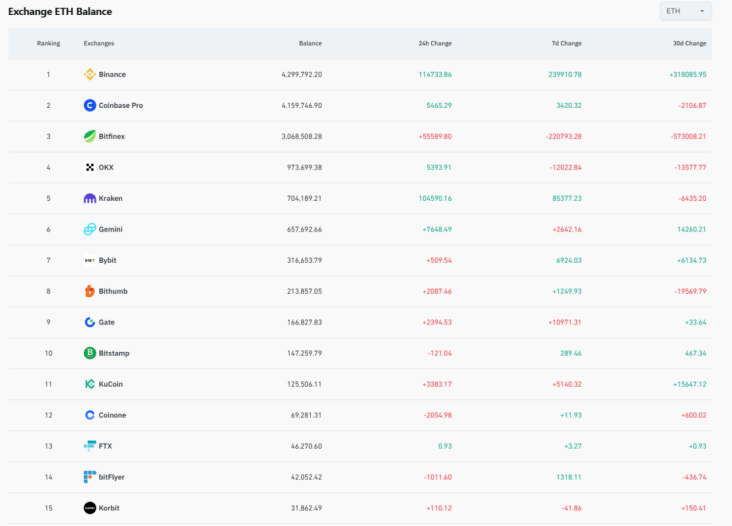
Ещё в апреле, когда весь рынок получил наш аналитический обзор о развороте тренда, мы обратили внимание на то, что на некоторых биржах объём holdings ETH значительно уступал уровню фьючерсных позиций. Данная ситуация сохраняется и сегодня: на Bybit открытые позиции составляют 1,44 млн токенов при балансе кошелька биржи в 316 тыс. единиц (размер позиций в 4,5 раза превышает остаток); на Gate.io — 1,96 млн токенов против 166 тыс. в кассе биржи (соотношение 11,8 к 1); на Bitget позиции составляют 1,52 млн единиц, однако детальные данные по балансу кошелька пока не раскрыты.
5. Рекордный объём позиций на фьючерсах CME
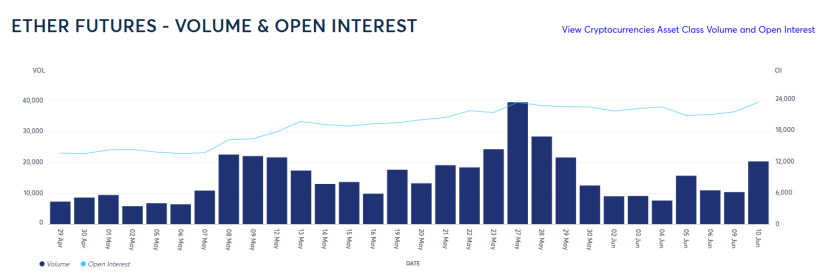
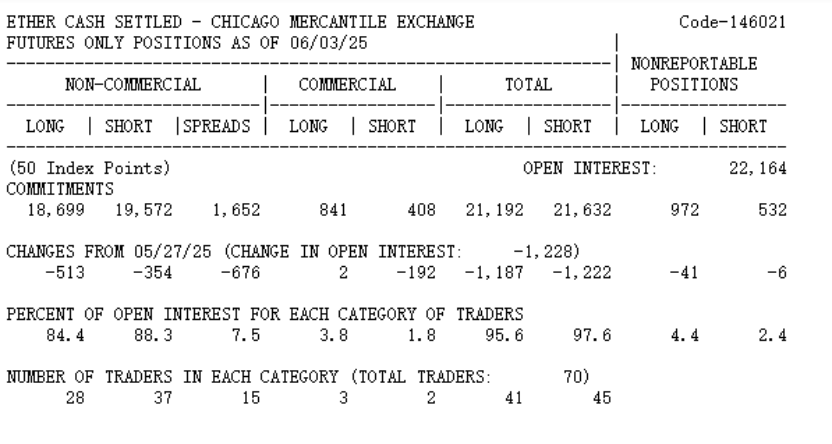
Данные Chicago Mercantile Exchange (CME) свидетельствуют о том, что хотя текущий объём торгов ETH на площадке не достиг абсолютного максимума, показатель открытого интереса (OI) приблизился к историческим максимумам. По соотношению сторон неторговые спекулянты держат длинные позиции в размере 18 699 контрактов и короткие в 19 572 контракта, формируя чистую нетто-позицию в 873 контракта в шорт. Это отражает доминирование медвежьих ожиданий среди участников производного рынка. Если предположить, что 30–40% из числа шорт-позиций неторговых трейдеров предназначены для хеджирования, то доля «голых» коротких позиций составит 60–70%. Исходя из текущей цены в 2 750 долларов США, объём непокрытых коротких позиций спекулянтов на CME оценивается примерно в 1,6–1,8 млрд долларов.
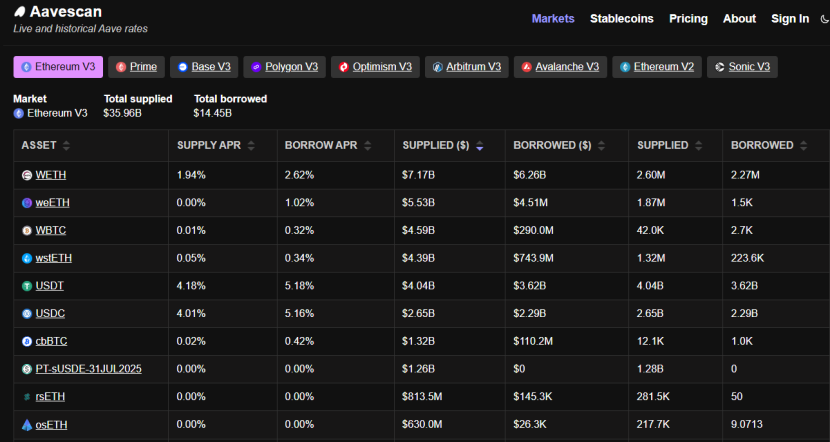
6. Через протокол AAVE выдано в долг ETH на сумму 6,8 млрд долларов
Согласно статистике крупнейшего on-chain кредитного протокола AAVE, текущий объём выданных в долг ETH составляет порядка 6,8 млрд долларов. Опираясь на базовые рыночные практики, можно заключить, что данные займы не будут на 100% защищены от падения курса; значительная их часть используется для построения плечевых шортов. Мы предполагаем, что объём непокрытых коротких позиций по данной линии превышает 1 млрд долларов.
7. Постоянный чистый приток средств в спотовые ETF, опционы отражают бычий настрой
Анализ производных контрактов показывает, что в настоящий момент медвежий настрой всё ещё доминирует, а объём непокрытых шортов исчисляется миллиардами долларов. Однако рынки опционов и спотовые площадки демонстрируют определённую подготовку к росту котировок.
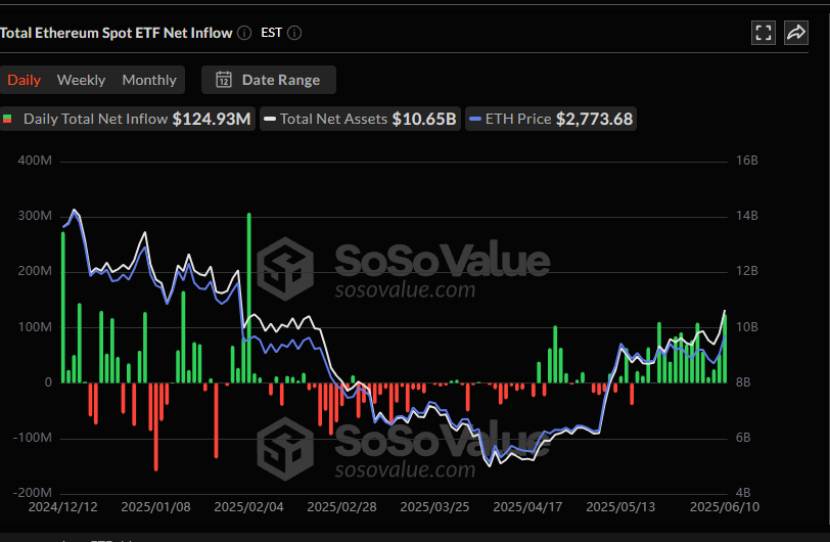
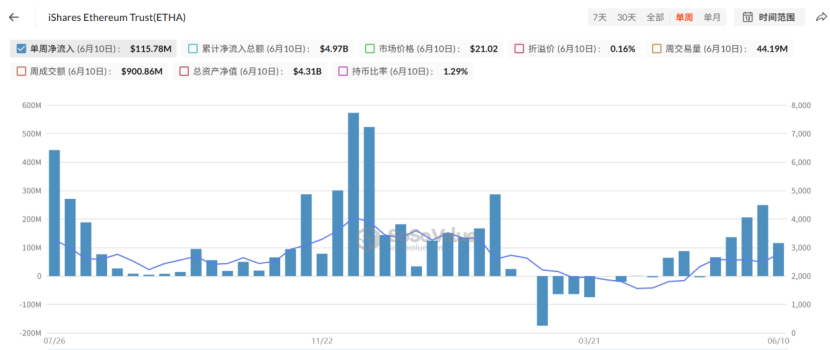
На спотовом рынке ETF на ETH поправили позиции после прошлой слабости и демонстрируют устойчивый чистый приток средств в течение последних 15 дней. Только 10 июня дневной приток составил 125 млн долларов, а общий объём вложений за июнь достиг 450 млн долларов. Основную часть покупок (360 млн долларов) осуществил BlackRock, что подтверждает наличие бычьих настроек.
Динамика изменения портфеля спотового ETF BlackRock на ETH выглядит следующим образом: начиная с мая 2025 года наблюдается непрерывное наращивание позиции.
BlackRock частично продаёт свои спотовые BTC позиции, направляя высвобожденные средства на приобретение спотового ETH.
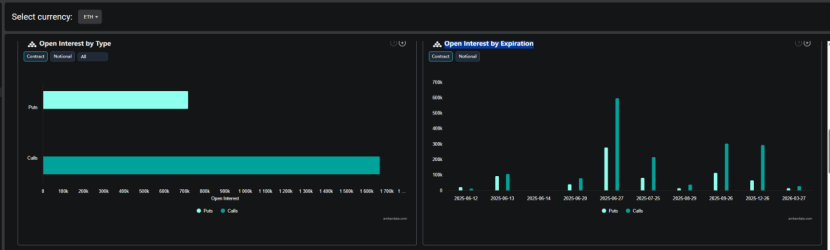
Данные площадки Deribit свидетельствуют, что в текущем объёме открытых позиций по опционам количество колл-опционов заметно превосходит put-опционы. Среди опционов, истекающих до 20 июня, дисбаланс невыразителен, однако в контрактах с датой экспирации после 20 июня подавляющее большинство приходится на buy-сделки (call).
Инструменты мониторинга ликвидации показывают, что шорт-позиции на сумму 2,1 млрд долларов подвергнутся принудительной ликвидации при достижении ценой отметки в 3000 долларов. Рынок спровоцирует шорт-сквиз, что в краткосрочной перспективе может подтолкнуть стоимость ETH к целевому уровню в 3000 долларов.
8. Создание эфириум-казначейства компанией SBET создаст дополнительный спрос
На фоне криптодружелюбной политической конъюнктуры и ослабления регулирования на американском фондовом рынке появились компании, последующим образом копирующие модель MicroStrategy (MSTR), аккумулирующие крупные объёмы базовых криптовалют (BTC, ETH, SOL) в качестве основных активов баланса.
Сооснователь Ethereum и генеральный директор ConsenSys Джо Лубин объявил о назначении на пост председателя совета директоров SharpLink Gaming (тикер: SBET) для руководства стратегией формирования ethereum-резерва объёмом 425 млн долларов. Капитал резерва будет функционировать как активный хаб: помимо извлечения прибыли от роста курса самого актива, значительная часть накопленного ETH будет направлена на стейкинг, где компания станет непосредственным участником обеспечения сетевой безопасности, предоставляя инвесторам дивидендную доходность не менее 2% годовых от операций staking. Подобная модель сформирует новый устойчивый спрос на этер.
9. Волна листингов криптокомпаний создаёт долгосрочные точки концентрации ликвидности
Эмитент стейблкоинов Circle вышел на фондовую площадку Nasdaq в начале июня, за первый день торгов его капитализация выросла более чем на 200%, что вызвало высокий интерес институционального капитала к «криптоакциям» (cryptoequities). Несколько компаний из криптоиндустрии анонсировали планы листинга на той же бирже. Среди них: биржа криптоактивов Bullish Global (участником инвестраунда которой выступил Питер Тиль), легендарная площадка Kraken, фонд управления цифровыми активами Galaxy Digital, провайдер кастодиальных решений и услуг для институционалов BitGo, производитель оборудования для майнинга Bgin Blockchain и др. Некоторые из них уже подали документы на IPO. Последовательные листинги указанных компаний создают непрерывные очаги притрока капитала, привлекая всё больше инвестиций в сектор криптоактивов.
Подводя итог анализа, можно констатировать следующее: объём открытых позиций по фьючерсам на ETH находится на высоких уровнях при повышенной ликвидности; рыночная настроенность переходит в фазу подогрева, но ещё не достигла крайних значений индекса жадности; количество шорт-позиций на биржах растёт, однако существенного дисбаланса между лонгом и шортом пока не наблюдается. Спотовый сегмент ETH характеризуется постоянным притоком средств, а опционный рынок сигнализирует о бычьих ожиданиях. Преодоление ценой ключевого уровня конверсии поддержки и сопротивления, а также выход выше краткосрочных уровней предложения, могут стать катализаторами для дальнейшего продолжения восходящего тренда, усиливаемого скопленными длинными позициями. На фоне смягчения нормативного регулирования цифровых валют, постепенного увеличения капитализации стейблкоинов, расширения стратегий создания эфир-фондов на U.S. equity markets и повышения толерантности американского фондового рынка к криптокорпорациям, в среднесрочной и долгосрочной перспективе возможен проброс котировок ETH выше отметки в 14 000 долларов.
4. Резюме
США продолжают выстраивать системную, стандартизированную и максимально прозрачную нормативную базу в криптоиндустрии, одновременно упрощая процедуры эмиссии, custody и реализации цифровых активов. Стимулирование выпуска стейблкоинов идёт параллельно с исследованием потенциала инновационных классов активов, таких как DeFi и RWA. Комплекс данных мероприятий обеспечит значительное расширение суммарного объёма криптоактивов на рынке. Благодаря развитейшей экосистеме DeFi, Ethereum является наилучшим кандидатом на приём капиталов, легализованных посредством внедрения регуляторных норм для стейблкоинов. Проекты, базирующиеся на данной платформе (как в сегменте DeFi, так и в RWA), получат мощнейший синергетический эффект и перспективы устойчивого долгосрочного роста.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @trend_research_






