IOSG|Взрывной рост RWA на Ethereum: трансформация регулирования и совершенно новый двигатель роста
Автор: Sam @IOSG
Краткое содержание
-
В качестве предпосылки взять законопроект о стейблкоинах, перейти к недавнему вниманию и дискуссиям общественности вокруг RWA, а затем начать рассказывать о RWA на базе Ethereum.
-
Анализ данных (zksync может стать ярким примером)
-
Как появление Etherealize повлияет на Ethereum
-
Выпуск стейблкоинов и DeFi в сети Ethereum традиционно обладают сильными барьерами для входа. В сочетании с новой политикой США, можно ли через RWA органично связать традиционные финансы и DeFi? Каковы ключевые факторы нашего продолжительного оптимизма по отношению к Ethereum как самому надёжному и децентрализованному блокчейну?
Законодательная инициатива и рост внимания рынка
На фоне быстро меняющейся системы традиционных финансов и нормативно-правового регулирования недавнее принятие законопроекта «GENIUS» вновь разожгло интерес рынка к RWA. Помимо стейблкоинов и масштабных законодательных шагов, в секторе RWA незаметно были достигнуты важные вехи: устойчивая динамика роста и ряд заметных прорывов — например, запуск токенизированных акций и ETF компанией Kraken, предложение Robinhood передать активам в форме токенов статус, равный традиционным ценным бумагам, согласно которому комиссия по ценным бумагам и биржам США (SEC) должна обеспечить их равноправие; выпуск фонда JTRSY объёмом $400 млн в сети Solana платформой Centrifuge и т. д.
В условиях беспрецедентно высокого внимания рынка и неизбежности более широкого внедрения со стороны традиционных финансов крайне важно глубоко проанализировать текущую ситуацию с RWA — в частности, позиции ведущих платформ, таких как Ethereum. RWA на базе Ethereum демонстрируют удивительные темпы поквартального роста, зачастую удерживая двузначные показатели; скорость роста в 2025 году явно опережает однозначные месячные показатели 2024 года. Ещё одним ключевым драйвером этой тенденции стало «эфириализация» (Etherealize) в качестве катализатора регуляторного развития, а также объявление фондом Ethereum стратегии приоритетного направления в области RWA. На этом критическом этапе данная статья подробно рассматривает динамику развития RWA на Ethereum и его сетях второго уровня (Layer-2).
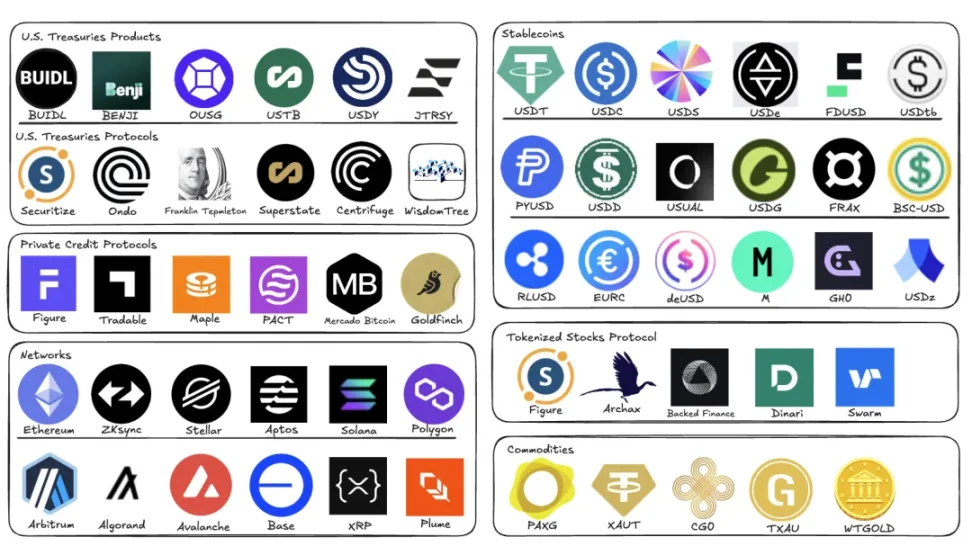
Карта экосистемы RWA, IOSG
Анализ данных: полный обзор роста Ethereum RWA
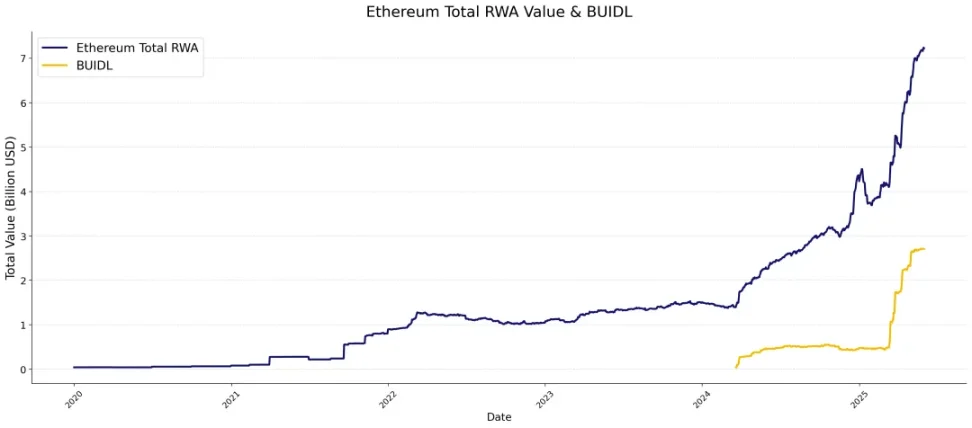
Данные чётко показывают: стоимость активов реального мира (RWA) на Ethereum вступила в фазу выраженного цикла роста. Если проследить долгосрочную траекторию совокупной заблокированной стоимости (TVL) нестейблкоинных RWA в сети Ethereum, она выглядит впечатляюще — на протяжении многих лет оставаясь в диапазоне от 1 до 2 млрд долларов, пока в апреле 2024 года не перешла в фазу быстрого роста. Этот импульс продолжает усиливаться в 2025 году. Основным двигателем выступает фонд BUIDL компании BlackRock, чья текущая капитализация достигла 2,7 млрд долларов. Как видно на оранжевой линии тренда, сам фонд BUIDL с марта 2025 года демонстрирует параболообразный рост, мощно подтягивая вверх общее расширение экосистемы RWA в сети Ethereum.
RWA.xyz, IOSG
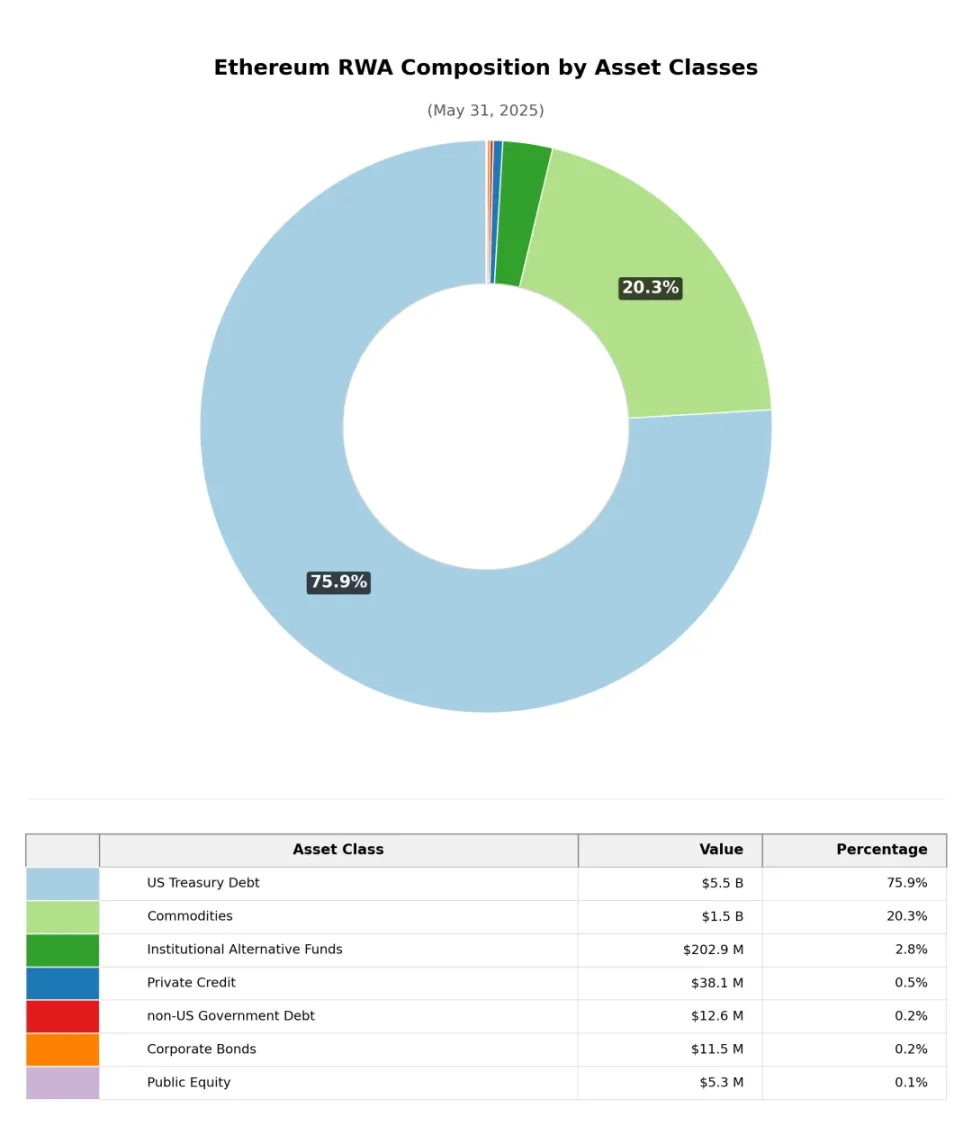
При рассмотрении по классам активов (за исключением стейблкоинов) капитализация реальных активов (RWA) на Ethereum сильно сконцентрирована в двух основных категориях: проекты, связанные с государственным долгом (75,9%), и сырьевые товары (преимущественно золото, 20,3%); остальные категории занимают небольшую долю. Для сравнения, в структуре капитализации всего крипто-рынка RWA наибольшую долю занимает частное кредитование (57,4%), за ним следуют проекты госдолга (30,9%).
RWA.xyz, IOSG
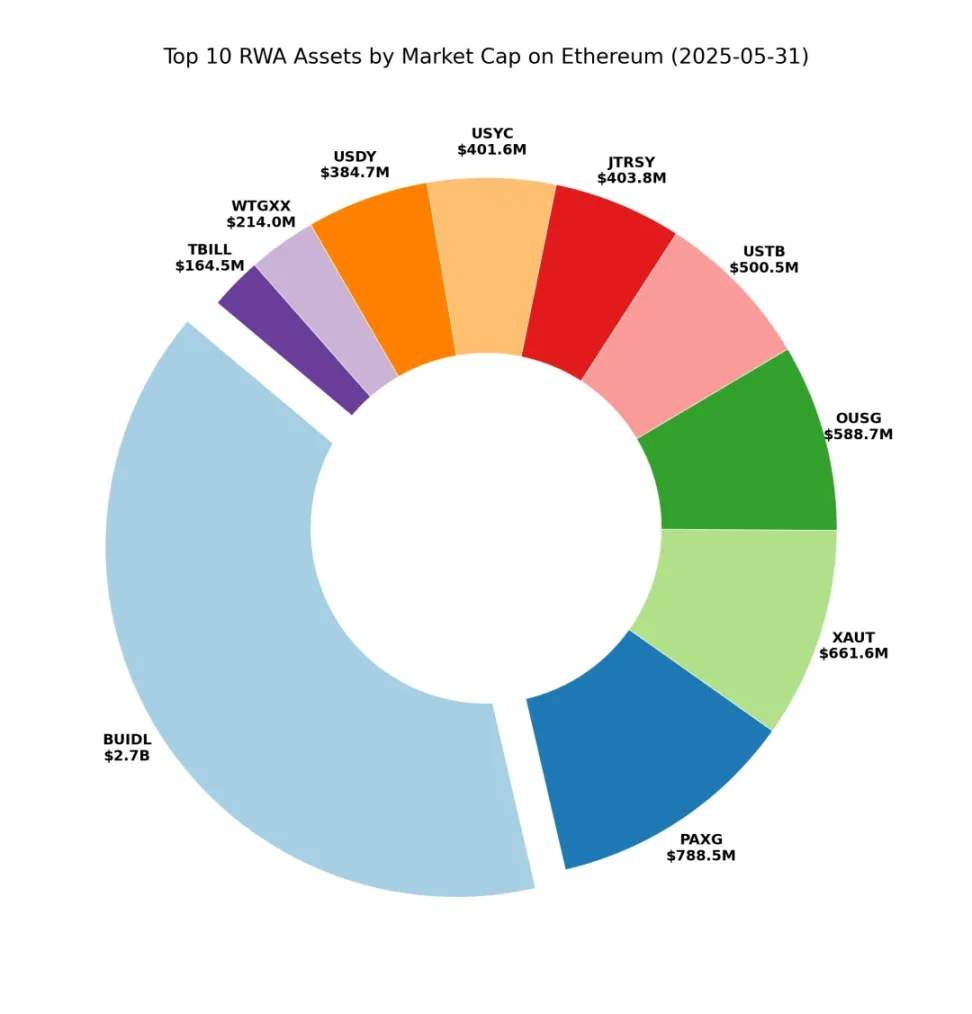
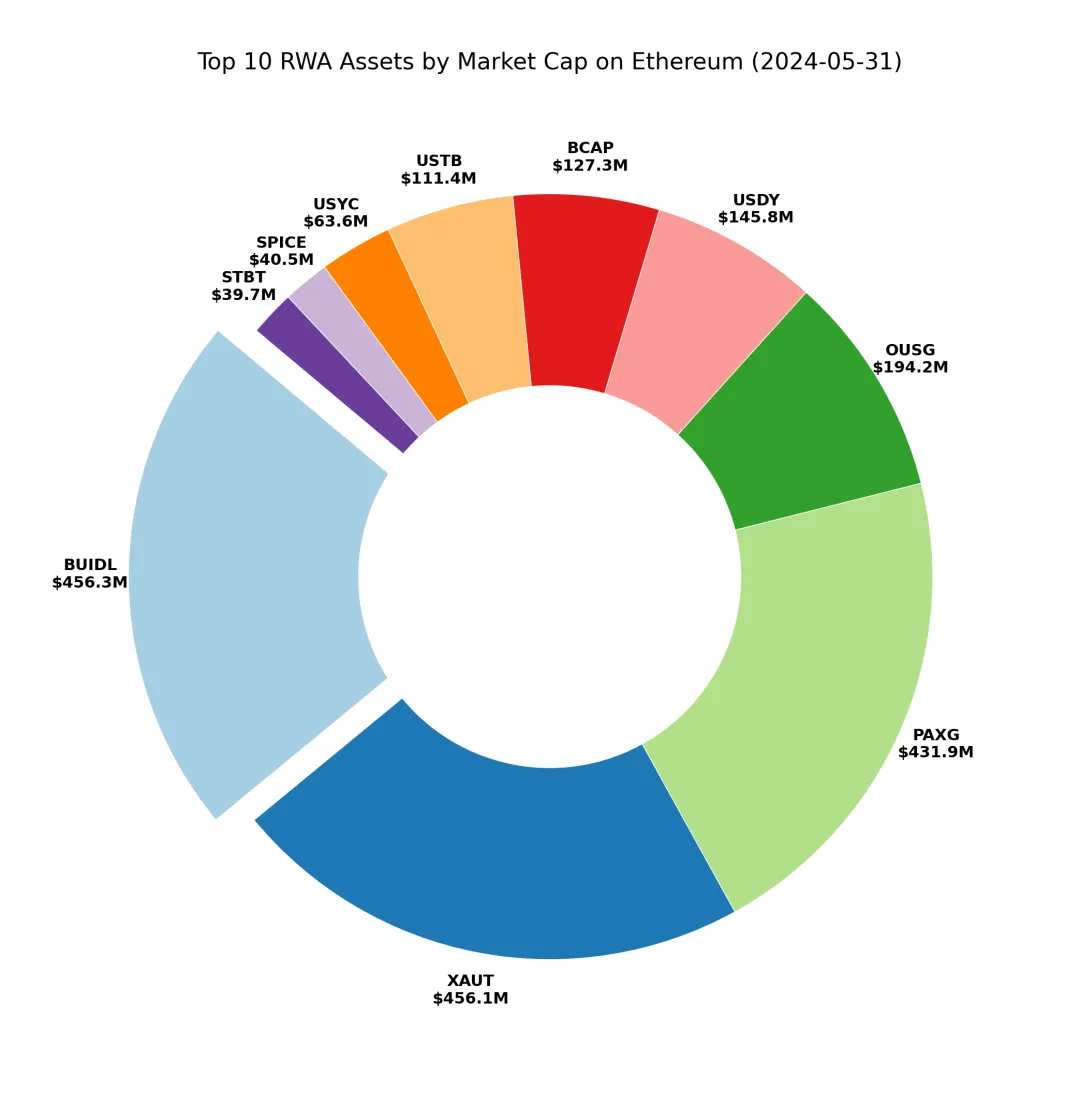
Если ещё глубже сосредоточиться на ведущих активах RWA в сети Ethereum, круговая диаграмма наглядно показывает доминирование BUIDL. При сопоставлении с данными годовой давности видно: тогда объём BUIDL был сопоставим с проектами вроде PAXG и XAUT, а сегодня он сформировал значительный отрыв. Хотя базовый состав десяти ведущих проектов остаётся относительно стабильным, темпы роста продуктов госдолга заметно опережают золотые аналоги, что приводит к постоянному расширению их доли рынка.
RWA.xyz, IOSG
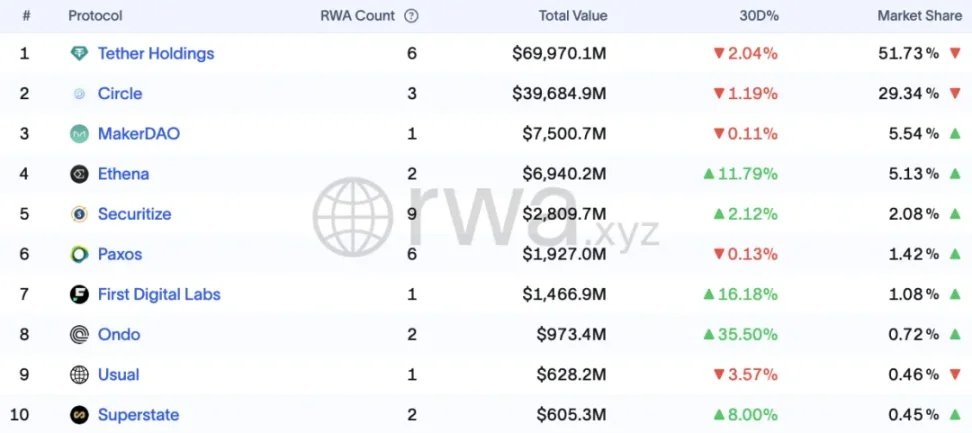
С точки зрения протоколов, текущими лидерами остаются эмитенты стейблкоинов: первые четыре позиции依次依次为 Tether, Circle, MakerDAO (экосистема стейблкоина Dai) и Ethena. Примечательно, что общий объем протокола секьюритизации Securitize уже значительно превысил показатели некоторых стейблкоинов, таких как FDUSD и USDC, пробившись в число лидеров. Среди других секьюритизационных протоколов, вошедших в десятку лучших, также фигурируют Ondo и Superstate.
RWA.xyz, IOSG
Более детальный анализ ежемесячных данных с начала 2024 года показывает: волна роста зародилась в апреле 2024 года, когда был зафиксирован впечатляющий скачок на 26,6% — за один месяц на долю этого периода пришлась четверть общего месячного прироста общей стоимости RWA в Ethereum. Этот импульс сохранился и в последующие три месяца, хотя в период августа–декабря 2024 года несколько замедлился; однако сеть по‑прежнему генерировала около 200 млн долларов прироста в месяц (помесячный рост примерно на 5%, годовой показатель превышает 60%).
В январе 2025 года темпы роста снова резко ускорились, продемонстрировав помесячный скачок на 33,2%. После кратковременной коррекции в феврале сеть Ethereum на протяжении четырёх месяцев подряд сохраняла двузначный рост, причем апрель и май показали помесячное увеличение, преодолевшее отметку в 20%.
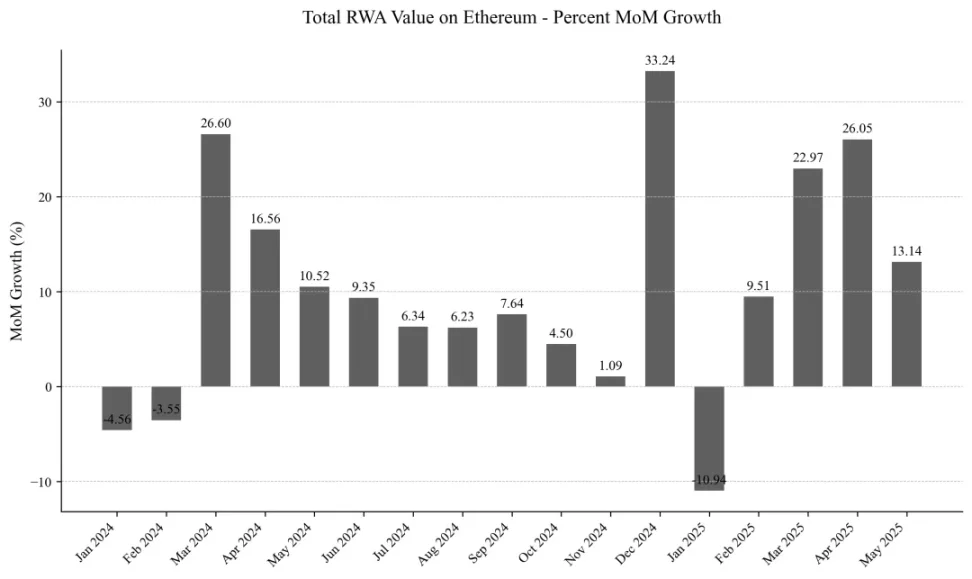
RWA.xyz, IOSG
BUIDL
По мере стремительного возвышения BUIDL как проекта с наибольшей капитализацией в экосистеме RWA Ethereum, тщательный анализ траектории его роста становится критически важным. График помесячной динамики показывает: до марта 2025 года этот показатель оставался относительно стабильным, после чего произошел взрывной скачок в марте 2025 года. Однако самые свежие данные за май свидетельствуют, что сверхбыстрый темп роста немного снизился, хотя прибавка всё равно составила 210 млн долларов при помесячном увеличении на 8,38%. Будущие месяцы станут ключевым окном наблюдения: необходимо отслеживать, сохранится ли тенденция к замедлению или же возобновится экспоненциальный рост.
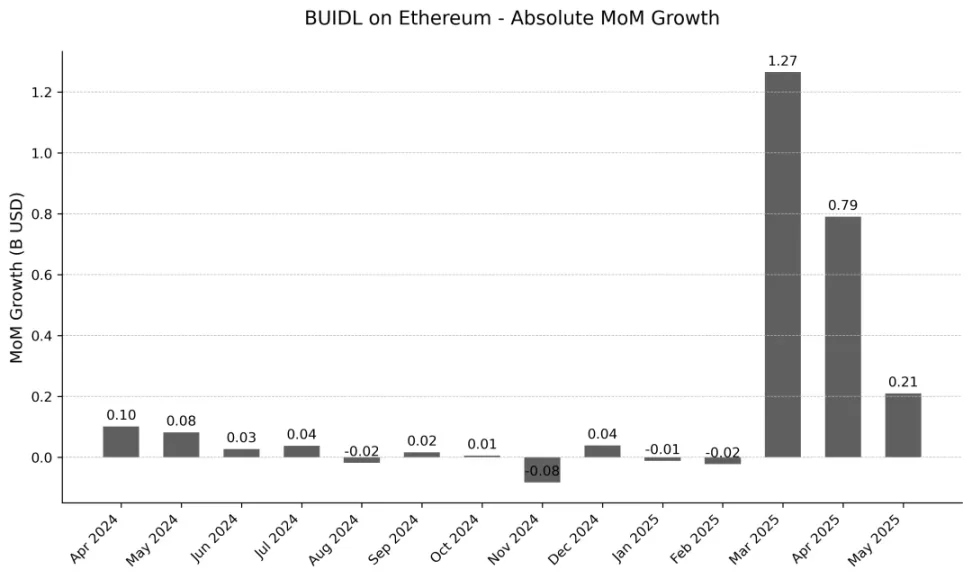
RWA.xyz, IOSG
Взрывной рост BUIDL обусловлен несколькими факторами. Рост в основном обусловлен институциональным спросом, а конкурентоспособность продукта стала ключевым двигателем успеха: включая круглосуточную работу, более быстрое время расчетов по сравнению с традиционными финансами, а также высокую доходность в рамках комплаенс-режима. Примечательно, что интеграция с DeFi реализует синергетический эффект и открывает новые сферы применения, например продукт USDtb от Ethena Labs, резервы которого на 90% обеспечиваются BUIDL. Одновременно растет осведомленность о BUIDL как об качественном залоговом активе, а выпущенный проектом Securitize токен sBUIDL дополнительно открывает сценарии интеграции в DeFi.
Распределение активов BUIDL отличается высокой концентрацией: около 93% сосредоточено на основной сети Ethereum, тогда как масштабы в других экосистемах несопоставимо малы. Кроме того, на фоне постоянного расширения управляемых активов ежеквартальные дивиденды BUIDL непрерывно бьют рекорды: в марте 2025 года они составили 4,17 млн долларов, а к маю подскочили до 7,9 млн долларов.
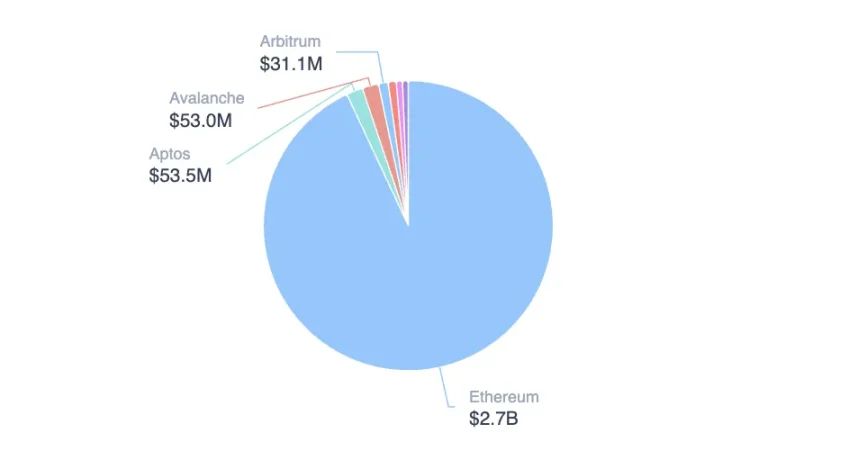
Распределение BUIDL, скриншот с RWA.xyz
Стейблкоины
Учитывая, что законопроект «GENIUS» окажет структурное влияние на рамки регулирования стейблкоинов, системный анализ траектории развития рынка стейблкоинов в Ethereum имеет важное прогностическое значение. С 2024 года совокупная капитализация данного сегмента неизменно демонстрирует уверенный восходящий тренд, хотя темпы роста слегка уступают другим сегментам RWA, но сохраняет устойчивый ритм ежемесячного прироста.
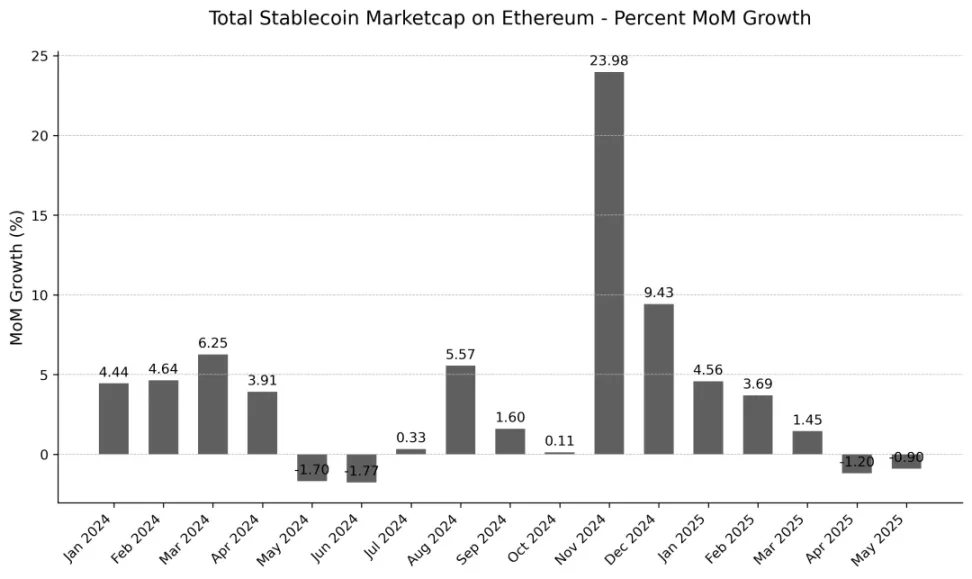
RWA.xyz, IOSG
Малые проекты (менее 500 млн долларов) в начале 2024 года столкнулись с продолжительной консолидацией и сокращением объемов. Однако ближе к концу 2024 года капитализация большинства из них пошла в рост: продолжили расти объёмы GHO, M и USDO. Параллельно появились новые стейблкоин-проекты, преодолевшие порог в 50 млн долларов, что сделало экосистему стейблкоинов Ethereum более разнообразной, а малые проекты по капитализации начали процветать с 2025 года.
Средние проекты (от 500 млн до 5 млрд долларов) в 2024 году представлены были только FDUSD и FRAX; BUSD, прекративший эмиссию, резко упал с 1 млрд долларов в январе 2024 года до менее чем 500 млн долларов к марту. Однако в 2025 году сразу два проекта — USD0 и PYUSD — преодолели рубеж в 500 млн долларов, сделав сегмент средних стейблкоинов значительно более разнообразным.
Крупнейшие стейблкоины (более 5 млрд долларов) по‑прежнему находятся под абсолютным контролем USDT и USDC: USDT большую часть 2024 года стабильно держался на уровне 40 млрд долларов капитализации, в начале декабря подскочил до 70 млрд долларов, после чего постепенно стабилизировался, а в последнее время наблюдалось небольшое снижение показателей; USDC же планомерно вырос с 22 млрд долларов в январе 2024 года до 38 млрд долларов к маю 2025 года. В начале 2025 года оба проекта USDS и USDe впервые преодолели отметку в 5 млрд долларов, однако по доле рынка USDT и USDC по‑прежнему располагаются далеко впереди.
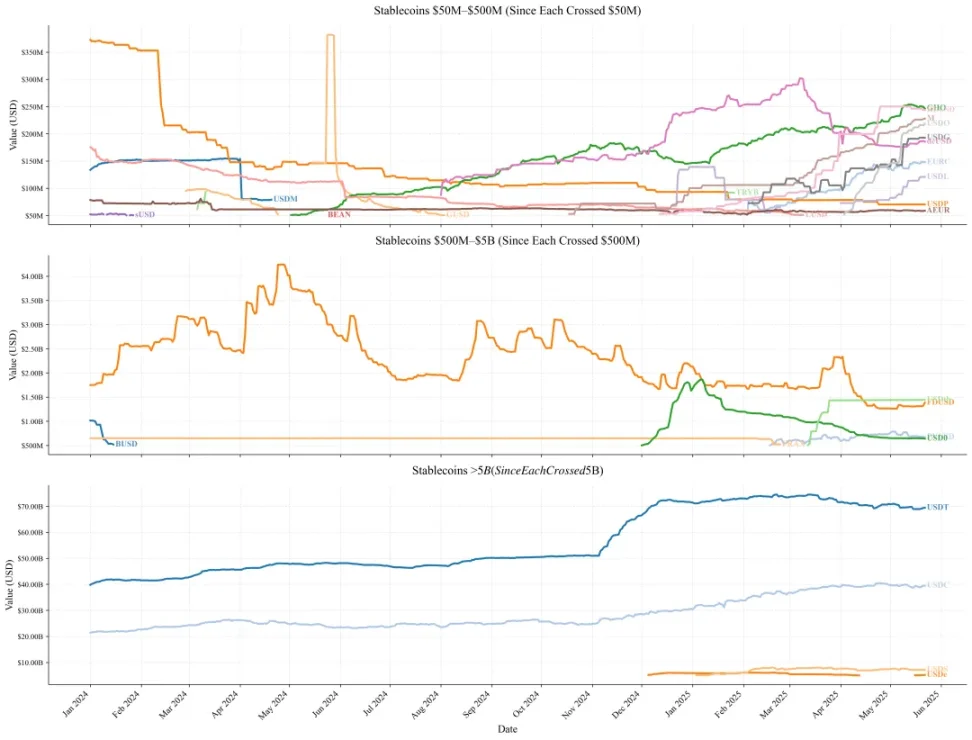
RWA.xyz, IOSG
Абсолютное доминирование USDT и USDC напрямую влияет на всю экосистему стейблкоинов.
Рост в ноябре 2024 года особенно примечателен: за месяц USDT увеличился на 30,16%, а USDC показал рост на 16,31%. После этого всплеска наблюдалось устойчивое многомесячное увеличение объемов, причем рост USDC в последующие месяцы был еще более стабильным, составляя ежемесячно более 5%. По информации эмитентов: Tether объяснил это «волной входящих обеспечительных активов от торговых площадок и институциональных трейдинговых десков, которые готовятся к ожидаемому резкому скачку торгового объема»; компания Circle подчеркнула, что «流通ный объем USDC вырос на 78% в годовом исчислении... Помимо пользовательского спроса, это связано с восстановлением рыночной уверенности и совершенствованием стандартов, вызванных новыми правилами регулирования стейблкоинов».
Однако рыночная динамика в последнее время заметно сменилась: последние четыре месяца ончейн-объемы USDT в Ethereum находились в состоянии стагнации роста, а в мае 2025 года USDC впервые после длительного периода роста показал снижение. Данный феномен может сигнализировать о переходе рынка в новую фазу цикла.
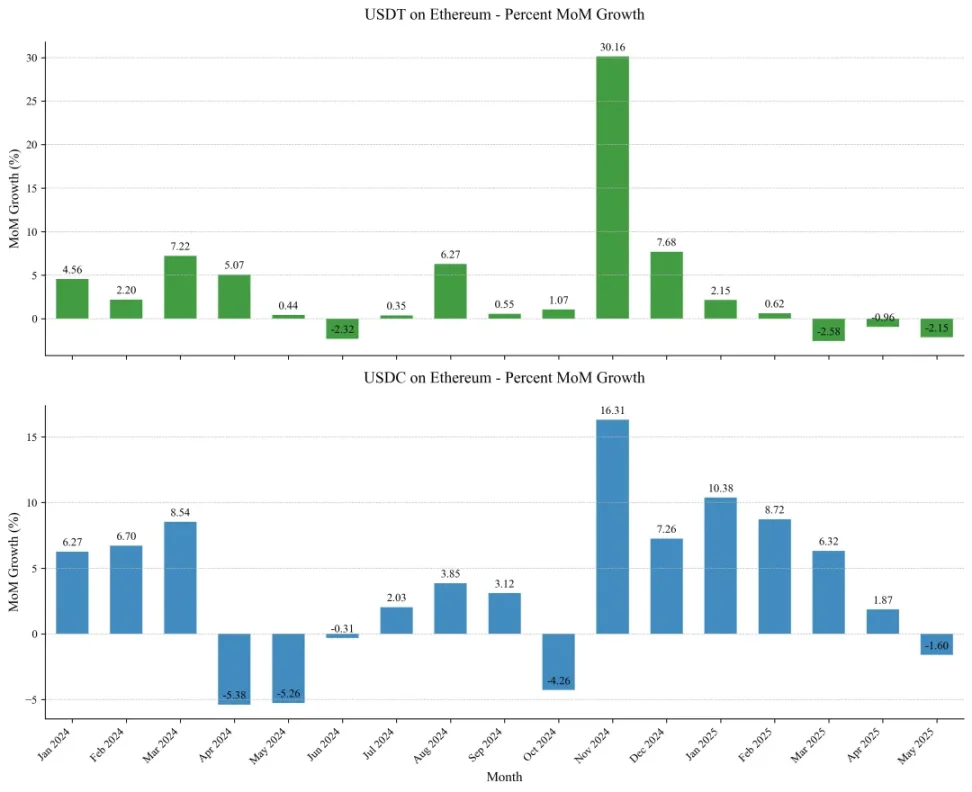
RWA.xyz, IOSG
Экосистема L2
В более широкой картине экосистемы RWA Ethereum сохраняет абсолютное лидерство с долей рынка 59,23% (без учета стейблкоинов), однако перед ней стоят и серьезные вызовы.
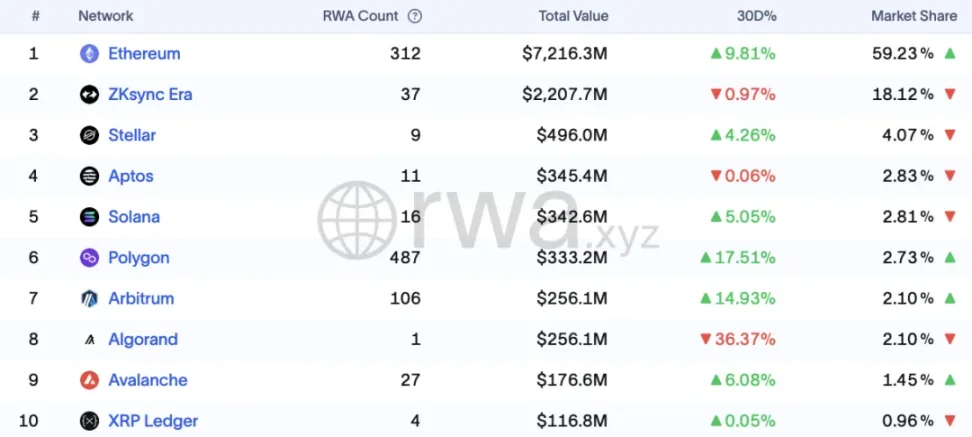
Скриншот с RWA.xyz
Примечательно, что zkSync вышел на второе место благодаря единственному драйверу — проекту Tradable, тогда как Stellar занял третью позицию полностью за счет фонда BENJI от Franklin Templeton объемом $455,9 млн. Несмотря на привлекательные бухгалтерские показатели RWA этих двух публичных блокчейнов, игнорировать их структурные недостатки нельзя: дефицит разнообразия активов и зависимость от одного ключевого проекта.
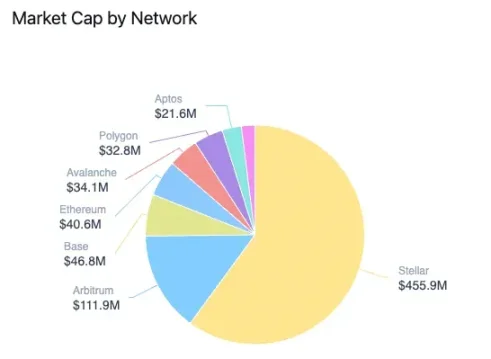
Структура фонда BENJI, скриншот с RWA.xyz
Как демонстрируют характеристики экосистем zkSync и Stellar, большинство сетей второго уровня (L2) в настоящее время также сталкиваются с проблемой недостаточного разнообразия экосистемы — их рыночная капитализация RWA критически зависит от поддержания 1–2 главных проектов. Например, в Arbitrum: из общих $256 млн капитализации на BENJI приходится $111,9 млн (43,7%), а на Spiko — $93,5 млн (36,5%), совместно эти два проекта монополизируют более 80% рынка; Polygon также демонстрирует схожую картину распределения, где основные источники капитализации сфокусированы на проектах Spiko и Mercado Bitcoin.
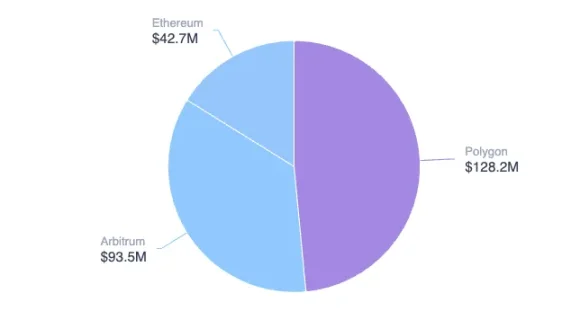
Структура проекта Spiko, скриншот с RWA.xyz
Если расширить взгляд на всю экосистему L2, видна значительная дифференциация стоимости RWA и рыночных долей различных сетей (см. таблицу ниже). Исключая zkSync, лишь Polygon и Arbitrum сформировали реально ощутимый эффект масштаба, остальные сети L2 всё ещё находятся на ранних стадиях развития. Успех Polygon и Arbitrum в большой степени опирается на единственного движущего фактора — проект Spiko, который обеспечивает примерно треть общей стоимости RWA на обеих сетях.
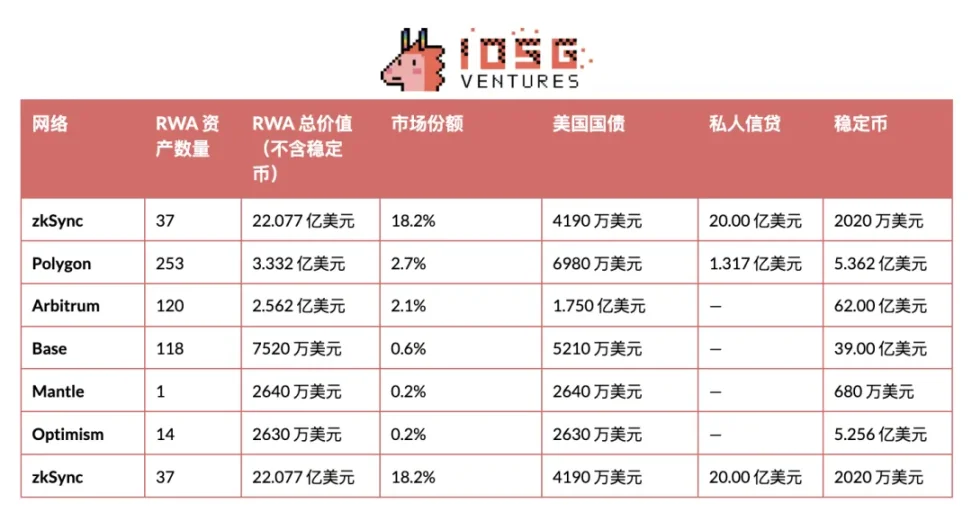
RWA.xyz, IOSG
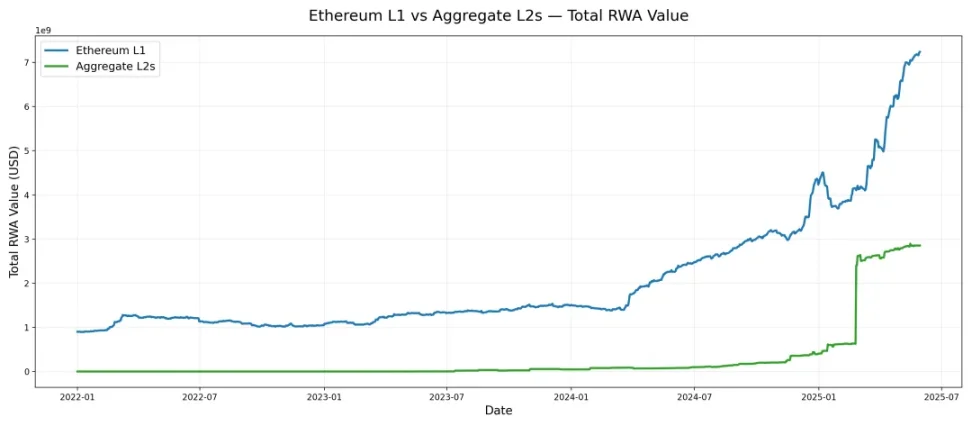
Если проследить общую эволюцию рыночной капитализации RWA в сетях Layer-2, её цикл роста не всегда совпадает с циклом Layer-1: в середине 2024 года одновременный старт роста не произошел. Интеграция проекта Tradable в сеть zkSync принесла рост капитализации на уровне 2 млрд долларов. Однако даже с учетом исключения этого влияния тренд роста L2 утвердился — начиная с сентября 2024 года сети L2 последовательно демонстрируют двузначный помесячный рост. Напротив, на предыдущих этапах экспансия RWA носила исключительно фрагментированный и слабый характер. Таким образом, конец 2024 года стал знаковой точкой поворота в развитии RWA-экосистемы L2, ознаменовавшей переход в фазу мощного цикла роста.
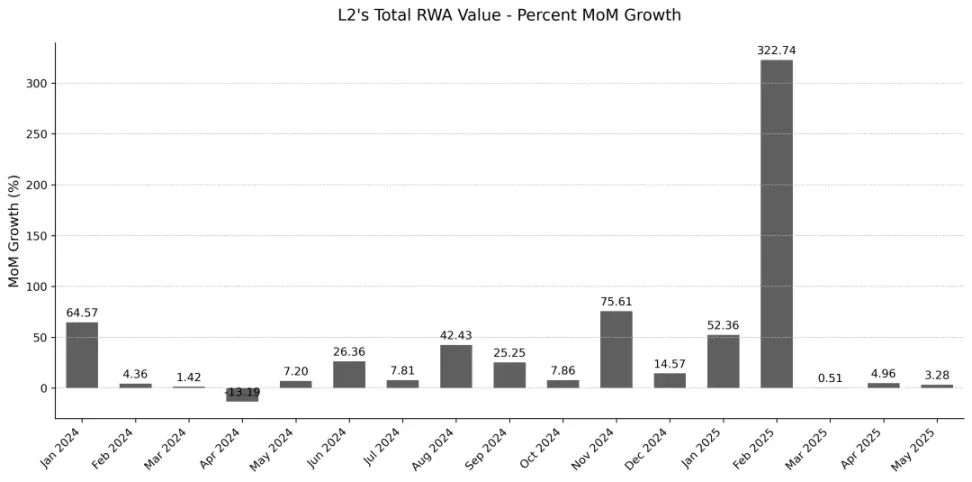
RWA.xyz, IOSG
Etherealize: новый двигатель RWA в Ethereum
Являясь одной из ключевых сил, движущих внедрение RWA на базе Ethereum, возникновение Etherealize было продиктовано глубоким пониманием отраслевых узких мест: когда прорывы на уровне протоколов не конвертируются в эффективные физические приложения, участие институционалов часто застаивается. В ответ на это Etherealize через разработку специализированных инструментов, построение сети стратегических партнерств и глубокое вовлечение в процесс формирования политики системно ликвидирует разрыв между технологическими прорывами и их практическим применением.
В настоящее время Etherealize продвигает распространение и применение RWA на базе Ethereum преимущественно через образовательный контент и инструменты для работы с данными. С одной стороны, команда публикует глубокие материалы как о самом Etherealize, так и об экосистеме Ethereum, принимает участие в известных подкастах и интервью с традиционными финансами и крипто-СМИ, оказывая большое влияние через диалог с лидерами мнений отрасли; с другой стороны, Etherealize активно взаимодействует с регулирующими органами, успешно проведя ряд семинаров и рабочих встреч по вопросам комплаенса и регулирования цифровых активов, непрерывно предлагая конструктивные решения для упорядоченного продвижения процесса RWA.
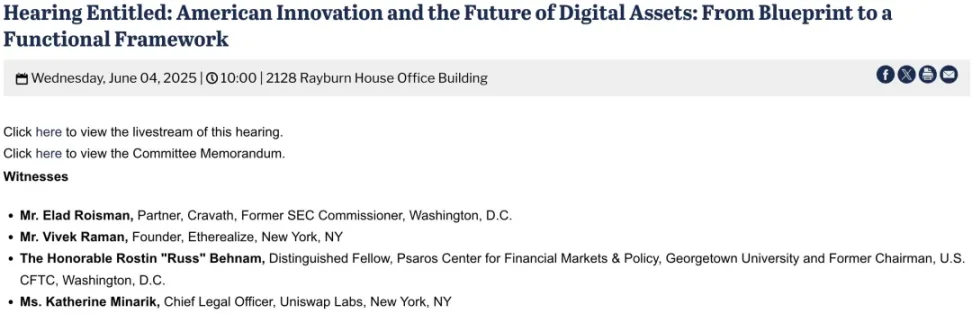
В последнее время основатель Etherealize Вивек Раман получил приглашение присутствовать на слушаниях в комитете Палаты представителей США по финансовым услугам по теме «Будущее инноваций и цифровых активов в США», что продолжает укреплять важную роль взаимодействия Etherealize с регуляторами.
На текущем этапе продуктовая линейка Etherealize включает всего один инструмент — информационную панель, предназначенную для маркетингового просвещения и продвижения, однако дорожная карта команды предусматривает разработку SDK для институционального сектора и ведет набор первых инженеров. Развитие продукта Etherealize в сфере RWA заслуживает пристального внимания.
Во втором квартале 2025 года основной фокус дорожной карты будет направлен на релиз SDK институционального уровня: данный набор инструментов объединит в себе API-интерфейсы, процессы соответствия требованиям и модули оптимизации газа, помогая банкам и управляющим компаниям выстраивать безопасные и поддающиеся аудиту процедуры выпуска активов, что существенно снижает порог входа традиционных финансовых организаций в RWA-пространство Ethereum.
В третьем квартале планируется запуск пилотного проекта корпоративного кошелька на базе технологии Noir, который гарантирует конфиденциальность на уровне предприятия и за счет механизма «конфиденциальности по умолчанию» удовлетворяет требования к секретности операций с RWA.
В четвертом квартале планы расширяются на международный рынок: команда планирует установить партнерские отношения с Digital Port (Сингапур) и Ассоциацией Crypto Valley (Швейцария), адаптируя локальные функциональные возможности и механизмы соответствия требованиям под нормативную среду и рыночный спрос в Азиатско-Тихоокеанском регионе и Европе.
Параллельно, для снижения трения между различными сетями Layer‑2, команда возглавит процесс стандартизации Rollup и создаст единый межсетевой интерфейс, обеспечивающий свободное движение активов, тем самым интегрируя RWA-экосистему Ethereum и повышая уровень её интероперабельности.
И наконец, чтобы сократить разрыв между традиционными финансовыми институтами и технологиями блокчейна, команда продолжит придерживаться модели поддержки в режиме 24/7, предоставляя услуги полного цикла (end-to-end) — от подготовки юридической документации до развертывания смарт-контрактов.
Стратегическая защита (moat) Ethereum в сфере RWA
Первое преимущество
Процесс принятия решений в традиционных финансах существенно отличается от DeFi: проверки на соответствие нормативным требованиям, тестирование на пилотных участках и подготовка доказательств концепции (PoC) значительно затягивают срок вывода проекта в продакшн. На начальной стадии институционалы предпочитают осторожный подход, приступая к масштабированию только после успешной валидации результатов пилотных тестов. Даже проект BUIDL, занимающий лидирующие позиции в сети Ethereum, потребовал почти года накопления потенциала, прежде чем выйти на фазу взрывного роста. Ключевым преимуществом Ethereum является её статус пионера в экосистеме — задолго до наступления волны RWA сеть уже заключила экспериментальные партнерства с рядом ведущих финансовых институтов.
Экосистемное развитие
Помимо сотрудничества с институционалами, для зрелости экосистемы RWA требуется длительное накопление опыта. Ethereum сохраняет лидерские позиции благодаря:
-
Разнообразию: охватывает широкий спектр эмитентов активов и протокольных архитектур;
-
Глубине: наличие нескольких проектов с капитализацией, превышающей миллиард долларов, что создает эффект масштаба.
Процесс интеграции традиционных финансов и DeFi продолжает углубляться. Большинство проектов RWA в первую очередь разворачиваются на основной сети Ethereum, непосредственно используя зрелые протоколы децентрализованного кредитования, маркет-мейкинга и деривативов из экосистемы Ethereum для повышения эффективности капитала. Недавним примером служит использование проекта Ethena токена BUIDL в качестве обеспечения (резерва) на 90% для стейблкоина USDtb. Законодательство GENIUS, требующее смещения состава резервов стейблкоинов в сторону казначейских облигаций США, способствует слиянию самих облигаций, токенизированных продуктов на блокчейне и протоколов стейблкоинов. Одновременно крупнейшие протоколы DeFi включают BUIDL в систему своих основных залоговых активов.
Ethereum сохраняет преимущества в ликвидности RWA: число активных адресов, разнообразие токенов и глубина ликвидности остаются на лидирующих позициях. Хотя в экосистеме L2 существуют неопределенности относительно механизмов координации, она по‑прежнему остается главным путем масштабирования сети.
Безопасность
Безопасность является фундаментом экосистемы RWA, где зрелость технологий смарт-контрактов играет решающую роль. По мере усложнения логики проектов RWA требования к смарт-контрактам возрастают. Атака хакеров на протокол Cetus в сети Sui в мае 2025 года (ущерб составил 223 млн долларов) обнажила смертельные риски манипуляций с оракулами и уязвимостей в контрактах. Несмотря на то, что блокировка транзакций в блокчейне позволила вернуть 162 млн долларов, такие реактивные меры аварийного реагирования подчеркивают ограниченность проактивного контроля рисков. В сравнении с этим ключевым преимуществом Ethereum выступает её более децентрализованная архитектура, безупречная история надежной работы и процветающая экосистема разработчиков.
Технологическое развитие
Дорожная карта технологического развития Ethereum будет ускорять продвижение RWA. Прежде всего, планируется повышение производительности L1 для устранения основного технологического отрыва от высокопроизводительных публичных блокчейнов. Во-вторых, акцент сместится на обеспечение интероперабельности L2 и фокус на уровне приложений, что откроет прямой канал связи между традиционными финансами и токенизированными активами на блокчейне.
Параллельно реализация дорожной карты в сфере конфиденциальности позволит укрепить стандарты безопасности и механизмы защиты данных (например, интеграция privacy-инструментов в популярные кошельки, упрощение процедур проведения транзакций, устойчивых к цензуре), обеспечивая гарантии безопасности операций с RWA и формируя систему конфиденциальности активов, отвечающую требованиям институционального уровня.
«Закон GENIUS»: регуляторный меч дважды заточен
Новая система регулирования стейблкоинов, усиливая контроль над централизованными структурами, одновременно привносит на рынок регуляторную определённость. В настоящее время пункт 4(6) закона прямо не разрешает эмитентам стейблкоинов выплачивать процентный доход держателям, и хотя рынок может порождать альтернативные решения, вопрос всё ещё окружен неопределённостью. Одновременно законопроект требует, чтобы резервы стейблкоинов на 1:1 состояли из долларов США или высоколиквидных безопасных активов, таких как казначейские обязательства США.
Резервы стейблкоина USDC практически полностью размещены в казначейских облигациях США и соответствуют новым правилам. Однако другим крупным эмитентам придётся полностью перестроить структуру своих резервов, иначе им грозит вынужденный уход с рынка США. Это напрямую коснется алгоритмических стейблкоинов и монет архитектуры Delta Neutral.
Привязка обеспечительных активов к суверенному долгу США даёт регуляторам более сильные рычаги вмешательства (параллельно стимулируя спрос на гособлигации), однако пробелы в тексте закона могут породить новые системные риски, о чём напоминают исторические уроки Закона о модернизации товарных фьючерсов (CFMA) 2000 года.
С позитивной стороны, четкие границы соответствия требованиям могут ускорить приход крупных игроков: банки и управляющие компании давно искали регуляторную уверенность, которая теперь будет предоставлена. Больше крупных корпораций и институционалов получат разрешения на выпуск стейблкоинов. Например, крупные американские банки сейчас обсуждают возможность создания совместного крипто-стейблкоина, а корпорация Meta заново рассматривает перспективы запуска нового стейблкоин-проекта.
Устойчивость Ethereum: разнообразная экосистема
Устойчивость экосистемы стейблкоинов в Ethereum базируется на её разнообразии. С начала 2025 года рыночная капитализация множества эмитентов стейблкоинов значительно выросла, а также появилось множество новых проектов, обладающих богатым спектром конструктивных особенностей: разнообразные структуры обеспечения, стратегии генерации доходности и модели управления. Обязательное требование закона GENIUS о 1:1-резервировании казначейскими бумагами создало серьезное давление на соответствие стандартам для большинства проектов, вынуждая их выбирать: либо перестраивать структуру резервов, либо временно покинуть рынок США.
Жизнестойкость экосистемы Ethereum отличает её от тех публичных блокчейнов, где рынок захвачен немногими проектами стейблкоинов или RWA, — это снижает риски повсеместной унификации после массового принятия регуляцией. Многообразие структуры образует естественный механизм изоляции рисков: даже если некоторые стейблкоины будут корректировать свои стратегии под давлением комплаенса, другие проекты продолжат внедрять инновации и отстаивать децентрализованную суть, отказываясь становиться полным придатком системы казначейских облигаций США. Однако дальнейшее развитие также будет зависеть от стратегического позиционирования фонда Ethereum и платформы Etherealize.
Заключение
В течение последних месяцев экосистема RWA в Ethereum переживала взрывной рост. Именно BUIDL стал в последнее время наиболее мощным двигателем прогресса этого сектора, в то время как многие проекты, связанные с государственным долгом, также продемонстрировали сильный рост. На фоне масштабной экспансии проекты с казначейским долгом все чаще проявляют тенденцию к интеграции с существующей экосистемой DeFi и RWA в Ethereum, выступая, например, в роли залога для протоколов кредитования или стейблкоинов.
В сфере RWA Ethereum по‑прежнему занимает очевидные лидирующие позиции. Будь то временное преимущество пионера, высокий уровень безопасности, глубокая экосистемная зрелость, грандиозные обновления в технологической дорожной карте, бескомпромиссное лидерство BUIDL, разнообразие сети второго уровня (L2) или комплексная поддержка со стороны Etherealize, все эти факторы совместно формируют непреодолимый центральный барьер для Ethereum в волне вывода традиционных финансов на блокчейн.
На фоне продвижения закона «Genius Act» доллароваая кредитная система ускоряет своё проникновение в мир блокчейна. Это не только привлекает на рынок гораздо более крупные потоки капитала, открывая новые возможности для доходов и роста, но и создает определенное испытание: оно делает базовую инфраструктуру финансовой системы Ethereum всё больше ориентированной на фиатные валюты (доллар США), что добавляет риски фиатного кредитования и превращает систему расчётов внутри блокчейна в возможное продолжение доминирования доллара; мировой крипто-сектор перестает быть независимой параллельной финансовой системой. На фоне этого взрывного роста также кроются скрытые тревоги, основная суть которых лежит в поиске Ethereum собственной идентичности — поддерживает ли сеть глубокую интеграцию с долларовой системой или стремится сохранить свою автономность.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures