Действительно ли законопроект о долларовых стейблкоинах является гениальным?
Автор: Лю Цзяолянь
Недавно в криптоиндустрии произошло важное событие: Сенат США большинством голосов (66 против 32) принял процедурное предложение по так называемому законопроекту о долларовых стейблкоинах, после чего он перешел на стадию федерального законодательного процесса.
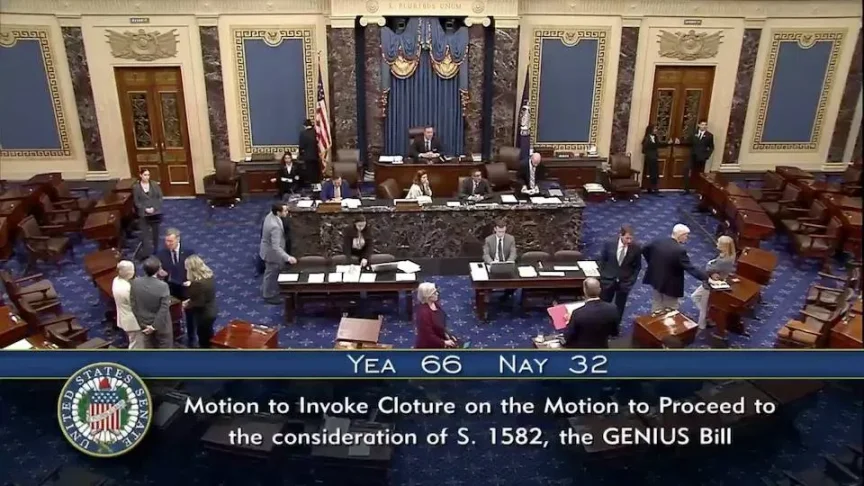
Полное название этого законопроекта — «Zakon o nacional'noj innovacii dlâ regulirovaniya i sozdaniya dollarovyh steyblkokinov», и его английские сокращения как раз складываются в слово GENIUS (гений), откуда и пошло неформальное название «Законопроект Гения».
Вскоре весь мировой финансовый и экономический круги ожил от обсуждений: является ли этот так называемый «законопроект гения» последним отчаянным взмахом доллара и системы американских облигаций перед общим крахом или же он действительно гениально разрешит кризис госдолга США и поможет доминированию доллара перейти на уровень 3.0?
Как известно, изначально доллар был всего лишь золотым жетоном. США одержали победу во Второй мировой войне, закрепив за собой позицию доминирования доллара 1.0. Золотодолларовая система, будучи частью послевоенного мирового порядка, была институционально закреплена Бреттон-Вудской системой, Всемирным банком, Международным валютно-финансовым комитетом и другими структурами. Согласно Бреттон-Вудскому соглашению, доллар жестко привязывался к золоту по фиксированному курсу, а все остальные национальные валюты мира были привязаны к доллару. (Для дополнительного чтения рекомендую главу 10, выпуск 42 книги Лю Цзяоляня «История Биткойна»)
Однако прошло всего 25 лет после войны, и США утратили способность удерживать анкер доллара на золоте. Американский экономист Роберт Тринн (Robert Triffin) обнаружил, что для того чтобы доллар стал международной валютой, США необходимо постоянно поставлять доллары за рубеж. Поскольку доллар был привязан к золоту, поставки долларов означали отток золота, что неизбежно сокращало золотой резерв США, делая невозможным обеспечение растущего количества обращающихся долларов, что неминуемо вело к снятию привязки.
Конкретнее говоря, три следующие цели образуют «невозможный треугольник», который невозможно реализовать одновременно: первая — поддержание профицита платежного баланса США и стабильность внешнего курса доллара; вторая — сохранение достаточных золотых резервов США; третья — удержание стоимости доллара на стабильном уровне 35 долларов за унцию золота. Достижение всех трех целей одновременно является тем самым «невозможным треугольником».
Этот врожденный баг также известен как «дилемма Тринна» (Triffin Dilemma).
Когда в 1971 году президент Никсон неожиданно выступил по телевидению и в одностороннем порядке расторг соглашение с мировым сообществом, объявив о прекращении привязки доллара к золоту, это ознаменовало наступление кризиса распада доллара-гегемонии 1.0. Потеряв опору в виде золота, стоимость доллара стала шаткой и хрупкой.
На избранных почивает великое бремя. В 1973 году Киссинджер стал государственным секретарем при президенте Никсоне. Он выдвинул стратегию «петродолларов». Он убедил президента Никсона всесторонне поддержать Израиль в Войне Судного дня (четвертая Арабо-израильская война). Под мощным военным давлением США Саудовская Аравия и США тайно достигли ключевого соглашения о связке «нефть — доллар — облигации казначейства США»:
-
Саудовская нефть оценивается и рассчитывается исключительно в долларах США, другим странам для покупки нефти необходимо аккумулировать долларовые резервы.
-
Саудовская Аравия инвестирует излишки нефтедолларовых доходов в казначейские облигации США, создавая механизм возврата долларов.
Многих сбило с толку поверхностное значение термина «петродоллар», из-за чего многие стали утверждать, что доллар 2.0 просто сменил якорь с золота на нефть. Однако то, что можно приобрести на деньги, никогда не бывает их якорем. Якорем валюты выступает нечто, что ограничивает и гарантирует ее эмиссию.
Если смотреть на петродоллар с точки зрения производства товаров, капитальный процесс выглядит так: нефть -> доллар -> облигации казначейства США.
С другой стороны, с точки зрения движения капитала этот процесс трансформируется в чистый процесс прироста стоимости: доллар -> облигации казначейства США -> доллар. Производство нефти здесь выступает лишь побочным продуктом движения капитала.
После начала политики реформ и открытости в Китае в конце 1980-х годов движение капитала через доллары и казначейские облигации было применено для стимулирования массового выпуска промышленных товаров, производимых в Китае, что дало впечатляющие результаты. Для данной капитальной циркуляции абсолютно безразлично, выступают ли побочными продуктами нефть или готовая продукция. Финансовому капиталу необходимы лишь непрерывно извлекаемые прибыли в процессе высокоскоростного оборота.
Теперь США больше не боятся экспортировать доллары. Ранее экспорт доллара сопровождался оттоком золота, а поскольку Америка не владела алхимией и не могла создавать золото из воздуха, ее золотой запас скоро оказался бы исчерпан. Сегодня ситуация иная: активный экспорт долларов означает по сути экспорт долговых обязательств Министерства финансов США. Казначейские облигации, по большому счету, являются долговыми расписками американского Минфина, которые можно печатать в любых объемах.
Это и есть эпоха гегемонии доллара 2.0. Период примерно с 1970-х годов по 2020-е годы нашего века, длится около 45 лет. На этом этапе доллар, независимо от названия «петродоллар» или иных наименований, по своей сути является долговым долларом, то есть долларом-распиской.
Главнейшая задача долгового доллара заключается в том, чтобы надежно закрепить привязку доллара к казначейским облигациям. Для достижения этой цели необходимо соблюдение двух предпосылок:
-
Выпуск, выплата процентов и торговля казначейскими облигациями США должны находиться на первом месте в мире, отличаясь максимальной дисциплиной, самым надежным механизмом, наивысшей надежностью расчетов, самой высокой ликвидностью и т.д.
-
США должен располагать сильнейшим в мире военным сдерживанием, которое вынудит страны, накапливающие значительные объемы долларов, активно скупать казначейские облигации США.
В связи с этим система доллара 2.0 спроектирована в виде децентрализованной структуры с балансом сил в форме двойной спирали: Министерство финансов выпускает облигации «в рамках дисциплины» согласно утвержденному Конгрессом долговому лимиту, но не имеет права напрямую печатать доллары; ФРС отвечает за монетарную политику, эмиссию долларов и регулирование процентных ставок посредством операций на открытом рынке с казначейскими облигациями.
Тем не менее, несмотря на решение проблемы дефицита золота, доллар 2.0 породил еще один масштабный баг: любые искусственные ограничения в конечном счете не способны реально остановить желание печатать деньги. Согласование Конгрессом вовсе не служит непреодолимой преградой. С этого момента доллар начал идти по бесконечному пути экспансии долга, который уже не контролировать, и всего за несколько десятилетий объем вырос до гигантских 36 триллионов долларов.
После встречи на Аляске в 2020 году казалось, что вся система доллара 2.0 стоит на грани коллапса. Причина одна: Китай резко обозначил свое несогласие.
Огромные объемы казначейских облигаций США похожи на высокую пирамиду костяшек домино, уходящую в облака: внизу всего несколько мелких костяшек удерживают колоссальное, едва стоящее сооружение. Любое действие, способное вызвать достаточно сильные колебания, может спровоцировать обвал сверху.
Даже без воздействия извне такой грандиозный долг казначейских облигаций США постепенно утрачивает способность к дальнейшему обороту, погружая систему в ожидание неизбежного краха.
Так появляется гениальное решение. Это зарождающаяся ныне эра доллара-гегемона 3.0 —— долларовые стейблкоины. Мы можем даже условно назвать их блокчейн-долларом или криптовалютой-долларом.
Безусловно, США продолжают значительно опережать остальных в сфере финансовых инноваций. Очевидно, что в случае триумфа стратегии «доллара в блокчейне», то есть долларовых стейблкоинов, нам предстоит вскоре увидеть пять грандиозных изменений:
-
Монополия ФРС США на эмиссию денег будет разрушена. Долларовые стейблкоины станут «новым долларом», причем право на эмиссию этих «новых долларов» будет рассредоточено между множеством эмитентов стейблкоинов.
-
Облигации казначейства США в балансе ФРС будут ассимилированы. Эмитенты стейблкоинов, словно акулы, бросятся скупать казначейские облигации, используя их в качестве обязательного резервного обеспечения для выпуска стейблкоинов.
-
По мере того как все больше традиционных долларовых активов через RWA (активы реального мира) или иные схемы будут отражаться в виде токенов (token) в блокчейне, колоссальные объемы торгов RWA-активами вместе с криптогенными активами (такими как BTC) создадут огромную потребность в долларовых стейблкоинах, что обеспечит их взрывной рост масштабов.
-
С взрывным ростом масштаба сделок «RWA-актив — долларовый стейбткойн», объемы торгов «традиционный актив — доллар» постепенно окажутся обойденными, превратившись в пережиток прошлого.
-
Когда медиаторная роль доллара в торговых операциях начнет постепенно угасать, доллар станет зависимым элементом замкнутого цикла «казначейские облигации США — доллар — долларовый стейблкойн».
Традиционный механизм эмиссии долларов, обеспеченных казначейскими облигациями, строится следующим образом: Министерство финансов выпускает казначейские облигации на рынок, поглощая долларовую ликвидность. ФРС выпускает доллары и приобретает эти облигации на открытом рынке. Подобным образом происходит опосредованная координация, при которой казначейские облигации служат основой для эмиссии долларов.
Механизм выпуска долларовых стейблкоинов работает иначе: эмитент принимает долларовые средства от клиентов, эмитируя долларовые стейблкоины непосредственно в блокчейне. Далее полученную долларовую массу эмитент использует для приобретения казначейских облигаций США на рынке.
Давайте проведем расчеты на основе полуколичественных допущений.
Традиционный метод: ФРС выпускает дополнительно 100 млн долларов, приобретает на рынке казначейские облигации США номиналом 100 млн долларов, тем самым вкладывая 100 млн долларов ликвидности в экономику. Министерство финансов выпускает казначейские облигации на сумму 100 млн долларов, изымая 100 млн долларов ликвидности с рынка.
Проблема заключается в следующем: если ФРС продолжит настаивать на так называемой «политической независимости» и откажется выполнять задачу по покупке казначейских облигаций и вливанию ликвидности, это окажет огромное давление на выпуск облигаций Министерством финансов. Придется назначить высокие процентные ставки на аукционах по выпуску облигаций, что несомненно крайне негативно скажется на будущих выплатах долга правительством США.
Допустим, существует стейблкойн достаточного размера: эмитент получает 100 млн долларов, эмитируя дополнительные стейблкоины на 100 млн долларов. Эмитент направляет 100 млн долларов на покупку казначейских облигаций США, вкладывая 100 млн долларов ликвидности в экономику. Министерство финансов выпускает казначейские облигации на 100 млн долларов, изымая 100 млн долларов ликвидности с рынка.
Обратите внимание, здесь включается цикличный леверидж. Если в будущем большинство торгуемых активов перейдет в блокчейн, став активами RWA, то 100 млн долларов, собранные Министерством финансов, после своих расходов в конечном итоге вернутся через различные активы RWA. Конкретнее: Министерство финансов выплачивает 100 млн долларов, компании-получатели полностью конвертируют всю эту сумму у эмитента стейблкоинов в долларовые стейблкоины (обратите внимание: при этом производится эмиссия новых стейблкоинов на 100 млн долларов), которые впоследствии направляются на приобретение множества RWA-активов или просто на накопление BTC. Так 100 млн долларов возвращаются к эмитенту стейблкоинов.
Получив эти 100 млн долларов, эмитент стейблкоинов может вновь направить их на покупку казначейских облигаций США на 100 млн долларов, тем самым внеся в экономику 100 млн долларов ликвидности. Министерство финансов, в свою очередь, сможет выпустить новые казначейские облигации на 100 млн долларов, поглотив эту сумму. И этот цикл продолжается бесконечно.
Размышляя таким образом, мы видим, что благодаря использованию всего 100 млн долларов в качестве инструмента можно практически бесконечно наращивать выпуск казначейских облигаций США и долларовых стейблкоинов. За одну итерацию объем выпуска облигаций возрастает на 100 млн долларов, а значит, эмитируется 100 млн долларов стейблкоинов. За N итераций объем казначейских облигаций и долларовых стейблкоинов увеличивается на N × 100 млн долларов каждый.
Разумеется, на практике идеального цикла без потерь не существует: часть долларов неизбежно выходит из обращения и не возвращается в стейблкоины. Если принять допущение, что коэффициент утечки составит 20%, то общий леверидж будет равен 5. Это полностью соответствует денежному мультипликатору в системе банковского кредитования с частичным резервированием.
Текущий объем казначейских облигаций США составляет 36 трлн долларов. Учитывая невозможность непрерывного печатания денег ФРС, то есть при неизменном предложении существующих долларов, посредством циклического увеличения эмитции долларовых стейблкоинов и при использовании 5-кратного левериджа можно моментально раскрыть потенциал расширения доли казначейских облигаций, увеличив ее объем в 5 раз, то есть до 180 трлн долларов.
Министерство финансов США, а значит и само правительство, сможет игнорировать решения ФРС и весело продолжать наращивать выпуск казначейских облигаций!
Дополнительные казначейские облигации на сумму 144 трлн долларов, которые будут служить им опорой, обеспечены не долларами, напечатанными ФРС, а долларовыми стейблкоинами, выпущенными эмитентами стейблкоинов в различных сетях.
Монопольное право ФРС США на эмиссию доллара будет демонтировано и заменено функциями выпуска стейблкоинов самими их эмитентами.
И когда долларовые стейблкоины повсеместно применяются для транснациональных переводов и бытовой оплаты, доллар действительно сможет уйти в тень, окончательно скатившись до роли обслуживающего элемента в цикле «казначейские облигации США — долларовый стейблкойн».
Какую же роль играет BTC во всем этом процессе?
Лю Цзяолянь приводит следующую аналогию: черная дыра.
Черные дыры во Вселенной обладают чудовищной гравитацией, затягивающей даже свет, который не способен выбраться наружу.
Аналогично, BTC представляет собой черную дыру в космосе блокчейна: он обладает колоссальной силой притяжения в отношении долларовой ликвидности, затягивая её внутрь без шанса на обратный выход. Таким образом, долларовая ликвидность непрерывно всасывается в блокчейн-вселенную, трансформируясь в долларовые стейблкоины. После этого доллары, меняясь на казначейские облигации США, вновь высвобождаются в оборот в качестве ликвидности, обеспечивая постоянное движение цикла.
Однако, если не удастся продать титанические объемы новых долларовых стейблкоинов во всем мире и обеспечить экономику достаточного масштаба, логичным следствием станет неизбежное падение реальной покупательной способности доллара и стейблкоинов.
На сегодняшний день совокупный объем долларовых стейблкоинов значительно отстает от полутринной отметки казначейских облигаций США; по оценкам, он не достигает и 200 млрд долларов. Сначала объем необходимо кратнократно увеличить в 5 раз, чтобы достичь 1 трлн долларов, а затем еще в 36 раз, чтобы приблизиться к масштабу казначейских облигаций. И лишь после этого последующее удвоение способно будет внести весомый вклад в расширение емкости для казначейских облигаций.
Даже если исходить лишь из приведенного выше расчета увеличения емкости с 5-кратным левериджем, произведение этих множителей составит 5 * 36 * 5 = 900, то есть приблизительно тысячу раз.
Исходя из текущих пропорций: объем стейблкоинов составляет 200 млрд долларов, а капитализация BTC — 2 трлн долларов (соотношение 1:10). В случае успешного расширения объема стейблкоинов в 1000 раз, рыночная капитализация BTC, вероятно, возрастёт в 1000 * 10 = 10 000 раз, поднявшись с 2 трлн долларов до 20 квадриллионов долларов. Следовательно, цена одного BTC может увеличиться с 100 тысяч до 1 миллиарда долларов, что означает стоимость 1 сатоши в размере 10 долларов.
Если предположить, что в дальнейшем существенная доля ликвидности будет перераспределяться между активами RWA и BTC не будет привлекать абсолютное большинство свободных средств, как это наблюдается сегодня, то к указанным значениям придется применить дисконт 1/10–1/100. В таком случае капитализация BTC составит от 200 до 2000 трлн долларов, а стоимость одной единицы BTC будет варьироваться от 10 миллионов до 100 миллионов долларов, что соответствует цене 1 сатоши в диапазоне от 0,1 до 1 доллара.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News