


Интервью с руководителем стратегии Bitwise Alpha: независимо от изменений макроэкономической среды в будущем биткоин неизменно станет окончательным победителем
Подготовка и перевод: TechFlow
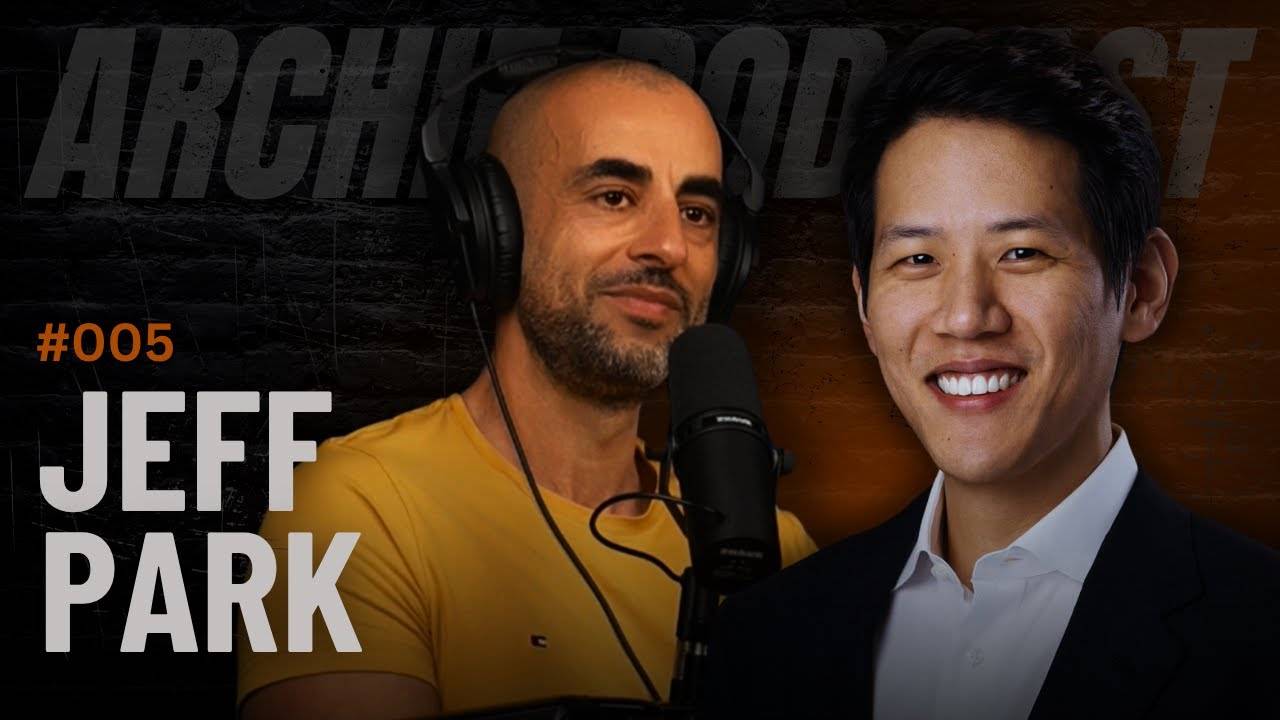
Гость: Джефф Парк, глава стратегии Alpha в Bitwise
Ведущий: Арчи
Оригинал подкаста: Archie Podcast
Исходное название: Why Bitcoin Wins in Chaos: Bitwise’s Jeff Park Explains | Jeff Park | E005 Y25
Дата выпуска: 15 мая 2025 года
Ключевые тезисы
В выпуске нашего подкаста ведущий обсуждает с Джеффом Парком глобальное влияние покупок биткоина правительством США, макроэкономику, привлекающую институциональные инвестиции, а также глубокое влияние тарифной политики на рынки.
Краткое изложение ключевых идей
-
К 2025 году биткоин станет центральным активом в макроэкономических нарративах, независимо от того, как изменится макроэкономическая среда в будущем, биткоин останется конечным победителем.
-
Биткоин выступает выходом из системы финансового угнетения. Вместо того чтобы воровать богатство у будущего через долги, лучше инвестировать в себя и подготовиться к миру будущего.
-
В будущем биткоин может перестать строго следовать модели «четырехлетнего цикла», управляемой халвингом. Если он сохранит цикличность, то в большей степени она будет определяться макроэкономическими факторами. Однако большая вероятность заключается в том, что движение цены биткоина будет определяться реально реализованной прибылью, нереализованной прибылью и убытками, а также темпами адаптации рынка.
-
В ближайшие месяцы Трамп, вероятно, будет провоцировать хаос, чтобы добиться вмешательства. И в таких условиях фондовый рынок может продолжать колебаться или даже снижаться, и когда риск-активы продаются повсеместно, производительность биткоина обычно ухудшается.
-
Главная цель Трампа по продвижению тарифной политики — снижение стоимости заимствований в США, поскольку это не только двигатель экономического роста страны, но и основа гегемонии доллара и глобального экономического роста.
-
Многие вещи, которые мы считаем данностью в финансовой системе, на самом деле можно перепроектировать. Криптовалюты, особенно стейблкоины, могут предложить в этом отношении совершенно новое решение.
-
Tether в определенной степени заменила правительство США, получив особую «привилегию монетизации».
-
Волатильность вредна, потому что она увеличивает стоимость капитала. Как только стоимость капитала растет, инвесторам приходится продавать активы, чтобы удовлетворить требования банков к залогу, что запускает цепную реакцию распродаж. Именно поэтому финансовая стабильность имеет решающее значение.
-
Я не уверен, что следующее поколение будет жить лучше нашего. Имеют ли сегодняшние дети лучшие жизненные перспективы? У меня нет такой уверенности. Более того, долгосрочные опросы общественного мнения показывают, что уверенность людей в том, что их будущее будет лучше жизни родителей, достигает исторического минимума.
-
Для обычных инвесторов важно получить максимум выгоды до того, как примут меры государства, поэтому я надеюсь, что больше людей по всему миру будут накапливать биткоин индивидуально. Если вы действительно верите, что биткоин приносит равные выгоды, он должен приоритизироваться на индивидуальном уровне, а не на государственном.
-
За последние годы самое крупное «соглашение», достигнутое в мировом сообществе, заключается в том, что мы обменяли «неравномерное процветание» на «несчастливый мир».
-
Финансовое угнетение позволяет нам сохранять мир, оно крадет богатство у будущего через долги, а будущее неосязаемо. Этот бесконечный цикл долга фактически представляет собой межпоколенческое воровство. Если нельзя получить ресурсы у соседей, значит, получаем их у будущего. Вот цена мира.
-
Мониторинг трансграничных потоков капитала сталкивается с множеством сложностей, главным образом из-за недостаточной прозрачности и сложных финансовых структур. Во-первых, трансграничные движения часто трудно отслеживать, так как механизмы их возникновения не всегда сообщаются. Во-вторых, использование левериджа в финансовой системе является сложным фактором. Кроме того, глобальный арбитраж опирается на значительный леверидж, динамика накопления которого повышает уязвимость финансовой системы.
-
Двойная роль доллара как национальной валюты США и глобальной резервной валюты порождает дилемму Трифена (Triffin Dilemma): с одной стороны, США должны управлять своей экономикой через внутреннюю денежно-кредитную политику; с другой стороны, статус доллара как мировой резервной валюты подвержен влиянию международных потоков капитала, что усложняет соотношение спроса и предложения.
-
В США вы почти никогда не услышите, чтобы патриотизм был частью инвестиционных дискуссий. Инвесторы больше сосредоточены на коммерческой отдаче, а не на том, как с помощью инвестиций служить национальным интересам.
-
Вовлечение большего числа стран может привести к заключению международного соглашения, подобного Бреттон-Вудской системе. Такое соглашение может переопределить глобальные механизмы безопасности и помочь США управлять долговыми расходами путем привлечения новых партнеров по капиталу, что является конечной целью Америки.
-
США не смогут создать стратегический резерв биткоина в одиночку, поскольку международные союзы взаимозависимы. Для создания настоящего стратегического резерва США необходимо координировать действия с союзниками.
-
Блокчейн может оставлять неизменяемые записи о действиях и гарантировать принадлежность данных. Первая точка пересечения криптовалют и ИИ, скорее всего, появится именно в сфере атрибуции данных.
Роль Джеффа Парка в Bitwise и опыт создания бренда Alpha
Арчи:
Джефф, будучи главой стратегии Alpha в Bitwise, могли бы вы кратко рассказать о вашей работе и обязанностях?
Джефф Парк:
Конечно. Я присоединился к Bitwise примерно три с половиной года назад, и моя основная задача заключалась в создании бренда Alpha. Это делается для дополнения наших существующих криптоинвестиционных продуктов и помощи инвесторам в выявлении новых возможностей для вложений.
Bitwise существует уже более 7 лет, и сам факт выживания в таком крайне волатильном секторе, как криптовалюты, является достижением. Хотя высокая волатильность индустрии создает вызовы, она также предоставляет множество уникальных инвестиционных возможностей. Моя главная задача — помогать профессиональным инвесторам находить альфу, то есть избыточную доходность, в этой области.
Если говорить просто, простое инвестирование и удержание биткоина с точки зрения управления портфелем уже можно считать формой альфы. Но если копнуть глубже, на более сложном крипторынке существуют многочисленные неэффективные сегменты, возможности для арбитража и структурные дисбалансы, которые могут обеспечить инвесторам качественные доходности с учетом рисков. Моя миссия в Bitwise — помогать инвесторам идентифицировать и использовать эти возможности.
Самая уверенная Джеффом макроторговая стратегия и разные роли биткоина
Арчи:
Недавно вы упомянули стратегию макроторговли и назвали её вашим самым уверенным торговым планом. Могли бы вы кратко объяснить суть вашей макростратегии?
Особенно учитывая недавние вопросы тарифов между США и Китаем, а также реакцию рынка на них, это кажется отличной точкой входа и поможет всем лучше понять логику вашего анализа и процесс принятия решений.
Джефф Парк:
Я считаю, что особенность биткоина заключается в том, что он отражает перспективы разных инвесторов и их первоначальные мотивы для входа в криптовалютную сферу. В целом понимание биткоина инвесторами можно разделить на три категории:
Первая категория — профессионалы в сфере финансовых услуг, рассматривающие биткоин как инструмент распределения активов, в частности как актив, не коррелирующий с традиционными рынками (независимый от рыночной волатильности), и средство хранения ценности.
Вторая категория — технологически ориентированные инвесторы, которые больше сосредоточены на сетевых эффектах биткоина и масштабируемости платежных технологий, что кардинально отличается от концепции хранения ценности.
Третья категория — инвесторы, ориентирующиеся на торговлю, которые рассматривают биткоин как безбарьерный и беспограничный платежный инструмент, а не как средство хранения ценности или технологические инвестиции, уделяя больше внимания его удобству при движении капитала.
Производительность биткоина в этих нарративах будет различаться в зависимости от различных макроэкономических условий. Я убежден, что начиная после выборов 2024 года биткоин перейдет в новую фазу. В этой фазе макроэкономические факторы станут основным ракурсом, через который инвесторы смотрят на биткоин, особенно в 2025 году. Причина в том, что неопределенность в мировой экономике сохраняется, и независимо от того, кто станет президентом США, эта неопределенность будет стимулировать биткоин как защитный актив.
На данный момент мы видим, что биткоин постепенно становится доминирующим активом в риск-трейдинге, тогда как другие альткоины показывают слабость. Кроме того, волатильность биткоина адаптируется к более беспокойному миру. Например, недавно реальная волатильность индекса S&P 500 превысила волатильность биткоина, что является крайне особенным явлением в текущей сложной экономической среде.
Поэтому я считаю, что к 2025 году биткоин станет центральным активом в макроэкономических нарративах. В конечном итоге, независимо от того, как изменится макроэкономическая среда в будущем, биткоин останется конечным победителем.
Реакция рынка на тарифную политику
Джефф Парк:
Макроистория может развиваться двумя путями. Один — высокоинфляционный мир, другой — дефляционный. На самом деле обе ситуации создают благоприятную среду для биткоина, поскольку по своей сути он является единым активом, способным представлять соответствующую стоимость хранения как в инфляционной американской, так и в дефляционной глобальной среде.
Скорость внедрения может варьироваться в разных сегментах. Поэтому базовый фундамент, на котором сейчас сосредоточено большинство инвесторов, заключается в том, что Трамп не будет рассматривать тарифы как постоянную меру, фиксирующую усилия США по глобализации и свободной торговле на протяжении следующих 20–30 лет. Я считаю это базовой фундаментальной позицией. Рынок все еще полон надежд и ждет развязки, именно поэтому рынок растет, когда Трамп немного смягчает риторику по тарифам, и падает, когда он вновь усиливает протекционистскую риторику и повышаются тарифы.
Текущее главное ожидание рынка таково, что администрация Трампа в конечном итоге постепенно откажется от своей протекционистской политики, что вернет глобальную торговлю и деловую активность к нормальному состоянию. В этом сценарии США сохранят фискальное доминирование, регулируя экономику через девальвацию валюты и инфляцию, причем эта модель была основным каркасом функционирования глобальной экономики с 1971 года. Биткоин продолжит выигрывать в такой среде, поскольку он является средством хранения ценности, способным противостоять ослаблению доллара, привлекательным не только для инвесторов в США, но и для инвесторов других стран.
Но в этом сценарии США остаются относительно сильными. Америка способна демонстрировать гибкость доллара и финансовую маневренность как по отношению к союзникам, так и к врагам, сохраняя превосходное положение в глобальной валютной системе. Другая ситуация, которой опасается рынок, заключается в том, что Трамп в какой-то момент продолжит давить, создавая нестабильность в военной сфере и на рынках, что фактически деconstructs торговую систему, действовавшею с 1971 года и приносившую пользу США и их союзникам. В этом случае возникнут многие эффекты ряби. Но я думаю, что в этой ситуации самые сильные эффекты ряби почувствуют иностранные инвесторы, поскольку у США много глобальных альянсов, а эти инвесторы получают выгоду от возможности вкладываться в американские активы.
Например, Япония является одним из крупнейших финансовых союзников США, и на сегодняшний день они держат больше казначейских облигаций США, чем Китай. Япония предоставляет огромное количество дешевой капитала для потребителей США и одновременно инвестирует в акции, недвижимость и другие активы в Америке. Однако, если дефицит торгового баланса США сократится, профицит счета операций с капиталом уменьшится, и такие страны, как Япония, возможно, пересмотрят свои инвестиционные стратегии, переведя часть средств из американских активов в другие сферы. В этом случае биткоин может стать одним из главных инструментов для этих стран по хеджированию неопределенности, исходящей от экономики США.
Объяснение глобального арбитража
Арчи:
В сценарии распада глобальной экономики сколько капитала биткоин сможет поглотить или привлечь?
Джефф Парк:
Эта цифра колоссальна, поскольку она зависит не только от номинальной суммы существующих ценных бумаг, но и тесно связана со скоростью обращения этого капитала. Обычно мы воспринимаем валовой внутренний продукт (ВВП) как статичный показатель, представляющий общий объем экономической деятельности в определенный момент времени. Однако динамика работы экономики скорее напоминает соотношение между балансом и отчетом о прибылях и убытках, где важную роль играет скорость обращения денег.
В последние годы скорость обращения денег значительно возросла из-за изменений в моделях финансирования. Например, во время пребывания Джанет Йеллен в Министерстве финансов США была реализована важная стратегия замены долгосрочных облигаций (таких как 10-летние или 30-летние) выпуском краткосрочных казначейских векселей (например, на 3 или 6 месяцев) в большем объеме. На сегодняшний день около трети плана финансирования США опирается на краткосрочные векселя, которые требуют частого погашения и рефинансирования (так называемое «прокручивание»).相比之下, долгосрочные облигации имеют фиксированную стоимость капитала и не требуют частых корректировок. Таким образом, широкое использование краткосрочных векселей фактически ускоряет обращение капитала.
Аналогичным образом, недостаточно смотреть только на номинальную сумму казначейских облигаций США, удерживаемых Японией; необходимо учитывать роль этих облигаций в поддержке глобальной системы арбитражных торгов. Глобальный арбитраж — это сложная финансовая деятельность по извлечению прибыли за счет ценовых различий между различными рынками. Хотя его масштаб трудно точно оценить, несомненно одно: влияние этих торгов на глобальные потоки капитала огромно.
Вызовы мониторинга трансграничных финансовых потоков
Арчи:
Почему мы не можем точно отследить объем глобальных потоков капитала?
Джефф Парк:
Мониторинг трансграничных потоков капитала сталкивается с множеством сложностей, главным образом из-за недостаточной прозрачности и сложных финансовых структур.
Во-первых, трансграничные движения часто трудно отслеживать, так как механизмы их возникновения не всегда поддаются учету. Например, способы функционирования некоторых стран и методы удержания ими казначейских облигаций не всегда имеют единый формат отчетности. Никто точно не знает, где хранятся облигации, принадлежащие правительствам, и каким субъектам они принадлежат, при этом эти субъекты могут иметь различные освобождения от отчетности в зависимости от юрисдикции. Это структурная проблема и проблема юрисдикции.
Во-вторых, использование левериджа в финансовой системе является сложным фактором для контроля. В криптосфере особенно ярко проявляется типичная операция, известная как «рекурсивные торговые циклы». Такая модель торговли предполагает займ одного актива, его депонирование, повторный займ и повторение процесса, формируя самоподдерживающийся цикл, похожий на систему резервирования частичных депозитов в банках. Поскольку номинированная сумма таких торгов динамична и не всегда широко отслеживается, это усложняет мониторинг.
Что касается самого глобального арбитража, то по своей сути он направлен на извлечение прибыли преимущественно за счет разницы в стоимости финансирования на различных рынках. Например, процентные ставки в Японии и США долгое время находились на низком уровне, что теоретически позволяло арбитражным торгам получать прибыль через значительный леверидж. Однако этот режим функционирует лишь при условии стабильности волатильности процентных ставок. Как только волатильность выходит за пределы ожидаемого диапазона и спрэды быстро расширяются, возникает кризис.
Многие глобальные арбитражные операции полагаются на огромный леверидж, накопление которого базируется на долгосрочном доверии к стабильности доллара и иены. Эта динамика накопления левериджа повышает уязвимость финансовой системы, поэтому ФРС в последние годы призывает повысить требования к прозрачности для хедж-фондов и подобных учреждений. Эти учреждения обычно не подпадают под действие традиционных публичных норм отчетности (таких как требования к фондам 40F), что делает их деятельность трудной для полного понимания. В настоящее время регуляторы пытаются освоить динамику этих пулов ликвидности через более строгие требования к прозрачности, чтобы лучше справляться с рисками, которые могут возникнуть из-за арбитражных торгов. Это по-прежнему процесс, требующий длительных усилий.
Влияние Трампа на доходность 10-летних казначейских облигаций
Арчи:
Текущая экономическая среда кажется крайне напряженной, словно пороховой бочонок, готовый вот-вот взорваться. Трамп снова вышел на публику, и одна из целей его экономической программы — снижение доходности 10-летних казначейских облигаций. Однако, судя по наблюдаемым рыночным данным, это не происходит благодаря его тарифной политике; реакция рынка даже противоположна его ожиданиям.
Почему так происходит? Какие последствия это несет? Какие еще инструменты есть у Трампа для достижения этой цели? Я помню, вы упоминали, что если Трамп хочет снизить доходность 10-летних казначейских облигаций, он сделает все возможное. Мне интересно, что конкретно он еще может сделать?
Джефф Парк:
Это сложный вопрос. Прежде всего, многие механизмы на финансовых рынках обладают свойством самоуравновешивания. Большинство наших операций на рынках капитала можно рассматривать как «игру с нулевой суммой», при которой выигрыш одной стороны往往 означает убыток другой. Однако в определенных ситуациях, используя леверидж, волатильность или дюрацию, можно найти некоторые арбитражные возможности, внешне нарушающие «нулевую сумму». Но в целом большая часть финансовой деятельности по-прежнему следует принципу «нулевой суммы».
Относительно взаимосвязи между доходностью 10-летних казначейских облигаций и курсом доллара США теоретически они связаны. На идеальном рынке, если процентные ставки в стране растут, ее валюта обычно обесценивается.这是因为外汇市场遵循“无套利条件”,即投资者会选择将更高的收益率转移到其他市场以获取相同的回报。举个例子,如果我在美国能获得更高的收益率,我就可以将这些收益转移到海外,换取相同的回报。 货币对的关系非常重要。如果美国的利率很高,在无套利的条件下,你必须通过让美元贬值来平衡这一点,想要实现较低的10年期国债收益率和较低的美元是非常困难的。 通常来说,利率和美元汇率必须朝相反方向变化。那么问题来了,我们该优先考虑什么?是选择较低的美元汇率作为目标,这可能会导致更高的利率?还是选择较低的利率,这可能意味着美元更强?这种关系实际上存在一个零界限条件。 而现在我们看到的情况是,市场在某种程度上已经决定优先考虑美元贬值。这可以从外国市场行为中看出。而十年期和三十年期债券的收益率曲线后端的波动,实际上完全独立于美国货币政策的决定。关于收益率曲线形状的一个巨大误解是,美联储实际上只能影响曲线的短端。当他们制定基准利率政策时,实际上是在控制银行流动性系统融资成本的短端部分(即收益率曲线中较短期限的债券或金融工具的利率部分)。 收益率曲线的长端,通常是长期债券的买家和卖家,而美国的长期债务大部分由外国投资者持有。他们实际上可以在这方面产生一些影响,这种影响与美国的信用评级密切相关。作为全球无风险主权资产的代表,美国国债被视为现代金融体系的基石,其他资产的定价通常以其为基准。然而,近年来,这一假设开始受到质疑。 **如果市场对**美国国债**的无风险属性产生怀疑,就可能要求更高的**收益率**来弥补风险,这正是收益率曲线长端收益率上升的原因之一。**这一现象与美国的贸易赤字和资本账户盈余之间的关系密切相关。简单来说,当美国存在贸易赤字时,大量美元会流向外国,用于购买外国商品和服务。但这些美元最终会通过投资美国资产的方式回流,例如购买美国国债或股票。这种资本流入形成了资本账户的盈余,也是美国资本市场高度发达的原因之一。
稳定币如何解决特里芬难题 (Triffin Dilemma) & 欧元美元 (Eurodollars)
Archie:
表面上看,美国的贸易赤字常被认为是其他国家“剥削”美国的结果。然而,你提到的一个关键观点是,贸易赤字实际上是美元作为全球储备货币的必要条件。换句话说,如果要维持美元的全球储备货币地位,美国必须保持贸易赤字,以便向全球提供足够的美元流动性。
**那么,是否可能在没有**贸易赤字**的情况下,仍然让美元维持全球储备货币的地位?**
另一个让我困惑的概念是欧元美元体系 (Eurodollar System)。这个体系中的美元并非由美联储直接创造,而是通过欧洲银行体系生成的。
**那么,是否还有其他方式在全球范围内创造美元?换句话说,是否可以在不依赖**贸易赤字**的情况下,仍然维持美元作为全球储备货币的角色?**
Jeff Park:
**我们在金融系统中所认为理所当然的许多事情,其实是可以被重新设计的。在我看来,加密货币,尤其是稳定币,可能在这方面提供一种全新的解决方案。**
首先,贸易赤字与资本账户盈余之间的关系是这样的:当美国进口大于出口时,外国企业通过向美国销售商品赚取了大量美元。这些美元最终会以投资美国资产的形式回流,比如购买美国国债或股票。这种资金回流形成了资本账户盈余。
然而**,美元不仅仅是美国的货币,它还是全球储备货币。这种双重角色带来了特里芬难题 (Triffin Dilemma):一方面,美国需要通过国内货币政策管理本国经济;另一方面,美元的全球储备货币地位又受到国际资本流动的影响,导致供需关系复杂化。**
可以类比中国的双外汇制度来理解这一点。中国有两种人民币:CNY(在岸人民币)用于国内市场,而 CNH(离岸人民币)用于国际市场。两者虽然是同一种货币,但由于用途不同,价格和流动性也有所区别。通过这种分离,中国能够更好地管理国内外的货币需求。
**对于美国来说,解决特里芬难题的关键可能在于引入类似的双轨体系,而稳定币或许能够扮演这一角色。**稳定币可以被设计为一种与美元挂钩的数字货币,允许外国投资者在无需直接持有美元的情况下购买美国国债。这不仅可以减少对美元的需求压力,还能让美元更专注于服务美国国内经济。
举个例子,目前外国投资者购买美国国债需要先兑换成美元。但实际上,他们的目标是获取美国国债的安全性,而非美元本身。如果通过稳定币,外国投资者可以直接用自己的本币或其他数字货币购买美国国债,就可以绕开对美元的直接需求。这种机制将彻底改变当前的国际资本流动模式,降低美元因储备货币地位而被过度需求的现象。
回到了欧元美元的问题。欧元美元本质上是否可以看作是美国国债的代表呢?我会说是,也不是。因为欧元美元并非由美国政府官方发行,因此它不受美国主权信用的直接支持。
Archie:
但稳定币的情况似乎有所不同。现在许多稳定币(例如 Tether 和 Circle)都被要求以美国国债作为支持资产。我不确定相关立法何时生效,但我们已经知道 Tether 已经将大量资金投资于美国国债,用以支持其稳定币的价值。这与欧元美元的运作方式形成了显著区别,因为欧元美元并没有类似的国债支持。
**如果美元稳定币在全球范围内的使用规模继续增长,这是否会加剧特里芬难题 (Triffin Dilemma)?**
Jeff Park:
确实可能会加剧特里芬难题。因为如果稳定币通过美国国债融资,而购买国债需要美元,这会进一步增强美元的强势地位。然而,这种强势可能会对美国国内经济政策产生负面影响。
**目前的稳定币立法虽然是一个良好的开端,但我认为它并未从根本上解决金融系统中的一些关键问题。**当前的稳定币运作模式更像是货币市场基金 (Money Market Fund),但却缺乏收益-bearing 组件(即投资回报)。这使得现有的美元稳定币成为一种既没有收益又需要承担一定风险的资产组合。
对于美国国内投资者来说,这样的稳定币缺乏吸引力,因为它们无法提供任何实际收益。而对于一些外国投资者,例如生活在阿根廷的投资者,能够通过稳定币间接接触到美国国债的安全性,仍然具有一定价值。
**我认为未来可能会出现一种新的机制,允许对外国投资者和美国国内投资者进行区分。**例如,外国投资者在购买美国国债时可能享受某种折扣,而国内投资者则不适用。这种机制可以在一定程度上缓解特里芬难题,同时保护美国国内经济利益。
Tether 在捕捉离岸美元需求中的作用
Jeff Park:
Tether 的成功在很大程度上得益于离岸投资者对美元的强烈需求,而是更看重持有美元本身的安全性。实际上,这表明** Tether 在某种程度上取代了美国政府,享受了一种特殊的“货币化特权”。**。这种特权通常是由储备货币的发行国掌握的,而 Tether 利用离岸市场的需求,将其转化为自己的收益。这对美国来说可能带来一定的经济代价。
我并不是说 Tether 是一种负面的市场参与者。相反,Tether 只是抓住了离岸美元需求的机会。美国可能会意识到这一点,并尝试建立类似的渠道。然而,这种渠道不太可能是由美国实体运营的,因为离岸投资者选择 Tether 的原因之一是避免受到美国的监管。例如,他们不希望面对反洗钱 (AML)、了解客户 (KYC) 的要求,也不想因信用冻结或去银行化而使资产面临风险。这种担忧在乌克兰战争后尤为明显,因为投资者担心其资产可能因地缘政治原因被限制。
但这其中存在一些灰色地带,尤其是 Tether 和 Circle 之间的区别。尽管它们常被拿来比较,但实际上它们满足的是不同的市场需求。Tether 更侧重于离岸美元市场,而 Circle 则主要服务于美国国内的支付需求。
这让我想起了欧元美元的历史。二战后,许多国家希望将资金存放在美国,但又担心美国的监管风险,因此更倾向于选择欧洲作为存储地。法国、瑞士和英国都建立了欧元美元市场,最终英国脱颖而出,成为这一市场的中心。关键在于,这种市场必须是离岸的,以建立可信的中立性,而不能直接与美国相关联。
Archie:
不过,这种离岸市场仍然对美国有利,因为它增加了对美元和美国国债的需求,从而降低了美国的借贷成本。随着相关立法的推进,这一动态的变化将非常值得关注。
Jeff Park:
**目前,我们可以将稳定币分为三种类型。**
**第一种是非收益型稳定币 (Non-yield Bearing Stablecoin),主要用于国内支付场景。**这类稳定币的功能类似于支付处理工具,例如如何从美国银行 (Bank of America) 转账到 PayPal,而不是通过 Zelle。这其实是一个支付平台之间互操作性的问题。对于像 Shopify 和 Stripe 这样的商户来说,这也是一个 B2B 的挑战:如何让支付流程对终端消费者更加流畅?在这种情况下,稳定币可以提供更好的即时流动性,而现有的银行系统在这方面表现较差。不过,这种稳定币是封闭系统内的美元对美元交易,不涉及任何收益。我认为,目前加密货币领域的用户对这种非收益型稳定币的兴趣并不大,因为他们更关注能带来收益的产品,而不是单纯的支付工具。
**第二种是收益型稳定币 (Yield-bearing Stablecoin)。**这类稳定币提供投资回报,但同时也会触发证券法的监管。根据现行法律,任何带有收益的金融产品都可能被归类为证券。这意味着,非收益型稳定币可能会被豁免于证券法的监管,但一旦涉及收益,就需要满足严格的合规要求,例如谁可以使用这类产品、谁可以发行等。这无疑会增加复杂性。
**第三种是离岸稳定币 (**Offshore **Stablecoin)。**这种稳定币主要面向外国投资者,特别是那些希望持有美国国债和美元现金的人群。这与满足美国国内金融需求的稳定币有很大不同。我认为,稳定币的演进可能会经历三个阶段:从国内支付的非收益型稳定币,到收益型稳定币,最终发展到服务于全球市场的离岸稳定币。
“债券卫士”与市场中的爱国主义现象
Archie:
**你之前提到珍妮特·耶伦在管理短期债务时的再融资问题,这似乎加剧了市场的波动性。在这种情况下,他们实现目标的可能性有多大?**
你在最近的文章中还提到过“债券卫士(Bond Vigilantes)”这个概念。这个词常被用来形容那些通过市场行为对政府政策施加影响的投资者,尤其是在上世纪80年代乔治·索罗斯打破英格兰银行时。
**这种市场纠正机制似乎已经不复存在,但你怎么看?现在市场上十年期**国债利率**的波动,是不是某种形式的“**债券**卫士”的回归?还是说,这只是一些投资者在对抗官方叙述?你认为这是一个日益增长的趋势吗?哪些市场领域在引领这一趋势?**
Jeff Park:
这是一个很有趣的问题。“债券卫士 (Vigilantes)”这个词过去常用来形容美国的投资者,尤其是那些通过抛售债券等市场行为向政府政策施压的人。比如,像斯坦利·德鲁肯米勒 (Stanley Druckenmiller) 或乔治·索罗斯 (George Soros) 这样的投资者,他们利用市场力量对美联储 (Fed) 的政策表达不满,试图迫使政策发生改变。
然而,在当今的政治气候下,这种行为可能会被视为“不爱国”的行为。这与过去战争债券 (War Bonds) 的概念形成了鲜明的对比。当时,为了支持军事扩张,政府鼓励民众购买战争债券,尽管利率较低,但这是每个公民支持国家的一种方式。购买战争债券不仅是一种经济行为,更是一种爱国主义的象征。
我想强调的是,购买和出售国债在某种程度上是一种政治行为,也涉及到爱国主义的问题。我担心的是,如果债券卫士表现得过于强势,当前的政治氛围可能会将他们视为不爱国者,尤其是在“美国优先”的议程下。任何可能增加美国融资成本的行为都可能被视为不爱国的行为。在我看来,现在是一个相对敏感的时期,人们可能会抵制债券卫士,因为没有人愿意在美国被称为叛徒。
Archie:
**在新冠疫情期间,像比尔·阿克曼 (Bill Ackman) 这样的人通过**做空**美国公司赚了很多钱。很多人认为这是不爱国的行为,但并没有出现机构的强烈反对。你认为为什么会这样?为什么当时没有反应,但你认为现在可能会被视为不爱国?**
Jeff Park:
我认为其实是有一些反应的。比尔·阿克曼通常不会做空他投资的公司,所以这点是不同的。他曾在激进投资活动中做空,比如做空康宝莱 (Herbalife)。比尔·阿克曼有做空的历史。但我想说的是,现在比尔·阿克曼不再频繁做空,这反映了精英圈子中对爱国主义的新理解。做空已成为一种具有挑战性的对话。
不过,我也认为许多人会同意,做空是资本市场正常运作的重要组成部分。**当市场定价不准确时,做空有助于发现正确的价格。美国市场允许做空,因为它能确保市场以合理价格运作。**
在金融危机时,其他国家有时会禁止做空。在美国,金融危机期间也曾禁止做空金融股。这些措施看起来不符合美国的资本主义精神,但往往是在需要拯救政府或市场时采取的。
通过监管来控制。这其实揭示了美国资本主义的一个巨大迷思。表面上看,美国是一个资本主义国家,但当国家安全被放在优先地位时,背后会发生许多事情,这些行为可能显得不那么“美国化”,甚至与传统资本主义理念相悖。
Archie:
**如果美国人不再进行**做空**,那么世界其他地方会发生什么呢?**
**几天前有传言称马克·卡尼 (Mark Carney),现任加拿大总理,曾担任英格兰银行 (Bank of England) 和加拿大银行 (Bank of Canada) 行长,可能已经协调了一次国际行动。这次行动由一些志同道合的国家联合发起,目的是通过逐步且持续地抛售**美国国债**来应对特朗普的关税政策。对此,你怎么看?**
Jeff Park:
我觉得,这主要取决于各国如何为本国货币提供支持。如果美国持续让美元贬值,这会导致其他货币的相对价值上升。对于依赖出口的国家来说,这种情况非常不利。因此,这些国家需要通过抛售本国货币来使其贬值,而这就意味着它们必须购买更多的美元。为了实现这一目标,它们需要调整自身的资产配置。这也是为什么中国不得不通过出售部分美国国债来实现货币调控的原因之一。
Archie:
**这听起来是一个非常理性的解释,不过我在想,这背后是否也包含一些更具报复性的动机?**
Jeff Park:
确实可能存在这样的因素。但同时,这也可以被合理地理解为一种保护本国经济利益的行为。这就是为什么当人们提到“货币操纵者”这个词时,我觉得很讽刺。因为货币操纵从来不是单方面的行为,它总是涉及到一对货币的互动,而市场会对这种互动产生反应。
Archie:
**我提到这个问题的另一个原因是,如果美国投资者不进行**做空**操作,这可能为国际投资者提供了一个巨大的机会。如果美国投资者因为爱国情感而放弃做空,这可能会让国际投资者获得一个非常诱人的市场空间。我很好奇,美国投资者在爱国主义的驱使下,究竟能坚持多久不去抓住这个机会?**
Jeff Park:
我们需要明确一点,做空和抛售是完全不同的概念。国际投资者可以选择出售他们持有的资产,而这本身就足以对市场产生很大的影响。**我不认为国际投资者需要通过投机性做空来冲击美国市场。他们只需要重新分配资本,减少对美国资产的持有,这种行为可能比美国投资者的做空行为对市场的压力更大。**所以,美国投资者对此感到担忧是可以理解的。同时,国际投资者也可能因为担心全球资产价格下跌,而选择多元化投资,将资金转移到其他地方。
Archie:
**这确实是一个现实的问题。我很惊讶你提到爱国主义可能会影响美国投资者的决策。目前,这种文化似乎通过白宫的政策信号得到了某种程度的强化。不过我并没有看到太多明确的迹象,你怎么看?**
Jeff Park:
我确实觉得现在有一种趋势,**人们试图将“国家团结”的概念带入主流对话中。但不幸的是,这种努力有时也会带来一些负面影响,比如试图定义什么是“美国身份”。**。在这个问题上,人们的看法往往存在很大分歧。
最近我读了一本让我印象深刻的书,是 Alex Carp 的《技术共和国 (The Technological Republic)》,这本书对我触动很大。这本书的核心观点是,当前美国资本主义的一些问题实际上源于技术行业与政府之间关系的破裂。回顾历史,我们许多伟大的技术革命,例如太空探索和原子武器,都是由政府资助的大型研究项目推动的。这些项目依赖公共预算,最终找到了商业化的机会。
互联网也是一个典型例子。然而,随着互联网的兴起,技术领域的文化发生了变化,更加注重商业化和以消费者为中心的目标。这种转变导致许多科技公司不再重视与政府的合作关系。虽然这些公司确实创造了许多令人惊叹的产品,但有时也显得过于关注短期消费者需求。例如,像 Doordash 这样的服务确实很便利,但它是否比紧急通讯等更具公共价值的技术更重要?虽然这些服务提高了效率,但它们的创新方向显得过于消费者导向。类似地,在线约会服务虽然是有趣的创新,但仍然是以消费者需求为核心的。
这本书的核心讨论是如何重建美国爱国主义的文化。要做到这一点,我们几乎需要重新建立公共和私人合作伙伴关系,而这种关系在当前的政治环境中几乎完全缺失。不论是特朗普政府还是拜登政府,都没有真正推动这种合作。然而,只有通过建立真正的公共和私人合作关系,才能让人们产生一种为国家更大利益服务的信念,从而实现国家的团结和自豪感。这种文化上的衰退是近年来美国面临的一个重要问题,需要更多地进入主流讨论。
Archie:
其实,政府资助技术创新这一点,一直是像 Tronsky 这样的人所强调的主题。他们的观点是,政府承担了那些行业不愿承担的风险。我了解到,现在许多技术公司资金充裕,甚至到了前所未有的程度。因此,他们将大量资金投入到所谓的“登月计划 (moonshots)”中,也就是那些没有明确商业化前景的创新项目。这种尝试类似于当年的登月计划,虽然初衷并非如此,但这一努力带来了许多意外且深远的技术突破。然而问题在于,我们很难从商业部门找到类似的变革性创新。
Jeff Park:
**此这些变革性投资需要很长的时间,无法快速获得回报。而另一个问题是,随着全球范围内的过度金融化,风险投资也逐渐成为一个机构化的行业,它对投资回报率的要求越来越高,这种趋势进一步限制了长期创新项目的发展空间。**
每个人都会受到激励的影响,那么,你会选择投资那些可能需要几十年才能见到成果的“登月计划”吗?还是更倾向于几年内就能获得回报的项目?历史经验表明,如果没有公共资本的支持和补贴,这种风险回报是很难成立的。与其投资于可能改变世界的重大创新,比如细胞工程或超高速飞机的开发,还不如投资于像 Bumble 这样的公司,这样的公司更容易被资金充裕的大企业收购,结果也更加确定。而那些具有潜在商业价值的重大创新,往往得不到与消费者导向项目同等的重视。
Archie:
我同意。虽然技术公司确实在内部进行了许多创新,但这些创新往往只对少数内部人员开放,同时还受到严格的审批限制。而美国政府资助的技术创新则完全不同,它能够向更广泛的经济领域和企业家开放,从而更容易找到商业化的机会。这可能也是一个限制因素。我想强调的是,过去几十年来,政府资助的技术创新往往以解决国家问题为目标,而不是一开始就要求证明商业化的可能性。最终,这些努力的成果无论成功与否,都会带来某种国家团结感。除了登月计划外,这些研究通常并不是为了激发国家情感,而是为了应对国家问题。
Jeff Park:
**这也是美国在与中国的竞争中最大的误解和盲点,中国在公共和私人合作伙伴关系方面有着卓越的表现。**如果你观察一个真正“生产”东西的大型经济体,中国的投资重点都放在了优先考虑国家安全的领域。例如,中国在汽车制造、水泥生产和矿物精炼等领域的产量远远超过美国。这些投资不仅推动了国家安全,同时也带来了巨大的经济利益。
然而,**在美国,你几乎听不到有人将爱国主义作为投资对话的一部分。投资者更多关注的是商业回报,而不是如何通过投资来服务国家利益。**
这种观点在美国并不流行,但中国已经践行了很长时间。**尤其是在危机时刻,这种公共和私人合作关系的重要性不容低估。**
资本市场可能不仅无法解决问题,反而会加剧问题。Alex Carp 在书中提到,美国科技行业的最大增长领域大多来自广告业务,比如 Facebook 等公司。广告业务的核心在于吸引尽可能多的用户,因此公司必须尽量避免表达任何立场,以免疏远某些群体。这种模式导致这些公司变得“无立场”,从而无法参与到国家文化或国家议程中。这种现象也反映在文化分裂问题上,尤其是年轻一代,他们在成长过程中很少接触到如何参与建设性对话的机会。
Alex 也经常提到,这种现象导致了我们今天面临的一些问题,比如“文化虚无主义”。部分原因是,**现在有一代年轻人已经成年,但他们从未被教导如何参与有意义的对话。因为在当前的社会标准中,冒犯他人被视为非常严重的事情。而这种现象的根源之一,可能与搜索广告业务的盈利模式有关。为了追求利润最大化,这些企业不得不尽可能保持中立和“干净”,以吸引更多的受众,这种模式在一定程度上塑造了当前的文化环境。**
Archie:
我们看到 Elon Musk 接管了 Twitter(现在的 X 平台)。随后,一些品牌的反应表明,这似乎是一场“品牌阴谋”,它们要么是过度敏感,要么可能有政治动机。不过,它们对品牌安全的担忧确实存在。长期以来,品牌安全被用作一种内容审查的工具,不仅仅是在 Twitter 上,而是在所有平台上。这也反映了你提到的那种“无趣”和“无面孔”的问题。
我觉得很有意思的一点是,中国经常被提到是美国的敌人。作为一个非美国人,我并不完全认同这种说法。我认为中国更像是美国的竞争对手。在规模、行业、市场和客户等方面,他们确实存在竞争。
但让我感到讽刺的是,这两个国家之间的对比。中国竟然作为全球自由贸易的强烈倡导者出现,而与此同时,美国的一些机构精英却在支持关税保护主义。这种情况让我感到非常讽刺。我不禁想,**一个被许多人仍然称为“共产主义”的国家,怎么会比一个以资本主义和自由贸易为核心形象的国家更支持全球自由贸易?毕竟,美国曾经是全球化的主要推动者,不是吗?**
Jeff Park:
在谈到美国今天可能推动的贸易自由化政策时,我们需要谨慎一些。我将其称为“有条件的双边主义”。美国现在试图重新调整全球贸易规则,确保自身的安全利益,同时应对那些对美国不利的动态挑战。我认为,美国面临的核心问题在于,当全球贸易让所有国家都参与其中时,局势会变得复杂,出现类似“囚徒困境”的问题和道德风险。各国往往会为了自身利益采取不同的行动。而目前,这种全球贸易体系可能正在分裂,因为它已经运行太久,以至于很多问题没有被真正解决。
但这并不意味着美国要走向保护主义,比如关闭国门。这对美国来说也不利。相反,美国希望通过双边谈判,争取到更多的利益,弥补过去在全球贸易中未能获得的部分。**这并不是一个简单的“好”或“坏”的问题,而是一个光谱问题:我们如何在历史上被认为是“好”的结果中找到新的平衡点?**
这也引出了特朗普的动机问题,比如他为何推动关税政策或制造贸易混乱。在我看来,**他的首要目标是降低美国的**融资成本**,因为这不仅是美国经济增长的引擎,也是美元霸权和全球经济增长的基础。**而要降低融资成本,就需要其他国家的支持。美国确实需要其他国家加大参与力度,为其债务提供资金。最近我们看到,中国减少了对美国债务的支持,而日本则加大了投入。也许现在是时候让更多国家加入进来。我认为,**这种动态可能会促成某种类似**布雷顿森林体系**的国际协议。这种协议可能会重新定义全球的安全机制,并通过引入新的资本合作伙伴来帮助美国管理债务成本,这是美国的最终目标。**
目前的市场波动性,实际上是在试图为实现这一目标铺路。无论是通过制造贸易关系的混乱,还是通过扰乱美国股市以迫使美联储采取干预措施,都是为了吸引更多国家的参与。最近,Scott Besson 提到,美国可能会考虑收益率曲线控制,这表明美国正在逐渐接近日本的政策路径。我一直认为,如果想了解未来,只需要看看日本。日本的政策基本上领先美国 30 年。美国最终可能不得不采取类似的措施。
Archie:
这是我过去五年来一直在思考的问题。虽然我没有你在金融市场方面的经验和背景,但我的直觉告诉我,美国过去 20 到 30 年间的变化,本质上是一场代际战争。婴儿潮一代很早就意识到,政府可能无法为他们的退休提供足够的资金。所以,他们通过推动住房市场和股票市场的增长来解决问题。而现在,我们正在看到这种趋势的逆转。我认为,这可能会导致财富的转移,甚至可能跳过一代人。
Jeff Park:
我去年年底也有类似的感受。我认为,过去几年里,**全球社会之间达成的最大“交易”是,我们用“不平等的繁荣”换得了“不快乐的和平”。**。
如今我们非常幸运,作为普通人,我们大多数情况下不会卷入战争冲突,可以享受比上一代更高的生活标准。我们都从更高的基本生活条件中受益,比如 Netflix 这样的服务,现在几乎人人都能享受。而在上一代人看来,这些是无法想象的。
Archie:
从消费、商业、技术的角度来看,我们的生活基础确实提高了很多。但从满足人类基本愿望的角度来看,比如建立家庭、拥有社区归属感、买房和过上体面的生活,我认为这些方面在过去至少 20 年里都在逐渐恶化。
我进入职场已经 20 多年了,一直在等待房地产市场的调整,但这种调整从未真正发生。我曾经以为,只要存点钱,等市场调整,就会有机会买房,但这种机会一直没有到来。直到我了解了比特币,才开始明白货币印刷和流动性是如何支撑市场价格的。我们确实有了这些技术设备,可以与世界各地的人交流。但我住在伦敦,地铁系统却非常糟糕,而中国的一些小城市却拥有比伦敦希思罗机场还要好的机场。
但从另一个角度来看,**我不确定下一代会比我们这一代活得更好。今天的孩子们是否会有更好的生活和前景?我并没有这种信心。**事实上,一些长期的民意调查显示,人们对自己未来生活比父母更好的信心正在创下历史新低。对此我其实感到有些悲观。
虽然我们拥有了更高的技术基础,但一些基本的愿望似乎比以往任何时候都更难。我知道 Elon Musk 曾说:“去做吧,过去的人比你更穷。”但这并不是重点。重点是在我们现在的环境,人们不愿意为了实现这些愿望而进一步牺牲自己的生活质量,我们的发展方向应该是向上的,应该变得更好、更轻松、更繁荣。
**不幸的是我们已经不再维持现状,而是开始侵蚀那些让人们实现愿望的基础。对此,你怎么看?**
Jeff Park:
我同意你的观点。**这也是为什么我称之为“不快乐的和平”,虽然我们享受着和平,但这种和平是有代价的,这种不快乐正是源于你提到的那些条件。如果仔细思考,你会发现这些问题的根源是金融压迫。**金融压迫让我们能够维持和平,因为它通过债务从未来窃取财富,而未来是无形的。这些孩子还未出生,也不会在未来几十年内有能力为自己发声。所以,**这种永无止境的债务循环实际上是在跨代偷窃。如果无法从邻居那里获取资源,那就从未来获取,这就是和平的代价。**
这我们确实从和平的国际关系中获得了很多好处,但这些好处是以牺牲未来为代价的。金融压迫最终导致了资产价格的膨胀,同时也改变了人们的行为方式。比如说,现在人们不再因为战争而死亡,生活更加稳定,因此他们开始过度投资于人力资本。举个例子,我的母亲是六个孩子中的一个。在那个年代,养育六个孩子更多是为了家庭的整体利益,而不是为了让每个孩子都成为“王子”或“扎克伯格”。
但现在的情况不同了。每个孩子都被视为潜在的“扎克伯格”,因此人们过度投资于孩子的教育和成长,这种现象的背后是和平的环境。因为我们知道孩子们会活得更长寿,通常身体健康,生活水平也更高。但如果是在一个充满战争或意外变故的世界里,人们就不会以同样的方式投资人力资本。这种行为最终会加剧社会的不平等。
**这也是为什么我认为比特币在当下具有重要意义,比特币是一个逃离金融压迫体系的出口。与其通过债务从未来窃取财富,不如投资于自己,为未来的世界做好准备。比特币提供了一种独特的方式,让人们能够摆脱这种社会交易体系,选择退出。**
特朗普的关税战略与全球贸易关系
Archie:
**特朗普的关税策略是否削弱了美国的外交选项,同时也破坏了美国之前享有的善意,使其国际地位变得更加不稳定。有人提到,这场关税争端本质上是一条单向路。一旦你让世界其他国家进入这种局面,他们就很难回头。这种情况提醒世界其他国家,这届美国政府更倾向于交易型的行为,而不是重视长期的伙伴关系。**
Jeff Park:
但我认为这种关系是可以修复的。不过,现在人们可能会更倾向于寻找一个对冲的出口,这也是为什么我认为这对比特币来说是一个好机会。**每当人们需要为极端风险场景保留空间时,这对比特币来说都是有利的。**
欧盟是一个以自身利益为导向的行为体。他们会根据对自己有利的情况做出决定。如果中国作为更大的经济体,能够提供比美国更多的机会,比如最近中国取消所有波音飞机订单的事件,这可能会让欧盟与中国的关系更加密切。
但另一方面,文化认同在地缘政治关系中也非常重要。亨廷顿的《文明的冲突》提到了一些长期趋势,这些趋势不仅仅由经济价值驱动。在我看来,欧盟与美国的文化关系比与中国更亲近。如果欧盟认为自己与中国的关系比与美国更亲近,那将令人惊讶。最终,文化认同在建立长期联盟时非常重要。这种亲近感可能会随着时间发生变化,但目前来看,这种文化上的不适感对联盟的形成至关重要。
Archie:
欧盟是否会接受特朗普提出的选项:选择美国还是中国。但欧盟可能会说:“我们会按照自己的方式行事,而不是按照你的方式,我们会保持自己的选择开放。”这也是你所暗示的内容。
Jeff Park:
这可能也是美国希望看到的情况。我们正在想象一个世界,在这个世界中,美国不再完全主导安全保障,而是需要其他国家在这一领域发挥作用,但这会增加成本。
Archie:
特朗普一直在强调,欧洲在北约中没有支付足够的费用。如果欧洲的北约伙伴没有支付他们应有的份额,而美国实际上是在补贴北约,那么如果他们重新军事化,这实际上达成了特朗普希望他们更多投入的目标。
我看到许多 TikTok 视频在讨论中国制造的欧洲奢侈品,这些视频说“我不再从他们那里购买了”。我在想,这是否可能是某种国家推动的行动,通过鼓励消费者直接购买中国制造的商品,来削弱欧洲和全球品牌?
Jeff Park:
人们购买奢侈品并不是因为商品本身的成本,而是因为它代表了一种奢华的概念,让他们感到良好并希望别人也对他们感到良好,这种仪式感是奢侈品行业成功的关键。但中国式的思维是,“你可以花更少的钱买到同样的包”,他们忽略了一个事实,那就是重点在于奢侈的感觉,而不是商品本身。这是一种美国资本主义的人性特点。
如果这是一个有计划的的行动,这恰恰说明了文化壁垒的存在,他们无法真正理解对方。我不认为这些 TikTok 视频会影响美国人,让他们选择购买中国制造的仿制品,而不是意大利的原版包。
如果这种文化战争真的升温,你会看到更多人开始定义自己的文化价值观或国家身份,明确自己代表什么。我们是否支持仿制品?我们是否支持那些自由流通但被拒绝的商品?我认为,生活在韩国的人可以更直接地感受到这种文化战争的影响。韩国既是美国的盟友,同时也与中国接壤,既视中国为安全威胁又是贸易伙伴。这种文化冲突在韩国和台湾尤为明显。
关于战略比特币储备 (Strategic Bitcoin Reserve, SBR) 的思考
Archie:
**Jeff,你之前提到战略比特币储备 (Strategic Bitcoin Reserve, SBR) 的时候,你对 SBR 的前景有些担忧,能否说明一下你的看法?**
Jeff Park:
我认为战略比特币储备在合适的时机可以成为一个非常重要的工具,但我觉得现在还不是时候。
首先,如果美国现在接受比特币,可能会加速美元作为全球储备货币的衰退。而目前,美国还没有准备好面对这样的变化。或许未来某天他们会意识到需要重塑货币秩序,但现在显然不是最佳时机。
我去年曾提出过一个观点,探讨了一个国家在资产负债表上购买比特币需要满足的三个条件。
**首先,这个国家不能是美国的直接盟友。**因为如果一个美国盟友宣布建立比特币储备,这会被视为对美元的拒绝,从而触及美国的核心利益。因此,像日本或韩国这样的国家,几乎不可能采取这样的行动。
Archie:
**所以像俄罗斯、伊朗或者中国这样的国家,可能更有可能建立比特币储备?**
Jeff Park:
是的,这些国家与美国的金融体系联系较少,因此可以承担更高的风险。
**第二个重要因素是,这个国家需要在政治上对加密货币持支持态度,同时其**人口结构**需要偏年轻。**像日本这样人口老龄化严重的国家,支持加密货币并不是一个流行的政治议题。而那些人口年轻化的国家,可能更容易出现支持加密货币的领导人。
Archie:
**在普通用户层面,我们看到最早采用比特币的人通常是那些技术极客或自由主义者。后来,比特币逐渐被更广泛的用户接受。是否可以类比到国家层面,认为一些小国率先采用比特币,之后可能会有像阿根廷这样的国家加入?**
Jeff Park:
从目前来看,美国如果通过行政命令建立比特币储备,我认为意义不大。**行政命令本质上不代表人民的意志,下一届政府可能会轻易推翻它。**
**我认为美国现在不需要急于采取行动。真正的时机到来时,美国的举动将带来巨大的全球影响。**而在此之前,普通投资者应该抓住机会,在主权国家行动之前积累比特币。
Archie:
**你觉得这是因为年轻人对加密货币更有兴趣,还是因为他们的投资视角更长远?**
Jeff Park:
我认为主要是因为年轻人更倾向于支持加密货币,而老年人则相对保守。如果你想赢得选举,争取加密货币支持者的选票可能会是一个有效的策略。在这种情况下,政治人物更有可能接受加密货币,并将其推广为一种价值储存手段,甚至纳入国家的资产负债表。
Archie:
在普通用户层面上,比特币的早期用户通常是那些具有自由主义倾向或技术背景的群体。后来,比特币的第一个主要应用场景出现在 Silk Road 这样的地下市场。当时的用户大多是“边缘人士”和“局外人”,比如一些人最初只是用比特币购买商品,后来发现它的价值在不断上涨,于是选择长期持有。随着时间的推移,他们逐渐深入了解比特币的理念,最终成为坚定的比特币支持者。
我觉得在国家层面,比特币的采用可能会经历类似的阶段性发展。最初是个人投资者,然后是独立的对冲基金。现在,在这个周期中,我们看到比特币更多地被企业和机构采用。随着时间的推移,投资者的规模在逐步扩大。我原本以为国家层面也会有类似的进程,比如从不丹和萨尔瓦多这样的国家开始,接下来可能是像阿根廷这样的 G20 国家。我觉得总得有一个过渡阶段,而不是直接跳到像美国这样的超级大国。18 个月前,甚至 12 个月前,这种想法还是很难想象的。但现在,这似乎真的要发生了,而且规模可能比我们预期的还要大。
**那么,如果美国建立了一个战略比特币储备,这会向世界其他国家传递什么信号呢?**
Jeff Park:
我觉得不会传递太多信号,因为如果这是通过行政命令实施的,它并不代表人民的意志,我们需要区分行政命令和通过立法建立的政策。比如,拜登政府曾通过行政命令推行 ESG(环境、社会和公司治理)相关政策,但这些政策并未被广泛接受,因为它们没有经过立法程序。如果下一届政府不支持这些政策,它们可能会被废除。这就是行政命令的局限性。
**我认为美国不可能单独建立战略比特币储备,因为国际联盟是相互依存的。如果要建立一个真正的战略储备,美国需要与盟友进行协调。**比如,美国应该提前通知盟国,并邀请他们共同参与这一计划。因为很多国家依赖美国的资产,如果美国单方面行动,可能会引发盟友的不满。以日本为例,如果美国决定建立比特币储备,却没有提前通知日本,日本可能会感到被忽视,甚至被冒犯。这种单边行动可能会扰乱现有的国际货币秩序,而这种变革需要多边合作才能实现。
因此,如果真的有建立战略比特币储备的计划,我们会看到更多的国际合作和对话,而不是目前这些零散的单方面行动。目前的这些行动更多是为了迎合民粹主义情绪或选举需要,但这远远不够。要真正推动这一计划,需要更高层次的意图和协调。我认为,美国在选择时机方面有很多顾虑,因此短期内不太可能走这条路。唯一可能改变我看法的情况是,如果通过立法建立战略储备,并明确允许积累比特币,那将是一个重大转变。但即便如此,目前要说服人们将资源投入比特币,而不是其他优先事项,仍然是一个巨大的挑战。
Archie:
我指的是积累比特币,而不仅仅是保留通过执法行动没收的比特币。
Jeff Park:
在我看来,所谓的行政战略储备几乎没有意义。它实际上什么也没做,只是规定你不能出售你已经拥有的比特币。
也许有人对此感到安慰,但现实是,比特币的价格并没有因为没有抛售压力而上涨。人们希望全球能够广泛参与,但这并没有真正实现。美国现在不需要这样做。事实上我认为他们不应该这样做,因为当美国真的决定将比特币纳入其资产负债表时,那将是一个巨大的变化,你会在第二天醒来时感受到世界的变化。这种感觉会非常强烈,而不是你在一月份感受到的那种。
**对于普通投资者来说,他们应该在国家采取行动之前尽可能多地受益,所以我希望更多的人在全球范围内以个体的形式积累比特币,然后当国家加入时,他们都能受益,因为成本基础也很重要。你希望国家最后介入,因为如果你真的相信比特币是一种平等的好处,它应该优先于个体主义而不是国家。**
我们都需要提前参与其中。如果比特币在 2025 年达到不可企及的价格,而全球仍然有 80% 的人口未能参与这一制度变革的机会,那将是非常遗憾的。因此,我认为这不是一个大问题,但有一天会是,我们都应该为此做好准备,但这将比人们想象的需要更长的时间。仅仅成为一个加密货币爱好者,去华盛顿游说这件事是不够的,因为你会意识到美国政府还有很多其他领域需要花钱。这实际上是部分原因,比如在那之后,加密货币从未真正找到回到白宫的途径。行业为帮助选出第一位加密货币总统付出了多少努力,最终却收获甚少。
Archie:
但没有保证特朗普会在没有一个相当有效的政治行动委员会支持的情况下赢得选举,所以即使这就是我们所得到的一切,这仍然是一个相当重大的胜利,并且改变了监管制度。
我们结束了通过起诉进行的执法或所谓的惩罚性监管制度,我们正在得到更多对这个行业持开放态度的人。我认为整个形势的基调已经改变了,即使从这些决定中还没有流出任何显著和具体的结果,我仍然认为信息传递是好的。我认为他们给了特朗普的命令 90 天的时间来进行某种行动。我们还没有看到结果会是什么,但我想反驳一下你的观点,我甚至不会称之为怀疑。我认为你对形势做出了非常现实的总结。但我们听到的确实是相当强烈的信息,比如特朗普的数字资产执行主任出来说,我们想尽可能多地购买。我不知道数字资产执行主任和加密货币沙皇之间的区别,但他们似乎都对 SBR 的抱负非常乐观。
**你是如何理解这些信号和信息的?**
Jeff Park:
我对这些看法持保留态度,但这是我的个人观点。当然,我并不是说我的观点一定正确。我只是习惯于从一个关键问题出发:激励是什么?这对谁有好处,对谁有坏处?在我的生活中,无论是做决策、交易还是判断那些无法确知的结果,我都会问自己这个问题。某人为什么要做这件事?他们的动机是什么?而我们为什么会被告知这些信息?
在目前这个时间点,我很赞同美国开始积累比特币是一个明智的选择。我认为这对美国来说很有挑战性,尤其是考虑到他们当前的首要目标是保护美元的主权。如果能找到一种方式,将比特币与美元结合,比如通过稳定币的形式,我认为这是一个可行的路径。目前确实有一些关于这方面的讨论。如果能有一个理性的方法来达成一个理性的结果,我会认为这更具可信性。但现在,这样的讨论还没有真正展开。我觉得,目前很多关于比特币的讨论更像是一种幻想,而缺乏实际的政治可行性。
还有另一个问题。当公共官员公开支持比特币时,他们实际上处于一个非常尴尬的境地。我在我的职业生涯中见过很多这样的例子。作为公共官员,你无法像普通投资者那样从比特币价格上涨中获利,但当价格下跌时,你却要承担所有的责任,包括声誉上的损失。如果你是一个理性的人,你会意识到,这种情况下你无法将收益私有化,却必须将损失社会化。这种损失不仅包括国家的经济损失,还包括你个人的声誉风险。因此,几乎没有人愿意冒险成为因为这一决策而被指责的替罪羊。
当然,任何人都可以随便发表意见,但如果你问他们是否愿意在比特币价格达到,比如 10 万美元的时候签字购买,他们会真正承担这个责任吗?最终,真正签署这一决定并承担全部责任的人,在某种程度上会被视为英雄,因为大多数公共官员无法达到这种标准。这也是我在等待的:如果有公共官员愿意真正承担风险,而不仅仅是空谈,那么我们就可以真正推动这一计划向前发展。
这也回到了立法的问题上。如果你能通过立法体现人民的意愿,并且能够明确这是大家共同希望的结果,那么你会在政治上获得一定的保护。但如果你只是通过行政命令来推动,你就不会有这种保护,失败后你的声誉也会受损。因此,大多数聪明人不会轻易涉足这种高风险的领域。
比特币市场前景及四年周期的争论
Archie:
现在的市场似乎处于一个盘整期,这段时间市场波动不大,只是在一个区间内上下浮动。**你怎么看今年剩下的时间?你是否认为我们仍然处于周期之中?你是否曾相信过“四年周期”的理论?还是你认为比特币的走势更多是由流动性变化驱动的?**
Jeff Park:
从历史上看,“四年周期”确实有其合理性,而且它与世界上其他四年周期事件(比如选举)并没有直接关联。选举每四年一次,这与比特币无关,它只是我们社会生活节奏的一部分。
此外,还有信贷扩张和收缩的周期,这通常在四到七年之间。但近年来,这个周期变得更短了,现在通常发生在四年内。这也与美联储的货币政策密切相关。当然,比特币的减半事件本身也是一个独特的因素。
不过,我认为随着时间的推移,减半对比特币价格的影响会逐渐减弱。因为随着机构投资者的加入,比特币正逐渐成为一种全球性的宏观商品资产。所以,我的观点是,**比特币未来可能不再完全遵循由减半驱动的“四年周期”模式。如果它仍然表现出周期性,那更多是由宏观经济因素驱动的。不过更大的可能性是,比特币的走势将由实际实现的利润、未实现的利润和损失,以及市场的采用节奏来决定。**
比特币 ETF 的推出曾是一个重要的资本流入事件,当时比特币的价格在 50,000 到 60,000 美元之间。对于这些投资者来说,他们会关注内部收益率 (IRR),也就是他们在一段时间内的投资回报率。如果你以 50,000 美元买入,一年后价格涨到 100,000 美元,那你赚得盆满钵满。如果价格维持在当前水平,甚至到年底降到 75,000 美元,那么两年内你的收益是 50%,刚好达到两年的回报门槛 25%。在这种情况下,投资者可能会选择卖出,因为他们需要证明这笔交易的合理性,并避免价格下跌到 60,000 美元而无法达到回报目标。
这也是为什么我认为 75,000 美元是一个关键的价格点,因为它可能决定市场是否会出现流动性缺口。虽然我们可能会短暂跌破这个水平,但随着时间推移,价格的底部会逐渐上升,从而形成新的流动性缺口。这是一个需要认真关注的重要指标。为了更好地预测市场走势,我们需要了解投资者的成本基础,以及他们可能的行为模式。
Archie:
**你怎么看待目前的市场阶段?你是否觉得市场正在转向**熊市**?这对今年剩余时间可能意味着什么?**
Jeff Park:
我们先从已知的事实入手。目前,**贸易逆差**和战争引发的混乱正在加剧。我们知道,在这种情况下赢家不是比特币,而是黄金。**如果你认为这种长期混乱的趋势会持续下去,那么市场的波动性整体上会更高。目前市场已经选择黄金作为主要的价值存储方式,这也是为什么之前关于将比特币作为战略储备的讨论显得为时过早,因为**世界还没有接受比特币可以像黄金那样作为资产的概念。**
在主权机构介入之前,比特币需要先在类似这种混乱时期表现出超越黄金的能力,特别是作为一种大众化资产,而不仅仅是机构投资的对象。
总体来说,如果其他资产的波动性增加,这对比特币是不利的。选择比特币的人通常看重它的波动性,因为他们希望利用这种波动性获取更高的回报。然而,由于金融市场的高度发达,波动性本身已经成为一种资产。如果标普 500 的波动性超过比特币,大多数投资者可能会更倾向于交易标普 500,因为它更为熟悉,而比特币对许多人来说仍然是未知的。从整体上看,这对比特币是不利的。我认为在可预见的未来,这种情况可能会持续。
目前,MOVE 指数(衡量债券市场波动性)和 VIX 指数(衡量股票市场波动性)仍然处于高位。同时,我们看到流动性市场的不稳定性在增加,尤其是在短期利率与基金利率的利差方面。在这种情况下,“风险规避”情绪可能会对比特币产生更大的负面影响。虽然在某些时间窗口,比特币表现出一定的非相关性,但**从更长时间来看,当风险资产普遍被抛售时,比特币的表现通常不佳。我认为未来几个月可能还会出现这种情况。**部分原因在于,美国经济前景的不确定性让人们对是否会陷入衰退持悲观态度。另一个原因是,我认为特朗普政府可能会采取一些措施影响股市。例如,他们可能会干预债券市场以降低 10 年期国债收益率。特朗普最关心的是他的个人经济利益,而他的利益与商业地产密切相关。商业地产目前状况非常糟糕,如果不降低长期利率,市场可能会进一步恶化。因此,**特朗普可能会通过制造混乱来推动干预。这种环境下,股市可能会继续波动甚至下跌,而这对比特币来说并不是一个好的信号。**
**我对市场持略微悲观的态度。我认为市场会变得更加波动,**比特币的波动性已经下降,尤其是在向上投机方面,现在的波动性偏斜度是历史最低的。我认为比特币的波动率甚至很难保持在 60 以上。每次波动率超过 60,总会有人抛售相关资产,导致波动率回落到 54 或 55。这对于比特币来说是很低的波动率水平,而这并不是一个好信号。
比特币还有一种现象,我称之为“正 Vanna 动态”,即价格和波动性是正相关的。当比特币波动性高时,它的吸引力会更大,这正是比特币的优势所在。**而黄金则不同,黄金更适合长期稳定的上涨,这种表现正是黄金投资者所追求的,但比特币投资者并不喜欢这种模式。**
Archie:
如果拿比特币和黄金相比,黄金的牛市已经持续了两年多,表现非常强劲。如果看它们的价格走势轨迹,会发现某些相似之处。虽然涨幅的绝对值不同,但**比特币的上涨是间歇性的:它会在短时间内快速上涨,然后在那个水平上停滞一段时间,有一些小范围的波动,然后再次上涨。从上一轮**熊市**的底部到现在,比特币价格基本上经历了三次阶梯式的上涨,而黄金的价格则更加平稳、渐进且持续增长。**
**你之前提到混乱会导致利率下降,这是否意味着经济增长放缓?当市场因为特朗普的行为变得更加波动时,是因为人们认为经济可能会衰退,从而迫使美联储降低利率吗?因为通常来说,我的理解是更高的波动性会导致更高的不确定性,从而推高**资本成本**。**
Jeff Park:
**通常的观点是经济驱动市场,但也有人认为实际上是市场驱动经济。这种趋势在美国尤为重要,因为美国的财富很大程度上依赖于人们的信心和消费能力。如果资产价格没有上涨,反而下跌,这可能会抑制经济增长,因为财富的减少会导致信心下降。因此,理解经济和市场之间的关系是关键。**
此外现代金融体系中杠杆的使用非常普遍,底层资产(如债券)的波动性对整体金融系统的稳定性影响极大。如果债券的价格大幅下跌,银行需要对这些资产进行更高的折扣,这会引发一系列的去杠杆化操作,最终影响股票市场。这种去杠杆化会导致更多的资产被抛售,从而形成一个恶性循环。
**波动性之所以有害,不仅仅是因为它带来了不确定性,而是因为它会推高**资本成本**。一旦资本成本上升,投资者需要出售资产以满足银行对抵押品的要求,这会引发一连串的抛售潮。这也是为什么金融稳定性至关重要。**如果股票市场大幅下跌,会对其他杠杆化产品产生负面影响,并最终损害美国的消费能力。这种情况下,美联储可能会采取行动降低利率,同时财政部也可能推出一些特殊的政策工具来向市场注入流动性。一旦这些措施实施,对于比特币这样的资产来说是非常有利的,因为这实际上延续了当前金融体系的贬值过程,而这可能成为比特币价格上涨的催化剂。
我认为比特币可能会从一些重大事件中受益,比如那些推动紧急结果和经济干预的事件。最近,中国也采取了类似的措施,他们放宽了外汇带宽以贬值人民币。这实际上是一种货币宽松政策,但这种方式并不是美国想要的,因为它会输出全球通缩,而这与美国的目标相反。对美国来说,更好的情况是中国将公共预算用于刺激国内消费,这才是传统意义上的“印钞”,这种方式更具通胀性,对比特币来说是更有利的。我认为这些动态都非常重要。
此外,人们经常提到全球 M2 流动性作为衡量比特币价格走势的指标。一般来说,如果 M2 流动性增加,比特币价格往往会随之上涨,存在某种领先或滞后关系。但细节决定成败,**全球 M2 流动性增长的方式非常重要**。流动性增长的驱动因素有很多,其中之一是美元走弱。然而,当前美元走弱的方式主要是通过关税战争,这种方式带来的整体经济前景较为负面,因此我不确定这种流动性增加是否对比特币有利。
Archie:
我在观察美元指数 (DX.Y) 时注意到,它有时似乎标志着市场周期的开始和结束,比特币有时也会与这些周期对齐,但两者之间并没有严格的相关性。比如在美元指数的上一次周期中,当它触底时,比特币达到了顶部,它们在市场周期内并不会完全同步移动。
**我想问问你关于两个非常重要的领域交汇的问题——一个是比特币,另一个是 **AI**。你认为它们之间会有互动吗?或者你怎么看待它们的关系?**
Jeff Park:
关于比特币和 AI 我没有特别深入思考过它们的关系。不过,我确实考虑过加密货币与 AI 的结合。与比特币相关的一些核心理念,例如去中心化、抗审查和无权限网络,可能会在 AI 的发展中找到应用。目前,AI 的发展模式在数据隐私方面处于一个相对模糊的领域。我认为未来可能会出现更多与知识产权相关的问题,这些问题主要源于 AI 训练数据的使用方式。
在这种情况下,加密货币可能能够提供更好的数据归属属性,使数据能够自由流动,同时与数据创造者或私人个体绑定。这种机制或许能够解决当前 AI 模型中利润过度集中的问题。虽然 AI 的应用非常广泛且有巨大潜力,但这种集中化的模式可能不是最优的选择,已经有人对此提出反对意见。我认为加密货币可能在这方面发挥作用,帮助实现数据访问的民主化。
Archie:
**你是指利润集中化,就像很多科技平台压缩了媒体公司的收入一样吗?**
Jeff Park:
我的意思是,比如最近人们使用 ChatGPT 生成一些吉卜力 (Ghibli) 风格的艺术图像,这可能侵犯了吉卜力的某些权益。尽管吉卜力为推动这种文化运动做出了贡献,但他们并没有因此获得任何补偿。这是一个复杂的问题,因为艺术本身很难界定知识产权或商标保护的范围。比如说,伟大的艺术家也会模仿他人的风格,但这也是一种创造的能量。
Archie:
**这确实是对某种特定风格或主题的模仿。你怎么看待**知识产权**法与 **AI** 平台之间的冲突?如今 AI 的使用确实已经非常普遍了。**
Jeff Park:
确实如此。我们可以通过问“为什么人们会这样做”来快速得出一些结论,这是一个很好的思考方式。不过,我也能理解他们的观点:**实际上,很多所谓的**知识产权**已经被私有化了。**我们需要区分不同类型的知识产权。例如,真正的知识产权可能是一些科学发现,这些发现需要巨大的资本投入,因此需要保护以激励投资。但也有一些琐碎的知识产权,比如美国以琐碎的诉讼和专利闻名。一个极端的例子是,像 Facebook 这样的公司利用了大量用户提供的数据,却没有为此给予任何补偿。这实际上是社交媒体算法的核心。
如果从这个角度看,你可能会理解 Elon Musk 的观点:**这些数据确实有价值,但它们被某些人以一种普通用户无法获得回报的方式货币化了,而且可能永远无法实现归属。**因此,他可能认为,**与其试图解决归属问题,不如彻底放弃将数据视为私有财产的概念。**这些数据与研究型知识产权不同,我认为人们在讨论“知识产权”时,实际上更多是指个人隐私和相关数据。
此外,我认为加密货币在这方面可以发挥作用。**区块链能够为行为留下不可篡改的记录,并为数据归属提供保障。如果能够结合适当的社会契约,这种机制就可以被用来保护数据归属。因此,我认为加密货币和 **AI** 的第一个结合点很可能会出现在数据归属领域。**
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow














