Ежемесячный обзор Coinbase: Сдвиг глобальной монетарной системы, биткоин начинает садиться за стол переговоров
Автор: Дэвид Дуонг, CFA — Глобальный руководитель исследований
Перевод: Дэйзи, ChainCatcher
Примечание редактора:
Статья подготовлена на основе последнего ежемесячного обзорного документа Outlook от Coinbase. В отчете отмечается, что на фоне продолжения роста «двойного дефицита» США и обострения торговой протекции глобальный рынок постепенно теряет доверие к доллару, что может привести к масштабной перестройке мировых инвестиционных портфелей. В этом контексте биткоин, обладающий политической нейтральностью и независимостью от контроля движения капитала, все чаще рассматривается государствами как потенциальный транснациональный резервный актив. Согласно консервативной оценке отчета, постепенное внедрение биткоина в мировую резервную систему способно увеличить его рыночную капитализацию примерно на 1,2 трлн долларов США.
Ниже представлен перевод и структурированное изложение ключевых положений документа.
Резюме
Глобальные потоки капитала перестраиваются под влиянием усиливающегося торгового протекционизма, а доминирующее положение доллара США как мировой резервной валюты сталкивается с вызовами. По мере того как фискальный и торговый дефицит США продолжают расти, уровень долга уходит на неустойчивую траекторию, что ставит под удар уверенность рынка в долларе как в безопасном активе. Данное явление может привести к развороту притока долларового капитала, вынуждая крупнейшие мировые институциональные инвесторы корректировать структуру своих портфелей. В долгосрочной перспективе доллар может столкнуться с устойчивым и значительным давлением со стороны продавцов.
Примечательно, что мы считаем: события последних месяцев еще сильнее ускорили нисходящий тренд доминирования доллара, наблюдаемый уже десять лет. Ближайшие изменения могут стать ключевой точкой перелома как для биткоина, так и для всего крипто-рынка в целом. Текущие трансформации долларовой системы делают такие инструменты сохранения капитала, как золото и биткоин, более привлекательными альтернативами в формирующемся монетарном ландшафте. Ярким примером служит повышение золота регуляторами из актива третьего уровня в первый уровень согласно Базельскому соглашению III. Особняком стоит биткоин: обладая политической нейтральностью и независимостью от санкций и валютных ограничений, он имеет потенциал стать жизнеспособной транснациональной расчетной единицей в международной торговле.
Мы полагаем, что снижение спроса на доллар стимулирует большее количество стран к диверсификации международных резервов. Согласно консервативным оценкам, эта тенденция способна добавить примерно 1,2 трлн долларов США к капитализации биткоина. Это также частично объясняет растущий интерес государств к созданию стратегических резервов биткоина, что дополнительно подчеркивает укрепление геополитической роли данного актива.
Продолжение эпохи рисков
За последние полвека экономическая модель управления в США претерпела глубокие изменения. Со времен кризиса стагфляции 1970-х годов такие экономисты, как Милтон Фридман, начали подвергать сомнению кейнсианскую теорию управления спросом, что способствовало формированию современной банковской системы центральных банков — опирающейся на цель стабилизации инфляции и концепцию «естественного уровня безработицы». Затем эта структура была институционализирована посредством политической независимости ЦБ: регулирование денежного предложения и обеспечение макроэкономической стабильности стали осуществляться преимущественно через процентную политику (позже — с добавлением ряда инструментов макропруденциального регулирования).
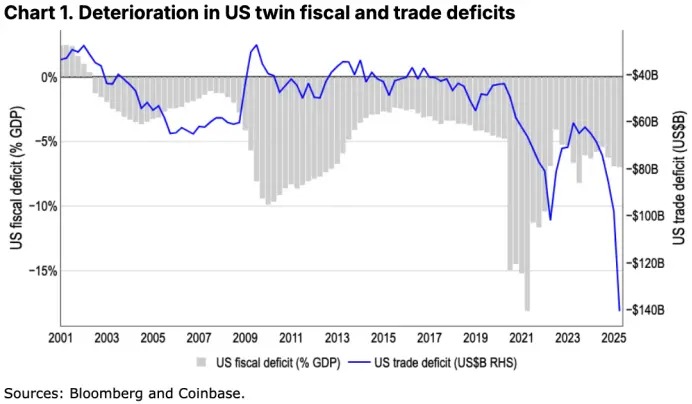
С годами данная система постоянно испытывала давление со стороны фискального радикализма, выражавшегося в масштабном дефицитном финансировании и пакетов стимулов на уровне нескольких триллионов долларов. Хотя некоторые из этих расходов действительно были оправданы необходимостью преодоления последствий глобального финансового кризиса и пандемии, соотношение государственного долга США к ВВП взлетело с 63% в 2008 году до текущих ~122%, ясно указывая на неустойчивый курс. Кроме того, агрессивное ужесточение монетарной политики ФРС в 2022–2023 годах значительно увеличило стоимость заимствований для американского правительства, а резкий рост выплат по процентам лишь усугубил проблему бюджетного дефицита. См. Рис. 1.
В этих условиях возрождение торговых протекционистских настроений способно изменить архитектуру мировых потоков капитала. Позиции доллара как активного «безопасной гавани» подвергаются давлению, что означает вероятность смены привычных инвестиционных стратегий рядом крупных институциональных игроков (таких как неамериканские пенсионные фонды, страховые компании и суверенные фонды благосостояния). На протяжении последних двух десятилетий эти структуры аккумулировали примерно 33 трлн долларов США в долларовых активах (включая 14,6 трлн в облигациях и 18,4 трлн в акциях), при этом около половины данной экспозиции оставалась не хеджированной систематически (источник: Reuters). Мы ожидаем, что в ближайшие месяцы или годы на глобальном уровне развернется новая волна масштабной реструктуризации инвестиционных портфелей. См. Рис. 2.
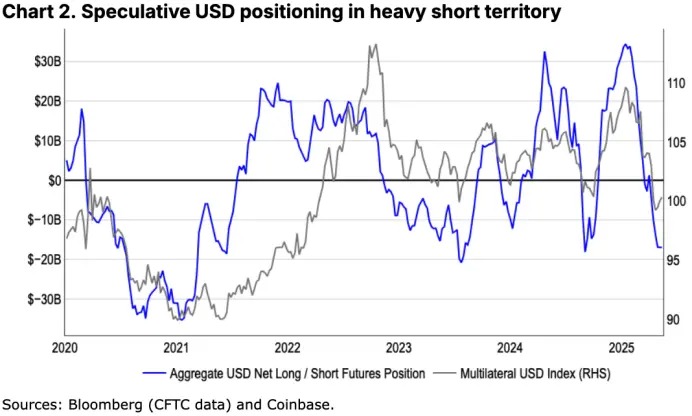
Это не первый случай, когда «двойной дефицит» США (параллельный рост дефицита бюджета и торгового баланса) приводит к развороту притока долларового капитала, однако нынешняя ситуация протекает на фоне глубокой трансформации глобального экономического уклада. Мы убеждены, что современный мир находится в процессе серьезной реформы долларовой системы, и данный процесс способен спровоцировать новую волну массовых распродаж долларовых активов.
Даже если в конечном итоге ответные тарифы будут отменены, мы полагаем, описанные выше тенденции останется труднообратимыми. Причина заключается в следующем: (1) удар по доверию инвесторов успел оставить глубокий след в сознании участников рынка; (2) снижение таможенных сборов и налоговых ставок сократят государственные доходы, тем самым усилив дефицитное бремя. Безусловно, ослабление доллуса способствует снижению процентных издержек и позволяет обслуживать долги через механизм «инфляции», параллельно стимулируя американский экспорт. Однако платой за данный процесс становится компрометация фундаментальной надежности доллара как инструмента сохранения стоимости и мировой резервной валюты, что ускоряет поиски рынком альтернативных финансовых инструментов.
Когда в декабре 2023 года мы анализировали тему «дедолларизации», то отмечали, что доллар столкнулся с критической точкой перелома, но тогда считали, что реализация этого процесса потребует «многих поколений». Тем не менее, серия событий последних месяцев, похоже, резко ускорила развитие ситуации. Более того, признаки снижения влияния доллара были заметны задолго до этого: профессор экономики Гарвардского университета Кеннет Рогофф, известный критик криптоактивов, ранее указывал, что пик долины господства доллара пришелся примерно на 2015 год, а после начала российско-украинской войны санкционное давление только интенсифицировало этот спад.
Следующий вектор роста
Однако возникает вопрос: где же альтернатива? В периоды фундаментальных преобразований денежных систем и переоценки базиса ценности национальных валют особую значимость приобретают активы для сохранения богатства, такие как золото и недавно активно набирающий популярность биткоин. В действительности, образ биткоина как «цифрового золота» становится все более четким: особенно на фоне его лучшей по риску доходности относительно американских фондовых индексов ценность данного актива только возрастает. В свежем исследовании Coinbase Asset Management указано, что к следующему десятилетию мировой рынок активов для хранения стоимости расширится с текущих 20 трлн до 53 трлн долларов США, при этом прогнозируемая среднегодовая реальная норма прибыли (с учетом инфляции) составит около 6%.
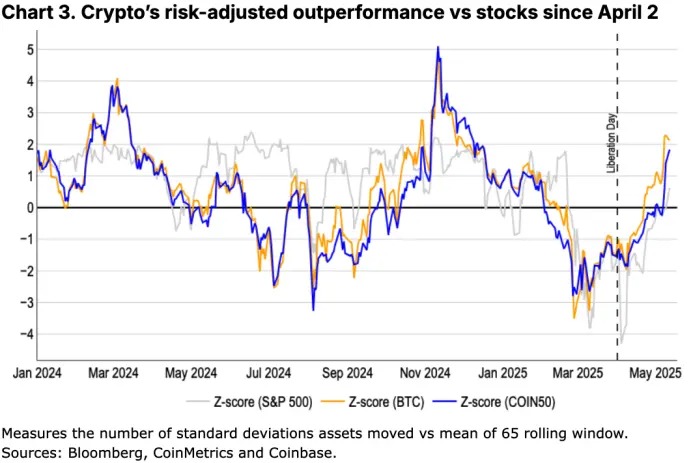
Логика проста: интеграция биткоина, золота и прочих аналогичных инструментов в инвестиционные портфели способствует эффективной диверсификации риска (мы уже разбирали данную тему ранее) и повышает стабильность доходности в период структурной трансформации экономической модели. Несмотря на повышенную волатильность по сравнению с золотом, биткоин компенсирует ее потенциалом высокой доходности, выступая идеальным дополнением к консервативной природе драгметалла для создания сбалансированной стратегии защиты капитала.
Кроме того, мы отмечаем принципиальное отличие биткоина от золота: криптовалюта защищена от произвольного изъятия государством и ограничений на движение капитала. Яркая историческая иллюстрация — принятый в 1934 году президентом Рузвельтом «Золотой акт», запрет частным лицам держать золото под страхом уголовной ответственности и обязывающий сдавать слитки казначейству США. На международном уровне физические слитки сильно зависят от традиционной финансовой инфраструктуры и складского хранения (банковские ячейки и хранилища), из-за чего их крупные запасы легко блокируются санкциями. В противовес этому, биткоин позволяет цифровая самостоятельность всем слоям населения независимо от дохода. Возьмем, к примеру, ситуацию 2022 года: более тысячи тонн российского драгоценного металла, хранившегося на счетах дружественных стран, оказались заморожены и не могли быть конвертированы в ликвидные средства. Что касается валютных контролей, предыдущие администрации Аргентины не только ограничивали доступ населения к валюте, но и вводили запрет на продажу слитков, чтобы остановить утечку капиталов за рубеж.
Именно поэтому мы классифицируем биткоин как транснациональный инструмент сохранения стоимости, придавая ему уникальные преимущества для формирования новых расчетов в мировой торговле. В настоящее время более 80% всего международного товарообмена все еще рассчитывается в долларах США (см. Рис. 4). Однако по мере перехода мировой экономики к многополярной системе многие государства теряют уверенность в длительной зависимости от резервной функции доллары как промежуточного звена в расчетах по платежному балансу. При этом на практике выбор достойных конкурентов остается крайне узким.
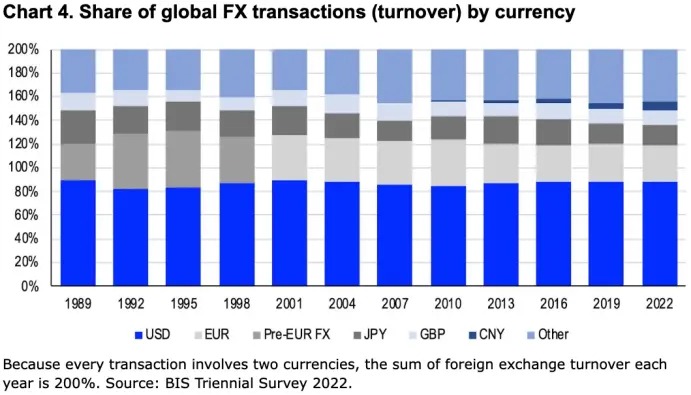
Например, валюты стран-доноров с положительным сальдо торгового баланса могут оказаться недостаточно объемными для удовлетворения глобального спроса на ликвидность (классический парадокс Роберта Триффина, предлагавшего для решения подобной проблемы создать новую единицу учета). Параллельно с этим, даже учитывая второй статус евро как мировой резервной валюты, европейская финансовая арена сталкивается с сильной фрагментацией фискальной политики внутри блока и жесткими институциональными рамками ЕЦБ, что не дает ему составить сколько-нибудь заметную конкуренцию американской валюте.
Мы полагаем, что именно такие инструменты, отличимые свойство имунности к цензурированию и политической нейтральности (другими словами, надгосударственные активы) станут наиболее востребованными для тех политических торговых связей, которые зависят от состояния платежных балансов. Разумеется, пул возможных замен весьма ограничен, что делает биткоин главным кандидатом на эту роль. Долгосрочные перспективы открывают колоссальный простор для асимметричного роста котировок. Тем не менее следует учитывать ограничения в масштабах распространения технологии: большинство государств просто не готовы делегировать контроль над собственными денежными политиками внешним системам. Важно также понимать, что пока подавляющее большинство товаров в мире оцениваются в долларах, ФРС США фактически определяет курс монетарной политики для большинства других центробанков планеты.
Почему именно сейчас?
Именно поэтому мы подчеркиваем необходимость четко разделять понятия «активы для хранения стоимости» и «инфляционно-защитные инструменты», несмотря на их тесную взаимосвязь. Под первыми мы понимаем финансовые инструменты, способные сохранять капитал в рамках длительных инвестиционных горизонтов, тогда как вторые служат для оперативной защиты покупательной способности в периоды резкого роста цен. Отличный вариант сбережения денег вовсе не гарантирует эффективности против краткосрочных ценовых шоков, как и наоборот.
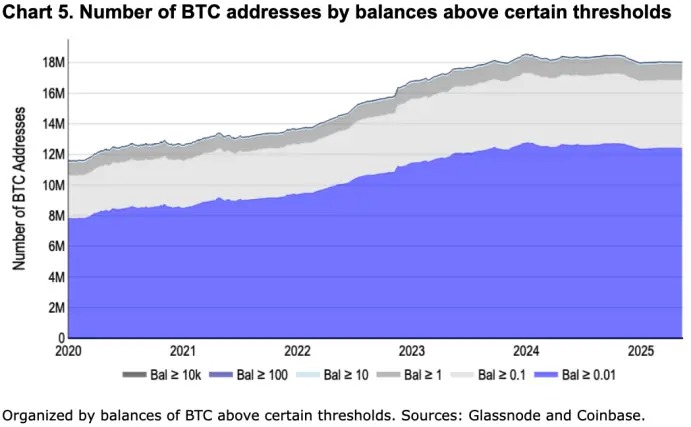
Если смотреть на ситуацию под таким углом, то потенциал притока средств в биткоин выглядит впечатляющим, особенно в контексте 2025 года, когда криптоиндустрия сможет окончательно интегрироваться в mainstream. Резкий скачок числа держателей биткоина (см. Рис. 5) обусловлен выводом на рынок спотовых ETF, который существенно демаскировал барьеры для входа рядового инвестора; параллельно выросла ликвидность и емкость рынка за последние пять лет. Помимо самого биткоина, стремительно развиваются сферы криптоплатежей, где все больше институциональных игроков признают уникальные свойства блокчейн-сетей для оптимизации операционных процессов и минимизации транзакционных затрат.
Расширение базы биткоин-инвесторов синхронно развивается с инициативами правительств многих стран (включая отдельные штаты США) по созданию официальных стратегических резервов криптоактивов. Так, в марте 2025 года Белый дом подписал исполнительный приказ о легализации создания Национального резерва биткоина, формируемого исключительно за счет конфискованных у наркоторговцев и кибермошенников монет общим объемом около 198 тыс. BTC. Примечательно, что Китай, вероятно, занимает второе место в мире по объемам государственных holdings биткоина (около 190 тыс. монет), собранных правоохранителями при обысках, хотя официальная программа по накоплению запасов пока не запущена. Параллельно Чехия, Финляндия, Германия, Япония, Польши и Швейцарии ведут исследования целесообразности включения данной цифровой валюты в состав государственных резервных фондов.
Для сравнения: данные МВФ и Всемирного совета по золоту свидетельствуют, что к концу 2024 года совокупный объем добытого драгметалла в мире превысил 216 тыс. тонн, из которых национальные банки и суверенные фонды контролируют около 17% (на сумму порядка 3,6 трлн долларов США). В то же время из-за колебаний валютных курсов общий объем мировых валютных резервов в четвертом квартале 2024 снизился с 12,75 трлн до 12,36 трлн долларов. Таким образом, доля золотых накоплений (вне квоты официальных иностранная резервов) достигает отметки в 23% от глобальных сводных международных резервов, тогда как десять лет назад она составляла лишь 10%. Дополнительным катализатором процесса дедолларизации может стать вступление в силу 1 июля 2025 года Базельского соглашения III, согласно которому драгметаллы переведут из категории активов 3-й очереди в статус активов высшего качества 1-й степени ликвидности.
Снижаясь, мы считаем, что в будущем всё больше стран захотят диверсифицировать свои валютные резервы. Консервативная оценка предполагает, что если даже 10% глобальных международных резервов будет распределено в биткоин, то в долгосрочной перспективе рыночная капитализация биткоина может вырасти примерно на 1,2 трлн долларов США.
Заключение
Глобальная монетарная архитектура переживает масштабные изменения, проявляющиеся в росте обеспокоенности фискальной и торговой политикой Вашингтона, а также поэтапном ослаблении лидерства доллара, что открывает уникальные возможности для развития альтернативных инструментов сохранения капитала. Мы полагаем, что биткоин, характеризуясь политической нейтральностью и иммунитетом к иностранным санкциям, а также постепенно приобретаемым статусом государственного стратегического резервного актива, гарантированно получит значительную выгоду от указанных тенденций. Параллельно переоценка класса золотых резервов по стандарту Базеля III и замедление темпов пополнения золотых запасов некоторыми центральными банками лишь подтверждают масштаб структурной трансформации рынка. В совокупности это указывает на стремительное движение мира прочь от традиционного dollar dominance, где биткоин неизбежно станет одним из фундаментальных элементов архитектуры будущих глобальных финансовых сетей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News