


Новая статья Артура Хейса: рынок будет вознаграждать альткоины с реальным продуктом, биткоин в 2028 году пробьёт отметку в 1 млн долларов
Автор:Артур Хейс
Подготовка: TechFlow
(Данная статья отражает исключительно личное мнение автора, не должна служить основанием для инвестиционных решений и не является рекомендацией или руководством к совершению торговых операций.)
Неожиданно для многих, певица Лиззо (Lizzo), пропагандирующая «эстетику полноты», и экономические дисбалансы «Американского мира» (Pax Americana) имеют гораздо больше общего, чем кажется на первый взгляд. Не поймите превратно: не важно, считаете ли вы «пышные формы» эстетикой или нет. Однако метаболические проблемы, вызванные ожирением, хотя иногда и кажутся «красивыми», всегда смертельны. Точно так же экономика США приносила пользу определенным слоям населения, но в конечном итоге крайнее социальное расслоение может спровоцировать революцию.
Обхват талии и экономическое положение в эпоху «Американского мира» не всегда были настолько дисбалансированы. В середине XX века американцы не страдали от всеобщего ожирения, а экономика находилась в состоянии относительно равновесия. Однако со временем проблема лишь усугублялась.
Продовольственная система была захвачена сельскохозяйственными гигантами (Big Ag), которые продвигали свои переработанные, «вкусные», но лишенные питательных веществ лабораторные продукты через фальсифицированные руководства по питанию. Американцы, потребляя эту непитательную пищу, становились всё более толстыми и страдали хроническими заболеваниями, в то время как фармацевтические корпорации (Big Pharma) спешили выпустить препараты для лечения симптомов этих метаболических заболеваний (таких как диабет), а не их первопричин. Поскольку общество не смогло ограничить влияние компаний на контроль над продовольственным снабжением, риторика сместилась в сторону нарратива об «эстетике полноты» или «полнота — это красота», убеждая людей с избыточным весом, что вина лежит не на порочной системе, а на них самих, и они должны гордиться своими «пышными формами». Таким образом, такие знаменитости, как Лиззо, были возведены на пьедестал. Несмотря на её выдающийся вокальный талант, её послание пропагандировало образ жизни, ведущий к преждевременной смерти. Лиззо олицетворяет современное состояние ожирения, которое оказывается исключительно прибыльным для узкой группы корпоративных магнатов.
Экономика США также была «захвачена печатным станком». До создания Федеральной резервной системы (ФРС) в 1913 году каждый раз, когда расширение кредитования превышало поддержку денежного потока, следовали финансовые паники. Некоторые ненадежные компании и часть отличных предприятий обанкротились, экономика перезагружалась, кредитование очищалось, и система приобретала новую жизнеспособность. Однако с момента рождения ФРС каждый кредитный пузырь сопровождался масштабной печатью денег для смягчения последствий. Начиная с Великой депрессии 1930-х годов, дисбалансы американской экономики никогда не устранялись по-настоящему.
Именно в этом заключается корень дисбаланса торгового и финансового капитала в эпоху «Американского мира», а не в уровне тарифной политики (Даниэль Оливер написал блестящую статью о том, почему избыток кредитов является источником торгового дисбаланса, а тарифы — всего лишь ложной дилеммой). Текущее состояние приводит к неравенству, отчаянию и зависности среди рядовых граждан, в то время как «вселенские правители», владеющие акциями, облигациями и недвижимостью, наслаждаются беспрецедентным накоплением богатства в истории человеческой цивилизации.
Полностью надежды утрачены не были, перемены возможны, но можно выбрать трудный или легкий путь.
Десятилетиями фармацевтическая индустрия продавала «чудодейственные» лекарства, способные «волшебным» образом растапливать жир. Помните Fen-Phen? Ни один препарат на самом деле не работал. Поэтому единственным viable решением остается сложный, непопулярный, дорогой и менее прибыльный путь: заниматься спортом в спортзале, сократить потребление дешевого переработанного фастфуда и перейти на свежие органические овощи и фрукты. Однако даже этих мер недостаточно, поскольку попадая в состояние «ожирения», организм адаптирует чувство голода и метаболизм, чтобы поддерживать этот вес. По оценкам некоторых ученых, для перестройки метаболизма тела под более стройную фигуру может потребоваться до семи лет.
Затем Дания предлагает «простую кнопку». Агонисты GLP-1 (GLP-1 agonists), изначально разработанные для лечения диабета, продемонстрировали способность снижать тягу к еде, алкоголю и другим зависимостям, таким как никотин. Такие препараты, как Ozempic, Wegovy и Mounjaro, значительно снижают вес за короткий срок. Сейчас эти лекарства признаны достаточно безопасными, и некоторые полагают, что многие люди с историей ожирения могут принимать их пожизненно. Благодаря современной медицине, если есть средства, эти инъекции или таблетки служат своего рода «выключателем» для ожирения.
Даже Лиззо в конце концов решилась на это «чудодейственное лекарство для похудения», чтобы избежать преждевременной смерти из-за предотвратимых метаболических заболеваний. Здорово! Хотя, возможно, её больше не пригласят выступить в 2028 году в поддержку Камалы Харрис…
Устранение торгового дисбаланса США имеет болезненное и безболезненное решение. Для американских политиков прием политически непопулярных мер, вызывающих боль или дискомфорт у нейтральных избирателей, неминуемо ведет к провалу на выборах.
Ранее администрация Трампа попробовала жесткий и болезненный вариант, но быстро поняла, что средний избиратель не готов терпеть десятилетия высоких цен на американские товары и пустые полки магазинов, пока американские производители не научатся производить те объемы товаров, которые ранее поставлял Китай.
Это недовольство было передано членам Палаты представителей и Сената, особенно в округах Республиканской партии, поэтому команда Трампа отступила и теперь ищет другие пути для достижения той же ребалансировки. Действия по снятию максимальных тарифов уже в процессе, что подтверждается недавним объявлением о двустороннем снижении китайско-американских тарифов примерно до 10% в течение 90 дней.
Успешный генерал может отступить от ошибочной стратегии и все равно одержать победу.
Другой метод ребалансировки торговли США, политически более приемлемый, заключается в атаке на профицит счета движения капитала посредством различных форм контроля за движением капитала. Эти меры будут действовать как налог на покупку и удержание иностранными инвесторами американских финансовых активов. Если иностранцы из-за высокого налога откажутся покупать американские финансовые активы, им придется отказаться и от продажи дешевых товаров в США. Если иностранцы продолжат продавать дешёвые товары и покупать активы, налоговые поступления могут быть возвращены среднему избирателю через стимулирующие чеки или снижение подоходного налога. Таким образом, Трамп сможет заявить, что он наказал «злобных иностранцев» и обеспечил американской публике более низкие налоги. Эта стратегия принесет успех на промежуточных и президентских выборах, достигая той же цели — сокращения притока дешевой иностранной продукции на американский потребительский рынок и возврата производственных мощностей внутрь страны.
Конечным результатом перехода Трампа от жесткого решения к легкому станет постепенное, а затем и внезапное бегство иностранного капитала из американских акций, облигаций и недвижимости. В результате доллар обесценится по отношению к валютам стран с профицитом. Проблема, с которой столкнутся США, особенно министр финансов Бессент, заключается в следующем: если иностранцы перейдут от статуса чистых покупателей к продавцам, кто будет финансировать экспоненциально растущий государственный долг США. Проблема для правительств и компаний стран с профицитом заключается в том, где «хранить» этот профицит, если они продолжат его наращивать. Ответ первых — печать денег, ответ вторых — покупка золота и биткоина.
Основное внимание в этой статье будет уделено математическому тождеству торговли, механизмам работы контроля за движением капитала — теории «варки лягушки в медленном огне», влиянию этих налогов на движение капитала в странах с профицитом, тому, как Бессент явно и неявно печатает деньги для финансирования рынка гособлигаций США, и почему в период глобальной монетарной трансформации биткоин окажется лучшим активом.
Математическое тождество торгового учета и геополитические аспекты
Давайте рассмотрим сатирический пример, иллюстрирующий взаимосвязь между торговым и капитал счетами.
Сейчас 2025 год, победивший Трамп вновь утвердил право маленьких мальчиков играть боевыми игрушками. Mattel повторно выпускает фигурку «Воителя космоса» (He-Man) со встроенным пластиковым оружием AR-15. Мужественность возвращается, детки... амбассадором игрушки стал Эндрю Тэттэ! Mattel нуждается в быстрой производстве одного миллиона единиц по минимальной цене. Поскольку промышленный потенциал США практически отсутствует, Mattel должна закупить эти игрушки на заводах в Китае.
Господин Чжоу владеет производителем дешевых пластиковых игрушек в провинции Гуандун. Он соглашается на условия Mattel, включая обязательство платить в долларах США. Mattel переводит деньги господину Чжоу, а месяц спустя игрушки прибывают. Вау, как быстро.
Маржинальность господина Чжоу составляет 1%. Конкуренция в Китае крайне высока. Обрабатывая большие объемы заказов, его совокупный доход от Mattel и аналогичных компаний достигает 1 миллиарда долларов.
Господин Чжоу должен решить, что делать с этими долларами. Он не хочет конвертировать доллары в юани для возврата в Китай, поскольку юань не имеет продуктивного применения при низких процентных ставках по государственным и корпоративным облигациям. Кроме того, банки почти не платят проценты по депозитам.
Господин Чжоу не любит всю эту антикитайскую риторику, так как при последнем визите в США чувствовал себя там нежеланным гостем. Его дочь учится в Калифорнийском университете в Лос-Анджелесе (UCLA), и за рулем новейшего кабриолета Phantom она подвергалась осуждающим взглядам, в то время как обычные американцы ездили в колледж на лос-анджелесском метро, ну или Uber. Поэтому, даже несмотря на то что доходность гособлигаций США является одной из самых высоких среди всех государств, он предпочел бы вообще не покупать их, если есть выбор. Господин Чжоу расположен к Японии, а долгосрочные ставки по госбумагам там сейчас значительно выше. Он просит своих банкиров помочь ему купить японские государственные облигации (JGB). Банкиры сообщают, что японское правительство не хочет массового притока иностранных покупателей на их долг, так как это укрепит йену, а Японии необходимо сохранять конкурентоспособность экспорта. Если господин Чжоу продаст доллары ради получения йен для покупки JGB, йена укрепится.
Рынок JGB — единственно достаточный по размеру рынок, способный абсорбировать его профицит, но Япония не хочет, чтобы иностранцы укрепляли стоимость своей валюты. Господина Чжоу пришлось смириться, и с неохотой он использует свой валютный экспортный доход от доллара для покупки американских казначейских облигаций.
Как это повлияет на торговый и капитал счета США?
Торговый счет США:
-
Дефицит торгового счета: 1 млрд долларов
-
Банковский счет босса Чжоу: 1 млрд долларов наличными
Покупка:
Казначейские облигации на сумму 1 млрд долларов.
Поскольку этот профицит не возвращается в Китай, Японию или иные места, а реинвестируется обратно в облигации США:
Капитал счет США:
-
Профицит капитал счета: 1 млрд долларов
Урок этой части истории заключается в том, что если другие страны не хотят позволять своим валютам укрепляться, дефицит торгового счета трансформируется в профицит капитал счета. Именно так обстоят дела сейчас: ни один рынок кроме США не достаточно велик или желателен для абсорбции глобального торгового дисбаланса. Именно поэтому доллар остается сильным, несмотря на ежегодный выпуск триллионов долларов долга для финансирования правительства. Кстати говоря, много лет назад Китай спрашивал у Японии, могут ли они купить японские гособлигации (JGB), но ответ Японии был: «Нет, если только мы не позволим вам купить китайские гособлигации (CGB)». Китай ответил: «Нет, CGB для вас закрыты». Поэтому две страны продолжают направлять свой профицитный капитал в американские финансовые активы.
В текущей глобальной торговой структуре любые разговоры о замене доллара юанем, йеной или евро в качестве мировой резервной валюты являются бредом, если только Китай, Япония или ЕС не откроют свои капитал счета и не позволят своим финансовым рынкам стать достаточно глубокими для абсорбции доходов стран с профицитом.
Далее Трамп заявляет, что США должны восстановить свое производство и развернуть дефицит торгового счета. Его текущий инструмент выбора — тарифы. Но давайте проанализируем, почему тарифы политически нецелесообразны.
Возьмем компанию Mattel, продающую дешевых кукол маленьким мальчикам. Большинство семей живут плохо, и даже у них нет запаса на чрезвычайные расходы в 1000 долларов. Если цена куклы вырастет с 10 до 20 долларов, маленький Джонни не сможет себе её позволить. Без тарифов Mattel могла бы продавать куклу за 10 долларов из-за низкой стоимости производства в Китае. Теперь Трамп вводит 100% пошлину на китайские товары. Босс Чжоу не может покрыть затраты на пошлину, поэтому перекладывает их на Mattel.Mattel, имея маржу всего 10%, перекладывает издержки на потребителей.
В итоге цена куклы взлетает до 20 долларов. Это слишком дорого для большинства семей, они отказываются от покупки. Маленький Джонни не понимает, почему родители не купили ему любимую игрушечную винтовку для настольной войны. Его родители изо всех сил стараются, работая водителем Uber и доставщиком еды, едва сводя концы с концами, но теперь из-за Трампа игрушки стали дороже, и ребенок бросается в истерике дома. На следующих выборах родители проголосуют за республиканцев или демократов?
Перед выборами они могут поставить ребенку диагноз СДВГ (ADHD) и дать ему лекарства, чтобы заглушить активность. Демократы возьмут на вооружение предвыборную платформу «сделать игрушки и другие товары снова доступными», призывая вернуться к политике «свободной торговли», позволяя Китаю дальше заливать американский рынок дешевыми товарами. Демократы заявят, что все умные экономисты согласны, что «свободная торговля» позволяет американцам наслаждаться дешевыми товарами и поддерживать уровень жизни; тогда как Трамп и его советники — невежественные глупцы. Если ситуация пойдет по нынешнему течению, демократы могут вернуться к власти на промежуточных выборах 2026 года.
Может ли господин Чжоу обойти пошлины, перенеся производство в страны с меньшим уровнем тарифов? Конечно.
Начиная с начала 2000-х годов, господин Чжоу накопил огромное состояние благодаря инвестициям в заводы в Мексике, Вьетнаме, Таиланде и других местах. Он начинает производить там кукол, а затем отправляет их в США. Эффективная ставка пошлины снижается, и он может продавать куклу за 12 долларов вместо 20 долларов. Родители готовы потратить лишние 2 доллара, чтобы избежать истерики ребенка и раннего назначения рецептурных лекарств.
Поскольку Трамп не вводил единых универсальных тарифов для всех рынков, а действует через разрозненные двусторонние соглашения, такие прагматичные производители, как господин Чжоу, всегда находят лазейку с низким уровнем тарифов для входа в США. Команда Трампа прекрасно это понимает, но из-за геополитических соображений (размещены ли американские войска в стране, продаются ли ключевые товары США, участвуют ли войска в длительных войнах США) они не могут полностью закрыть экономику союзников, иначе эти государства могут отказаться сотрудничать с «американским мировым полицейским».
При отсутствии единых тарифов всегда найдутся страны или регионы, выступающие как «хабы для транзитного арбитража». Например, механизм арбитража, по которому Китай получает передовые полупроводники и AI-чипы через TSMC и NVIDIA, также позволяет товарам Китая или производителям китайского происхождения обходить высокие пошлины на прямой экспорт в США.
В конечном итоге, тарифы не смогут существенно сократить торговый дефицит США. Американская публика не готова ждать пять-десять лет, пока производство вернется в страну в объеме, достаточном для повторного наполнения полок дешевыми товарами. А если торговый дефицит в течение следующего года не сократится значительно, политика Трампа лишь усугубит инфляцию цен на товары, не дав обеспокоенным домохозяйствам никаких реальных преимуществ.
В конечном счете, проблема не в самих тарифах, а в том, что для их реальной эффективности каждая страна должна столкнуться с одинаковыми ставками, без компромиссов или исключений. Однако в реальности это невозможно, особенно когда страны с профицитом — это не просто «злой Китай», но и Япония, Германия — твердые союзники. Абсурдно требовать от Японии продолжать сдерживать Китай и Россию на флотском уровне, держать десятки тысяч американских войск и более 120 военных баз на своей территории, одновременно давя ее промышленность тарифами.
Поэтому эта 90-дневная пауза по тарифам в конечном итоге станет постоянным замораживанием.
Обложи налогом меня, детка
Если атаковать дефицит торгового счета проблематично из-за внутренней политики и геополитики, то как насчет профицита счетов движения капитала? Существует ли способ заставить иностранных инвесторов прекратить агрессивное накопление американских финансовых активов? Да, он существует. Однако для тех, кто глубоко верит в светлые идеалы свободного рынка, этот метод может показаться грязным и презренным — речь идет о Контроле за движением капитала (Capital Controls). Речь не идет о запрете США или значительном ограничении для иностранцев владеть финансовыми активами (что характерно для большинства стран мира), а именно о налогообложении активов иностранцев. Иностранцы по-прежнему могут обладать большинством американских финансовых активов в любом масштабе, но стоимость их активов будет непрерывно облагаться определенным процентом налога.
Доходы от этих налогов будут возвращены рядовому населению США в виде снижения подоходного налога или иных государственных субсидий, чтобы гарантировать их поддержку. Исходным результатом может быть: иностранцы продолжают генерировать профицит за счет продажи товаров в США, но их доходы облагаются налогом; либо они сокращают экспорт в США, чтобы избежать уплаты налогов; либо переключаются на покупку других наднациональных финансовых активов, таких как золото или биткоин.
Существует несколько способов налогообложения иностранного капитала. Но для упрощения понимания эффекта налогового обложения мы предположим введение ежегодной ставки налога в размере 2% для всего иностранного капитала. Здесь основное внимание уделяется иностранным портфельным активам (Foreign Portfolio Assets), то есть высоколиквидным акциям, облигациям и недвижимости, исключая неликвидные активы, такие как заводы зарубежных автопроизводителей, принадлежащие штату Огайо.
В настоящее время общая стоимость иностранных портфельных активов составляет около 33 триллионов долларов. Допустим, цены неизменны и капитал не утекает из-за налогов, посмотрим на годовой налоговый доход.
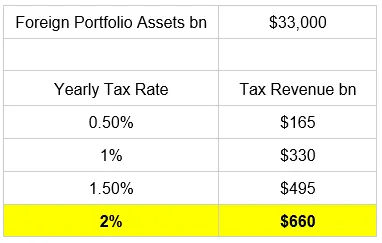
Примечательно, что в 2022 году общий объем подоходного налога, выплаченного нижними 90% доходов США, составил примерно 600 миллиардов долларов. Таким образом, Трамп может легко отменить подоходный налог для абсолютного большинства избирателей, просто введя 2-процентный налог на капитал для иностранных вложений в акции, облигации и недвижимость. Безусловно, это невероятно привлекательная политическая стратегия.
Далее давайте исследуем сравнительный эффект налога на капитал против тарифов:
Способность сбора:
Минфин США обладает полным контролем над банковской системой и рынками капитала. Они могут не знать точного владельца каждой конкретной позиции, но легко различают, принадлежат ли активы американским или иностранным субъектам. Следовательно, для финансовых институтов или муниципалитетов сбор налога только на акции, облигации и недвижимость, принадлежащие неамериканским субъектам, является относительно простой задачей.
Напротив, сбор тарифов намного сложнее, поскольку трудно точно отследить происхождение каждого товара или добавленную стоимость в цепочке поставок. Это делает тарифную политику более восприимчивой к лазейкам.
Единая ставка: один налог управляет всем
Цель налога на капитал — устранить чистый профицит капитал счета, для чего требуется лишь единая ставка. Если иностранцы не хотят платить этот налог, пусть не покупают американские финансовые активы. Они могут реинвестировать экспортные доходы на внутренних рынках. Этот налог немедленно не остановит экспорттеров от продажи дешевых товаров в США, поэтому влияние на объем торговых товаров не проявится сразу.
Хотя контроль за движением капитала приносит доход для снижения подоходного налога, поможет ли он вернуть производство в США?
Предположим, экспорттеры не хотят ежегодно платить 2% налога за удержание американских финансовых активов. Они считают, что чистая ожидаемая доходность после налога ниже, и предпочитают инвестиционные возможности внутри своих стран. Они продают активы, получают доллары, а затем конвертируют их в национальные валюты. Конечный результат: доллар слабеет, а валюта страны с профицитом (например, йена) укрепляется. Со временем доллар будет постепенно ослабевать, а валюта страны с профицитом — значительно усиливаться. К тому времени, даже без тарифов, товары, произведенные в Японии, станут дороже в долларовом выражении — вот в чем ключ.
Товары американского производства станут дешевле, а иностранные товары будут дорожить с течением времени. Этот процесс займет десятилетия, но в любом случае американские избиратели выиграют. Либо иностранный капитал останется, заплатив налоги, средства которых пойдут на отмену подоходного налога для большинства избирателей; либо иностранный капитал уйдет, рост американского производства предоставит больше рабочих мест с высокой зарплатой, улучшив доходы избирателей. Независимо от исхода, полки магазинов не опорожниются мгновенно, и не возникнет инфляции цен на товары.
Обоснованный контроль за движением капитала
Я являюсь диджеем глобальной макроэкономики, любящим ремиксовать чужие идеи, добавляя свой стиль и ритм. Как в каждом треке house-музыки есть стандартный бас-бочка, малый барабан, хлопки и синкопа, мой «ударный паттерн» вращается вокруг ритма «печатного станка», надеясь добавить интересные «басовые линии», «гармонию» и «эффекты», чтобы в финале создать захватывающий «брейкдаун» и «кульминацию» в стиле Солумуна (Solomun).
Я говорю это, чтобы подчеркнуть: идея использования контроля за движением капитала вместо тарифов для сужения дисбаланса торгового и капитал счетов США не нова и не является моей оригинальной разработкой. Во время переговоров по бреттон-вудской системе после Второй мировой войны экономист Кейнс (Maynard Keynes) настаивал на взимании «платы за использование» с капитала стран с профицитом и перенаправлении его в рынки капиталов стран с дефицитом для балансировки торговли и движения средств. Недавно Стивен Миран (Stephen Miran, действующий председатель Совета экономических консультантов) в своем эссе «Руководство по реструктуризации глобальной торговой системы» обсудил, как принудить rebalance движения капитала путем введения определенного типа комиссии за удержание и оборот иностранных инвесторами американских финансовых активов. Еще один весьма влиятельный макроаналитик (попросил остаться анонимным) за последний год опубликовал множество статей, доказывая необходимость контроля за движением капитала и утверждая, что страны, стремящиеся стать союзниками США, должны за него расплатиться. Кроме того, Майкл Петтис (Michael Pettis) на недавнем веб-семинаре предположил, что тарифы не сократят существенно торговый дефицит и профицит капитал счета между США и миром; его вывод заключается в том, что скоро наступит контроль за движением капитала, поскольку правительства осознают, что это единственный способ реально изменить потоки капитала.
Я упоминаю этих людей, чтобы доказать: сегодняшние финансовые мэтры выступают за контроль за движением капитала, а не за тарифы. Преимущество инвесторов в том, что мы можем в реальном времени наблюдать за тем, как фракция жестких тарифщиков под руководством министра торговли Говарда Лутника (Howard Lutnick) исполняет планы по сокращению дисбаланса США. Однако после обвала финансовых рынков в начале апреля этого года тарифная политика была проведена суетливо, и, похоже, внутренние разногласия исчерпаны. Лоббисты контроля за движением капитала, такие как Бессент, теперь начинают брать reins. Мои описания эффективности контроля за движением капитала могут быть столь же оптимистичны, как «рисование несбыточных планов» (SBF) для инвесторов по финансам FTX/Alameda. Тем не менее, реализация контроля за движением капитала в финансовых рынках «Американского мира» (Pax Americana) может повлечь серьезные последствия. Я прогнозирую, что реализация контроля за движением капитала приведет к ускоренному росту цены биткоина. Это ядро моей теории «медленного нагревания воды».
Нереализовавшийся обвал
Из-за негативного воздействия контроля за движением капитала на американские финансовые активы эти меры будут внедряться постепенно. Глобальные финансовые рынки медленно примут американский контроль за движением капитала как норму, а не как ересь. Как лягушка, плавающая в постепенно нагревающейся воде, не осознает, что ее вот-вот сварят, контроль за движением капитала незаметно станет новой нормой.
Иностранцы получают огромные суммы долларов, продавая товары американцам, и у них нет иного выбора, кроме как реинвестировать эти доллары обратно в фондовый, облигационный и жилищный рынки США. Вот некоторые графики, демонстрирующие превосходное развитие американских финансовых рынков на фоне притока иностранного капитала.
График ниже является краеугольным камнем моего анализа. Если вы страна, выпускающая резервную валюту и обязанная открыть капитал счет, то торговый дефицит неизбежно приводит к профициту капитал счета.
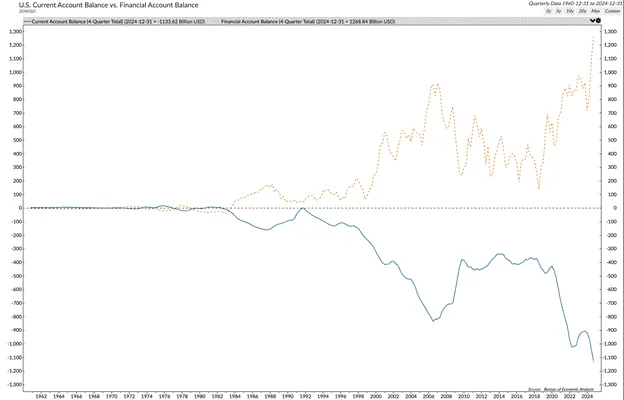
На следующих трех графиках используются данные с 2002 года по начало 2025 года, поскольку Китай вступил в ВТО в 2002 году, а начало января 2025 года стало периодом высокого оптимизма на рынке США по поводу «Трамп исправит мир».
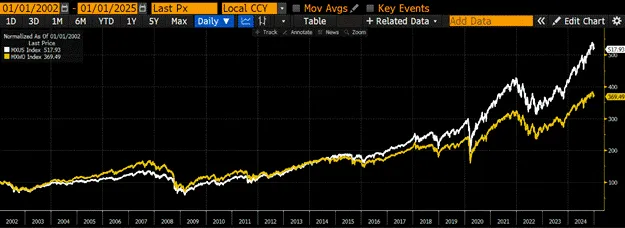
С 2022 года индекс MSCI США (белый) превосходит индекс MSCI World (золотой) на 148%: особая динамика фондового рынка США.
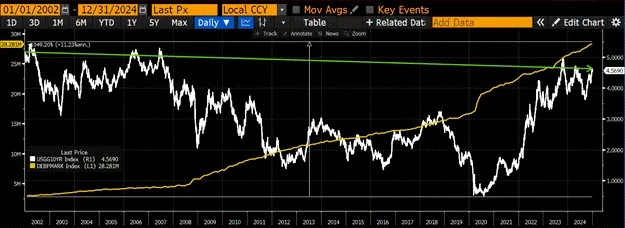
Объем обращаемых казначейских облигаций США (золотой) вырос на 1000%, но доходность 10-летних казначейских облигаций США немного снизилась: особая динамика рынка облигаций США.
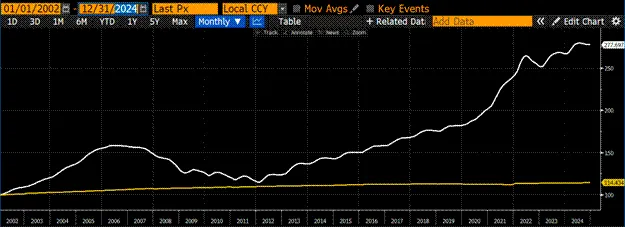
Работающее население США в возрасте 15–64 лет (золотой) выросло всего на 14%, но национальный индекс цен на жилье Case-Shiller (белый) вырос на 177%: особая динамика рынка недвижимости США. Это довольно впечатляет, учитывая, что данные 2008 года (время глобального финансового кризиса) также включены в расчет.
Если ввести налог на иностранный капитал, и они на границе решат, что инвестиции в США больше не выгодны, то по математике цены на акции, облигации и недвижимость ОБЯЗАНЫ упасть. Это проблема по нескольким причинам. Если акции упадут, доходы с капитала уменьшатся, а эти налоги являются маржинальным драйвером доходов правительства. Если цены на облигации упадут и доходность вырастет, процентные расходы правительства возрастут, так как ему придется продолжать выпускать новые облигации для финансирования огромных дефицитов и поддержания долга в 36 триллионов долларов. Если цены на жилье упадут, среднее и буржуазное поколение бэби-бумеров, владеющее большей частью недвижимости, увидит обвал своих чистых активов в тот момент, когда им понадобятся эти деньги для нескольких лет пенсии. Эти люди проголосуют против действующих республиканцев на промежуточных выборах в ноябре 2026 года.
«Американский мир» (Pax Americana) зависит от иностранного капитала; если контроль за движением капитала реализуется и капитал уходит — это плохая новость для экономики. Могут ли политики, Федеральная резервная система и Министерство финансов принять меры для замены иностранного капитала и поддержания стабильности финансовых рынков?
Запомните те самые удары четырех на четыре, кнопку «Brrr». Все знают ответ. Ответ, как обычно, прост. Если иностранцы не предоставляют доллары, правительство предоставляет их через печатный станок.
Вот политические шаги, которые предпримут ФРС, Минфин и законодатели-республиканцы для замены иностранного капитала:
Федеральная резервная система:
-
Остановить количественное ужесточение (QT) по ипотечным ценным бумагам (MBS) и казначейским облигациям.
-
Запустить обратно количественное стимулирование (QE) по MBS и казначейским облигациям.
-
Исключить MBS и казначейские облигации из расчета дополнительного коэффициента левериджа (SLR).
Министерство финансов:
-
Ежеквартально увеличивать объем выкупа казначейских векселей.
-
Продолжать выпуск большого объема краткосрочных казначейских векселей (со сроком погашения <1 год) вместо долгосрочных облигаций (>10 лет).
Законодатели-республиканцы:
-
Завершить опеку над Fannie Mae и Freddie Mac (два крупнейших учреждения жилищных ипотечных агентств США).
Нет необходимости напрягать воображение, представляя, как Минфин и республиканские законодатели выполняют приказы Трампа, но почему ФРС будет действовать по требованиям Трампа? Ответ на этот вопрос в том, что это неверно поставленный вопрос. ФРС уже из-за кулис действует по требованиям Трампа и Бессента. Посмотрите на этот прекрасный пример, отмеченный Люком Груменом (Luke Gromen):
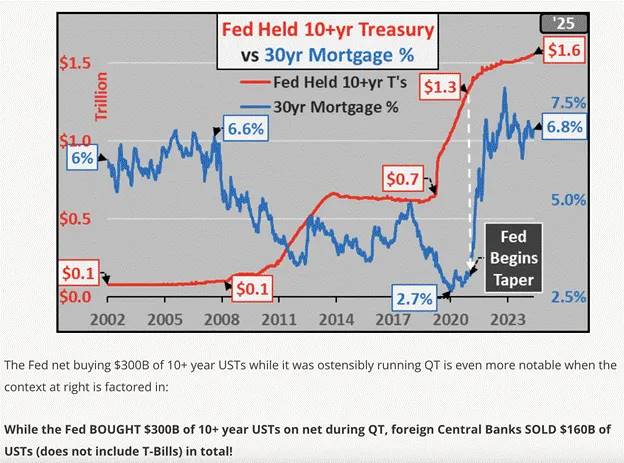
ФРС сокращает свой баланс. Однако она обладает определенной дискрецией в том, как это сделать, особенно потому что задача политики заключается в чистом сокращении, а не равномерном снижении по всем классам сроков погашения. Йеллен (Yellen) и ныне Бессент (Bessent) нуждаются в финансировании огромного государственного долга. Иностранные инвесторы и частный сектор США любят покупать казначейские векселя, потому что это короткие инструменты с выплатой процента, означающие, что они являются высокодоходными заменителями наличности, более привлекательными, чем низкодоходные банковские депозиты. Но никто не хочет покупать долгосрочные, то есть казначейские облигации сроком от 10 лет. Чтобы помочь Йеллен и ныне Бессенту собрать средства, ФРС оказывает большую поддержку через проведение количественного стимулирования (QE) по 10-летним казначейским облигациям. Пауэлл (Powell) ссылается на дефициты правительства как на проблему, но продолжает давить на 10-летнюю доходность через печатный станок, удерживая ее на политически приемлемо низком уровне, что крайне лицемерно.
Учитывая, что Пауэлл уже занимается скрытым QE казначейских облигаций, он согласится на запросы BBC и крупных банков (таких как CEO JPMorgan Джейми Даймон) остановить QT, возобновить QE и предоставить освобождение от SLR. Мне плевать, насколько упрямо он будет реагировать на требования Трампа о более мягкой денежной политике на пресс-конференциях. Рука Пауэлла связана, он не сдастся. Теперь пора действовать.
Эти меры обеспечат печать денег через различные каналы для замены потерянного иностранного капитала и повысят цены на акции, облигации и недвижимость следующими путями:
Цены на облигации вырастут, доходность рухнет. Будучи покупателем облигаций по программе QE, ФРС напрямую поддерживает спрос. Банки будут скупать облигации, так как смогут использовать неограниченный леверидж для их покупки, причем抢先 ФРС.
Благодаря применению более низкой ставки дисконтирования к будущим денежным потокам, фондовый рынок в целом вырастет; определенные сектора получат больше преимуществ, чем остальные. Производители выиграют больше всего, так как снизятся кредитные издержки и возрастет доступность кредита. Это прямой результат падения доходности государственных облигаций и наличия у банков большего размера балансов для предоставления кредитов реальному сектору экономики.
Поскольку ипотечные ставки упадут, цены на жилье вырастут. Программа покупок MBS по количественному стимулированию ФРС снизит ипотечные ставки. По мере того как Fannie Mae и Freddie Mac спешат вернуться к бизнесу выдачи кредитов, используя их подразумеваемую государственную гарантию, доступность кредитов увеличится.
Не ожидайте немедленной реализации этих политик. Это многолетний процесс, но он неизбежен; в противном случае рынки капитала США рухнут. Учитывая, что политики не способны справиться с финансовыми трудностями даже первую неделю после «Дня Освобождения», они всегда каким-то образом нажимают кнопку печатного станка.
Выведут ли они капитал?
Прежде чем завершить мой прогноз цены биткоина, мы должны задать серьезный вопрос: выведут ли иностранный капитал? И есть ли какие-либо признаки, указывающие на то, что это предположение становится реальностью?
Моя гипотеза, совпадающая со взглядами многих других аналитиков, заключается в том, что недавнее стремительное укрепление валют определенных азиатских стран-экспортеров (таких как новотайваньский доллар и южная вона) указывает на разворот потоков капитала. Следовательно, это придает достоверность тезису о скором введении контроля за движением капитала, а также показывает, что некоторые перспективные участники рынка начинают заранее выходить из позиций. Кроме того, центральные банкиры стран, осуществляющих монетарную политику, разрешают национальным валютам укрепляться, поскольку специфический карри-трейд (carry trade) постепенно распадается.
Азиатский частный капитал, включающий предприятия, страховые компании и пенсионные фонды, обычно следует рыночным трендам. С момента финансового кризиса в Азии 1997–1998 годов азиатские страны-экспортеры девальвировали национальную валюту и придерживались политики искусственного подавления курса национальной валюты по отношению к доллару. В результате азиатский частный капитал постоянно осуществлял следующее:
-
Капитал, заработанный за рубежом, оставался за границей.
-
Внутренний капитал перебрасывался за рубеж, главным образом на финансовые рынки США для получения более высокой доходности.
По сути, это был грандиозный арбитражный трейд. В конечном итоге этот капитал должен быть возвращен локальным акционерам в форме местной азиатской валюты или направлен на покрытие обязательств, номинированных в местной азиатской валюте. Таким образом, азиатский частный капитал фактически находится в короткой позиции по национальной валюте. В некоторых случаях они даже берут кредиты внутри страны, поскольку из-за Центральных банков, создавших массивные местные банковские депозиты для поддержания слабости национальной валюты, внутренние процентные ставки крайне низки. В то же время азиатский частный капитал держит длинные позиции в высокодоходных активах в долларах США (акции, облигации и недвижимость). Они не хеджируют эти длинные позиции в долларах, потому что сама политика, поддерживаемая государством, направлена на манипулирование курсом национальной валюты вниз.
Раскрутка этого арбитража происходит в двух случаях:
-
Разница в доходности между финансовыми активами США и локальными сужается.
-
Азиатские валюты начинают укрепляться по отношению к доллару США.
Контроль за движением капитала снижает чистую доходность американских финансовых активов. Если чистая доходность падает или ожидается, что данный тренд сохранится из-за постоянного роста ставки налога на иностранный капитал, частный сектор Азии начнет раскрутку своего арбитража. Они начнут продавать акции, облигации и недвижимость, конвертируя доллары обратно в местные азиатские валюты. На предельном уровне это приведет к снижению цен на определенные американские финансовые активы одновременно с укреплением азиатских валют по отношению к доллару.
На американских активах первой и самой критической ареной станет рынок казначейских облигаций США, особенно рынок долгосрочных облигаций сроком от 10 лет и более. Этот рынок наиболее уязвим для иностранной распродажи, так как мало кто хочет держать эти «долговые расписки мусора». Соответствующей ареной на валютном рынке станут валюты определенных азиатских стран-экспортеров.
Когда курс USDKRW падает, южная вона укрепляется относительно доллара.
Многие суверенные и частные иностранные инвесторы тоже осуществляют подобные арбитражные сделки. Если поток частного азиатского капитала разворачивается, эти деньги тоже должны выйти из позиций. Следовательно, даже до того, как размеры и масштаб капитального контроля США станут очевидными, иностранные инвесторы, держащие американские активы и обязательства в местной валюте, должны начать распродажу акций, облигаций и недвижимости, скупая обратно свою национальную валюту.
В конечном итоге принудить Федеральную резервную систему, Министерство финансов и политиков к реализации частичной или полной денежной эмиссии будет медленное, но необратимое повышение доходности 10-летних казначейских облигаций. По мере усиления обратного потока капитала доходности будут расти. Встроенные рычаги в системе задают цену остановки доходности рынка на уровне от 4,5% до 5% по 10-летним облигациям США. При росте доходности волатильность на рынке облигаций возрастет, что отслеживается по индексу MOVE. Помните, что когда этот индекс превышает 140, политика действий является немедленной и неизбежной. Следовательно, даже если рост доходностей сдержит рывок фондового рынка, биткоин пробьет это ослабление, увидев ускорение печатания денег.
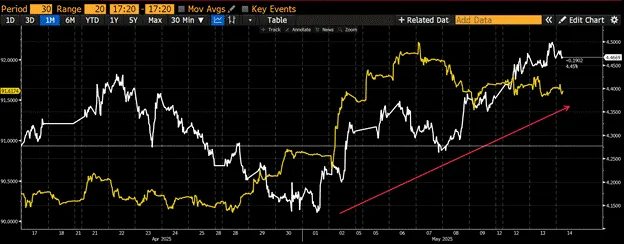
Индекс доллара Bloomberg Asia Dollar Index (золотой) и доходность 10-летних казначейских облигаций США (белый). Когда индекс доллара растет, локальные азиатские валюты крепнут, мы наблюдаем соответствующий рост доходности 10-летних бумаг.
Спасательные шлюпки
По мере постепенного раскола отношений между США и Китаем глобальные финансовые рынки пойдут по пути балканизации. Монетарная политика, ставящая во главу угла национальные интересы, потребует введения контроля за движением капитала, который будет реализовываться по всему миру, включая США. От вас не потребуется гарантий, что ваш капитал сможет инвестироваться в активы фиатных финансовых систем с максимально высокой доходностью и минимальными рисками. Раньше золото было единственным ликвидным звеном между различными финансовыми системами, но теперь Сатоши дал верующим биткоин!
Достаточно иметь интернет, чтобы конвертировать фиатные деньги в биткоин.
Даже если централизованные биржи запретят, а банки запретят обработку транзакций, связанных с биткоином, вы все равно сможете конвертировать фиат в биткоин. Я уверен в этом, так как в Китае работает именно такая модель. С 2017 года Китай фактически запретил работу централизованных бирж с централизованными книгами ордеров по лимитным сделкам. Однако, если частные лица захотят отправить фиат внутри банковской системы друг другу в обмен на биткоин вне банковской системы, государство ничем не может помешать. Рынок OTC биткоина на материковом Китае по-прежнему очень активен. Даже Китай не запрещал частное владение биткоином, поскольку понимает, что это бесполезно и контрпродуктивно. Европейцам, живущим под еще менее эффективными формами, чем китайский коммунизм, не стоит ждать, что Европейский центральный банк (ECB) усвоит этот урок без попыток. Так что доставайте свои деньги прямо сейчас! Послушайте мою речь на конференции по криптофинансам в начале этого года, чтобы узнать, почему контроль за движением капитала неизбежен в Европейском Союзе.
Большим вопросом остается, попытается ли команда Трампа затопить две спасательные шлюпки мирового капитала — золото и биткоин. Я считаю, что нет, потому что он и его заместители полагают, что после 1971 года размещение казначейских облигаций США в качестве мировых резервных активов не принесло пользы тем американцам, которые возвели их к власти. Они считают, что финансовая ориентация Америки привела к упадку военной готовности, производственного потенциала и социальной гармонии. Для решения этой проблемы золото и/или биткоин будут возведены в статус нейтральных мировых резервных активов. Государственный дисбаланс будет компенсироваться золотом, частный — биткоином.
Мы знаем, что отношение команды Трампа к золоту позитивное, поскольку изначально оно было освобождено от тарифов. Мы также знаем, что отношение команды к биткоину позитивное из-за изменений в регулировании. Хотя я полагаю, что эти меры могут оказаться недостаточными для справедливого расширения биткоина в условиях «Американского мира» (Pax Americana), нельзя отрицать, что отступление правоохранительных органов является важным шагом в правильном направлении.
Учитывая, что мы знаем, что общая сумма портфельных иностранных активов составляет 33 триллиона долларов, следующий шаг — подумать, какая доля капитала покинет США и уйдет в биткоин. То, как быстро вы хотите завершения процесса, определяет, какой процент активов бежит в биткоин.
Что, если в ближайшие годы 10% этих активов (3,3 трлн долларов) уйдут в биткоин? При текущей рыночной цене биткоина на биржах хранится примерно на 300 миллиардов долларов. Если в рынок попытаются продавиться 10 раз больше капитала, цена взлетит далеко не на 10-кратный размер. Это из-за того, что последняя цена устанавливается на предельном уровне. Разумеется, если цена взлетит до миллиона долларов, долгосрочные держатели появятся и начнут продавать свои биткоины в обмен на фиат, но по мере миграции этих портфельных активов в биткоин последует эпическое сжатие коротких позиций (short squeeze).
Биткоин является превосходным носителем для движения капитала в условиях глобальной балканизации финансов, поскольку представляет собой цифровой актив, обладающий свойствами имущества. Перехват и передача богатства не требуют посредников. Золото, имея десятитысячелетнюю историю внегосударственного капитала, может циркулировать только в форме физических слитков. Это означает, что необходимо доверять финансовому посреднику для хранения вашего физического золота, после чего вы оперируете цифровым распиской. Эти посредники ограничиваются финансовыми регламентами, созданными с целью изоляции капитала внутри страны для налогообложения национальных приоритетных промышленных политик. Следовательно, если вы не являетесь государственным или квазигосударственным актором, физическое золото как актив с физической формой владения не может быстро перемещаться в глобальной цифровой экономике. Биткоин является идеальным и единственным спасательным средством для мирового капитала, вынужденного покинуть США и другие страны.
Дополнительный импульс бычьего рынка придет от фактического дефолта США по своему колоссальному государственному долгу. Облигация номиналом в 1000 долларов при погашении даст 1000 долларов, то есть номинально вы получите основную сумму обратно. Но будущие 1000 долларов купят меньше энергетических единиц. США начали всерьез проводить дефолт по реальной стоимости казначейских облигаций после глобального финансового кризиса 2008 года, когда решили решать проблемы методом печати денег. После пандемии COVID скорость этого дефолта ускорилась. Данный тренд снова ускорится, поскольку команда Трампа возрождает американскую экономику путем обесценивания казначейских облигаций по отношению к твердым валютам, таким как золото и биткоин. Реальный урок, извлеченный из цирка с тарифами «Дня Освобождения», заключается в следующем. По мере того как предприятия лучше восстанавливаются внутри страны, номинальный рост резко ускорится; однако высокий номинальный рост ВВП не будет сопровождаться сопоставимыми номинальными доходностями по казначейским облигациям и банковским депозитам. Эта инфляция проявится в будущих ценах на золото и биткоин так же, как проявлялась ранее.
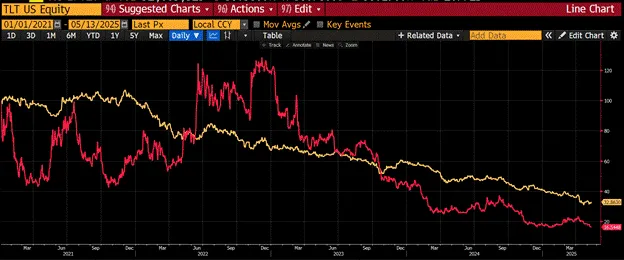
Этот график демонстрирует динамику обмена на ETF длинных казначейских облигаций США (TLT), номинированных в золоте (золотой) и биткоине (красный), начиная с 2009 года при базисе 100. С 2021 года по настоящее время казначейские облигации обесценились по сравнению с золотом на 64% и биткоином на 84%.
Реверс оттока иностранного капитала и обесценивание колоссального запаса государственного долга США станут двумя главными катализаторами, способными поднять цену биткоина до одного миллиона долларов в период между настоящим моментом и 2028 годом. Я упоминаю 2028 год, поскольку это дата очередных президентских выборов в США, когда неизвестно, кто победит и какие политики будут приняты. Возможно, посредством некоего божественного вмешательства американская общественность окажется готова принять «монетарный похмельный синдром» от вековой роскоши прошлого и искоренить гниющий кредит, разъедающий общество. Конечно, я не строю больших надежд на это, но и полного отказа не происходит. Поэтому сейчас самое время воспользоваться возможностью, когда «Солнечный король» (имеется в виду текущий рыночный режим) проявляет благосклонность к биткоину, не упустите шанс.
Торговая стратегия
На макроуровне, выполнив свою задачу в качестве главного инвестиционного директора (CIO) Maelstrom, я начал действовать. В конце января я снизил риски и увеличил доли фиатных активов. Затем, с конца марта по начало апреля, я постепенно выходил на рынки заново. Во время недельного коллапса фондовых рынков в период «Дня Освобождения» мы максимизировали долю криптовалютных активов. Теперь самое время определить, какие качественные «шиткоины» покажут лучшую доходность по отношению к биткоину на следующей волне бычьего рынка.
Я считаю, что на этот раз рынок поощрит те «shitcoins», которые обладают реальными пользователями, готовые оплачивать продукты или услуги реальными деньгами, а протокол возвращает часть прибыли держателям токенов. Два проекта выделяются на общем фоне: $PENDLE и $ETHFI, которые компания Maelstrom приобрела на локальных минимумах. Pendle будет доминировать на рынке криптовалют с фиксированной доходностью. По моему мнению, это крупнейшая неразработанная возможность в криптопространстве. Ether.fi станет «American Express» в сфере крипто, то есть прототипом криптофинансовой организации для состоятельных держателей. Я подробнее остановлюсь на этих «шиткоинах» в последующих публикациях.
Несмотря на то что я верю в достижение биткоином отметки в один миллион долларов, это не означает отсутствия возможностей для тактического шорт-позиционирования. Введение контроля за движением капитала и эмиссия денег неизбежны, однако дорога до этого пункта будет ухабистой. Команда Трампа не сделала полной ставки на контроль за движением капитала, поэтому можно ожидать, что голоса тех, кто надеется направить империю по иному пути, снова раздадутся громче. У Трампа нет фиксированной идеологии; он адаптируется под ограничения среды и зигзагами двигается к своей цели. Поэтому тренд — ваш друг, пока он не перестанет таковым являться.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Arthur Hayes














