


Биткоин, торговые возможности в условиях масштабных изменений глобальной ликвидности
Автор: fejau
Перевод: Luffy, Foresight News
Я хочу записать некоторые мысли, которые постоянно крутились у меня в голове, а именно: как может проявить себя биткоин во время крупномасштабного сдвига в структуре потоков капитала, беспрецедентного с момента его создания. Я считаю, что как только процесс делетериджации завершится, для биткоина откроется отличная торговая возможность. В этой статье я подробно изложу свои идеи.
Каковы ключевые драйверы цены биткоина?
Я буду опираться на исследования Майкла Хауэлла об исторических драйверах динамики цены биткоина, а затем использую эти выводы, чтобы лучше понять, как могут развиваться переплетающиеся факторы в ближайшем будущем.
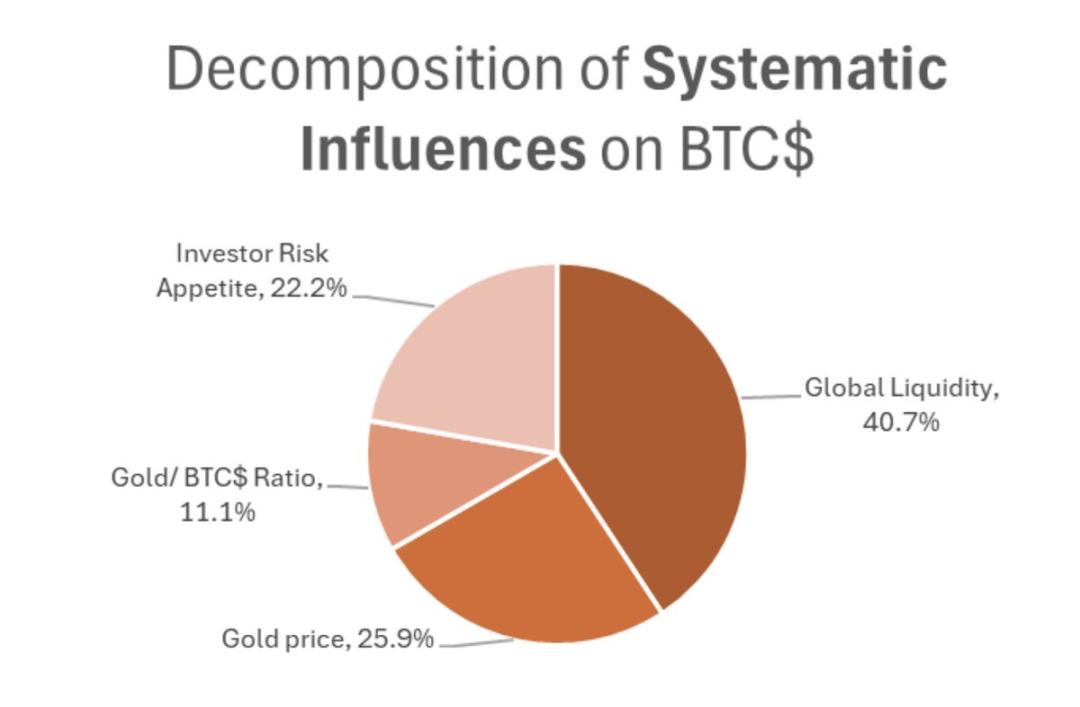
Как показано на графике выше, на цену биткоина влияют следующие факторы:
-
Общий аппетит инвесторов к рискованным активам с высокой бета
-
Корреляция биткоина с золотом
-
Глобальная ликвидность
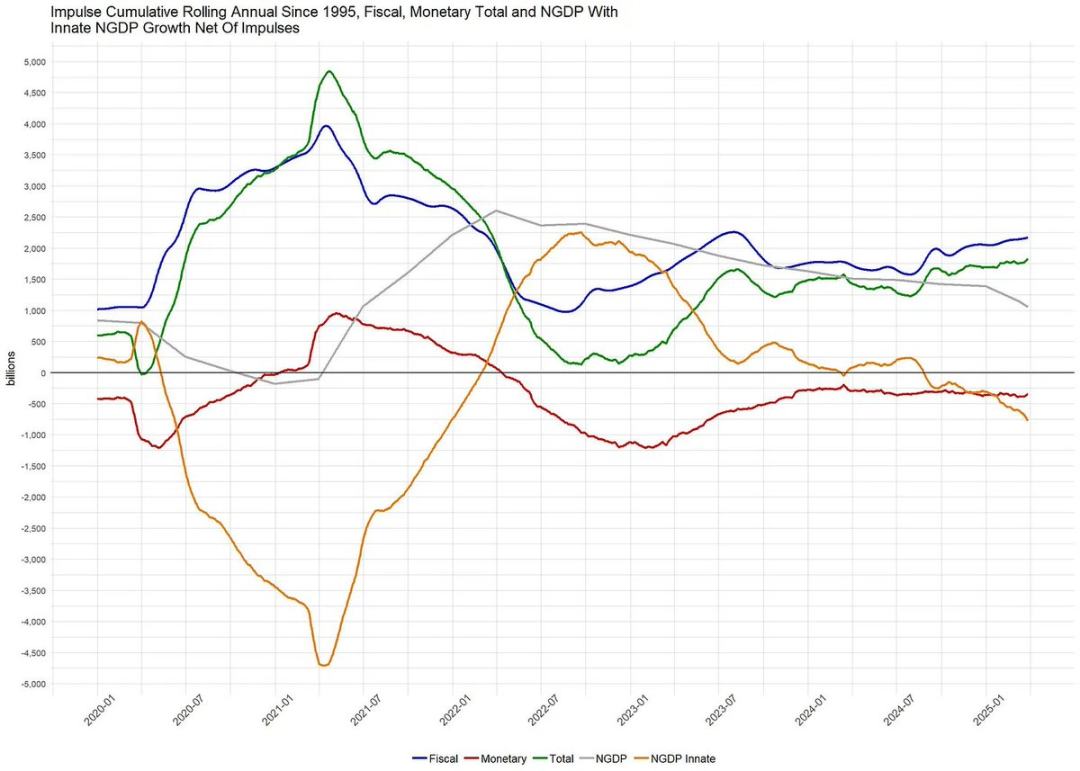
С 2021 года мой простой подход к пониманию аппетита к риску, динамики золота и глобальной ликвидности заключается в использовании отношения бюджетного дефицита к валовому внутреннему продукту (ВВП) в качестве быстрого индикатора для анализа фискальных стимулов, доминирующих на глобальных рынках с 2021 года.
С механистической точки зрения, чем выше отношение бюджетного дефицита к ВВП, тем сильнее усиливается инфляция и растет номинальный ВВП, поэтому для компаний, поскольку выручка является номинальным показателем, их доходы также увеличиваются. Для компаний, которые могут воспользоваться эффектом масштаба, это благоприятно для роста их прибыли.
В значительной степени денежно-кредитная политика оставалась второстепенной по сравнению с фискальными стимулами, которые являются основным драйвером активности рискованных активов. Как показано на этом часто обновляемом графике Джорджа Робертсона, по сравнению с фискальными стимулами денежно-кредитные стимулы в США были очень слабыми, поэтому в данном обсуждении я временно исключу фактор денежно-кредитных стимулов.
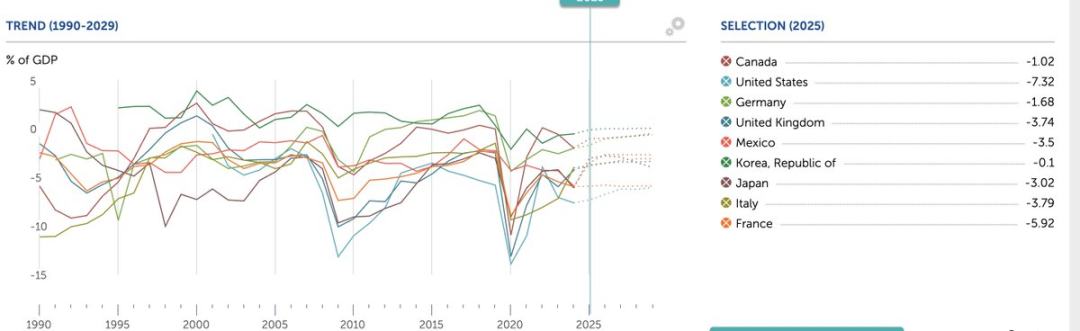
На приведенном ниже графике основных развитых западных экономик мы видим, что отношение бюджетного дефицита США к ВВП значительно выше, чем в других странах.
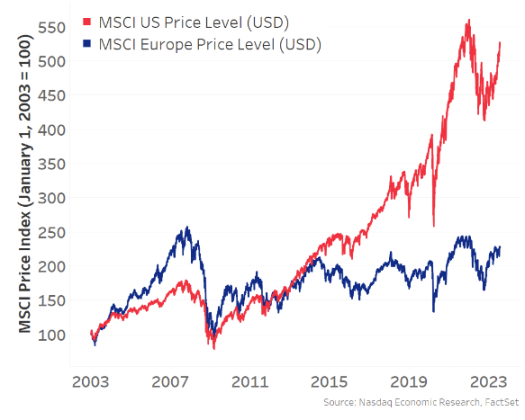
Из-за такого огромного бюджетного дефицита в США доминирует рост выручки, что делает фондовый рынок США более успешным по сравнению с другими экономиками:
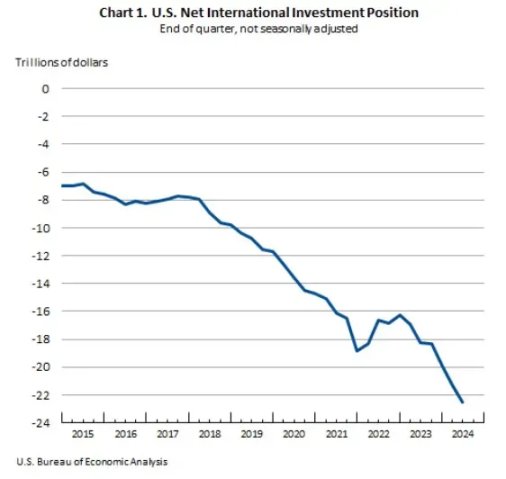
Фондовый рынок США всегда был основным маржинальным драйвером роста рискованных активов, эффекта богатства и глобальной ликвидности, поэтому он также стал местом притяжения глобального капитала, поскольку в США к капиталу относятся наилучшим образом. Из-за этой динамики притока капитала в США, плюс огромный торговый дефицит, это приводит к тому, что США обменивают товары на доллары США, находящиеся в распоряжении иностранных государств, которые затем реинвестируют эти доллары в активы, номинированные в долларах (например, казначейские облигации США и акции технологических компаний «Великолепной семёрки»), США стали основным драйвером всего глобального аппетита к риску:
Теперь вернемся к упомянутым выше исследованиям Майкла Хауэлла. В последнее десятилетие аппетит к риску и глобальная ликвидность в основном определялись США, и с момента пандемии COVID-19 эта тенденция только ускорилась из-за чрезвычайно большого бюджетного дефицита США по сравнению с другими странами.
Именно поэтому, несмотря на то что биткоин является активом глобальной ликвидности (а не связанным только с США), он демонстрирует положительную корреляцию с фондовым рынком США, и с 2021 года эта корреляция только усиливается:
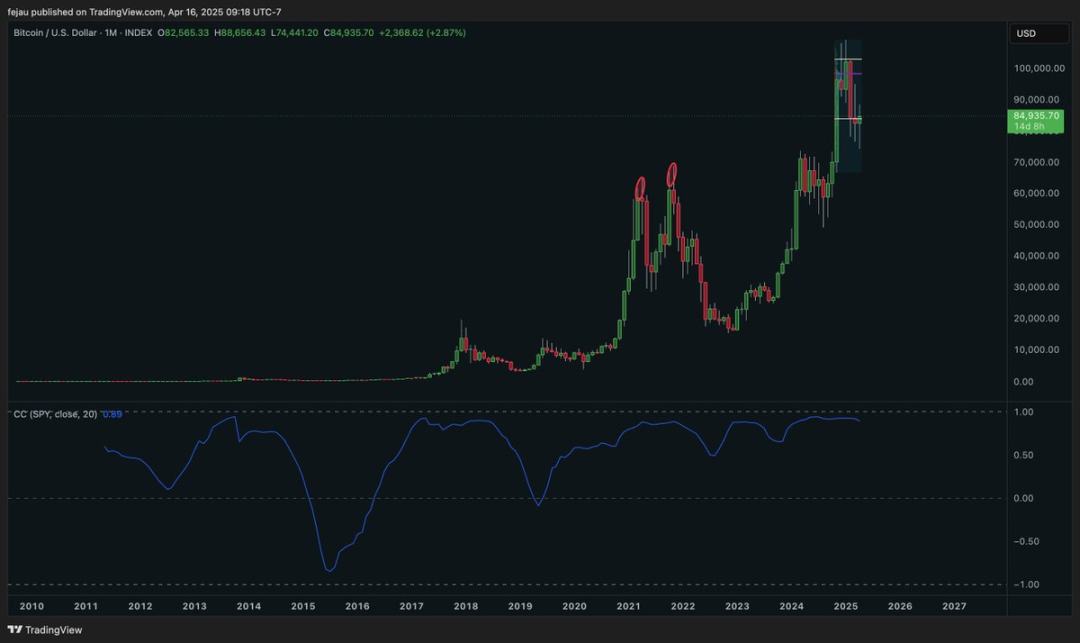
Теперь я считаю, что эта корреляция между биткоином и фондовым рынком США является ложной. Когда я использую термин «ложная корреляция», я имею в виду статистический смысл, то есть я считаю, что истинным драйвером является третья причинная переменная, не показанная в анализе корреляции. Я считаю, что этим фактором является глобальная ликвидность, которая, как мы упоминали ранее, в течение почти десятилетия определялась США.
Когда мы углубляемся в статистическую значимость, мы также должны определить причинно-следственную связь, а не просто положительную корреляцию. К счастью, Майкл Хауэлл проделал отличную работу и в этом направлении, определив причинно-следственную связь между глобальной ликвидностью и биткоином с помощью теста причинности по Грэнджеру (Granger Causality test):
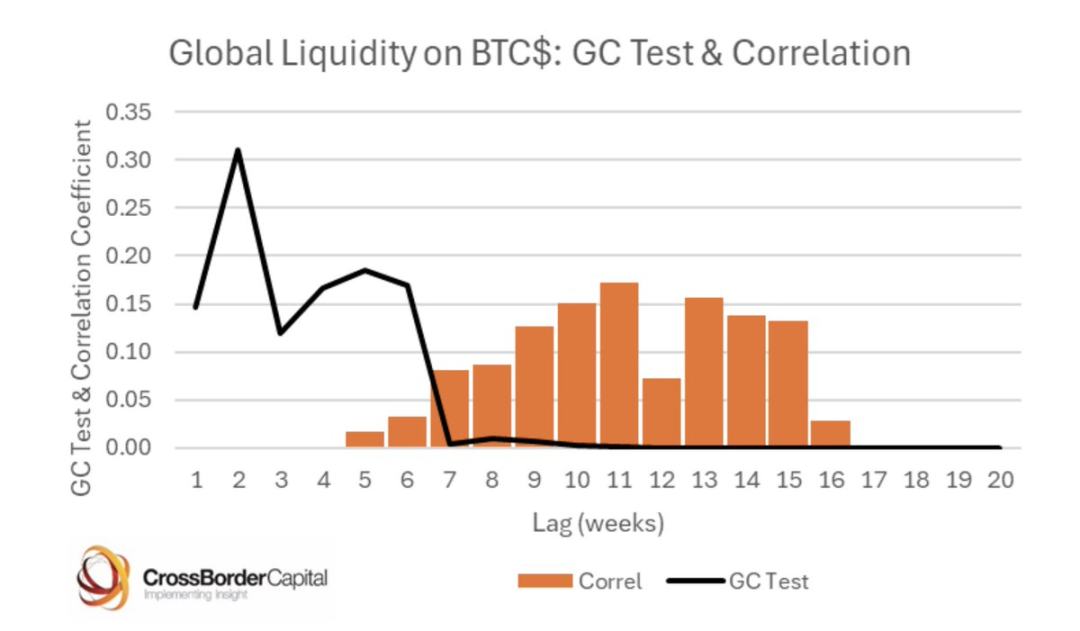
Какие выводы мы можем из этого сделать в качестве ориентира для нашего дальнейшего анализа?
Цена биткоина в основном определяется глобальной ликвидностью, и поскольку США всегда были доминирующим фактором роста глобальной ликвидности, между биткоином и фондовым рынком США возникла ложная корреляция.
За последний месяц, пока мы все гадали о целях торговой политики Трампа и реструктуризации глобальных потоков капитала и товаров, возникло несколько ключевых тезисов. Я резюмирую их следующим образом:
-
Администрация Трампа хочет сократить торговый дефицит с другими странами; с механистической точки зрения это означает, что поток долларов за границу уменьшится, а эти доллары изначально были бы реинвестированы в активы США. Чтобы избежать этой ситуации, торговый дефицит не может быть сокращен.
-
Администрация Трампа считает, что иностранные валюты искусственно занижены, а доллар США искусственно завышен, и хочет перебалансировать эту ситуацию. Короче говоря, ослабление доллара США и укрепление валют других стран приведет к росту процентных ставок в других странах, что побудит капитал вернуться домой для получения этих процентных доходов, поскольку с точки зрения корректировки на валютный курс эти доходы будут лучше, одновременно это также будет способствовать развитию местных фондовых рынков.
-
Подход Трампа «сначала стреляй, потом задавай вопросы» в торговых переговорах побуждает остальные страны мира уйти от ситуации с низким бюджетным дефицитом по сравнению с США и инвестировать в оборону, инфраструктуру и в целом в протекционистские государственные инвестиции, чтобы сделать себя более самодостаточными. Независимо от того, смягчатся ли тарифные переговоры (например, с Китаем), я считаю, что «джинн уже выпущен из бутылки», и страны продолжат эти усилия, не легко возвращаясь назад.
-
Трамп хочет, чтобы другие страны увеличили долю оборонных расходов в ВВП, поскольку США несут большие расходы в этой области. Это также увеличит бюджетный дефицит.
Я пока отложу свое личное мнение об этих тезисов в сторону, поскольку многие уже высказались по этому поводу, я просто сосредоточусь на том, какие последствия могут возникнуть, если эти тезисы будут развиваться согласно своей логике:
-
Капитал уйдет из активов, номинированных в долларах США, и вернется домой. Это означает, что фондовый рынок США будет показывать результаты хуже, чем в остальном мире, доходность облигаций вырастет, а доллар США обесценится.
-
В странах, куда вернется этот капитал, бюджетный дефицит больше не будет ограничен, и другие экономики начнут активно тратить деньги и печатать валюту, чтобы покрыть растущий бюджетный дефицит.
-
По мере того как США продолжают превращаться из глобального партнера по капиталу в протекционистскую силу, держатели долларовых активов будут вынуждены повысить премию за риск, связанную с этими активами, которые ранее считались качественными, и должны будут установить более широкий запас прочности для этих активов. Когда это произойдет, это приведет к росту доходности облигаций, и иностранные центральные банки заинтересуются диверсификацией своих балансов, не полагаясь только на казначейские облигации США, а переходя на другие нейтральные активы, такие как золото. Аналогичным образом, иностранные суверенные фонды благосостояния и пенсионные фонды также могут провести такую диверсификацию своих портфелей.
-
Противоположная этим тезисам точка зрения заключается в том, что США являются центром инноваций и роста, движимого технологиями, и ни одна страна не может заменить эту позицию. Европа слишком бюрократизирована и окрашена в социалистические тона, чтобы развивать капитализм так, как США. Я понимаю эту точку зрения, и это может означать, что это не будет тенденцией, длящейся много лет, а скорее среднесрочной тенденцией.
Возвращаясь к заголовку этой статьи, первая сделка — это продажа активов в долларах США, которые имеют избыточный вес в глобальных портфелях, и избегание текущего процесса делетериджации. Поскольку глобальная аллокация на эти активы значительно превышена, когда крупные управляющие капиталом, а также более спекулятивные участники со строгими стоп-лоссами, такие как хедж-фонды с множественными стратегиями, достигнут лимитов риска, процесс делетериджации может стать хаотичным. Когда это произойдет, наступят дни, похожие на маржин-коллы, и большое количество активов придется продать для получения наличных. В настоящее время ключом является выживание в этом процессе и сохранение достаточных денежных резервов.
Однако, по мере стабилизации процесса делетериджации, начинается следующая сделка. Диверсификация портфеля, включение иностранных акций, иностранных облигаций, золота, товаров и даже биткоина.
На фоне ротации рынка и дней без маржин-коллов мы уже начали видеть формирование этой динамики. Индекс доллара США (DXY) падает, фондовый рынок США показывает результаты хуже, чем рынки остального мира, цены на золото взлетают, а биткоин демонстрирует удивительную устойчивость по сравнению с традиционными технологическими акциями США.
Я считаю, что по мере того как это происходит, маржинальный рост глобальной ликвидности перейдет в состояние, полностью противоположное тому, к которому мы привыкли. Остальной мир подхватит знамя увеличения глобальной ликвидности и аппетита к риску.
Когда я думаю о рисках такой диверсификации инвестиций на фоне глобальной торговой войны, я опасаюсь, что глубокое инвестирование в рискованные активы других стран принесет риски хвостовых событий, поскольку могут появиться негативные заголовки о тарифах, влияющие на эти активы. Поэтому в процессе этой трансформации золото и биткоин стали моими предпочтительными вариантами для глобальной диверсификации инвестиций.
Золото в настоящее время демонстрирует чрезвычайно сильную динамику, каждый день устанавливая новые исторические максимумы. Однако, несмотря на то что биткоин демонстрирует удивительную устойчивость в процессе всей этой трансформации структуры, его бета-корреляция с аппетитом к риску до сих пор ограничивала его рост, не позволяя угнаться за отличной динамикой золота.
Поэтому, по мере того как мы движемся в направлении ребалансировки глобального капитала, я считаю, что следующая торговая возможность после этой сделки заключается в биткоине.
Когда я сравниваю этот подход с исследованиями корреляции Хауэлла, я обнаруживаю, что они согласуются друг с другом:
-
Фондовый рынок США не подвержен влиянию глобальной ликвидности, он подвержен только влиянию ликвидности, измеряемой фискальными стимулами, а также влиянию притока капитала. Однако биткоин является глобальным активом, он отражает широкие условия глобальной ликвидности.
-
По мере того как эта точка зрения постепенно получает признание, и распределители риска продолжают ребалансировку, я считаю, что аппетит к риску будет определяться остальным миром, а не США.
-
Золото демонстрирует как нельзя лучше, биткоин имеет частичную корреляцию с золотом, что также соответствует нашим ожиданиям.
Обобщая все вышеизложенные факторы, я впервые в жизни вижу возможность отрыва биткоина от американских технологических акций. Я знаю, что это идея с высоким риском, и часто это знаменует собой локальные максимумы цены биткоина. Но отличие в том, что на этот раз потоки капитала могут претерпеть значительные и устойчивые изменения.
Поэтому для такого макро-трейдера, ищущего риск, как я, биткоин кажется наиболее достойной сделкой для участия после этой текущей сделки. Вы не можете облагать биткоин тарифами, ему все равно, внутри границ какой страны он находится, он обеспечивает высокую бета-доходность для портфеля, и при этом нет рисков хвостовых событий, связанных с американскими технологическими акциями, мне не нужно судить, сможет ли ЕС решить свои собственные проблемы, и он обеспечивает экспозицию к глобальной ликвидности, а не только к ликвидности США.
Эта рыночная структура — именно возможность для биткоина. Как только пыль делетериджации уляжется, он будет первым, кто стартует и ускорится.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @fejau_inc














