


Биткоин после делевериджа, следующий победитель глобальных потоков капитала
Автор:fejau
Подготовка: TechFlow
Я хочу изложить вопрос, над которым я давно размышлял: как может вести себя биткоин в случае значительного сдвига в потоках капитала, ситуации, которой биткоин никогда не испытывал с момента своего создания.
Я считаю, что как только делеверидж завершится, для биткоина откроется невероятная торговая возможность. В этой статье я подробно изложу свои мысли.
Каковы были исторические ключевые драйверы цены биткоина?
Я воспользуюсь исследованиями Майкла Хауэлла об исторических драйверах цены биткоина и использую эти результаты, чтобы лучше понять, как эти пересекающиеся факторы могут развиваться в ближайшем будущем.
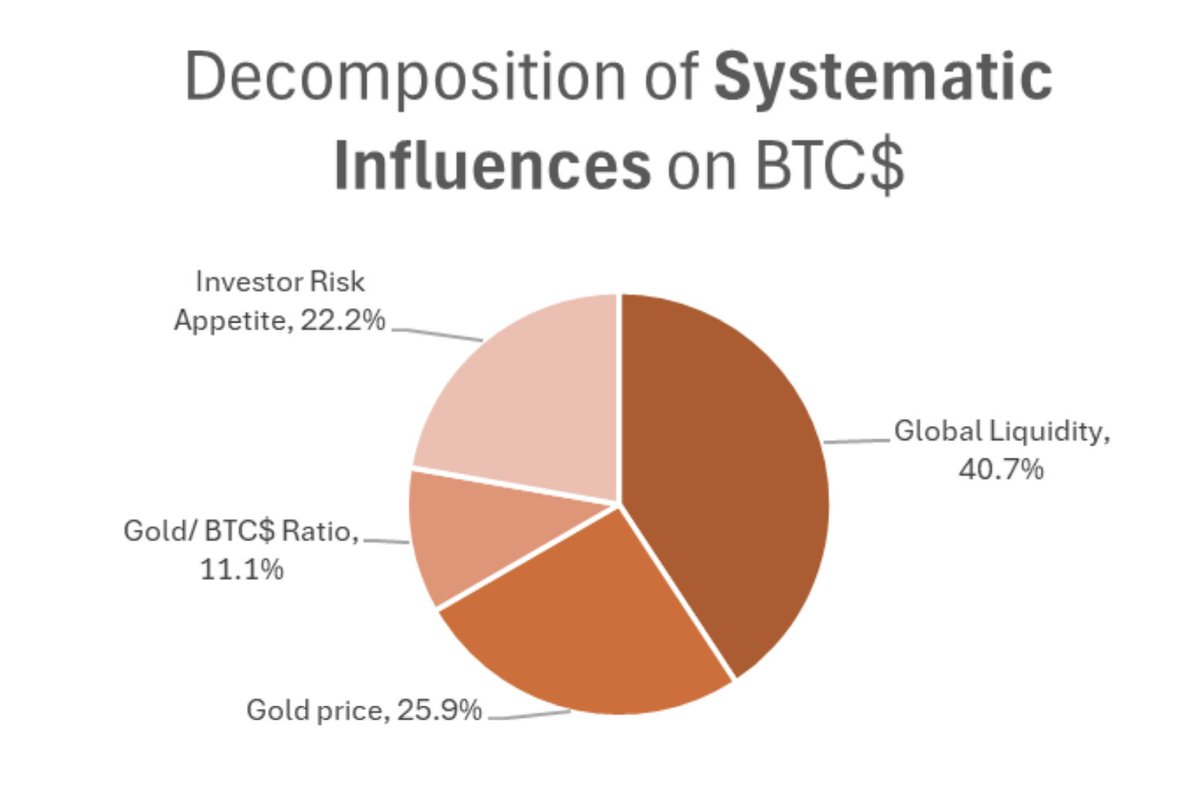
Как показано на графике выше, драйверы биткоина включают:
-
Общий спрос инвесторов на высокорисковые активы с высокой β
-
Корреляция с золотом
-
Глобальная ликвидность
С 2021 года я использую простую структуру для понимания аппетита к риску, динамики золота и глобальной ликвидности, а именно фокусируясь на процентном отношении бюджетного дефицита к ВВП, как простом способе понять фискальные стимулы, доминирующие на глобальном рынке с 2021 года.
Более высокий процент бюджетного дефицита к ВВП механически приводит к более высокой инфляции, более высокому номинальному ВВП и, следовательно, к более высокой общей выручке предприятий, поскольку выручка является номинальным показателем. Для компаний, способных воспользоваться эффектом масштаба, это благо для роста их прибыли.
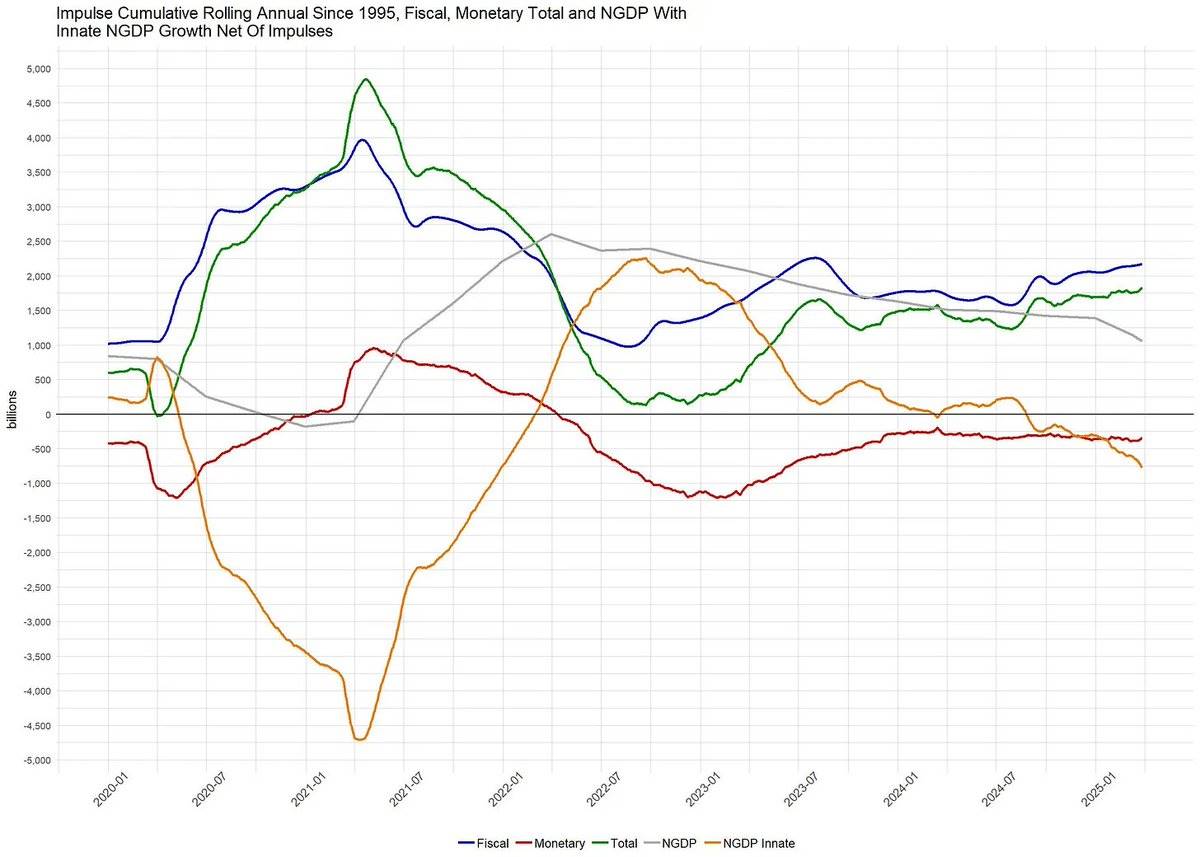
В большинстве случаев денежно-кредитная политика играет второстепенную роль в активности рискованных активов, тогда как фискальные стимулы всегда были основным драйвером. Как показано на этом графике, регулярно обновляемом @BickerinBrattle, денежное стимулирование в США настолько слабо по сравнению с фискальным, что я откладываю его в сторону в этом обсуждении.
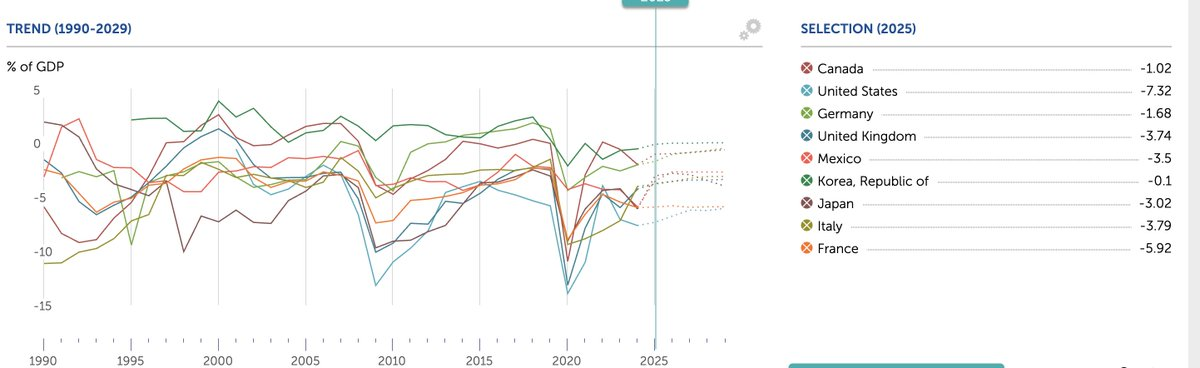
Как показано на графике ниже, среди основных развитых западных экономик доля бюджетного дефицита США в ВВП значительно выше, чем в любой другой стране.
Из-за того, что США имеют такой большой дефицит, рост выручки всегда был доминирующим, что приводило к выдающимся результатам фондового рынка США по сравнению с другими современными экономиками:
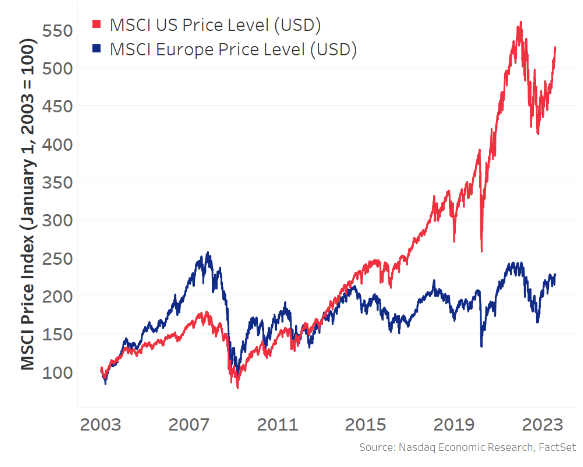
Из-за этой динамики фондовый рынок США стал основным маржинальным драйвером роста рискованных активов, эффекта богатства и глобальной ликвидности, следовательно, магнитом для глобального капитала: США. Из-за этой динамики притока капитала в США, плюс огромный торговый дефицит, США обменивают товары на доллары, полученные иностранными сторонами, которые затем реинвестируются в активы, номинированные в долларах (например, казначейские облигации и MAG7), США стали основным драйвером глобального аппетита к риску.
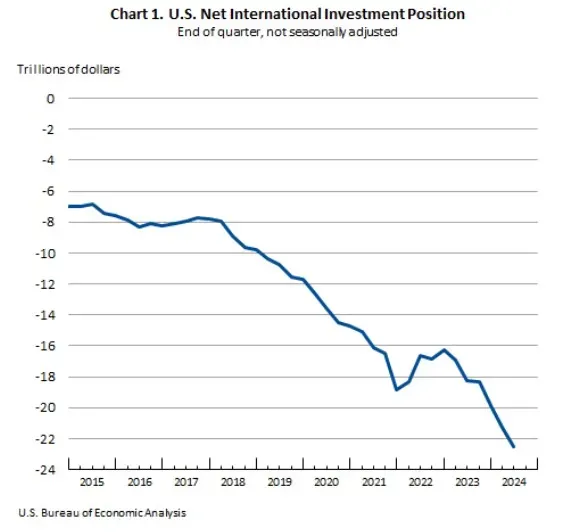
Теперь вернемся к вышеупомянутому исследованию Майкла Хауэлла. Аппетит к риску и глобальная ликвидность в последнее десятилетие в основном определялись США, и с начала пандемии эта тенденция ускорилась из-за того, что США имеют настолько огромный бюджетный дефицит по сравнению с другими странами.
Таким образом, биткоин, несмотря на то что является активом глобальной ликвидности (не только США), с 2021 года демонстрирует все более сильную положительную корреляцию с фондовым рынком США.
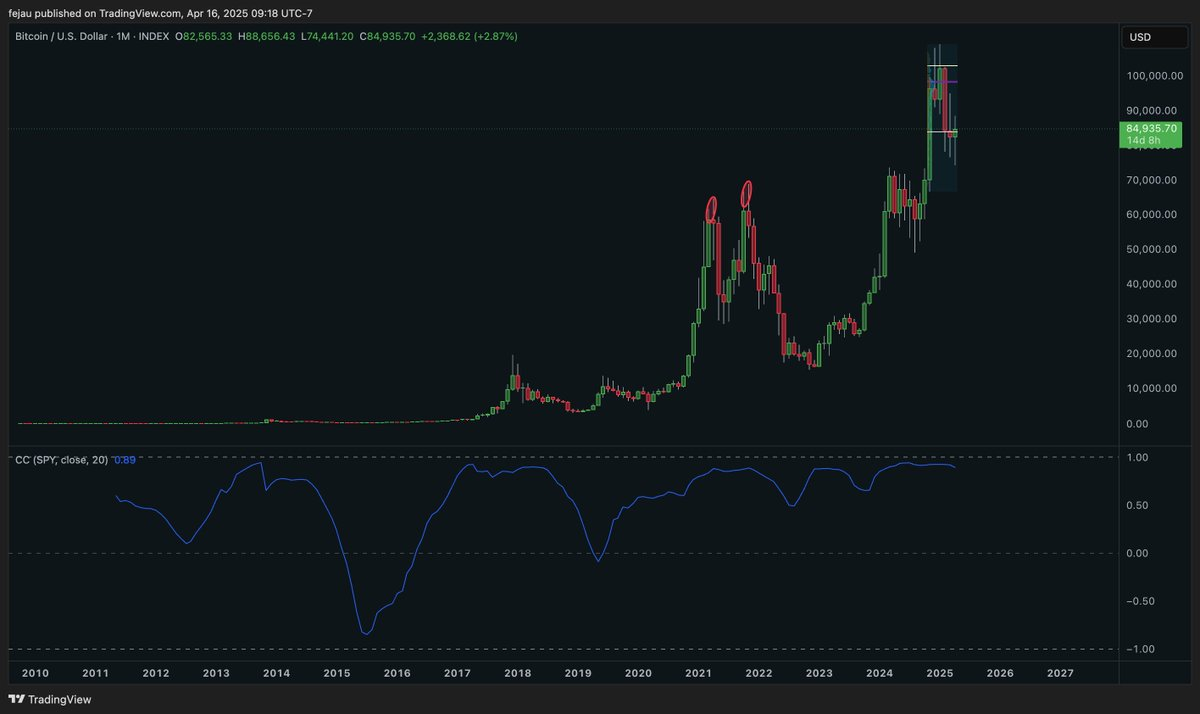
Теперь я считаю, что корреляция с фондовым рынком США является ложной. Когда я использую здесь термин “ложная корреляция”, я говорю со статистической точки зрения, полагая, что третья переменная, не отображенная в анализе корреляции, является реальным драйвером. Я считаю, что этим фактором является глобальная ликвидность, которая, как мы упоминали выше, в последнее десятилетие определялась США.
По мере углубления в обсуждение статистической значимости мы также должны установить причинно-следственную связь, а не просто положительную корреляцию. К счастью, Майкл Хауэлл проделал отличную работу и в этом направлении, установив причинно-следственную связь между глобальной ликвидностью и биткоином с помощью теста причинности Грэнджера.
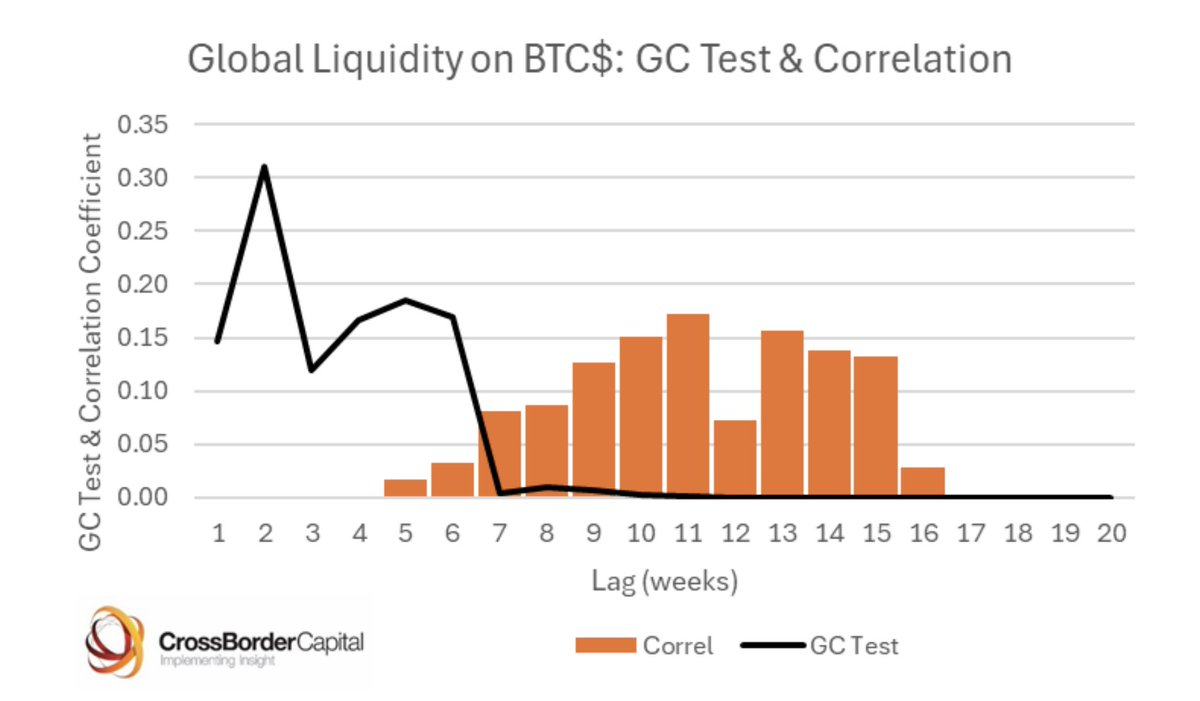
Итак, какую базовую отправную точку это нам дает?
Биткоин в основном определяется глобальной ликвидностью, и поскольку США являются основным драйвером роста глобальной ликвидности, возникла ложная корреляция.
За последний месяц, по мере того как мы строили предположения о целях торговой политики Трампа и реструктуризации глобальных потоков капитала и товаров, всплыли несколько основных нарративов. Я вижу их следующим образом:
-
Администрация Трампа хочет снизить торговый дефицит с другими странами, что механически означает уменьшение потока долларов за границу, которые не будут реинвестированы в активы США. Снижение торгового дефицита не может произойти без этого.
-
Администрация Трампа считает, что иностранные валюты искусственно занижены, поэтому доллар искусственно силен, и хочет сбалансировать это. Проще говоря, более слабый доллар и более сильные иностранные валюты приведут к росту процентных ставок в других странах, что побудит капитал вернуться, чтобы захватить эти ставки, которые выглядят лучше с учетом валютной корректировки, а также внутренние акции.
-
Подход Трампа к торговым переговорам по принципу “стреляй сначала, спрашивай потом” приводит к тому, что остальной мир отходит от скромного бюджетного дефицита по сравнению с США (как указано выше) и转而 инвестирует в оборону, инфраструктуру и повсеместные протекционистские государственные инвестиции, чтобы стать более самодостаточными. Независимо от того, снизится ли напряженность в тарифных переговорах (например, с Китаем), я считаю, что это решенный вопрос, и страны будут продолжать преследовать эту цель.
-
Трамп хочет, чтобы другие страны увеличили долю своих расходов на оборону в ВВП и вносили больший вклад в расходы НАТО, поскольку США несут значительные расходы в этой области. Это также увеличит бюджетный дефицит.
Я пока отложу свое личное мнение об этих точках зрения и сосредоточусь на последствиях, если мы последуем за логическим завершением этих нарративов:
-
Капитал уйдет из активов, номинированных в долларах, и вернется на родину. Это означает, что фондовый рынок США будет отставать от остального мира, доходность облигаций вырастет, а доллар ослабнет.
-
Этот капитал вернется туда, где бюджетный дефицит больше не ограничен, и другие современные экономики начнут активно тратить и печатать деньги, чтобы финансировать этот увеличивающийся дефицит.
-
По мере того как США переходят от роли глобального капитал-партнера к более протекционистской роли, держатели активов в долларах будут вынуждены увеличить премию за риск для этих когда-то безупречных активов и обозначить для них более широкий запас прочности. По мере развития этого процесса это приведет к росту доходности облигаций, и иностранные центральные банки будут стремиться диверсифицировать свои балансы, уходя от только казначейских облигаций США к другим нейтральным товарам, таким как золото. Аналогичным образом, иностранные суверенные фонды благосостояния и пенсионные фонды также могут стремиться к этой диверсификации.
-
Обратной стороной этих точек зрения является то, что США являются центром инноваций и роста, движимого технологиями, и ни одна страна не опровергнет эту идею. Европа слишком бюрократизирована и социализирована, чтобы вести капитализм так, как США. Я симпатизирую этой точке зрения, что может означать, что это не многолетний тренд, а среднесрочный тренд, поскольку оценки этих технологических компаний будут ограничивать их потенциал роста в течение некоторого времени.
Возвращаясь к заголовку этой статьи, первая сделка — продать активы в долларах, которых весь мир держит слишком много, и избежать текущего делевериджа. Поскольку мир держит слишком много этих активов, когда лимиты риска будут достигнуты крупными управляющими деньгами и более спекулятивными игроками, такими как многостратегические хедж-фонды со строгими стоп-лоссами, этот делеверидж может стать хаотичным. Когда это произойдет, мы увидим дни, похожие на маржин-коллы, когда все активы должны быть проданы для получения наличных. Сейчас стратегия торговли — выжить и оставаться ликвидным.
Однако по мере затухания делевериджа начинается следующая сделка —— переход к более диверсифицированному портфелю: иностранные акции, иностранные облигации, золото, товары и даже биткоин.
В дни ротации рынка и дни без маржин-коллов мы уже начали видеть формирование этой динамики. Индекс доллара США (DXY) падает, фондовый рынок США отстает от рынков других регионов, золото взлетает, а биткоин демонстрирует удивительную устойчивость по сравнению с традиционными американскими технологическими акциями.
Я считаю, что по мере того как это происходит, маржинальное увеличение глобальной ликвидности перейдет к совершенно противоположной динамике, к которой мы привыкли. Другие регионы возьмут на себя бремя увеличения глобальной ликвидности и аппетита к риску.
Когда я размышляю о рисках этой диверсификации в контексте глобальной торговой войны, я опасаюсь слишком углубляться в хвостовые риски рискованных активов других стран, поскольку существуют серьезные риски в плане потенциально плохих новостей о тарифах. Поэтому это делает золото и биткоин вариантами для глобальной диверсификации в этом переходе.
Золото постоянно растет в абсолютном выражении и теперь каждый день устанавливает новые исторические максимумы, отражая этот институциональный сдвиг. Однако, несмотря на то что биткоин демонстрирует удивительную устойчивость в течение всего институционального сдвига, его бета-корреляция с аппетитом к риску до сих пор ограничивала его результаты, не позволяя угнаться за золотом.
Таким образом, по мере того как мы движемся к ребалансировке глобального капитала, я считаю, что следующей сделкой после этого будет биткоин.
Когда я сопоставляю эту структуру с исследованием корреляции Хауэлла, я вижу, как они сочетаются:
-
Фондовый рынок США не может быть затронут глобальной ликвидностью, он может быть затронут только ликвидностью, измеряемой фискальными стимулами, плюс некоторым притоком капитала (но мы только что определили, что этот аспект потока может остановиться или даже развернуться). Однако биткоин является глобальным активом, отражающим эту широкую перспективу глобальной ликвидности.
-
По мере утверждения этого нарратива и продолжения ребалансировки распределителями риска, я считаю, что аппетит к риску будет определяться другими регионами, а не США.
-
Золото показывает очень хорошие результаты, поэтому для части биткоина, связанной с золотом, мы также можем здесь поставить галочку.
Учитывая все это, я впервые вижу на финансовых рынках возможность для биткоина отделиться от американских технологических акций. Я знаю, что эта идея часто знаменует локальные вершины биткоина. Разница в том, что на этот раз мы видим потенциал для значительных изменений в потоках капитала, что сделает это устойчивым.
Поэтому для такого макро-трейдера с аппетитом к риску, как я, биткоин здесь кажется самой чистой сделкой. Вы не можете облагать биткоин тарифами, ему все равно, где находятся границы, он обеспечивает высокую бету для портфеля без текущих хвостовых рисков, связанных с американскими технологиями, мне не нужно высказывать мнение о том, сможет ли ЕС привести свои дела в порядок, и обеспечивает чистый доступ к глобальной ликвидности, а не только к ликвидности США.
Этот рыночный режим — именно та причина, по которой родился биткоин. Как только пыль делевериджа уляжется, он станет самой быстрой лошадью, ускоряющейся вперед.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @fejau_inc














