


Ежемесячный обзор Coinbase: Биткоин и COIN50 не удержали ключевые уровни поддержки, насколько далеко рынку до отскока?
Автор: David Duong, CFA — Global Head of Research
Перевод: Daisy, ChainCatcher
Ключевые выводы:
-
По состоянию на середину апреля общая рыночная капитализация криптовалют, исключая биткоин, снизилась с пикового значения в 1,6 трлн долларов в декабре 2024 года до 950 млрд долларов, что составляет падение на 41%. Кроме того, объем венчурных инвестиций также снизился на 50%–60% по сравнению с уровнями 2021–2022 годов.
-
Мы считаем, что на текущем этапе следует придерживаться консервативной стратегии управления рисками. Однако мы ожидаем, что цены на крипторынке могут стабилизироваться в середине или конце второго квартала 2025 года, заложив основу для восстановления в третьем квартале.
Обзор
Накладывается множество факторов, которые могут предвещать наступление новой «криптозимы». По мере введения и возможного ужесточения глобальной тарифной политики рыночные настроения заметно ухудшились. По состоянию на середину апреля общая рыночная капитализация криптовалют, исключая биткоин, снизилась до 950 млрд долларов, что на 41% меньше пикового значения в 1,6 трлн долларов в декабре 2024 года, и на 17% меньше в годовом исчислении. Примечательно, что этот уровень даже ниже показателей рыночной капитализации почти за весь период с августа 2021 года по апрель 2022 года.
В первом квартале 2025 года венчурные инвестиции в криптоиндустрию выросли по сравнению с предыдущим кварталом, но все еще на 50%–60% ниже пиковых значений 2021–2022 годов. Это значительно ограничивает приток нового капитала в экосистему, особенно сильно влияя на сегмент альткоинов. Вышеупомянутое структурное давление в основном обусловлено текущей макроэкономической неопределенностью. Фискальное ужесточение и тарифная политика продолжают оказывать давление на традиционные рисковые активы, приводя к застою в инвестиционных решениях. Несмотря на определенную поддержку со стороны регуляторной среды, путь восстановления крипторынка остается полным вызовов на фоне общей слабости фондового рынка.
Сочетание множества факторов создает суровые циклические перспективы для рынка цифровых активов, требуя осторожности в краткосрочной перспективе (ожидаемой в течение следующих 4–6 недель). Однако мы считаем, что инвесторам следует применять гибкую тактику для реагирования на рыночную волатильность. Ведь как только рыночные настроения восстановятся, отскок может начаться быстро. Мы по-прежнему оптимистично настроены относительно показателей рынка во второй половине 2025 года.
Разграничение бычьего и медвежьего рынков
На фондовом рынке обычно используется эмпирическое правило роста на 20% от недавних минимумов или падения на 20% от максимумов для определения бычьего или медвежьего рынка. Однако этот стандарт по своей природе довольно субъективен и неприменим к высоковолатильному крипторынку. Криптоактивы часто испытывают ценовые колебания более 20% за короткое время, но это не обязательно означает фундаментальное изменение рыночного тренда. Исторические данные показывают, что, например, биткоин может упасть на 20% за неделю, но оставаться в долгосрочном восходящем тренде, и наоборот.
Кроме того, крипторынок торгуется круглосуточно (24/7), что делает его барометром глобальных рискованных настроений в часы, когда традиционные финансовые рынки закрыты (например, ночью или в выходные). Поэтому цены криптоактивов часто реагируют более остро на глобальные чрезвычайные события. Например, в период с января по ноябрь 2022 года, когда ФРС проводила агрессивную политику повышения ставок, американский фондовый рынок (представленный индексом S&P 500) накопленное снижение составило 22%; в то время как биткоин начал падение еще в ноябре 2021 года и за аналогичный период накопленное падение составило 76%, что примерно в 3,5 раза больше падения американского рынка акций за тот же период.
Истина в противоречии
Следует отметить, что традиционное «правило 20%», используемое для определения бычьего и медвежьего рынков, по сути является лишь эмпирическим правилом, и до сих пор не существует единого стандарта. Как заявил судья Верховного суда США Поттер Стюарт, комментируя «что такое непристойность»: «Я не могу определить это, но я знаю это, когда вижу». Аналогично, распознавание рыночных трендов часто больше зависит от опыта и интуиции, чем от строгих расчетных моделей.
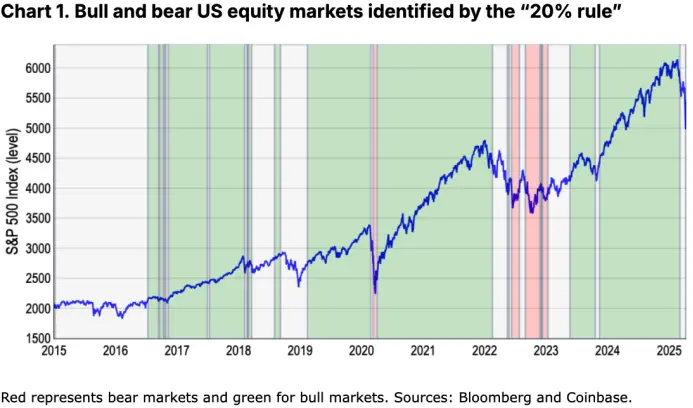
Тем не менее, чтобы сделать оценку более систематической, мы используем максимумы и минимумы цен закрытия индекса S&P 500 в скользящем годовом окне для определения ключевых разворотов рынка. Согласно этому методу, за последнее десятилетие американский фондовый рынок пережил примерно четыре бычьих и два медвежьих рынка——не считая последнего падения, произошедшего с конца марта по начало апреля (наша модель уже начала подавать сигналы медвежьего рынка). См. Диаграмму 1.
Однако этот «порог в 20%» также игнорирует как минимум два события коррекции, которые оказали значительное влияние на рыночные настроения, но имели падение в диапазоне от 10% до 20%. Например, рост волатильности, вызванный турбулентностью на китайском фондовом рынке в конце 2015 года, и рыночные потрясения, вызванные усилением глобальной торговой напряженности в 2018 году (рост индикатора неопределенности торговой политики ФРС). См. Диаграмму 2.
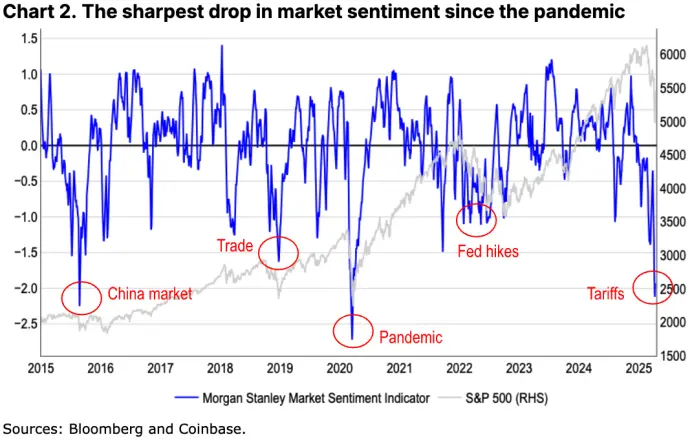
В прошлом мы уже видели, что вызванное настроениями падение рынка часто вызывает защитную корректировку портфеля, даже если его падение не достигло искусственно установленного порога в 20%. Другими словами, мы считаем, что медвежий рынок по своей сути является проявлением изменения рыночной структуры, характеризующегося ухудшением фундаментальных показателей и сжатием ликвидности, а не просто амплитудой падения цены. Кроме того, «правило 20%» несет риск усыпления бдительности, поскольку оно игнорирует некоторые ранние предупреждающие сигналы, такие как снижение глубины рынка и ротация в защитные сектора, которые часто являются предвестниками крупных нисходящих циклов в истории.
Альтернативные индикаторы
Поэтому мы пытаемся найти альтернативные индикаторы, которые могут более точно отражать взаимосвязь между ценовыми движениями и психологией инвесторов, применимые как к акциям, так и к криптоактивам. Определение медвежьего рынка касается не только доходности активов, но и тесно связано с рыночными настроениями——что часто определяет, считают ли инвесторы, что нисходящий тренд продолжится, и корректируют ли они стратегию соответствующим образом. Эта концепция довольно сложна, потому что мы наблюдаем не просто последовательный рост или падение, а точки разворота долгосрочного тренда. Например, период пандемии COVID-19 является типичным случаем, когда рынок пережил быстрое и резкое падение, за которым последовал быстрый отскок. Конечно, тот медвежий рынок был краткосрочным во многом благодаря масштабной фискальной и монетарной стимулирующей политике, запущенной правительствами различных стран впоследствии, что избежало долгосрочной просадки для инвесторов.
Вместо того чтобы полагаться на эмпирические правила, такие как «правило 20%», мы предпочитаем использовать два типа индикаторов с поправкой на риск: (1) доходность с поправкой на риск, измеренная стандартным отклонением; (2) 200-дневная скользящая средняя (200DMA). Например, с ноября 2021 года по ноябрь 2022 года биткоин снизился на 1,4 стандартного отклонения по сравнению со средним показателем за предыдущие 365 дней; за тот же период падение американского рынка акций также достигло 1,3 стандартного отклонения. С точки зрения риска, падение биткоина на 76% и падение индекса S&P 500 на 22% можно считать сопоставимыми по степени.
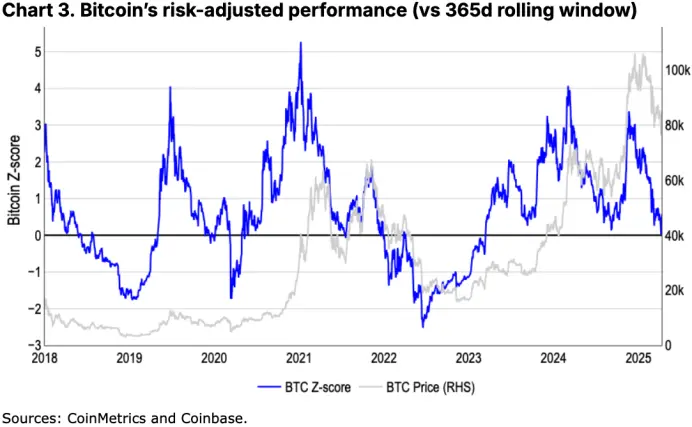
Поскольку индикатор стандартного отклонения естественным образом отражает высокую волатильность крипторынка, z-оценка (стандартный балл) очень подходит для анализа криптоактивов. Тем не менее, у него есть определенные ограничения: с одной стороны, расчет относительно сложен; с другой стороны, сигналов меньше, когда рыночные движения относительно спокойны, и реакция на изменения тренда может быть недостаточно чувствительной. Например, наша модель показывает, что последний бычий цикл закончился в конце февраля, после чего состояние рынка было классифицировано как «нейтральное», что отражает возможное запаздывание этой модели в периоды сильной рыночной волатильности.
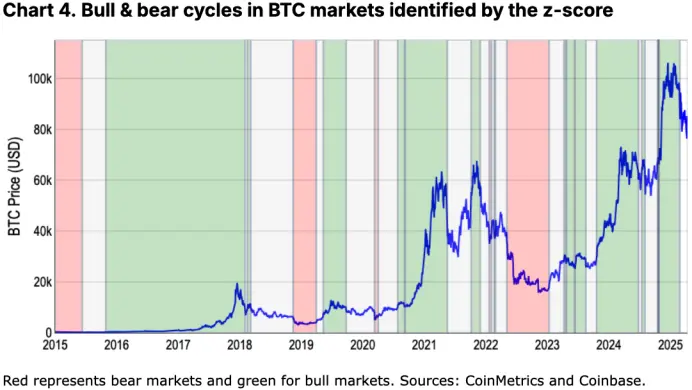
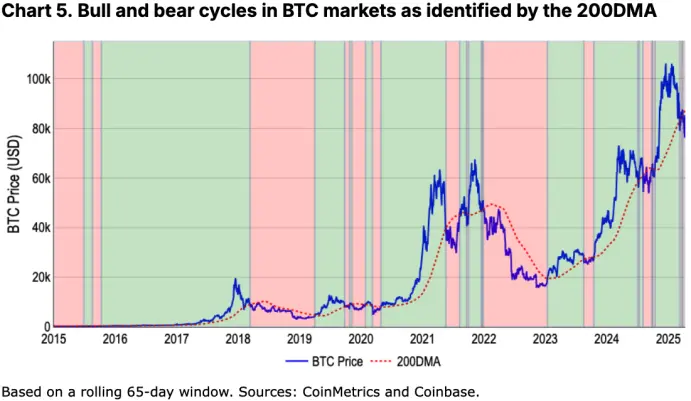
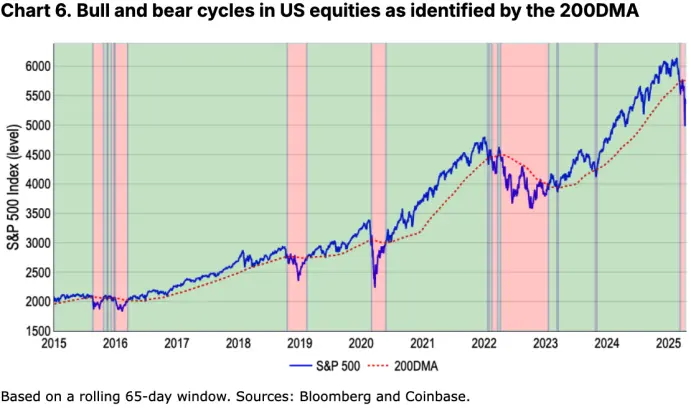
По сравнению с этим, 200-дневная скользящая средняя (200DMA) предлагает более простой и надежный метод для определения устойчивых рыночных трендов. Поскольку она рассчитывается на основе долгосрочных данных, она может эффективно сглаживать краткосрочные колебания и своевременно корректироваться в соответствии с последними ценовыми движениями, тем самым предоставляя более четкие сигналы импульса.
Метод оценки также относительно интуитивно понятен:
-
Когда цена устойчиво выше 200DMA и сопровождается восходящим импульсом, это обычно считается бычьим рынком;
-
Когда цена длительное время ниже 200DMA и сопровождается нисходящим импульсом, это часто означает формирование медвежьего рынка.
Этот метод не только согласуется с общими сигналами тренда, отраженными в «правиле 20%» и модели z-оценки, но и повышает практичность и прогностическую ценность инсайтов в динамичной рыночной среде. Например, он успешно зафиксировал ключевые нисходящие циклы, такие как начало пандемии в 2020 году, цикл повышения ставок ФРС в 2022–2023 годах, а также отразил криптозиму 2018–2019 годов и коррекцию 2021 года, вызванную запретом на майнинг в Китае.
По нашему мнению, этот метод не только согласуется с общими сигналами тренда, воплощенными в «правиле 20%» и модели z-оценки, но и повышает точность извлечения практических выводов в динамичной рыночной среде.
Кроме того, мы также обнаружили, что 200DMA лучше отражает резкие колебания настроений инвесторов в разные периоды. См. Диаграмму 5 и Диаграмму 6.
Криптозима?
Итак, вошли ли мы в крипто-медвежий рынок? Предыдущий анализ в основном фокусировался на биткоине, поскольку у него достаточно исторических данных для сравнения с традиционными рынками, такими как американский фондовый рынок. Однако по мере того как класс криптоактивов постоянно расширяется в новые области (например, мем-коины, DeFi, DePIN, AI-агенты и т. д.), биткоин постепенно перестает всесторонне представлять общие рыночные тренды.
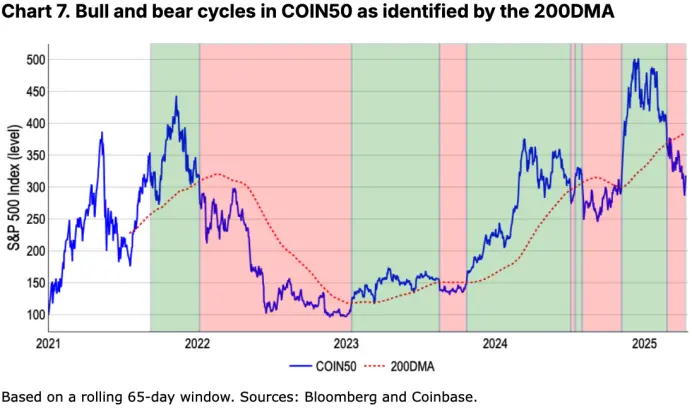
Например, модель 200DMA биткоина показывает, что с конца марта его резкая коррекция вошла в медвежью зону. Однако анализ индекса COIN50 (охватывающего 50 крупнейших токенов по рыночной капитализации) с использованием той же модели выявил, что с конца февраля этот класс активов в целом явно находится в медвежьем состоянии. Это согласуется с трендом снижения общей рыночной капитализации криптовалют, исключая биткоин, на 41% с пика в декабре 2024 года до 950 млрд долларов; для сравнения, падение биткоина за тот же период составило менее 20%. Этот разрыв отражает более высокую волатильность и премию за риск у альткоинов на конце кривой риска.
Заключение
По мере усиления атрибута биткоина как «средства сбережения» мы считаем, что в будущем потребуется более систематический и всеобъемлющий подход к оценке общей производительности крипторынка, чтобы более точно определять его бычье или медвежье состояние, особенно на фоне растущего разнообразия классов активов. Тем не менее, в настоящее время и биткоин и индекс COIN50 упали ниже своих 200-дневных скользящих средних, что сигнализирует о том, что рынок может находиться на ранней стадии долгосрочного нисходящего тренда. Это согласуется с трендом снижения общей рыночной капитализации и сжатия венчурных инвестиций, что является важной характеристикой возможного наступления «криптозимы».
Поэтому мы рекомендуем на текущем этапе все еще придерживаться оборонительной стратегии управления рисками. Хотя мы по-прежнему ожидаем, что цены на криптоактивы могут стабилизироваться в середине или конце второго квартала 2025 года и заложить основу для улучшения в третьем квартале. На данный момент сложная макроэкономическая среда все еще требует от инвесторов высокой осторожности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














