История пузырей VC-активов: почему каждая новая монета выглядит так, будто должна обнулиться?
Автор:0xLouisT
Подготовка: TechFlow
Альткоины продолжают кровоточить —— почему? Из-за высокого FDV или стратегии листинга на CEX? Неужели Binance и Coinbase должны напрямую вкладывать свои средства в новые альткоины, используя TWAP (средневзвешенную по времени цену)? Настоящий виновник не нов —— всё это восходит к пузырю венчурного капитала в криптосфере 2021 года.
В этой статье я разберу, как мы оказались здесь. В следующих статьях я рассмотрю влияние этого явления на проекты и ликвидные рынки, возможные будущие тренды и дам некоторые советы предпринимателям в текущих условиях.
Бум ICO (2017-2018)
Криптоиндустрия по своей сути является высоколиквидной —— проекты могут выпускать токены в любое время, и эти токены могут представлять что угодно, независимо от стадии развития. До 2017 года большая часть торговой активности происходила на открытом рынке, и любой мог напрямую покупать токены через централизованные биржи.
Затем пришел пузырь ICO (первичное размещение монет): эпоха безумных спекуляций, которой быстро воспользовались мошенники. Конец был таким же, как у всех пузырей: судебные иски, мошенничество и регуляторное давление. Комиссия по ценным бумагам и биржам США (SEC) вмешалась, сделав ICO практически незаконными. Чтобы избежать американской судебной системы, основатели были вынуждены искать другие способы привлечения средств.
Бум венчурного капитала (2021-2022)
По мере того как розничные инвесторы были вынуждены уйти, основатели обратились к институциональным инвесторам. С 2018 по 2020 год сфера криптовенчура постепенно росла —— некоторые компании были чисто венчурными фирмами, другие были хедж-фондами, выделяющими небольшую часть своих активов под управлением (AUM) на венчурные ставки. В то время инвестирование в альткоины было контринтуитивным шагом —— многие считали, что эти токены в итоге обесценятся до нуля.
Затем наступил 2021 год. Бычий рынок заставил портфели венчурных фондов (по крайней мере, на бумаге) стремительно взлететь. К апрелю доходность многих фондов достигла 20x или даже 100x. Криптовенчур внезапно стал выглядеть как “печатный станок”. Партнеры с ограниченной ответственностью (LPs) ринулись вперед, желая оседлать следующую волну. Венчурные фирмы начали собирать новые фонды, в 10 или даже 100 раз больше предыдущих, уверенные, что смогут повторить эту потрясающую доходность.
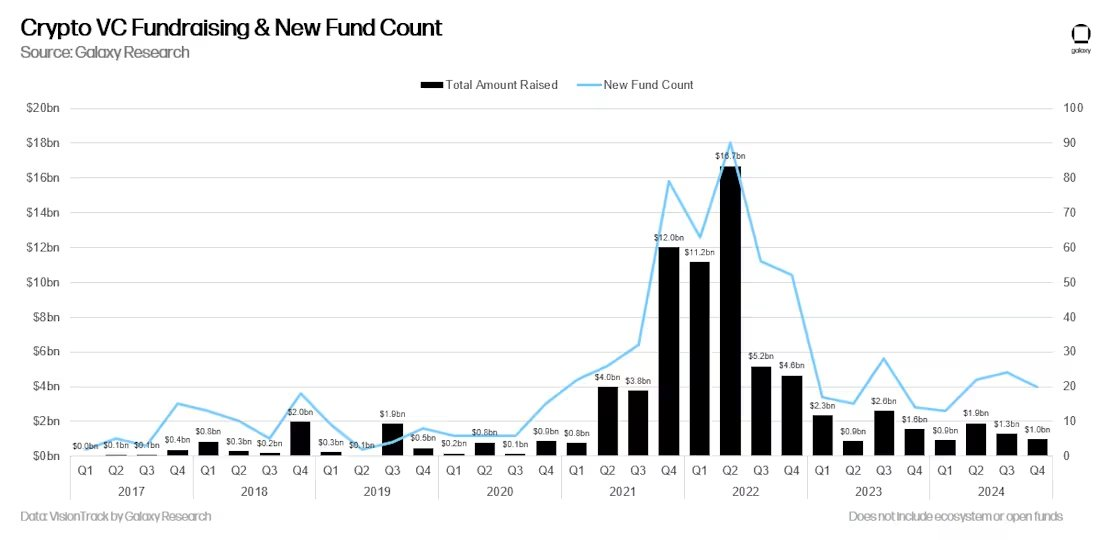
Источник: Galaxy Research
Кроме того, есть еще и психологические причины, объясняющие, почему венчурный капитал так привлекателен для LPs, я подробно разобрал это в предыдущей статье: Истинная причина того, почему в криптосфере венчурного капитала больше, чем ликвидности
Период похмелья (2022-2024): кризис и трансформация криптовенчура
Затем наступил 2022 год: крах Luna, банкротство 3AC (Three Arrows Capital), крах FTX —— миллиарды долларов бумажной прибыли испарились за одну ночь.
Вопреки распространенному мнению, большинство венчурных фондов не вышли на пике рынка. Они, как и все остальные, прошли через падение вместе с рынком. И теперь они сталкиваются с двумя большими проблемами:
-
Разочарованные партнеры с ограниченной ответственностью (LPs): LP, которые когда-то ликовали по поводу 100-кратной доходности, теперь требуют скорейшего выхода, оказывая давление на фонды, заставляя их досрочно снижать риски и фиксировать прибыль.
-
Избыток капитала: На рынке имеется большое количество неиспользованных венчурных средств (dry powder), но качественных проектов недостаточно. Многие фонды, чтобы выполнить инвестиционные пороги и проложить путь для следующего раунда финансирования, предпочитают вкладывать средства в экономически необоснованные проекты, вместо того чтобы возвращать капитал LPs.
Сегодня большинство криптовенчурных фондов оказались в ловушке: они не могут собрать новые фонды, а на руках у них набор низкокачественных проектов, обреченных на сценарий “высокий FDV и обнуление”. Под давлением LP эти венчурные фонды превратились из сторонников долгосрочного видения в охотников за краткосрочным выходом. Они часто сбрасывают крупные токены, поддержанные венчурным капиталом (например, альтернативные L1, L2 и инфраструктурные токены), высокие оценки которых они сами же искусственно завысили.
Иными словами, стимулы и временные рамки криптовенчура значительно изменились:
-
2020 год: Венчурные инвесторы были контринтуитивными мыслителями, испытывали нехватку капитала и фокусировались на долгосрочном развитии.
-
2024 год: Венчурные инвесторы стали переполнены, избыточно капитализированы и более близоруки.
Я считаю, что результаты венчурных фондов 2021-2023 годов в большинстве случаев будут ниже ожиданий. Доходность венчура следует степенному закону (power-law distribution), где небольшое количество победителей компенсирует большинство неудачников. Однако из-за вынужденной досрочной продажи эта модель будет нарушена, что приведет к ослаблению общих результатов.
Если вы хотите узнать больше о средних данных доходности венчура, я ранее писал соответствующую статью.
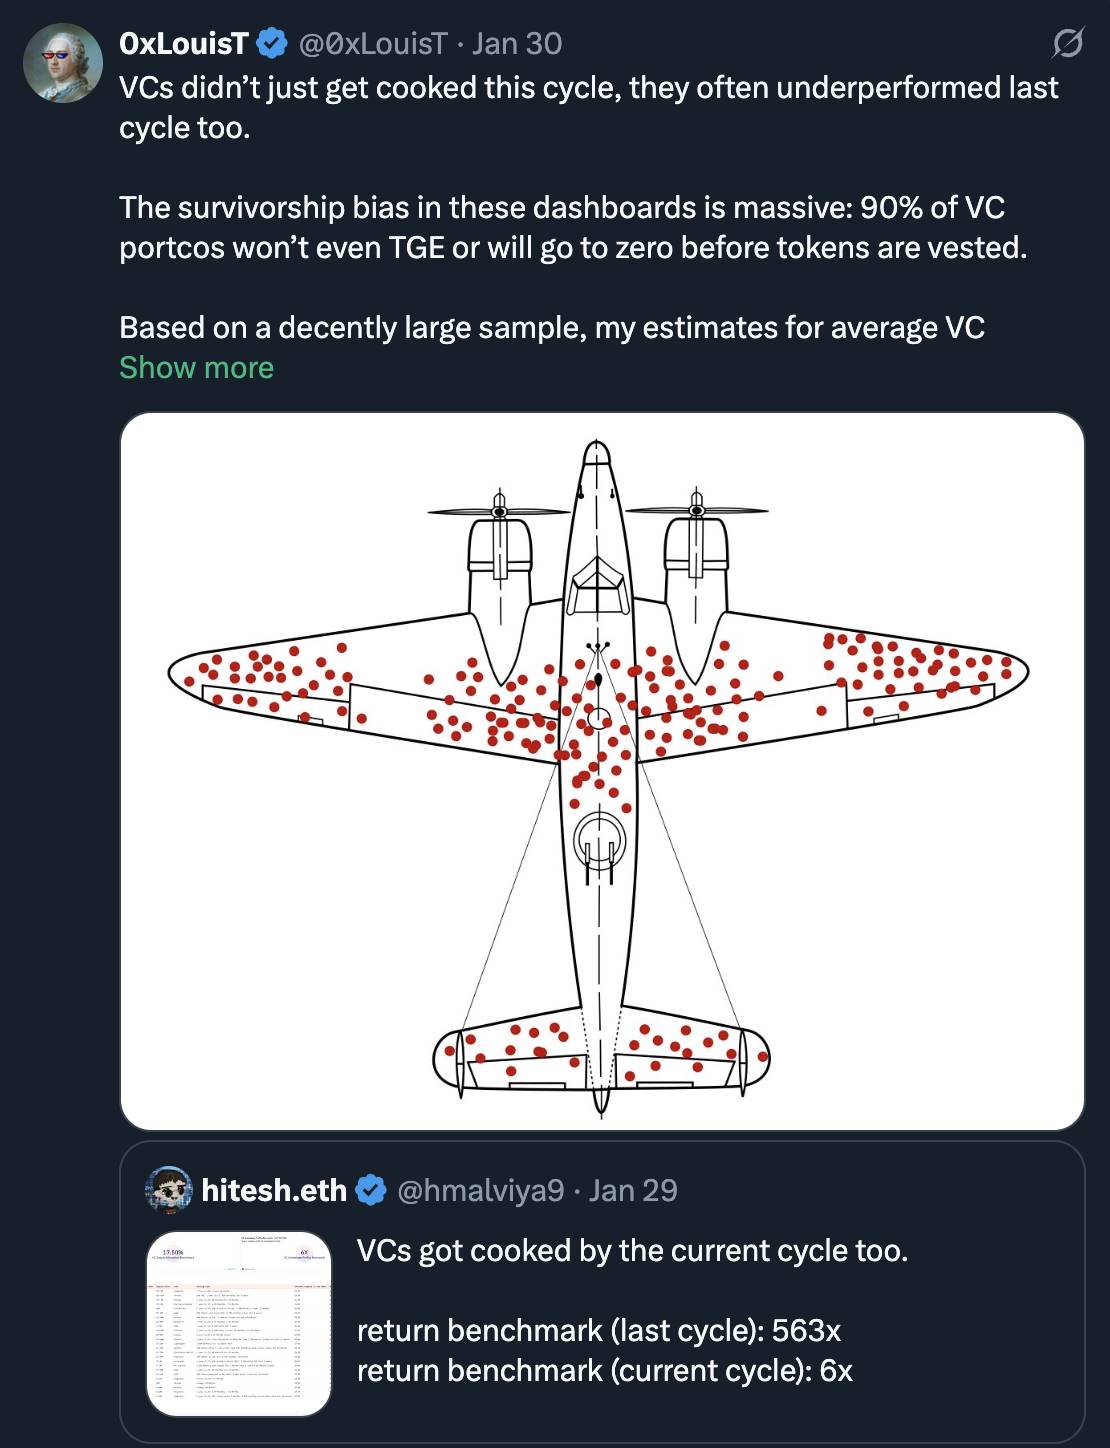
Нетрудно понять, почему все больше основателей и сообществ относятся к венчуру с подозрением. Стимулы и графики венчурных инвесторов не совпадают с целями основателей, и это несоответствие способствует следующим изменениям:
-
Финансирование, управляемое сообществом: Проекты предпочитают привлекать средства через силы сообщества, а не полагаться на венчурный капитал.
-
Ликвидный капитал для долгосрочной поддержки: По сравнению с венчурным капиталом, ликвидные средства постепенно становятся основной силой долгосрочной поддержки токенов.
Оценка цикла ликвидности/венчура
Критически важно отслеживать поток капитала между венчурными средствами и ликвидным рынком. Я использую один индикатор для оценки состояния венчурного рынка. Хотя он не идеален, он очень полезен для справки.
Я предполагаю, что венчурные фонды линейно развертывают 70% своих средств в течение трех лет —— это кажется тенденцией для большинства венчурных фондов.
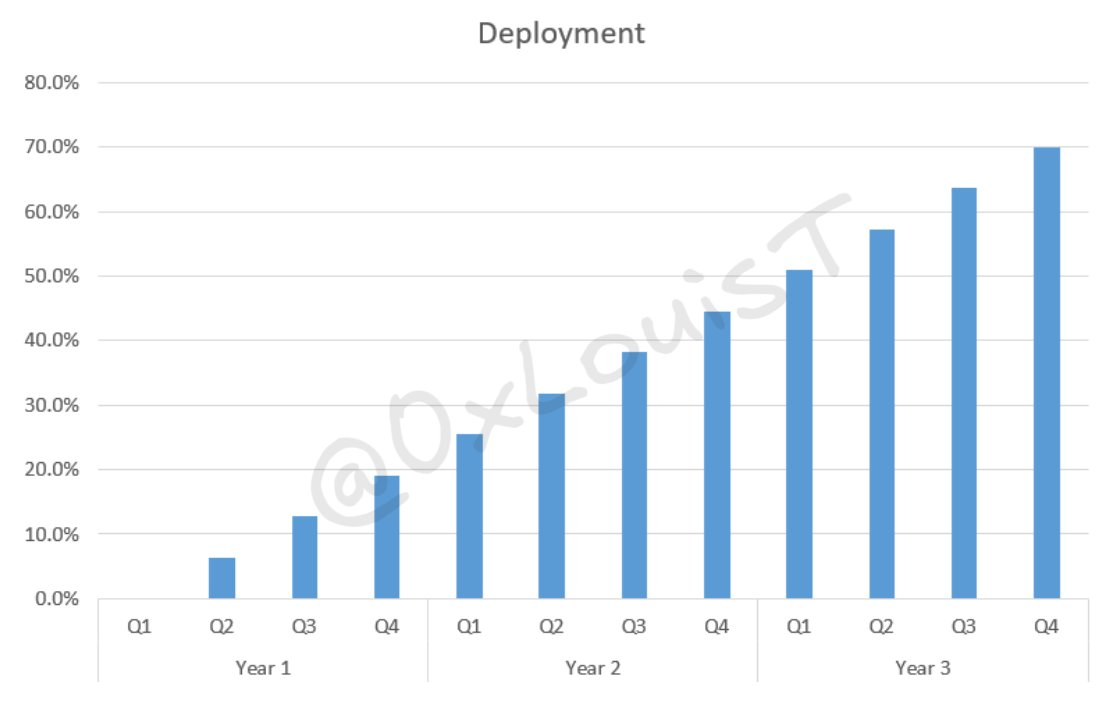
Визуализация линейного развертывания VC за 3 года
Основываясь на данных о сборе средств венчурного капитала, предоставленных @glxyresearch, я применил модель взвешенной суммы, комбинируя ставки развертывания за 16 кварталов, чтобы оценить оставшиеся неиспользованные средства (dry powder) в системе. В четвертом квартале 2022 года около 48 миллиардов долларов венчурного капитала еще не были развернуты. Однако, поскольку новый раунд сбора средств застопорился, эта цифра как минимум уменьшилась вдвое и продолжает падать.
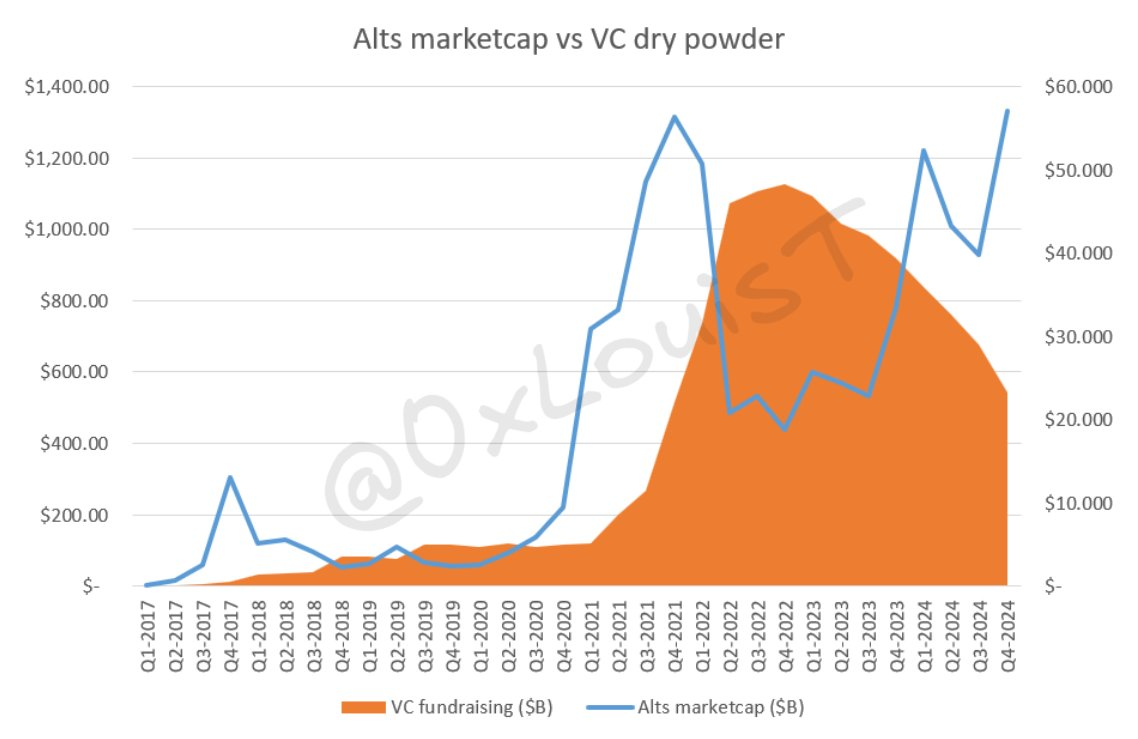
Визуализация неиспользованных средств VC
Далее я сравню оставшиеся венчурные средства каждый квартал с TOTAL2 (общая рыночная капитализация крипторынка за вычетом Bitcoin). Поскольку венчурные инвесторы обычно инвестируют в альткоины, TOTAL2 является лучшим прокси-индикатором. Если венчурных средств слишком много по отношению к TOTAL2, рынок не сможет поглотить будущие события генерации токенов (TGE). После нормализации этих данных можно выявить циклические характеристики соотношения ликвидности/венчура.
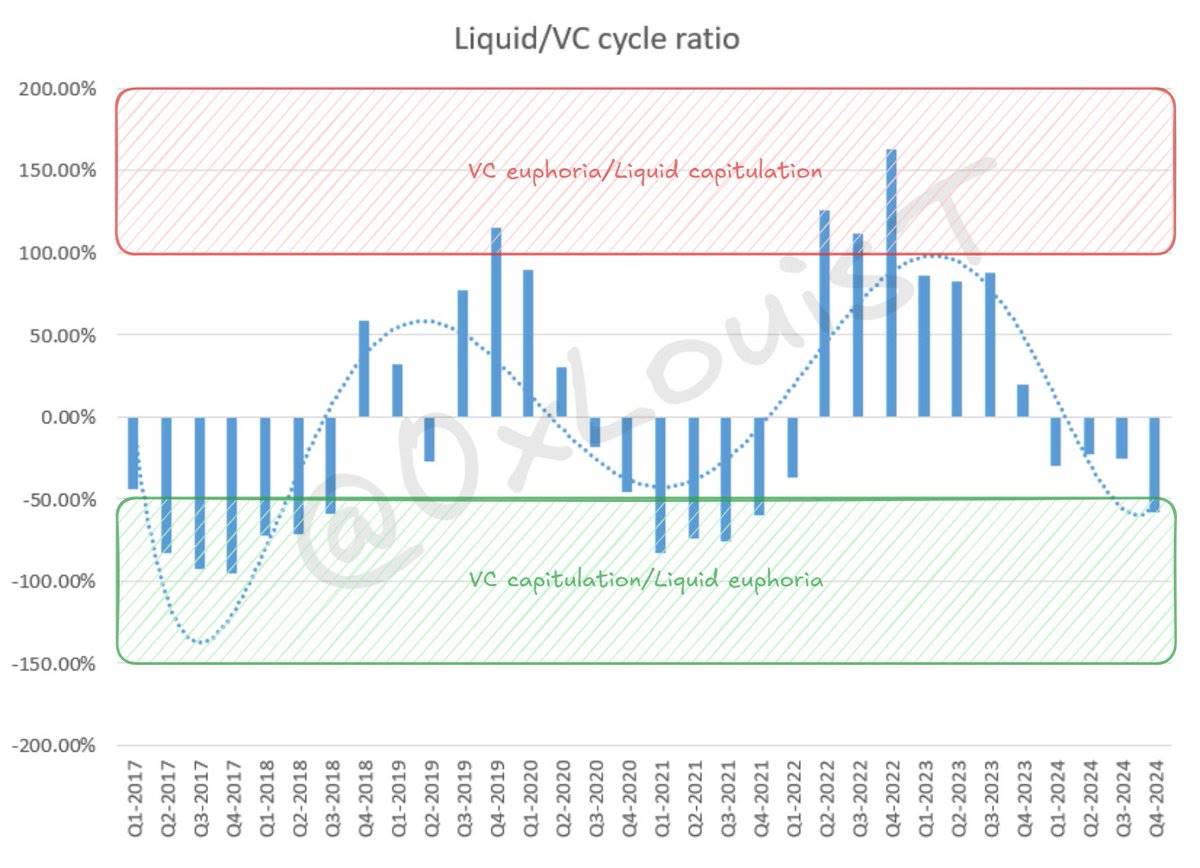
Криптовенчур и ликвидный рынок: циклические закономерности и будущие перспективы
Обычно, когда мы находимся в зоне “венчурной эйфории” (VC euphoria), доходность ликвидного рынка с поправкой на риск часто превосходит венчурную. Зона “венчурной капитуляции” (VC capitulation) сложнее —— это может означать, что венчурные инвесторы сдаются, или же указывать на перегрев ликвидного рынка.
Как и все рынки, криптовенчур и ликвидный рынок следуют циклическим закономерностям. Избыточный капитал, накопленный в 2021/2022 годах, быстро истощается, что затрудняет привлечение средств для основателей. В то же время венчурные фирмы с иссякшим капиталом становятся более разборчивыми в сделках и условиях.
Я остановлюсь здесь, а в следующей статье подробно рассмотрю влияние этого явления на ликвидный рынок.
Заключение
-
Результаты венчурных фондов последних лет были низкими, венчурные фирмы переходят к краткосрочным продажам, чтобы вернуть капитал LPs. Многие известные криптовенчурные фирмы могут не выжить в ближайшие несколько лет.
-
Несоответствие между венчурными фирмами и основателями подталкивает основателей переключаться на другие каналы финансирования.
-
Чрезмерное предложение венчурного капитала привело к нерациональному распределению ресурсов, я подробно проанализирую это в последующих статьях.
Продолжение следует...
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xLouisT