


BTC продолжает падать: почему SEC дает «зеленый свет» стейблкоинам с начислением процентов?
От спотовых Bitcoin-ETF до волны токенизации институциональные силы, представленные Уолл-стрит, глубоко влияют и меняют направление крипторынка, и мы верим, что эта сила станет еще мощнее в 2025 году. OKG Research запускает серию исследований «Уолл-стрит в ончейне», чтобы непрерывно следить за инновациями и практикой традиционных институтов в сфере Web3: как ведущие институты, такие как BlackRock и JPMorgan Chase, принимают инновации? Как токенизированные активы, ончейн-платежи и децентрализованные финансы сформируют будущий финансовый ландшафт?
Это 4-я статья серии исследований «Уолл-стрит в ончейне».
Предыдущие материалы можно посмотреть здесь:
1、Уолл-стрит ускоряет выход «в ончейн»
2、Сколько времени осталось у Гонконга для токенизации RWA?
3、Игра престолов за маршрутом Уолл-стрит “выход в ончейн”
Figure Markets недавно получила одобрение Комиссии по ценным бумагам и биржам США (SEC) на запуск первого процентного стейблкоина YLDS. Этот шаг не только знаменует признание американскими регуляторами инноваций в криптофинансах, но и предвещает эволюцию стейблкоинов от простых платежных инструментов к соответствующим требованиям доходным активам. Это может открыть большие возможности для сегмента стейблкоинов, сделав их следующей инновационной областью, способной привлечь крупномасштабный институциональный капитал после Bitcoin.
Почему SEC дала зеленый свет YLDS?
В 2024 году годовая прибыль эмитента стейблкоина USDT, компании Tether, достигла 13,7 млрд долларов, что даже превысило показатели традиционного финансового гиганта Mastercard (около 12,9 млрд долларов). Их прибыль в основном поступает от инвестиционных доходов, сгенерированных резервными активами (в основном казначейскими облигациями США), но это не имеет никакого отношения к держателям, и пользователи не могут получить роста стоимости активов и инвестиционной отдачи с помощью USDT —— это именно тот прорыв, который процентные стейблкоины считают достаточным для изменения существующего расклада.
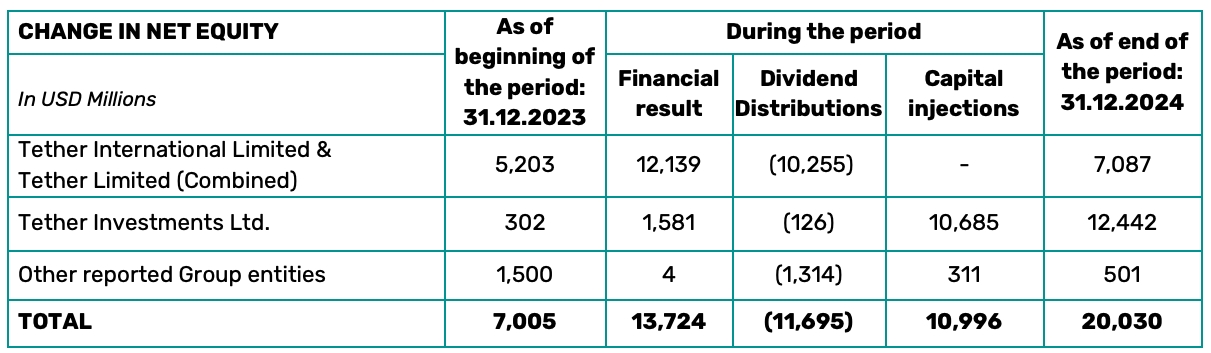
Финансовый отчет Tether (2024)
Суть процентных стейблкоинов заключается в “перераспределении прав на доход от активов”: в традиционной бизнес-модели стейблкоинов пользователи жертвуют временной стоимостью денег ради стабильности, но процентные стейблкоины могут, сохраняя стабильность, позволить держателям напрямую получать доход за счет токенизации прав на доход от базовых активов. Что еще важнее, процентные стейблкоины попадают в больную точку “молчаливого большинства”: хотя традиционные стейблкоины также могут приносить доход через стейкинг, сложные операции и риски безопасности и соответствия требованиям препятствуют массовому использованию пользователями. А такие стейблкоины, как YLDS, “приносящие доход просто за владение”, делают доходность средств безбарьерной, действительно реализуют “демократизацию доходности”.
Хотя передача дохода от базовых активов снизит прибыль эмитентов, это также значительно увеличит привлекательность процентных стейблкоинов. Особенно в нынешних условиях нестабильной глобальной экономической среды и высокого уровня инфляции, спрос на финансовые продукты, способные генерировать стабильный доход, растет как среди ончейн-пользователей, так и среди традиционных инвесторов. Такие продукты, как YLDS, которые стабильны и могут обеспечивать доходность значительно выше ставок традиционных банков, несомненно, станут “лакомым кусочком” в глазах инвесторов.
Но это не основные причины одобрения YLDS со стороны SEC. Ключ к тому, почему YLDS получила зеленый свет от SEC, заключается в том, что она обошла основные споры регулирования SEC, сделав ее соответствующей текущим законам о ценных бумагах США. Поскольку систематическая нормативная база для стейблкоинов еще не разработана, регулирование стейблкоинов в США в настоящее время осуществляется в основном на основе действующего законодательства, но многие учреждения, включая SEC и CFTC, имеют разные определения стейблкоинов, пытаясь таким образом бороться за доминирование в регулировании стейблкоинов. Борьба между различными регулирующими органами, а также расхождения в определениях между регуляторами и рынком приводят к хаотичной ситуации в регулировании стейблкоинов в США, затрудняя формирование базового консенсуса. Однако такие процентные стейблкоины, как YLDS, способные генерировать доход, по структуре похожи на традиционные продукты с фиксированным доходом и даже в рамках действующего законодательства четко относятся к категории “ценных бумаг”, что не вызывает споров. Это предпосылка для того, чтобы такие процентные стейблкоины, как YLDS, могли быть включены в регулирование SEC.
Но это также означает, что хотя одобрение YLDS показывает, что отношение США к регулированию криптоактивов продолжает улучшаться, и регулирующие органы, включая SEC, активно адаптируются к быстро развивающемуся рынку стейблкоинов и криптофинансов, а регулирование стейблкоинов также переходит от “пассивной обороны” к “активному руководству”, это в краткосрочной перспективе не изменит регуляторные трудности, с которыми сталкиваются традиционные стейблкоины, такие как USDT/USDT, и больше изменений потребует официального принятия законопроекта о регулировании стейблкоинов Конгрессом США. И отрасль в целом ожидает, что законопроект о регулировании стейблкоинов в США может быть постепенно реализован в течение следующих 1-1,5 лет.
Однако YLDS распределяет процентный доход от базовых активов (в основном казначейские облигации США, коммерческие бумаги и т. д.) среди держателей через смарт-контракты и связывает распределение дохода с идентичностью, соответствующей требованиям, с помощью строгого механизма верификации KYC, снижая опасения регуляторов относительно анонимности; эти дизайны, соответствующие требованиям, предоставляют пример для последующих других подобных проектов, ищущих регуляторные разрешения. В следующие 1-2 года мы, возможно, увидим больше продуктов процентных стейблкоинов, соответствующих требованиям, что вынудит больше стран и регионов рассмотреть необходимость развития и регулирования процентных стейблкоинов. Для таких регионов, как Гонконг и Сингапур, где уже внедрено регулирование стейблкоинов и где стейблкоины в основном рассматриваются как платежные инструменты, при столкновении с процентными стейблкоинами, явно имеющими свойства ценных бумаг, помимо корректировки существующей регуляторной системы, возможно, также стоит рассмотреть ограничение типов базовых активов процентных стейблкоинов, чтобы включить их в сферу регулирования токенизированных ценных бумаг.
Возрождение процентных стейблкоинов ускорит институционализацию крипторынка
Одобрение SEC для YLDS не только демонстрирует открытость и дружелюбие американского регулирования на текущем этапе, но и предвещает, что в мейнстримном финансовом контексте стейблкоины могут эволюционировать из “заменителей наличных” в новый класс активов, сочетающий двойные свойства “платежного инструмента” и “инструмента доходности”, и ускорит процесс институционализации и долларизации крипторынка.
Традиционные стейблкоины, хотя и удовлетворяют потребности в криптоплатежах, из-за отсутствия процентного дохода большинство институтов используют их только как инструмент краткосрочной ликвидности; тогда как процентные стейблкоины не только могут генерировать стабильный доход, но и могут повышать оборачиваемость средств через транзакции без посредников и круглосуточные ончейн-операции, имея значительные преимущества в эффективности капитала и способности к мгновенным расчетам. Ark Invest в своем последнем годовом отчете указала, что хедж-фонды и институты управления активами уже начали включать стейблкоины в свои стратегии управления наличностью, а одобрение YLDS SEC еще больше рассеет опасения институтов относительно соответствия требованиям и поднимет принятие и участие институциональных инвесторов в таких стейблкоинах на новую высоту.
Массовый приток институционального капитала дополнительно стимулирует быстрый рост рынка процентных стейблкоинов, делая его еще более незаменимым звеном в криптоэкосистеме. Чтобы конкурировать и удовлетворить рыночный спрос, OKG Research оптимистично прогнозирует, что процентные стейблкоины испытают взрывной рост в следующие 3-5 лет и займут около 10-15% доли рынка стейблкоинов, став еще одним классом криптоактивов, способным привлечь масштабное институциональное внимание и вливания капитала после BTC.
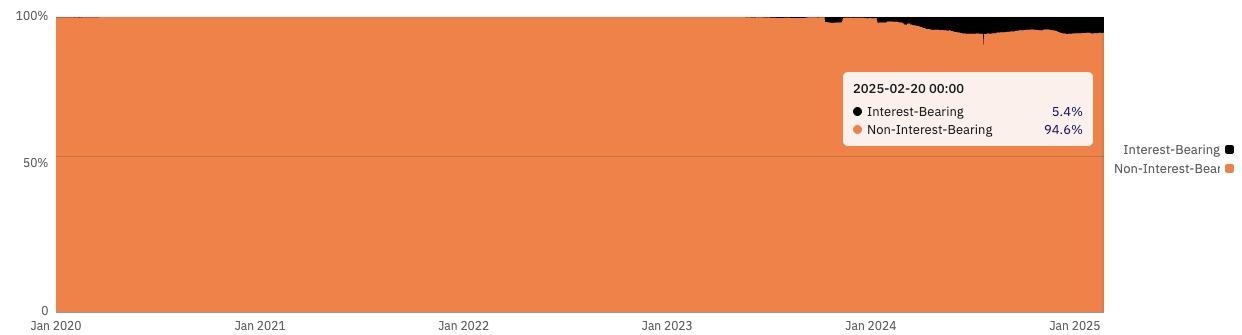
Доля процентных стейблкоинов в экосистеме Ethereum (@21co, по состоянию на 20.02.2025)
Возрождение процентных стейблкоинов также еще больше укрепит доминирующее положение доллара США в криптомире. В настоящее время источники дохода для процентных стейблкоинов на рынке в основном делятся на три категории: инвестиции в казначейские облигации США, награды за стейкинг в блокчейне или доход от структурированных стратегий. Хотя синтетический долларовый стейблкоин USDe, запущенный Ethena Labs, добился большого успеха в 2024 году, став основным игроком на рынке процентных стейблкоинов, это не означает, что стейкинг и структурированные стратегии станут основным источником дохода; напротив, мы считаем, что процентные стейблкоины, обеспеченные казначейскими облигациями США, останутся предпочтительным выбором для институциональных инвесторов в будущем.
Несмотря на то, что физический мир ускоряет дедолларизацию: Китай и Япония в последние годы постепенно продавали большое количество казначейских облигаций США, Саудовская Аравия также в июне 2024 года объявила, что не будет продлевать “нефтедолларовое соглашение”, действовавшее полвека, что отвязало доллар от нефти после отвязки от золота, а страны БРИКС постоянно пытаются обойти сеть SWIFT, чтобы уменьшить зависимость от долларовых платежей, цифровой ончейн-мир продолжает приближаться к доллару. Будь то массовое применение долларовых стейблкоинов или волна токенизации, поднятая институтами Уолл-стрит, США постоянно усиливают влияние долларовых активов на крипторынке, и эта тенденция долларизации усиливается.
Вероятность разворота этой тенденции в краткосрочной перспективе мала, потому что с точки зрения ликвидности, стабильности или рыночного принятия, для токенизированных инноваций и криптофинансового рынка на текущем этапе нет других альтернатив, кроме долларовых активов, представленных казначейскими облигациями США. А одобрение SEC для YLDS еще больше показывает, что американские регуляторы на текущем этапе уже дали зеленый свет процентным стейблкоинам типа казначейских облигаций, что несомненно привлечет больше проектов к запуску аналогичных продуктов в будущем. Это также важная причина, по которой, хотя мы знаем, что модели дохода процентных стейблкоинов в будущем непременно станут более диверсифицированными, а резервные активы могут расшириться до большего количества типов RWA, таких как недвижимость, золото, корпоративные облигации и т. д., мы все еще верим, что казначейские облигации США как безрисковые активы будут продолжать доминировать в пуле базовых активов процентных стейблкоинов.
Заключение
Одобрение YLDS является не только прорывом в соответствии требованиям для криптоинноваций, но и вехой в финансовой демократизации. Оно раскрывает простую истину: при условии контролируемого риска рыночный спрос на “деньги, рождающие деньги” существует вечно. С совершенствованием регуляторной рамки и притоком институционального капитала процентные стейблкоины могут переформировать рынок стейблкоинов и усилить тенденцию долларизации криптофинансовых инноваций. Однако этот процесс также требует баланса между инновациями и рисками, чтобы избежать повторения прошлых ошибок. Только так процентные стейблкоины смогут действительно реализовать “позволить каждому зарабатывать деньги лежа”.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @OKGResearch














